Consumer
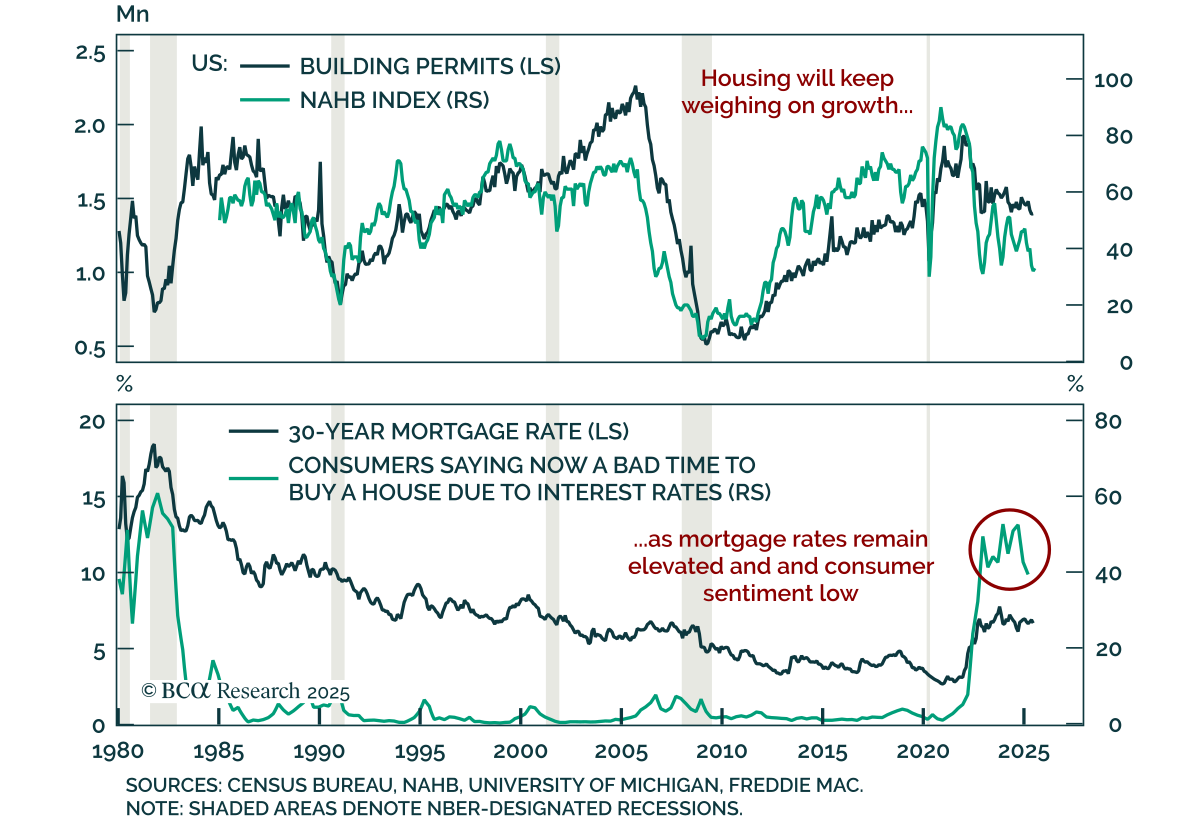
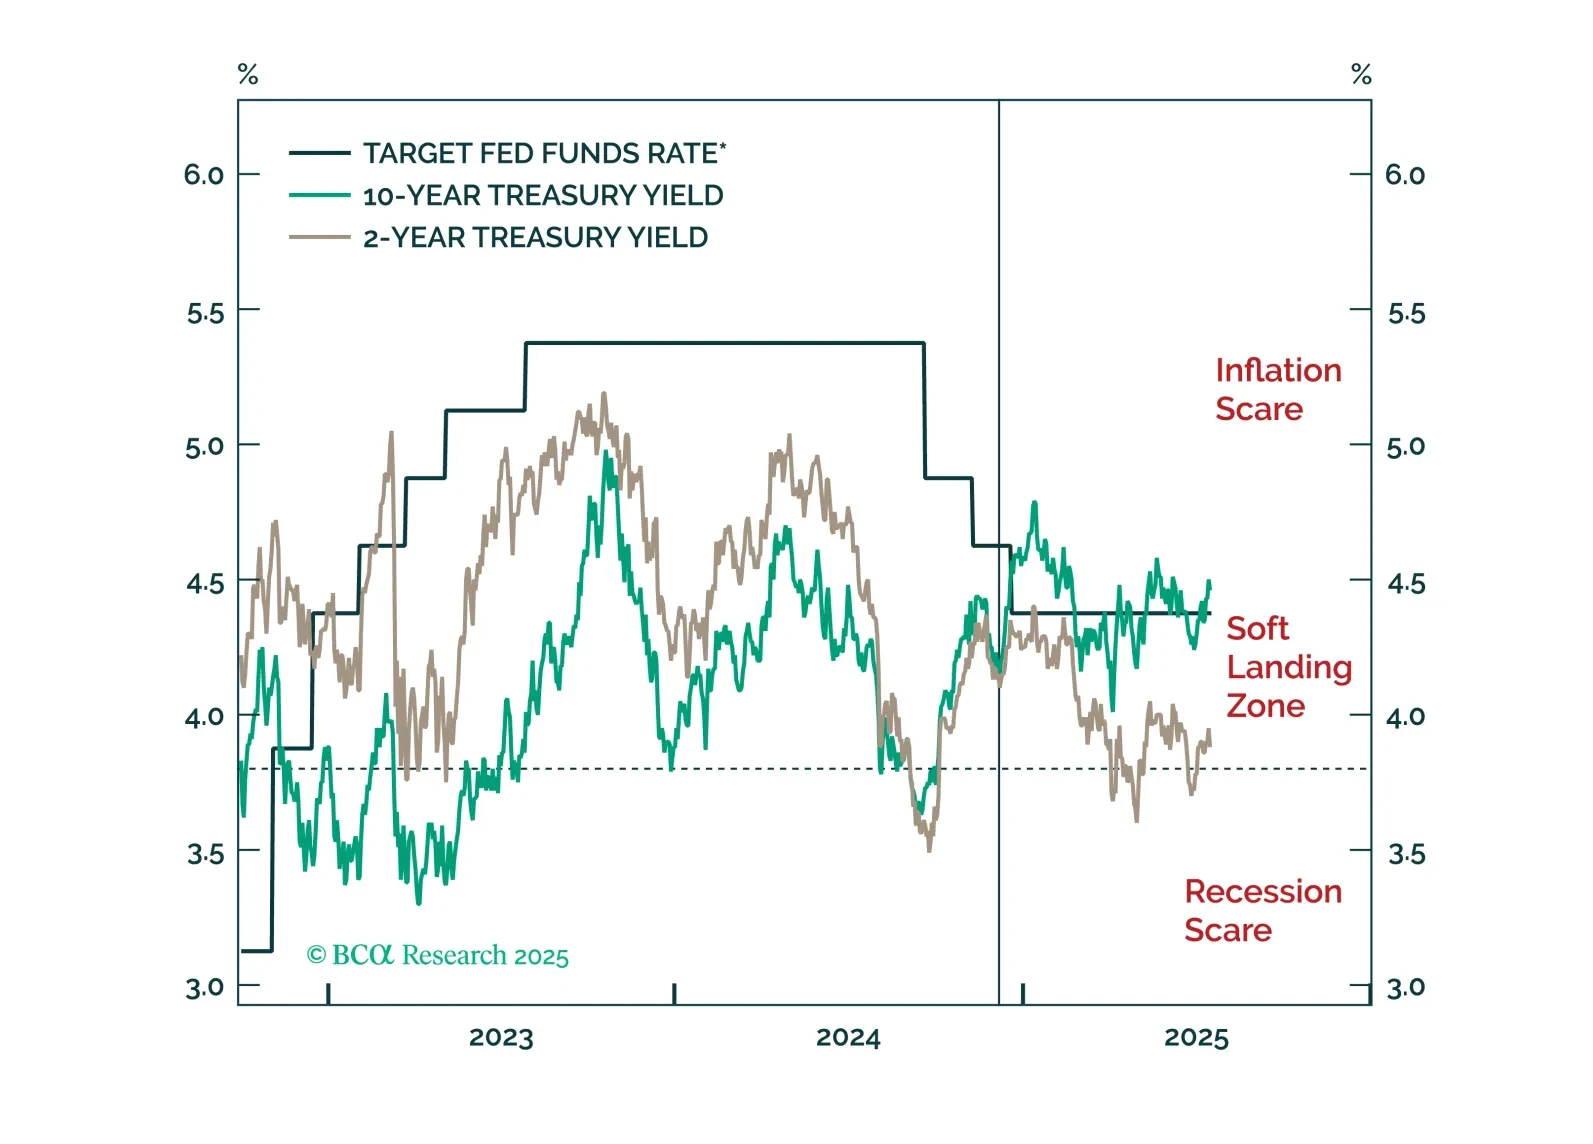
ジェイ・パウエルは来年5月の任期満了前にFRB議長を解任されることはありませんが、今年中に後任者の名前が明らかになり、潜在的に気まずい「影のFRB議長」状況が生じる可能性があります。
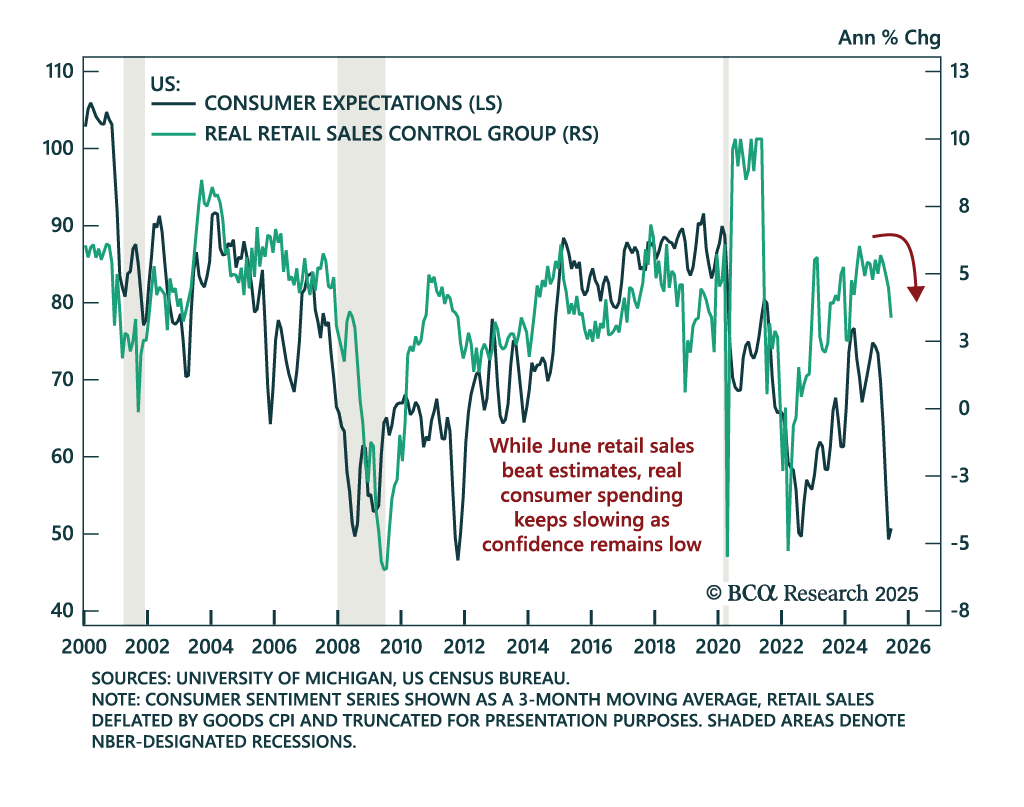
米国の経済データが夏の数か月に安定の明確な兆候を示した場合、リセッション予測を撤回します。しかし、現時点ではそれは起きていません。株式への控えめなアンダーウェイトを維持しつつ、MacroQuantのエクイティzスコアが-1を下回った場合には、より防御的な姿勢を取ることを検討してください。
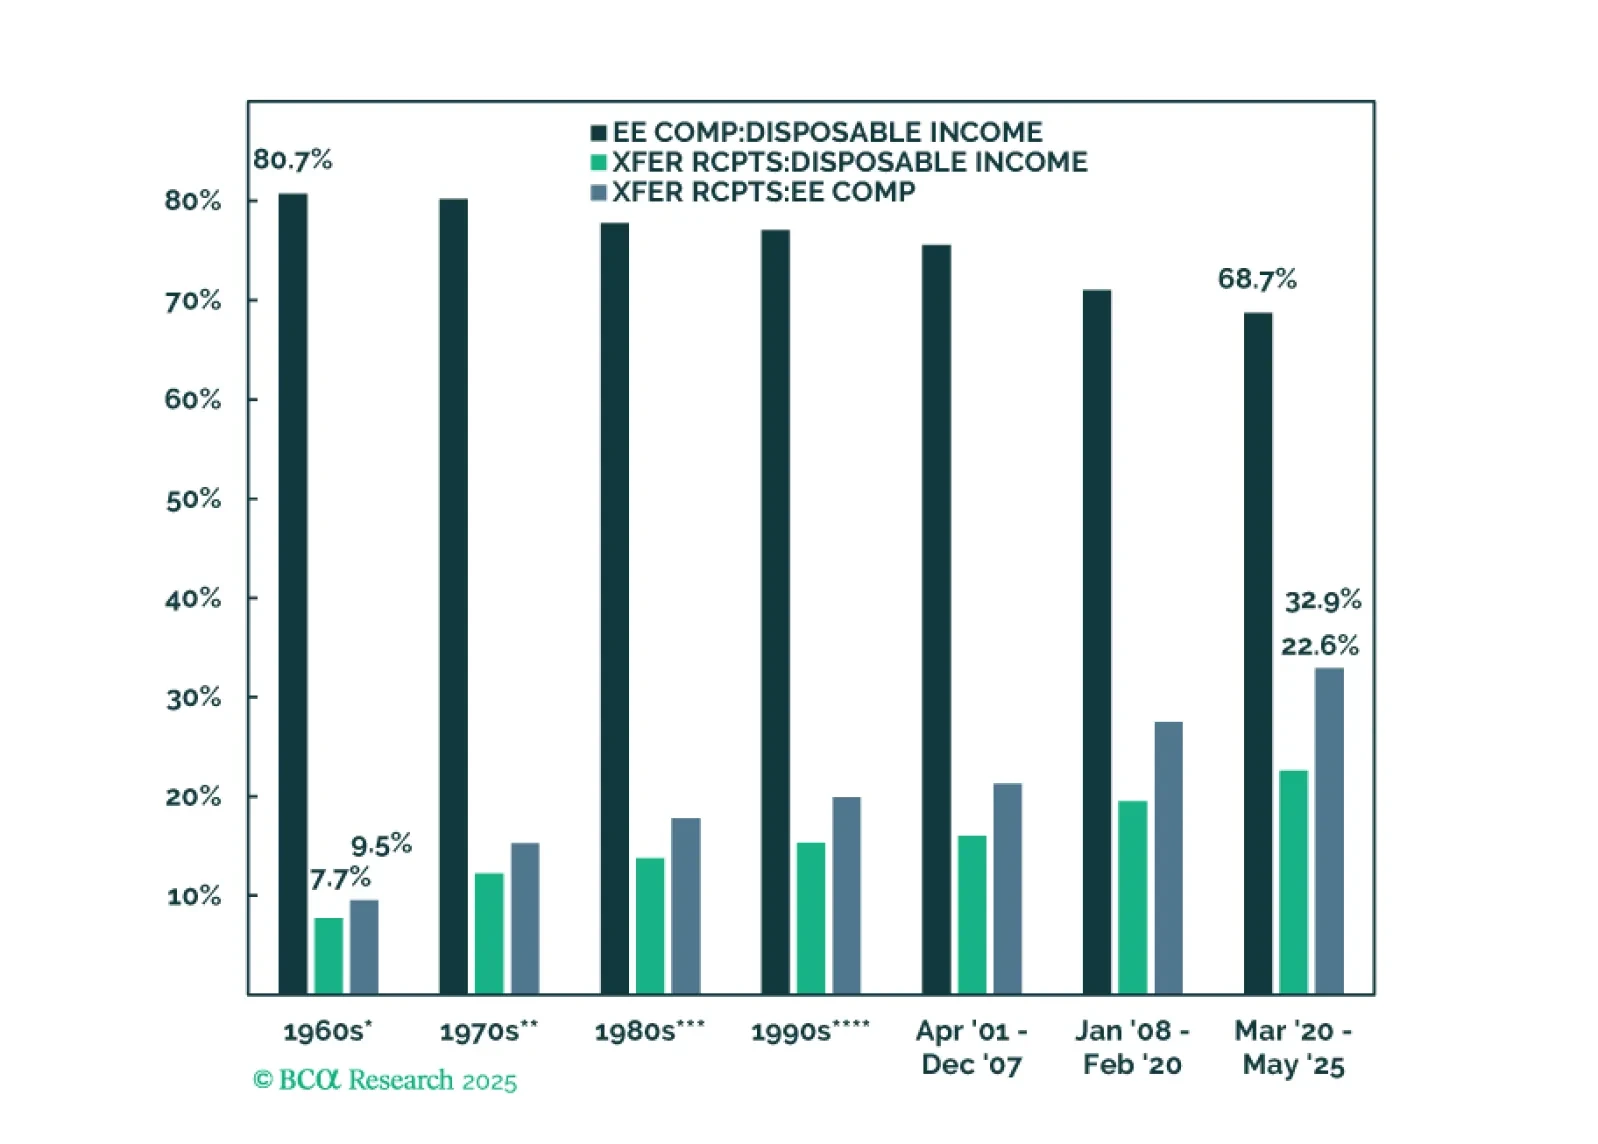
私たちの特別レポートは、現在の景気循環における消費者の状況を1960年以降のすべての循環と比較したグラフ形式の分析です。悪いニュースとしては、可処分所得がますます政府の移転収入に依存し、労働市場が軟化していることです。一方で、良いニュースとしては、資産分布の下位半分に属する世帯のバランスシートが大幅に改善していることです。
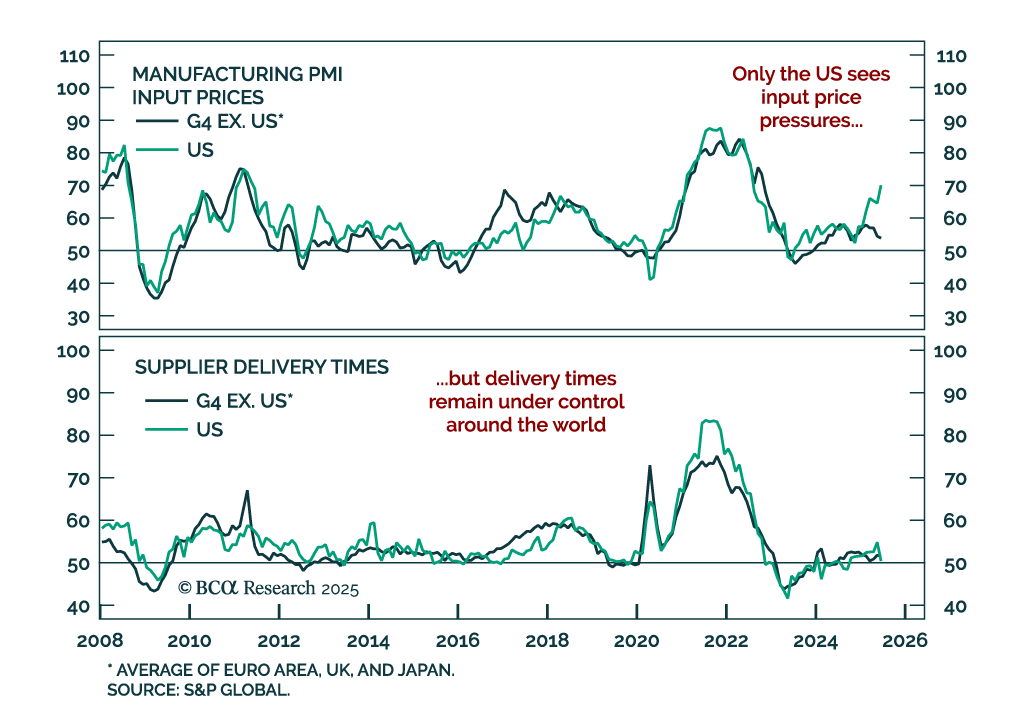
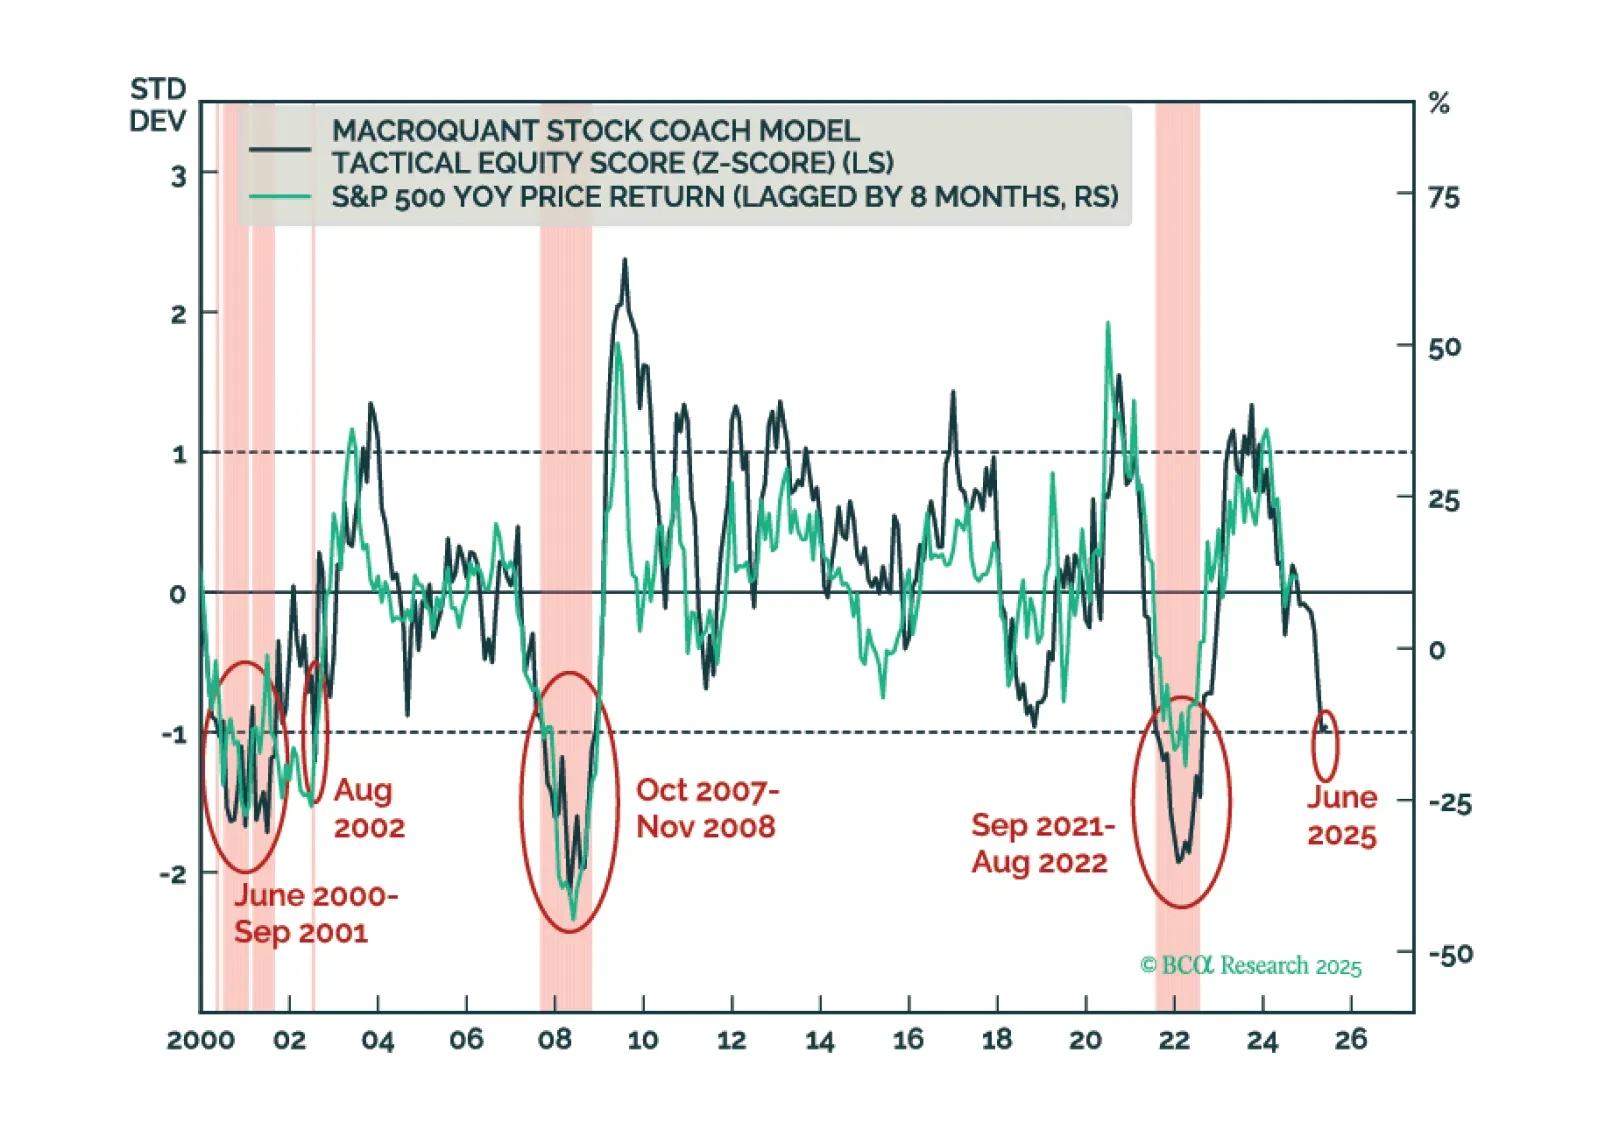
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
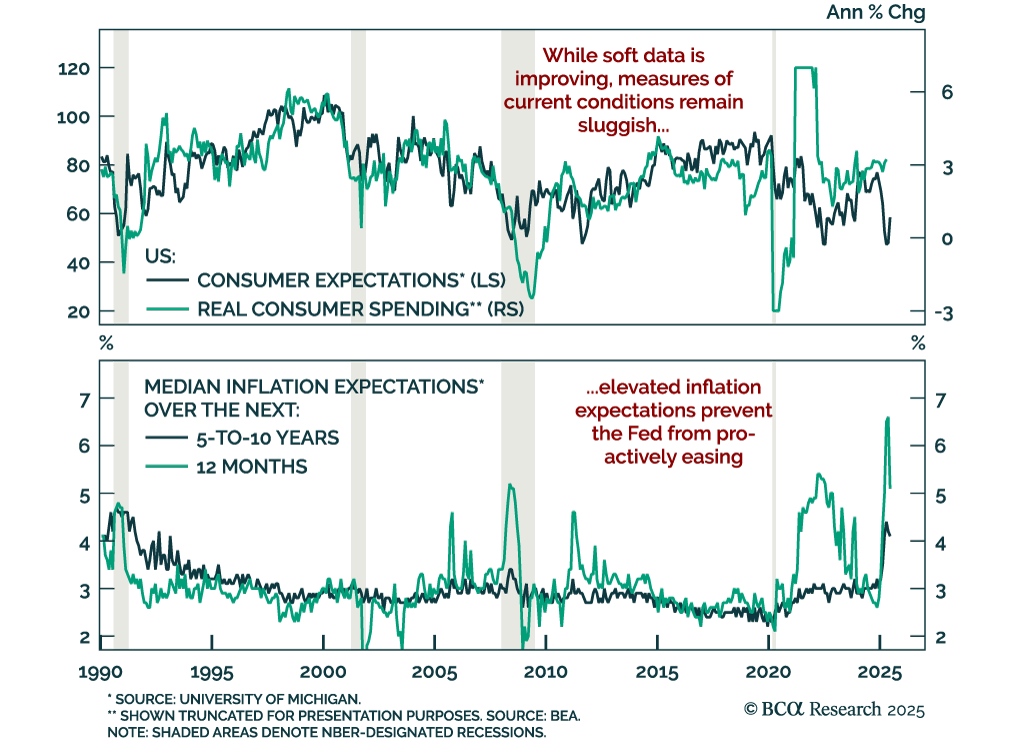
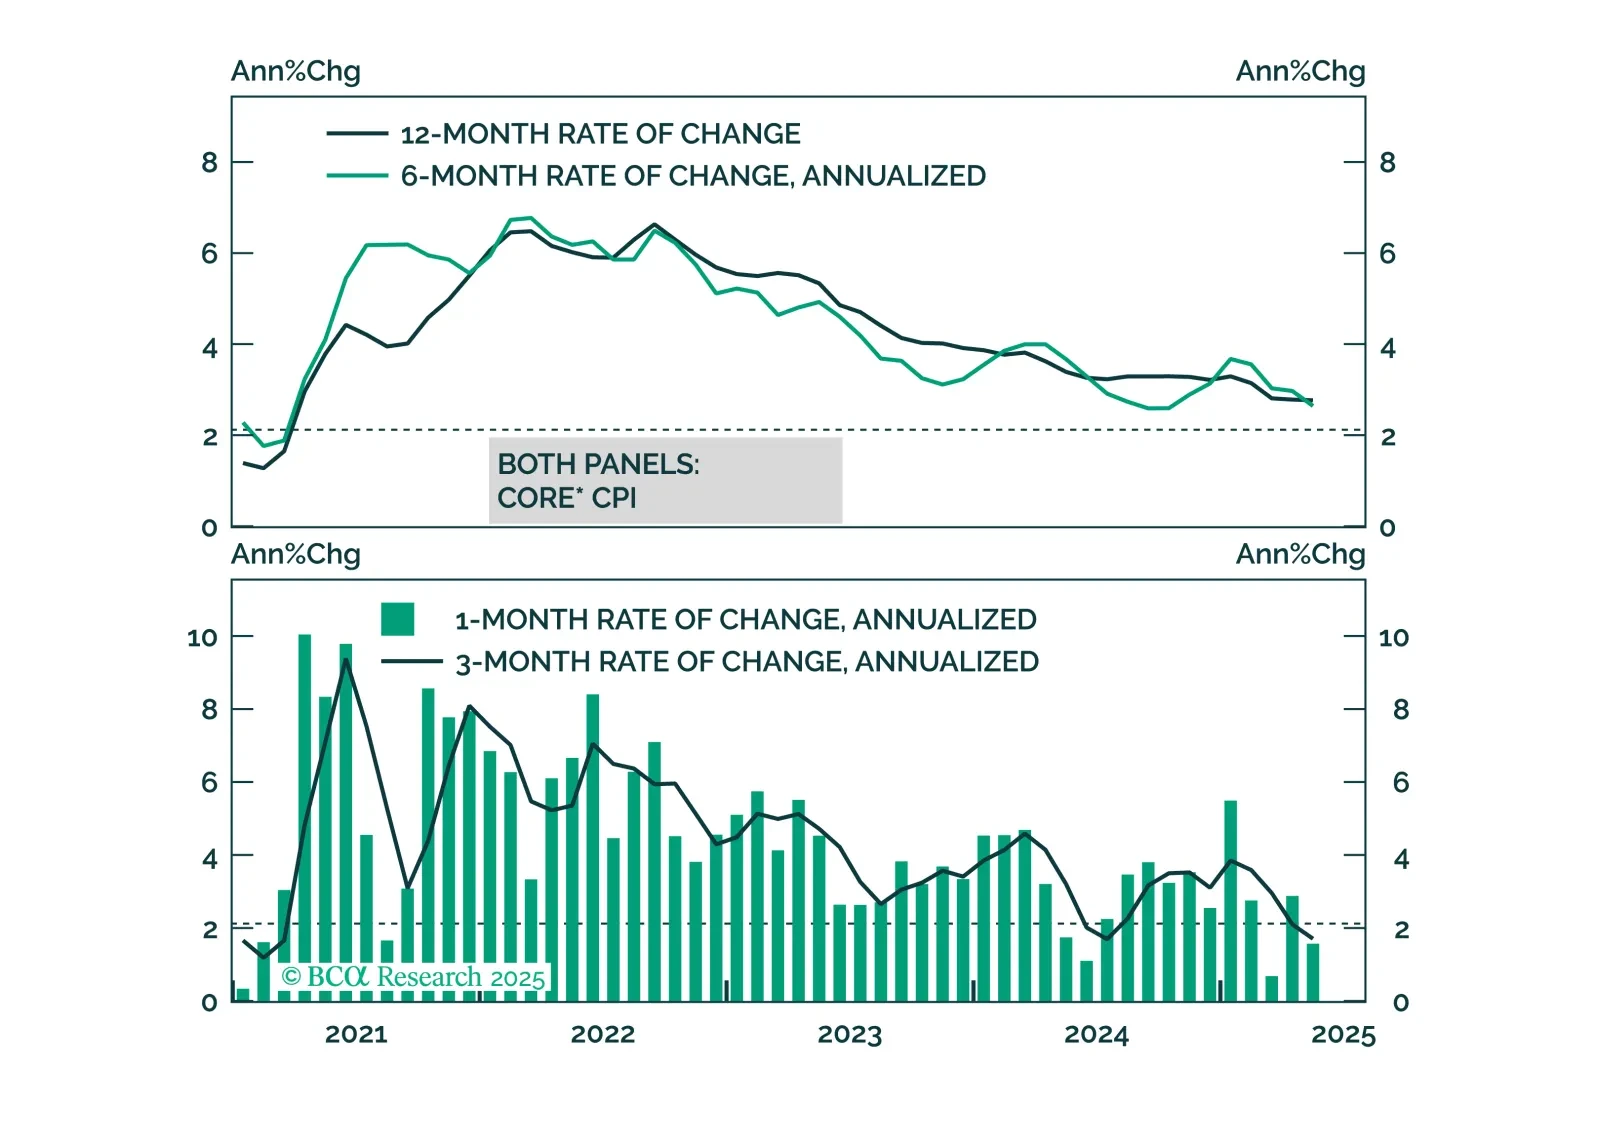
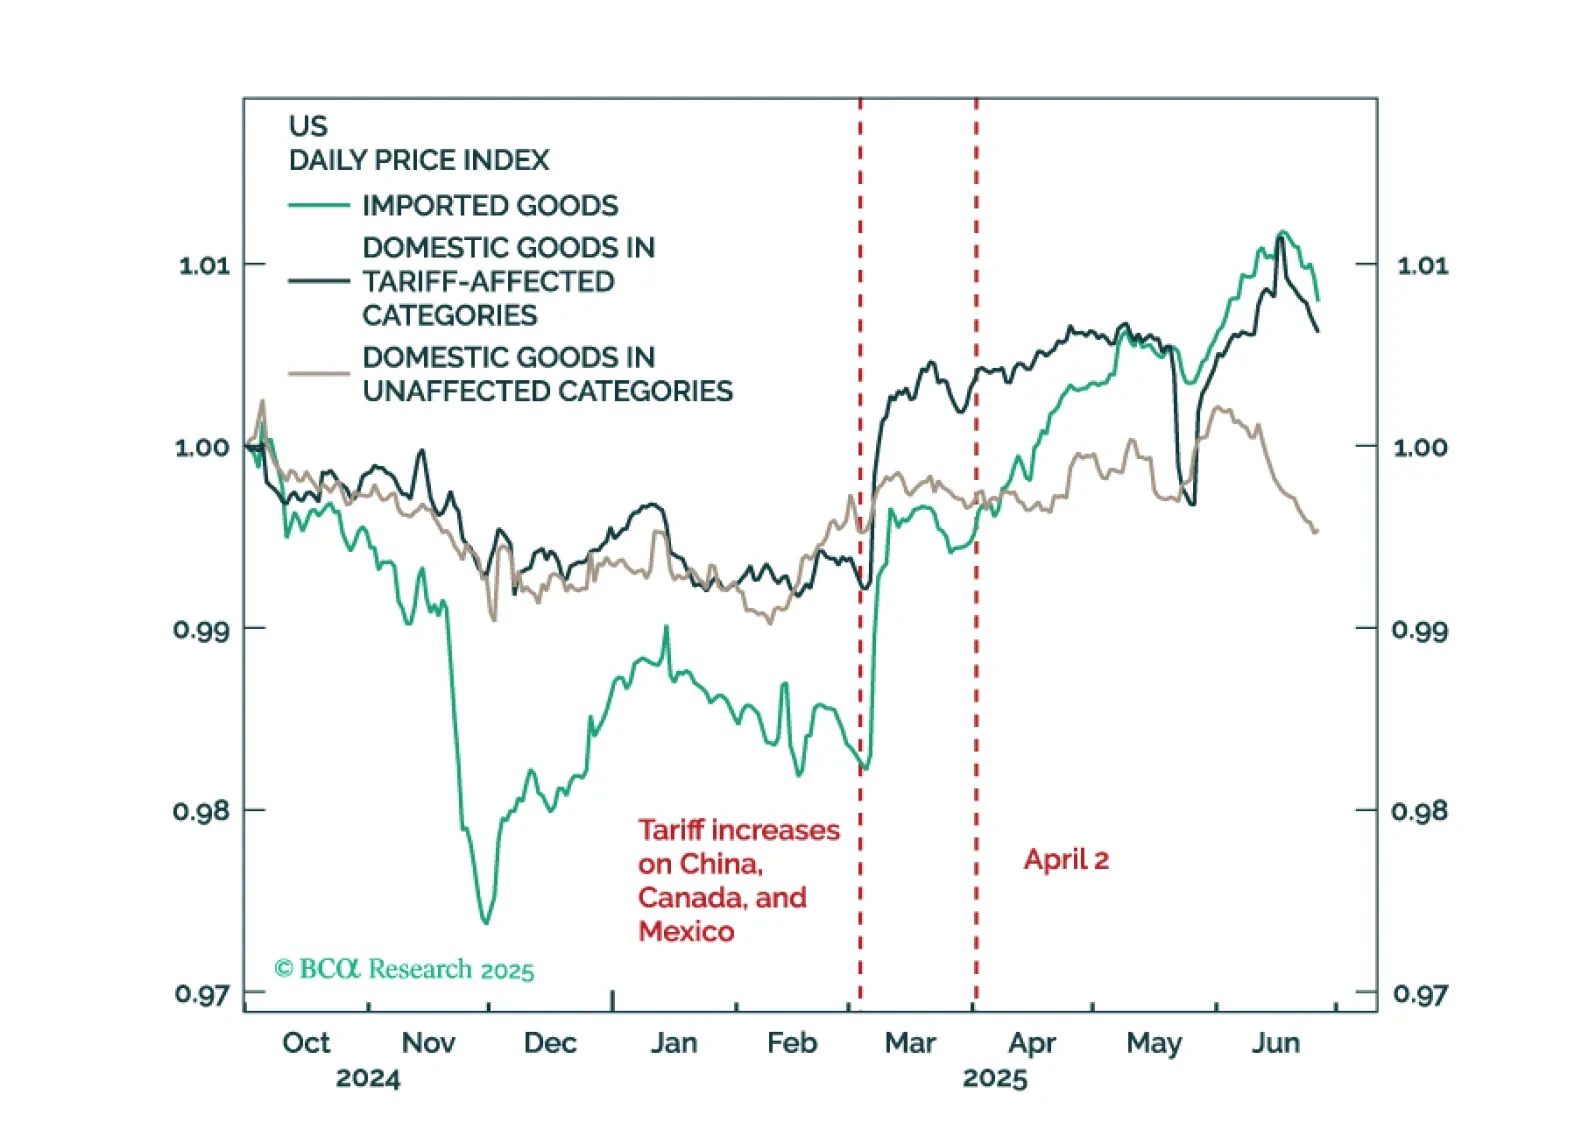
While we anticipate higher inflation in June, it looks increasingly likely that the price impact from tariffs will be less aggressive and long-lasting than many feared.

The US economy has held up better so far this year than we had expected. For the time being, investors should remain modestly underweight equities. A more aggressive underweight would be justified only once the “whites of the recession’s eyes” are visible.