China

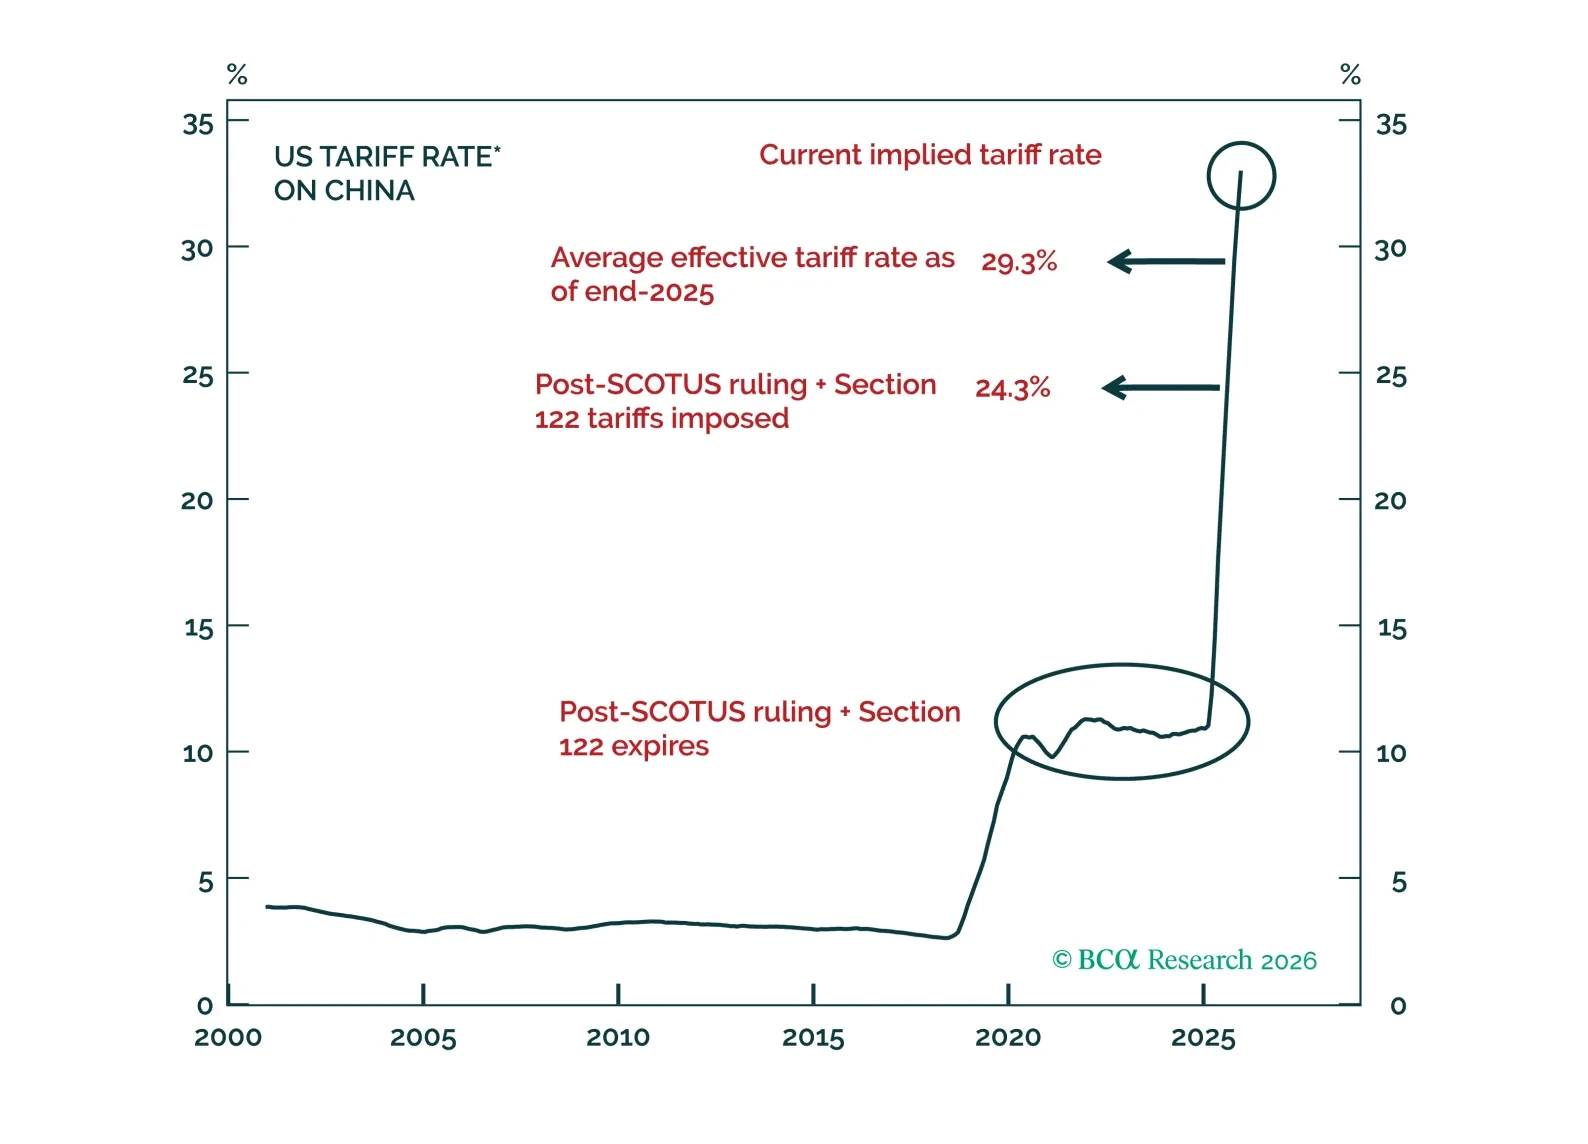
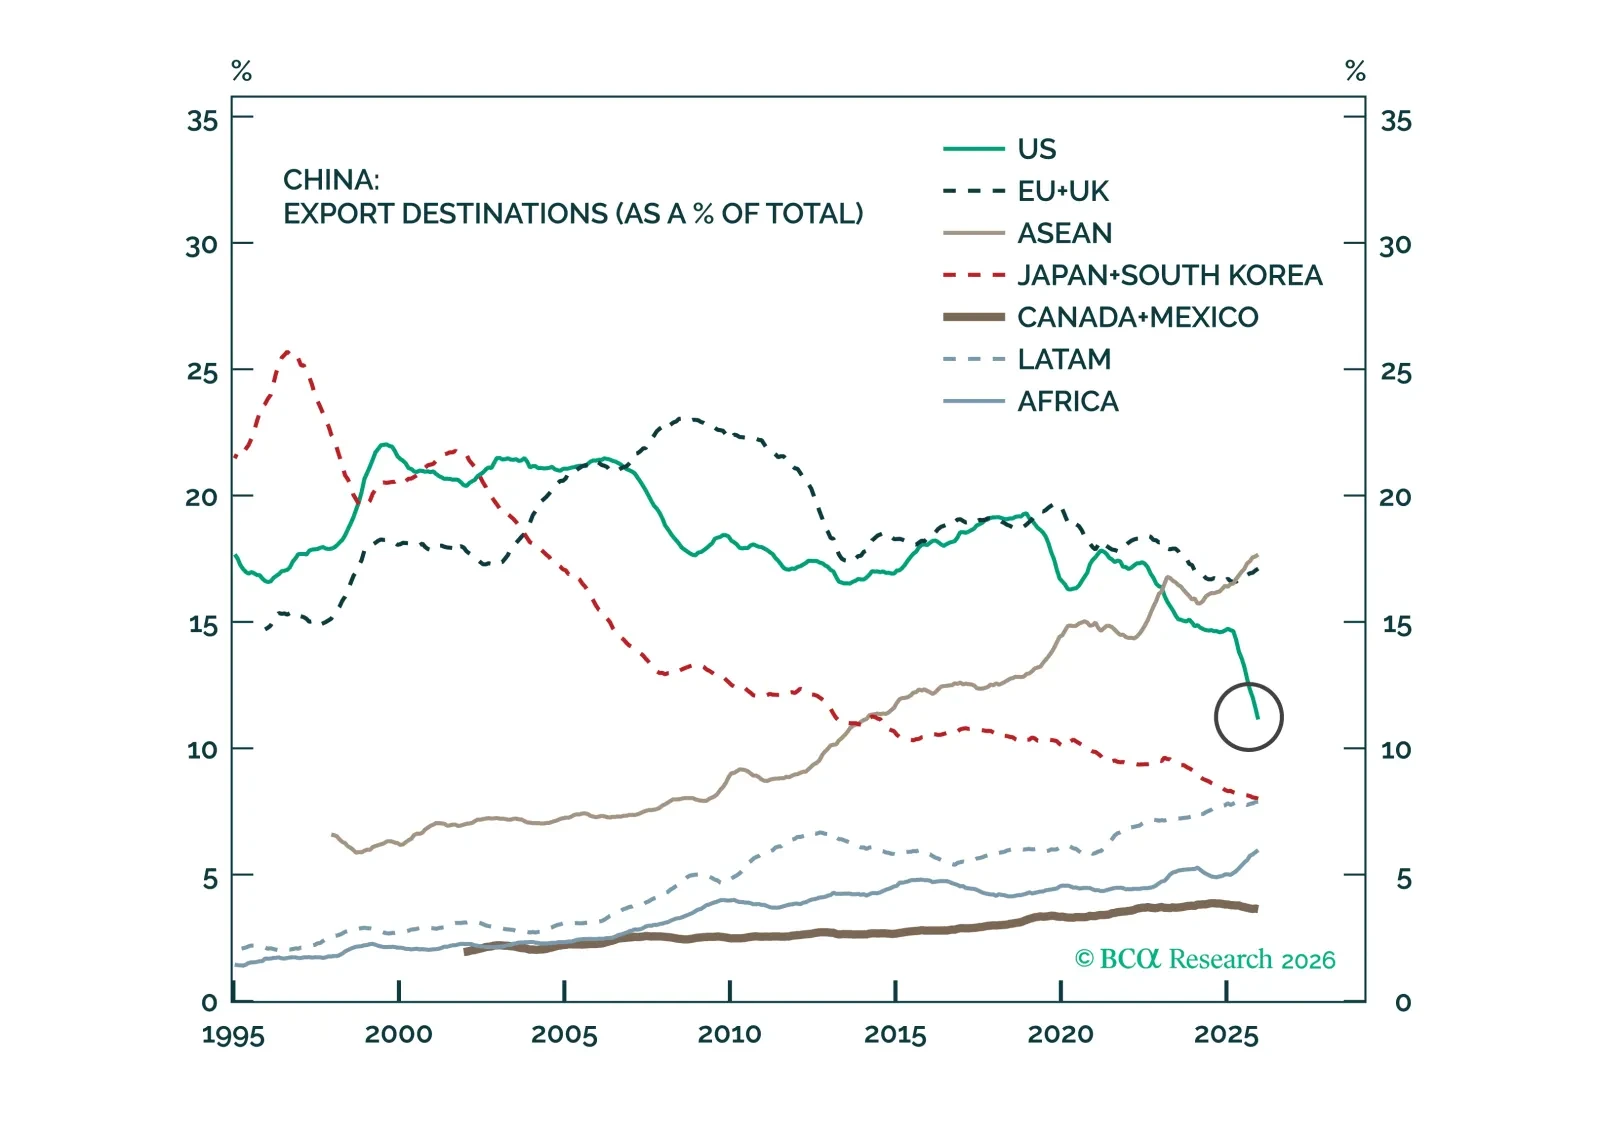
SCOTUS判決後の中国関税 SCOTUS判決後の中国関税 当社の 中国担当ストラテジストは、米国最高裁の関税判決は中国の輸出に対して限定的かつ短期的な緩和をもたらすにすぎず、世界の貿易成長を実質的に押し上げるものではないと判断しています。…
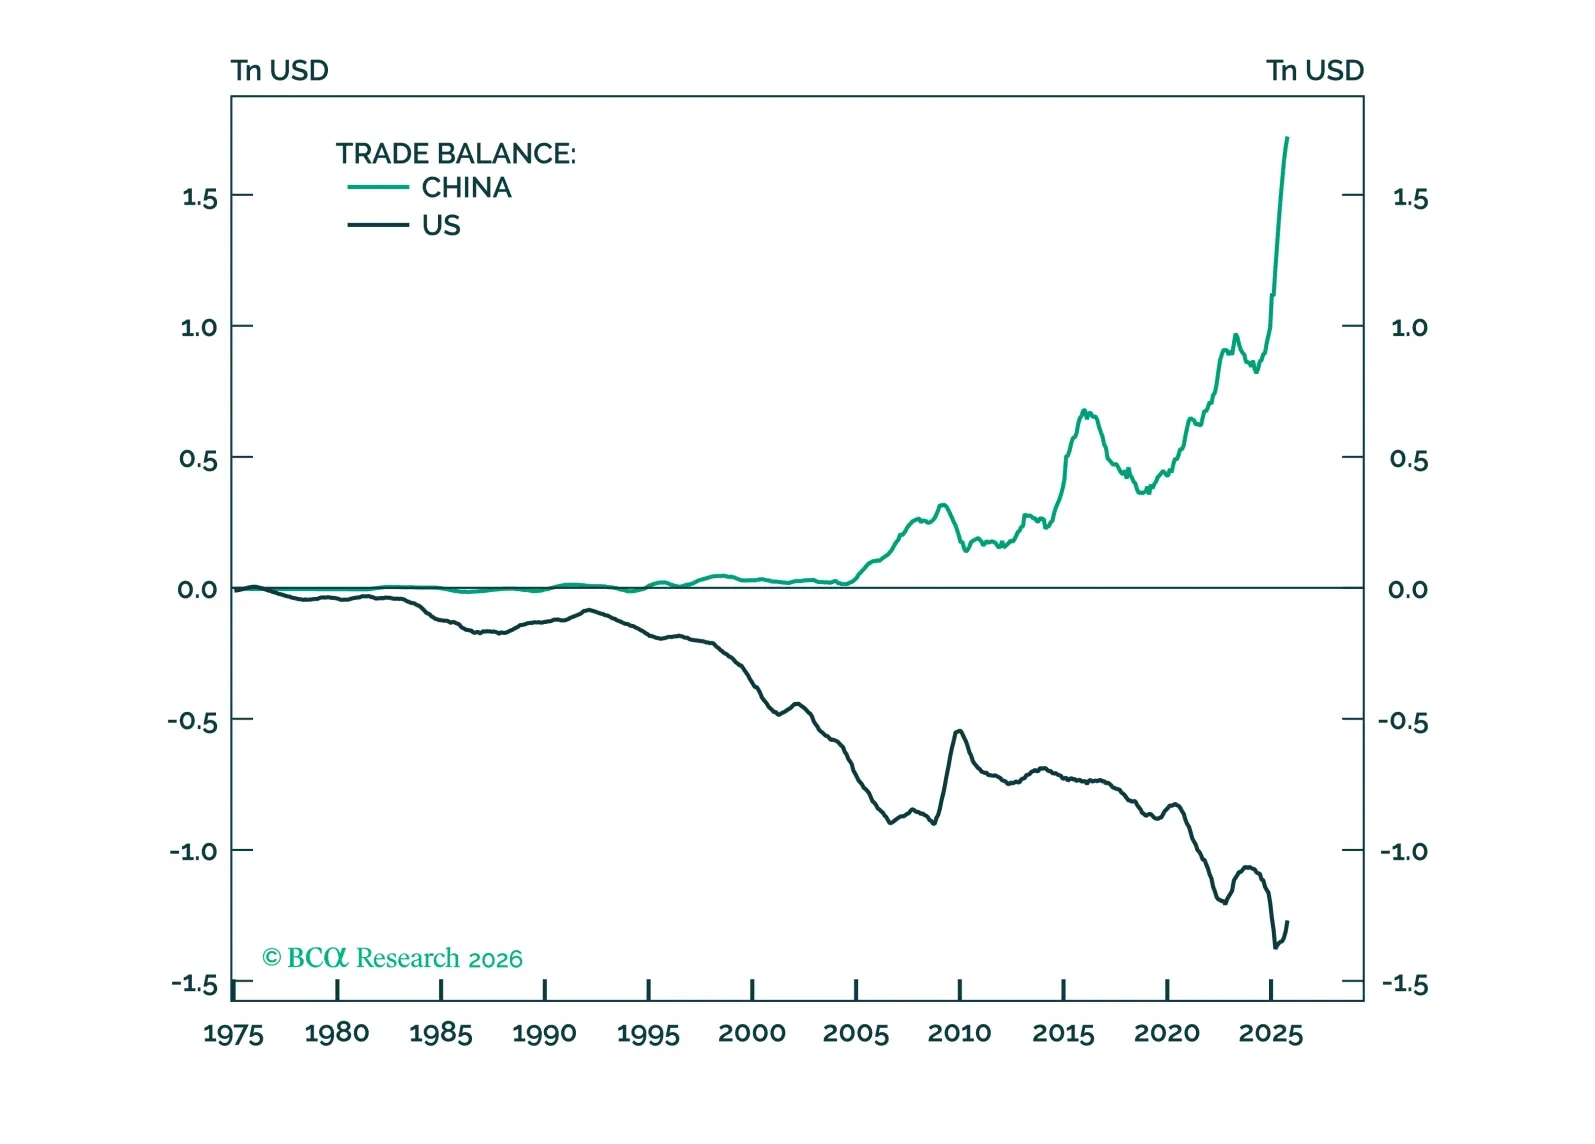

中国の2026年地政学的見通し 中国の2026年地政学的見通し 当社の 地政学ストラテジストは中国が米国との関税休戦を維持しつつ、技術と貿易を促進しながら2026年に限定的な景気刺激策を実施すると予想しています。北京からのシグナルは、財政赤字を横ばいに保ち、消費者向け補助金を縮小し、穏やかな金融緩和を示しています。消費の低迷と投資の縮小が続き、構造的な欠陥と限定的な改革を反映して、成長は2026年に減速するでしょう。北京は刺激策を拡大するよりも、より低い成長目標を設定する可能性があります。…
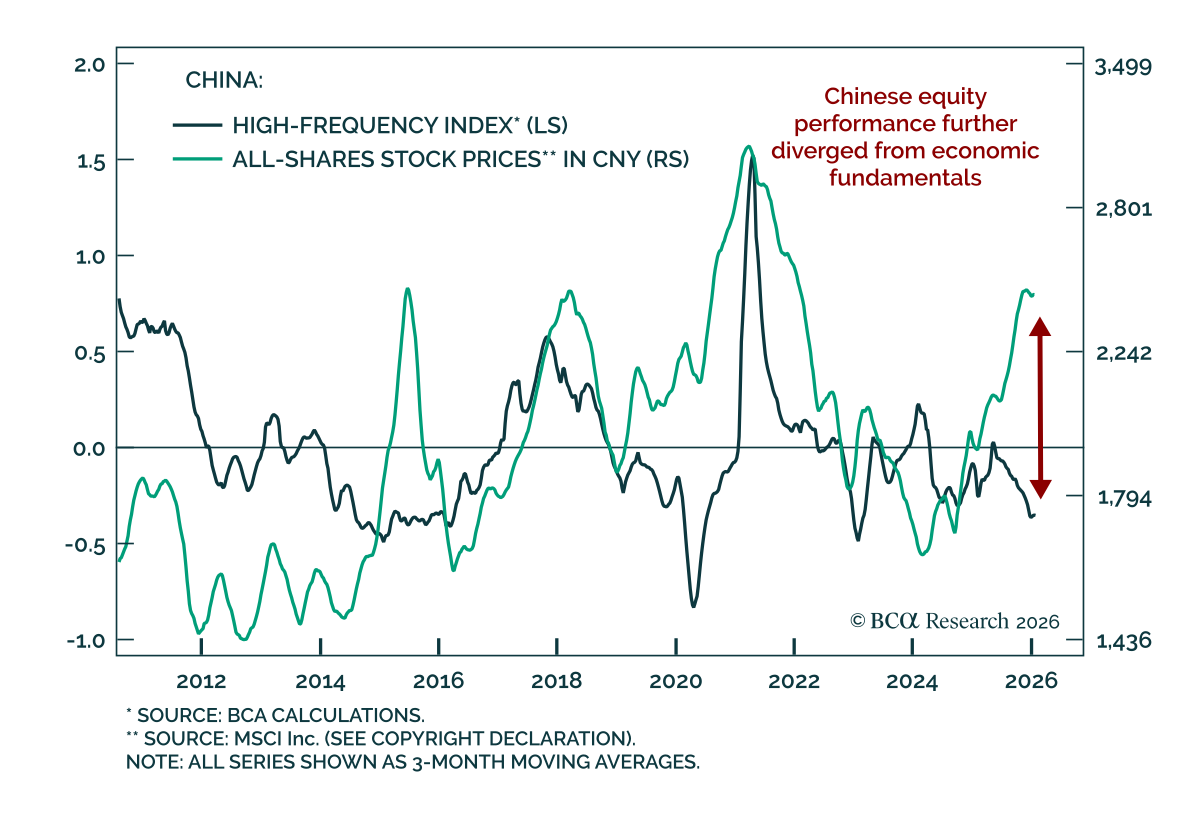
当社の 中国担当ストラテジストは、景気の減速が短期的に中国株価に下押し圧力をかけると予想しており、上半期(H1)の売りは年央にかけて政策支援が強化される中で買いの好機を生むと見ています。…
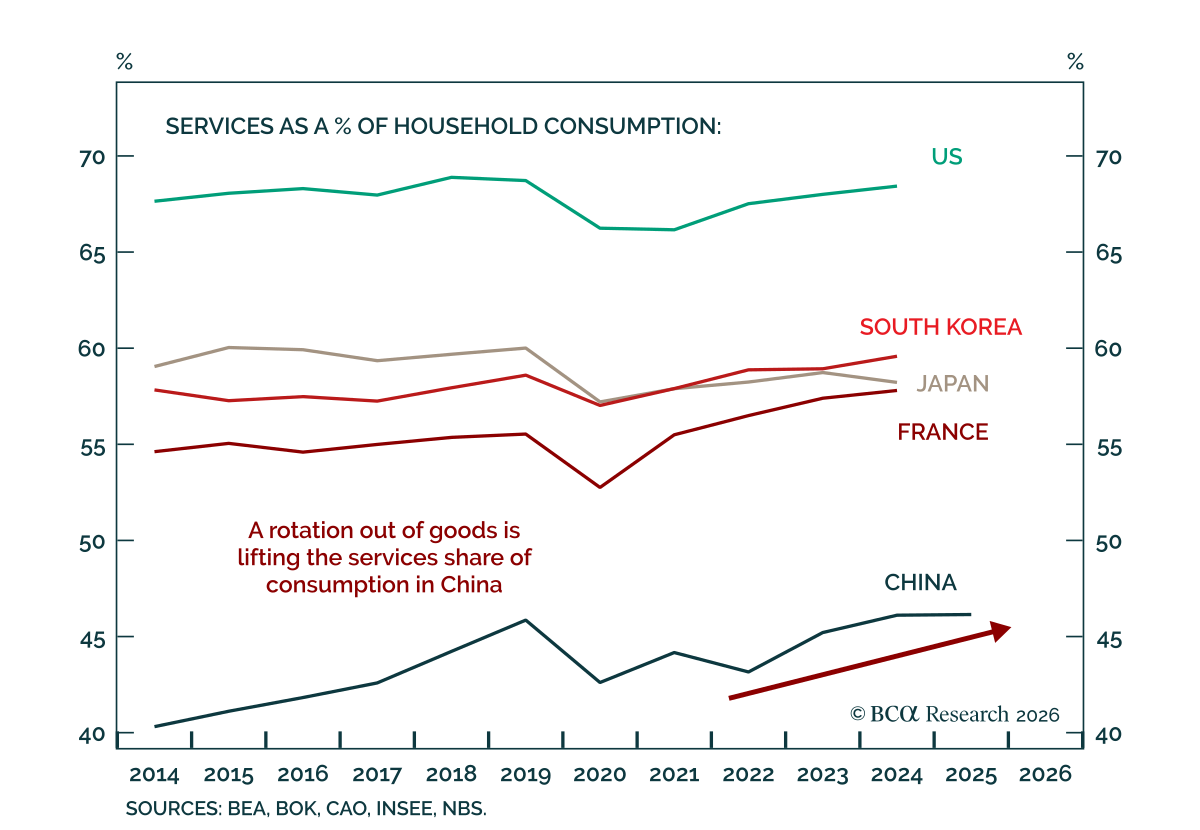
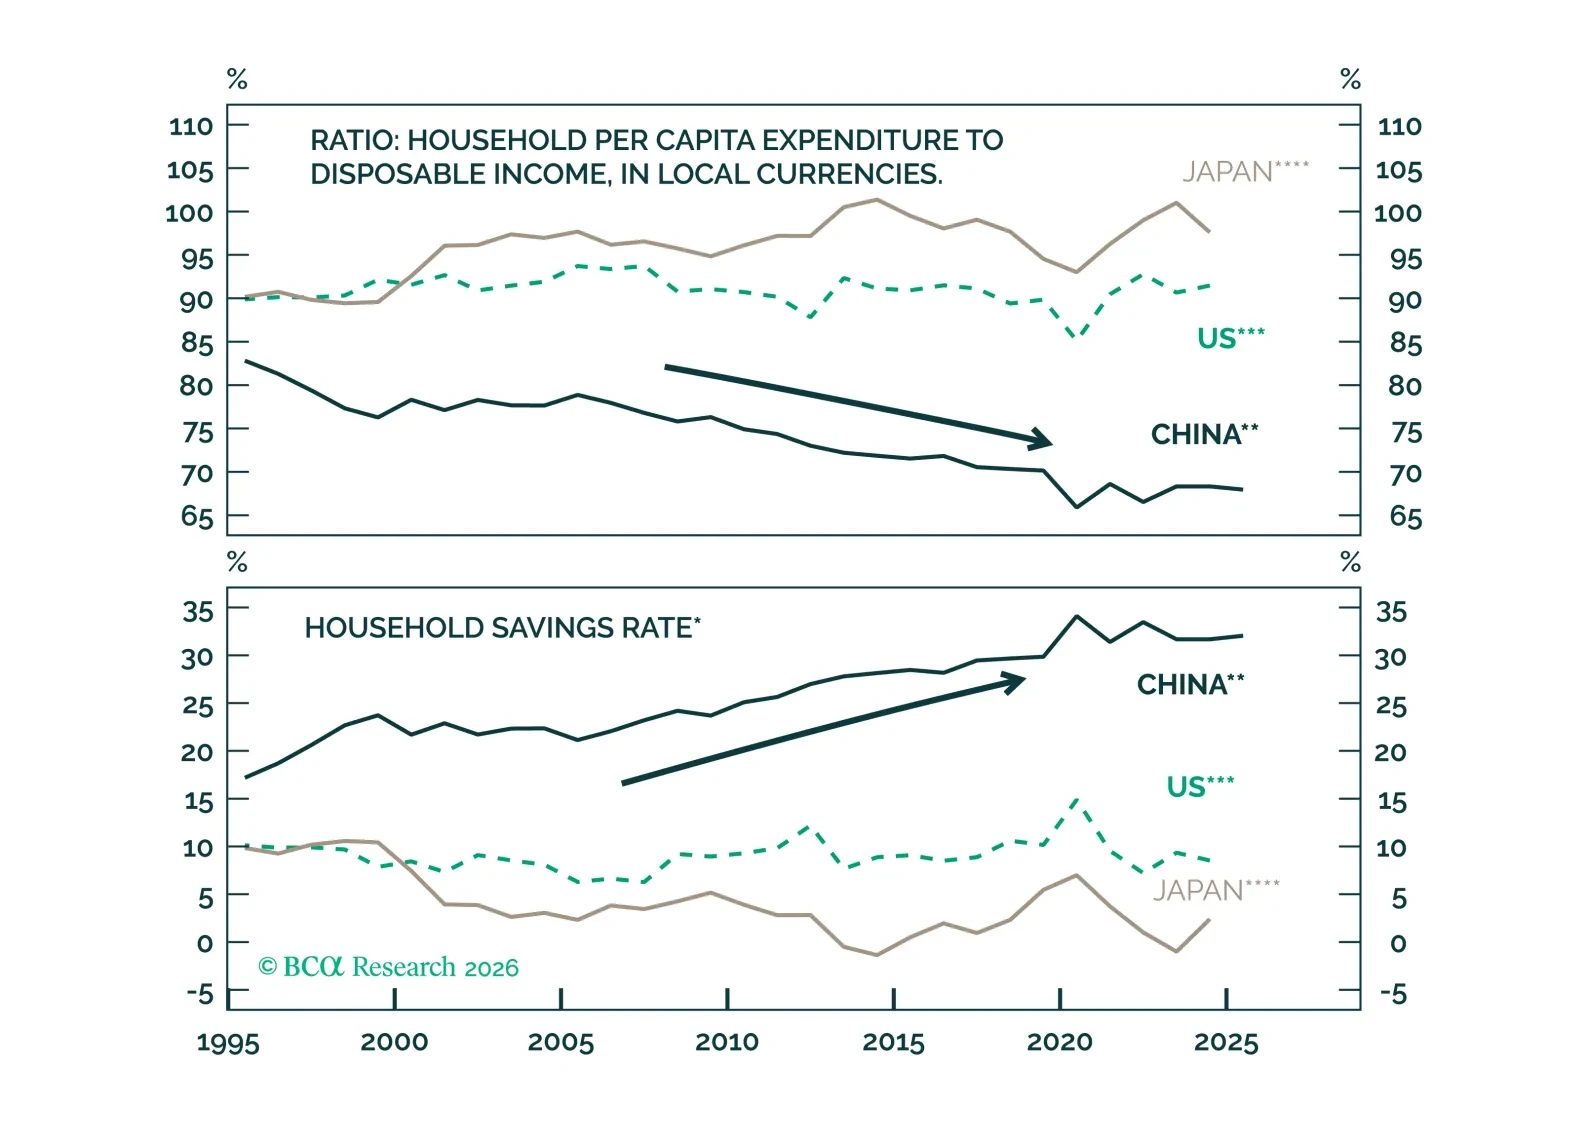
サービス消費:中国の次の成長フロンティアか? サービス消費:中国の次の成長フロンティアか? 当社の 中国ストラテジスト は、今後6〜12か月にわたりサービス関連の中国株式への選択的なエクスポージャーを支持しており、これは総消費の加速ではなく家計支出の構造的シフトを反映しています。 中国の家計支出に占めるサービスの割合は、高齢化と経済の成熟により上昇すると予想されます。この移行は支出全体におけるモノからサービスへの再配分を示しており、家計の総消費がより速く成長することを意味するものではありません。…
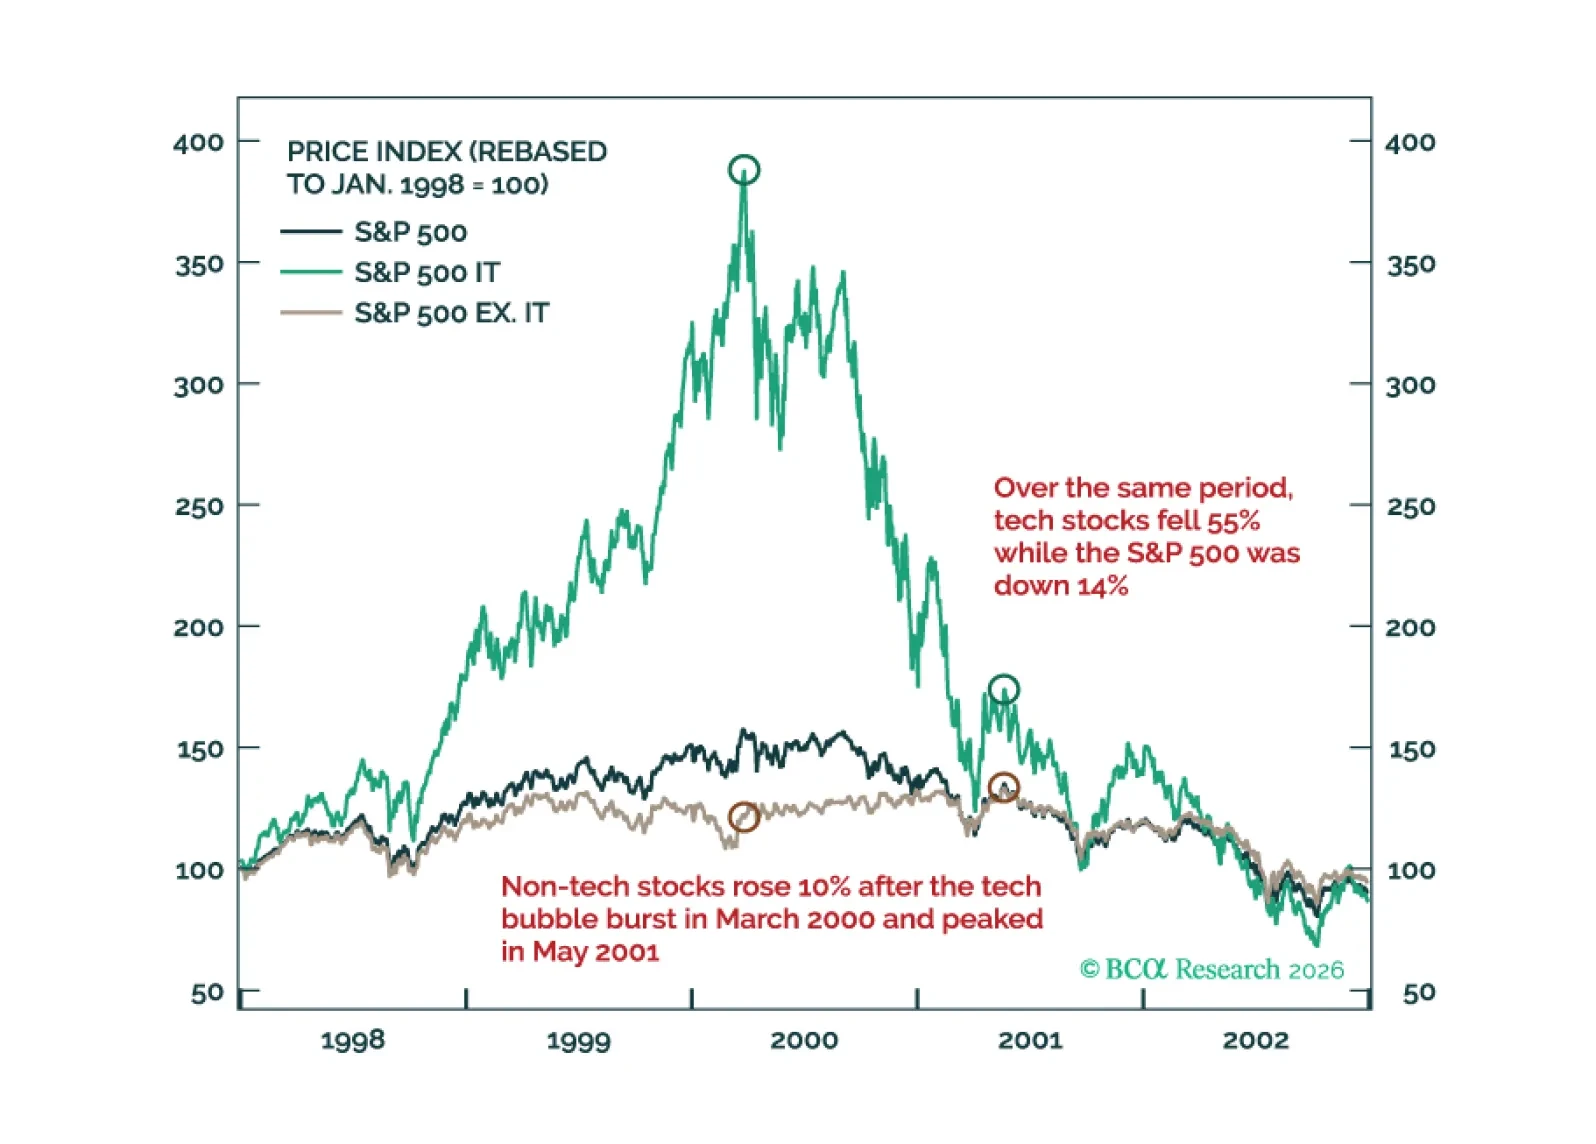
2000年の局面と同様に、今年は2段階で展開すると予想しています:2026年前半にテック株から非テック銘柄への「グレート・ローテーション」が起き、後半には米国経済の弱まりを背景に株式の幅広い売りが生じるでしょう。