BCA Indicators/Model

BCAの第3版となるMost Important Of All Unimportant…
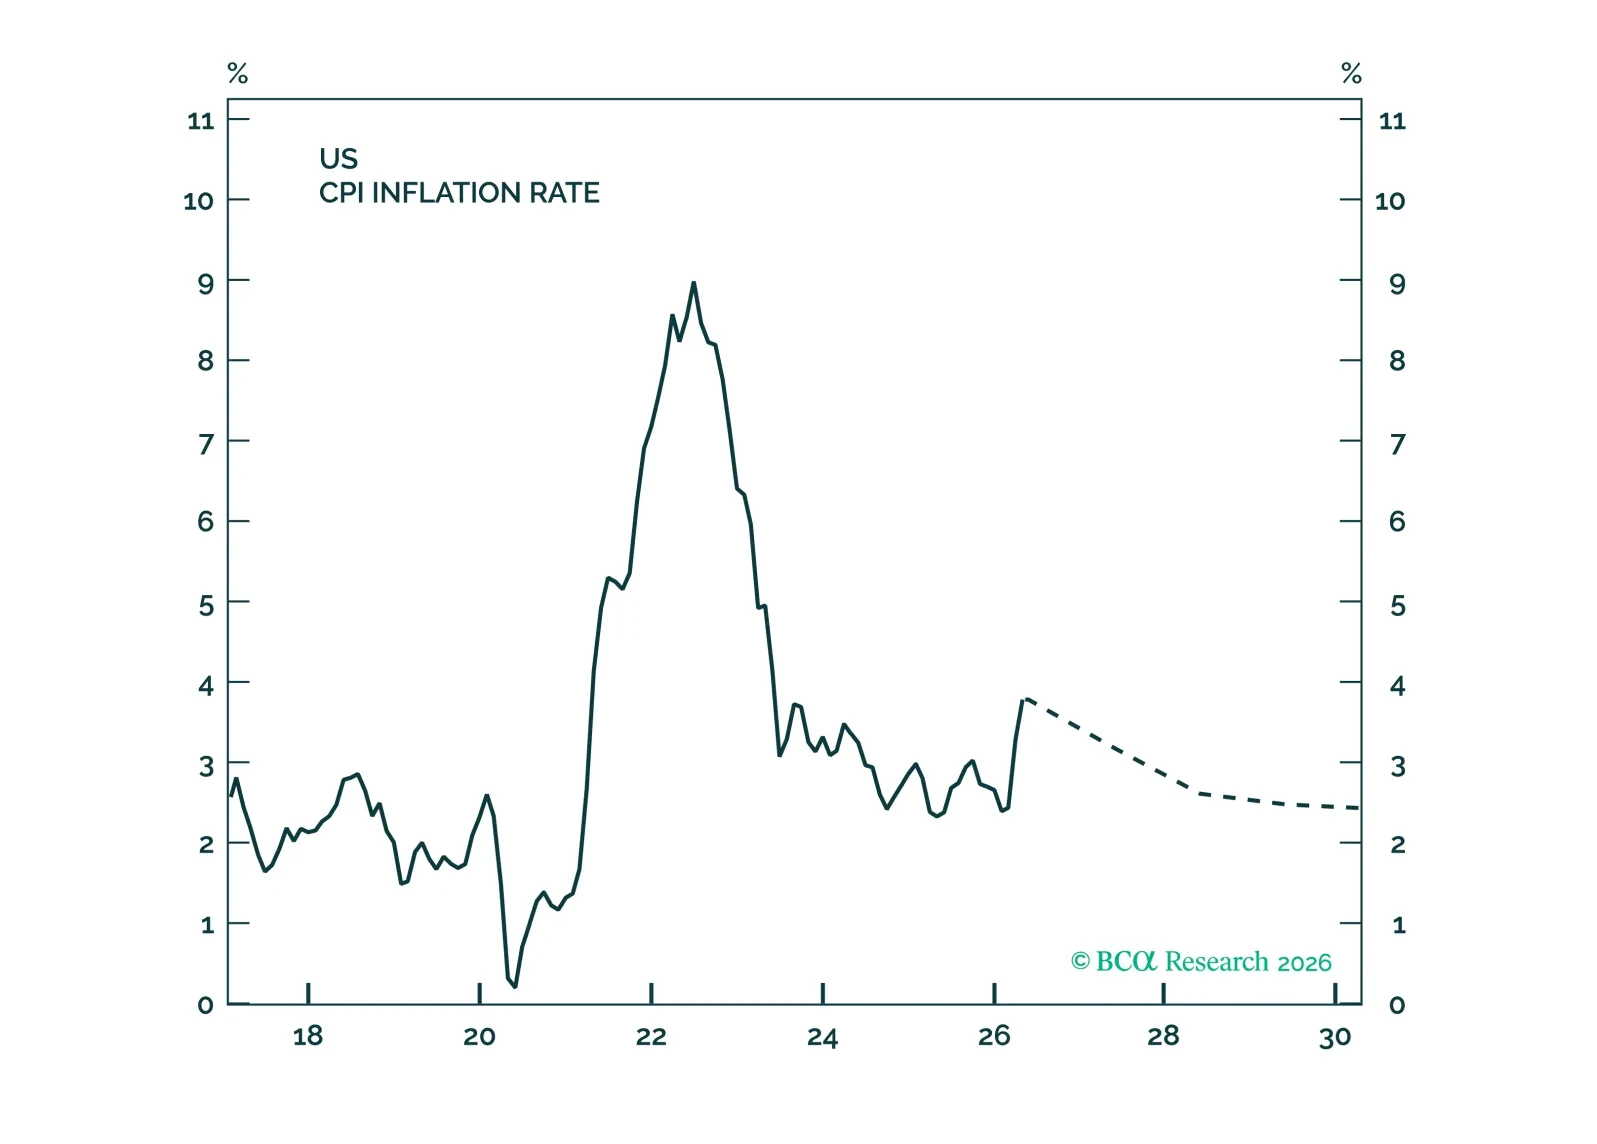
AIブームは短期的にインフレを加速させ、長期的にも押し上げる可能性がある。米連邦準備制度理事会(FRB)の利上げに消極的な姿勢は理解できるが、すでにくすぶり始めている株式市場のバブルをさらに拡大するリスクがある。
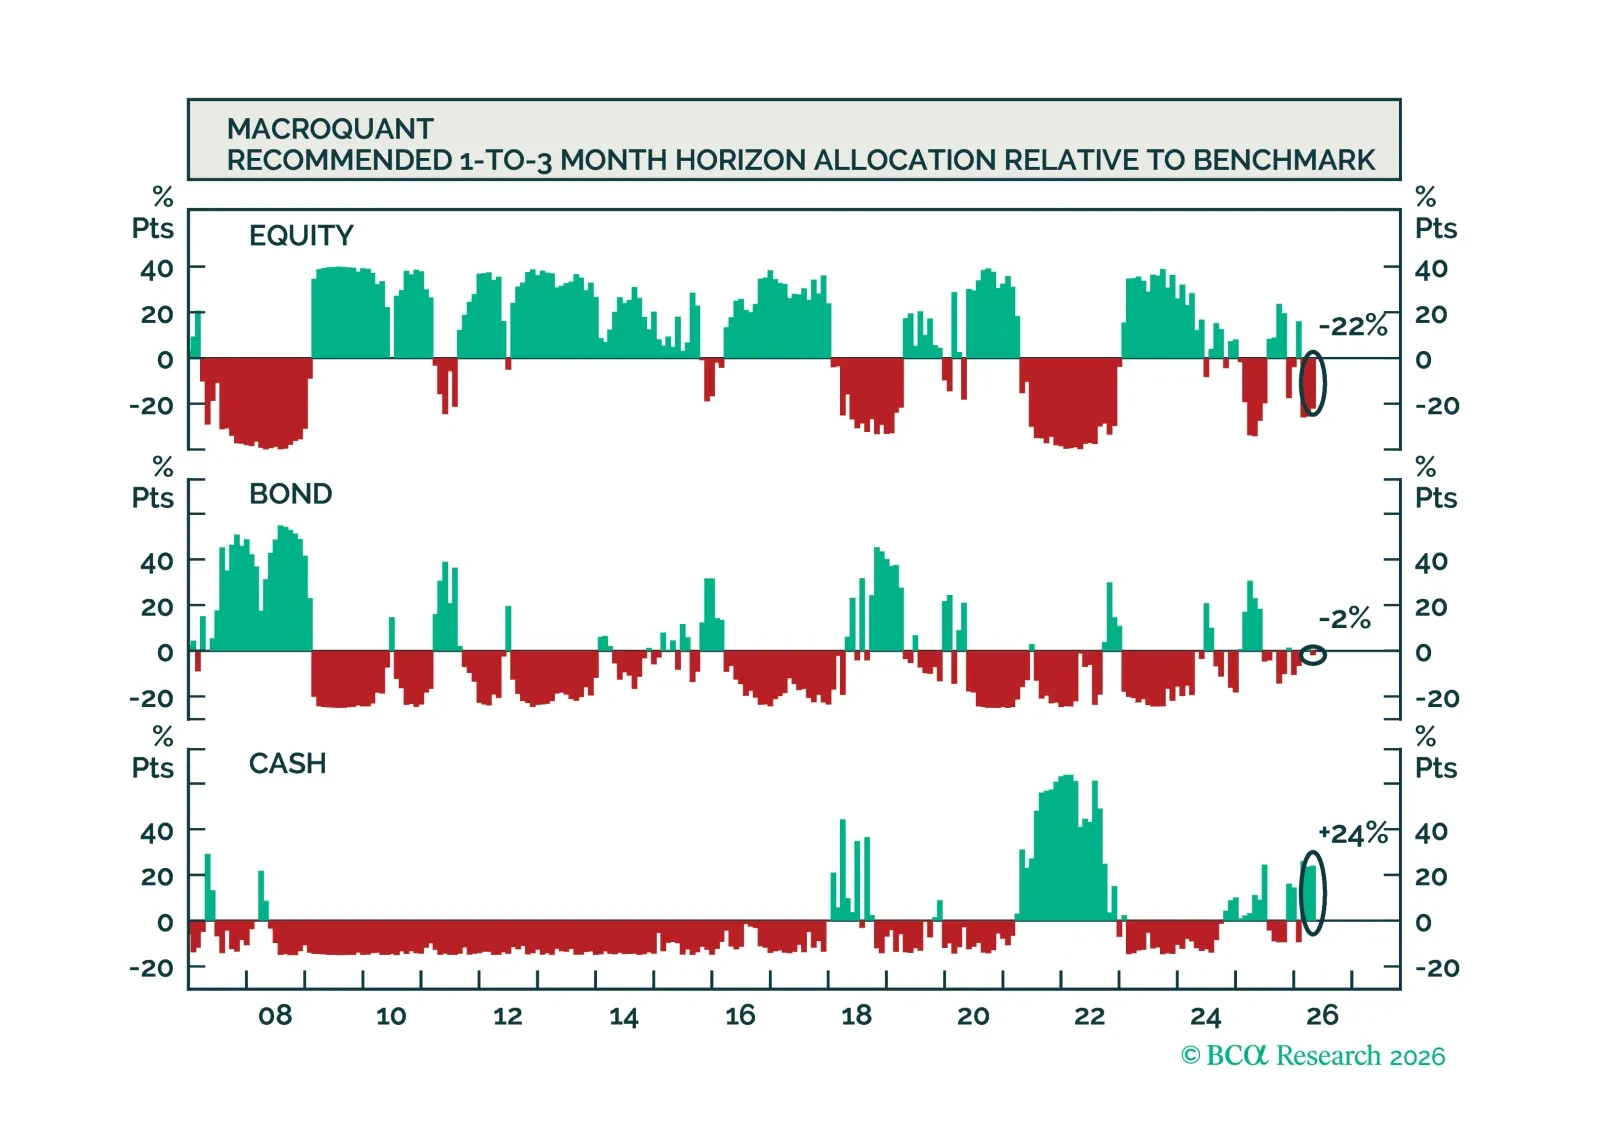
マクロクォントはエクイティに対してわずかにアンダーウェイトのポジションを推奨し、フィクスト・インカム・ポートフォリオではベンチマークより短めのデュレーション姿勢を好み、米ドルに非常に強気で、ゴールドをアンダーウェイトに格下げし、カッパーをオーバーウェイトに格上げし、原油に対しては依然として非常に強気である。
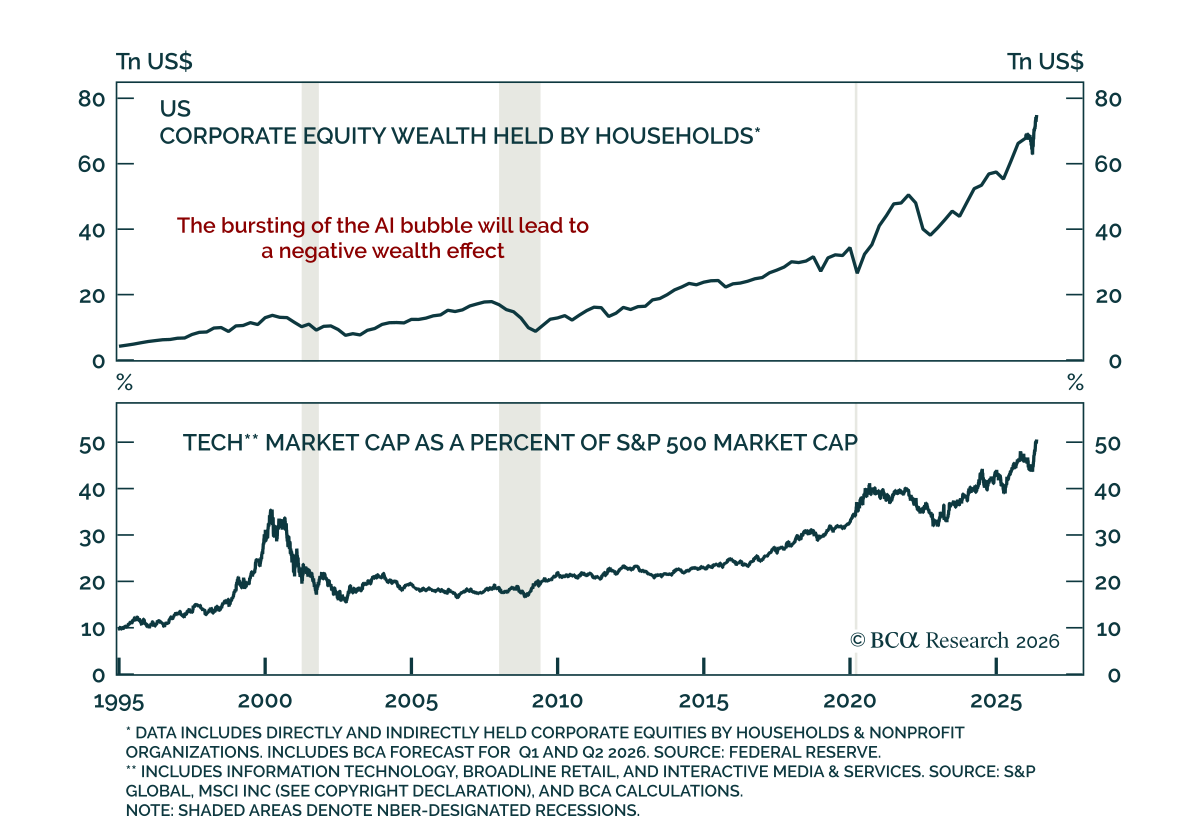
収益バブルのリスク 収益バブルのリスク AIバブルは評価バブルではなく、収益バブルだ。それは景気にとってより危険だ。というのも、反転により過剰設備、投資の弱まり、株価下落、そして著しいマイナスの資産効果を残す可能性があるからだ。当社の今週のチャートは、Peter Berezin、チーフ・グローバル・ストラテジストによるものだ。…
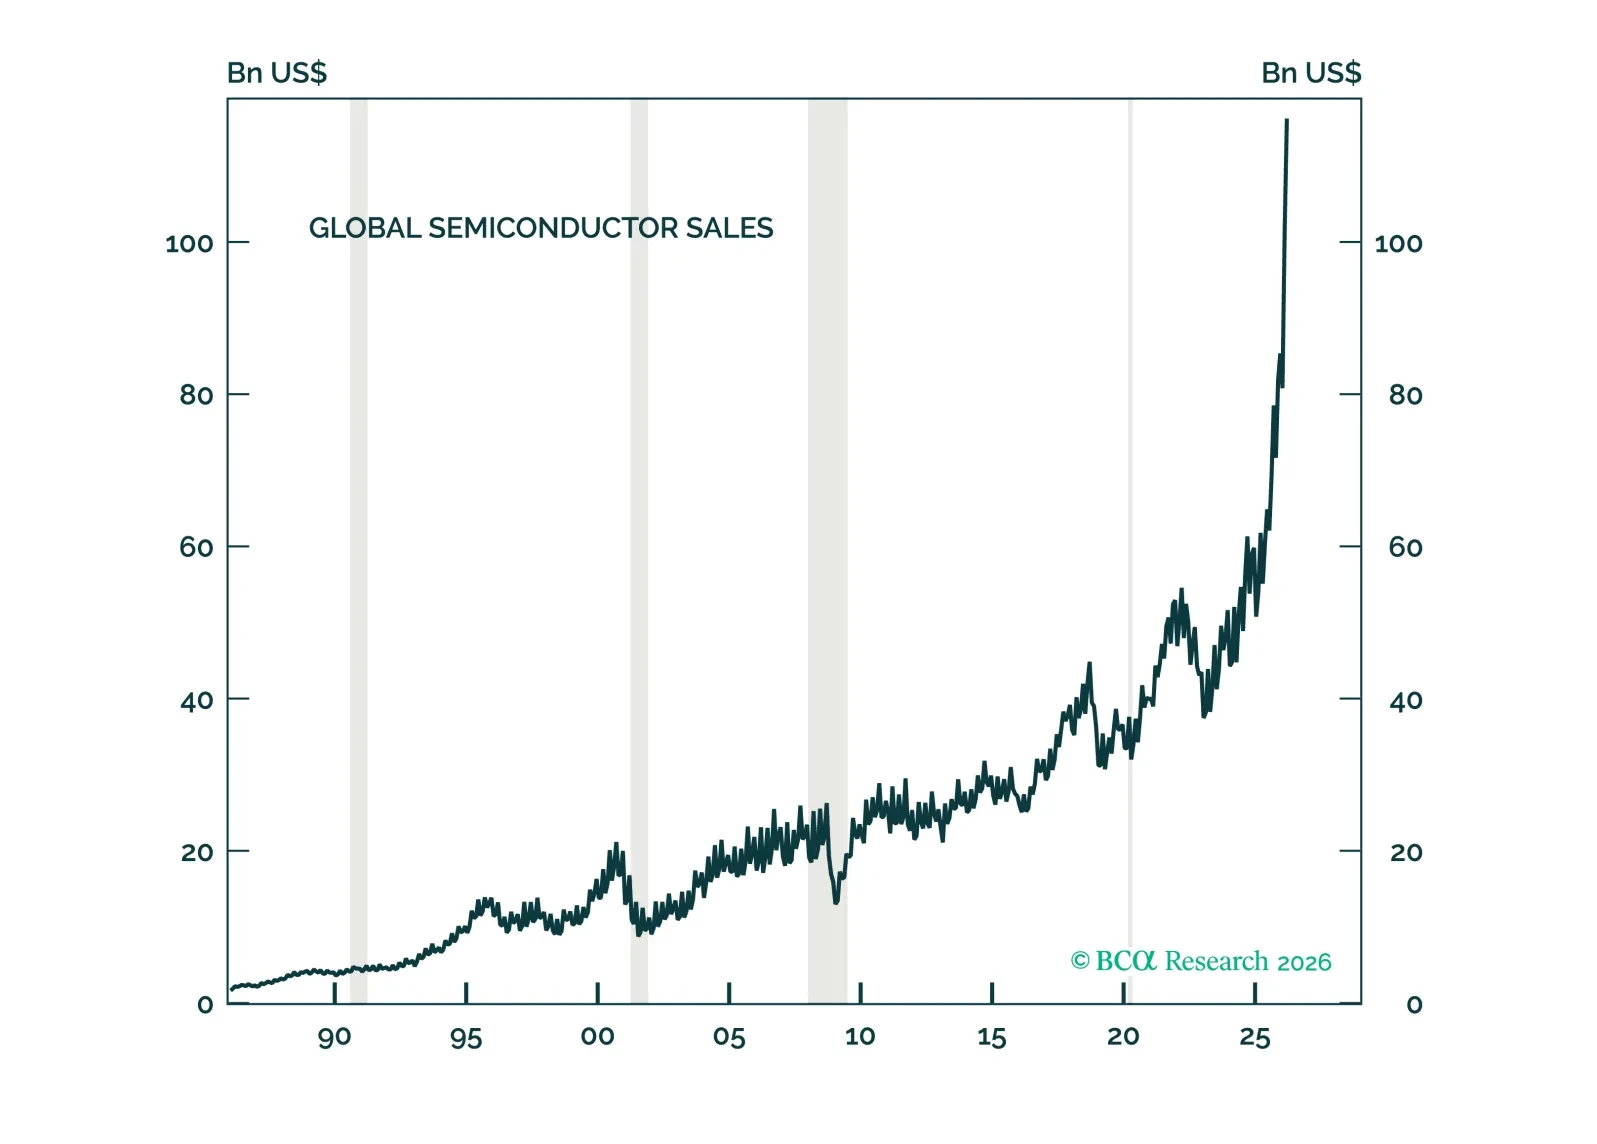
AIバブルは異なるタイプのバブルだ。評価バブルというよりも、主に収益バブルである。すべてのバブルと同様に、AIバブルははじけるだろう。ただし現時点では、当社のAI需要指標はそれが差し迫っていることを示していない。
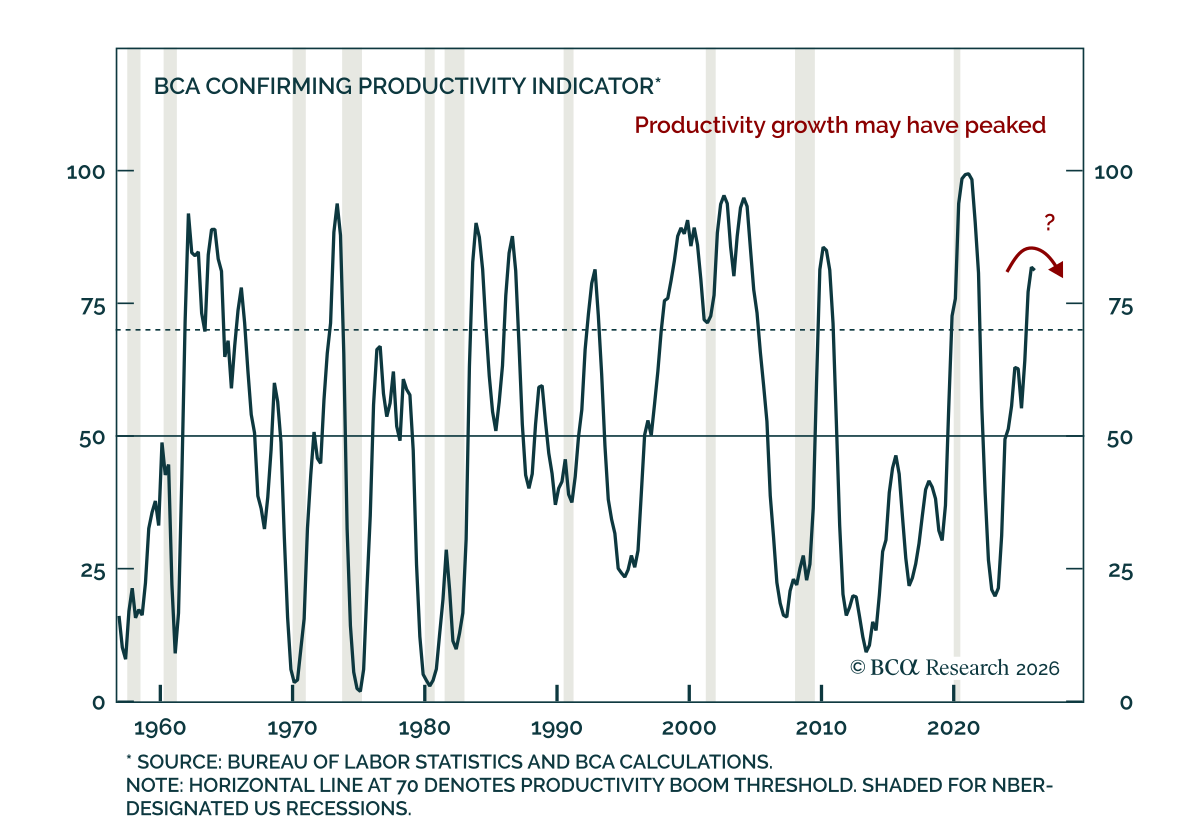
Q1 productivity data do not support the case for a broad, AI-driven productivity boom. We noted last week that US productivity growth in Q1 was lackluster. Our BCA Confirming Productivity Indicator, available on BCA’s new Artificial Intelligence Dashboard,…

Central banks remain on hold amid heightened uncertainty. We rely on BCA’s Central Bank Monitors to assess the current policy stance of major central banks, and highlight the tactical opportunities across bond markets and currencies.
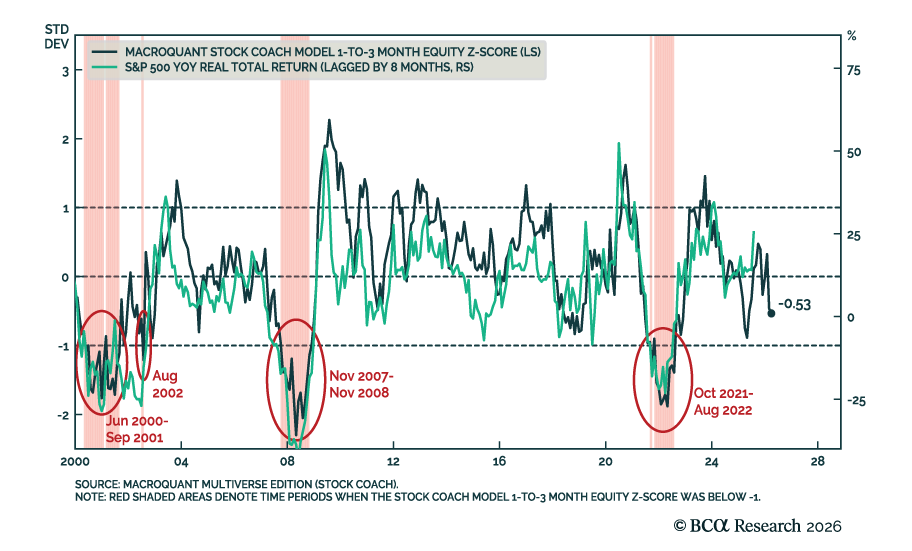
BCAのマクロクォントの株式モデル はやや買われ過ぎだが、まだベアマーケットの瀬戸際にはない。 同モデルの米国株の総合スコアは複数の構成要素で成り立っている:テクニカル(センチメント、ポジショニング、モメンタムを含む)、金融政策と金融環境、経済活動、インフレ、そしてバリュエーション。…