BCA指標/モデル
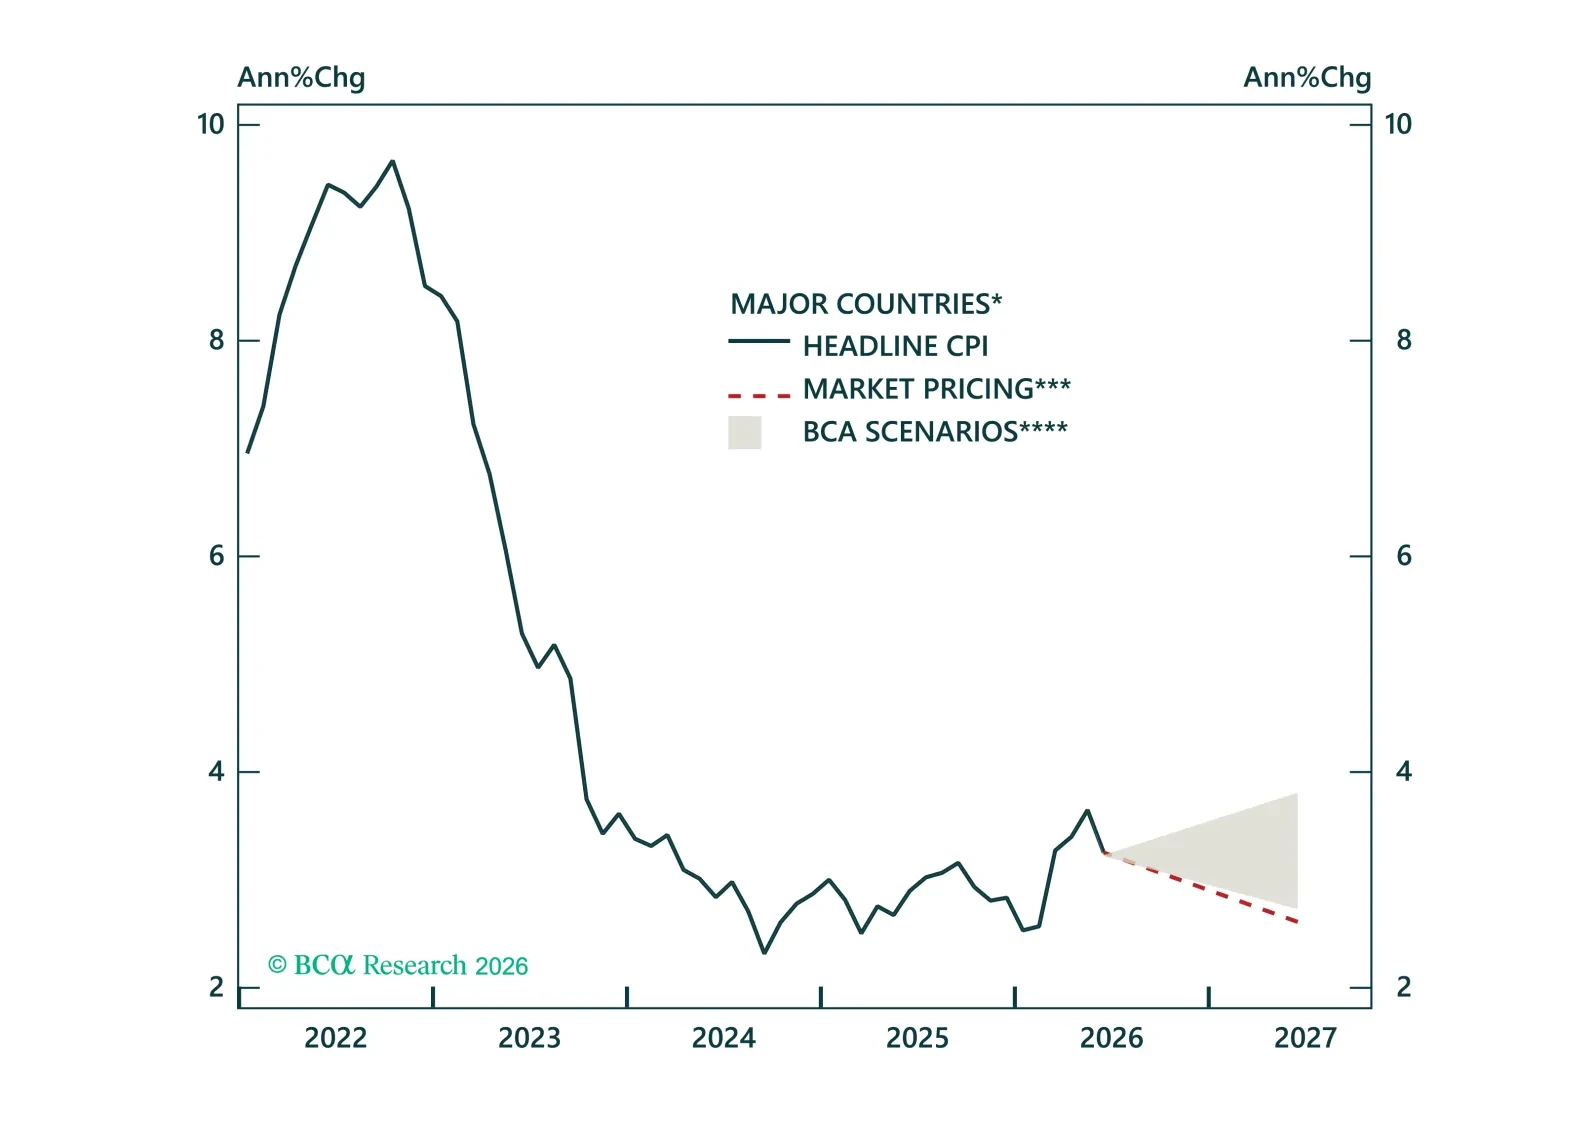
この Strategy Insightでは、中東情勢に伴うエネルギーおよび海運の混乱が世界のインフレ見通しをどのように形成しているかを評価し、物価連動債市場への影響を検討する。また、コアインフレの見通しと、それに伴う中央銀行の政策およびデュレーションのポジショニングへの影響を検討する。
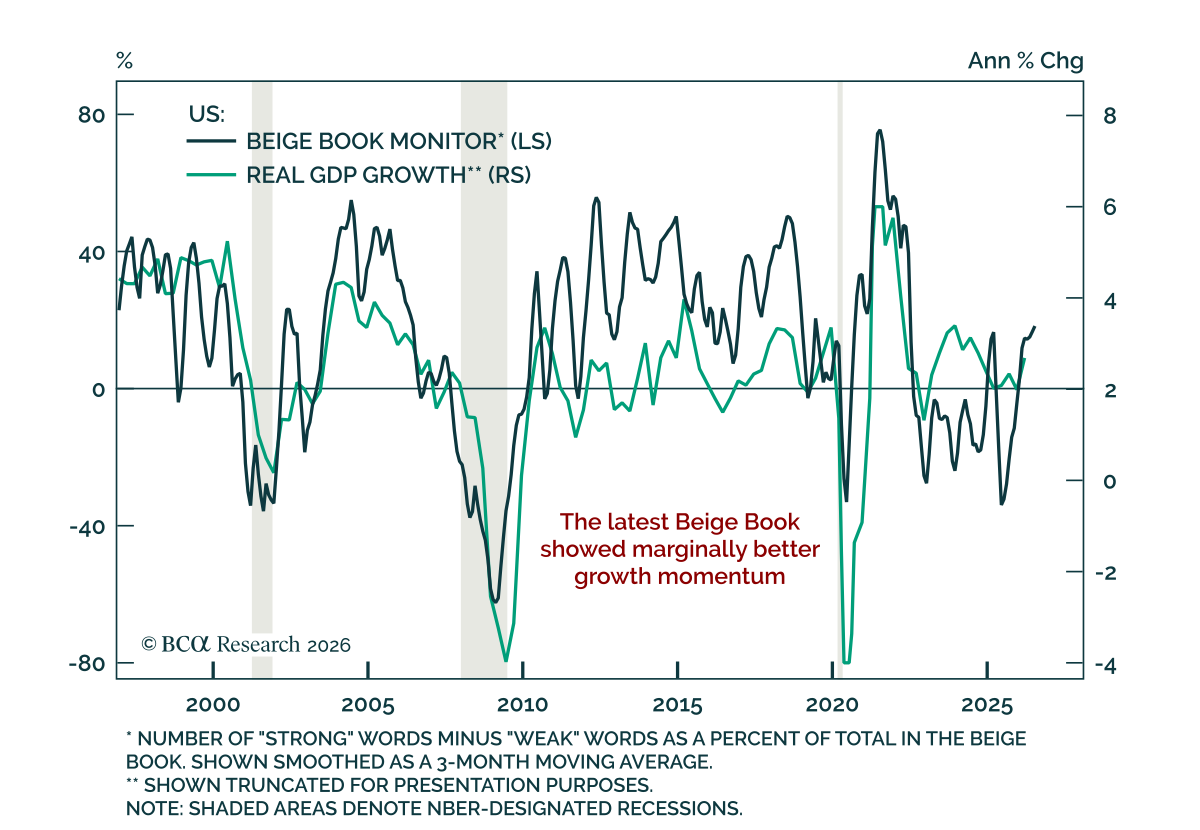
米連邦準備制度理事会(Fed)のベージュブックは、成長モメンタムがやや改善していることを示す一方で、賃金上昇が正常化しており、AIの物価上昇効果は当面は需要主導であることを確認した。増加する地区がわずかから控えめなペースで成長していると報告しており、最近の版が主に活動はほとんど変わらないと記述していたのに対照的である。ベージュブックは、全地区にわたるFedの連絡網を基に経済状況に関する逸話的な証言を収集している。…
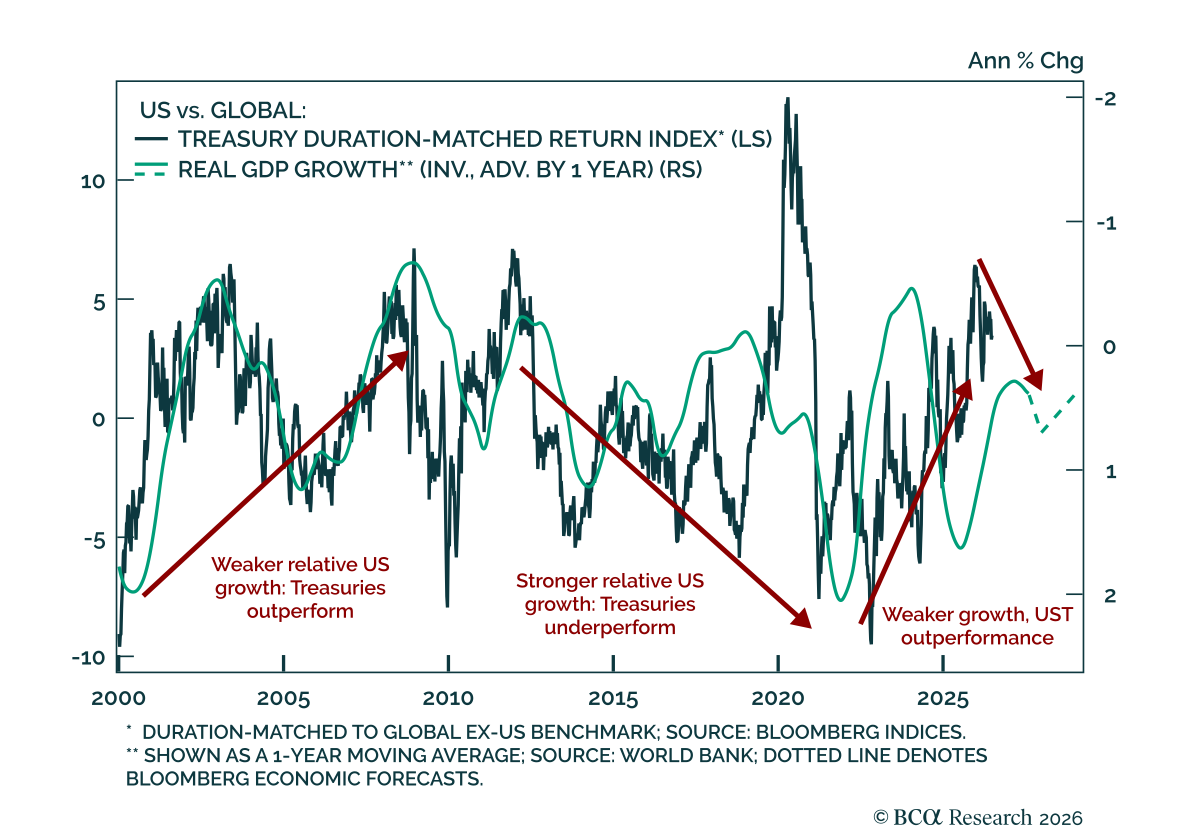
当社の Global Fixed Income strategists は、米国債が他の主要国の国債市場に対してパフォーマンスで劣後すると予想している。 デュレーションをベンチマークで維持しつつ、米国債と日本国債をアンダーウェイトし、英国、ドイツ、カナダ国債をオーバーウェイトすることを推奨している。中央銀行は据え置きの姿勢を維持すると見込まれ、それによりタカ派的な政策織り込みは後退し、金利のボラティリティは低水準にとどまるだろう。…
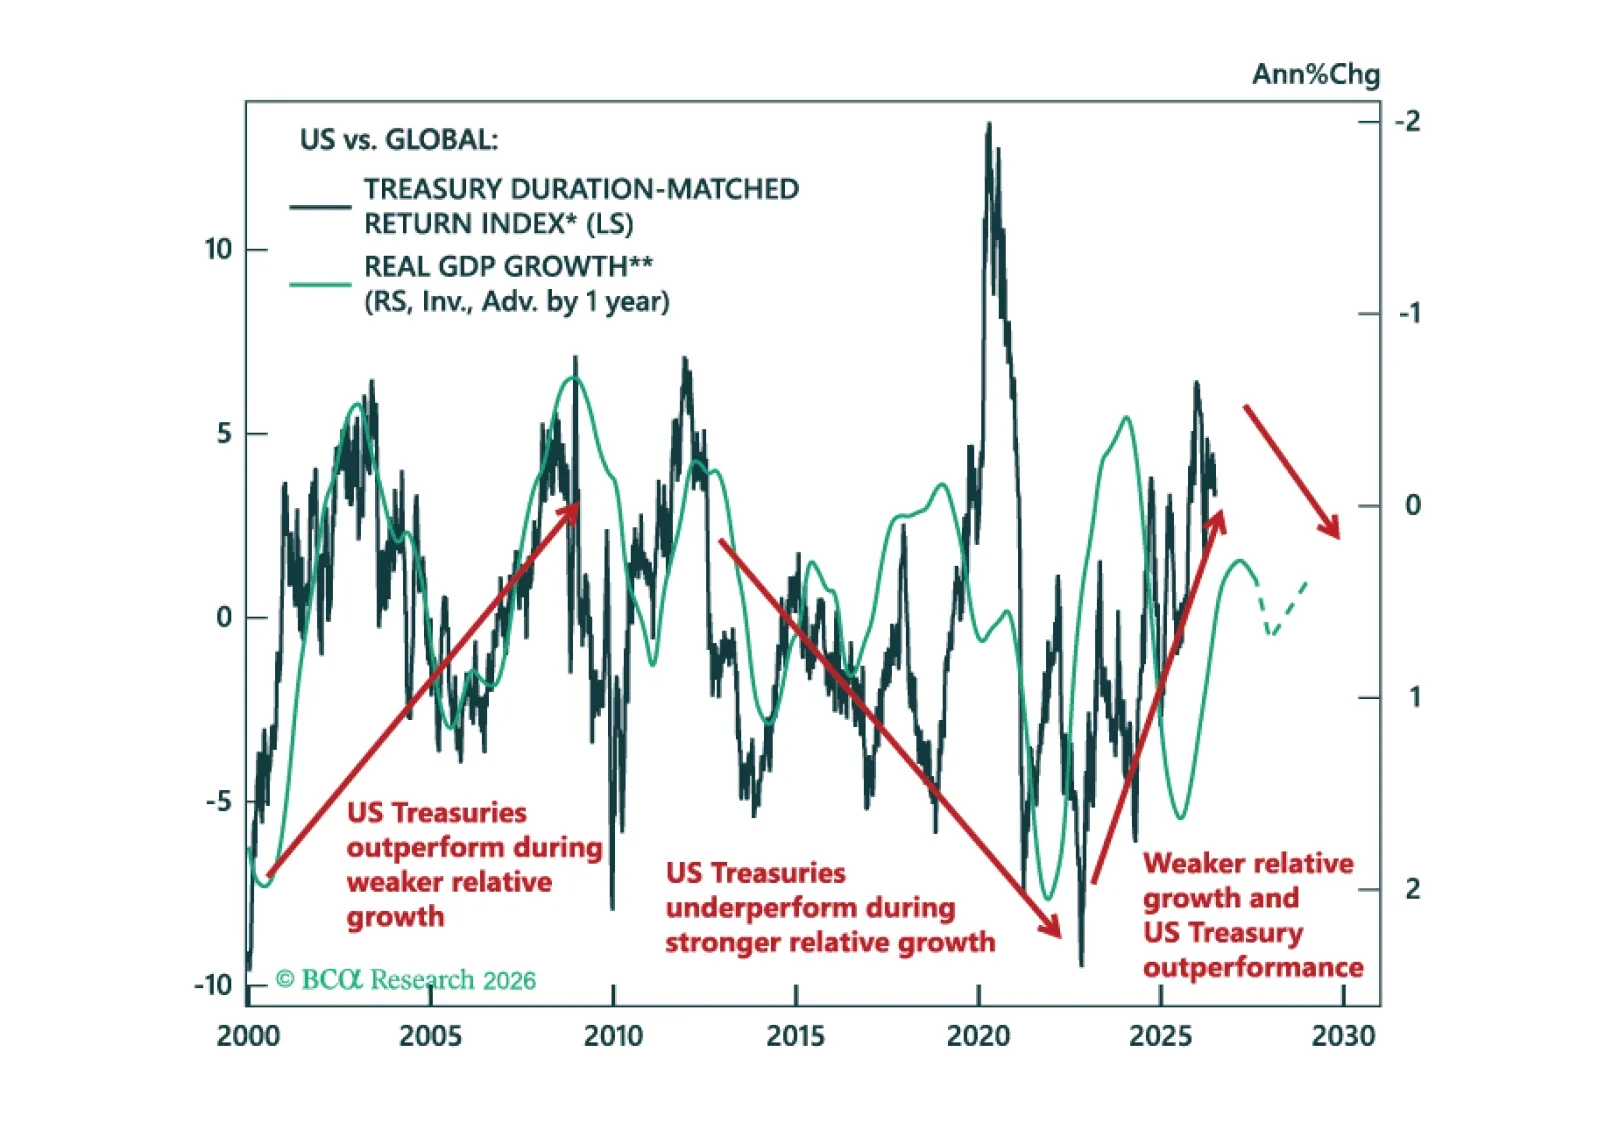
当社はQ2のModel Bond Portfolioのパフォーマンスを振り返り、債券市場が米国・イラン紛争を越えて進む中で先を見据える。紛争は実力行使の均衡を見つけつつある。バリュエーションと成長率差は米国債のアウトパフォーム継続に不利に動いている。
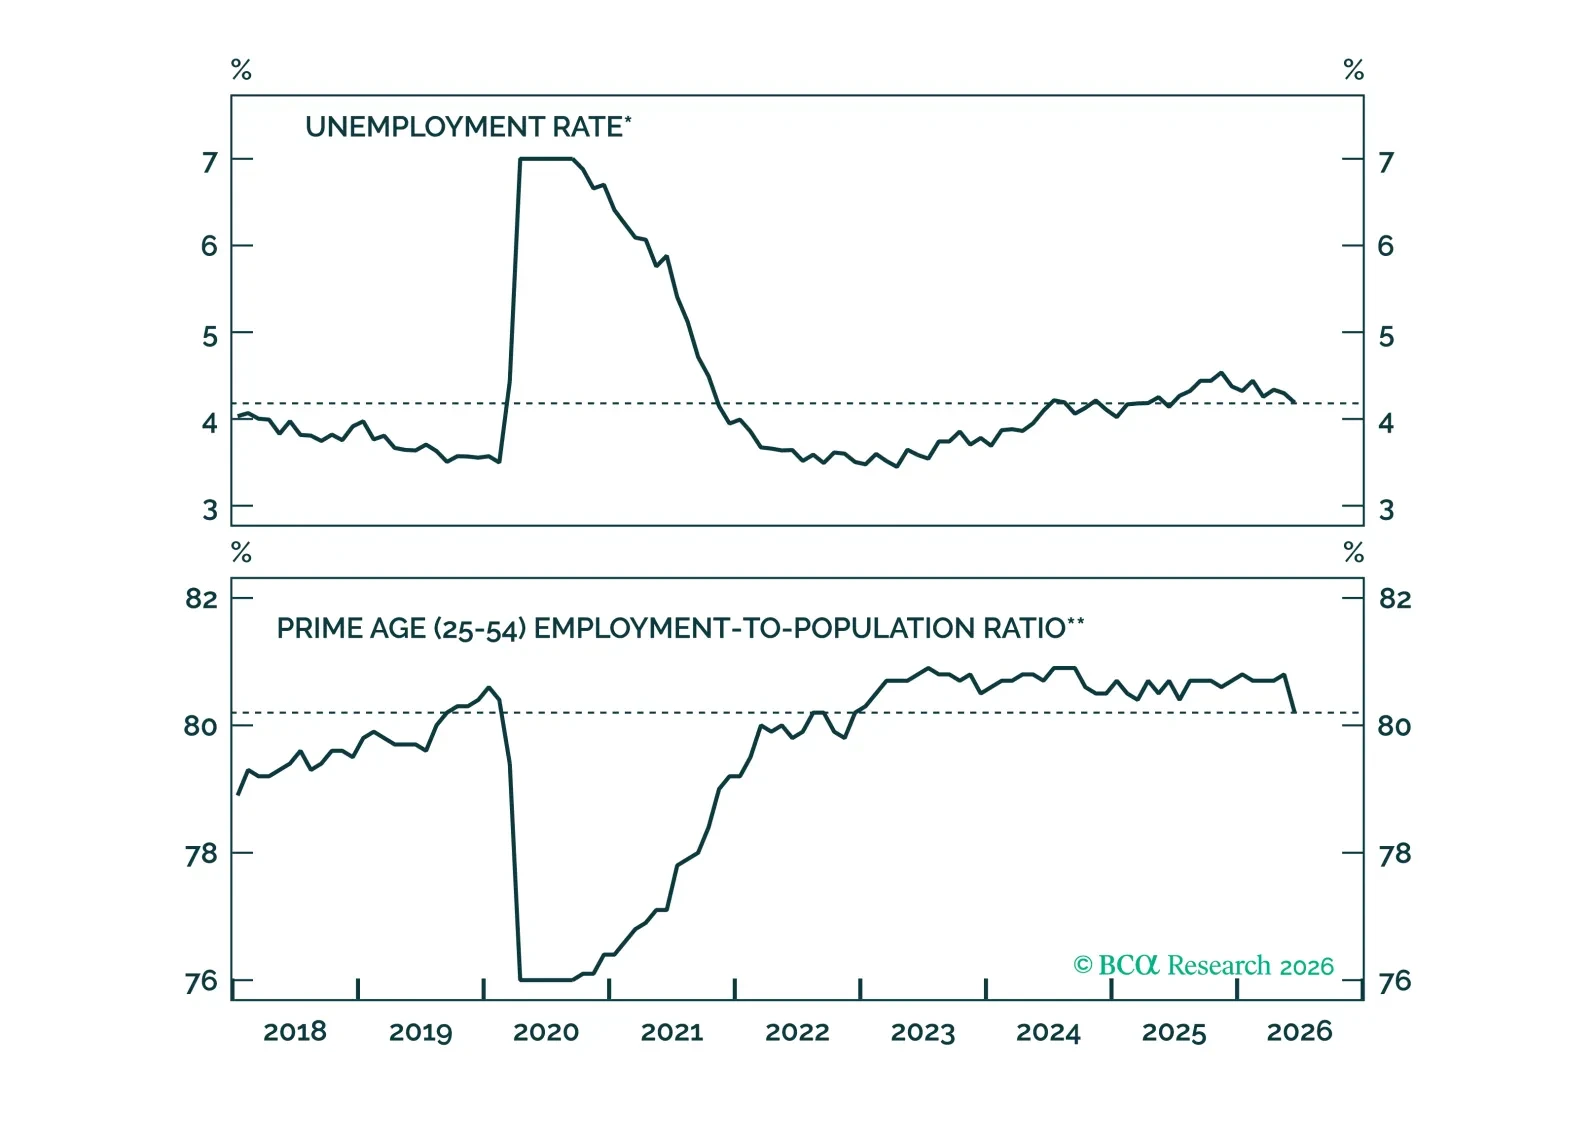
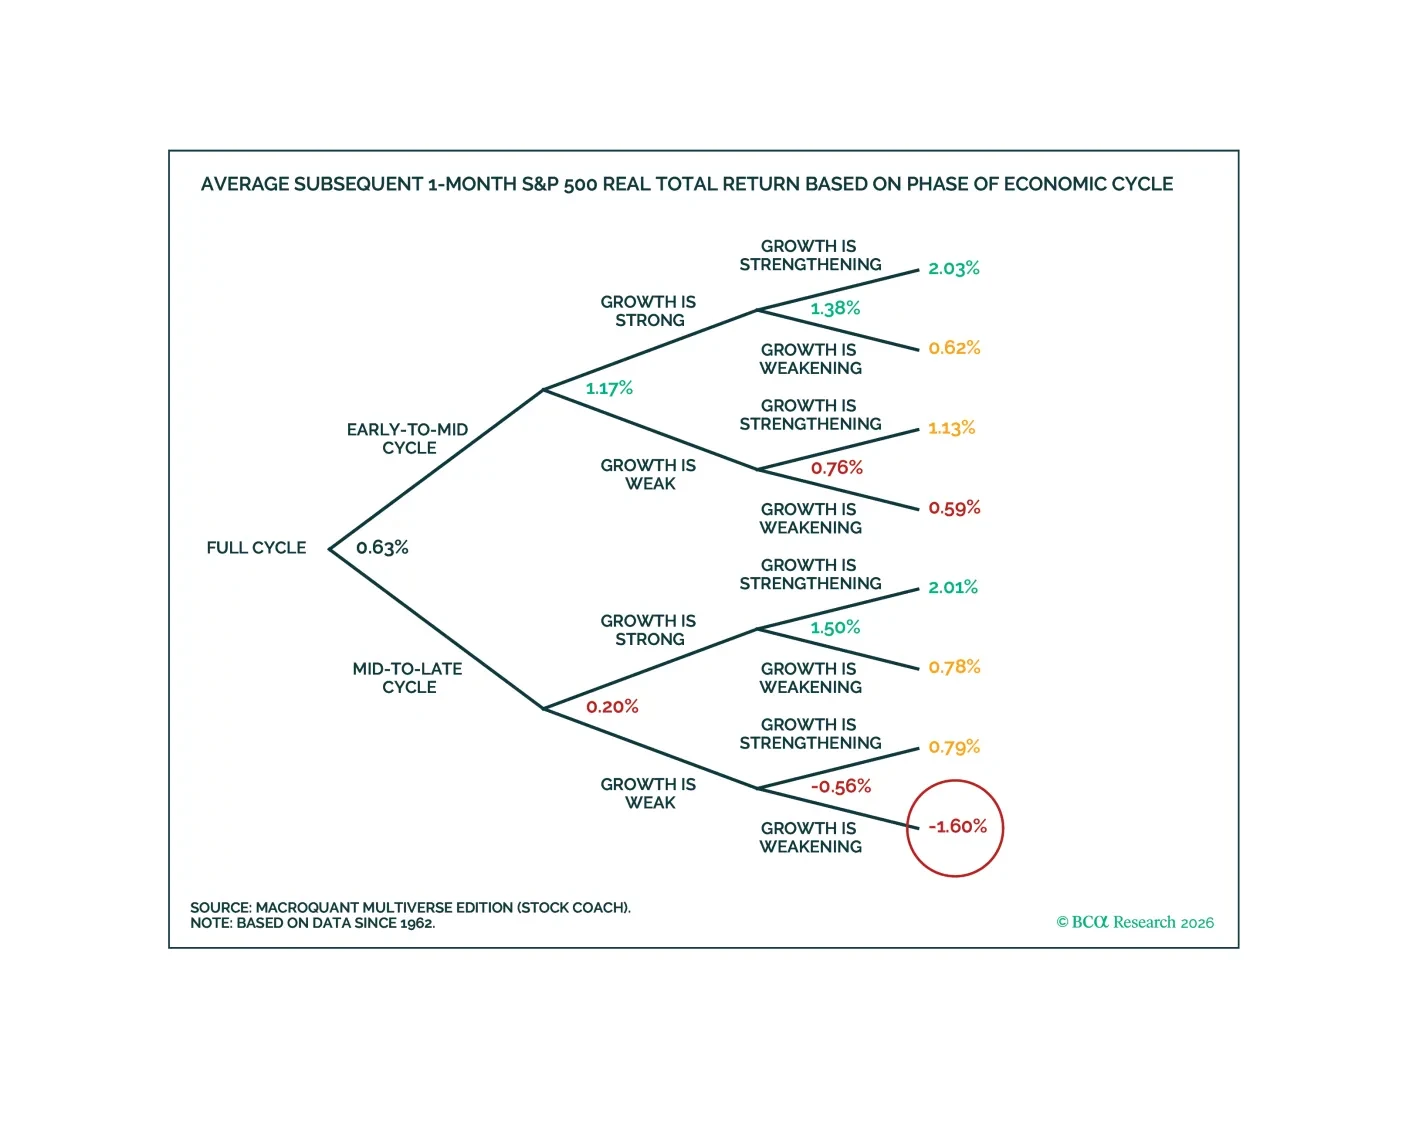
MacroQuantは株式をアンダーウェイトし、債券ポートフォリオではベンチマークのデュレーション姿勢を取ることを推奨する。モデルは米ドルに非常に強気で、金には弱気、銅は中立、原油には強気である。
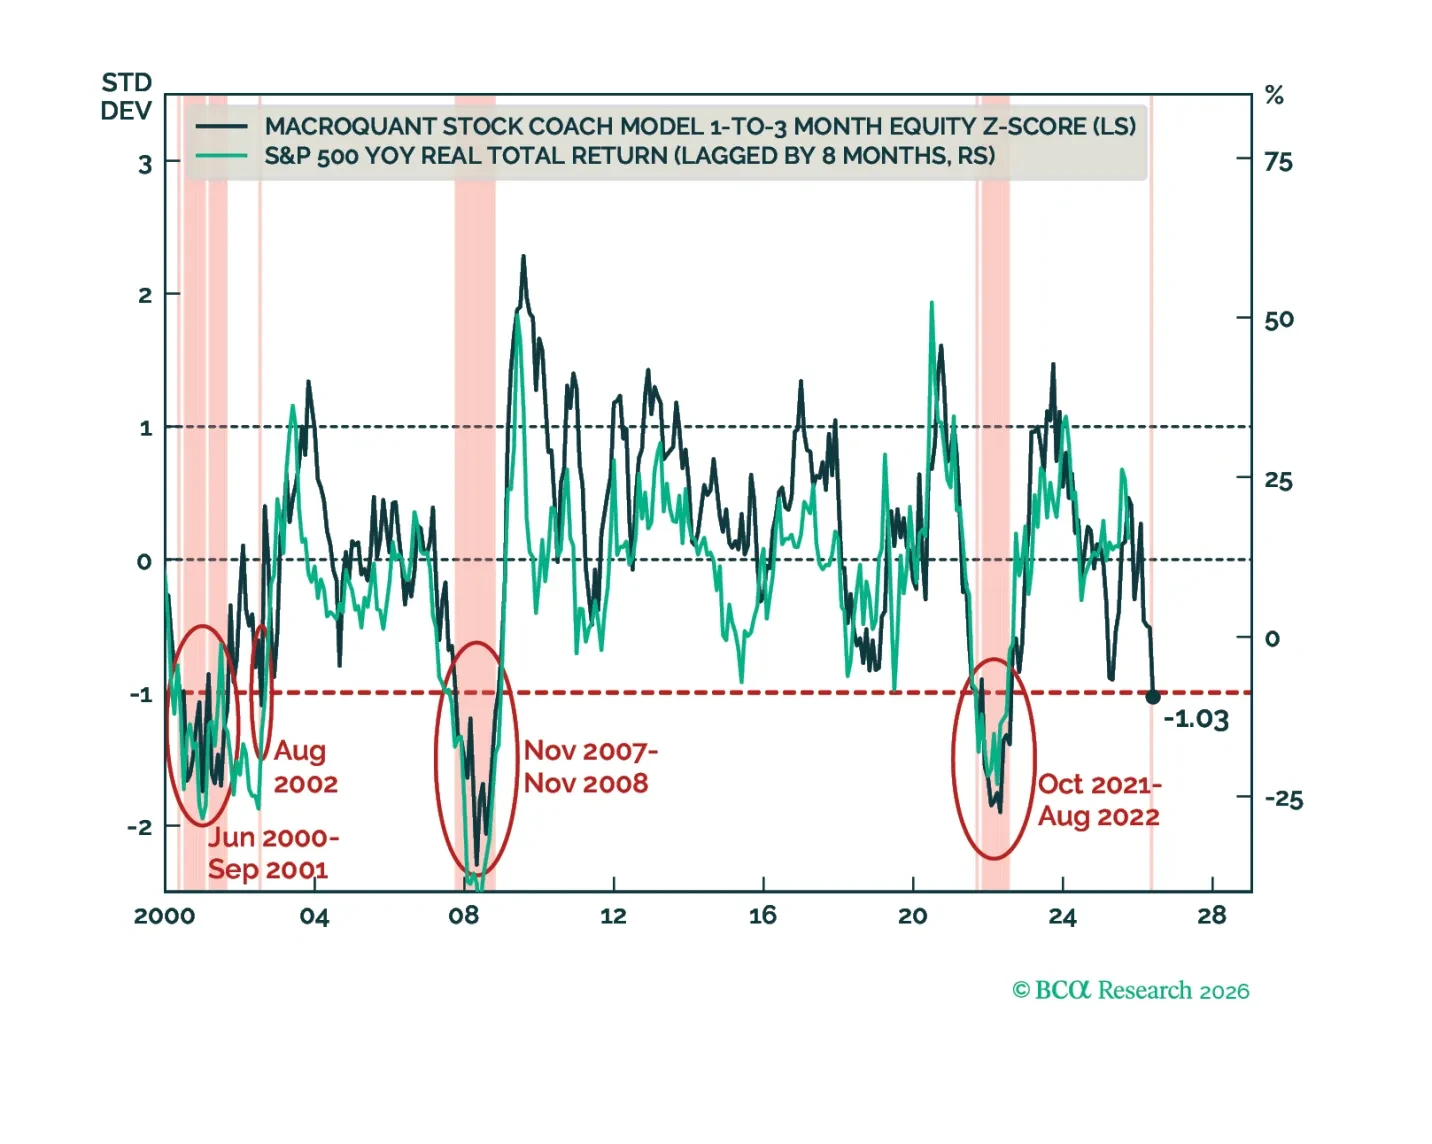
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
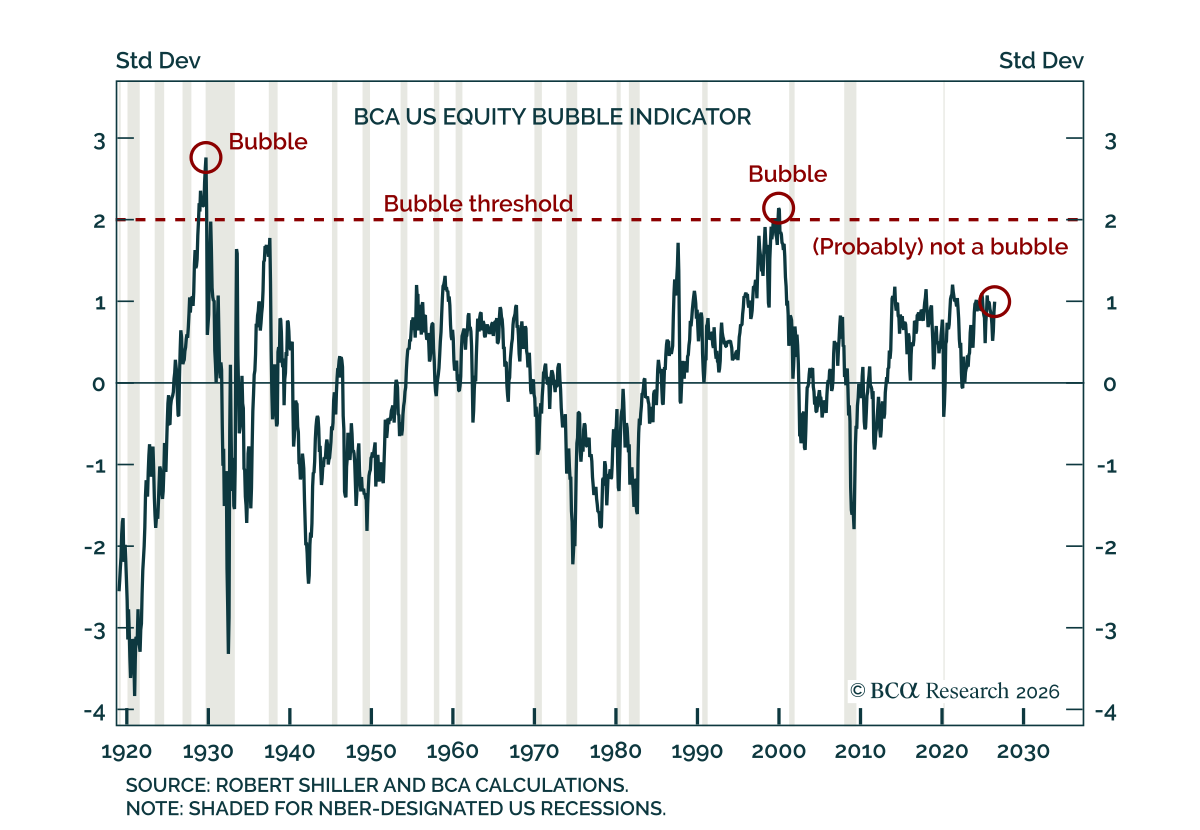
米国株式市場はバブルにあるのか? 米国株式市場はバブルにあるのか? 当社の bubble indicator に基づくと、米国株式市場は現時点でバブルではない。 3月30日以降のナスダックの急激な26%上昇は、米国株がバブル領域にあるという懸念を一層助長している。しかしながら、局面は過熱しているものの、当社の指標は過去の米国株バブルを区切ってきた+2標準偏差の閾値を下回っている。…
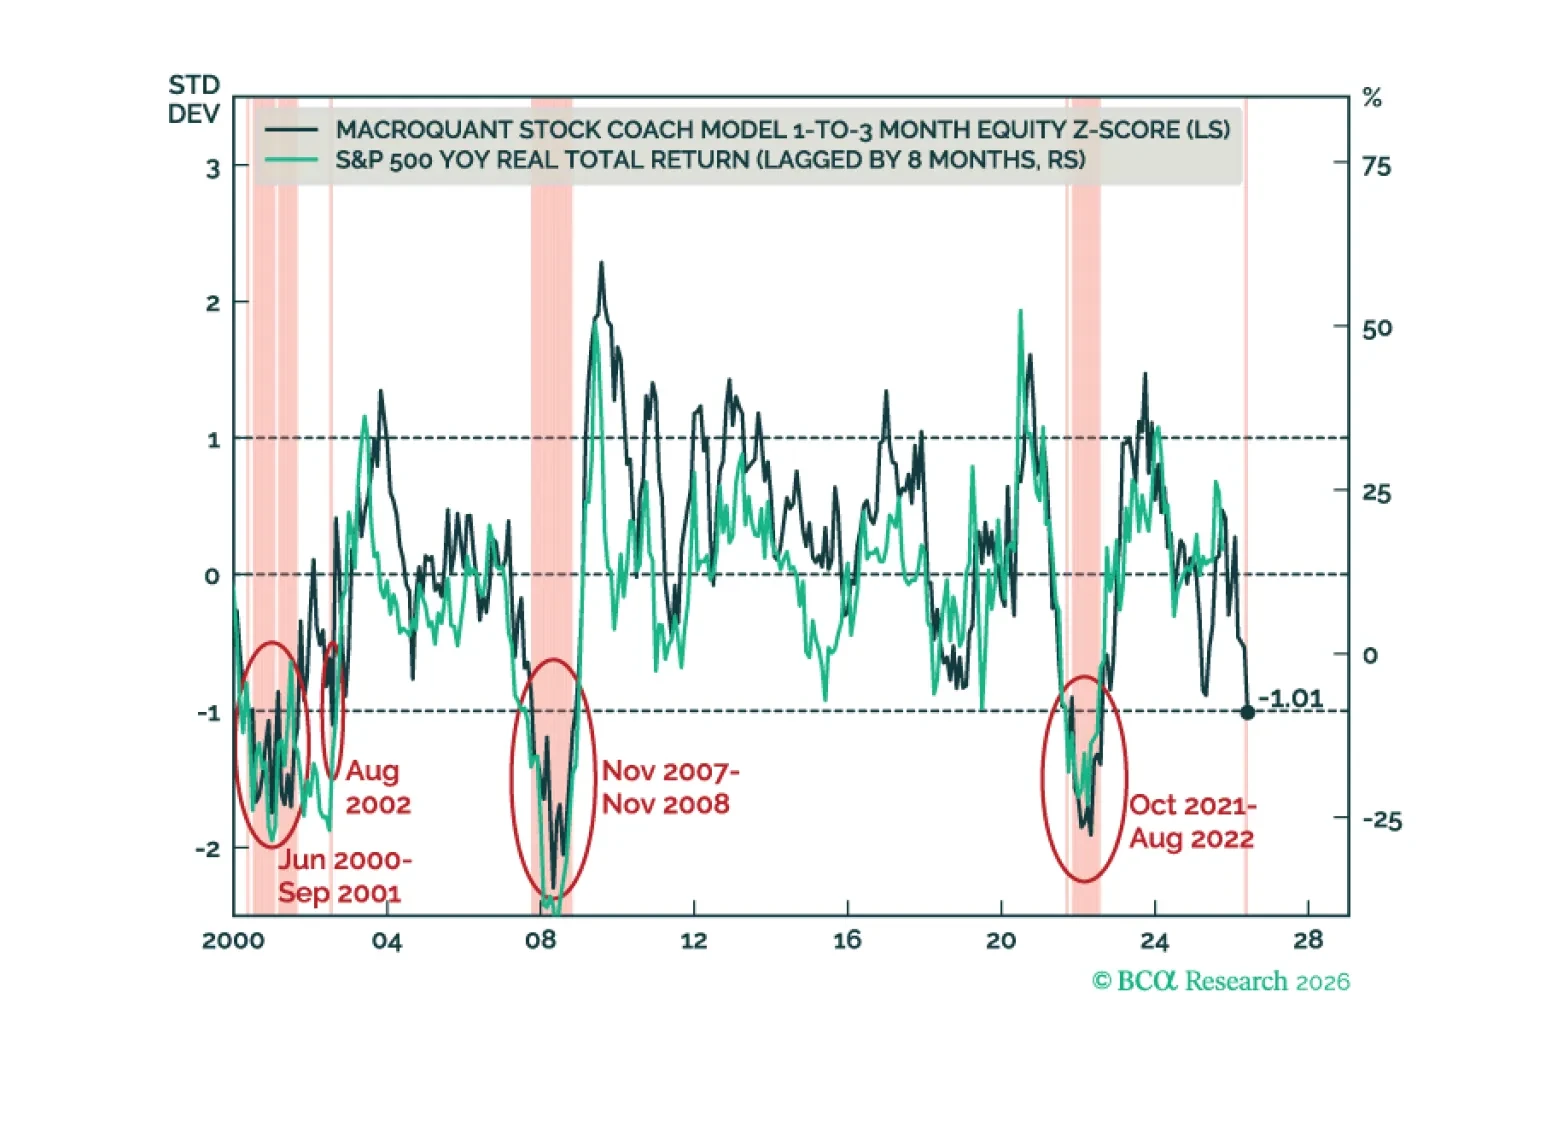
金曜日、MacroQuant エクイティのzスコアは-1.01まで低下し、過去に弱気相場としばしば一致していた臨界値である-1を下回りました。それを踏まえ、本日、株式を3カ月および12カ月の見通しの両方でややアンダーウェイトに格下げします。
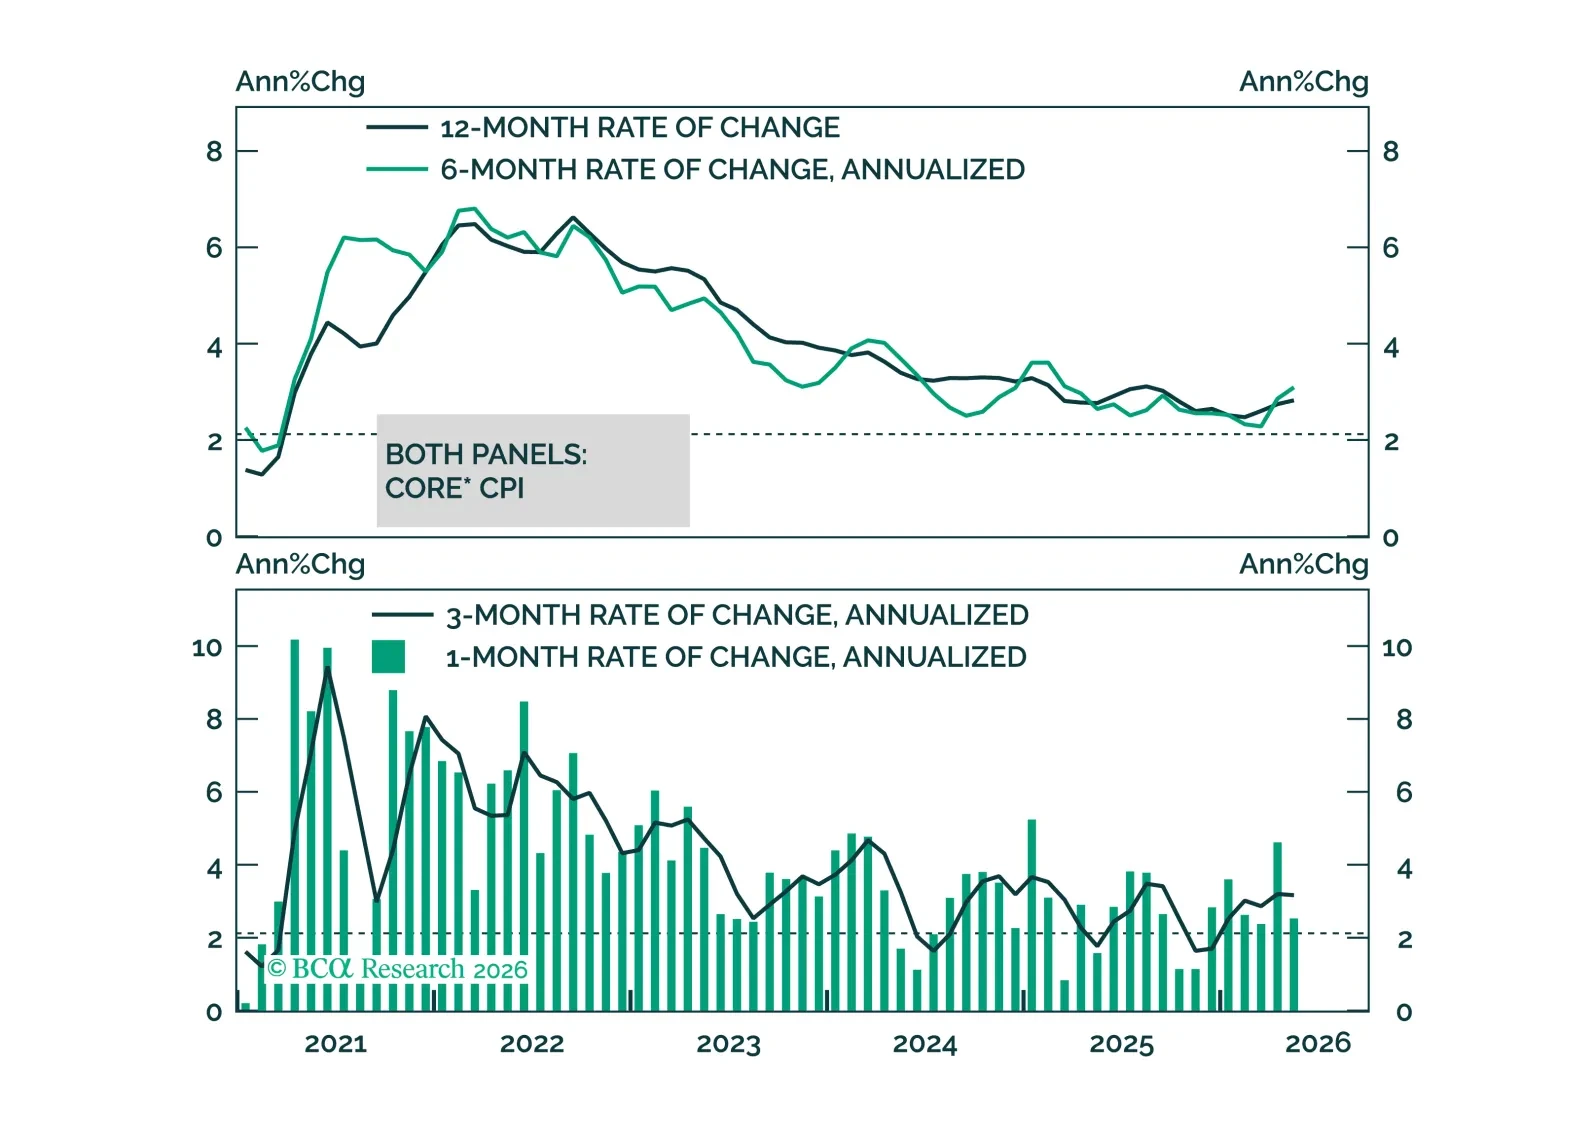
May CPI data show no evidence of passthrough from energy prices to core inflation. This will keep the Fed on hold for the time being.