銀行
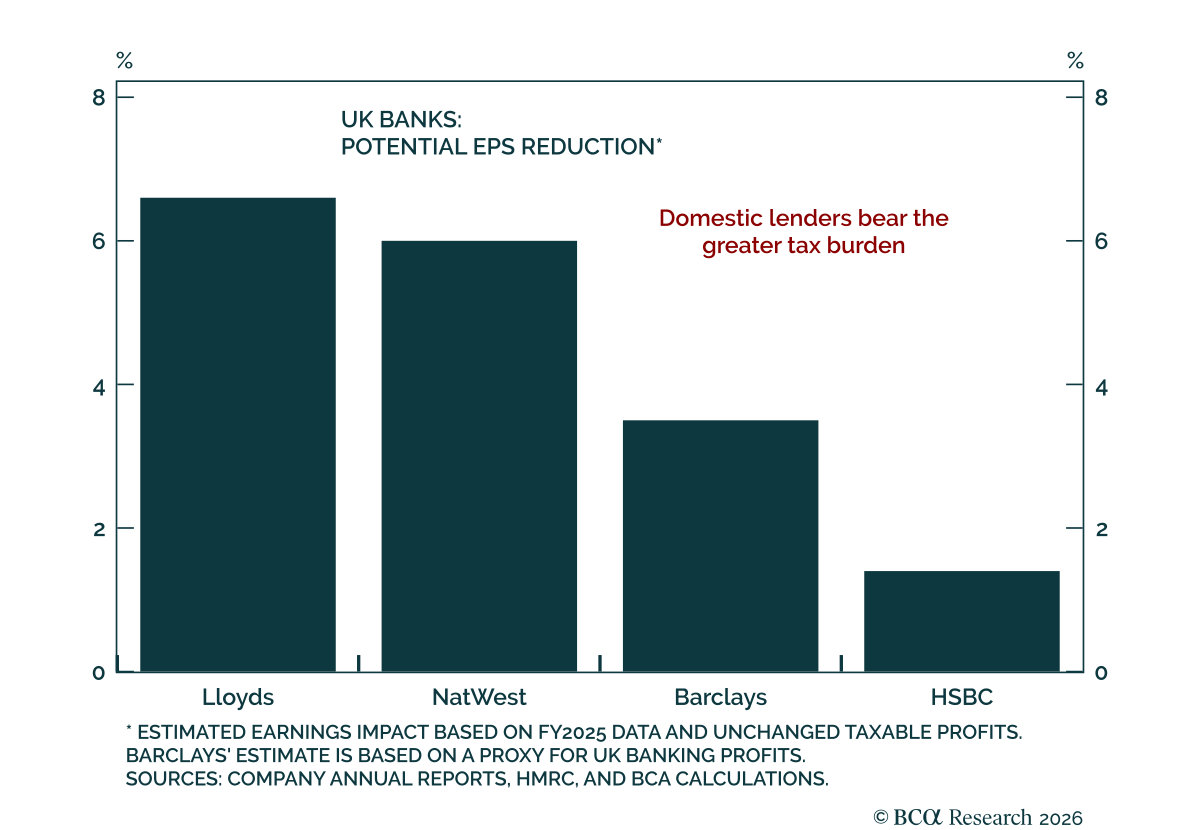
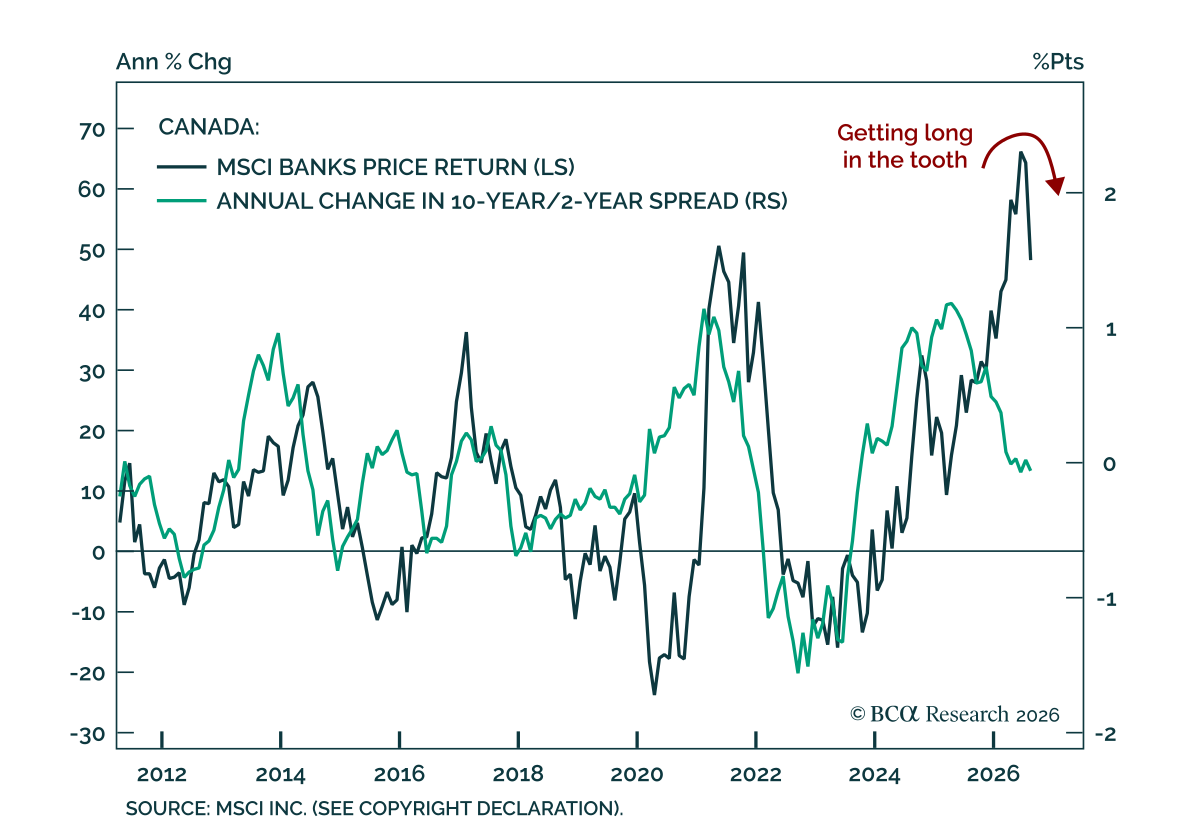
カナダの銀行株は割高感の高まり、住宅市場の弱まり、利回り曲線からの支援の後退が下方リスクを増大させており、調整が遅れている。2年/10年スプレッドの急勾配化が止まったにもかかわらず銀行株は上昇を続け、利回り曲線との長年の連動関係が断絶している。というのも、利回り曲線が急勾配であることは一般に利ざやを支えるからである。…
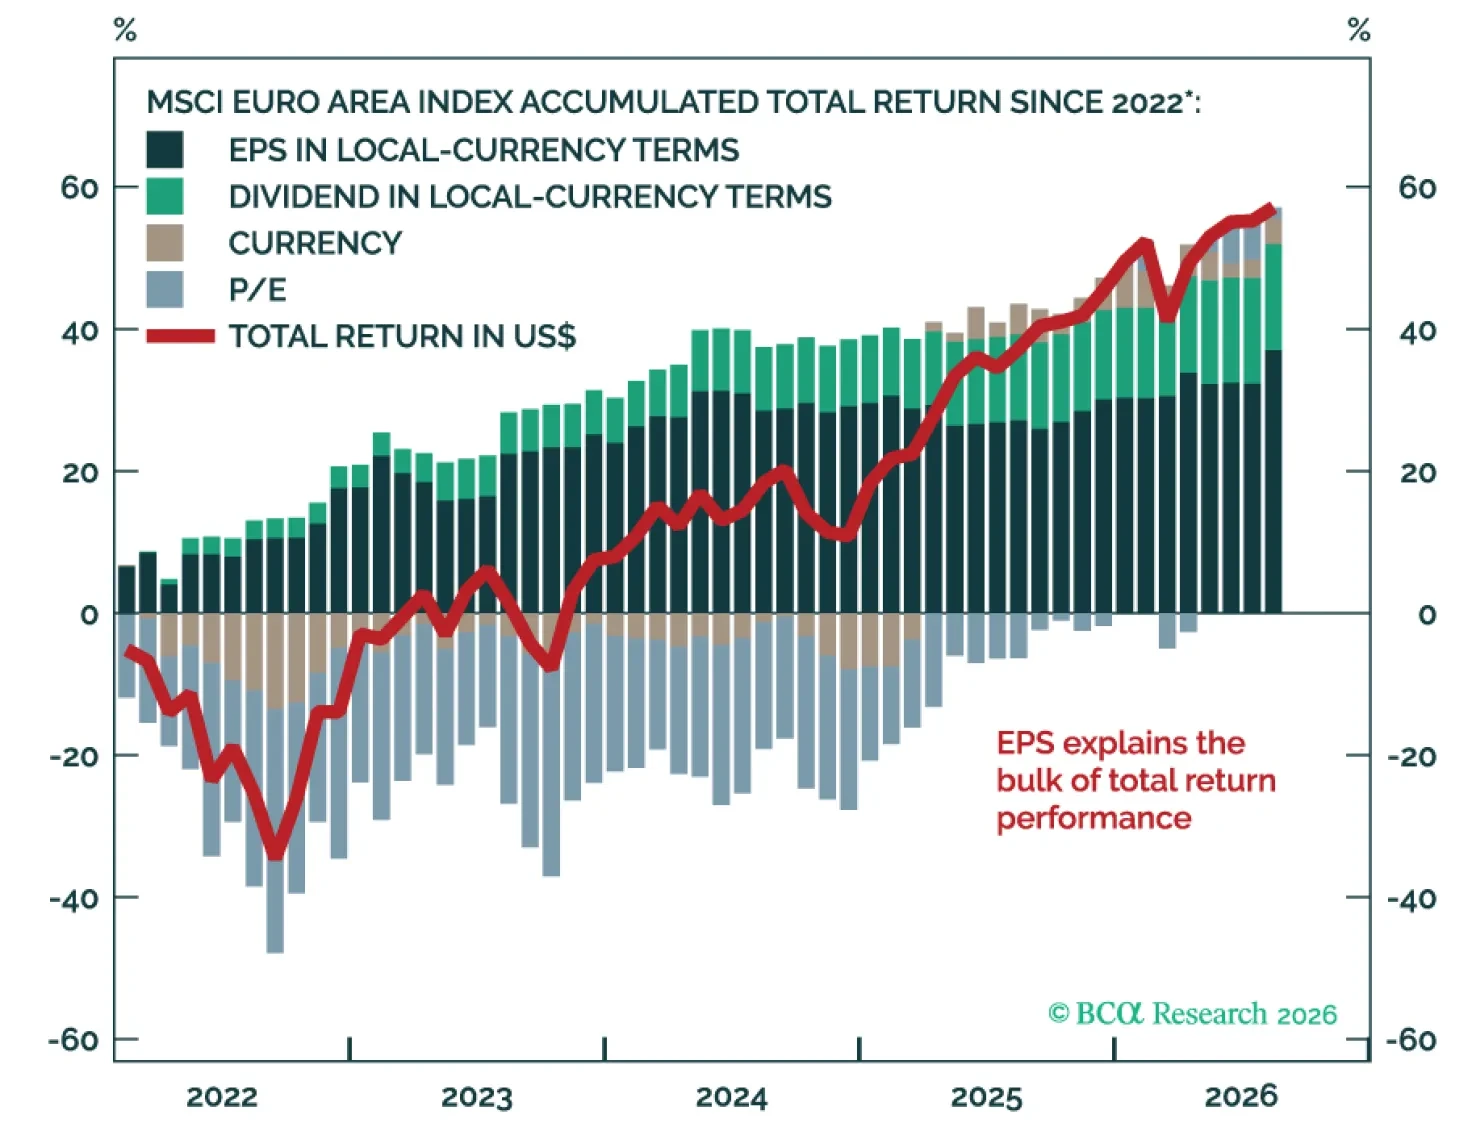
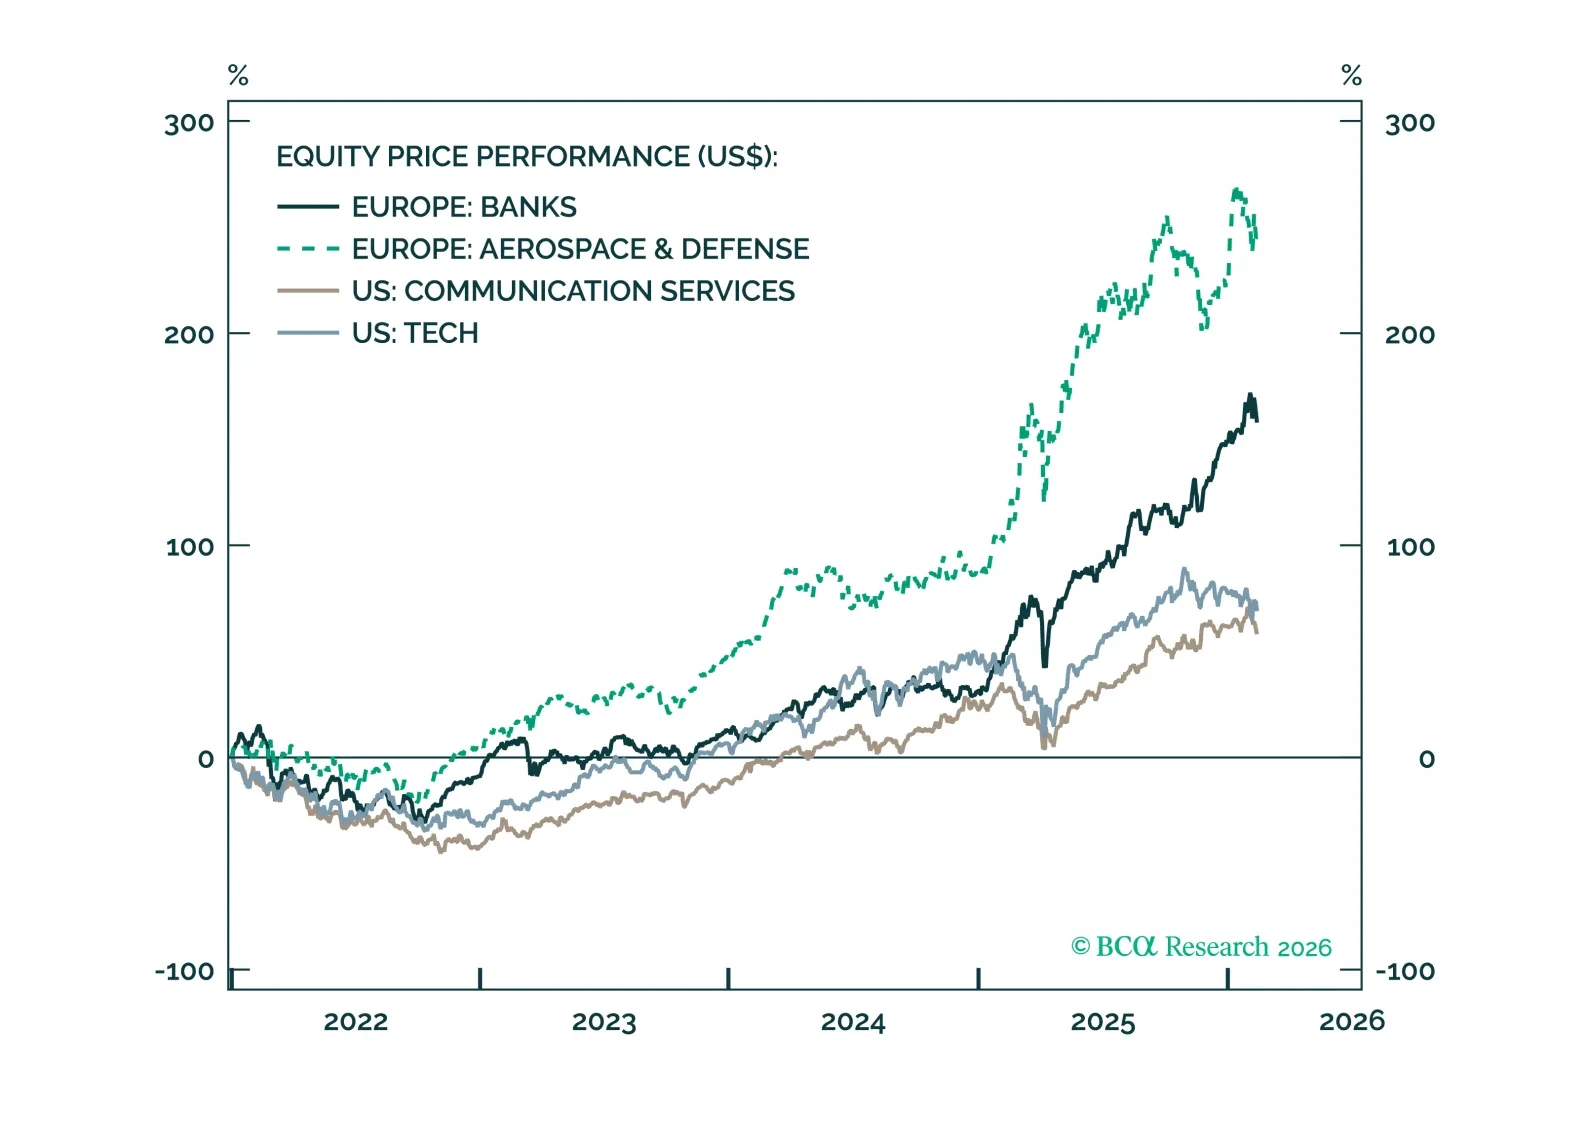
短期的な見通しは欧州の銀行株と防衛関連エクイティにとって弱含みです。銀行をニュートラルに格下げし、防衛関連エクイティは「噂で売って、ニュースで買う」パターンで取引されると引き続き予想します。
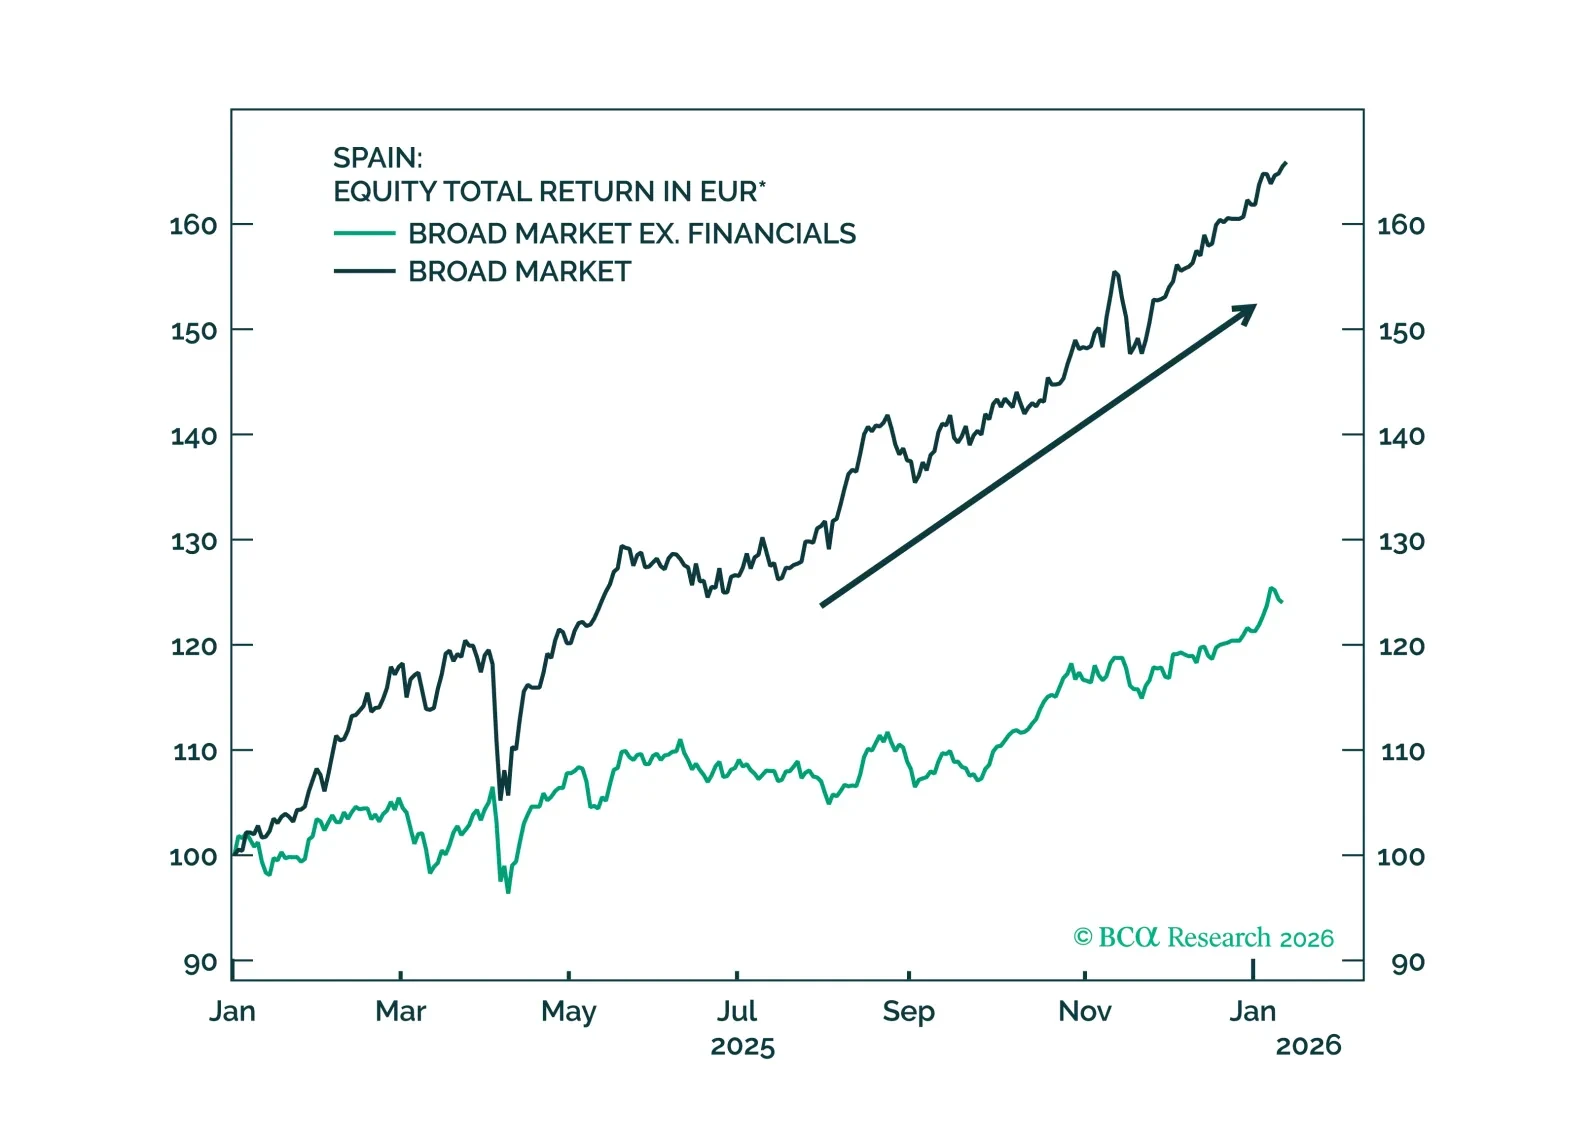
スペインの株式および債券のアウトパフォーマンスは、実質的なファンダメンタルズの改善を反映しています:不良債権の減少、収益性の向上、そして持続的な利益の上方修正。ラリーにもかかわらず、バリュエーションは依然として割安です。生産性は構造的なリスクの鍵ですが、短期的なファンダメンタルズは引き続き上振れのサプライズを示しています。
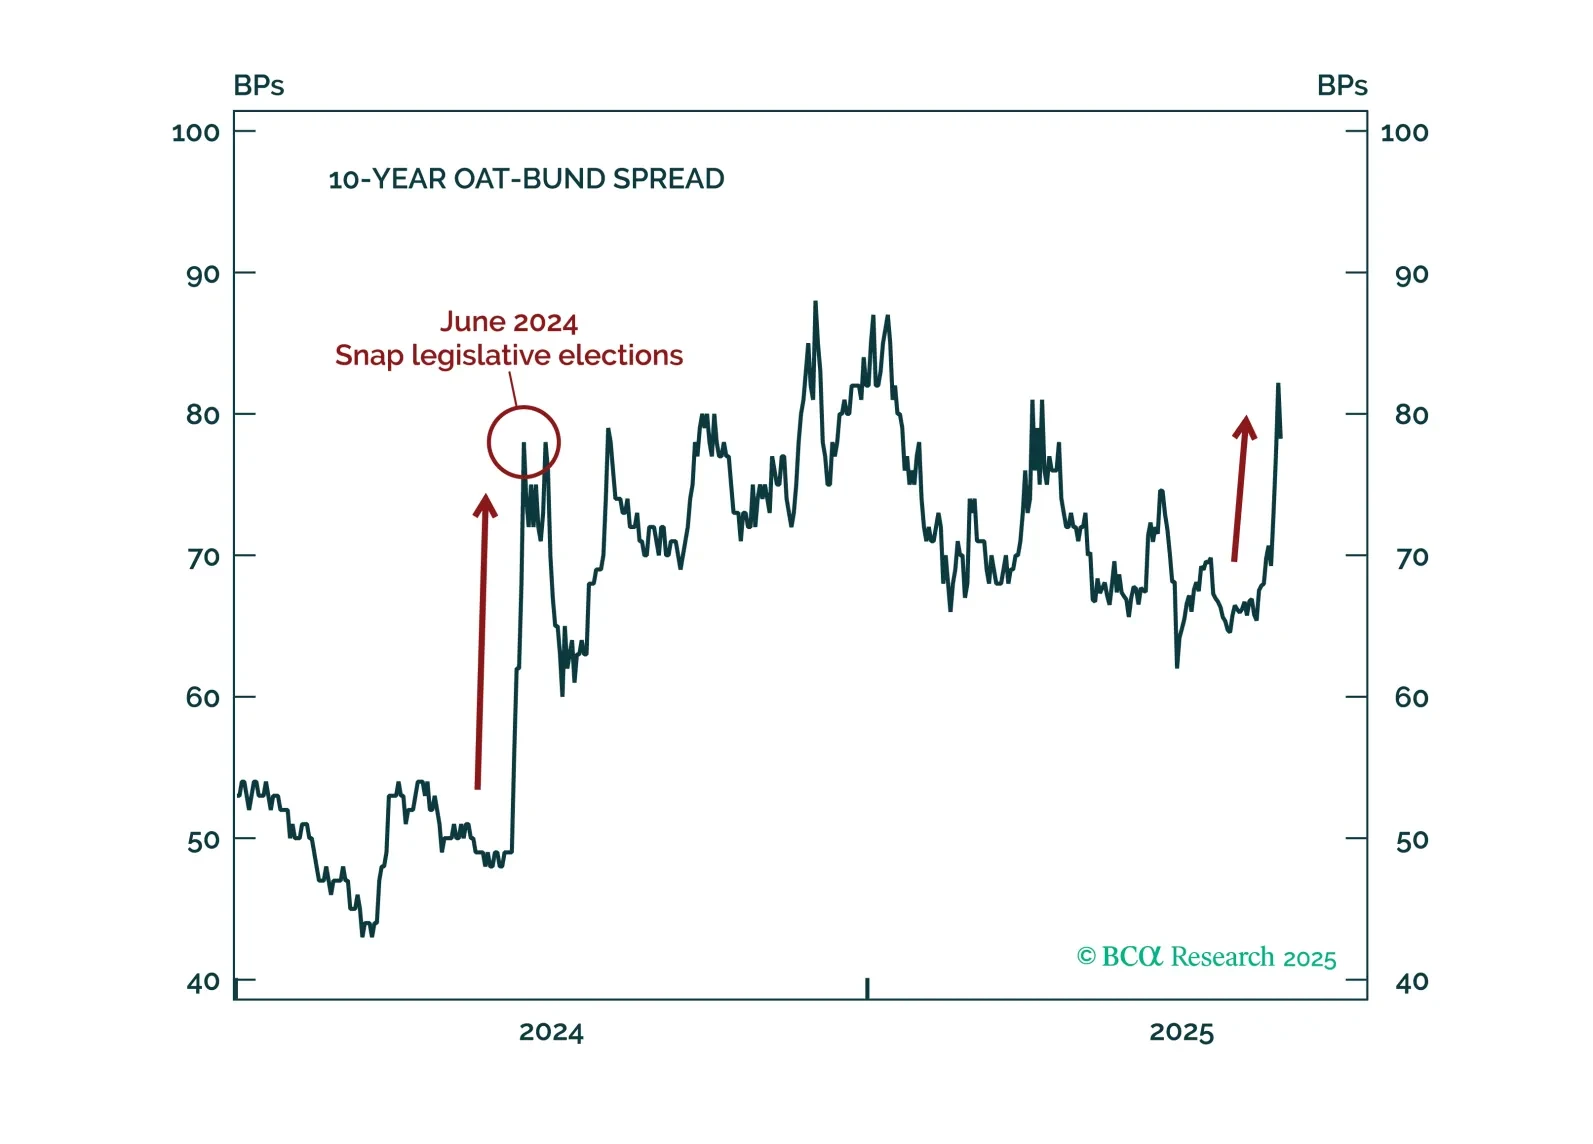
フランスではフランソワ・バイル総理大臣が信任投票に敗れたため、政治的不安定が続く見通しです。新しい総理大臣の任命は、同国の政治的停滞を終わらせることはなく、財政不安をさらに助長するでしょう。投資家はフランスOATを引き続きアンダーウェイトにするべきです。フランス株式、特にフランスの銀行株は、ディップ時に買い増しすることをお勧めします。
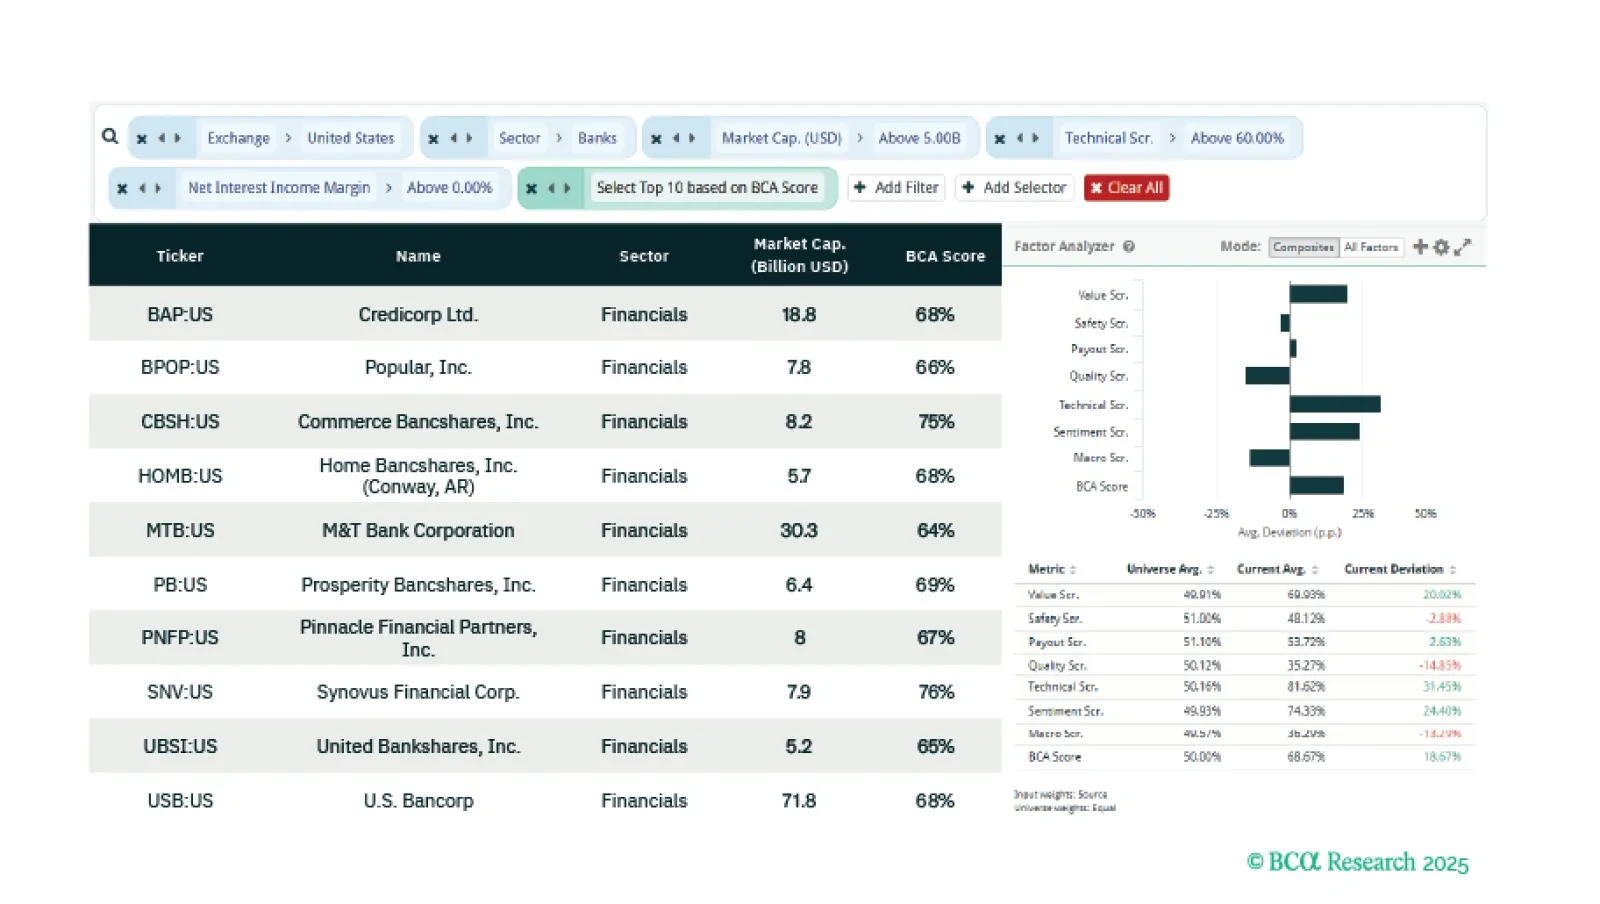
スクリーナー #1: Bank On US Banks米国の銀行は、2025年第2四半期の収益で堅固な基盤と成長する勢いが示され、再び力強さを見せています。 消費者は依然として良好な状態にあり、これが銀行サービスへの着実な需要を支えています。同時に、資本市場活動 – 特にIPOや債券発行の分野 – は静かな期間を経た後に回復し、投資銀行の収益を押し上げています。さらに良いことに、圧力を受けていた純金利マージンが安定しています。貸出成長は劇的ではありませんが、良好な方向に向かっています。2025年第2四半期には、ほぼすべての主要な米国上場銀行が貸出成長の増加を記録しました (チャート 1)。一方で、セクター全体の信用品質は依然として堅調であり、延滞や債務不履行は適切に抑えられています。中期的な見通しで最も重要なのは、進化している規制の状況です。大手銀行に対する資本要件を緩和することを目的とした提案された改革は、株主価値を解放し、セクター内での再評価を支援する可能性があります。これにより、安定性と上昇の可能性の両方を求める長期投資家にとって有利な環境が生まれます。米国の銀行に関する展望は建設的と言えます。BCAの米国株式ストラテジーは同意しますが、強気というよりは慎重ながら楽観的であると述べており、成長の減速や高金利といった下振れリスクを挙げています。 最初のスクリーナーでは、時価総額が50億ドル以上の米国上場銀行を対象としています。収益のモメンタムに対するエクスポージャーを得るために、60%以上のテクニカルスコアを目標としています。また、銀行株スクリーニングのために新たに導入した補助指標である純金利収入マージンをエクイティ・アナライザーに追加し、これを活用しています。プラスのマージンを目標とし、BCAスコアに基づいて上位10銘柄を選定します(図1)。Bank On US Banksスクリーナーについて詳しくは、こちらをご覧ください。 スクリーナー#2:財政不確実性対応 米国における財政政策の不確実性は、資産配分における重要なマクロ要因です。赤字の拡大、予算交渉の対立、税制や支出の変化の可能性により、市場は政策に関連するシグナルにますます敏感になっています。投資家にとって、これにより財政の変動から直接利益を得る米国のセクターや、政策の変化の中で構造的な強靭性を提供するセクターにおける投資機会が生まれています。インダストリアルズは、潜在的なインフラ整備の取り組み、防衛費、公的部門の投資といった分野での可能性を最大限活用できる良い位置にいます。財政政策が拡張的であれ収縮的であれ、航空宇宙や建設などの主要なサブセクターは国家の優先事項に関連する場合、特に需要の明確性を維持する傾向があります。金融にも注目する価値があります。財政的不確実性が高まると市場のボラティリティが増加する傾向があり、これが取引量やリスク管理活動を支える要因となります。同時に、財務省証券の発行増加やイールドカーブの変化が、取引所、保険会社、そしてマクロへのエクスポージャーを持つ資産運用会社といった金融セクターの一部に利益をもたらす可能性があります。エネルギーは、財政政策の議論がエネルギー安全保障とますます交差するにつれて、間接的な利益を享受する可能性があります。国内生産やインフラに関連する財政的なインセンティブや規制の明確化が生じる場合、特定のセグメントが恩恵を受ける可能性が高いです。財政政策の不確実性が高まる中で、産業セクター、金融セクター、そして選択的にエネルギー(エネルギー)をオーバーウエイトすることは、ポートフォリオのレジリエンスとリターンの可能性を高めることができます。これらのセクターは、政府主導の投資やボラティリティへの差別化されたエクスポージャーを提供しており、現代のマクロ経済の状況において戦略的に関連性を持っています。また、産業セクターと金融セクターのエクスポージャーを持つ銘柄のバスケットを「One Big Beautiful Bill Act」に関連した投資案として最近推奨しました。財政的な不確実性に対応するためにスクリーナーを設定する際、時価総額10億ドル以上の米国上場株をターゲットにしています。当社は産業セクター、金融セクター、エネルギー(エネルギー)株に注目し、クオリティとボラティリティスコアが60%以上のものを対象としています。さらに、新たに追加した米国財政政策不透明性マクロファクターの感応性でスクリーニングを行い、最終的に各セクターにおけるBCAスコアに基づいてトップ5の銘柄を選択します(図2)。 財政不確実性プレイ スクリーナーに関する詳細は、こちらをご覧ください。スクリーナー #3: グローバル・バリュー・アンド・テクニカル 過去6か月間で、バリューおよびテクニカルコンポジットスコアは、特にマルチファクタランキングの上位十分位に位置する株式の中で、グローバル株式における最も優れたパフォーマンス要因として浮上しました (図3)。このパフォーマンスは、ファンダメンタルな低評価と強い価格モメンタムという、珍しいながらも強力な組み合わせが引き続き市場環境によって報われていることを示しています。バリューは、安定した収益を持つ景気循環株やディフェンシブ株への広範なローテーションと安価なバリュエーションの恩恵を受けています。投資家は、強力なキャッシュフローの可視性を持ち、マルチプル圧縮に対する感応度が低い企業を好んでいます。 同時に、テクニカル – 通常は価格モメンタム、収益モメンタム、および平均価格回帰を組み合わせたもの – が強力なリターンを生み出しています。テクニカルなプロファイルが強固なトップデシルの銘柄は引き続き優れたパフォーマンスを示しており、機関投資家の資本が強さを追求し、特に地域やセクターにおいて収益修正が引き続きポジティブである場合、明確なブレイクアウトパターンを評価していることを示唆しています。これら2つのファクターの共同リーダーシップは、投資家が品質や確信を規律とバランスよく調整しているリスク環境を示しています。強力なテクニカル指標は、基本的に割安な銘柄を確認するツールとして機能している可能性があり、相対的な価値とポジティブなセンチメントの両方を示す銘柄に資本が流入することを可能にしています。今週の最終スクリーナーとして、エクイティ・アナライザーにおいてグローバル株式を対象に、時価総額が50億ドル以上の銘柄をフィルタリングします。バリューおよびテクニカルスコアが60%以上であること、そして過去6か月間で株価が上昇している銘柄を条件としてフィルタリングします。最後に、BCAスコアに基づいて上位20銘柄を選定します(図4)。グローバル・バリューおよびテクニカル・スクリーナーの詳細については、こちらをご覧ください。ガイ・ラッセルアソシエイト・バイス・プレジデントguyr@bcaresearch.com
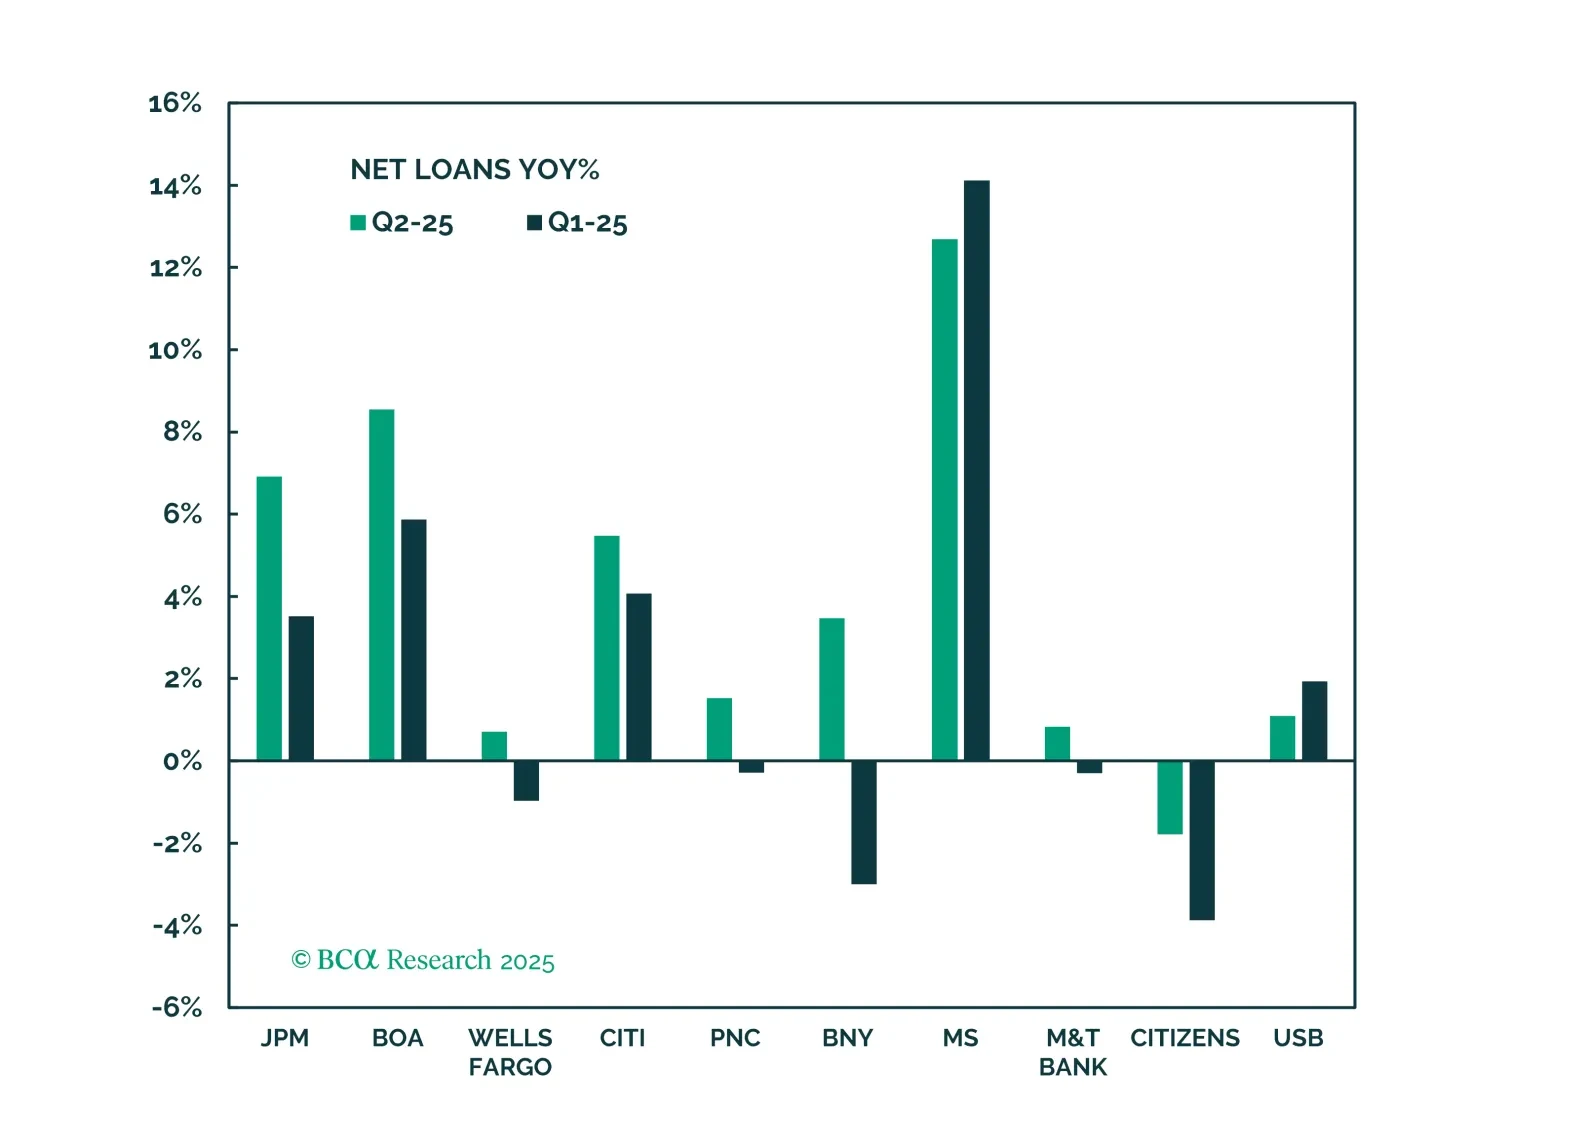
銀行は好調なパフォーマンスを示しており、資本市場活動の回復、コアバンキング業務の改善モメンタム、及び規制緩和による再評価の可能性に支えられ、引き続きアウトパフォームする可能性があります。リスクは依然としてあるものの、私たちは慎重ながらも楽観的です。
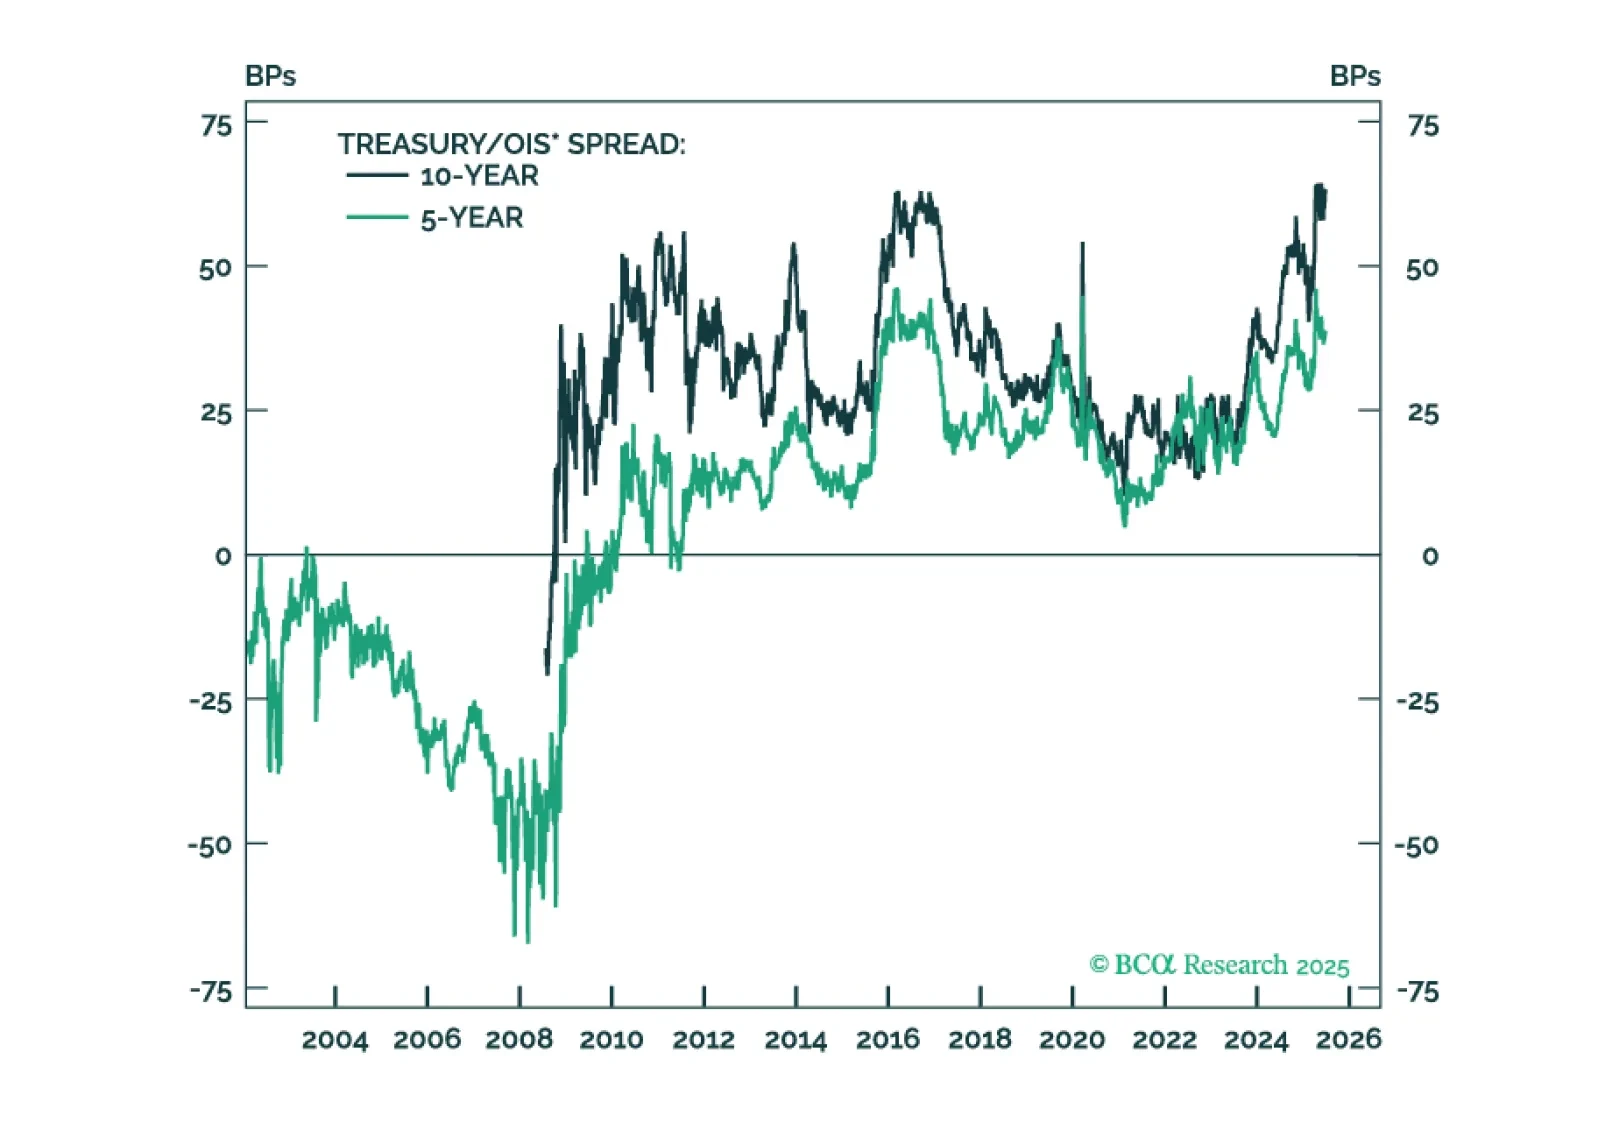
過去1年間で財務省証券とOISスプレッドが財務省証券利回りに顕著な上昇圧力をかけてきましたが、現在ではスプレッドを動かしている要因がより好転しています。