金融政策
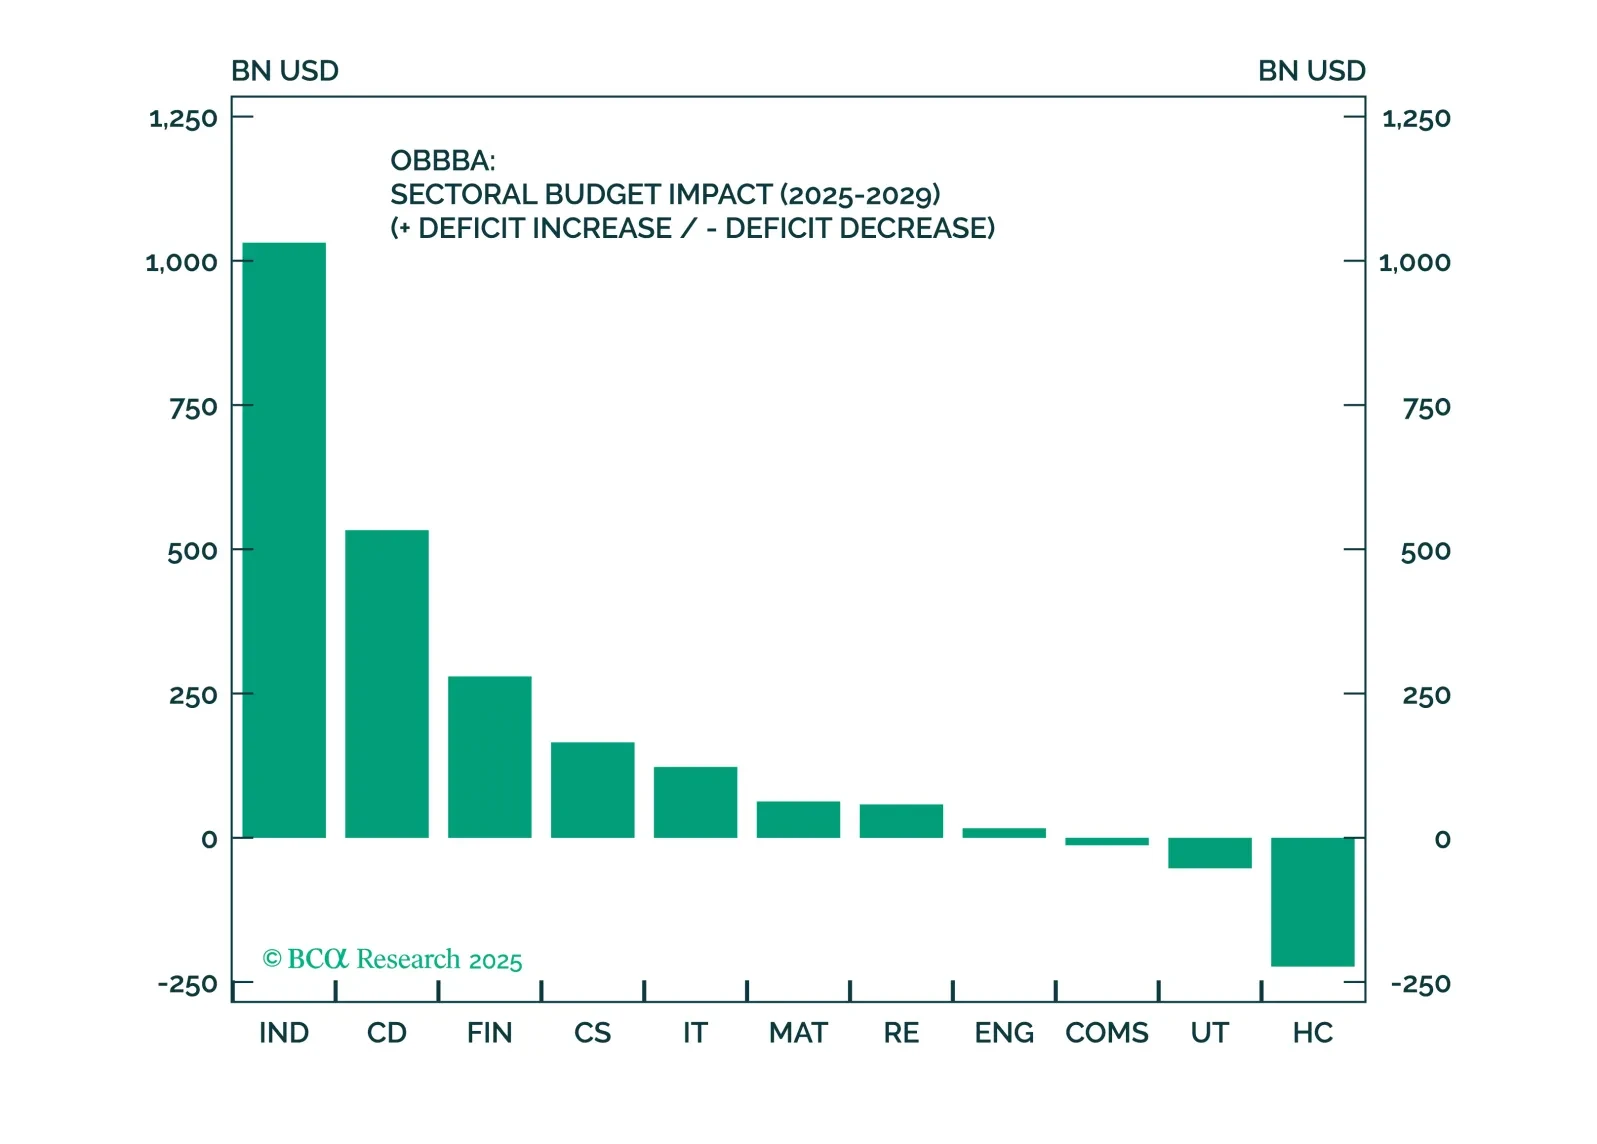
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。
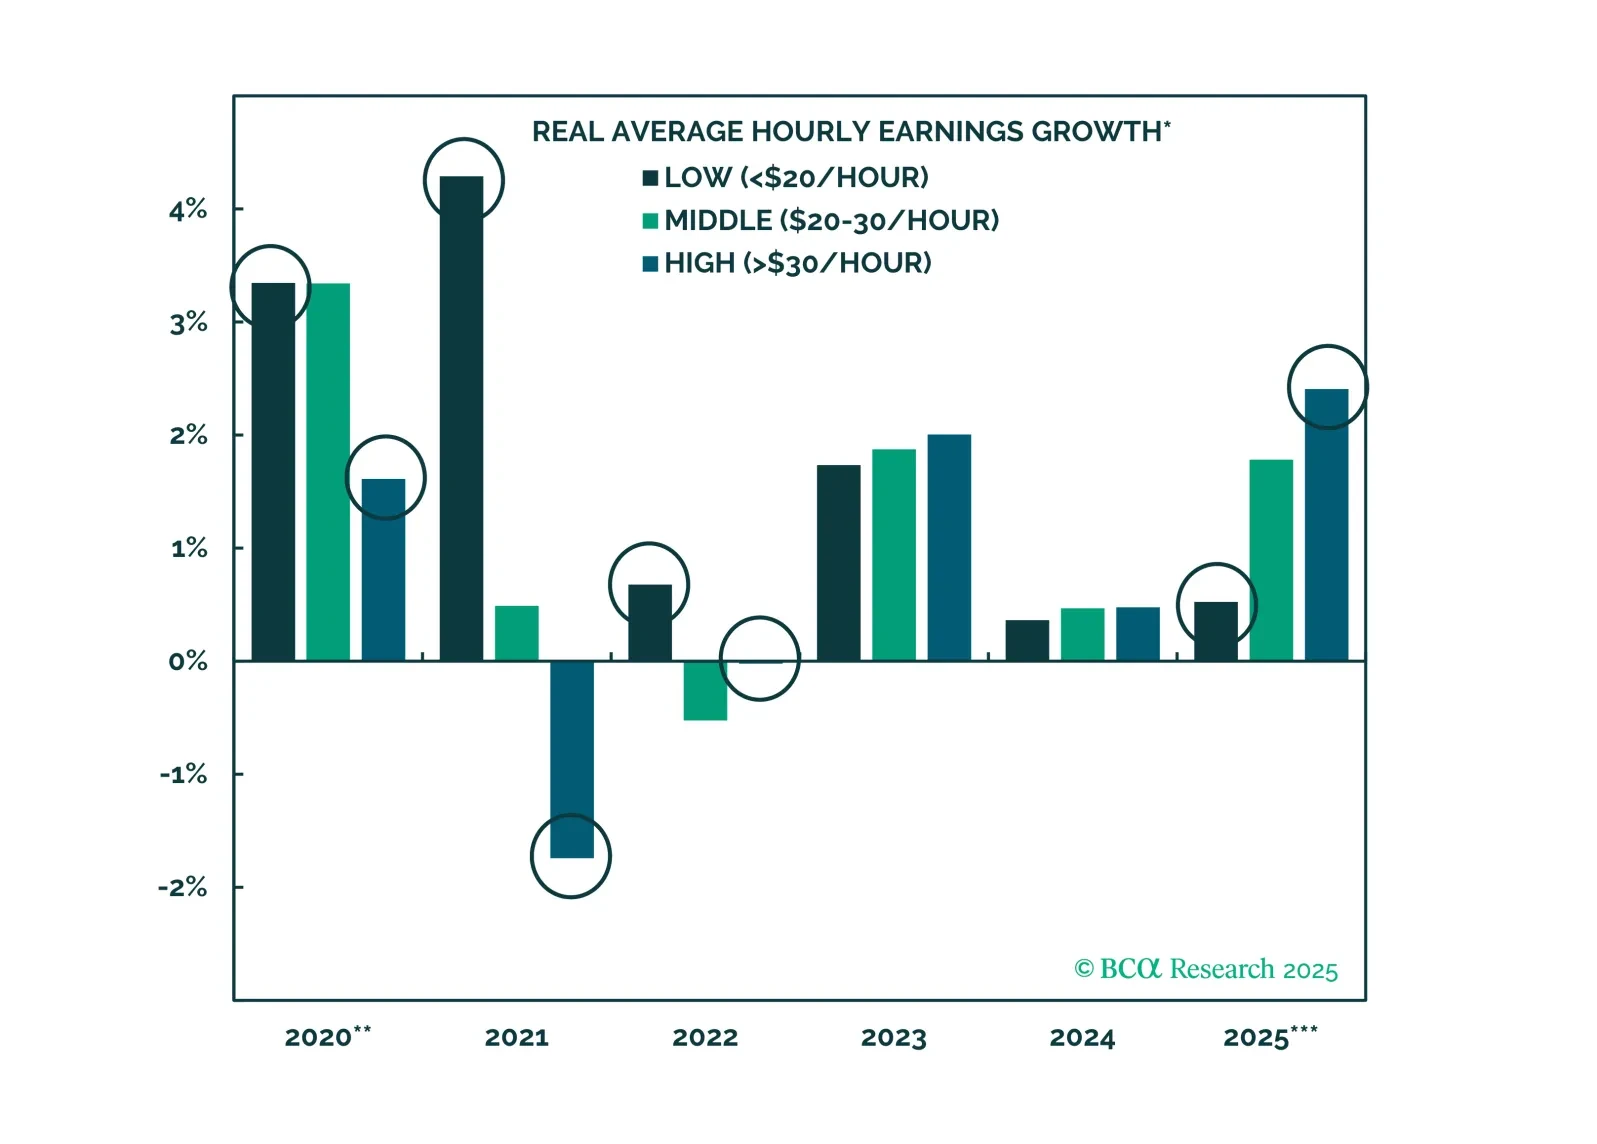
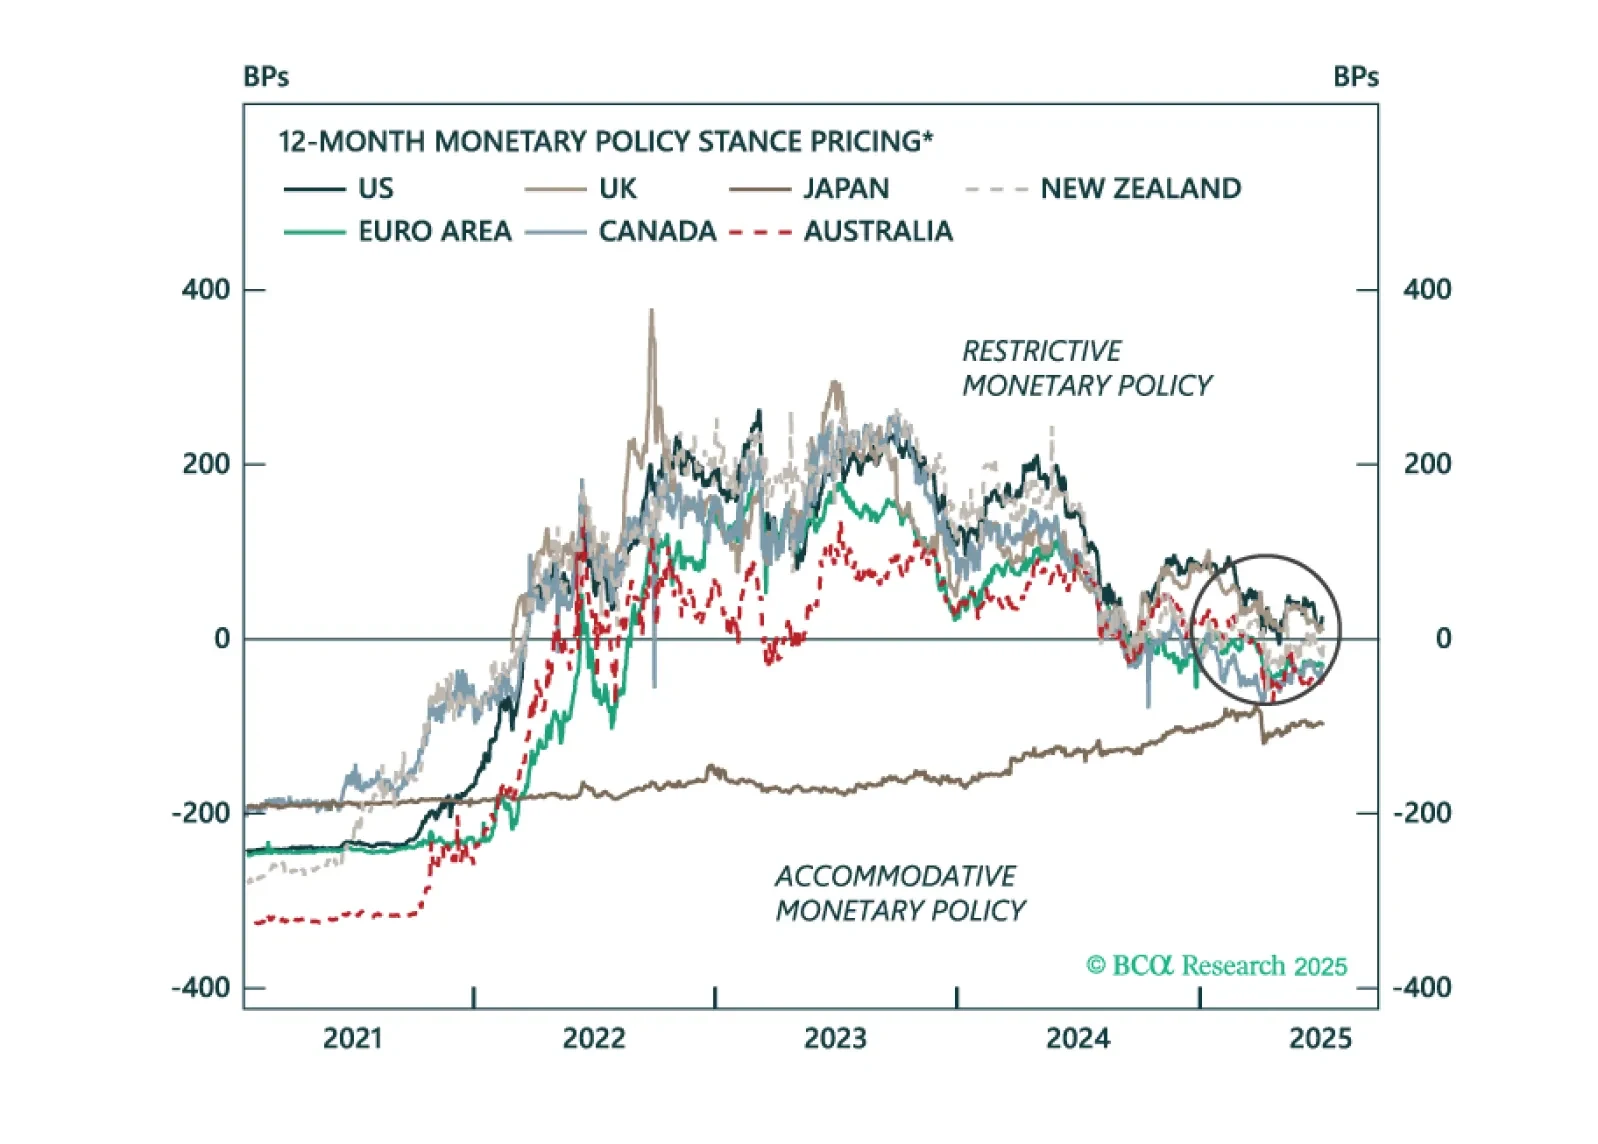
市場は、主要な中央銀行が今後12か月以内に中立的な政策スタンスに戻ることを織り込んでいます。しかし、成長の減速の中で依然として景気後退リスクが存在します。私たちは、景気後退リスクが過小評価されている領域と、それが債券ポジショニングに何を意味するのかを解説します。
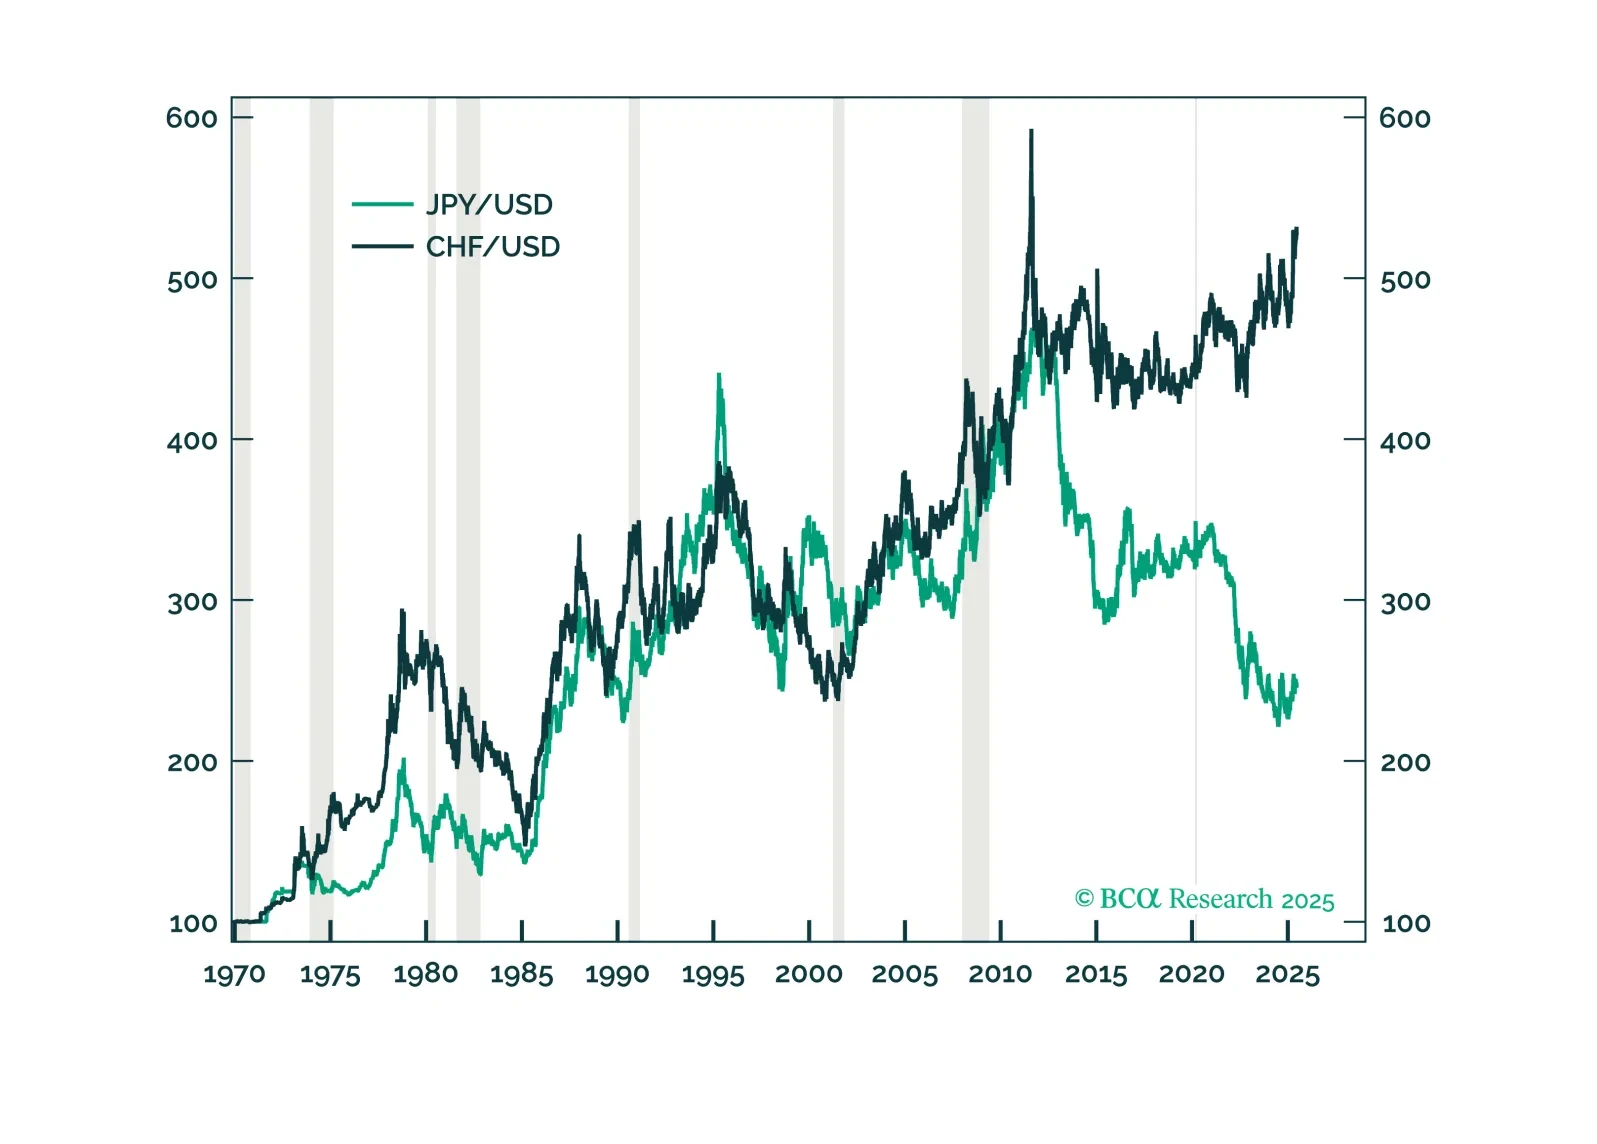
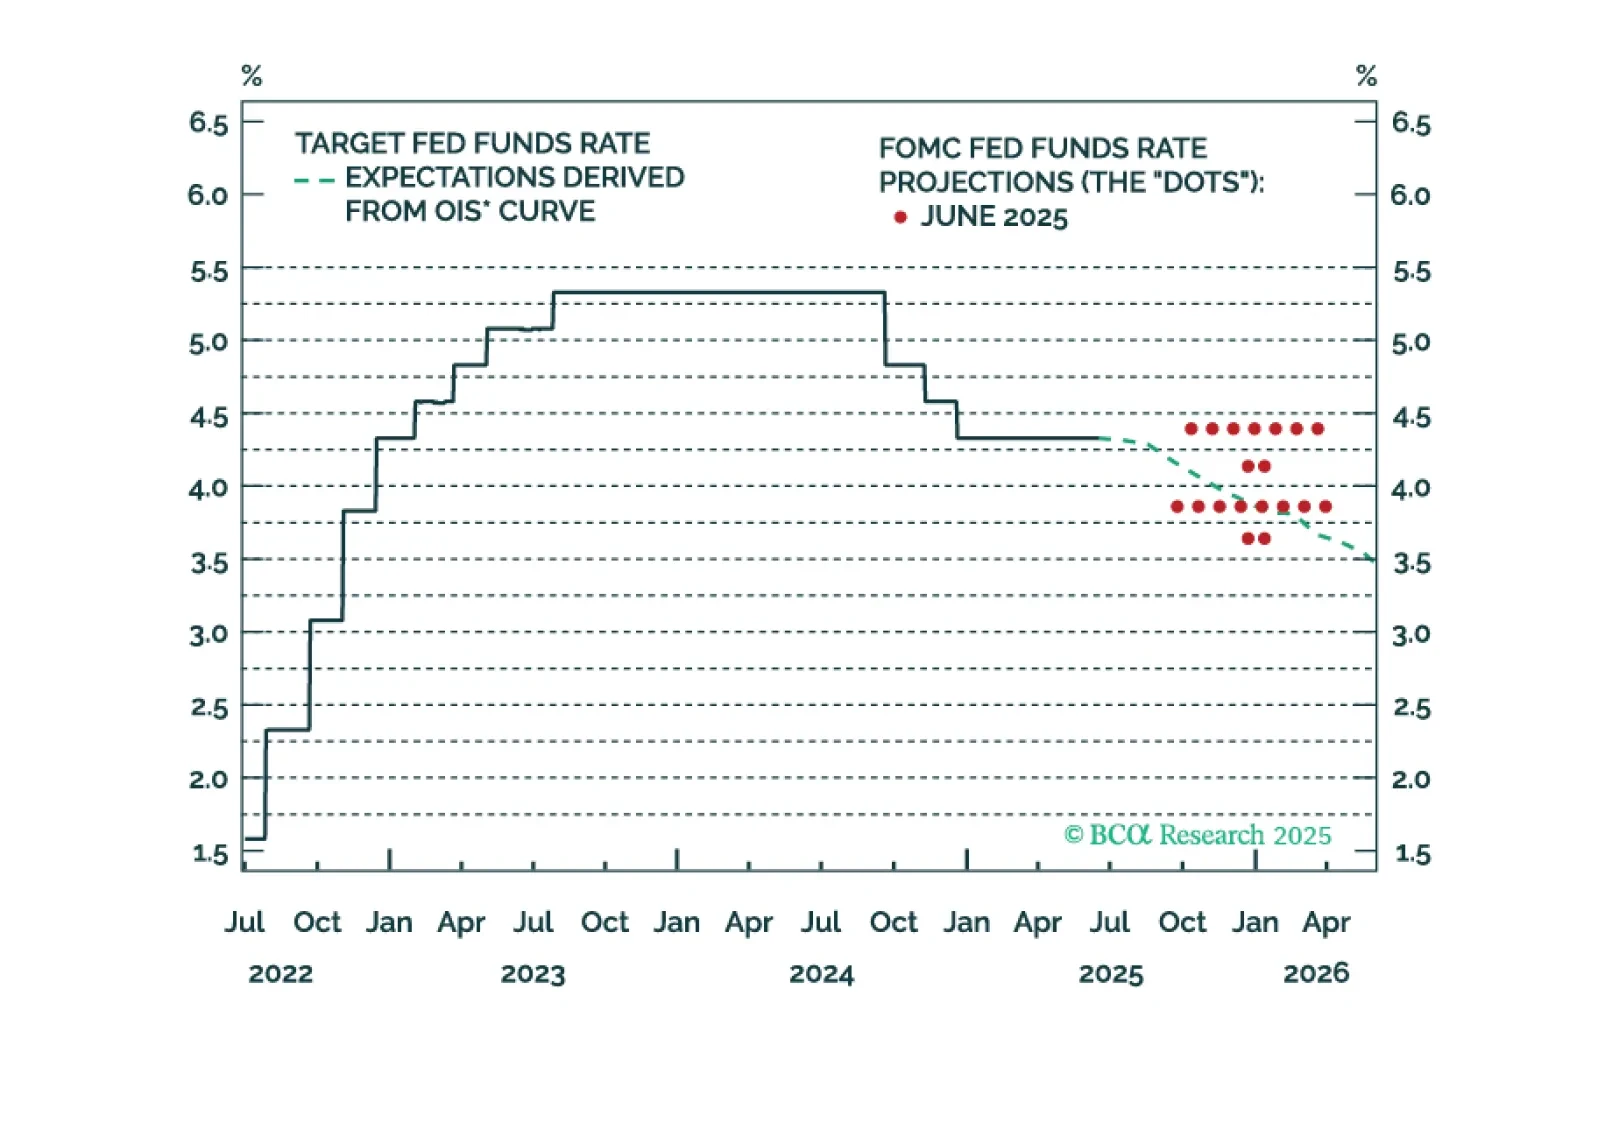
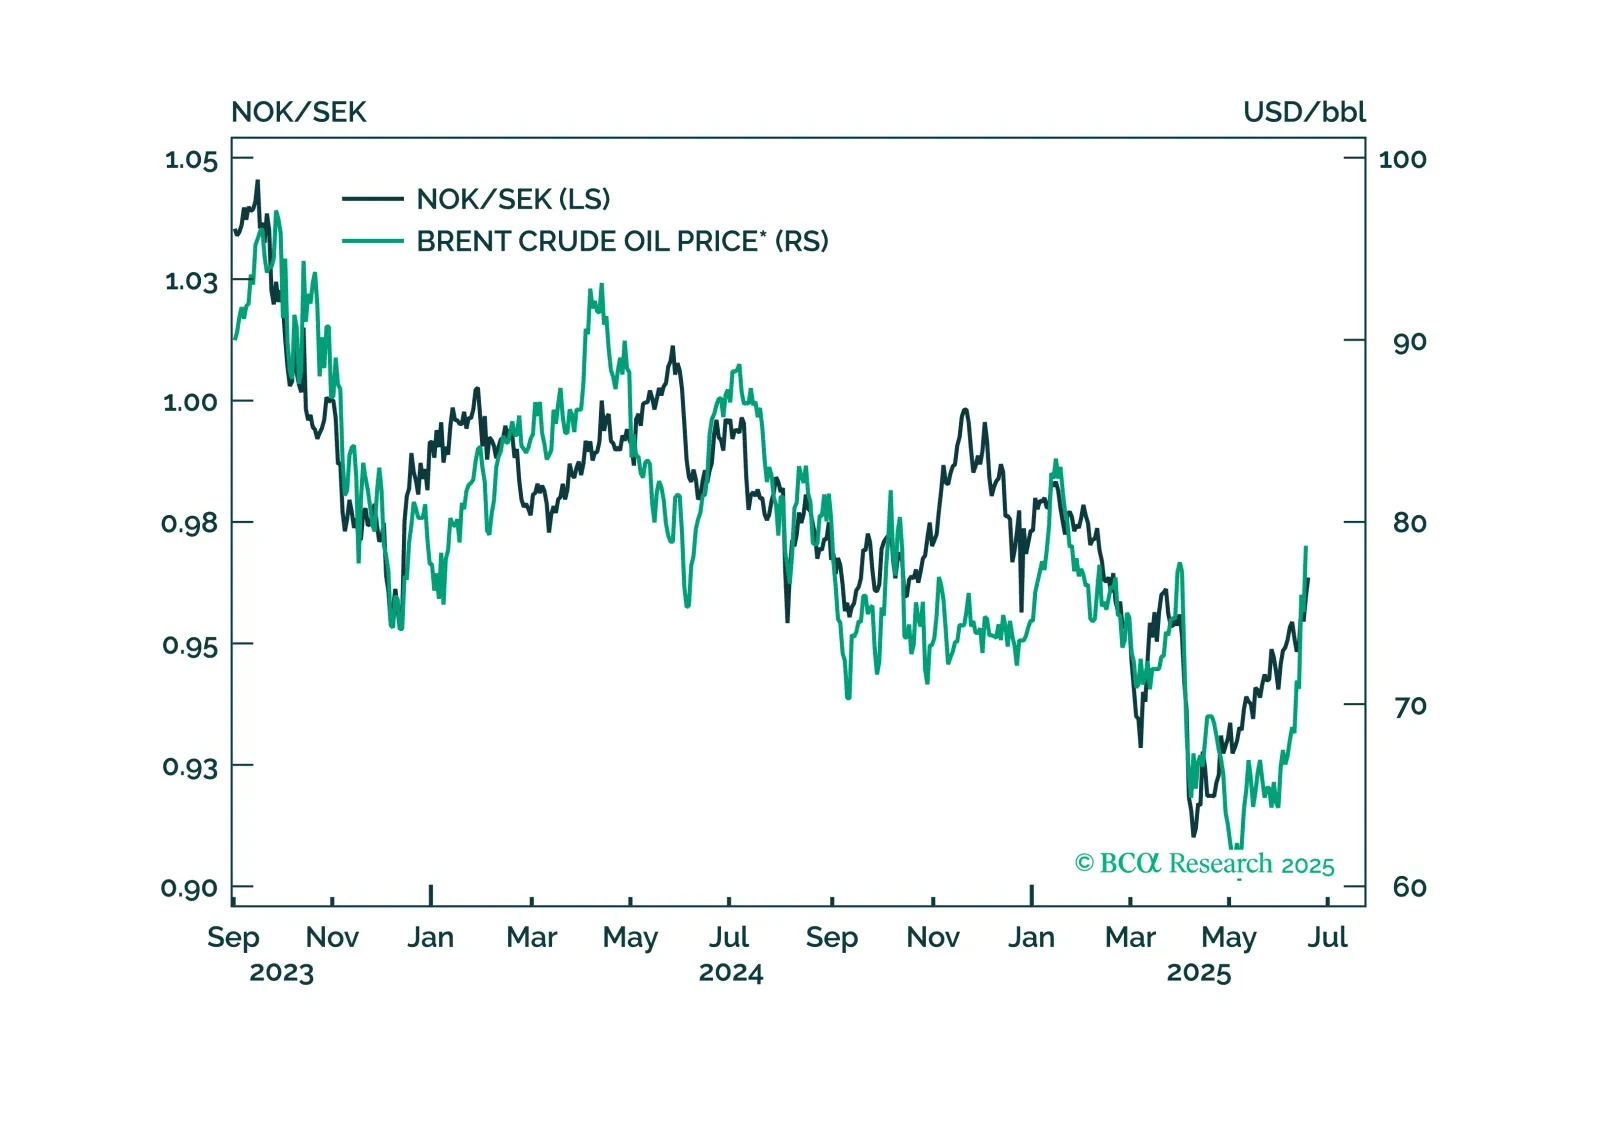
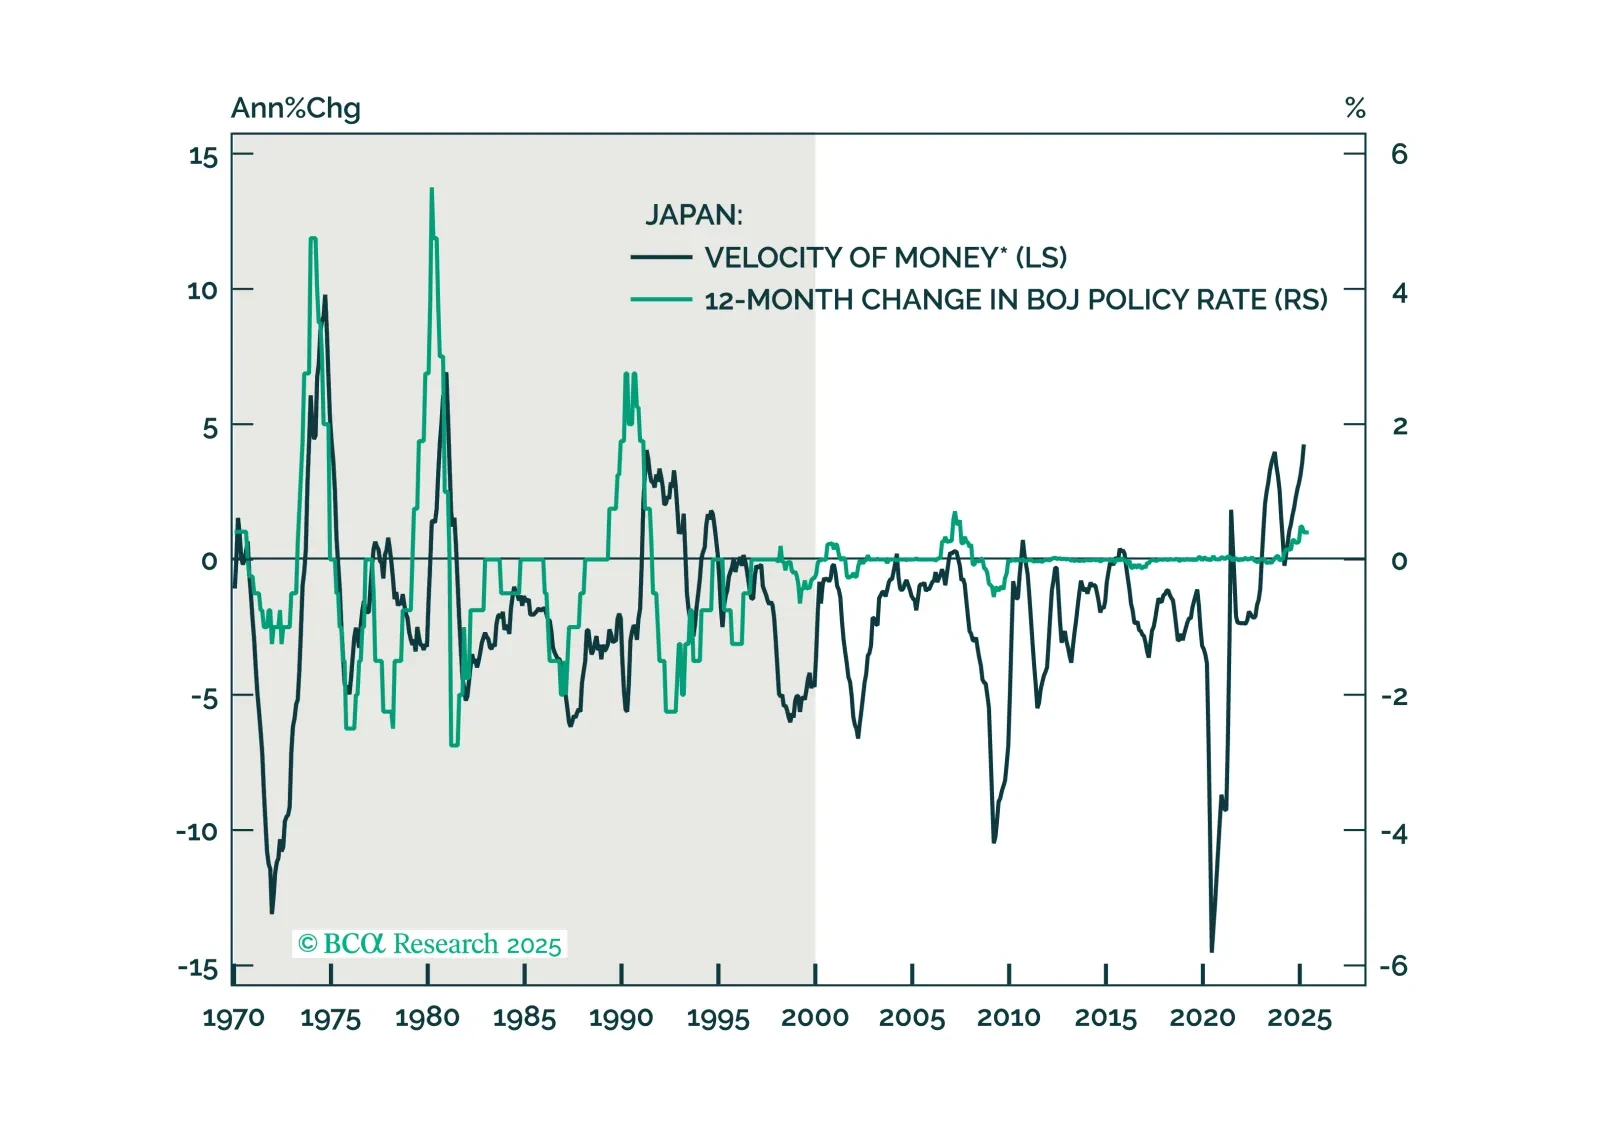

The Bank of Canada may be on hold for now, but deflationary risks are rising fast. Find out why rate cuts may come sooner than markets expect.
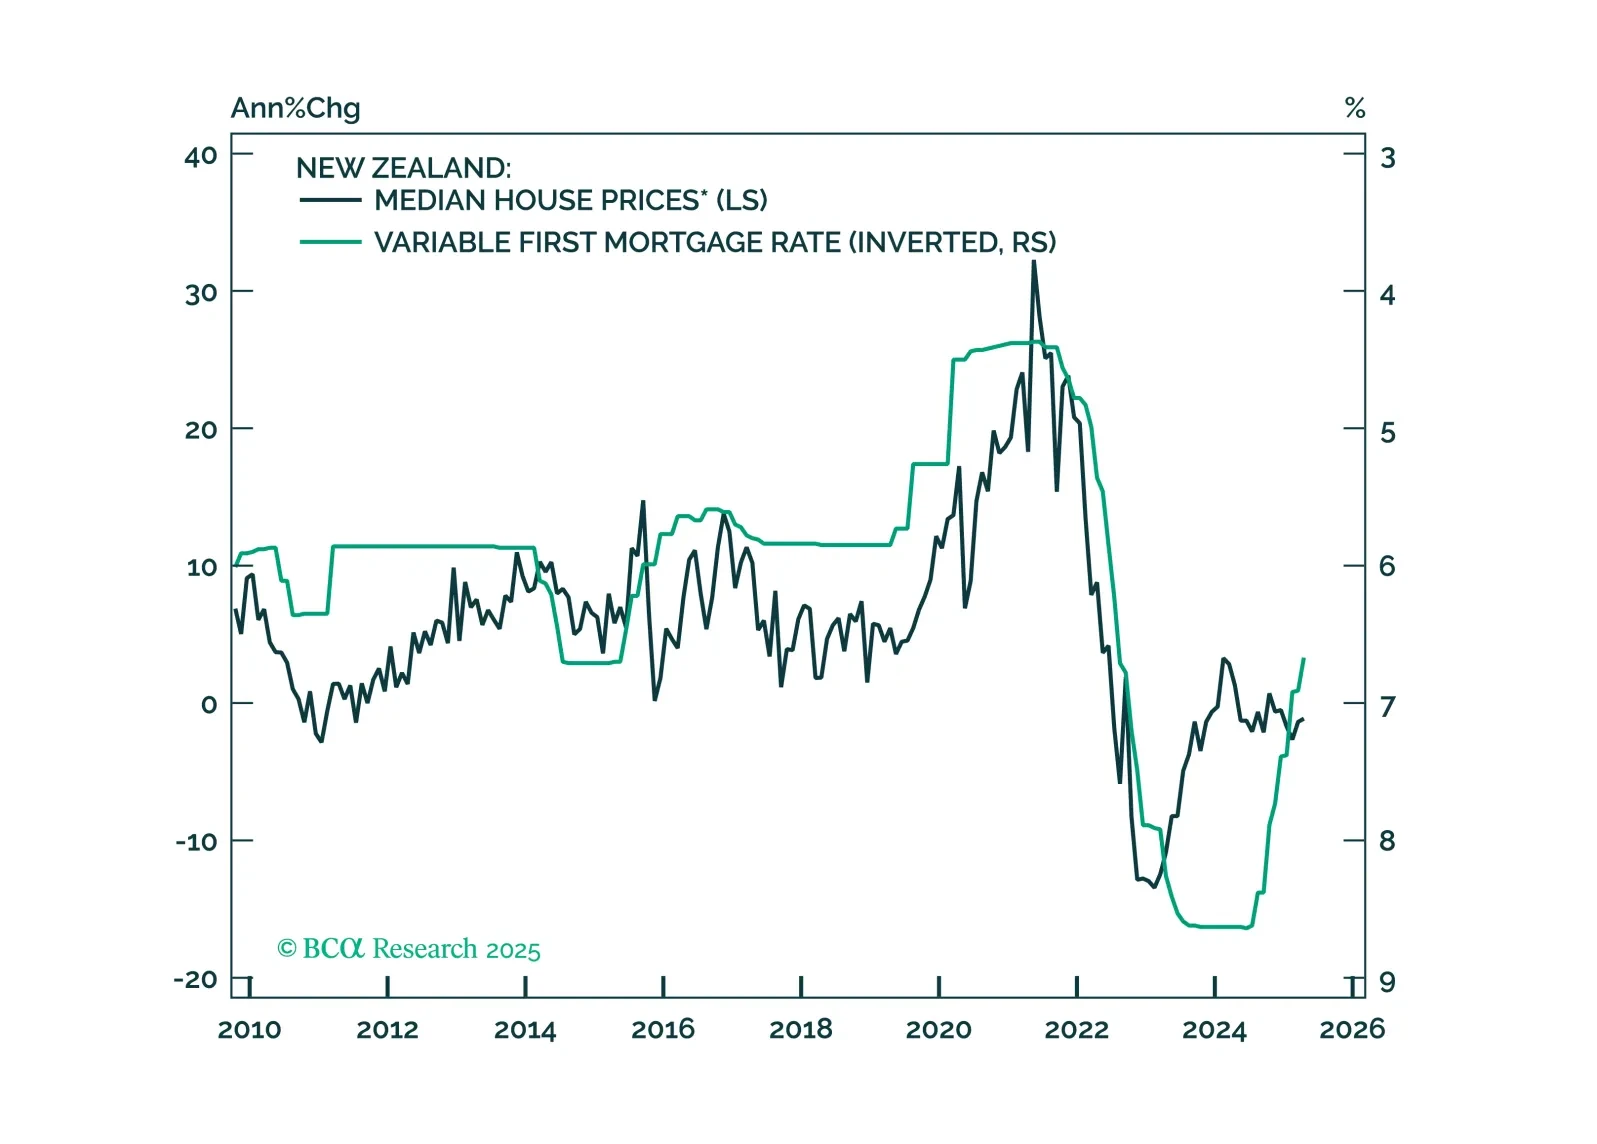
This Insight looks at the implications of the RBNZ’s rate cut on New Zealand assets.
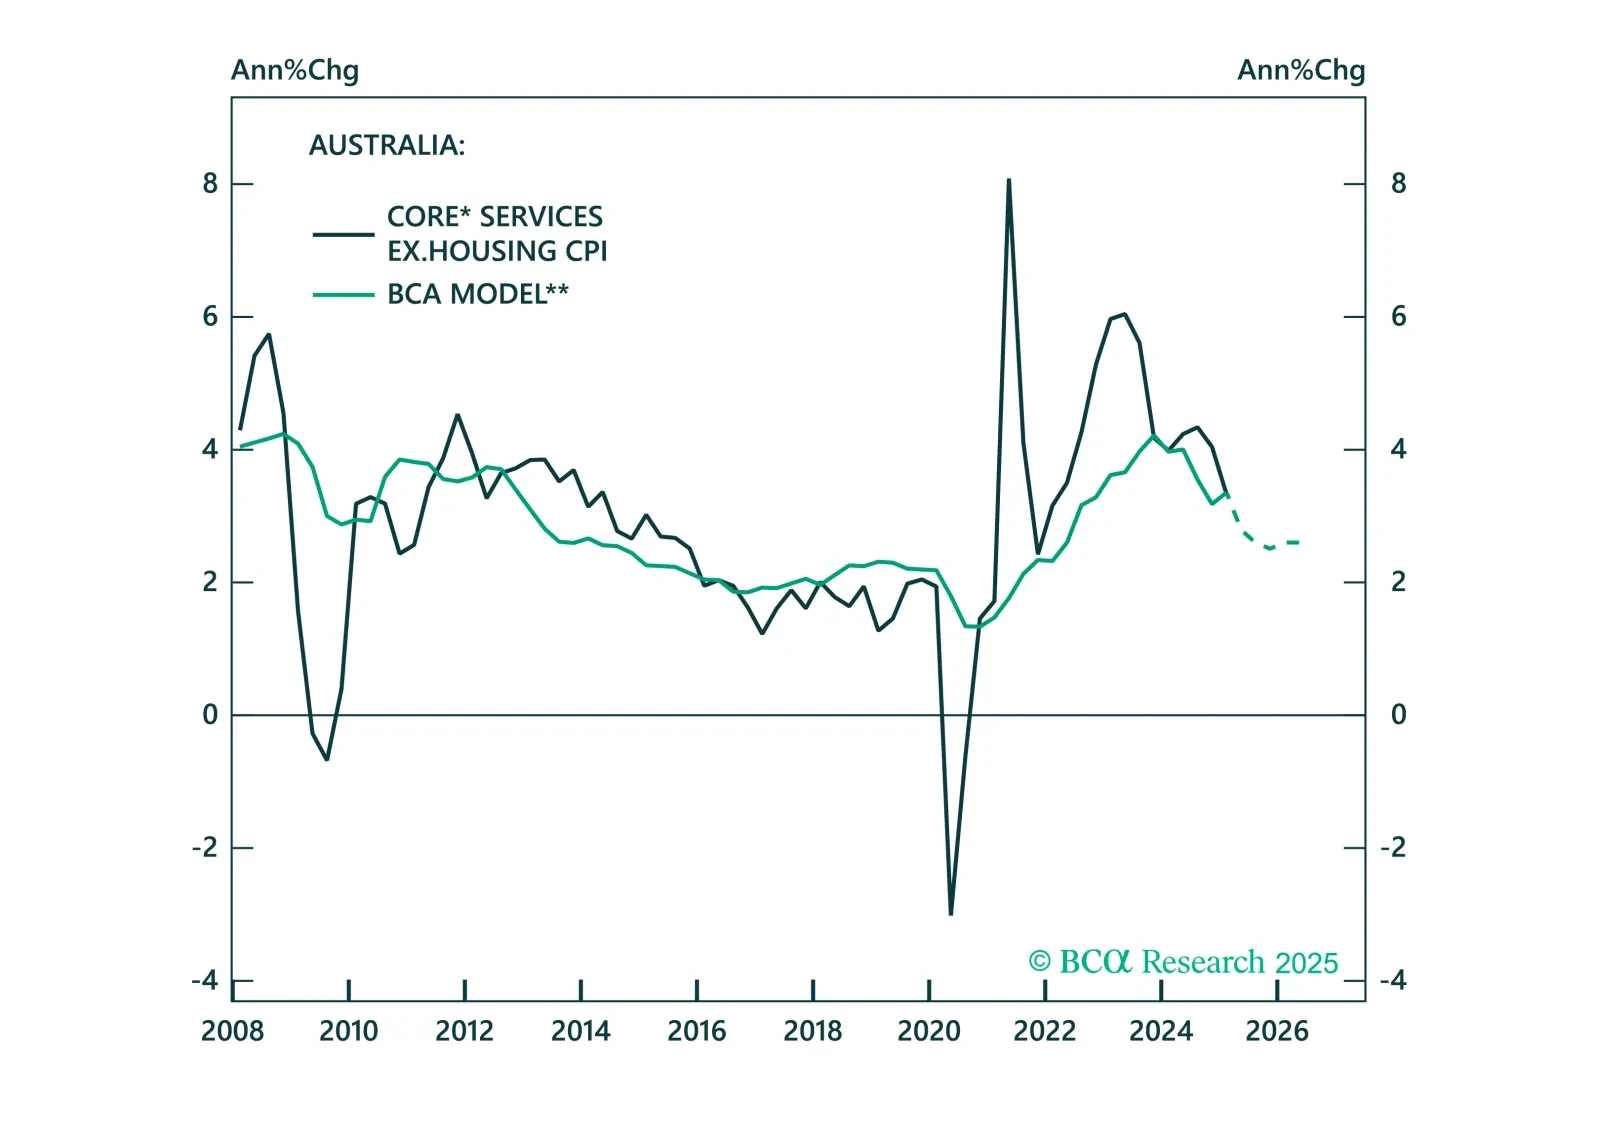
The RBA just turned dovish, but the macro data do not justify many more cuts. We unpack why Australia’s strong labor market and sticky inflation limit the scope for further easing.