資産配分
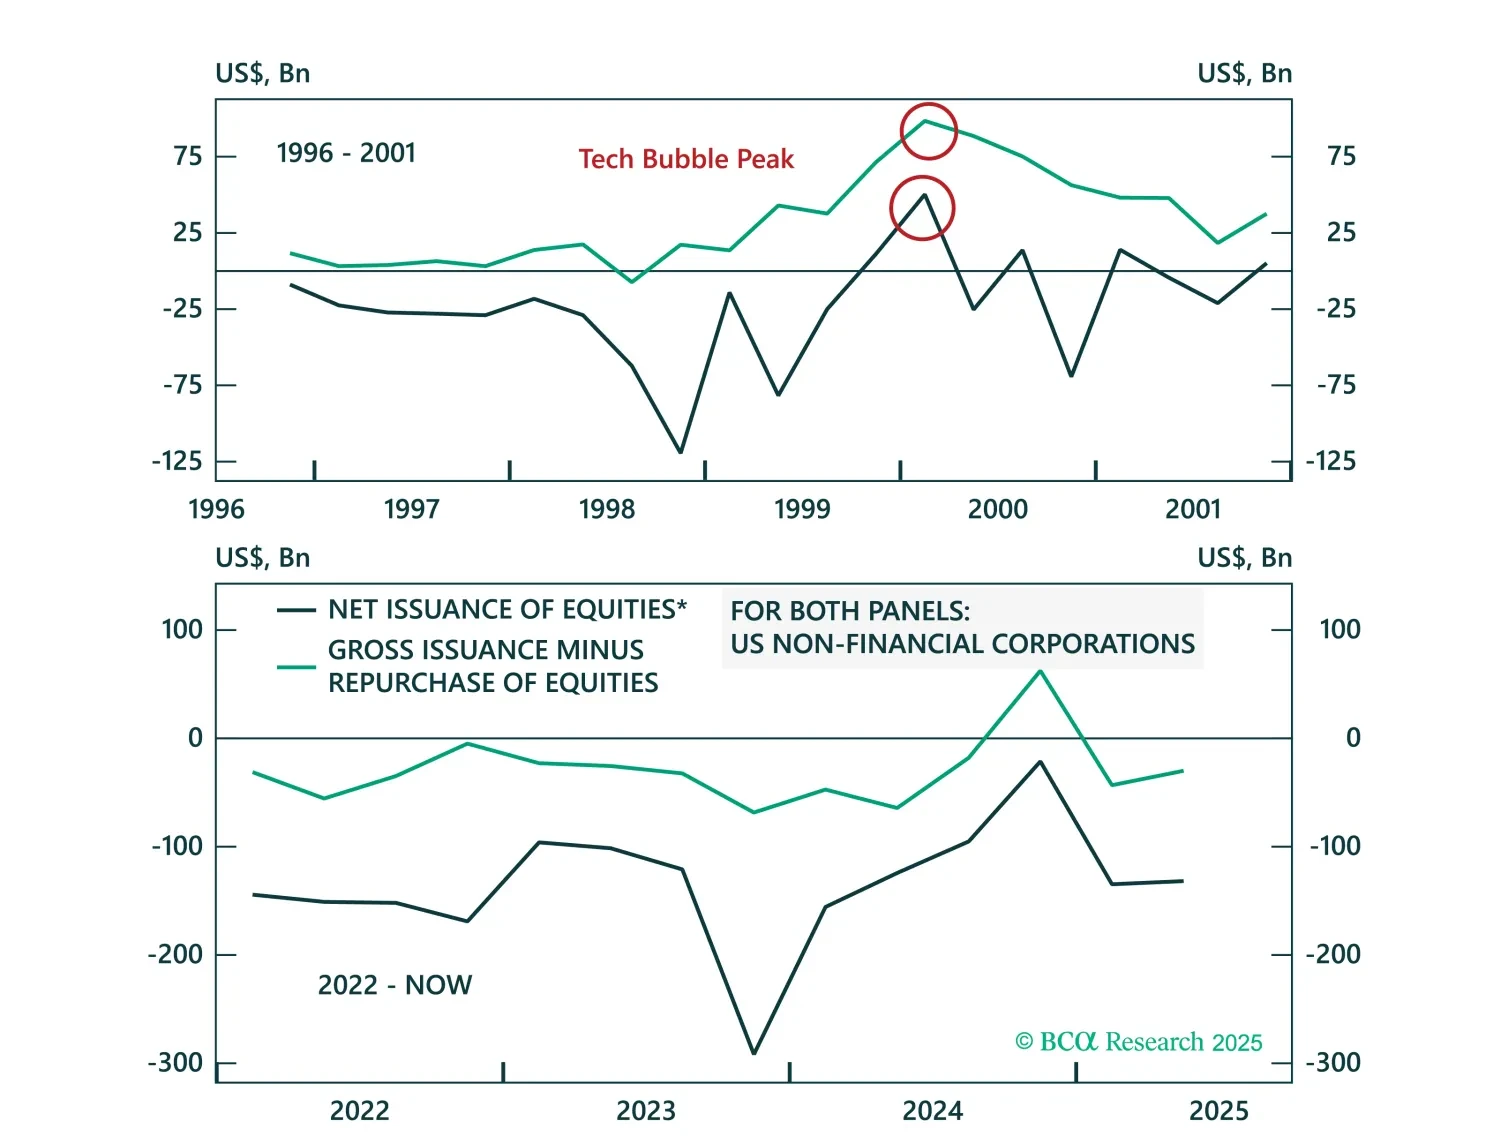
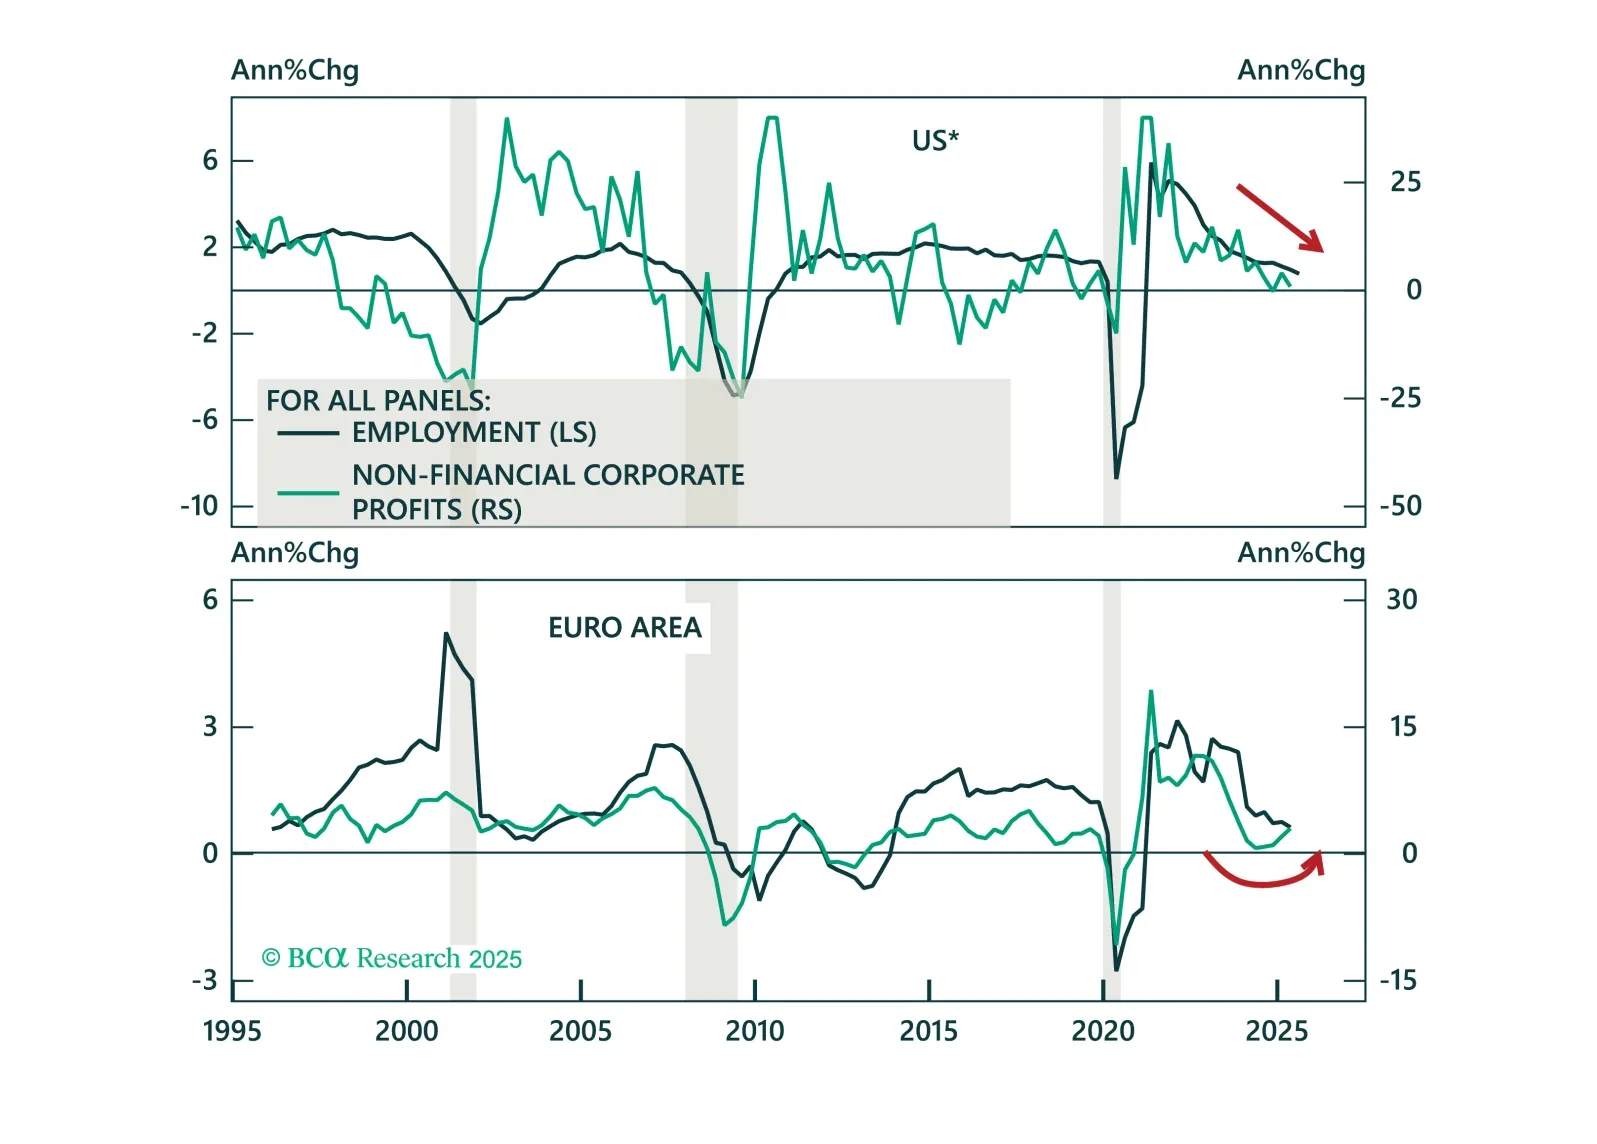
政府データがない中で強気市場へのリスクを評価するために追跡している変数について議論します。現時点では、明らかな警告サインは見受けられません。株式およびフィクスト・インカムを引き続きオーバーウェイトとします。
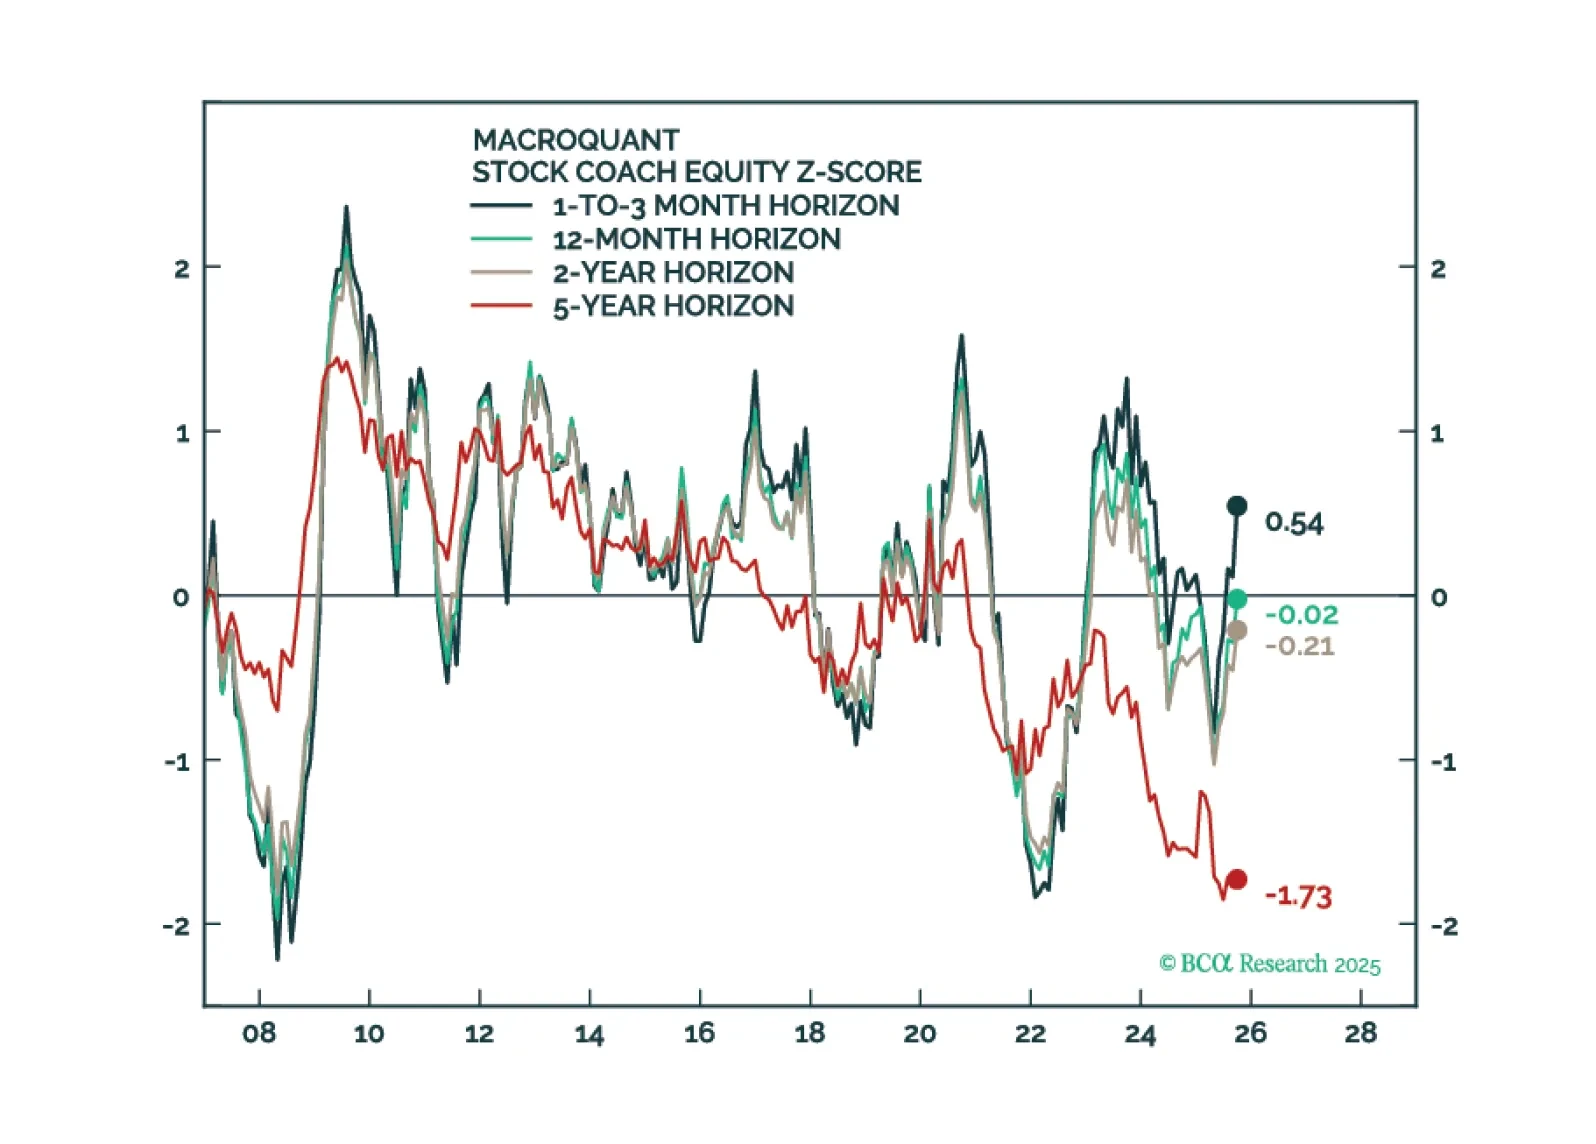
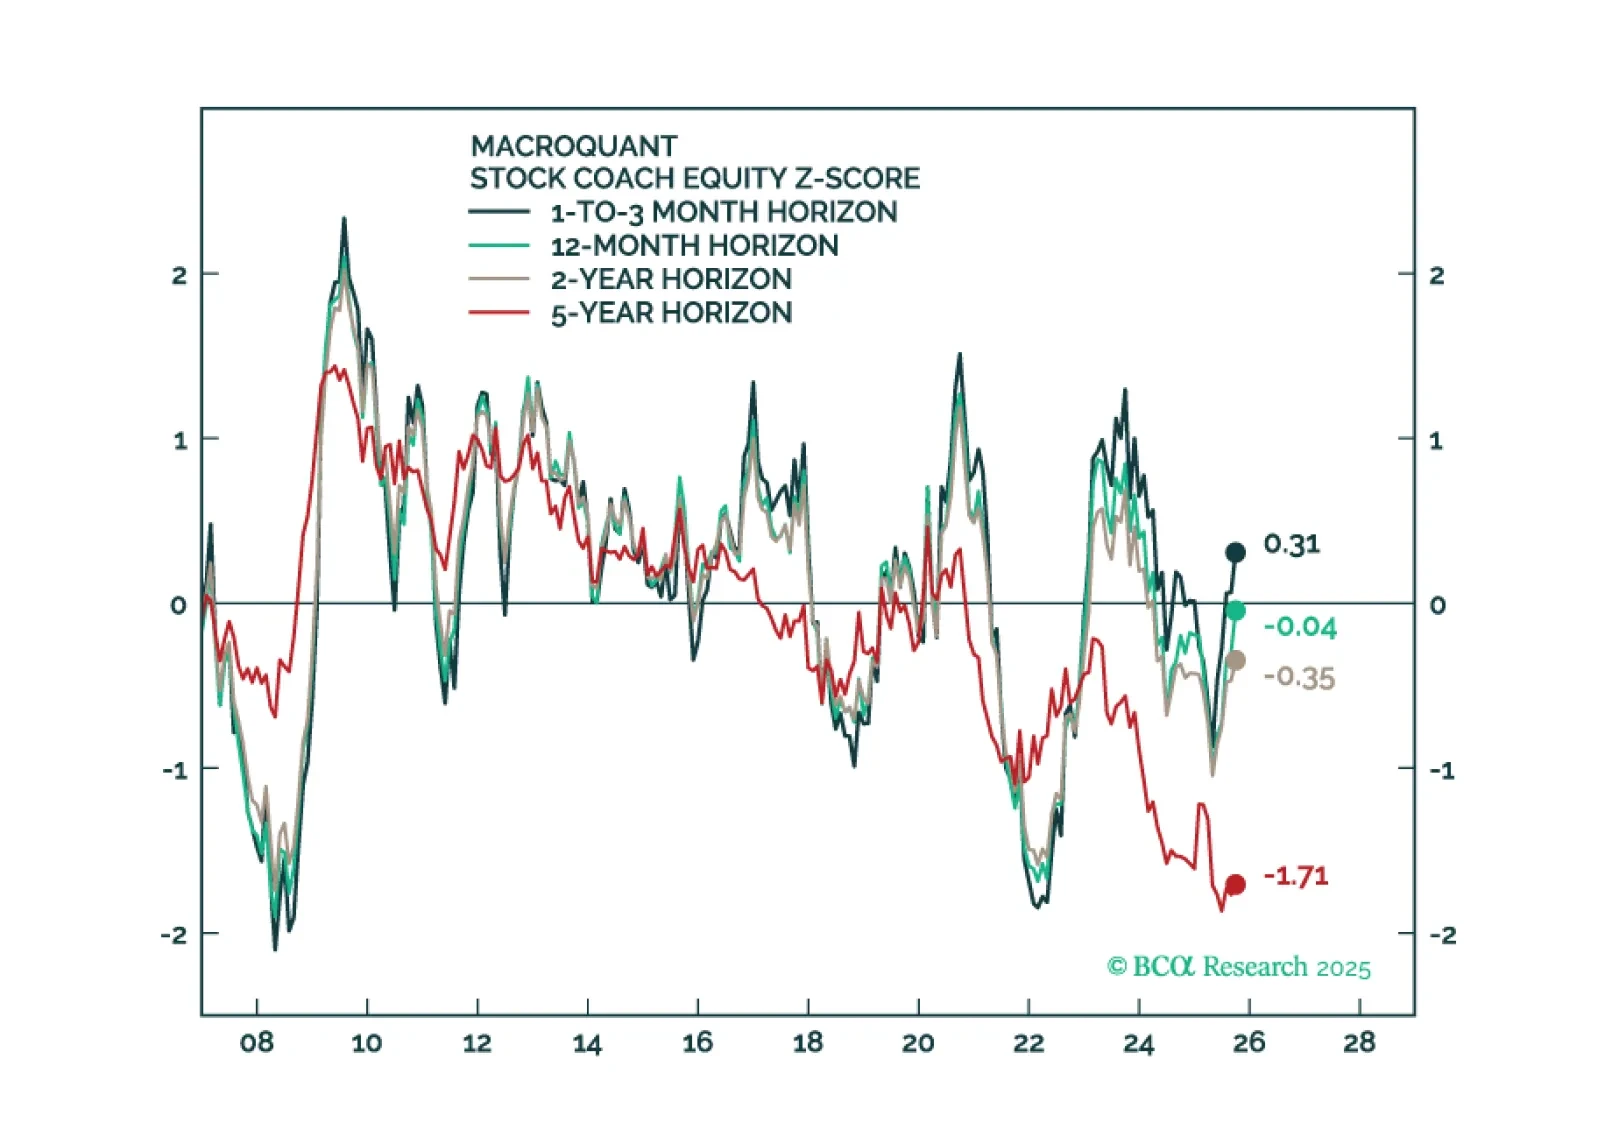
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。
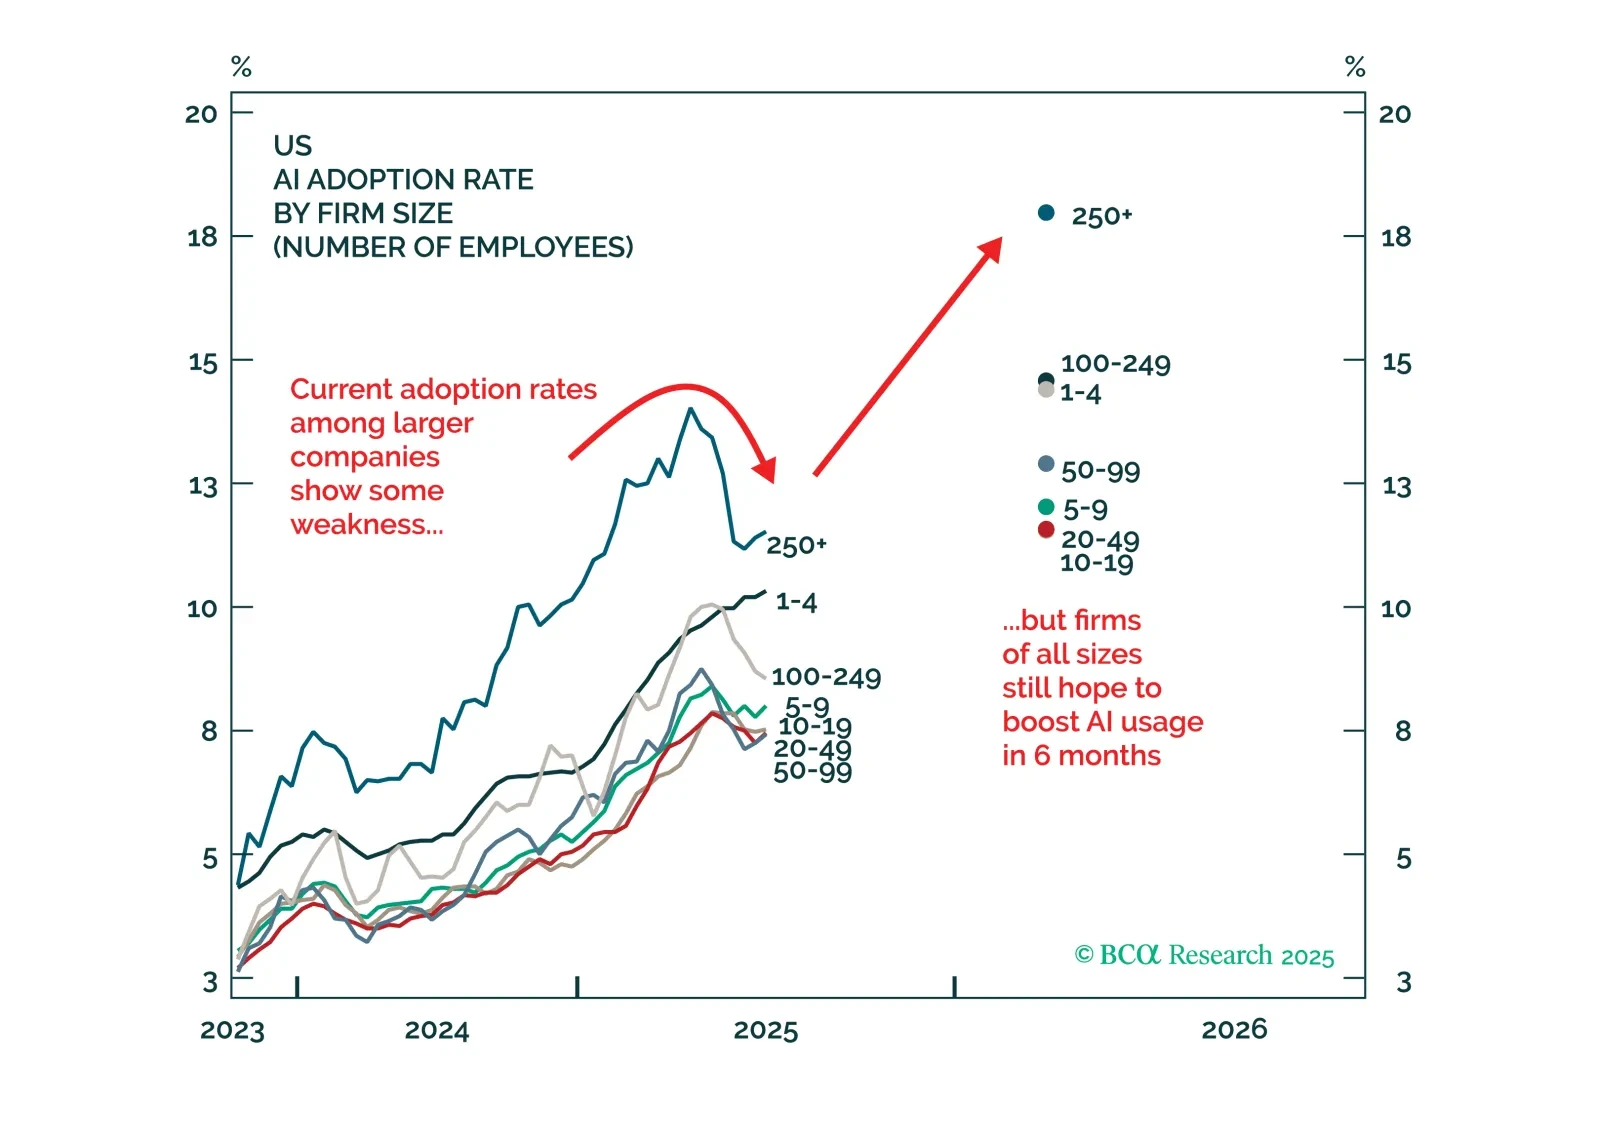

このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
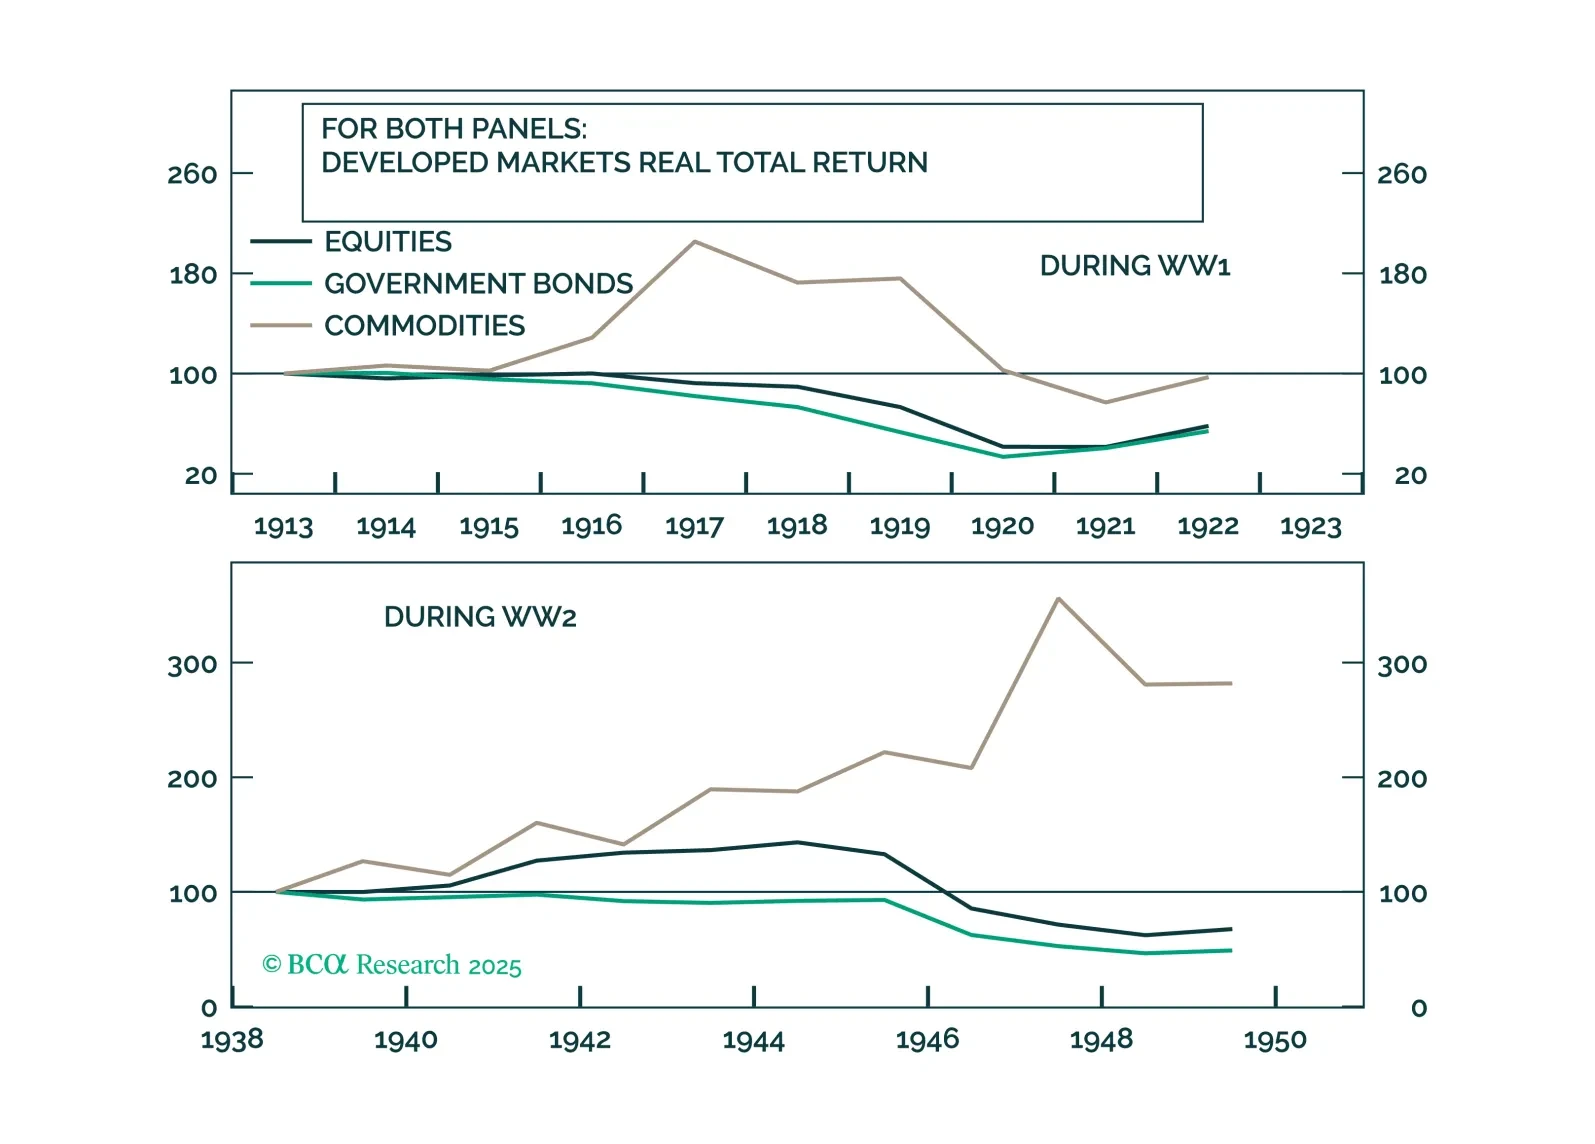
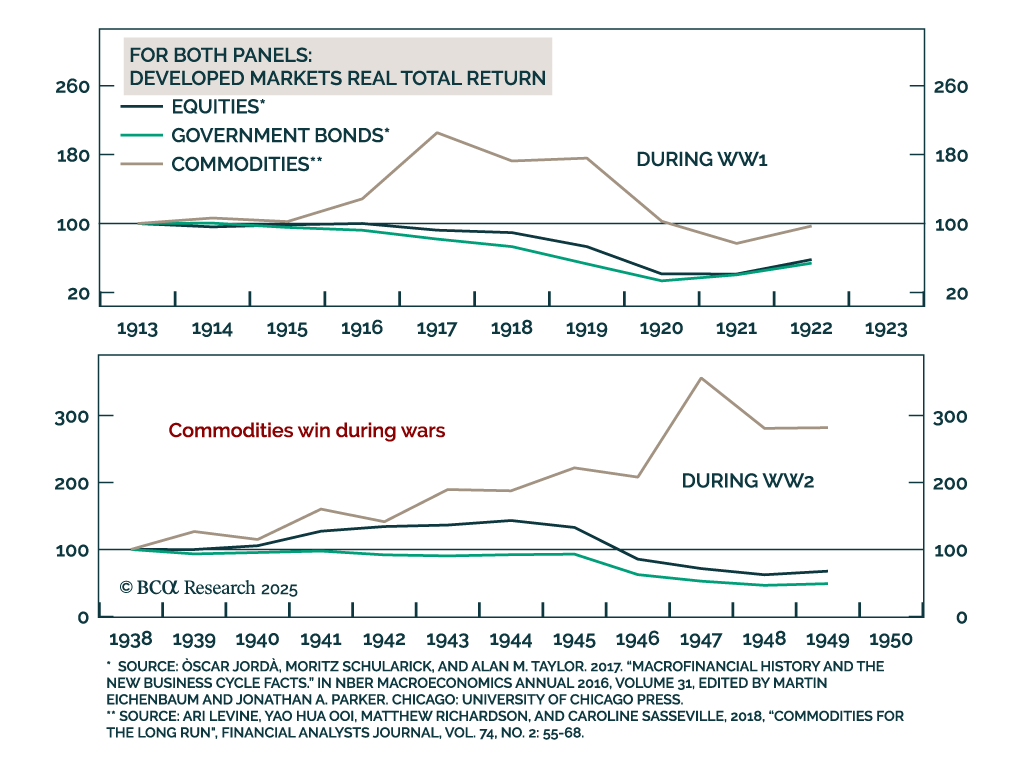
第三次世界大戦は起こりません。しかし、もし異論があるならば、これがヘッジするための当社のポートフォリオです:コモディティ、中立資産、そして暗号資産。
財政の持続可能性に関する懸念、タームプレミアムの上昇、中央銀行の独立性に対する攻撃があるにもかかわらず、金融政策は引き続き債券市場の主要な推進要因となっています。Q3レビュー&アウトルックでは、国債、短期金利先物、グローバルなイールドカーブ、インフレ連動債、クレジットにおける見解を更新し、機会を特定します。
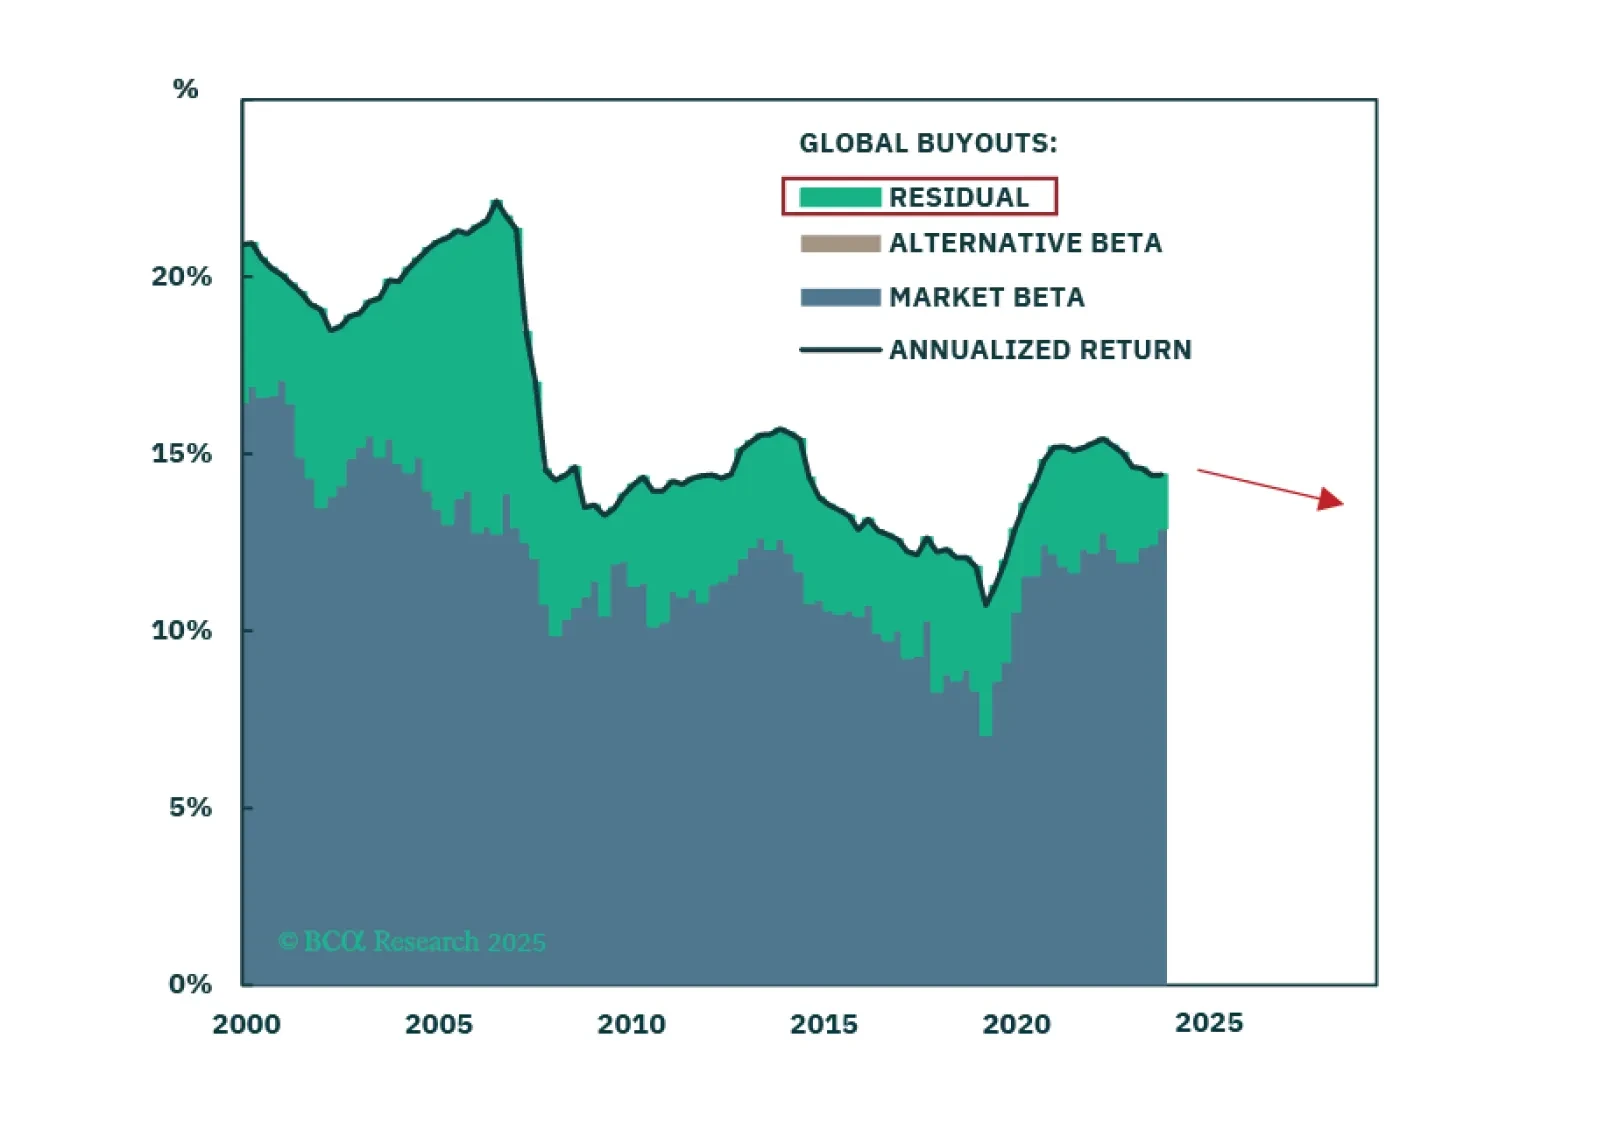
プライベート市場は、TPAファンドやエバーグリーンファンドの拡大に伴い、新たな段階に入っています。アクセス、運用方法、市場リーダーシップの変化は、機関投資家、ウェルスマネジメント、そして将来のプライベート・エクイティ収益に重要な影響を与えるでしょう。
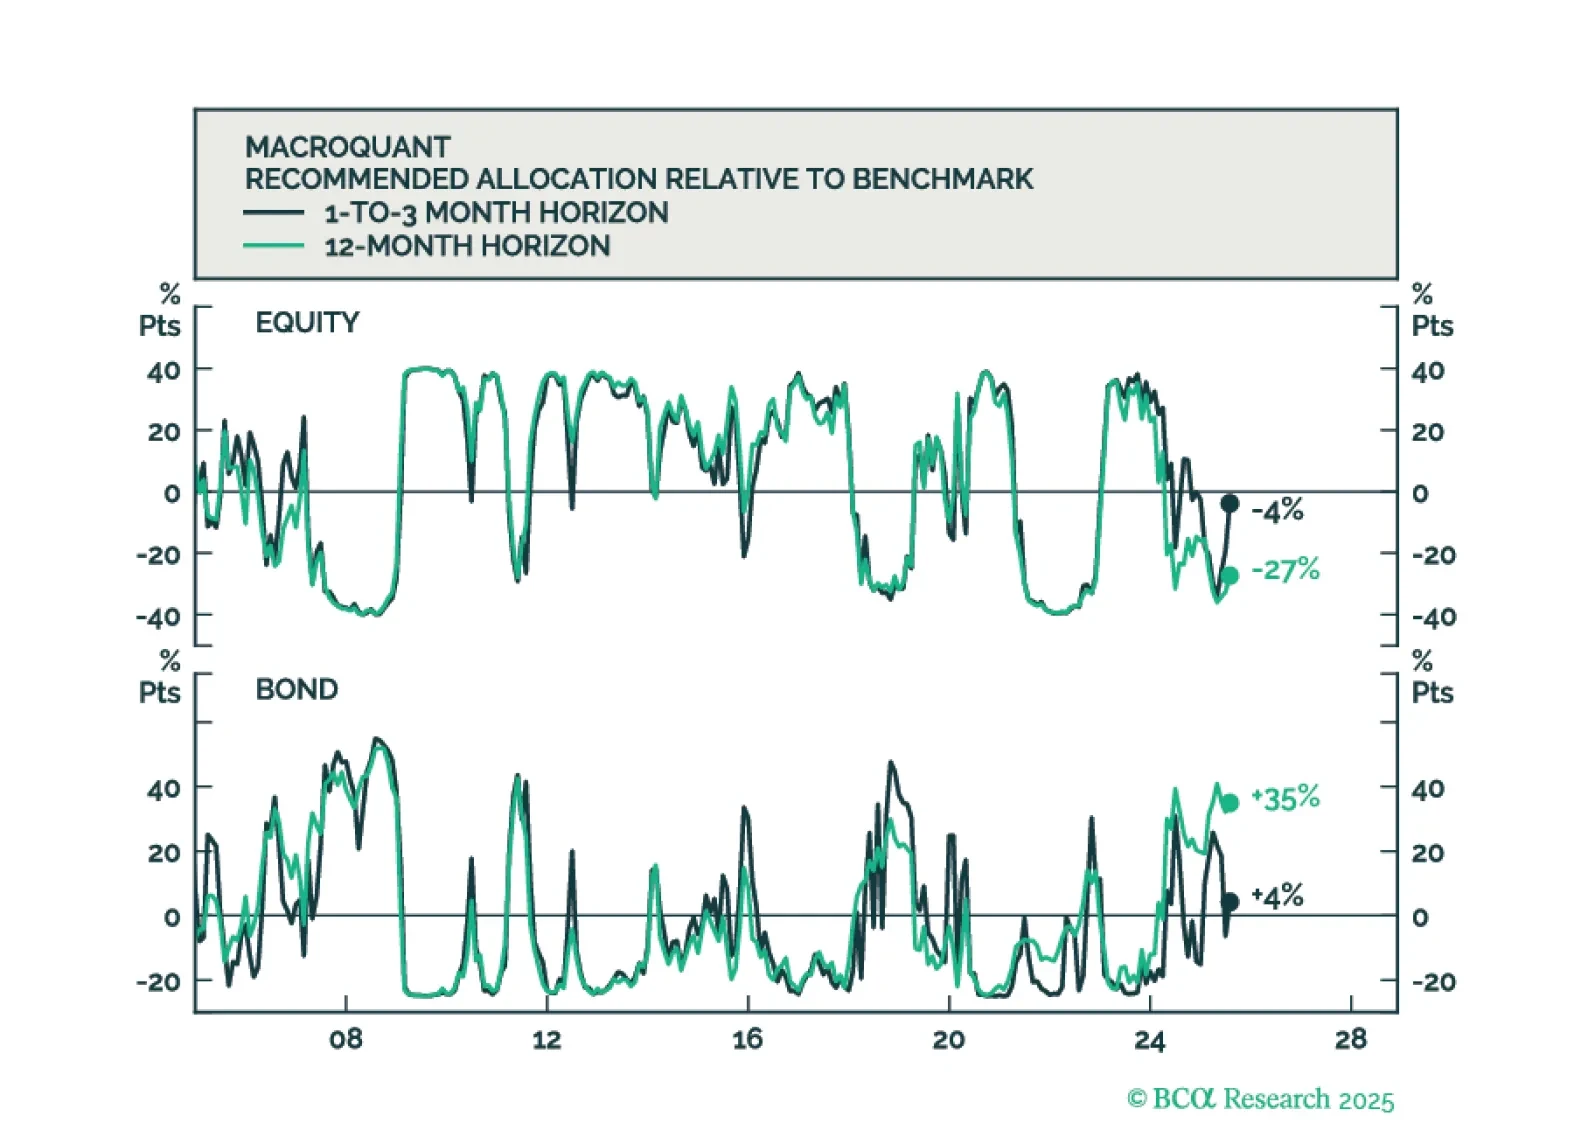
MacroQuantは長期的な視野で株式に下振れリスクがあると見ていますが、株式の弱気市場が差し迫っているとはまだ言えません。