製造
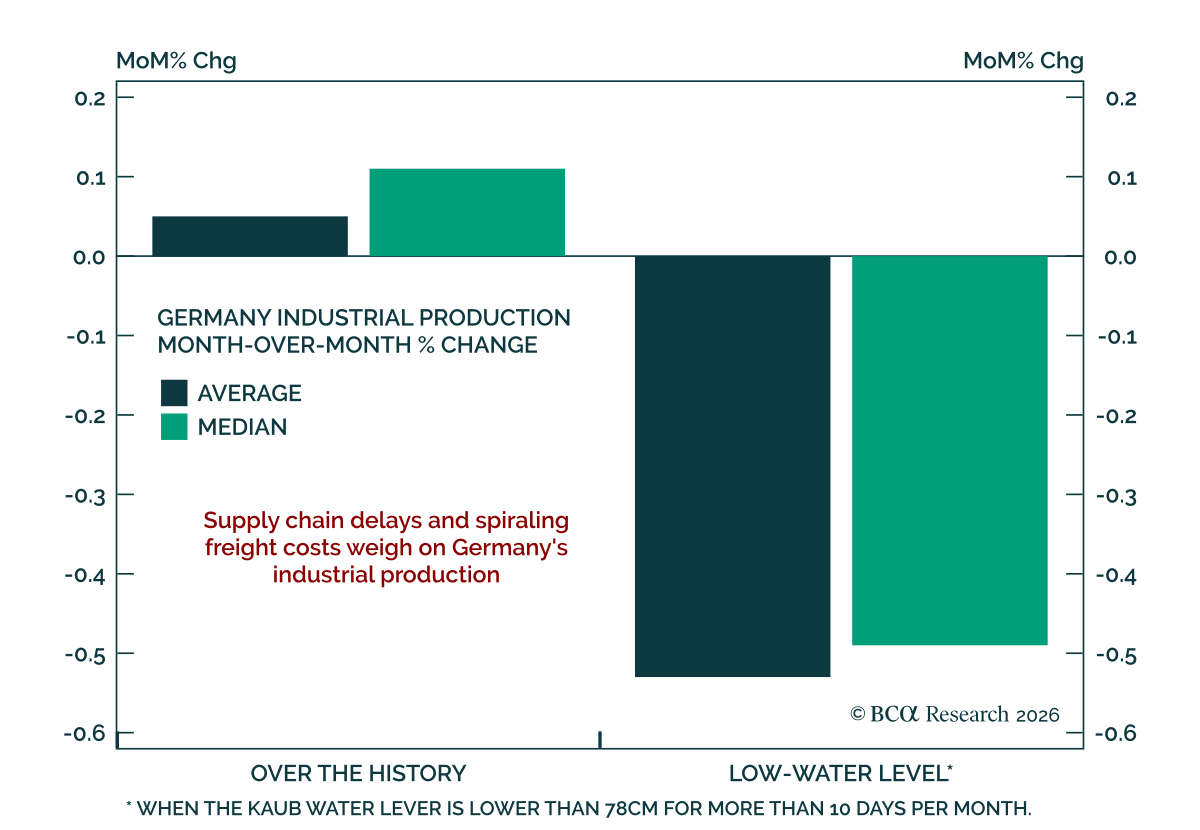
ホルムズの後、今度は国内でドイツが別の輸送のボトルネックに直面している。 ライン川の最も重要なボトルネックであるカウプの水位はわずか11cmまで低下し、1970年代以来の最低水準である。気象予報は水位が正常化するには数週間の継続的な降雨が必要だと警告しており、そのことは混乱が10月まで長引く可能性を示唆している。…

7月のISM製造業調査は、米国の成長が過熱せずに堅調であることを確認しており、株式を債券に対して戦術的オーバーウェイトすることを支持する。総合指数は6月の53.3から55.6に上昇し、予想を上回った。増加は主に生産と雇用の上昇に牽引され、新規受注はわずかに増加したにとどまる。価格圧力はほぼ横ばいであった。仕入価格の項目は73.0から71.1に低下したが、納期は長くなった。…
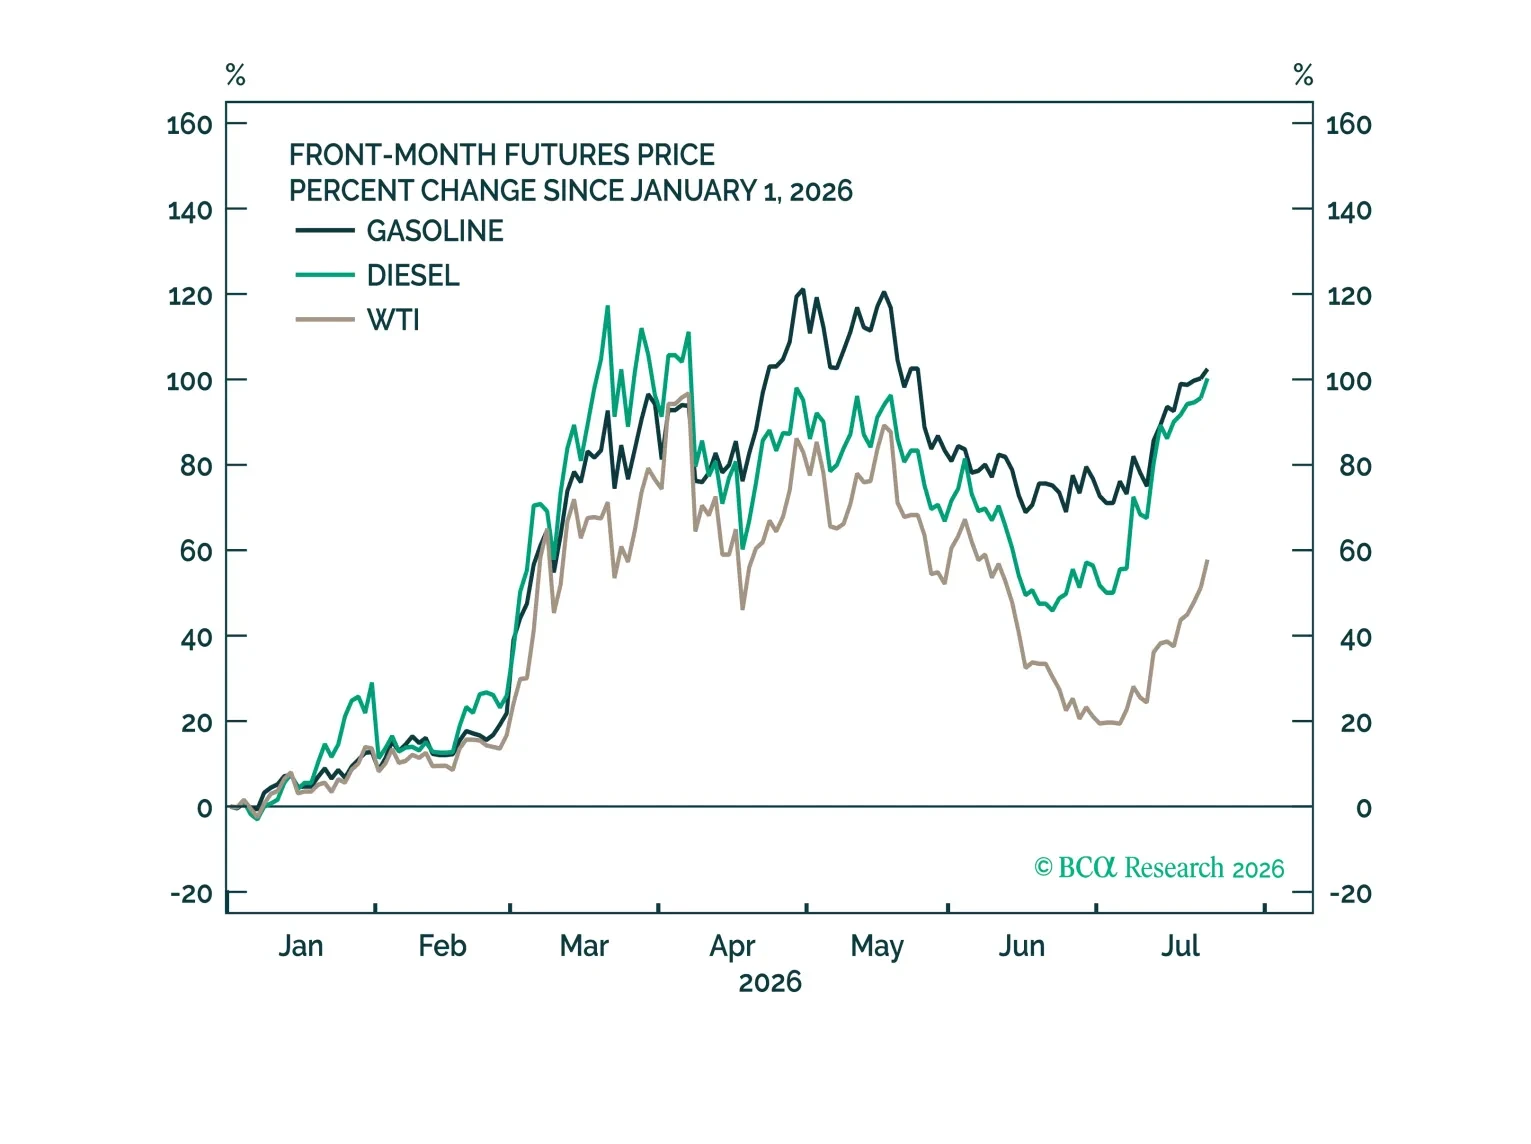
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。
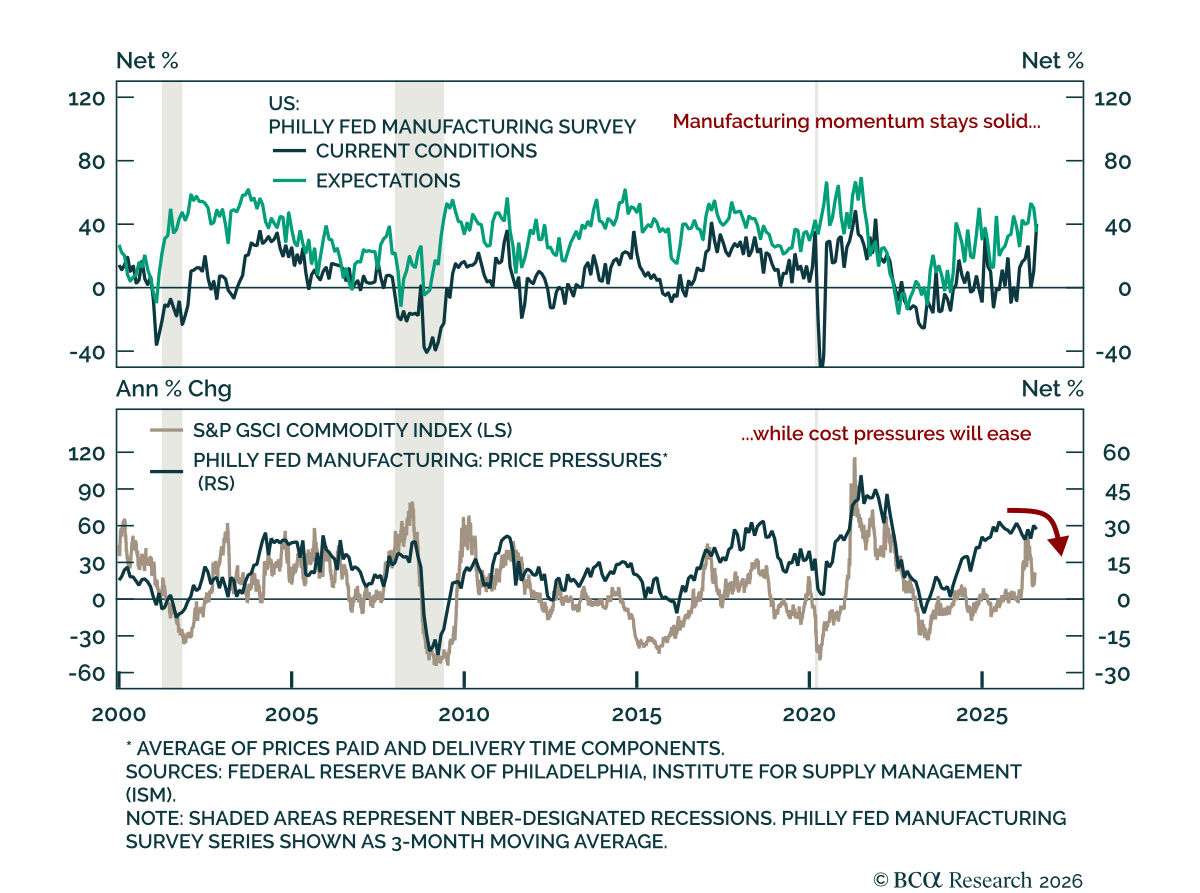
7月のフィラデルフィア連銀調査は予想を大幅に上回り、米国の製造業の強さが続いていることを示唆した。見出しは10.3から41.4に上昇し、ほぼ5年ぶりの高水準となった。フィラデルフィア連銀の調査は変動が大きいが、地区の幅広い製造業基盤を反映するため重みがある。7月のNY Empire調査も予想を上回り、5.7から15.6に上昇した。両調査とも7月の米国の製造業活動が堅調であることを示している。…
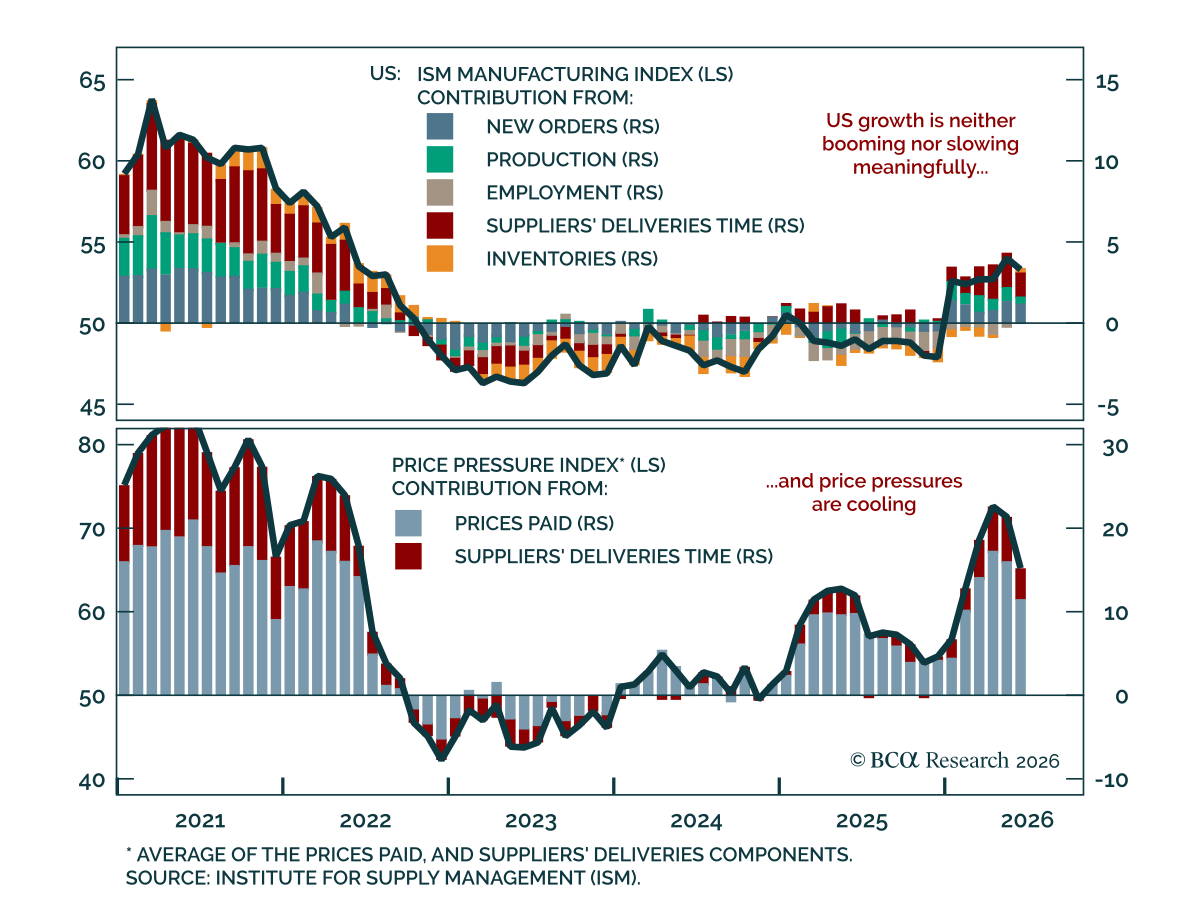
6月のISM製造業指数は予想を下回ったが、より広い米国の成長環境は依然としてスイートスポットにある。ヘッドライン指数は54.0から53.3へと小幅に低下した。減速は幅広く、新規受注は56.8から56.0へと鈍化した。一方で雇用は予想以上に改善し、48.6から49.7に上昇した。50を下回る水準は依然として雇用が縮小していることを示しており、ただしそのペースは緩やかになっている。…
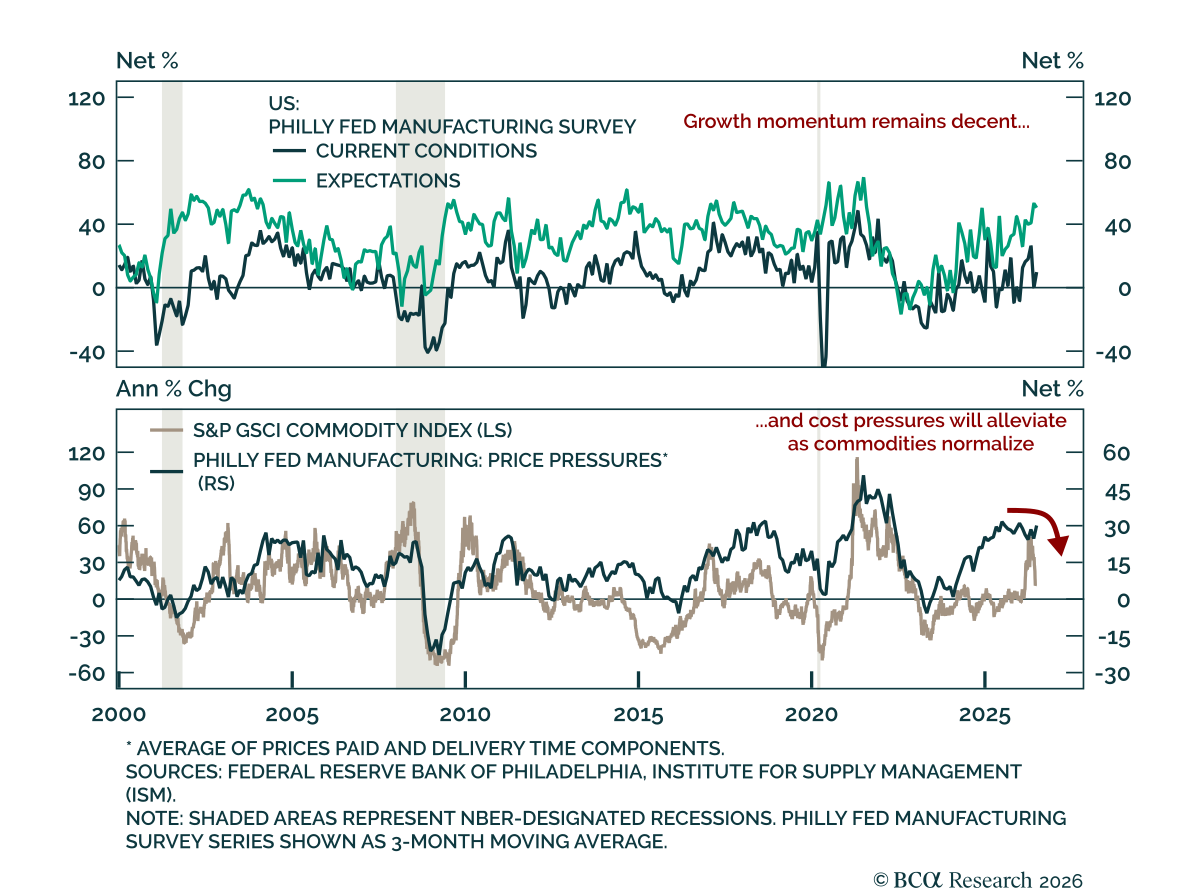
まずまずの米国の成長見通し まずまずの米国の成長見通し 6月のフィラデルフィア連銀景況感調査は改善し、米国の成長は依然として堅調であることを示した。総合指数は-0.4から10.3へ上昇し、予想と一致した。新規受注と雇用も再び拡大圏に戻り、出荷は増加した。その変動性にもかかわらず、フィラデルフィア連銀の調査は地区が代表的な製造業基盤を有しているため、重みがある。…
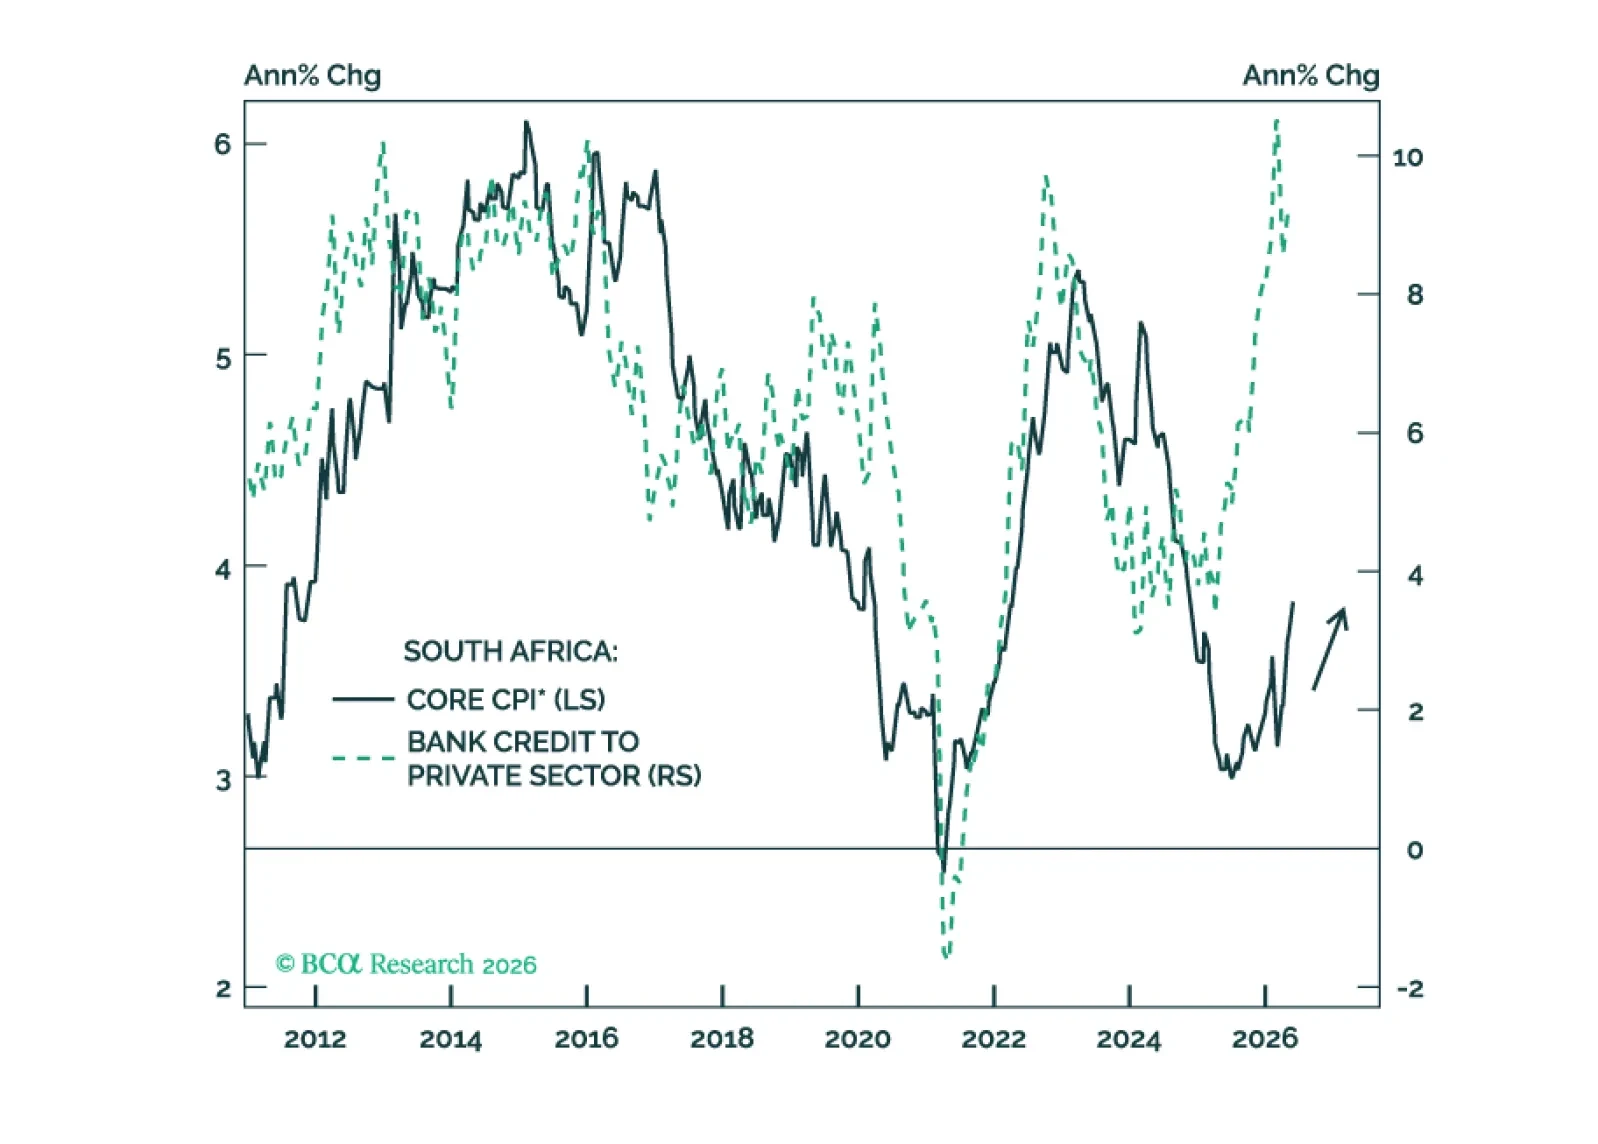
South Africa’s ambitious reform agenda will take time to bear fruit. Meanwhile, the country faces a stagflationary squeeze as inflation rises while growth slows. South African stocks, bonds, and currency are all vulnerable.
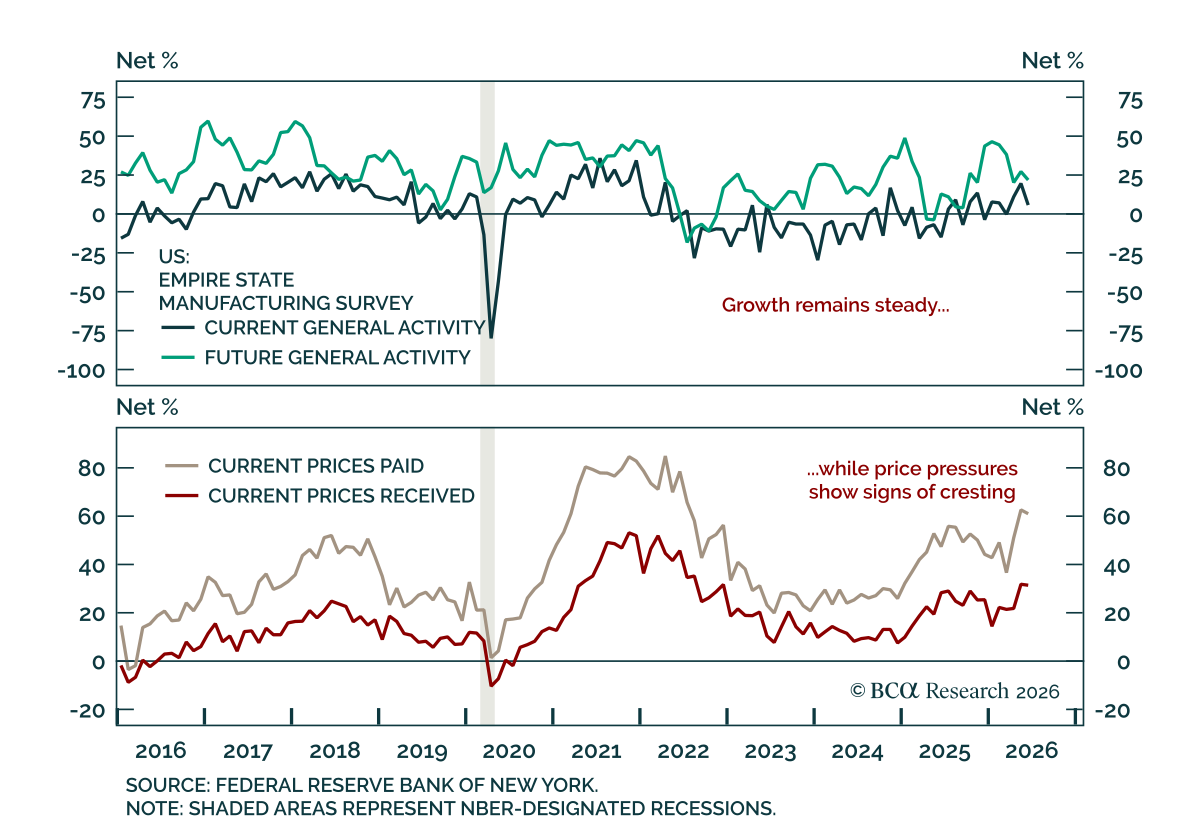
The June Empire survey cooled from May’s pace, but still pointed to continued US manufacturing growth. The headline fell to 5.7 from 19.6, missing estimates. The headline fell sharply from May, but still pointed to slower growth rather than contraction. The…
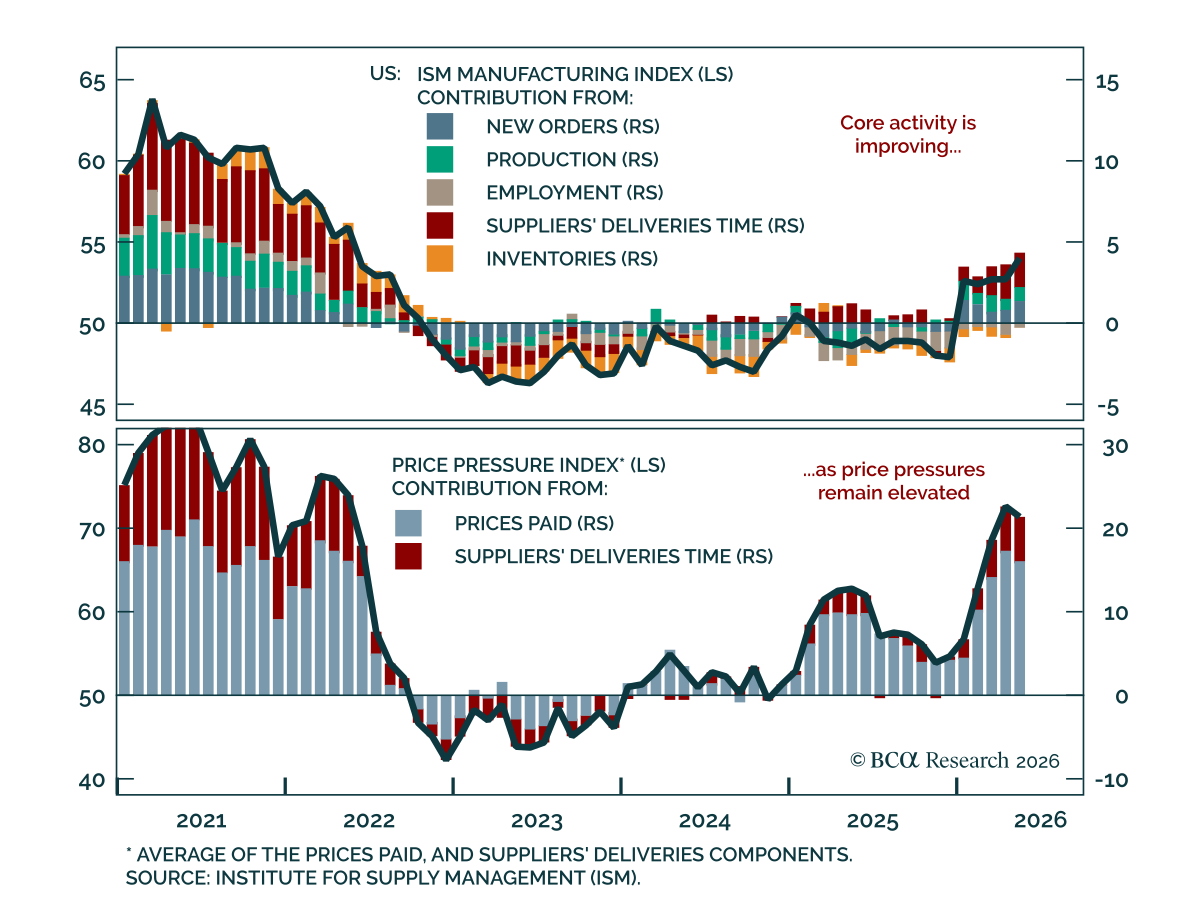
5月の米国ISM製造業レポートは、活動の改善が続く中で価格圧力が持続していることを再確認しており、持続的なインフレの勢いと米国の金融政策に対するタカ派リスクを強調しています。 主要指標は54で、市場予想の53を上回り、製造業の拡大は5か月連続となり、2022年5月以来の高水準となりました。改善は主要な活動指標全体に広がっており、新規受注は54.1から56.8へ、生産は53.4から54.3へ、雇用は46.4から48.6へ改善し、米国経済の持続的な回復力と労働市場の改善傾向の兆候を裏付けています。…
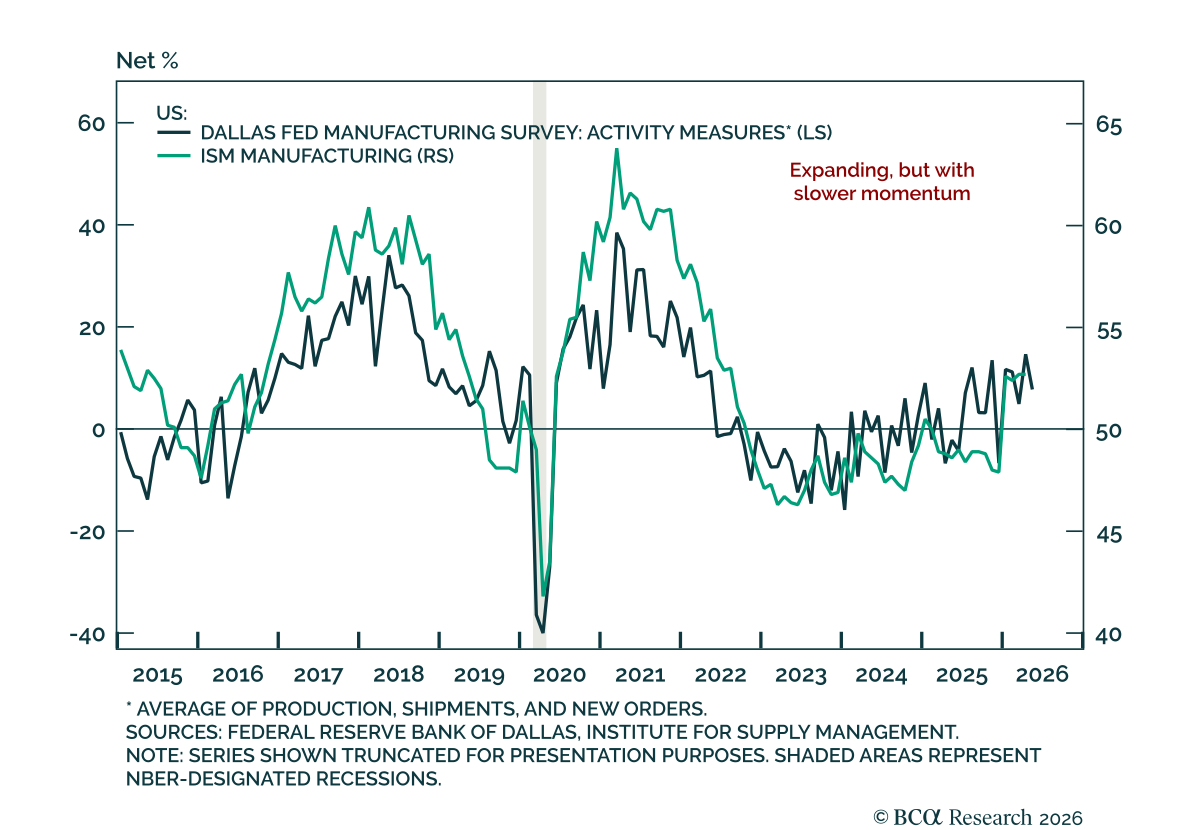
テキサスのモメンタムが鈍化 テキサスのモメンタムが鈍化 ダラス連銀の調査は、テキサス州の製造業が5月も拡大を続ける見込みであるものの、勢いは鈍化していることを示しています。生産指数は10ポイント下落して9.4となり、幅広い加速というよりは平均的な生産成長のペースを示しています。…