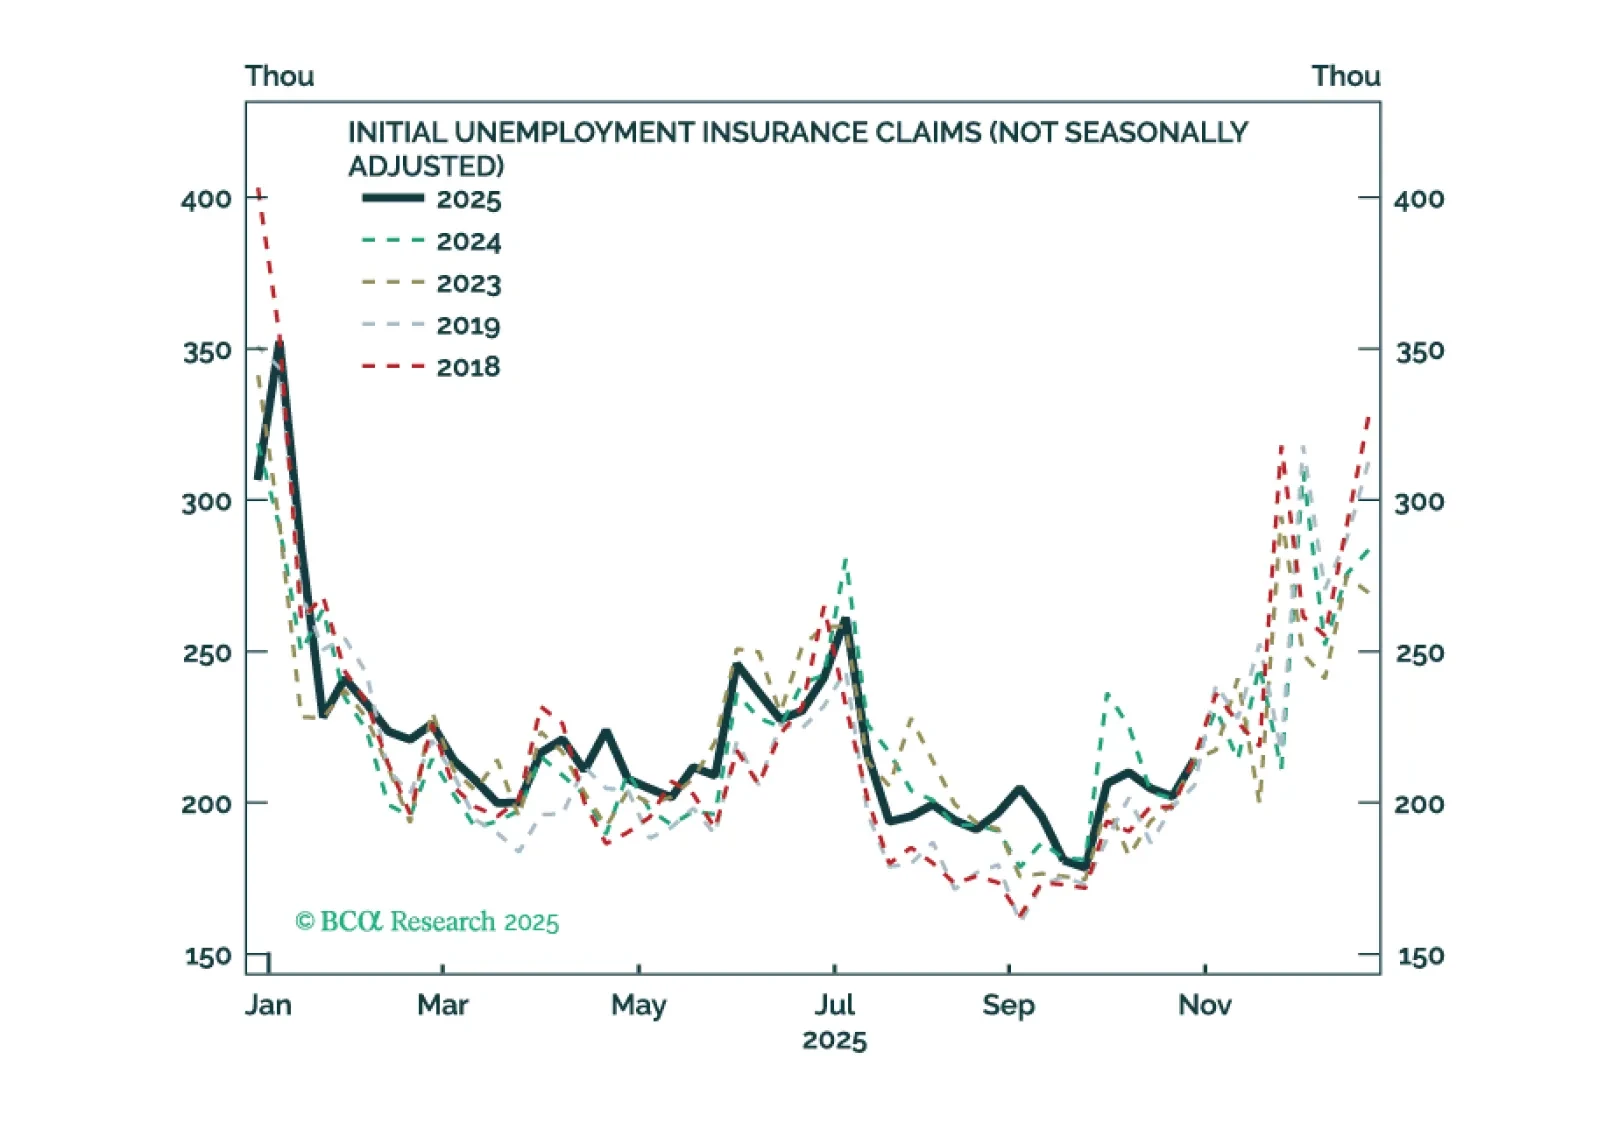
経済
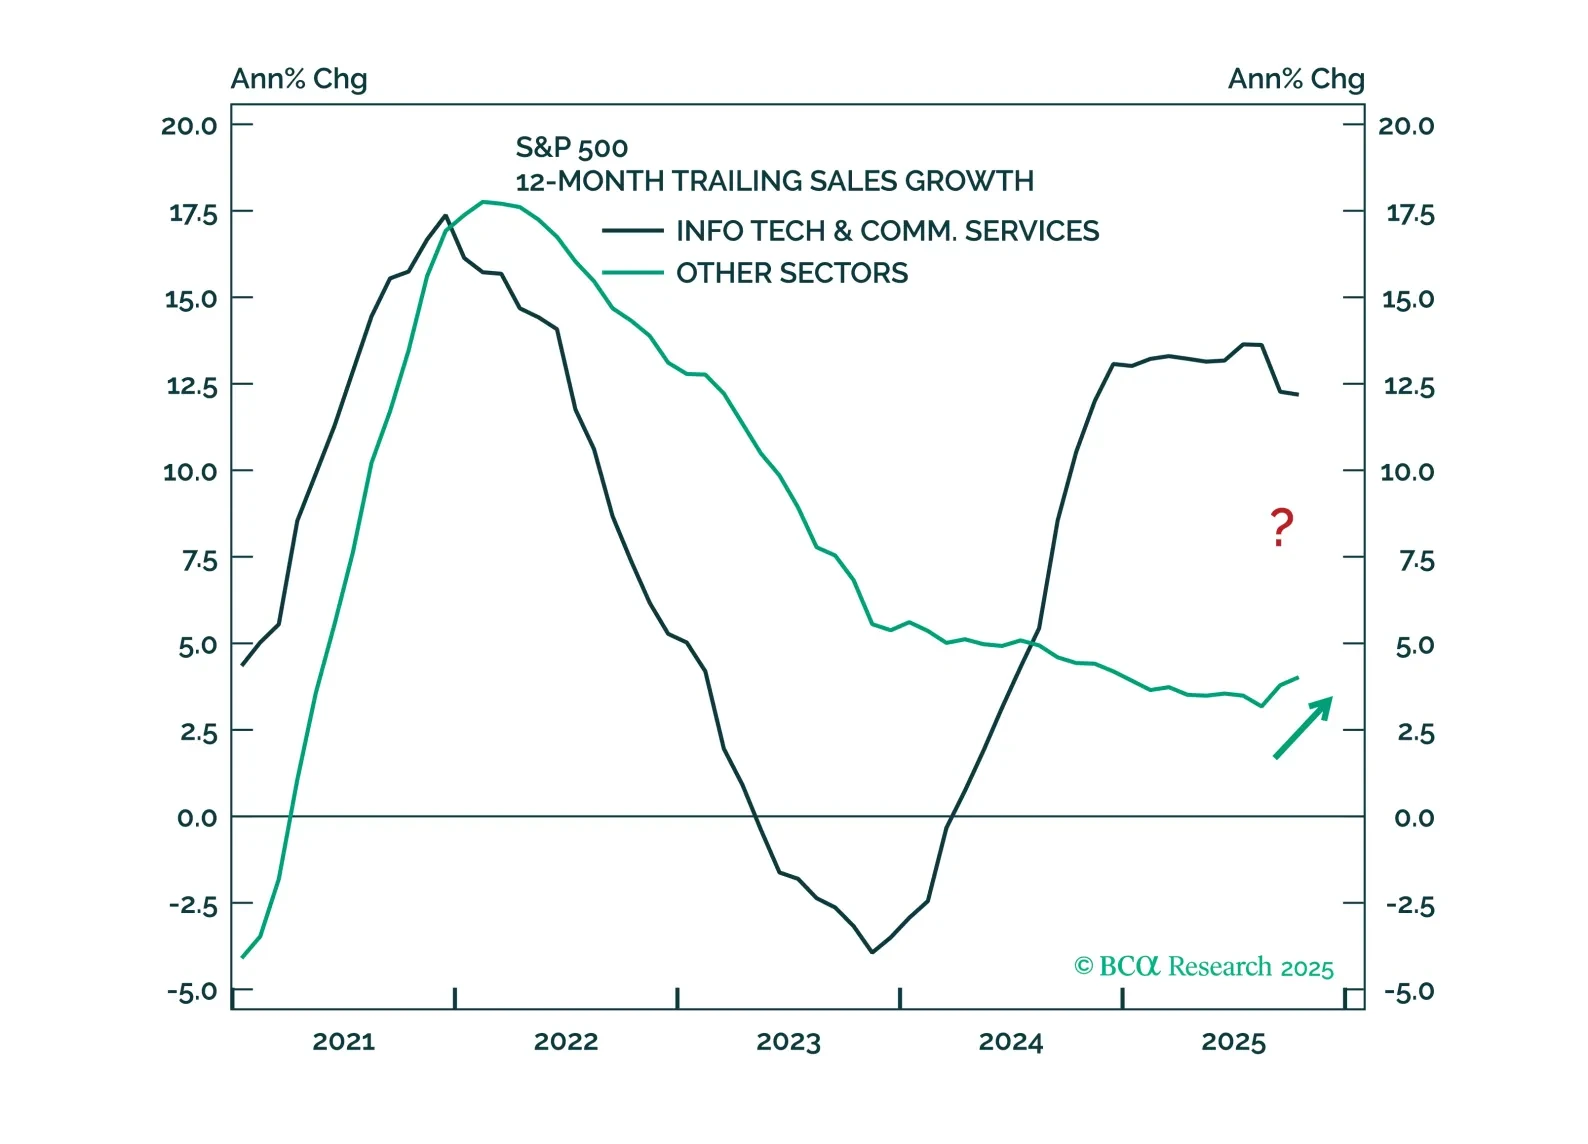
K字型経済は2026年に逆転する可能性が高く、経済の循環的な部分がより良好になると予想されます。金融と素材セクターをニュートラルからオーバーウェイトに引き上げます。通信サービスと公益事業セクターをオーバーウェイトからニュートラルに引き下げます。バリュー株を好みます。ビットコインをニュートラルからオーバーウェイトに引き上げます。
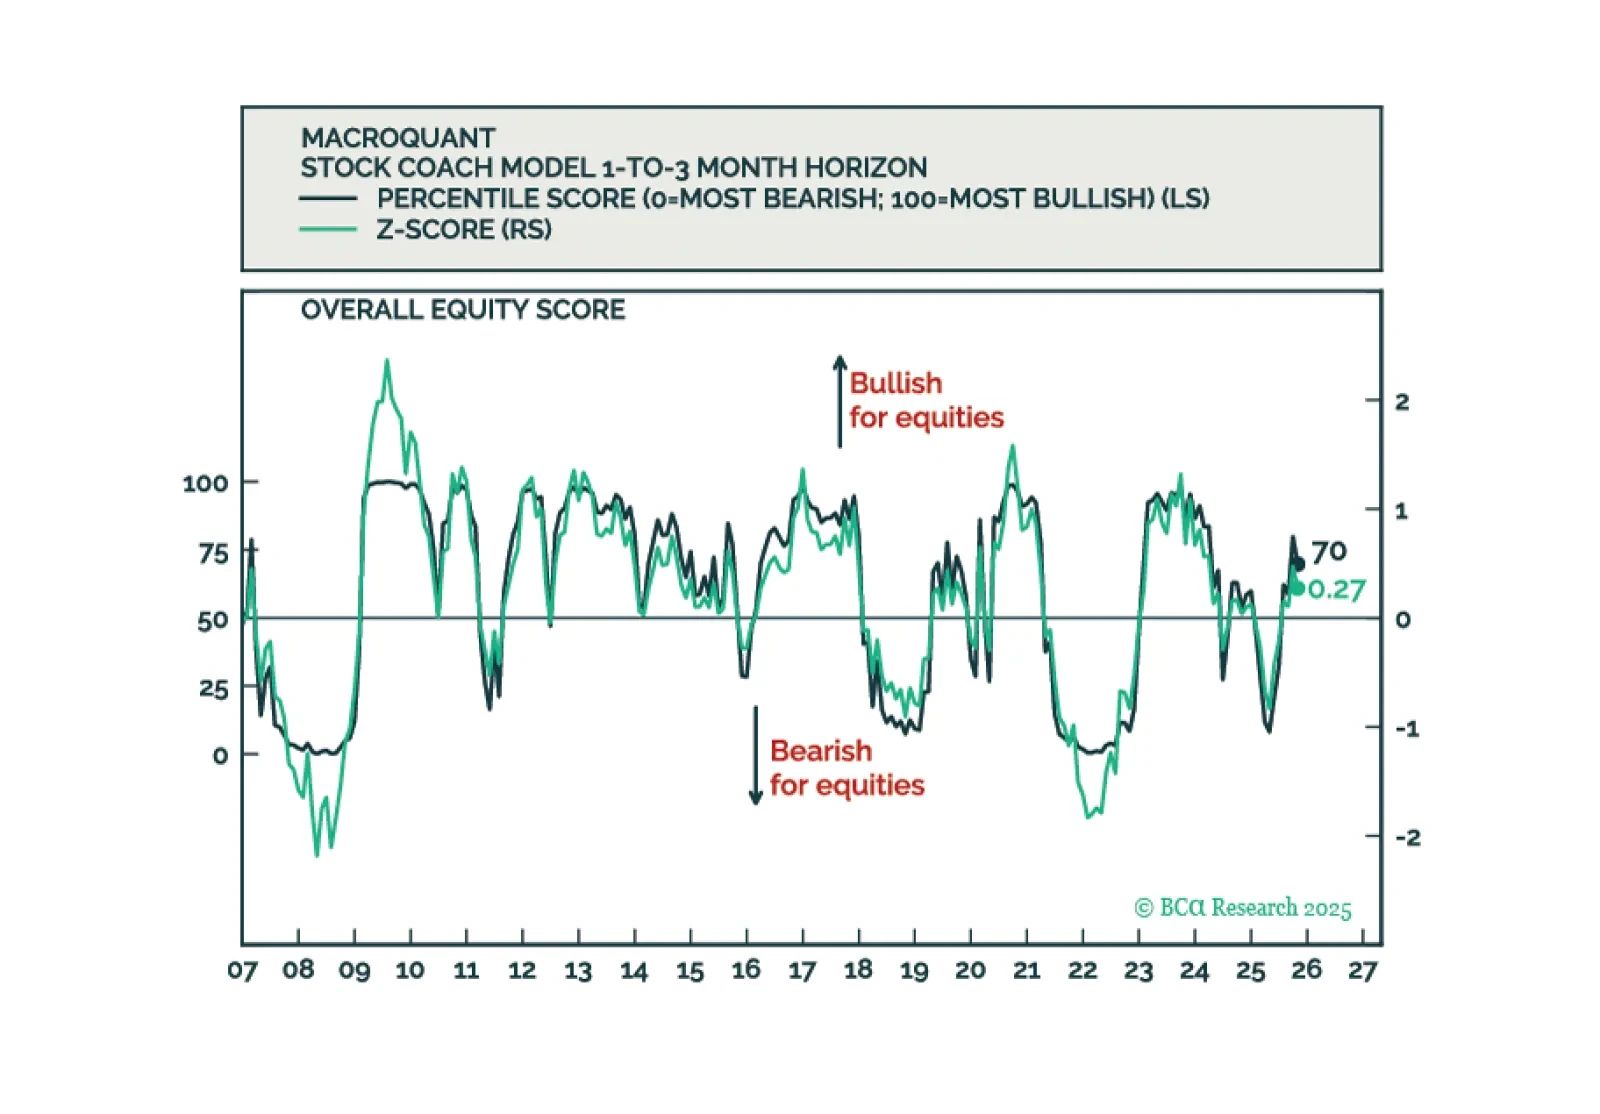
MacroQuantは戦術的に株式をオーバーウェイトに保ち、フィクスト・インカムポートフォリオにおいてベンチマークを上回るデュレーションの立場を支持し、米ドルに対して弱気の見方を維持し、金に対して強気です。
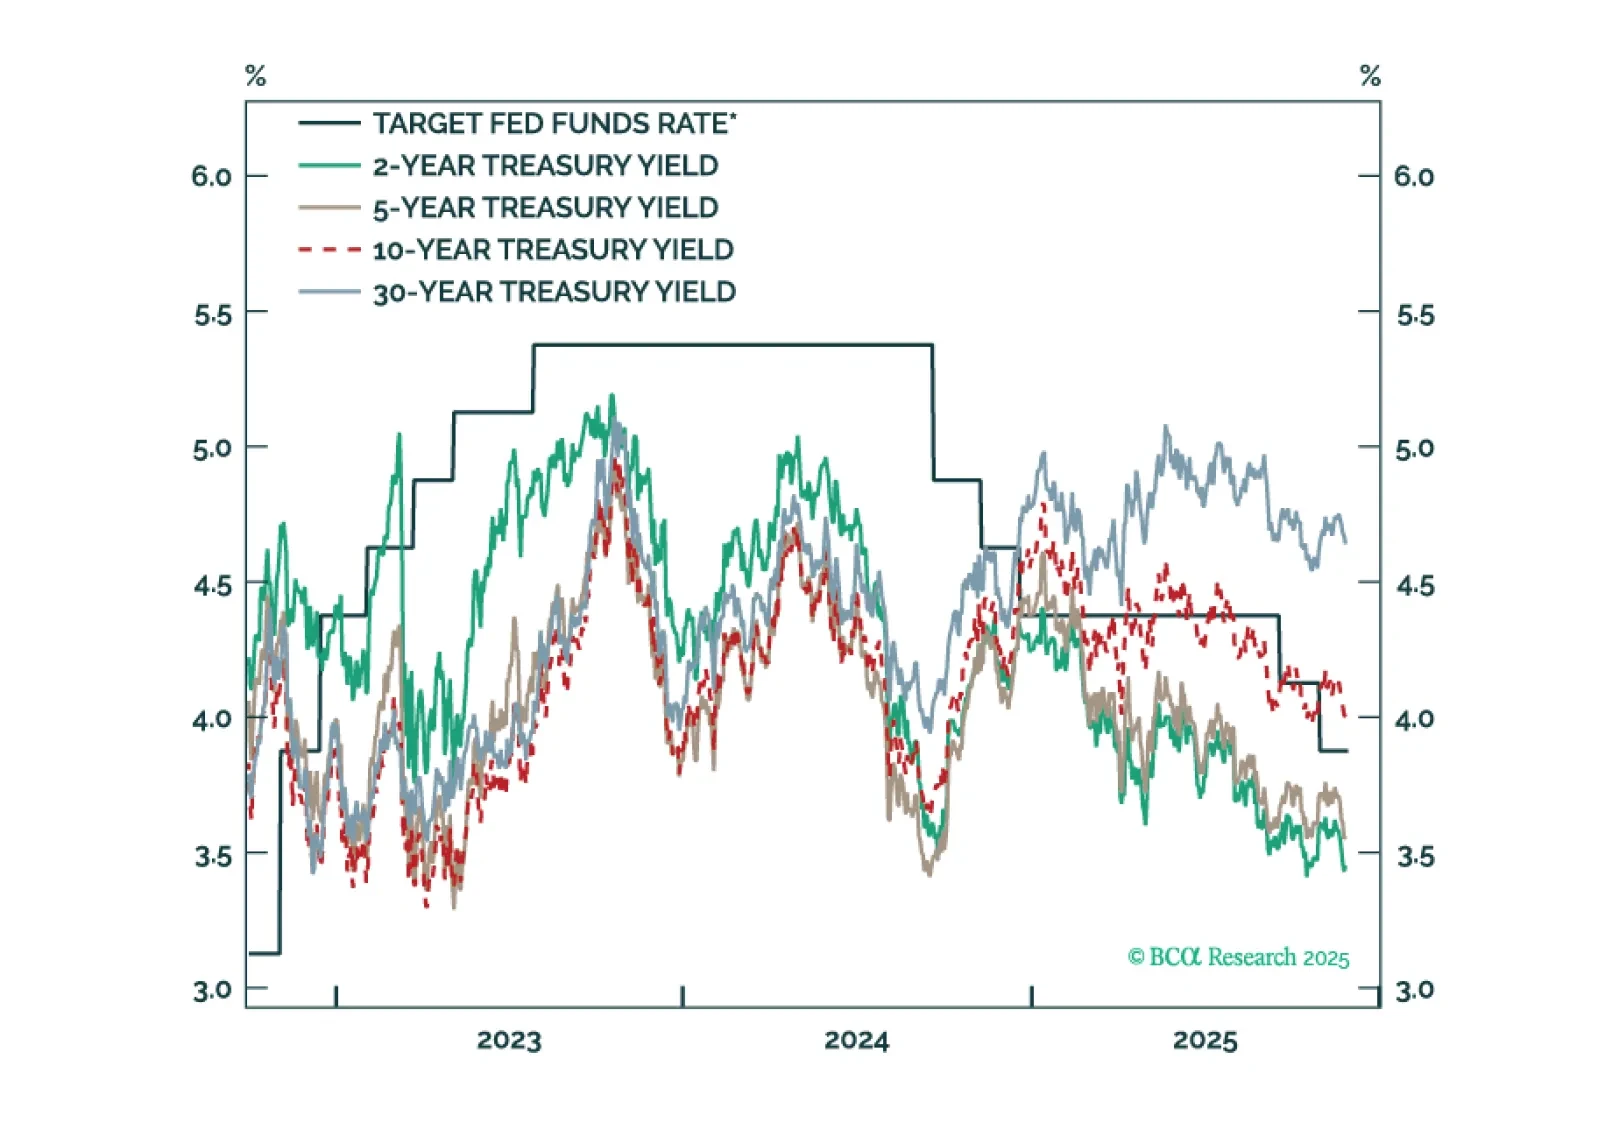
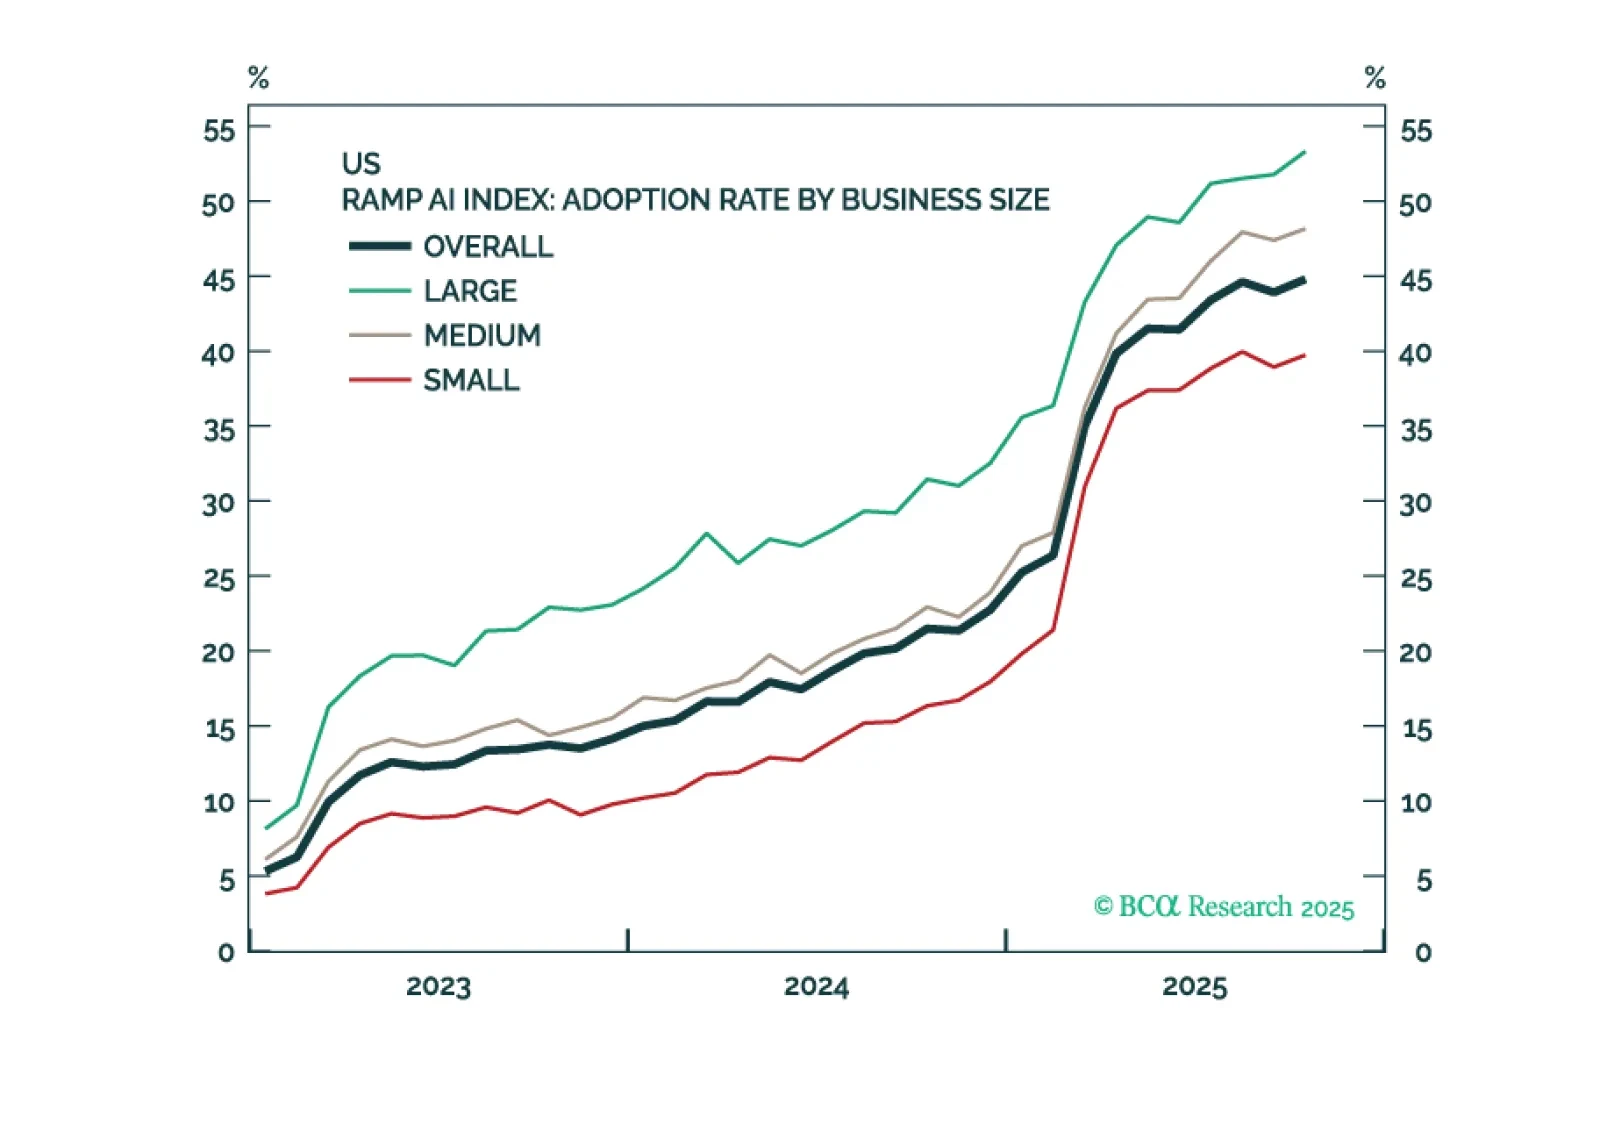
投資家がAI企業を設備投資の増加に対して罰する「メタバース・モーメント」に達した可能性が高まっています。これは特にAI株、そしてより広範なS&P500に対して、より慎重な姿勢を取る必要性を示唆しています。
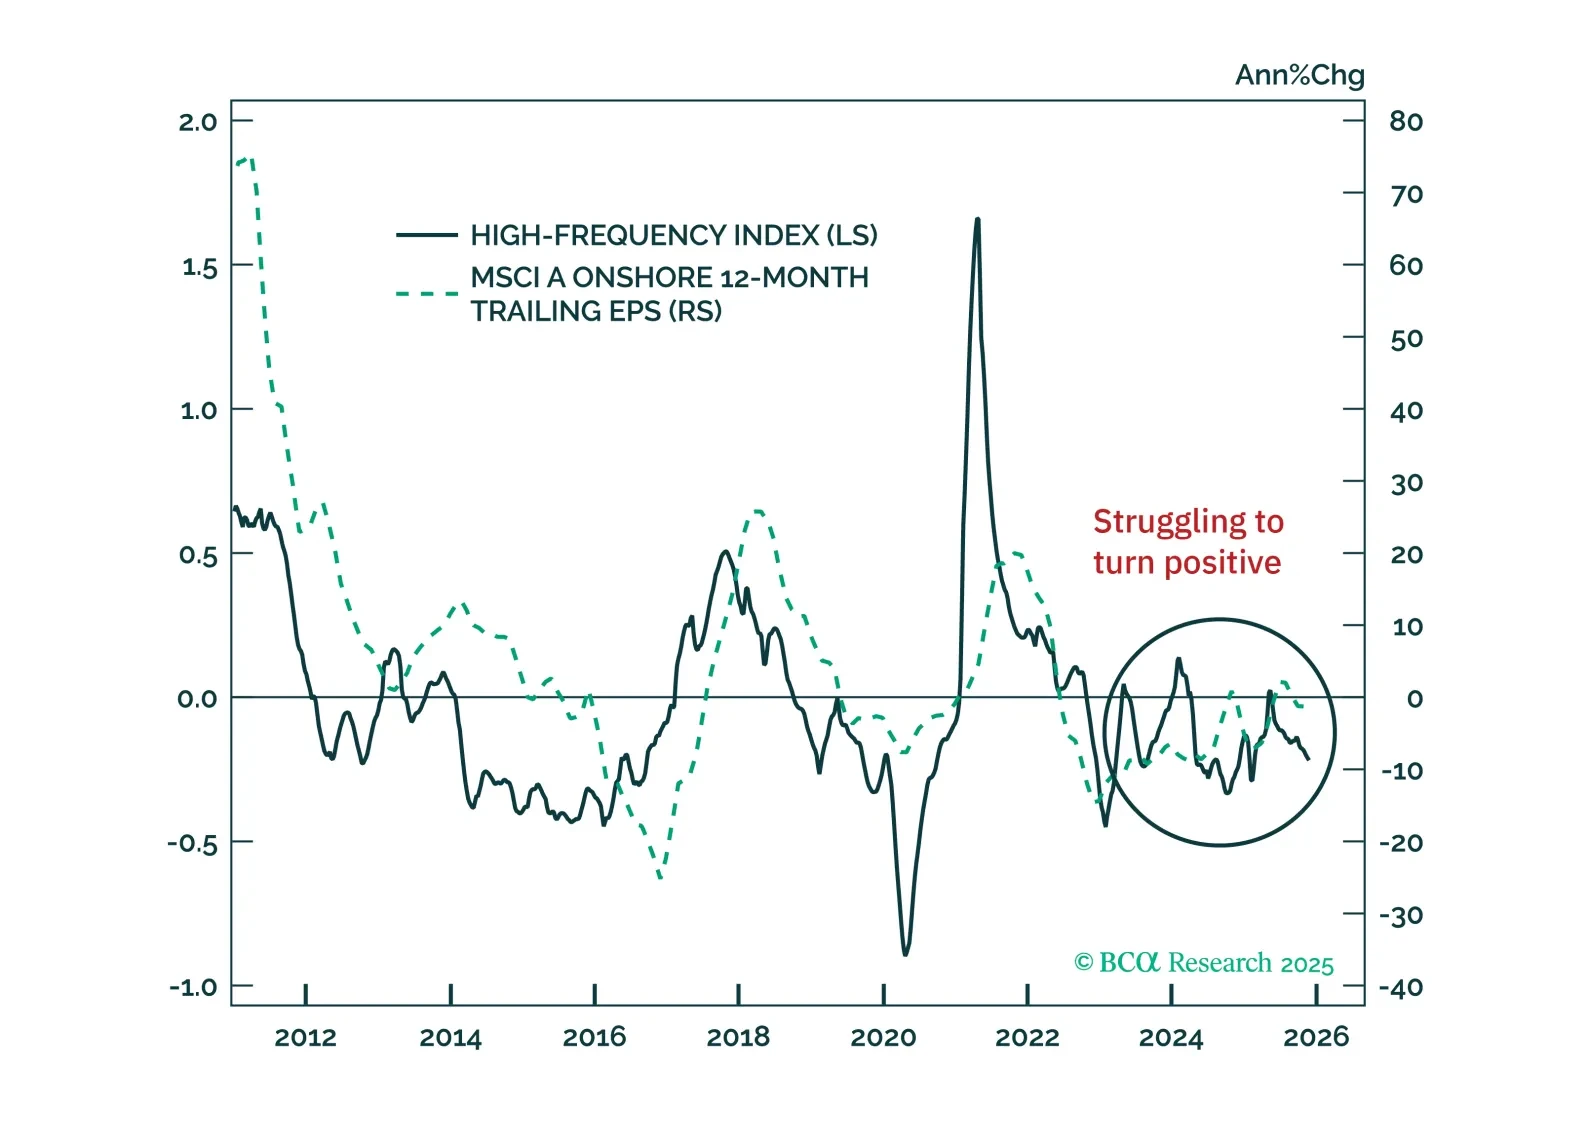
中国経済は全面的に弱体化しており、グローバルなリスクオフがエクイティに影響を与えています。住宅市場の状況が悪化し、輸出が縮小する中で、まさに「パーフェクトストーム」の状況となっており、北京はより強力で住宅に特化した刺激策を求められる圧力が高まっています。
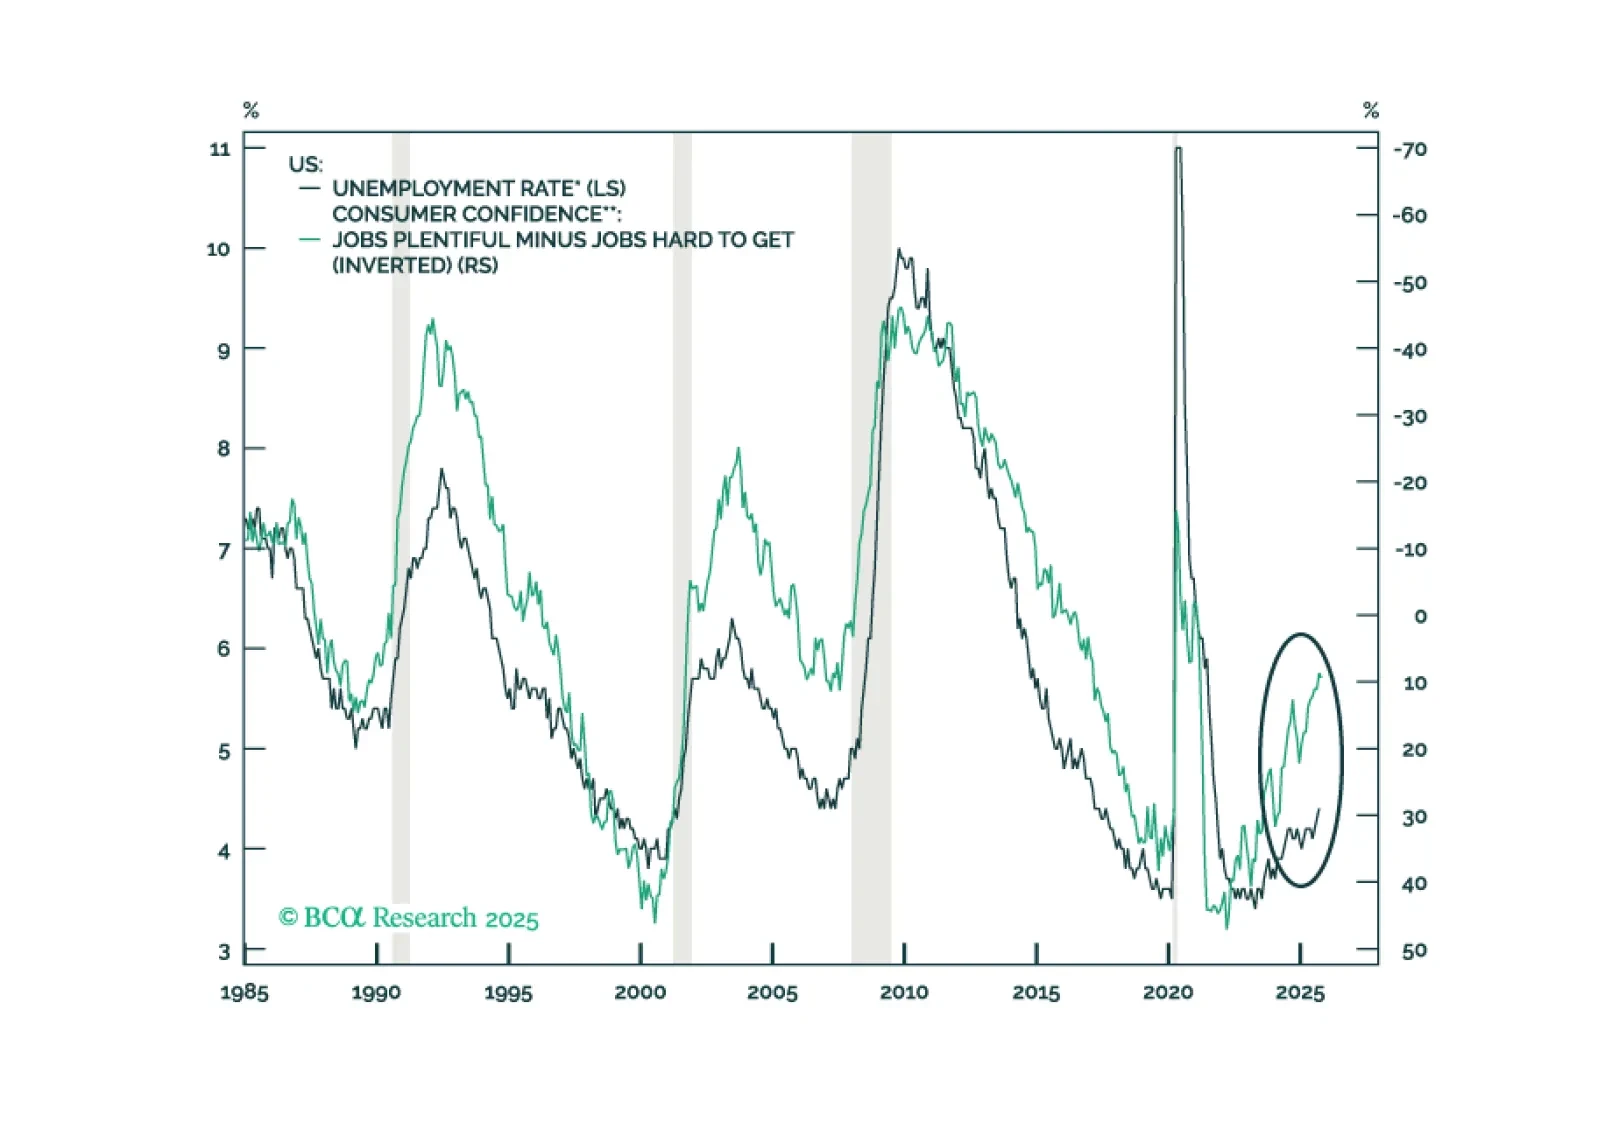
本日、2026年版BCA年間アウトルックをお届けします。このレポートは、BCAの長年の顧客であるX氏と彼の娘Xさんとの最近の対話を編集した記録です。我々の議論は、来年に向けたBCAの経済および金融市場の見通しを中心に展開されました。
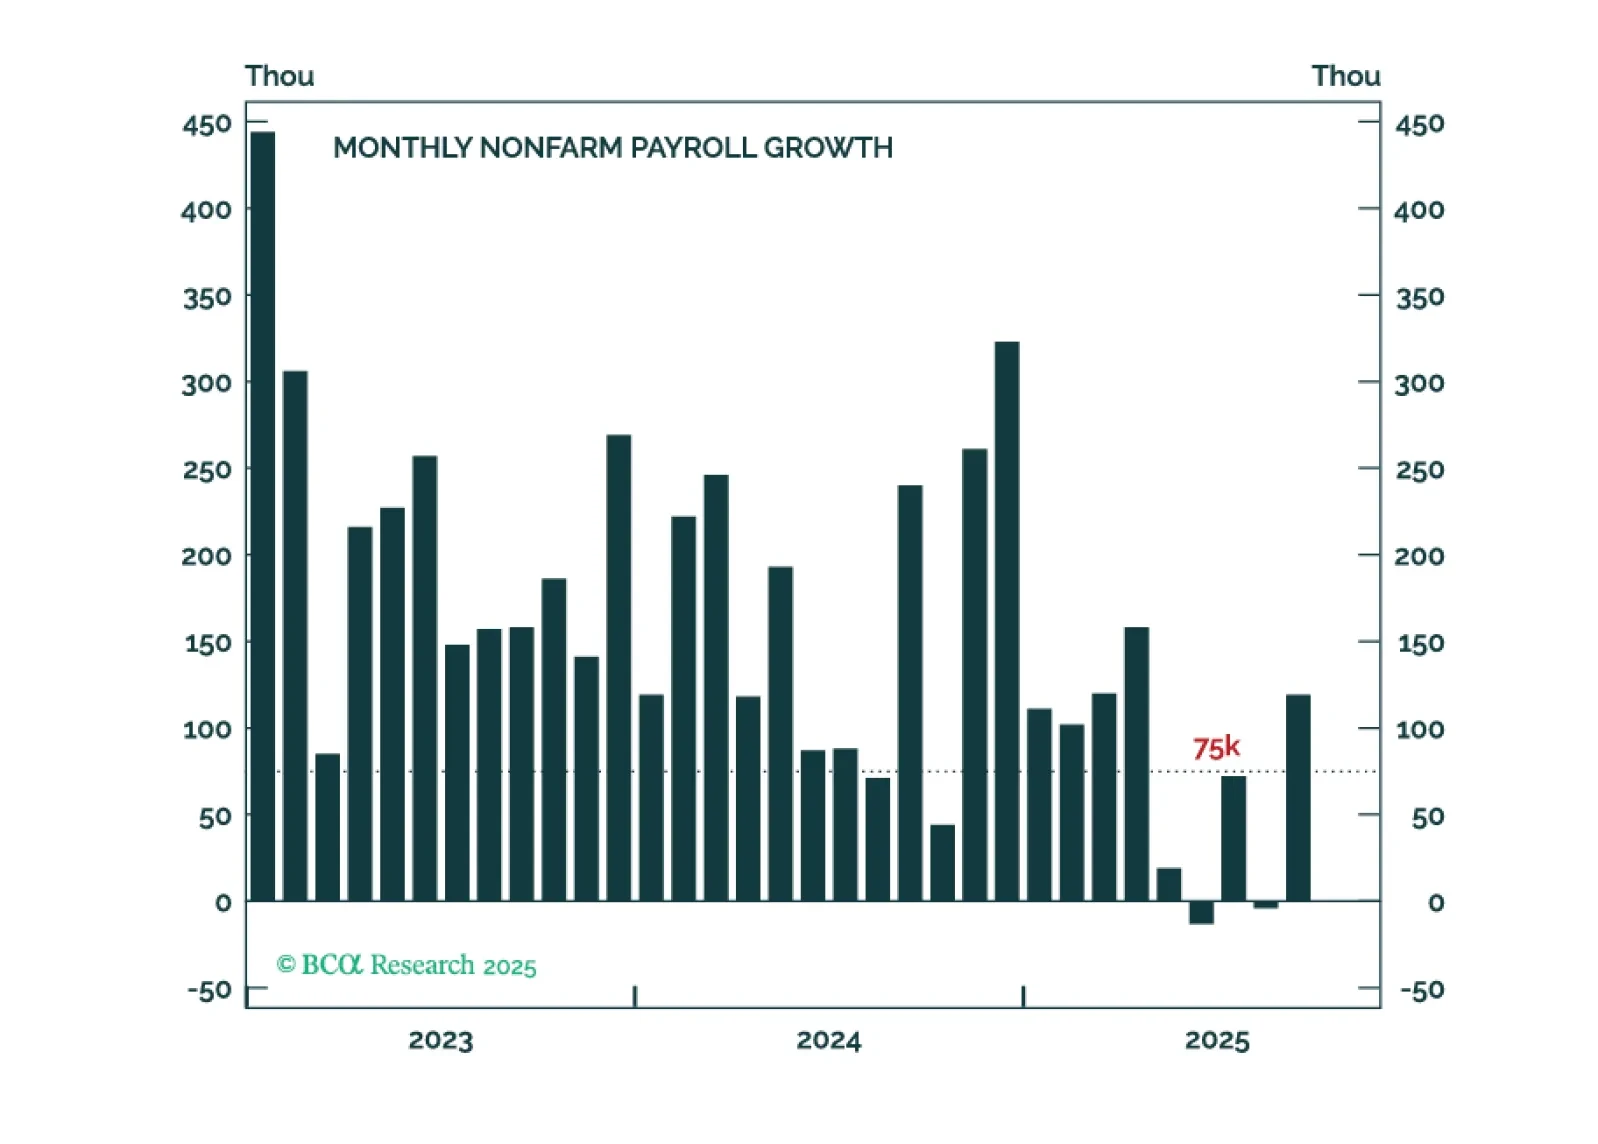
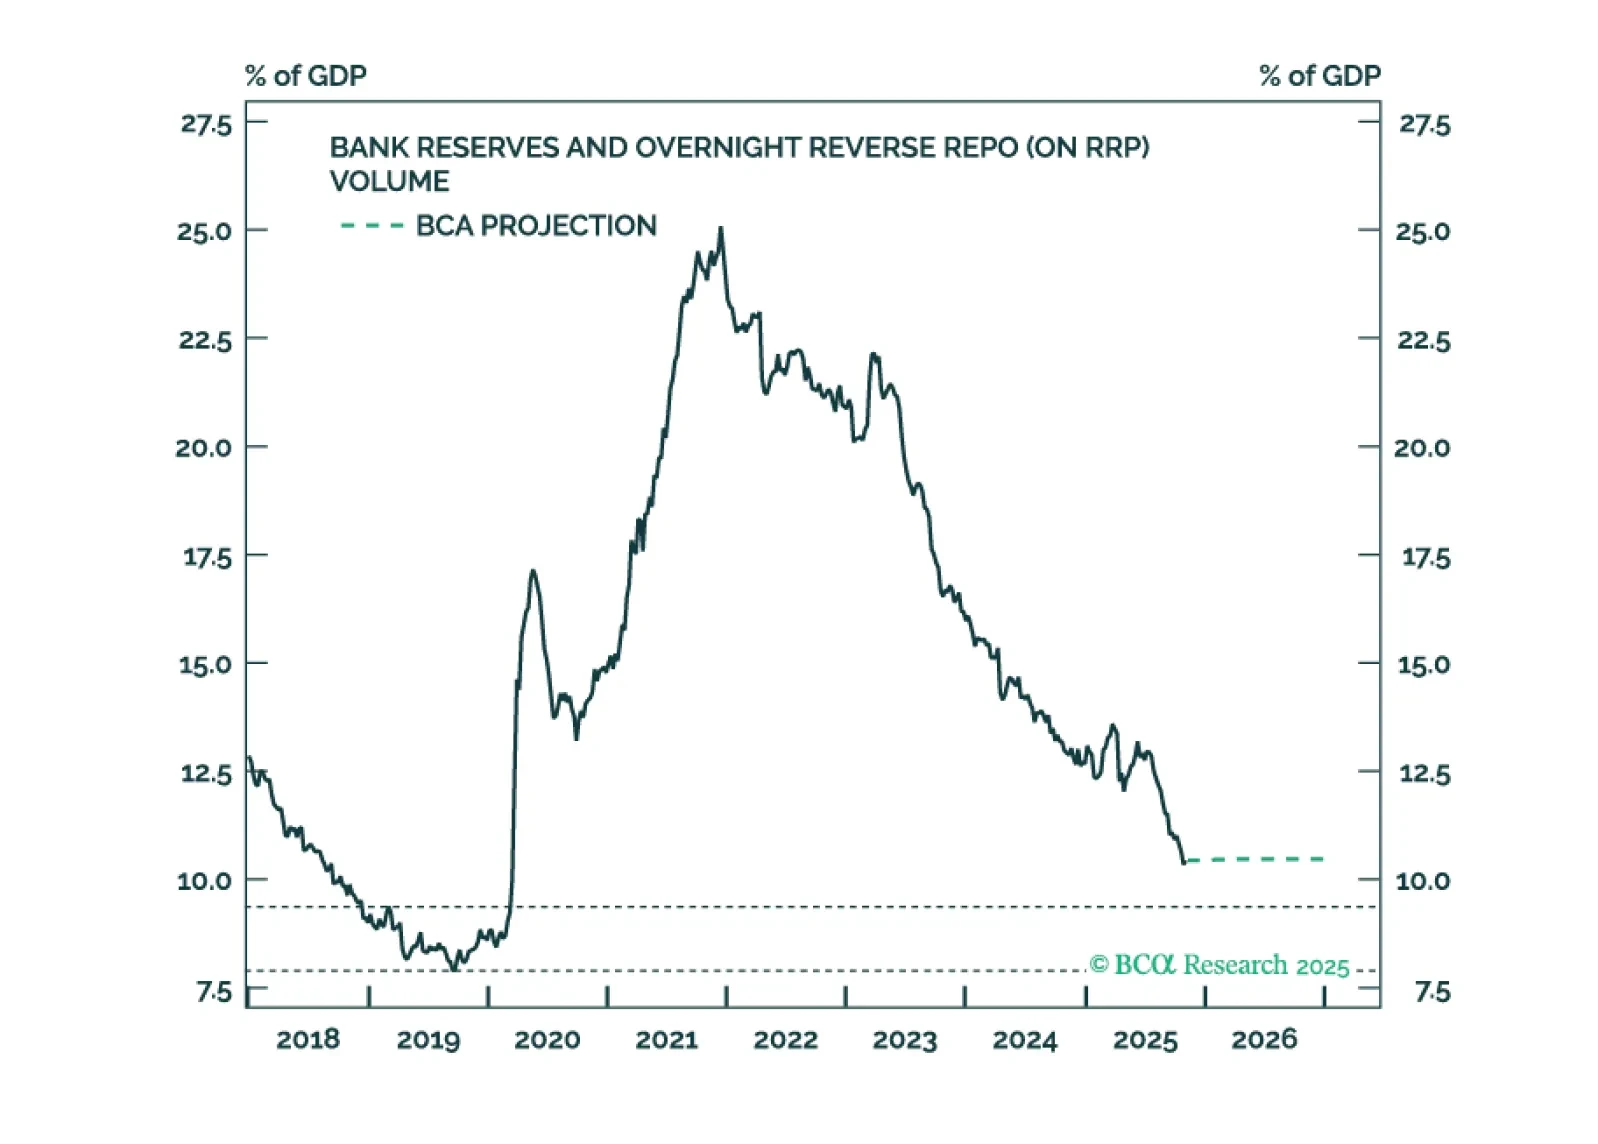
この特別レポートでは、FRBのバランスシート・ストラテジーとその背後にある根拠について説明しています。また、FRBのバランスシート上の主要な資産および負債項目に関する最新の予測も提供します。