株式
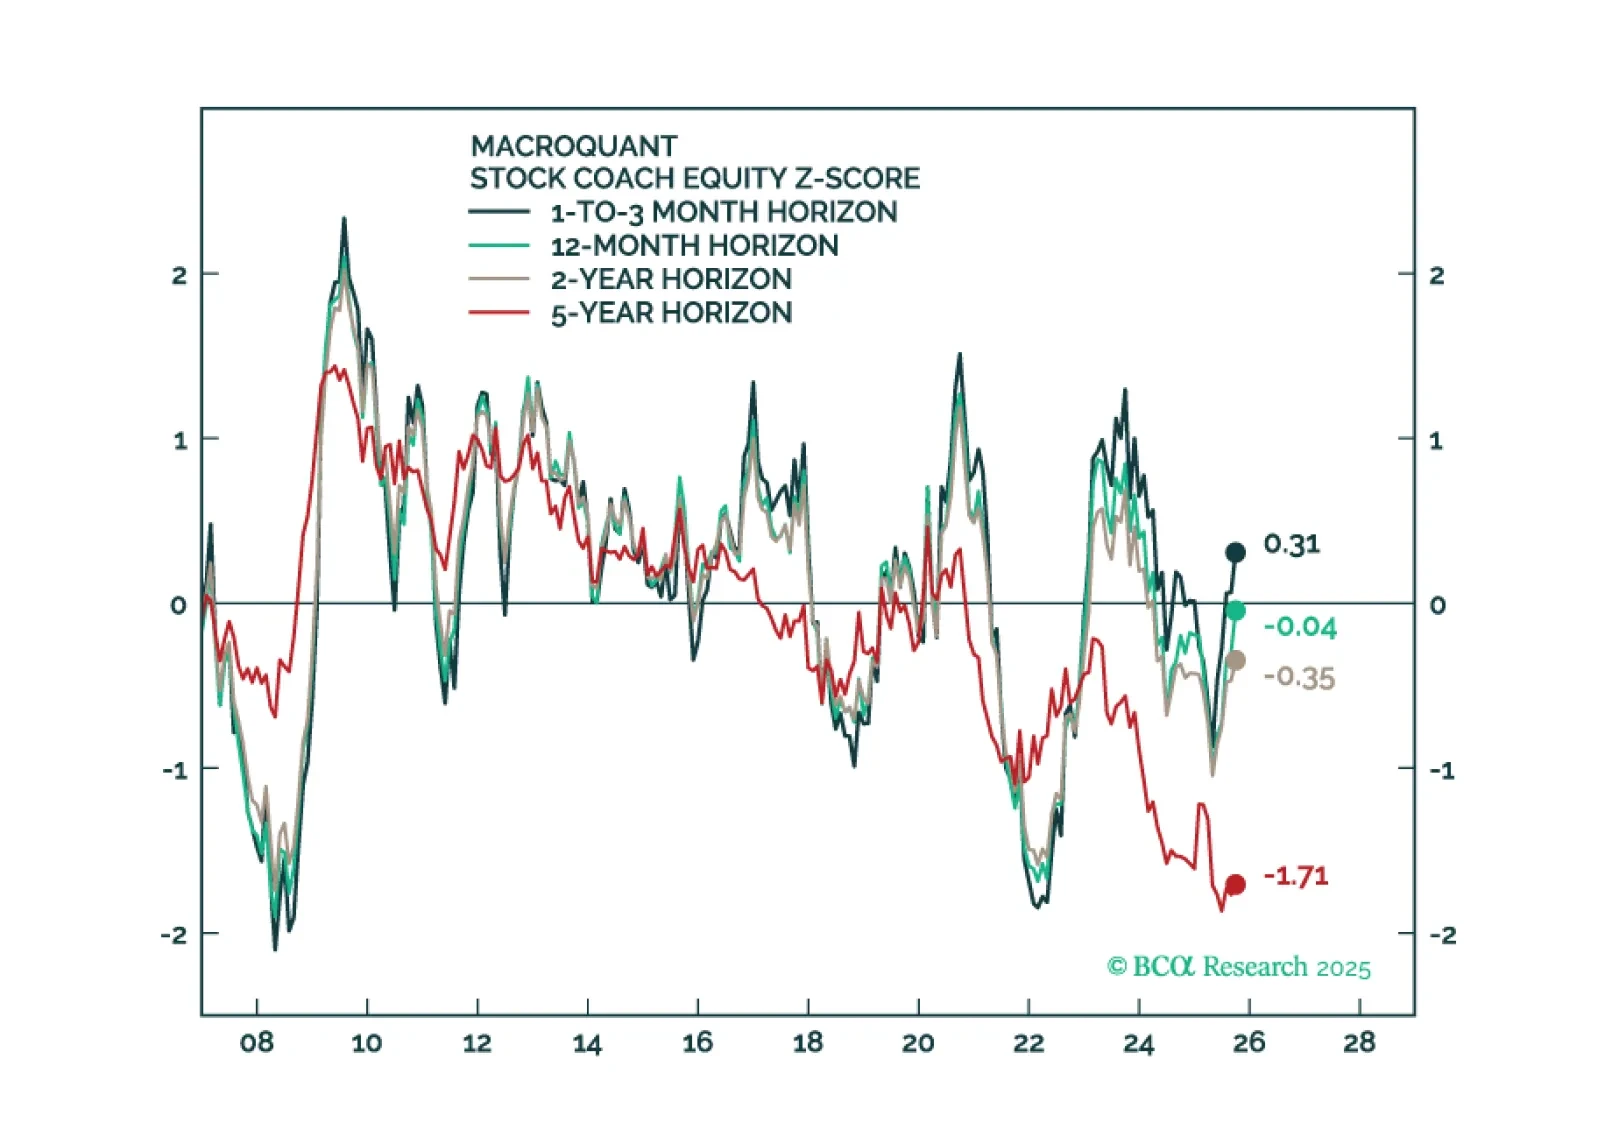
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
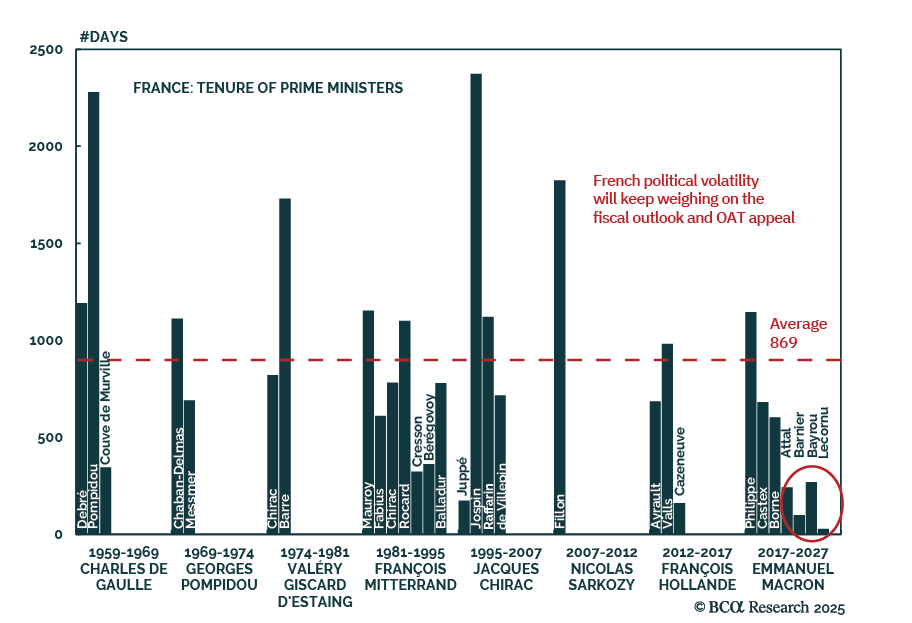
労働市場の軟化にもかかわらず、経済は依然として強靭です。経済が労働から資本へとシフトする中、「雇用なき景気拡大」の初期段階にある可能性があります。株式の強気ケースは、強力な収益成長、ジェネレーティブAI(GenAI)の採用加速、金融緩和、そしてOBBBAからの景気刺激に依存しています。我々が引き続き注視している主要リスクは、債券利回りの上昇とスタグフレーションの脅威です。
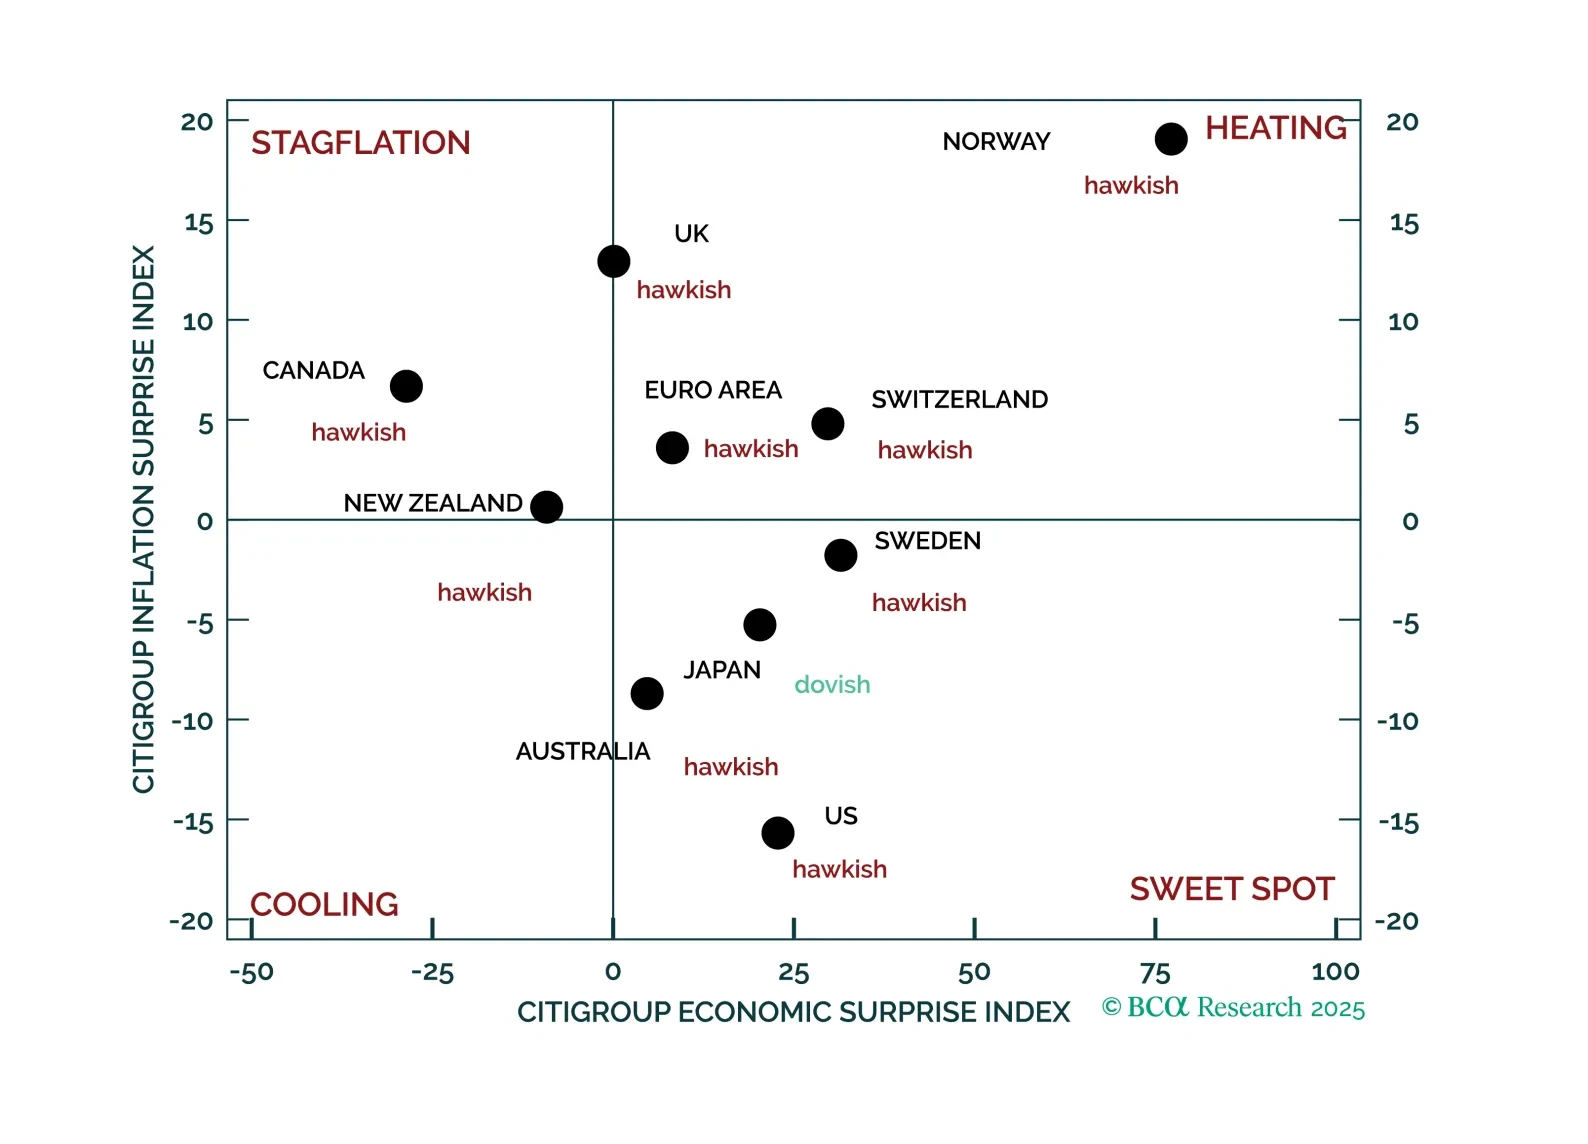
このアップデートでは、マクロサプライズフレームワークを初めて株式に適用します。全体として、メッセージは現在の株式に関する見解と概ね一致しています。投資家はユーロ圏株式を重視し、防御的セクターに対して循環的セクターを引き続きオーバーウェイトすべきです。
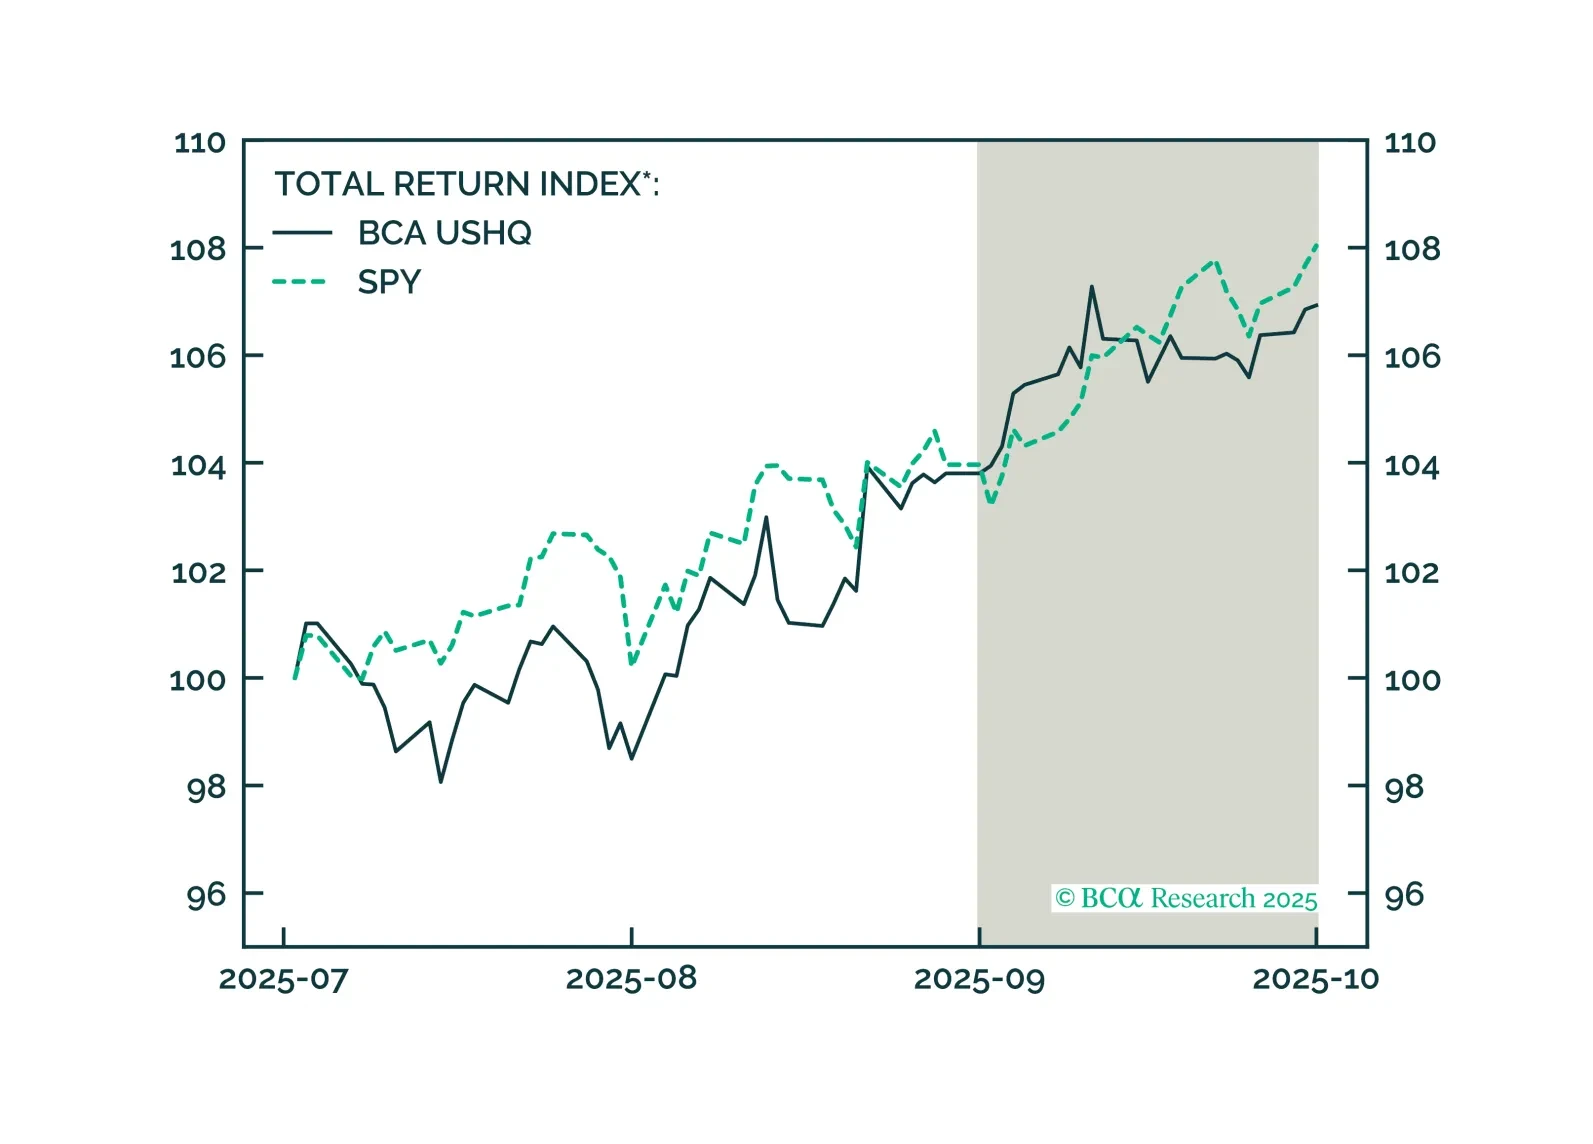
米国ハイクオリティ(USHQ)ポートフォリオは、9月までにベンチマークを下回り、3.01%のリターンを記録しました。一方、SPYベンチマークは3.91%のリターンを記録しました。しかしながら、米国ハイクオリティSMID(USHQ SMID)ポートフォリオは引き続き好調を維持しており、今月も堅調なパフォーマンスを示しました。このポートフォリオは2.69%のリターンを記録し、MSCI USミッドキャップのベンチマークを169bps上回りました。
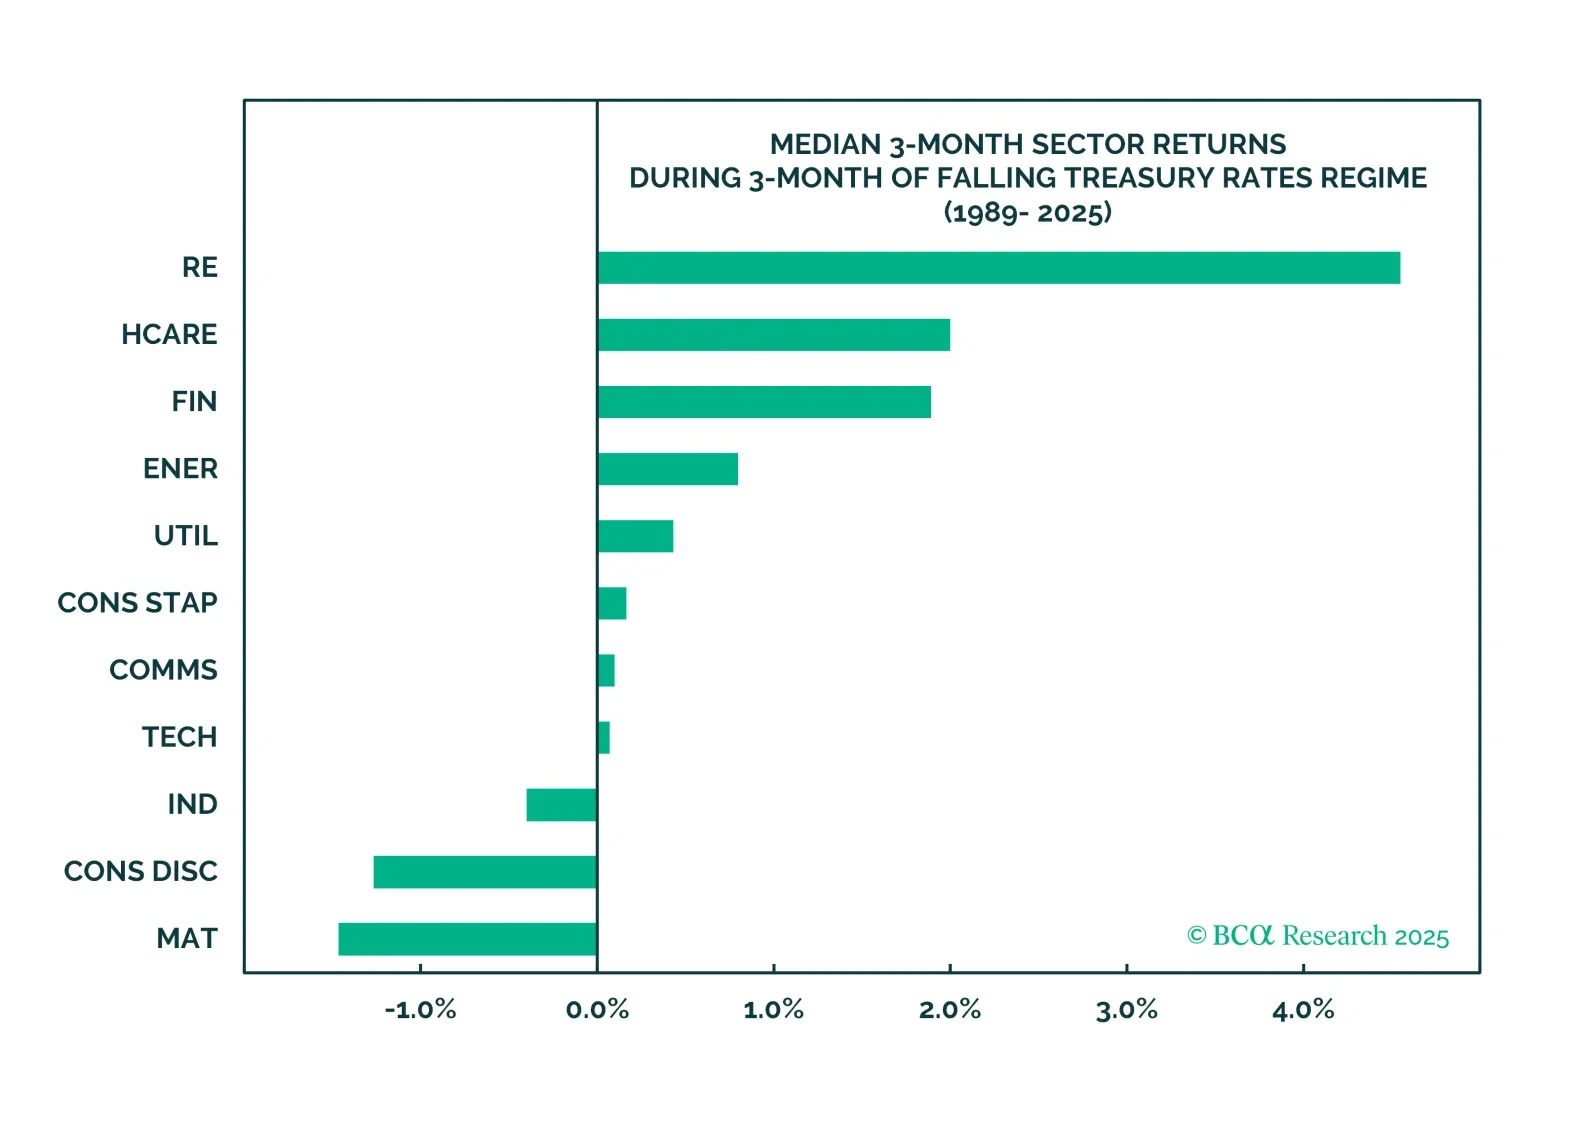
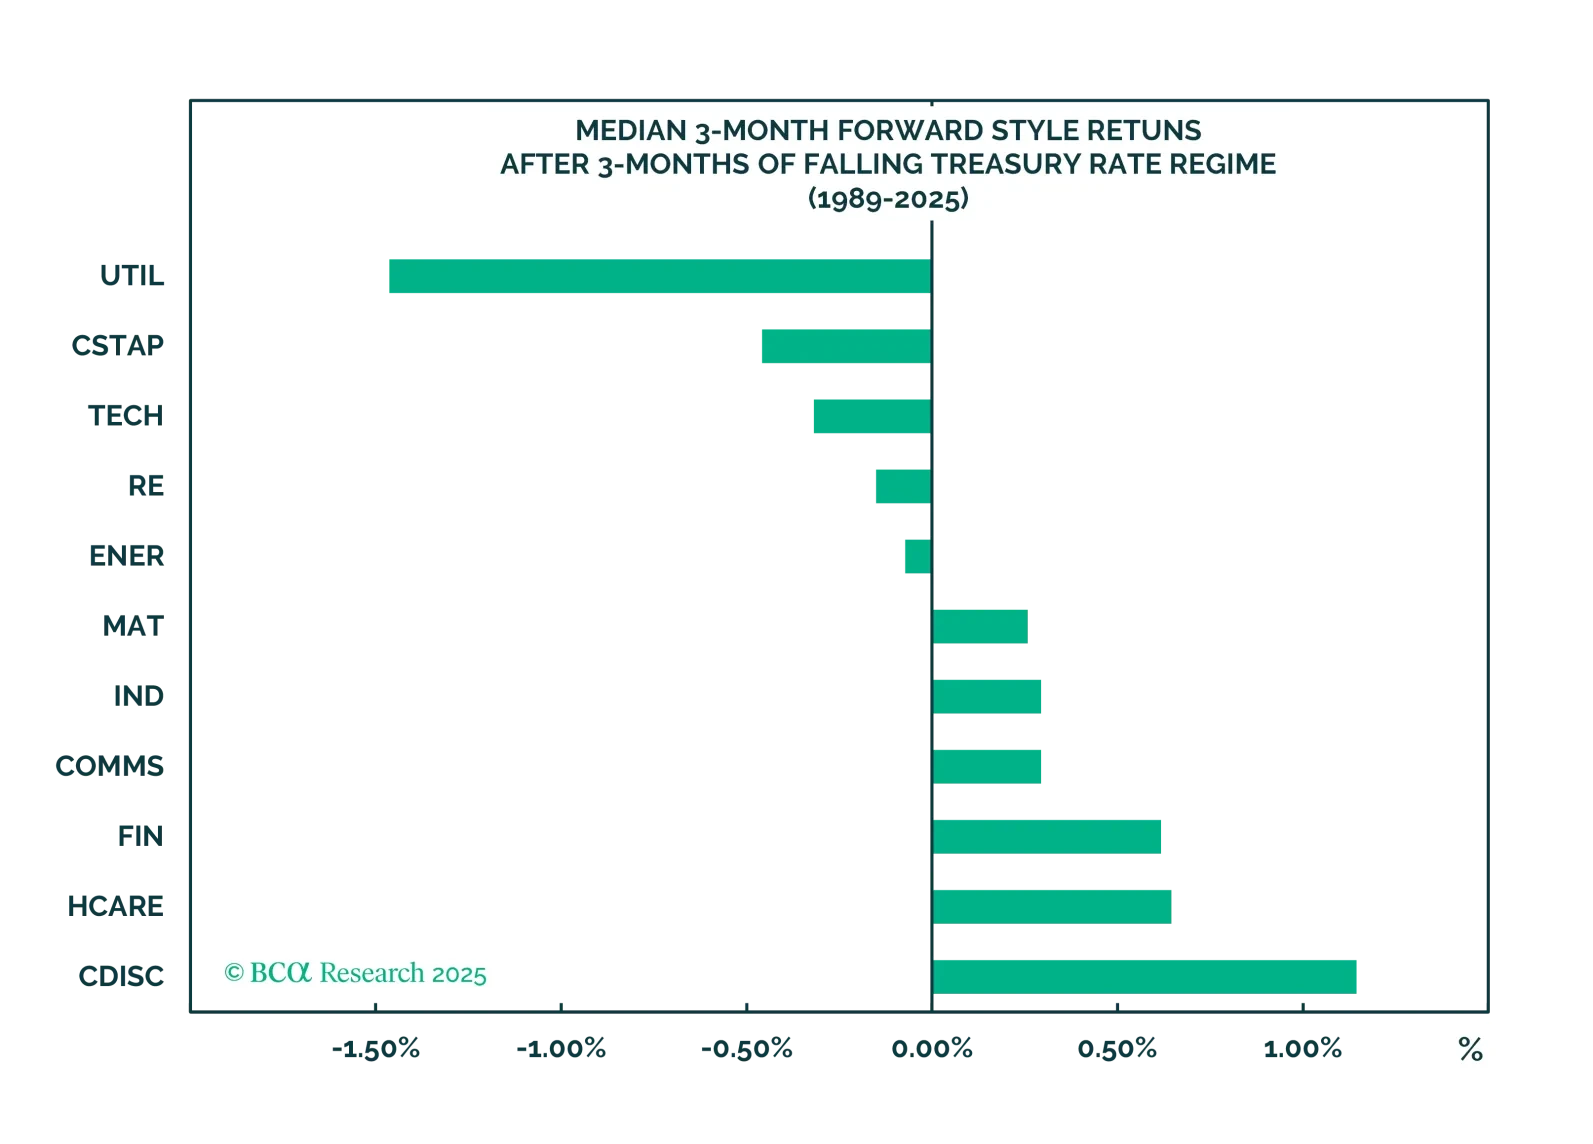
不動産のパフォーマンスはFRBの利下げサイクルに依存しています。しかし、タカ派的なFRBのサプライズを懸念しており、このセクターでのオーバーウェイトを解消します。また、サブセクター選択において詳細なアプローチを推奨します。