固定収入
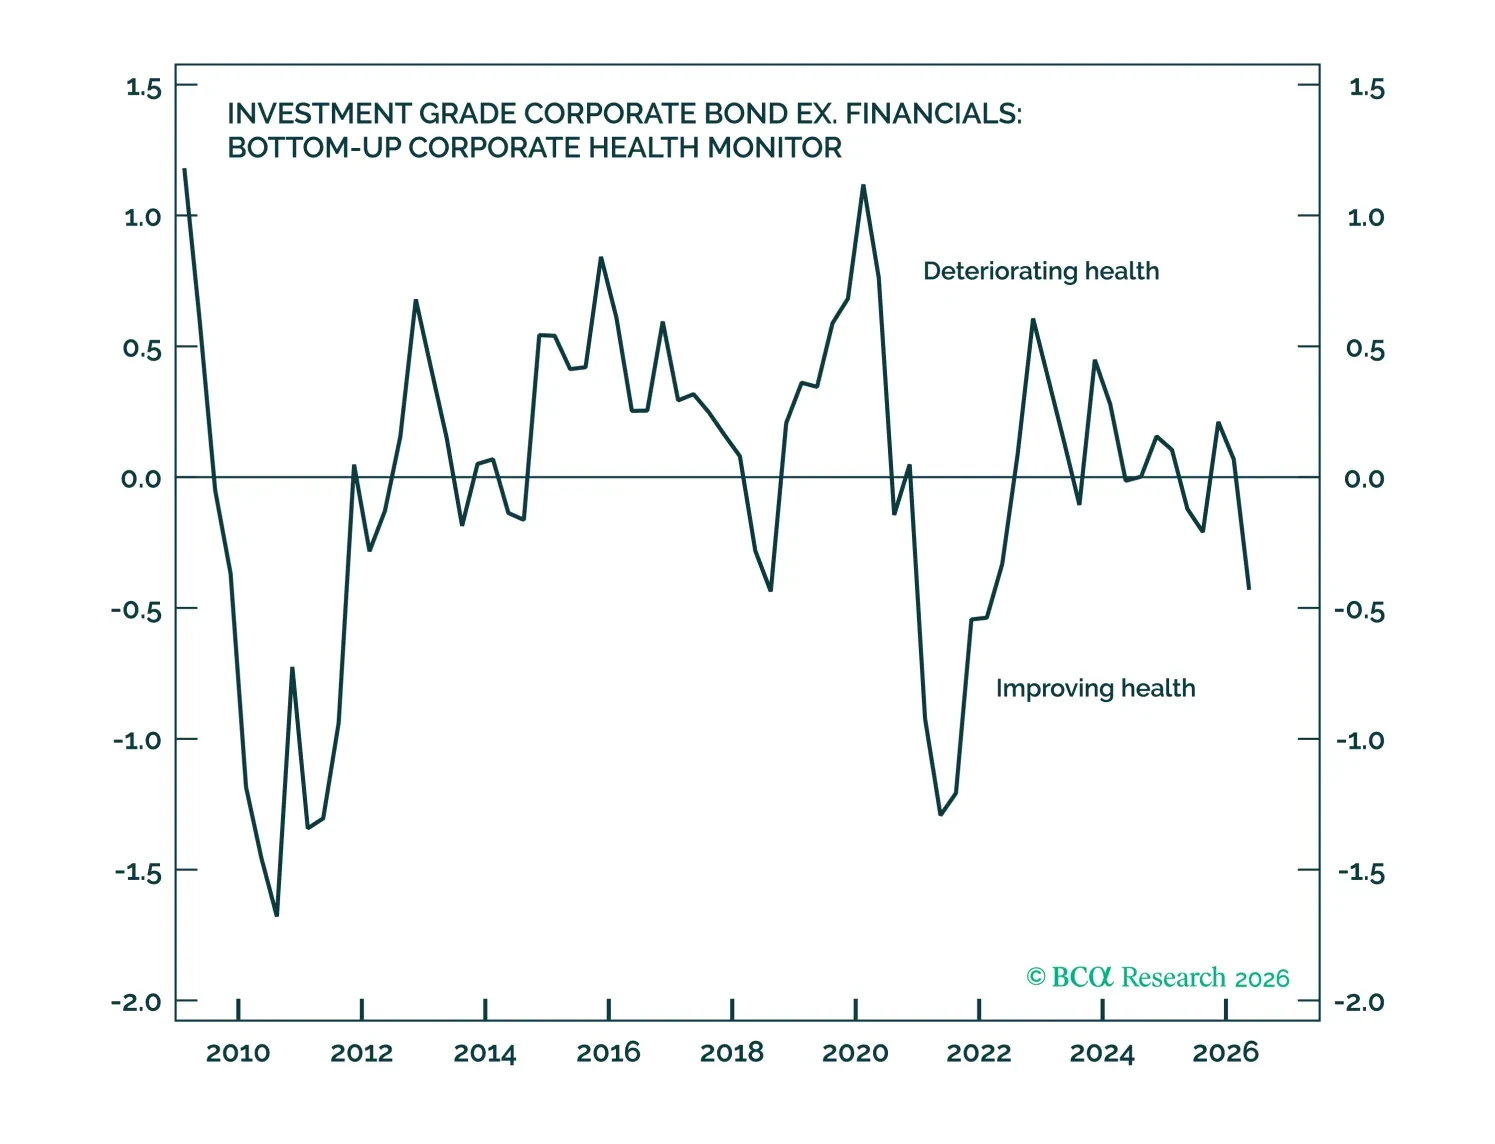
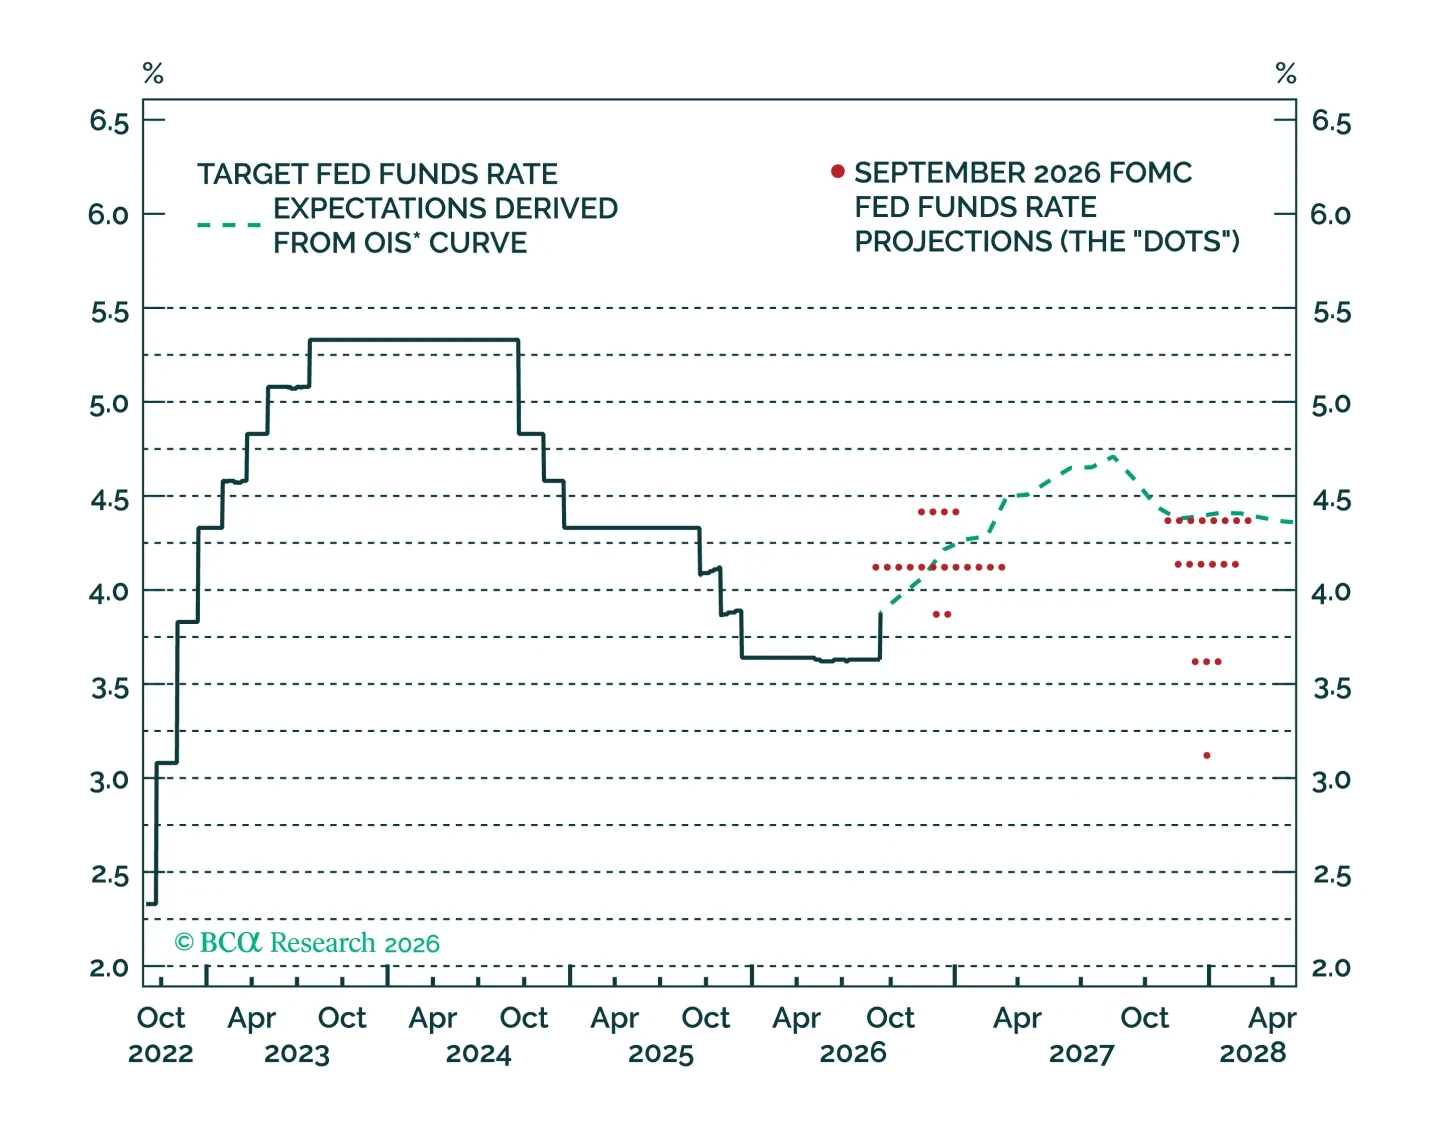
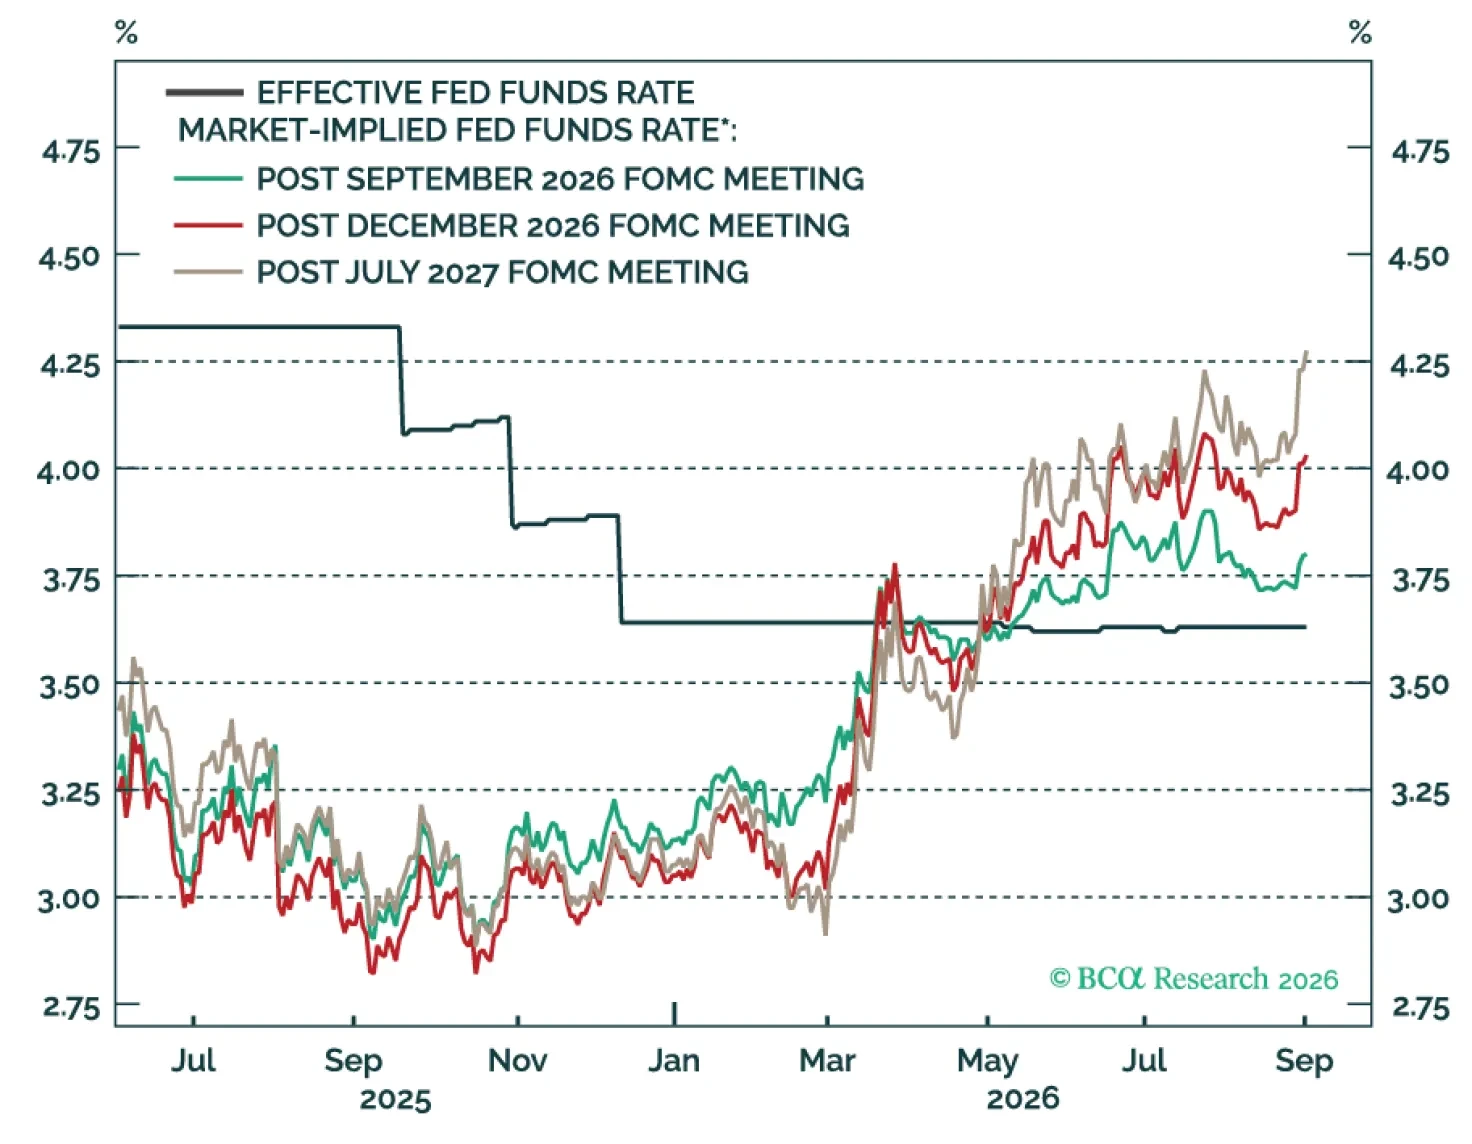
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。
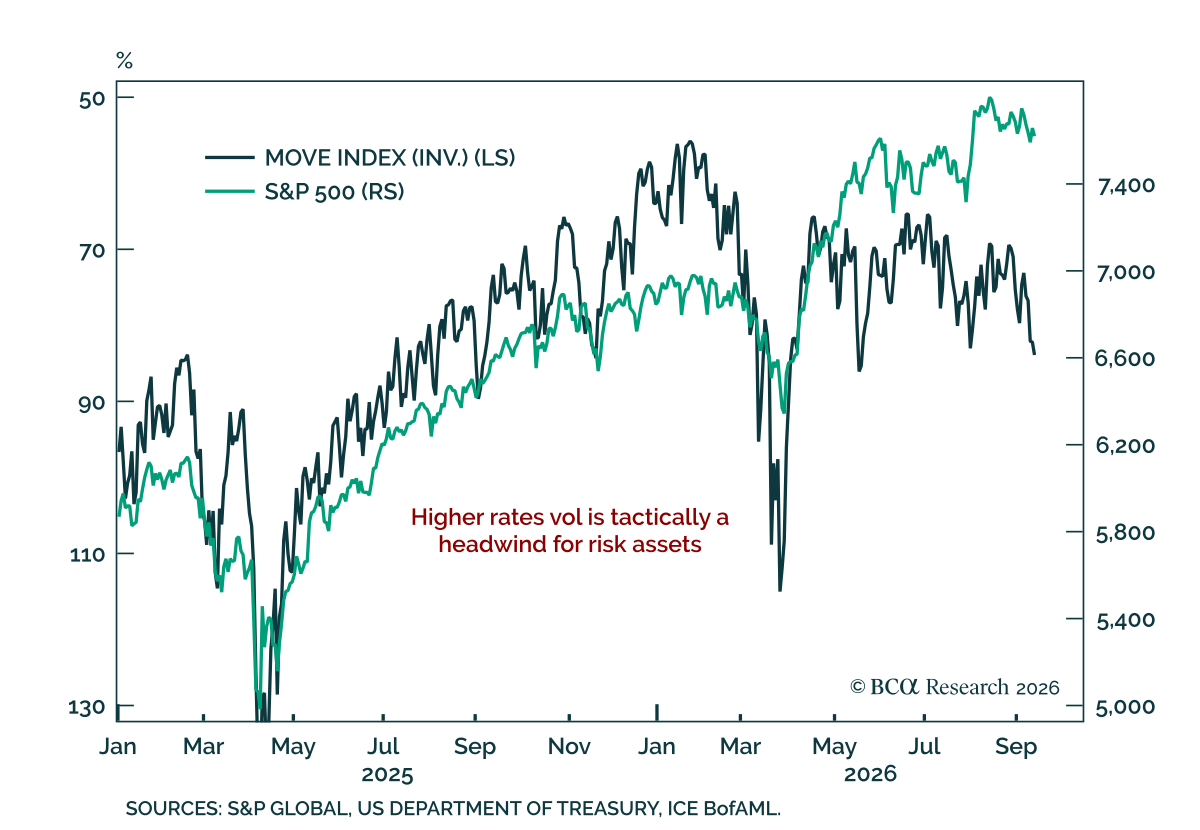
長期金利の上昇は株式市場にとってより重要なリスクになりつつあるが、その意味合いはFRBの引き締めが穏やかなままか、本格的な利上げサイクルに発展するかによって異なる。 当社のSeptember Views meetingで、当社のUS Bond…
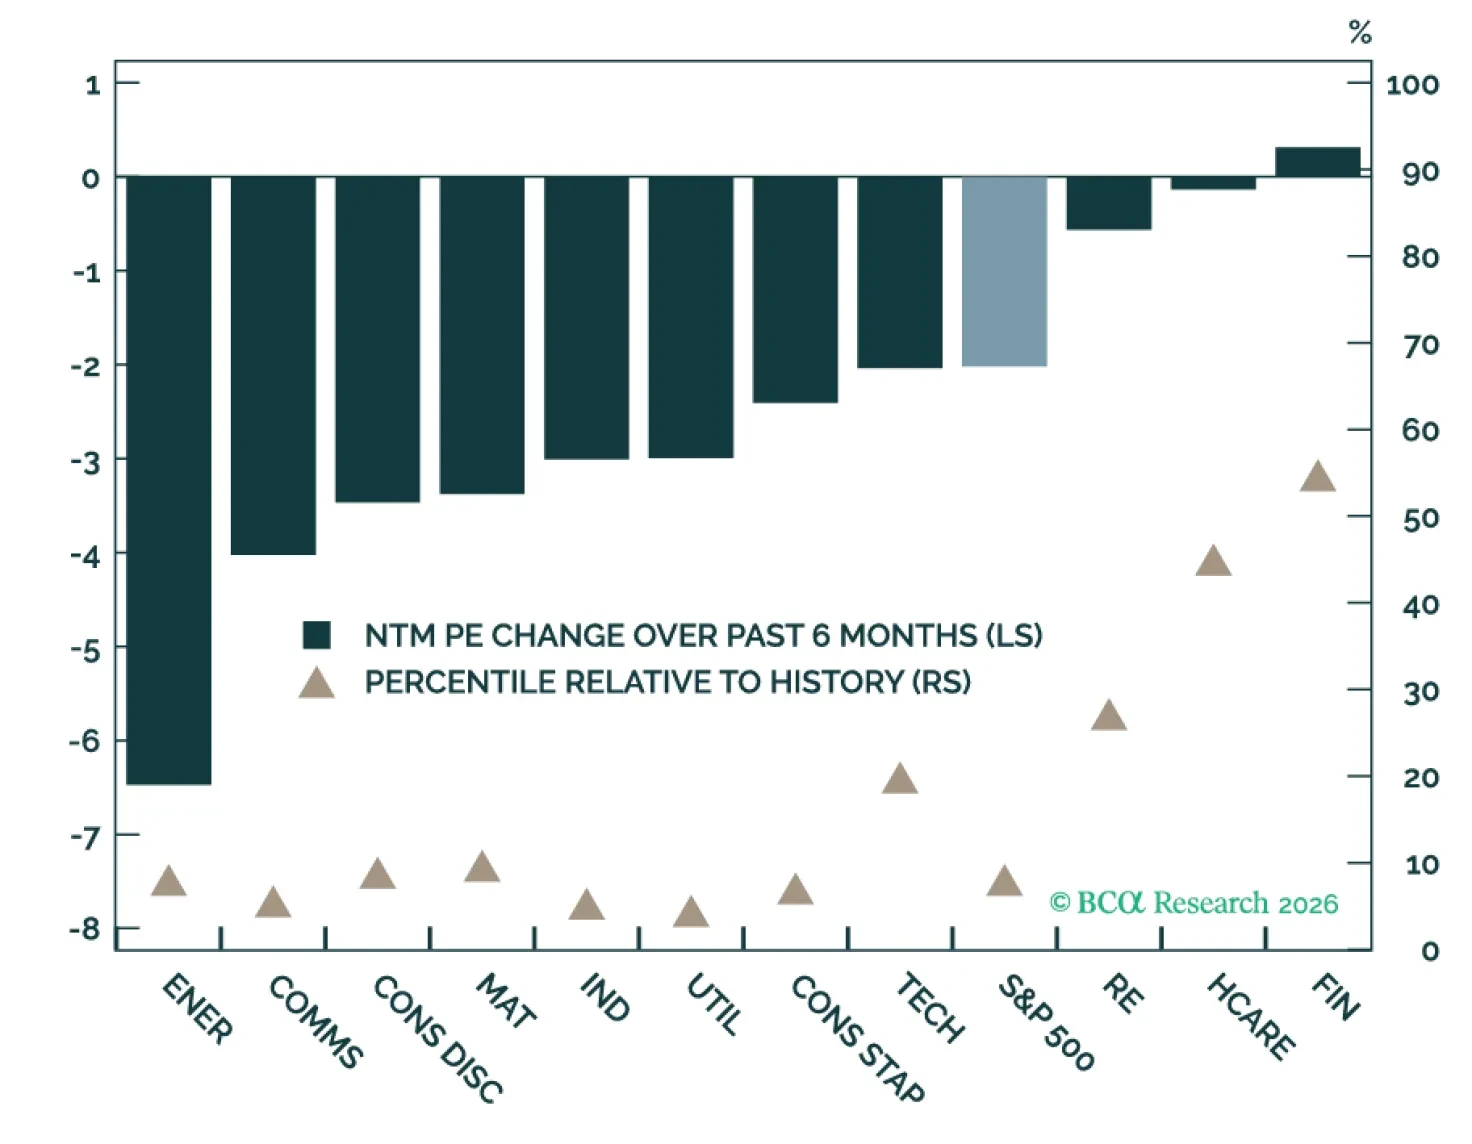
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。

米財務省が定期的かつ予測可能な国債発行の枠組みから逸脱すると、タームプレミアムに上昇圧力が加わる。 10年物国債利回りは水曜日に2023年以来の高水準に達し、国債買い入れ最大60億ドルの発表を受けて日中に4.85%に達した。長期債は、長期化するイラン戦争、変動の大きいFRB会合、そしてこれまで裏目に出ている財務省の interventions によって厳しい夏を過ごした。しかしそれでも30年物利回りは、米財務長官である Bessent が一線を画す水準と見なしている数十年ぶりの5.3%の高水準を下回っている。…
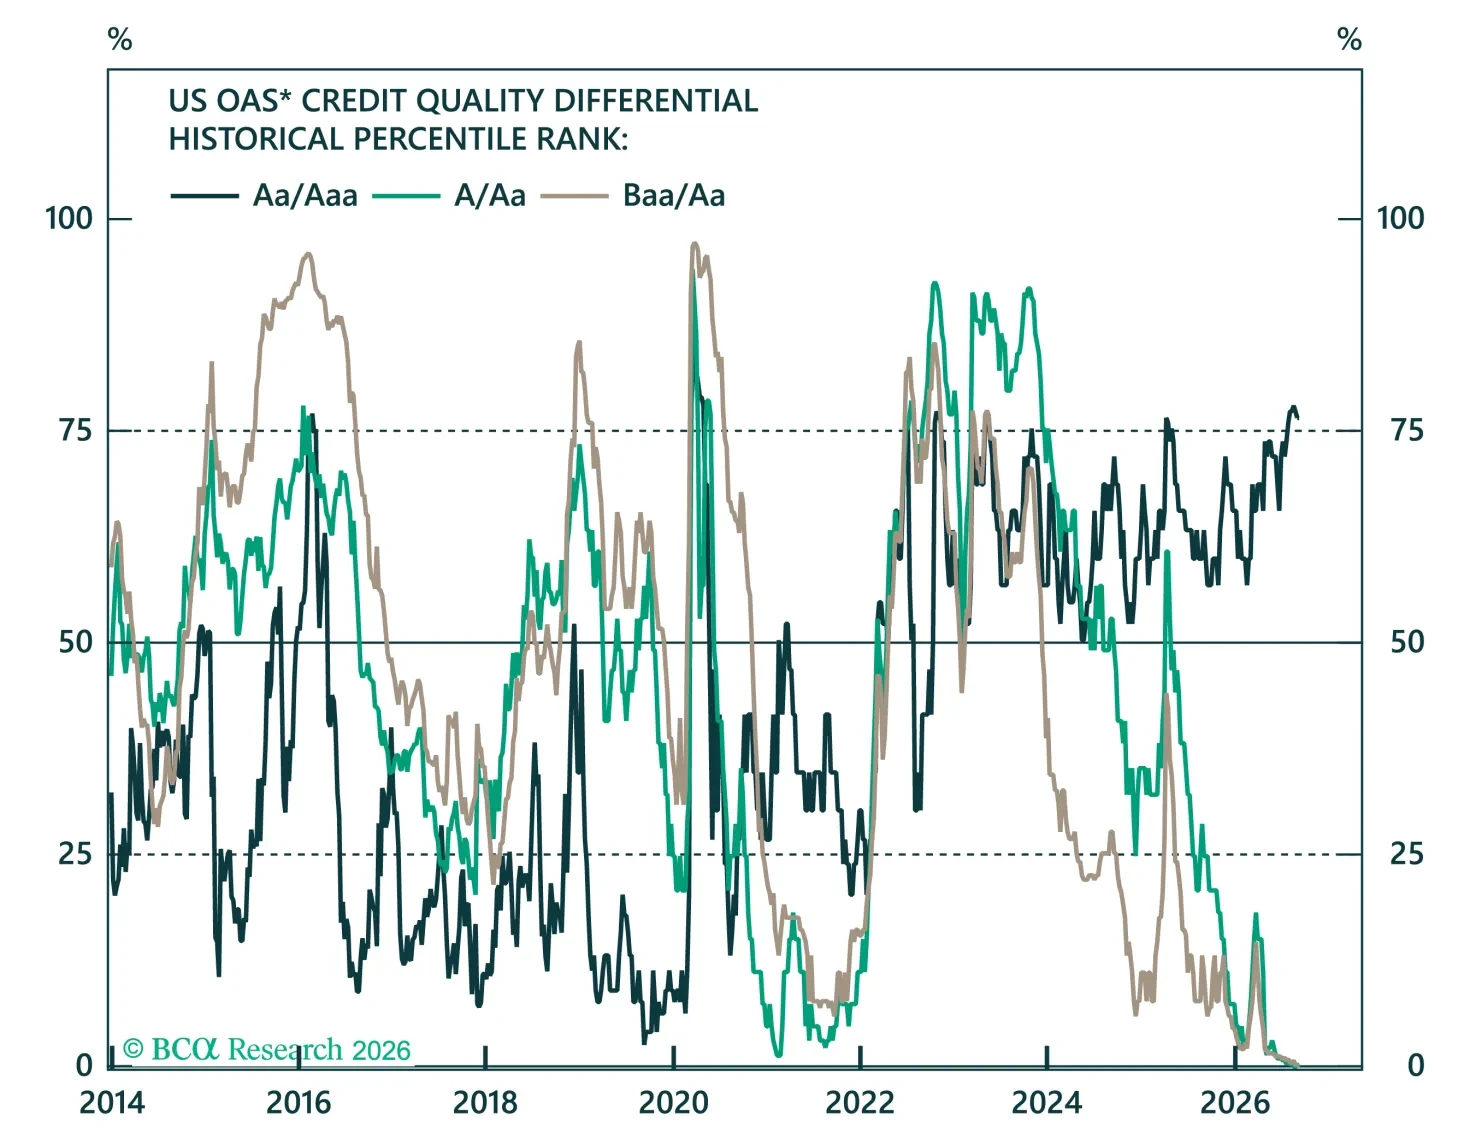
オーストラリアとニュージーランド、インドを巡り投資家と対話した2週間を経て、本レポートは最も多く寄せられた疑問に答える。すなわち、投資適格債の発行に関する懸念から長期債の売り、そして日本国債(JGBs)と円を実際に動かしている要因やオーストラリアおよびニュージーランドの金利見通しまでである。

当社の顧客は上昇した長期利回りを活用することを好む。 先週の投票では、長期米国債利回りを現在の高水準でロックインすることを検討するかどうかを尋ねた。BCAの顧客の44%が検討すると答え、さらに22%が小幅なポジションを取ると答えたのに対し、33%は利回りが上昇する余地があるとして否定的だった。一方、LinkedInとXのユーザーは逆の傾向を示し、利回りのさらなる上昇をより見込んでいた。…
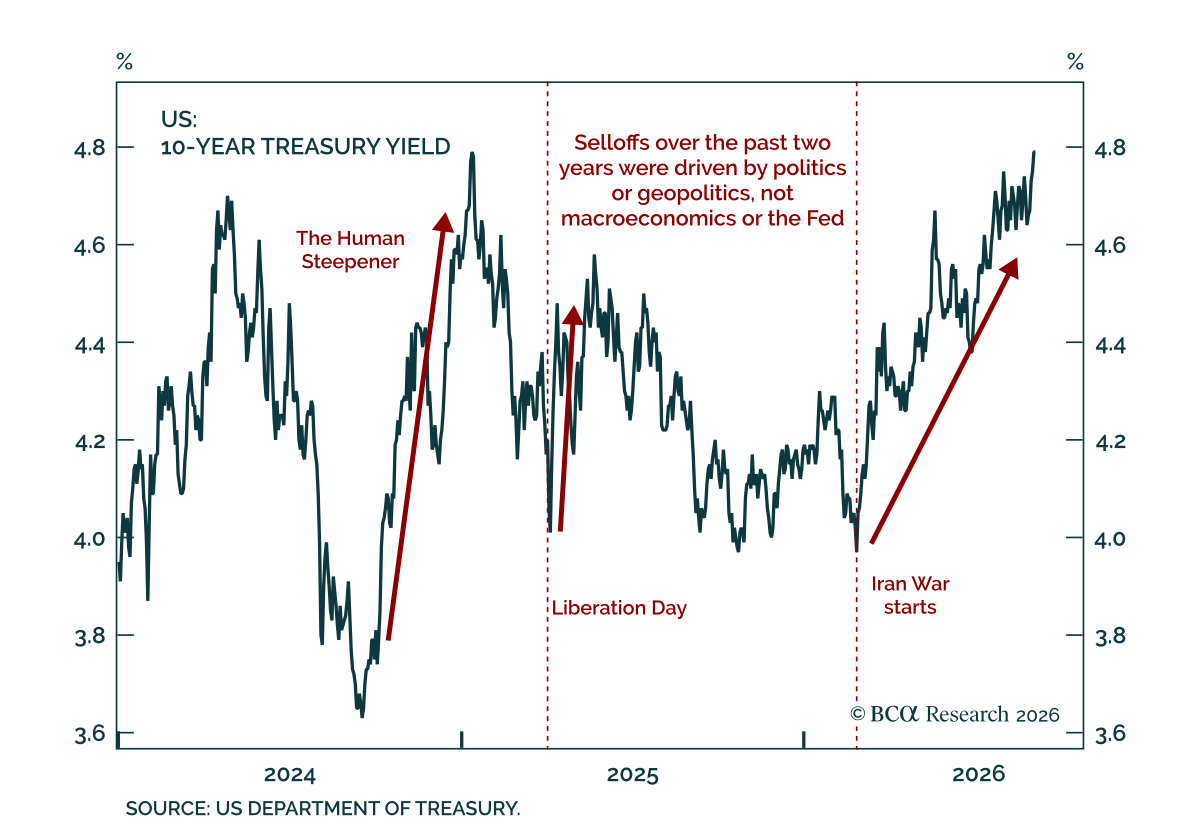
当社の GeoMacro strategistsは、長期米国債の売りをテクニカル要因というよりもムードに関する話だと見ている。 変則的な米国の政策と持続する供給ショックが市場に消化不良をもたらしており、ホワイトハウスがイラン戦争に関して発するトーンは債務動態やFRBのリーダー交代よりも重要である。 当社の同僚は、その売りは厳密には財政運営の失敗によるものではないと論じており、というのも政権の実績はそれほど悪くないし、インフレも当面は抑制されているからである。さらに、それは「sell…
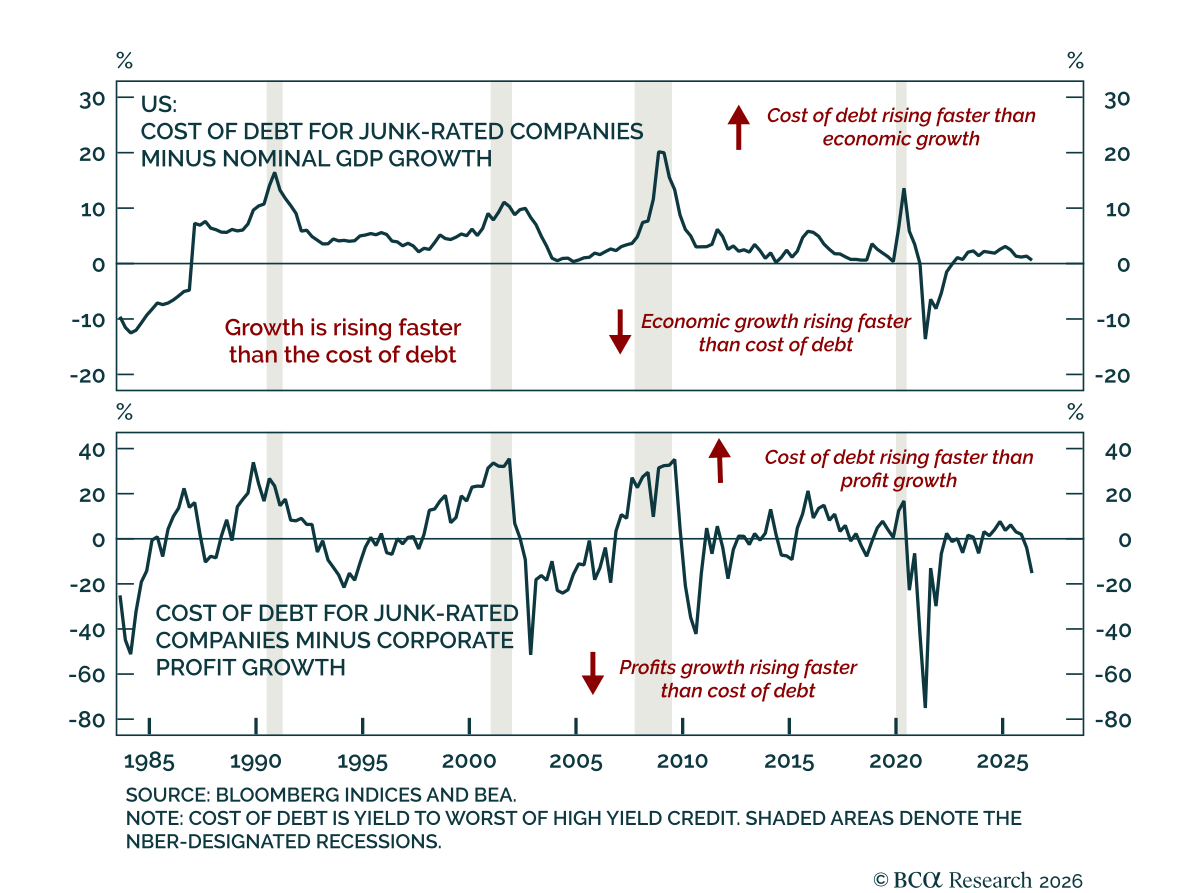
当社の Global Asset Allocation strategists は引き続き株式をオーバーウェイトしている。というのも、投資家が現行の金利水準が株式と経済にもたらす脅威を過大評価しているからである。長期金利が上昇している状況でも、ハイイールドの借入コストと名目成長率および企業利益との差は5年ぶりの低水準にあり、さらに縮小し続けている。…