固定収入
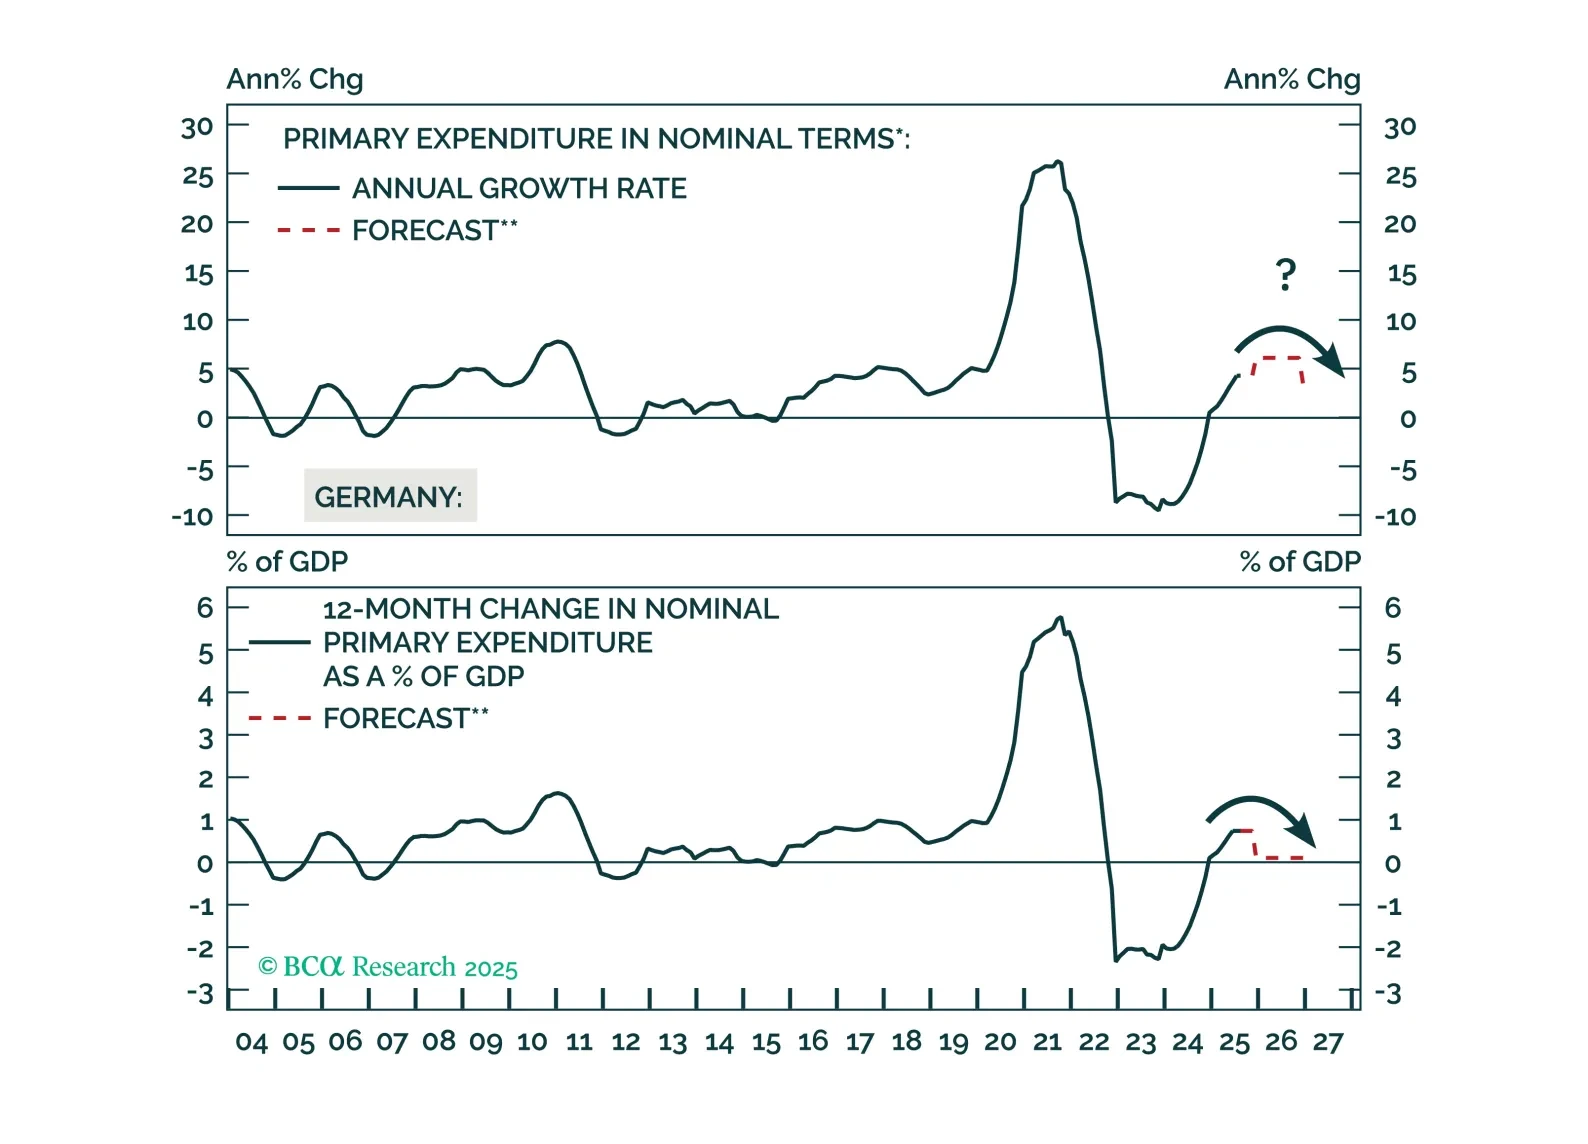
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。
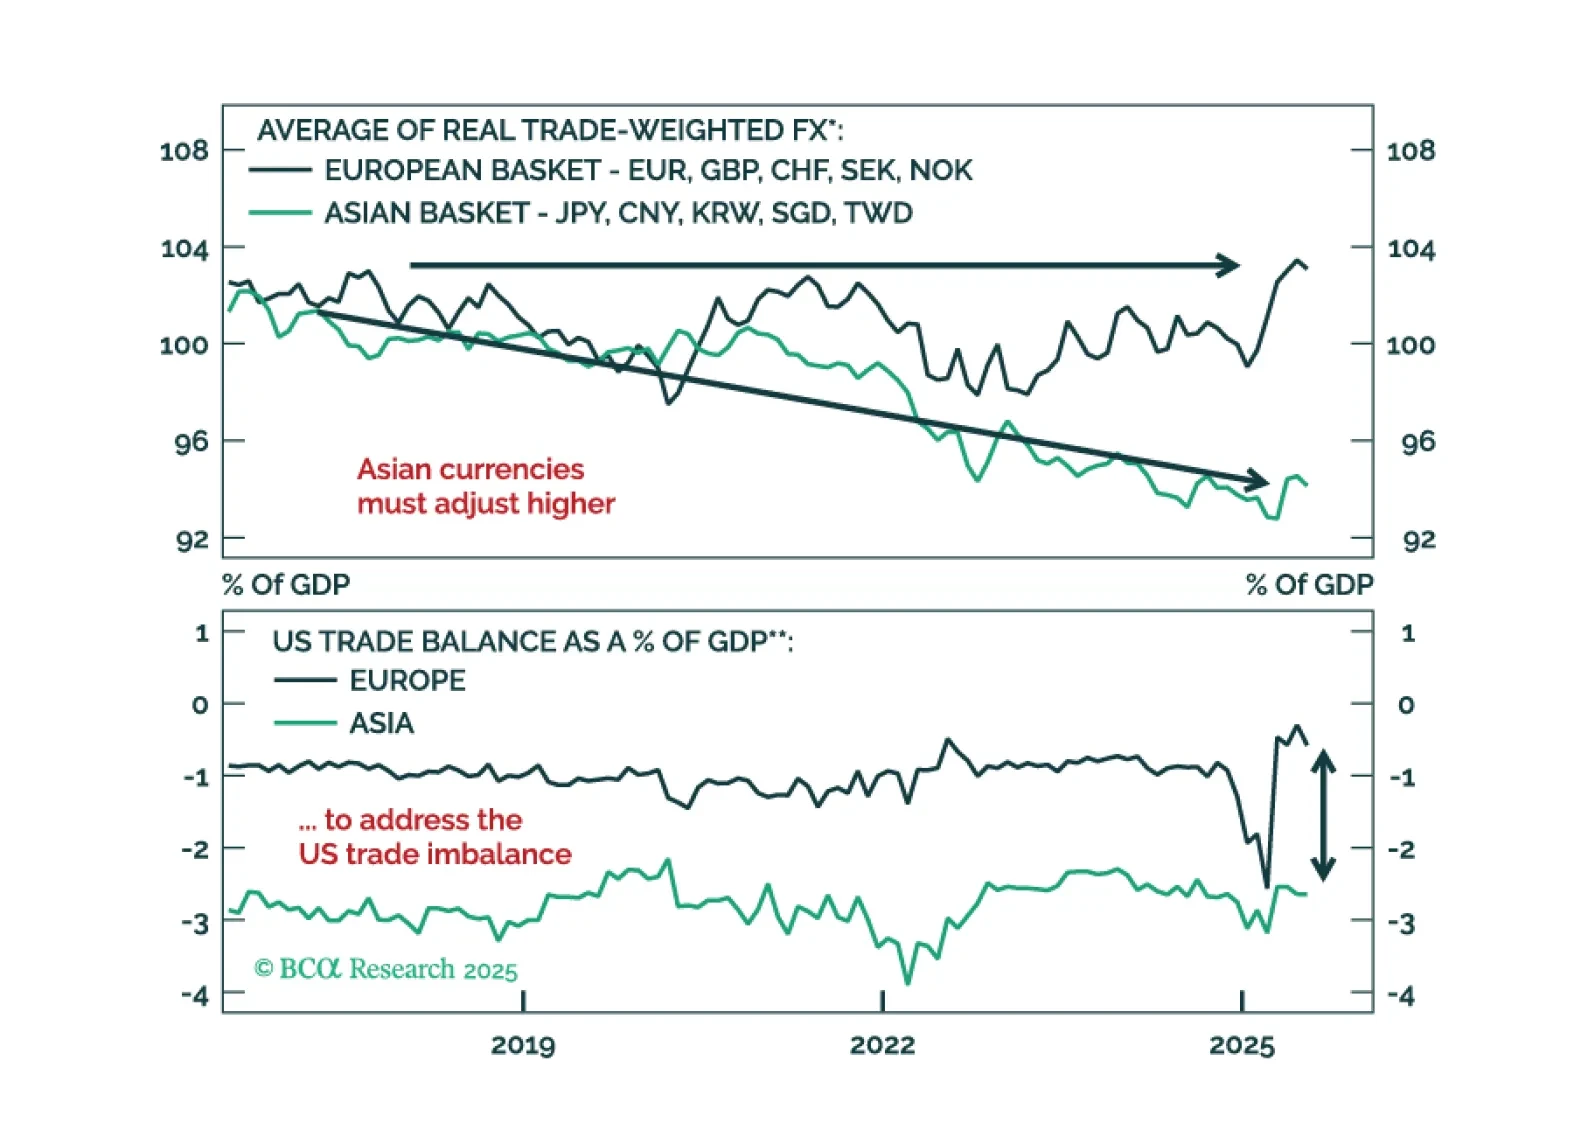
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。
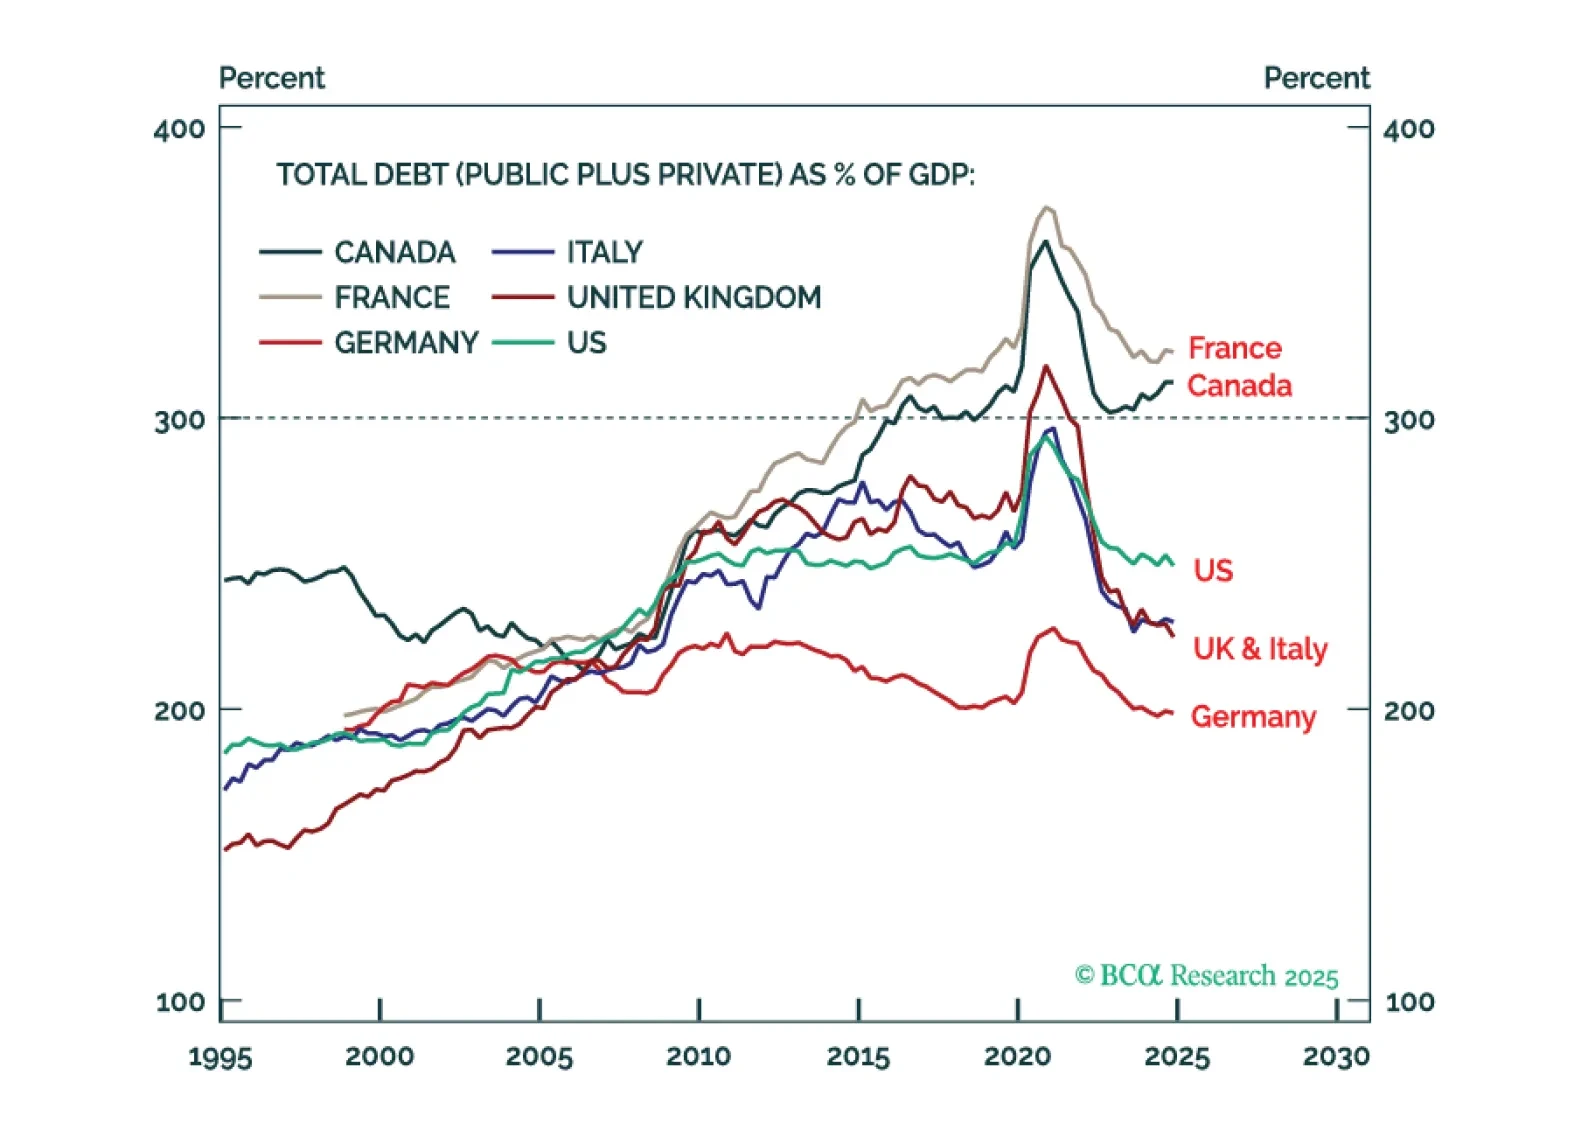
現在、複数の標的に対して債券市場の監視者(ボンド・ヴィジランテ)が動いています:フランス、イギリス、日本。しかし、フランスは以下の有毒な組み合わせにより最も脆弱です:総債務比率が300%をはるかに超えていることに加え、G7で最悪の基礎的財政赤字に加え、政治的停滞(特に、フランソワ・バイル首相が少数政府における9月8日の信任投票で敗れれば、さらに状況が悪化する)。ECB(欧州中央銀行)がフランスを救えない理由とその投資への影響について説明します。加えて、グローバル資産配分のための全く新しい複雑性「ヒートマップ」を発表し、それが世界の通信サービス(WTEL)をアンダーウェイトする新たな戦術的取引につながる理由を解説します。
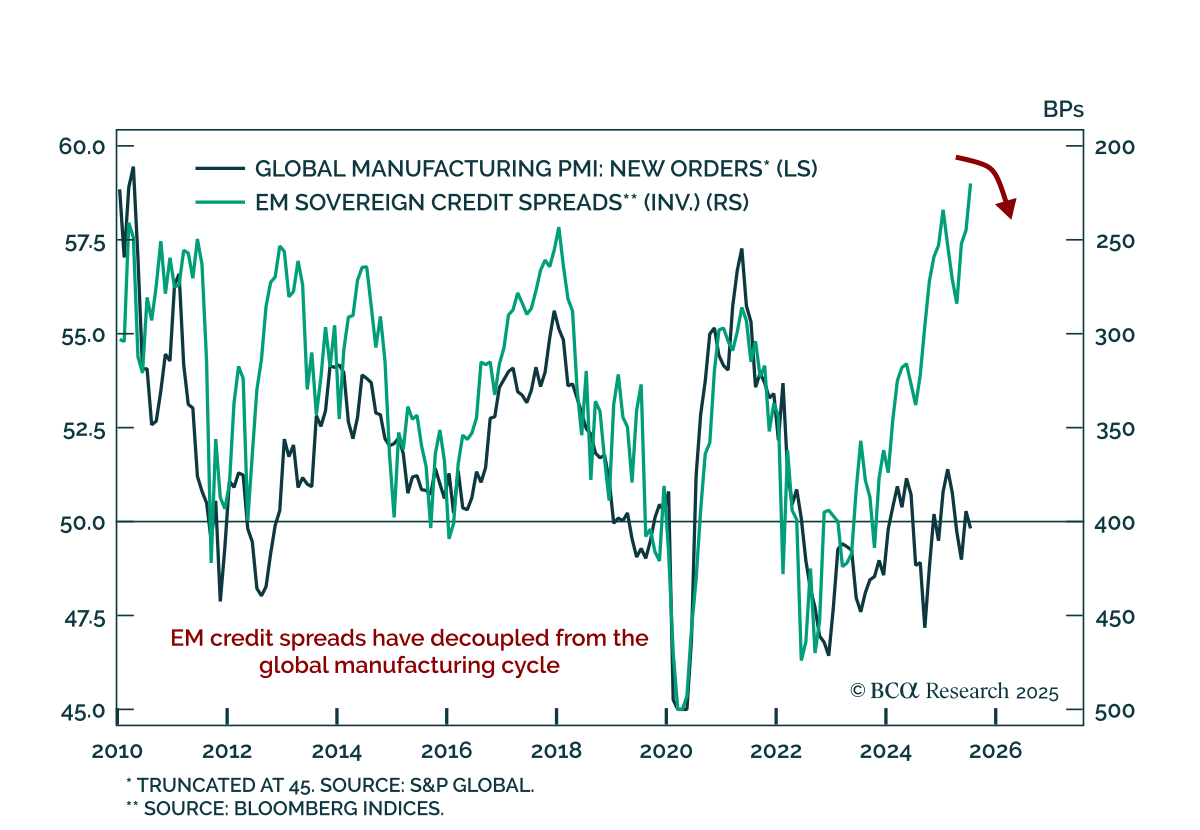
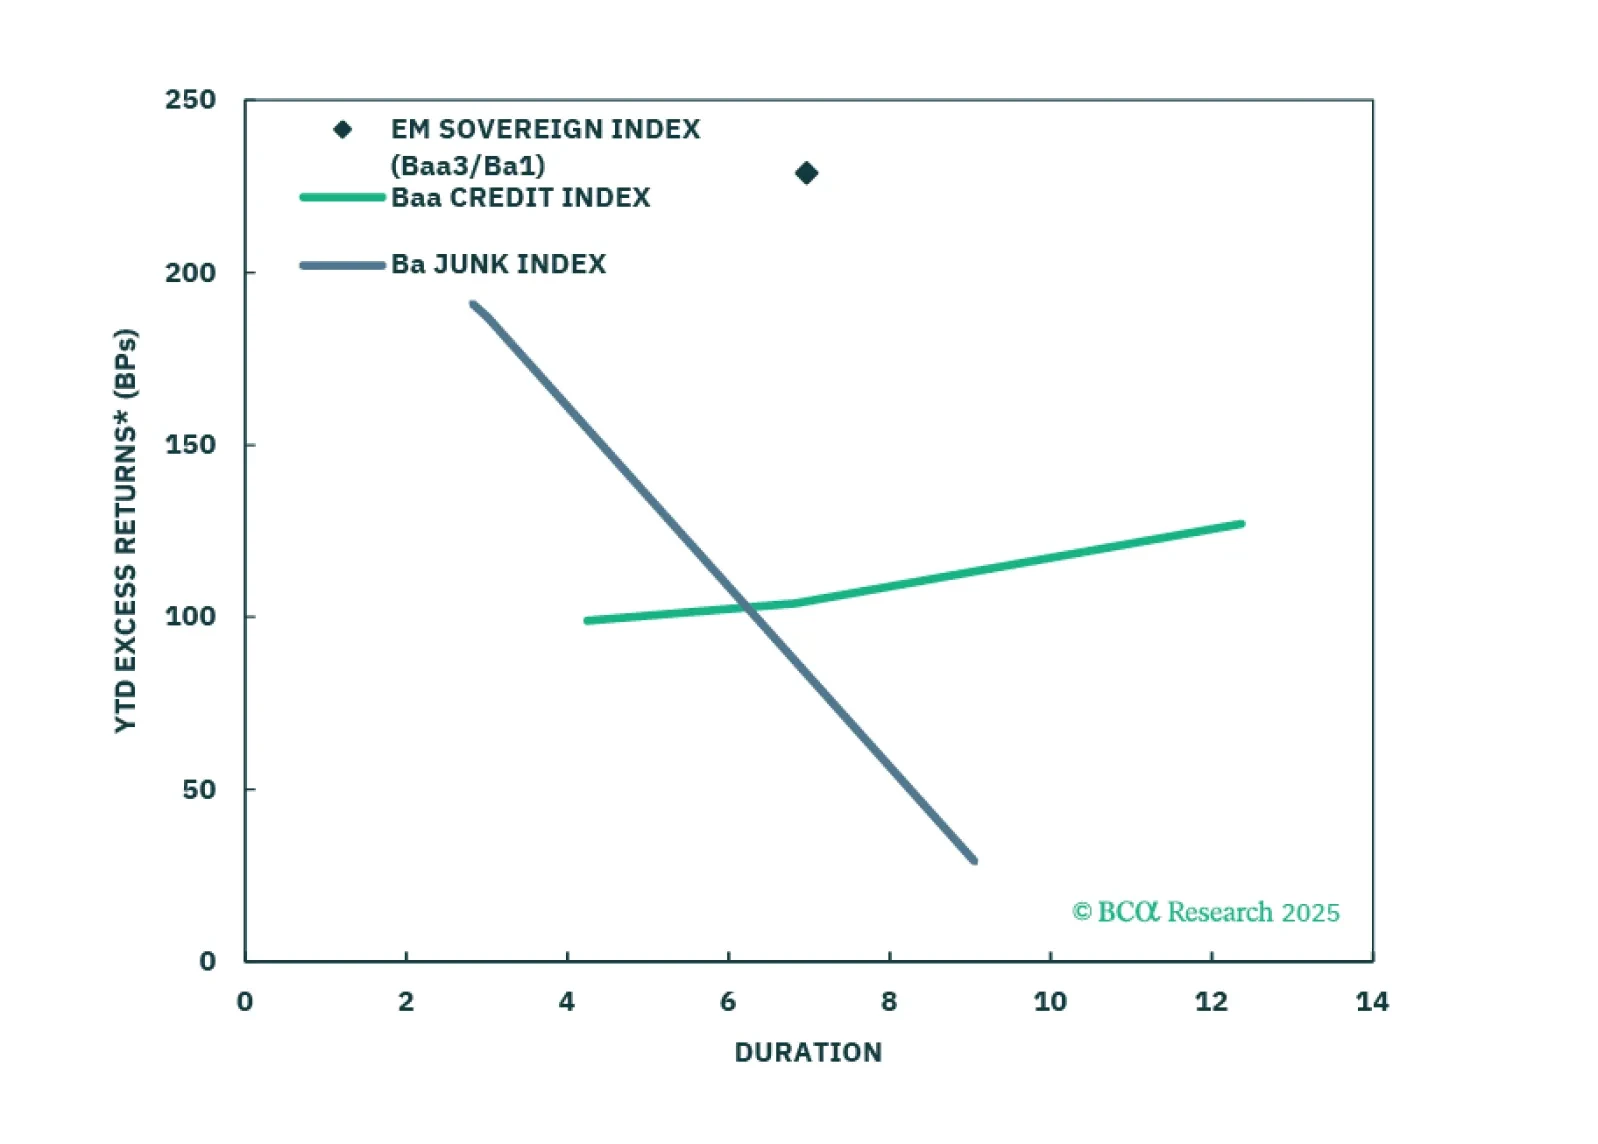
新興市場主権クレジット: ファンダメンタルズからの乖離 新興市場主権クレジット: ファンダメンタルズからの乖離 弊社の新興市場ストラテジストは、グローバル貿易が減速し国内需要が弱まる中、新興市場の政府および企業のクレジットスプレッドが拡大することを予想しています。米ドル安だけでは新興市場クレジットにおける持続的な上昇を促すことはなく、新興市場スプレッドと米ドルとの間での明確なデカップリングがすでに進行中です。…
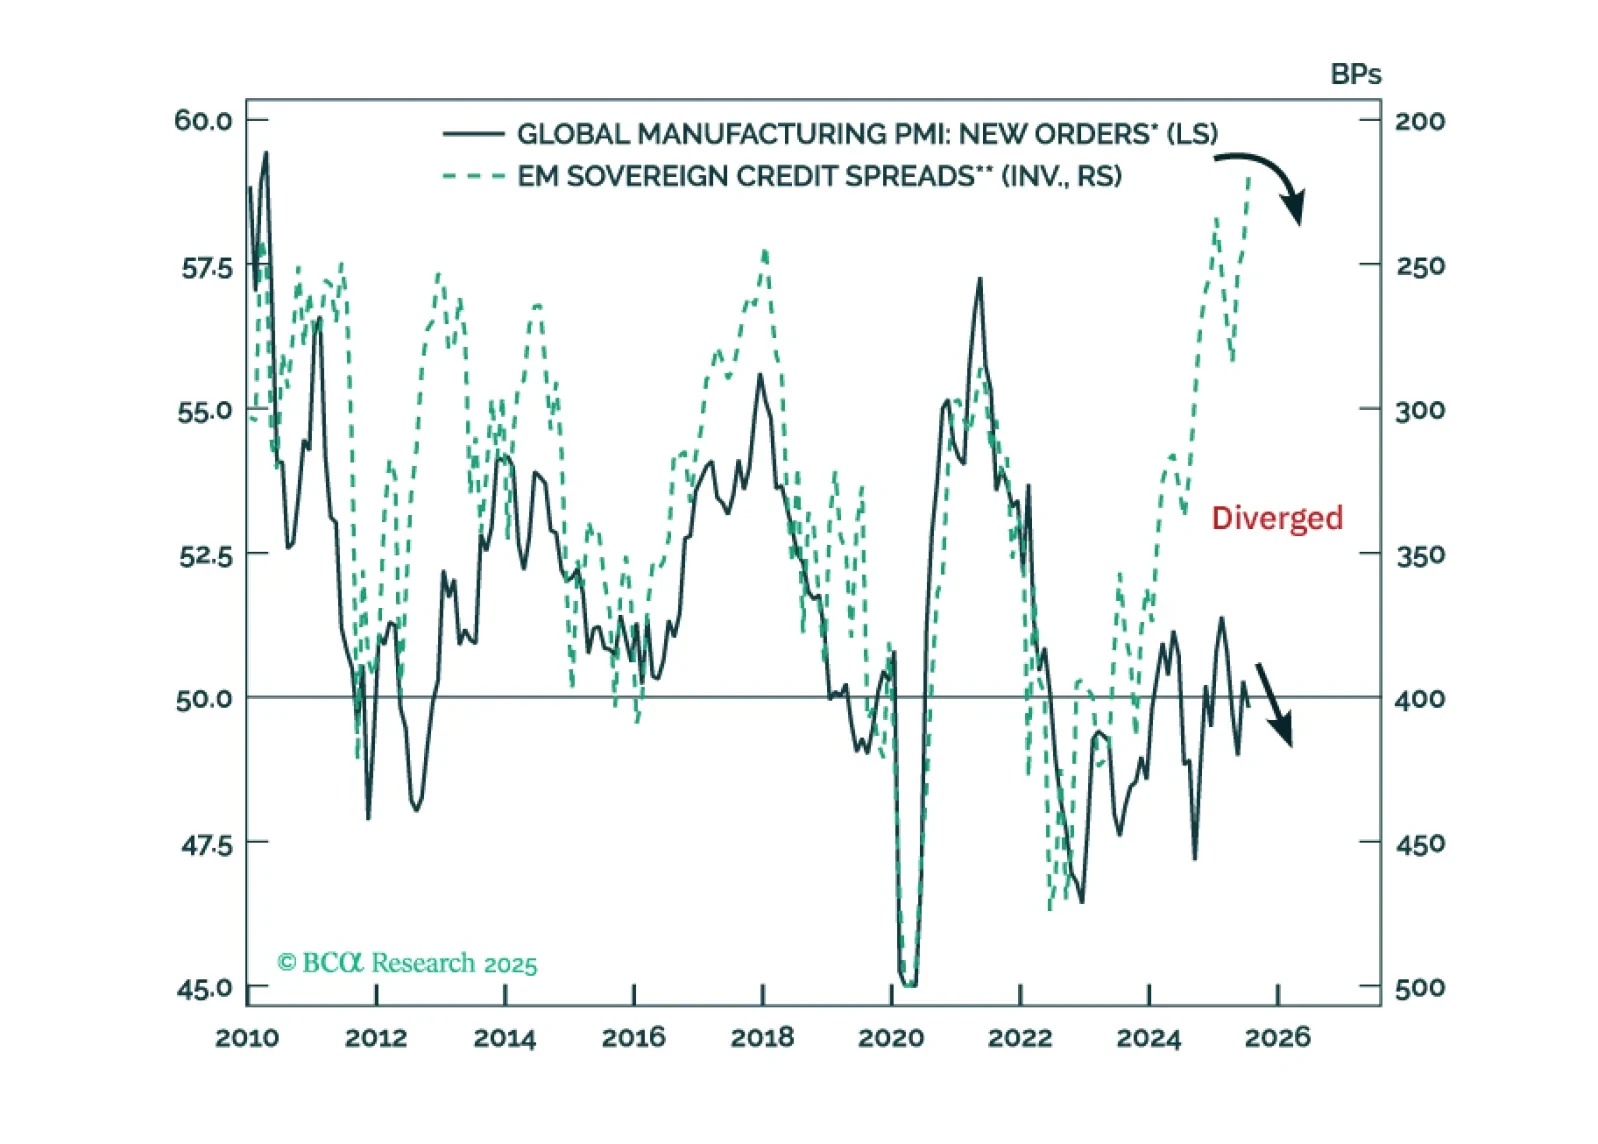
新興国(EM)主権および社債のクレジットスプレッドが拡大する見通しです。グローバルクレジットポートフォリオ内では、新興国クレジット市場と米国社債市場に対する中立的な配分を維持してください。新興国現地通貨建て債券を新興国米ドル建て債券より優先してください。
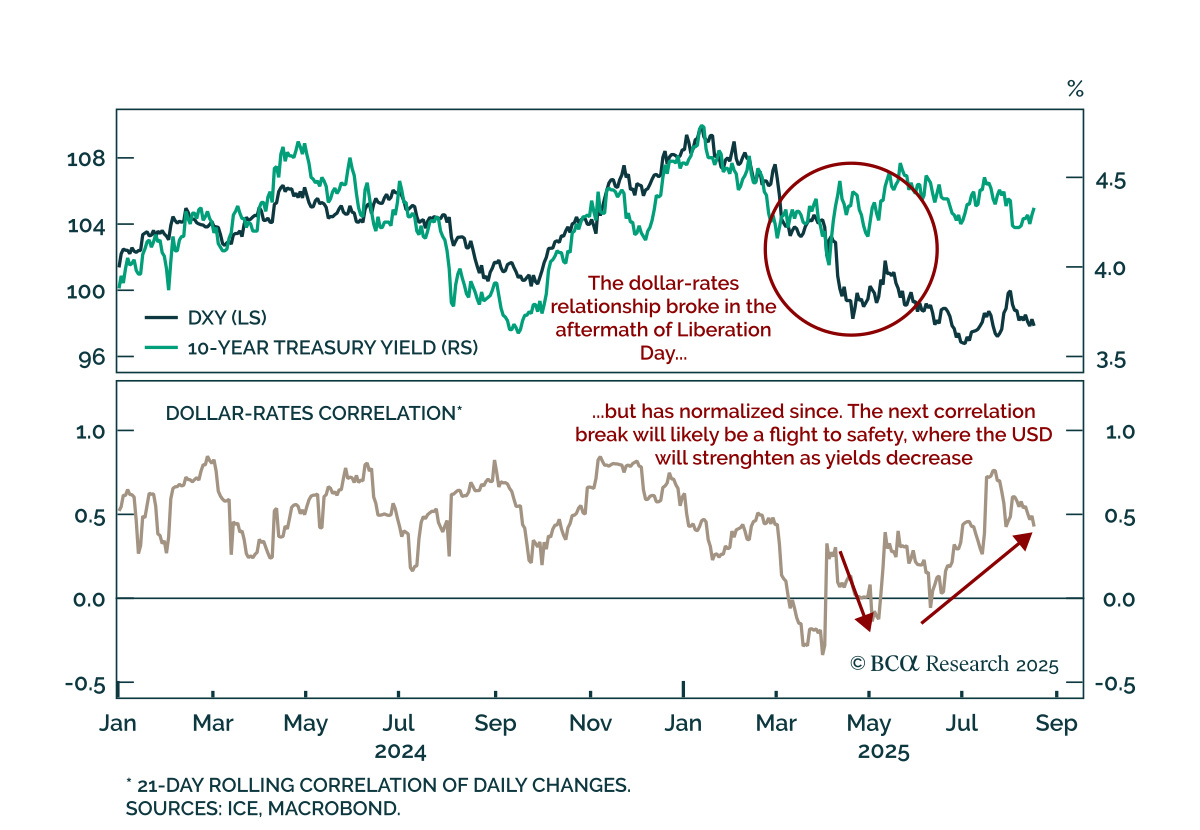
戦略的に売られ過ぎたドルは当面カウンターシクリカルヘッジとして残る… 戦略的に売られ過ぎたドルは当面カウンターシクリカルヘッジとして残る… 貿易摩擦は一時的にUSDと金利の連動性を断ち切りましたが、ドルは近い将来も反循環的な通貨であり続けるでしょう。…
