固定収入
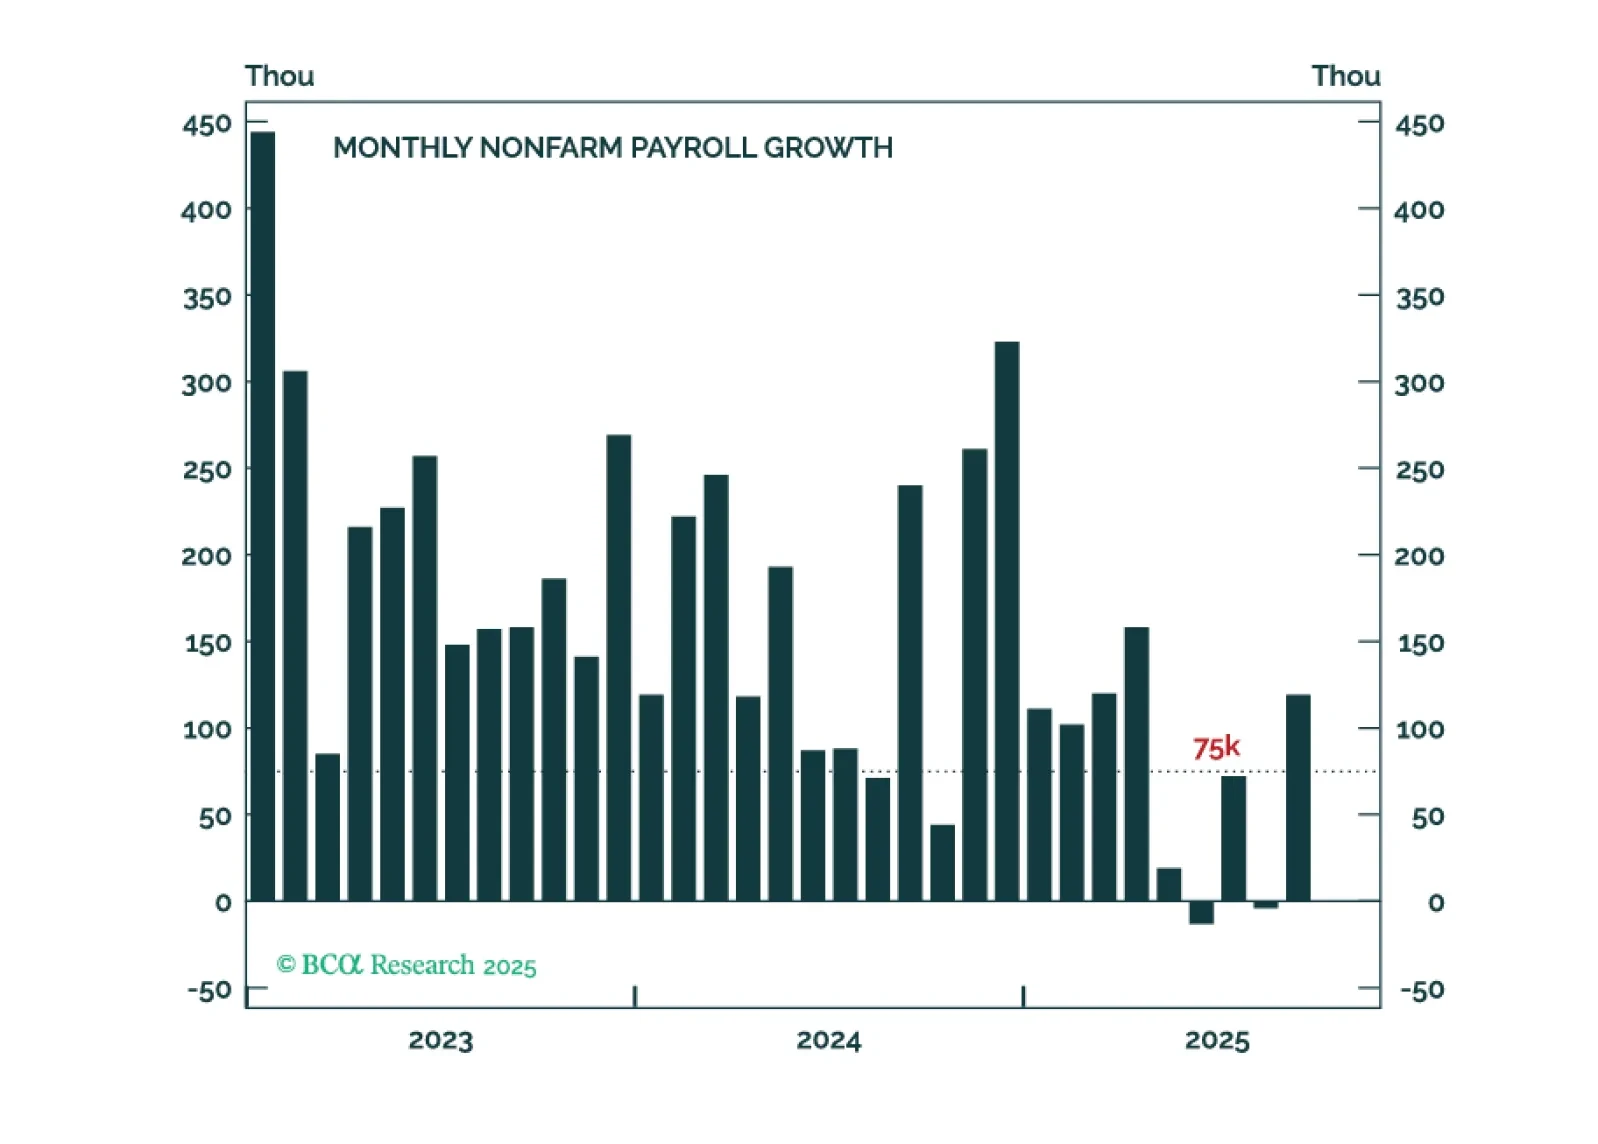
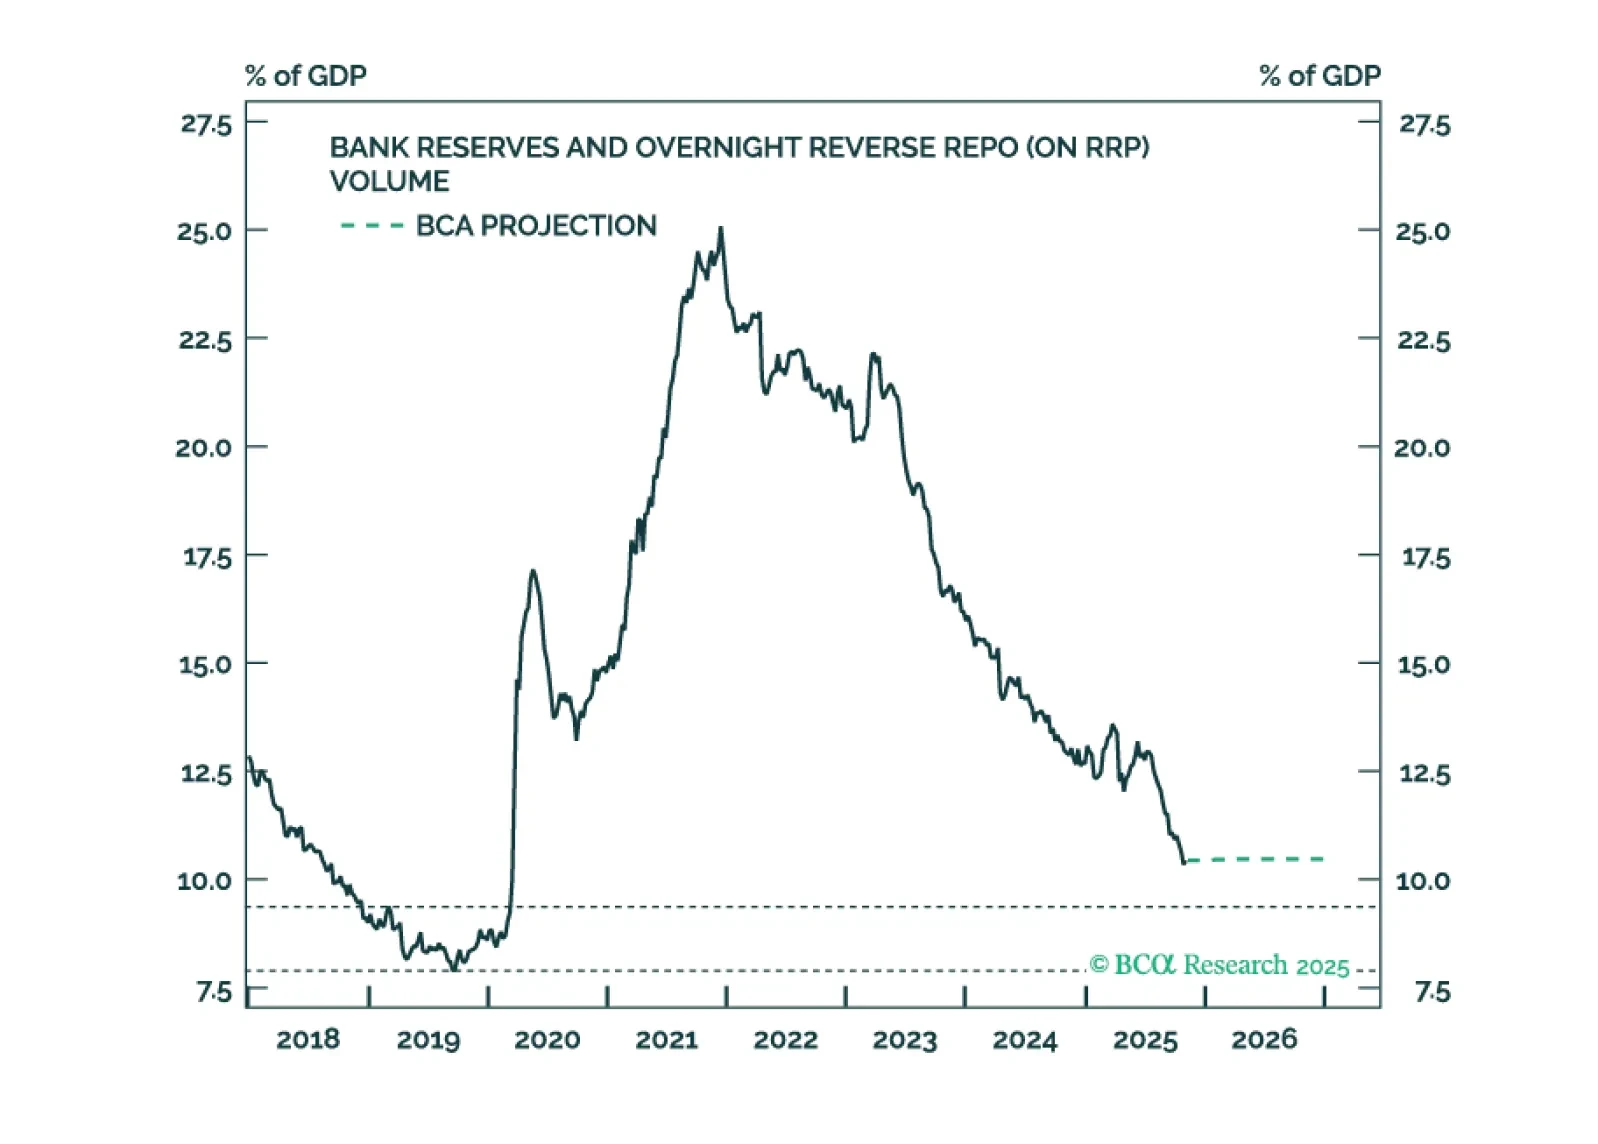
この特別レポートでは、FRBのバランスシート・ストラテジーとその背後にある根拠について説明しています。また、FRBのバランスシート上の主要な資産および負債項目に関する最新の予測も提供します。
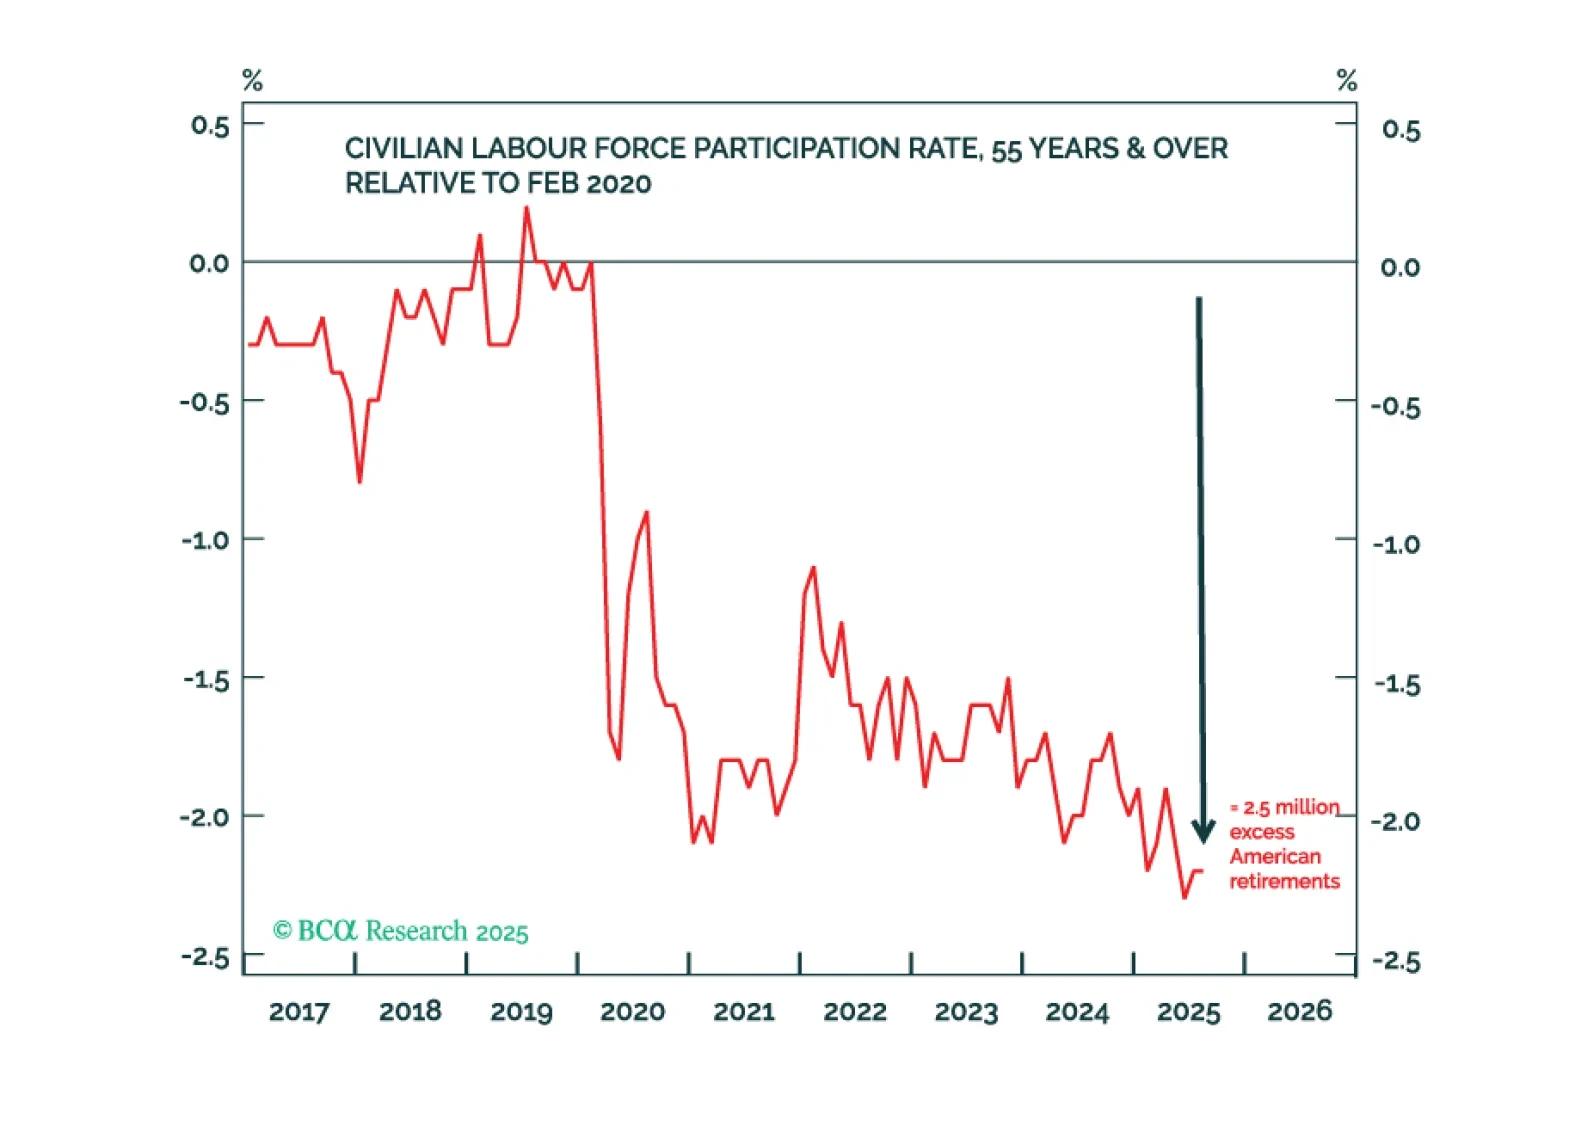
2026-27年における世界経済へのより大きなリスクは、不況が市場暴落を引き起こすことではなく、市場暴落が不況を引き起こすことです。これは、市場暴落が、250万人のアメリカの過剰退職者による重要な限界的支出を支えている富を破壊するためです。また、新しい戦術的なトレードは以下です:スイス(SMI)を英国(FTSE 100)に対してオーバーウエイト。
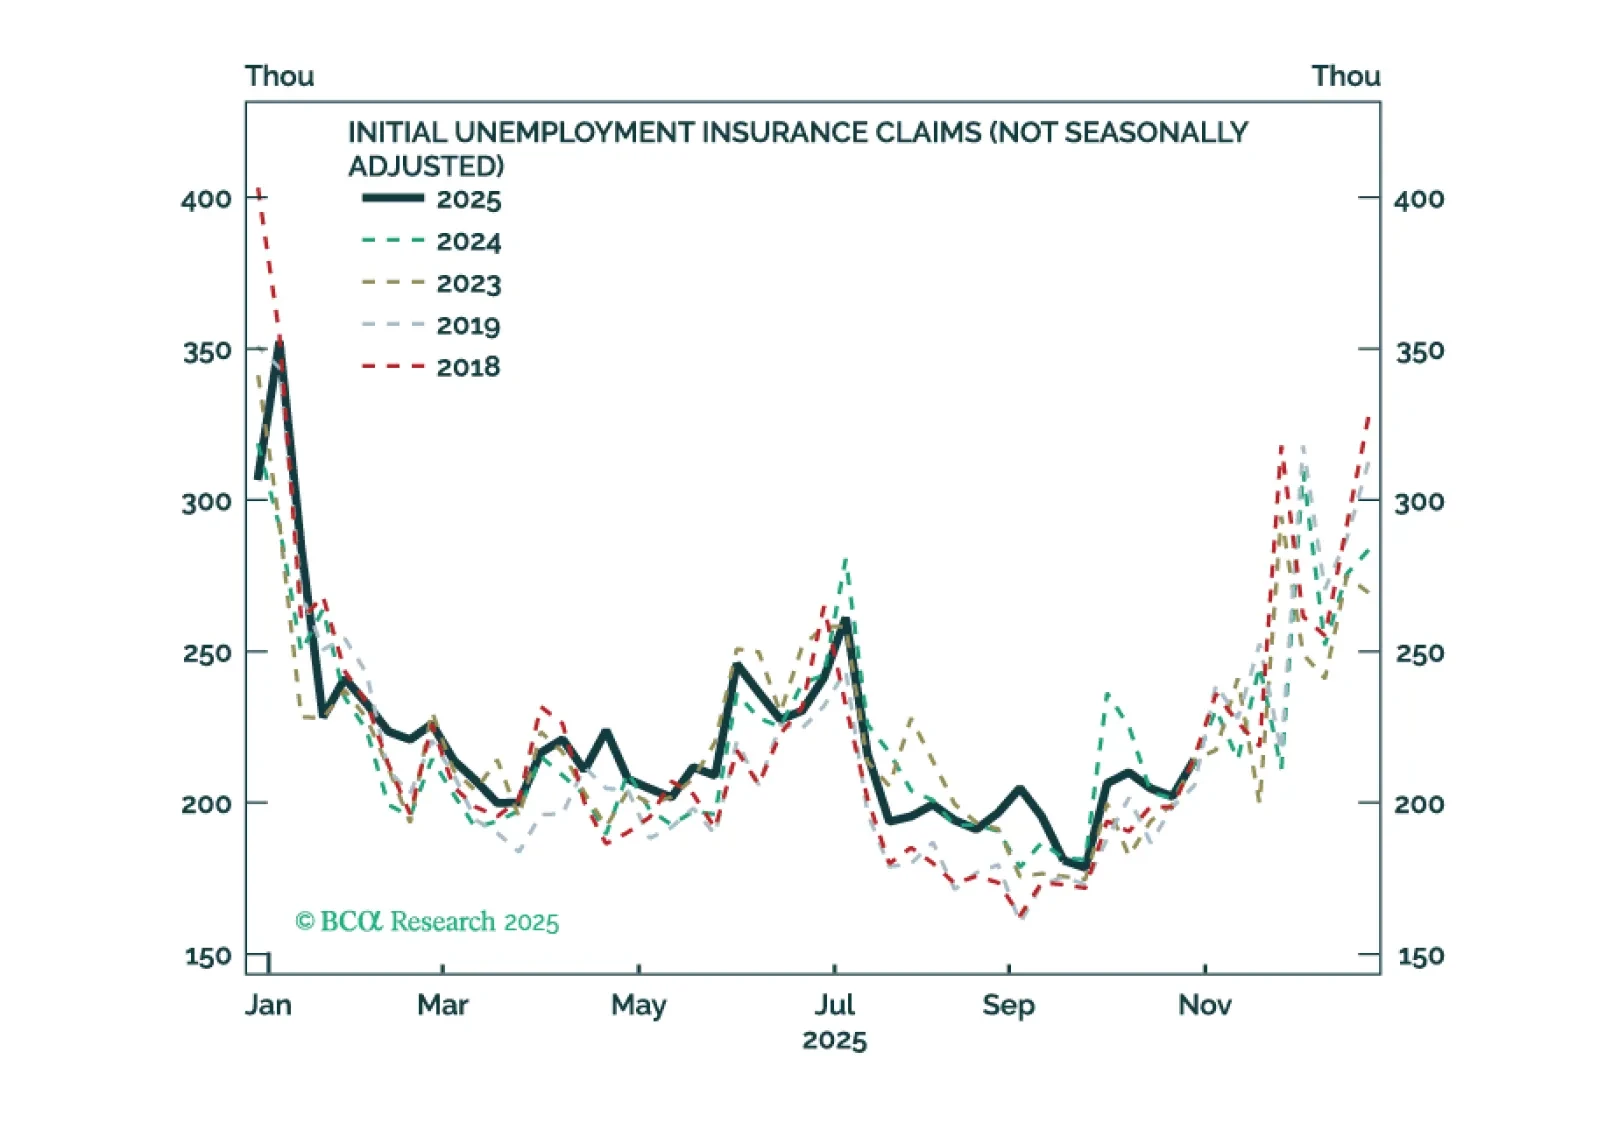
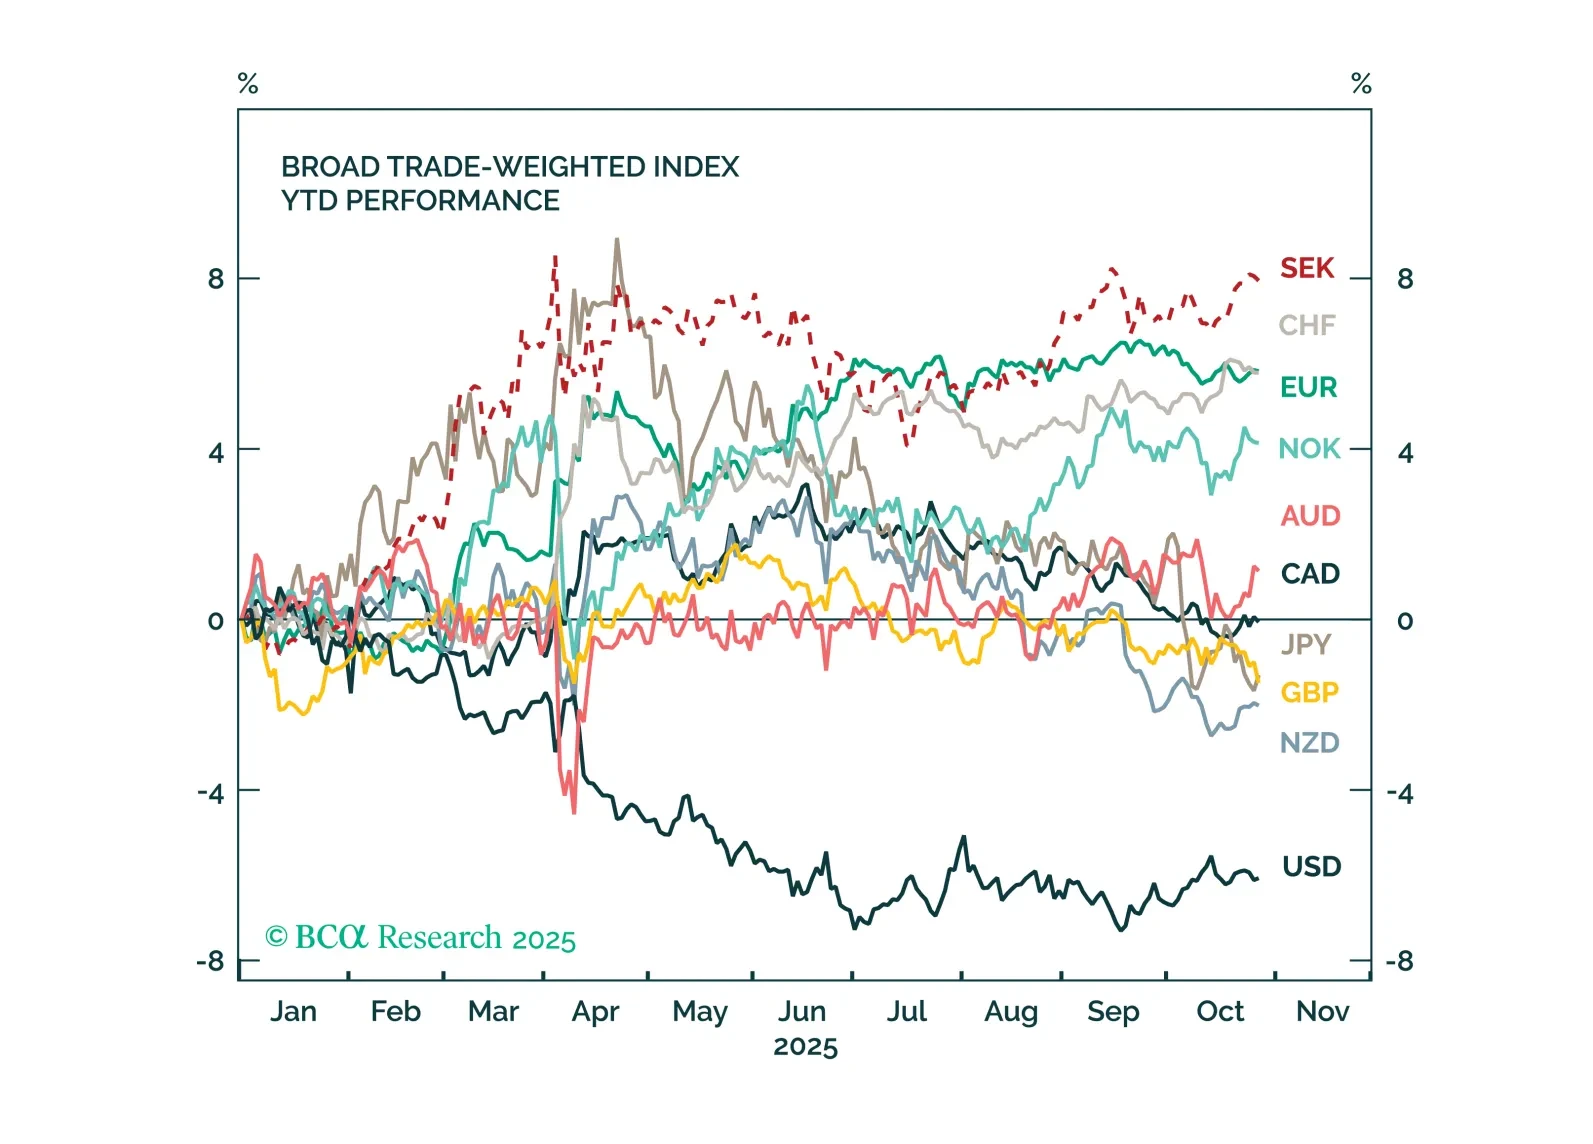
市場は世界的な緩和サイクルの終了をますます織り込みつつあり、多くの中央銀行が据え置きを維持することが予想されています。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジーレポートでは、G10中央銀行の政策の背後にある現行の要因と、FXおよびフィクスト・インカムにおける次の動きに向けたポジショニング方法について分析します。
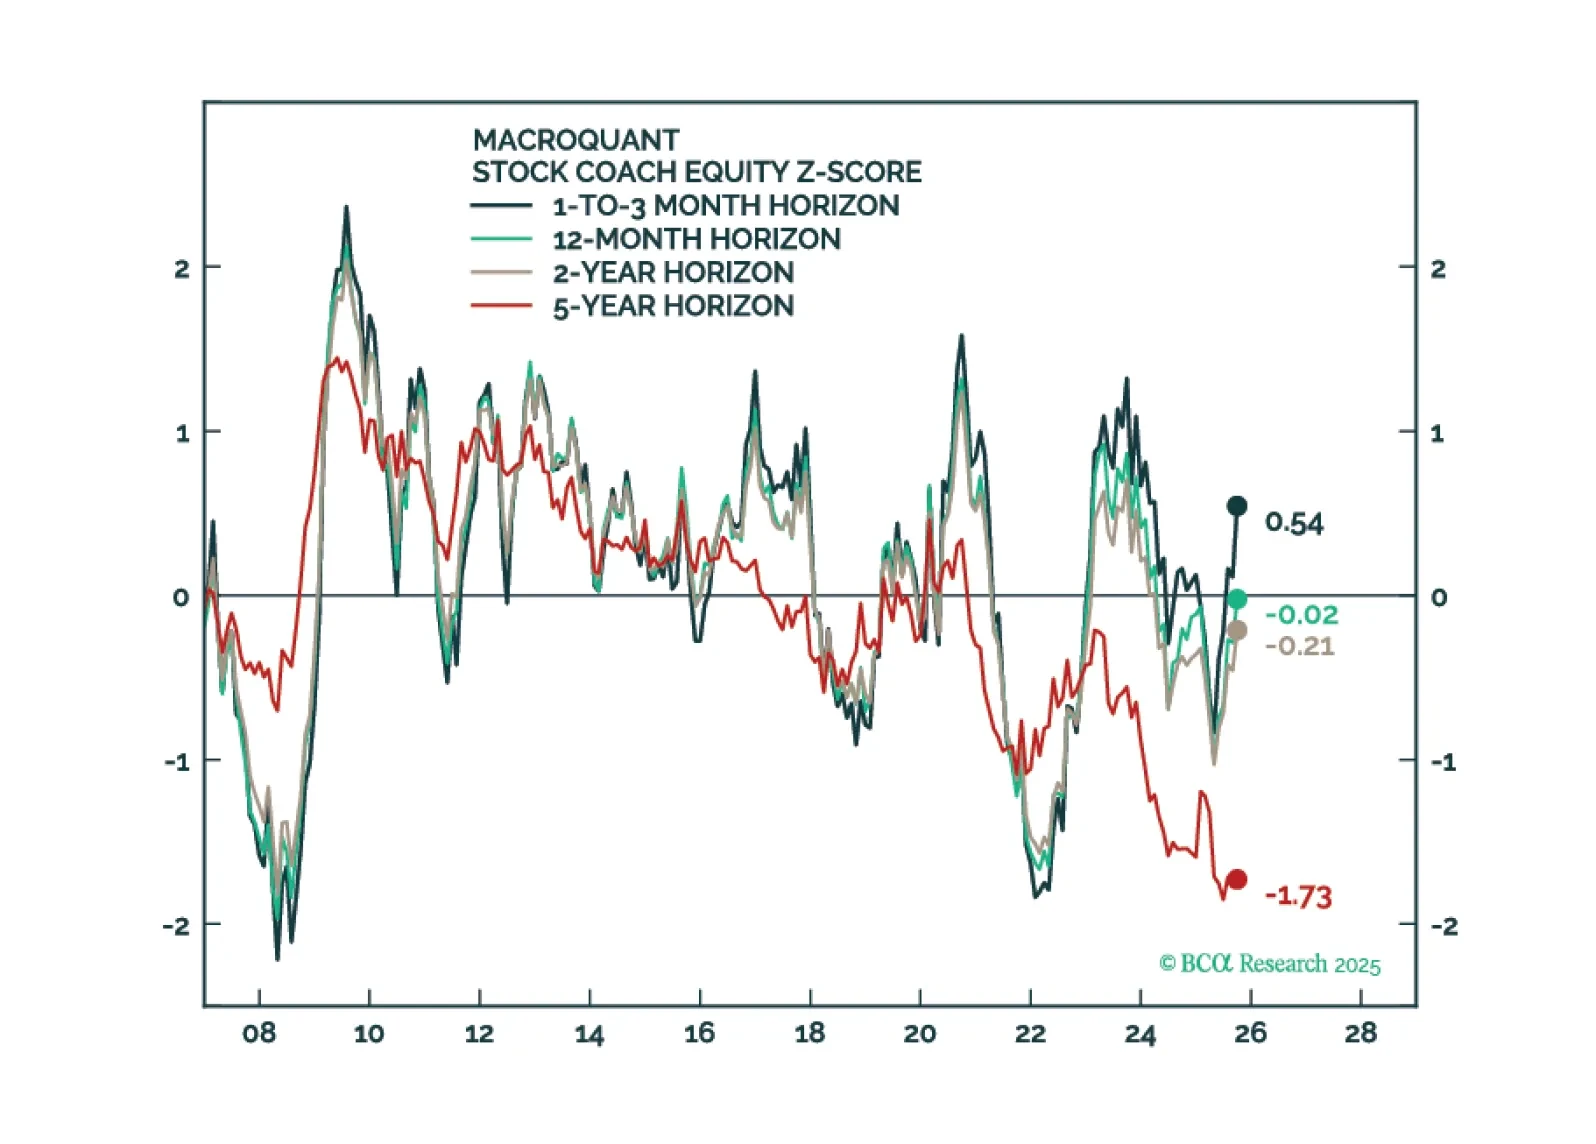
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。
市場は世界的な金融緩和サイクルの終わりを徐々に織り込みつつあり、多くの中央銀行が据え置きを維持する見通しです。しかし、不確実性は依然として高く、2026年に向けて政策のサプライズが発生する可能性があります。本ストラテジー・レポートでは、G10諸国の中央銀行政策の現在の要因を分解し、FXおよびフィクスト・インカムにおける次の動きにどのように対応するかを解説します。

資産配分担当者は、資産の期待リターンの大きさだけでなく、その形状にも注意を払う必要があります。この概念は、技術的にはスキューとして知られています。スキューを分析に加えることで、株式の配分をニュートラルまで引き上げ、債券はアンダーウエイトのままとなります。さらに、新しい戦術的な取引として砂糖を買うことが挙げられます。

