メインコンテンツにスキップ
メインコンテンツにスキップ

主権債務

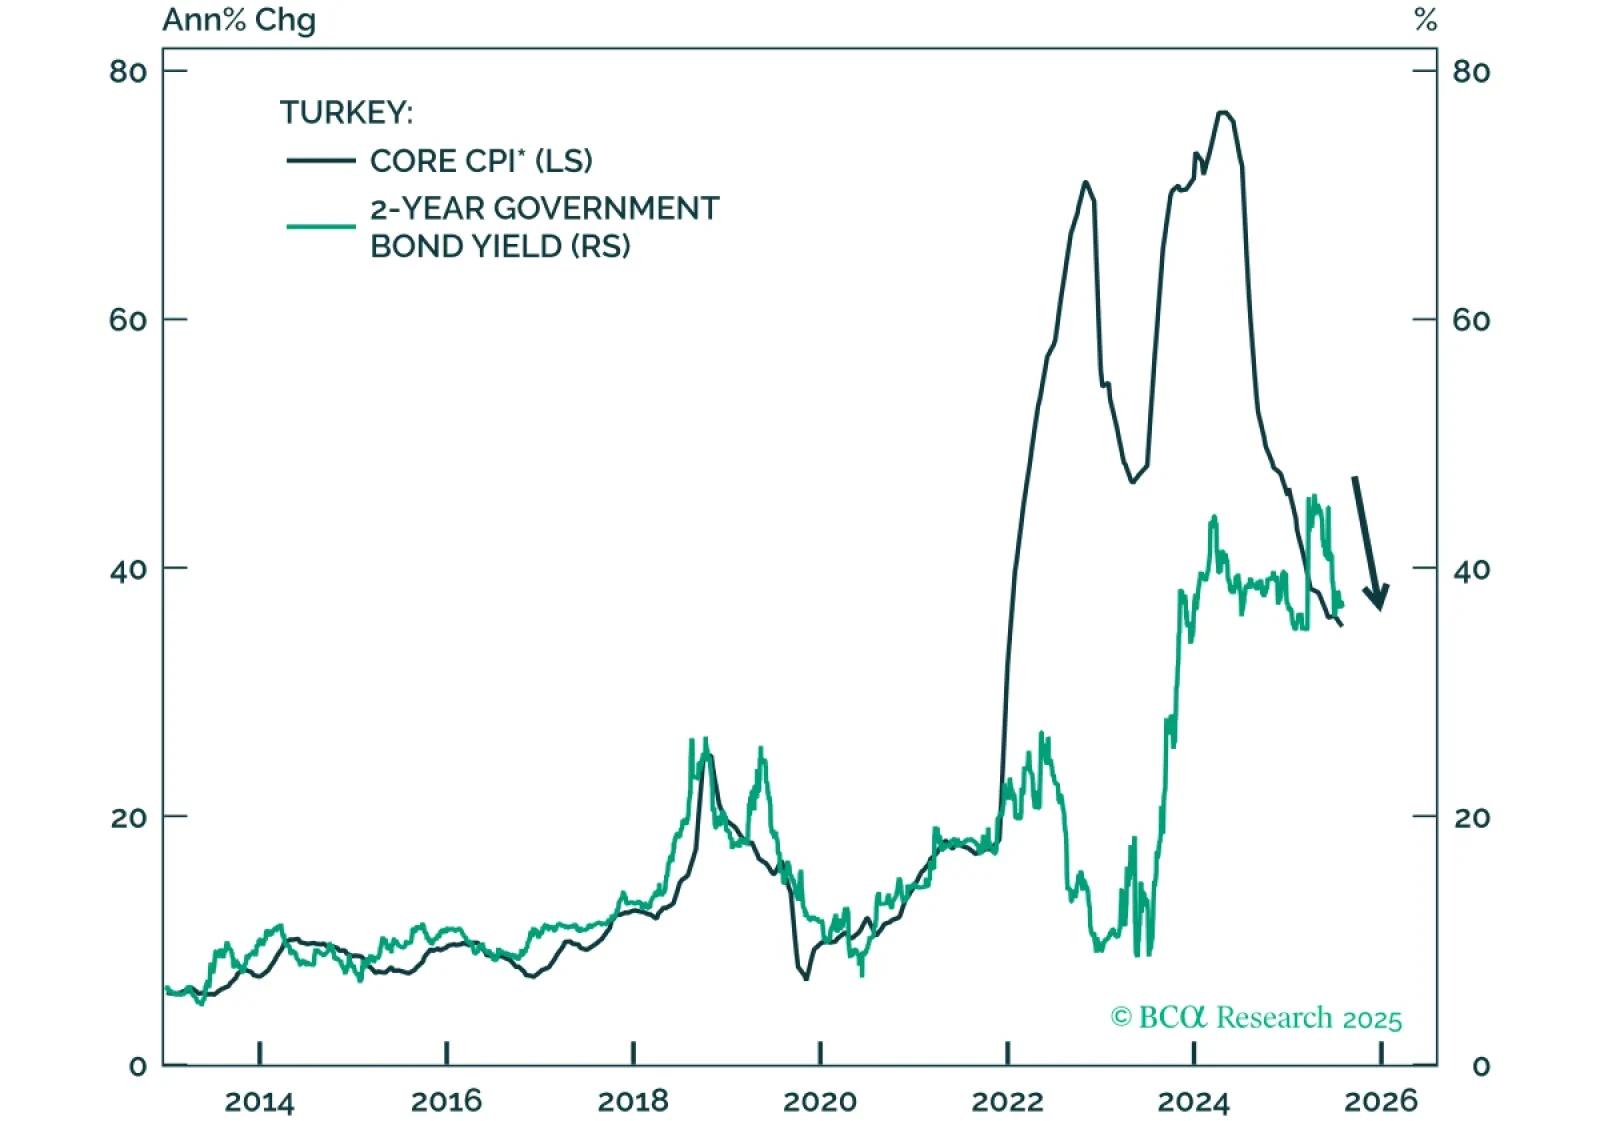
チャート1 トルコの金融政策担当者はこれまで、規律ある抑制的な政策ミックスを追求し、経済が減速する中でも高い実質金利を実現し、財政拡大を抑えてきました。このインフレ抑制へのコミットメントが物価圧力の顕著な低下への道を開き、BCAの新興市場ストラテジー・チームが格上げしました トルコの国内債券を同社のEM国内債ポートフォリオでオーバーウェイトにしました。同様に、格上げしました トルコの格付けと見通しを。遅効性のある抑制的姿勢の影響が今やますます明らかになっており:実質銀行貸出金利は約30%近くにとどまり、実質国内需要の伸びは減速し、財政支出の増加はかろうじてインフレに追いついている。総じて、これらの状況は今後数四半期でのインフレ率の低下と債券利回りの低下を示唆している(図1)。 FXストラテジーの観点から見ると、トルコリラ(TRY)は多くの人が懸念するほど脆弱ではなく、フォワード市場が現在示唆しているよりも状況は良好です。 第一に、経常収支の赤字は近年大幅に縮小しています。引き締め政策が国内需要に重くのしかかることで、モノの輸入はさらに抑制され、経常収支の赤字は抑制されるでしょう(図2)。この改善は、欧州の製造業部門からの需要減速による輸出の落ち込みの大部分を相殺し、対外収支からのリラへの圧力を軽減するはずです。 第二に、インフレの後退と非常に高い名目利回りの組合せは、現地通貨建て債務への大規模な外国ポートフォリオ資金の流入を呼び込む魅力的な環境を生み出します。トルコの国内国債に対する外国保有比率は現時点で歴史的水準から見て低いため、新規流入の余地は大きい(図3)。 チャート2 チャート3 チャート4 このように、今後1年間のTRYの下落は、対米ドルのフォワード市場が現在示唆している26%というペースを大きく下回る可能性が高い。歴史的に、インフレ率が低下する時期はリラの下落が鈍化することと一致してきた(図4)。貿易加重の米ドルが弱含むとこの傾向が強まり、通貨への圧力をさらに和らげる可能性がある。この文脈では、短期の現地通貨建て債はグローバル投資家にとってますます魅力的になっている。 結論:トルコにおけるインフレ率の低下と経常収支の赤字縮小は歴史的に通貨の脆弱性低下と結びついてきました。今回も例外ではないはずで、今後数か月でリラの対米ドルに対する下落ペースは緩む可能性が高い。
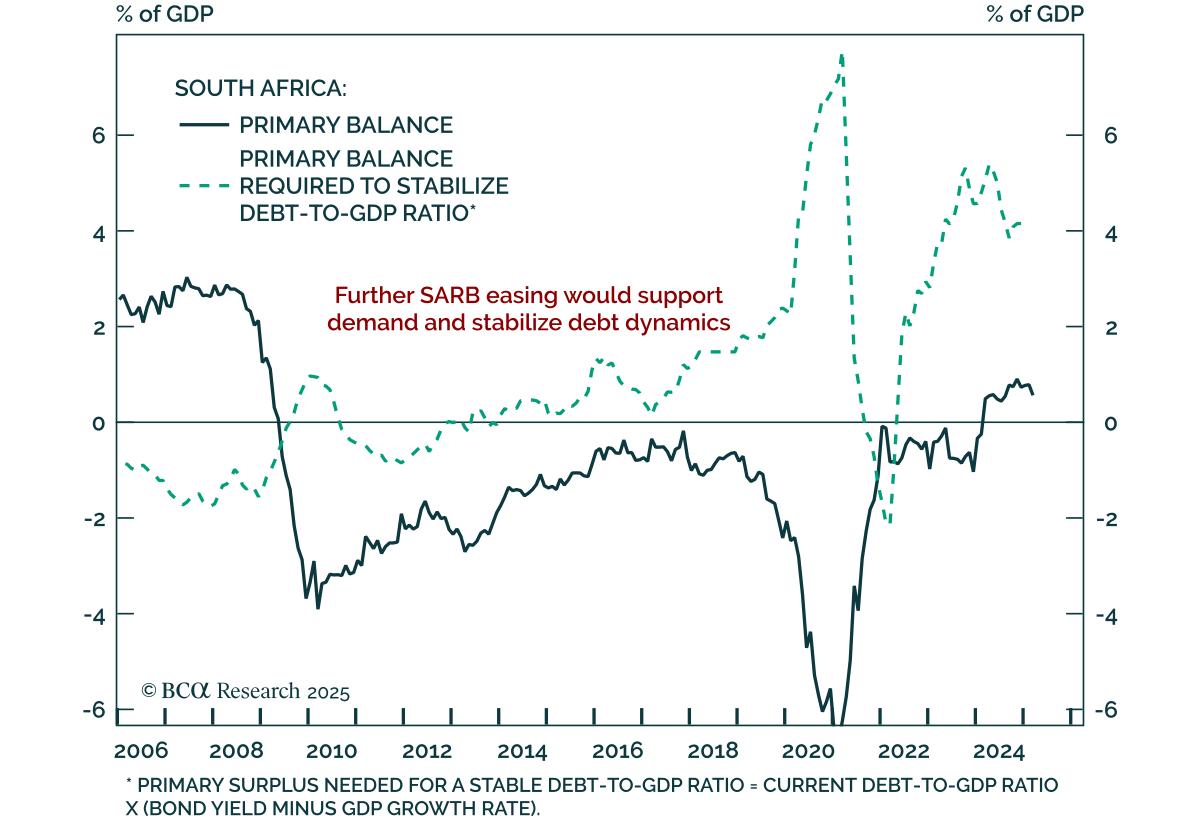
南アフリカが利下げ、成長鈍化でさらなる緩和の可能性 南アフリカが利下げ、成長鈍化でさらなる緩和の可能性 SARBは金利を25ベーシスポイント引き下げ、7.00%に。弊社のEMストラテジストはさらなる緩和を予測し、ZARのショートポジションを推奨しています。…
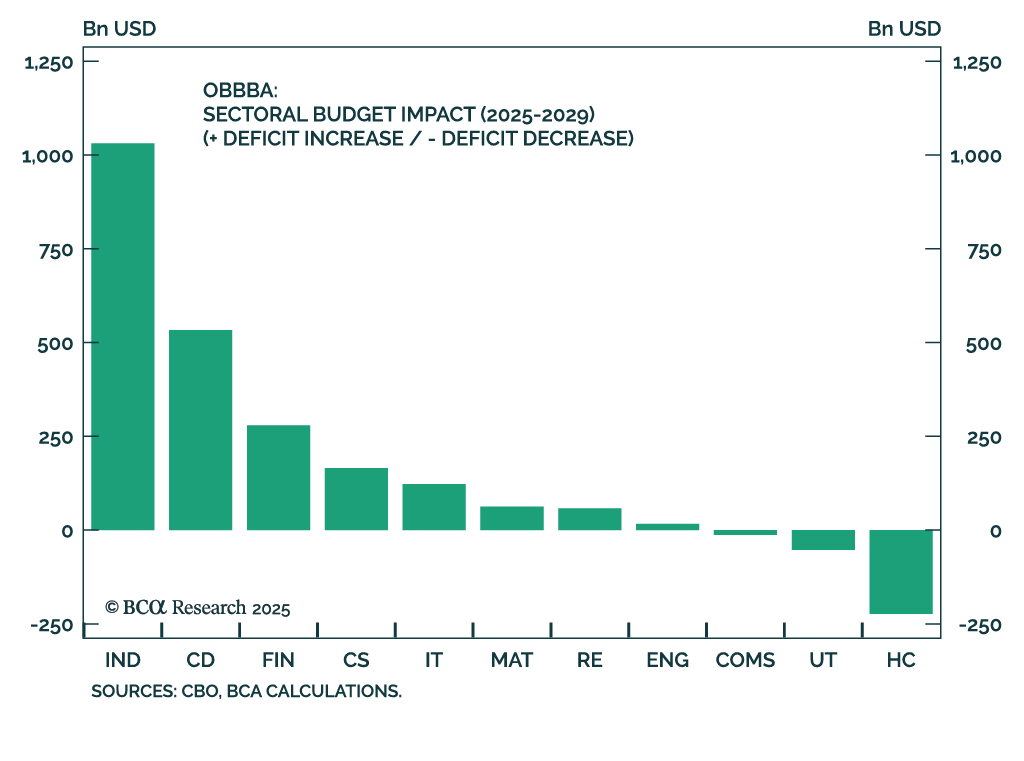
私たちの地政学的および株式アナライザーチームは、インダストリアル、金融、および一般消費財セクターに注力した価値と品質重視の株式バスケットを推奨しています。これらのセクターは、新たに可決された景気刺激策の主な受益者であり、一方で医療セクターはメディケア削減や薬価規制の進行による逆風に直面しています。…
特別レポート

マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。
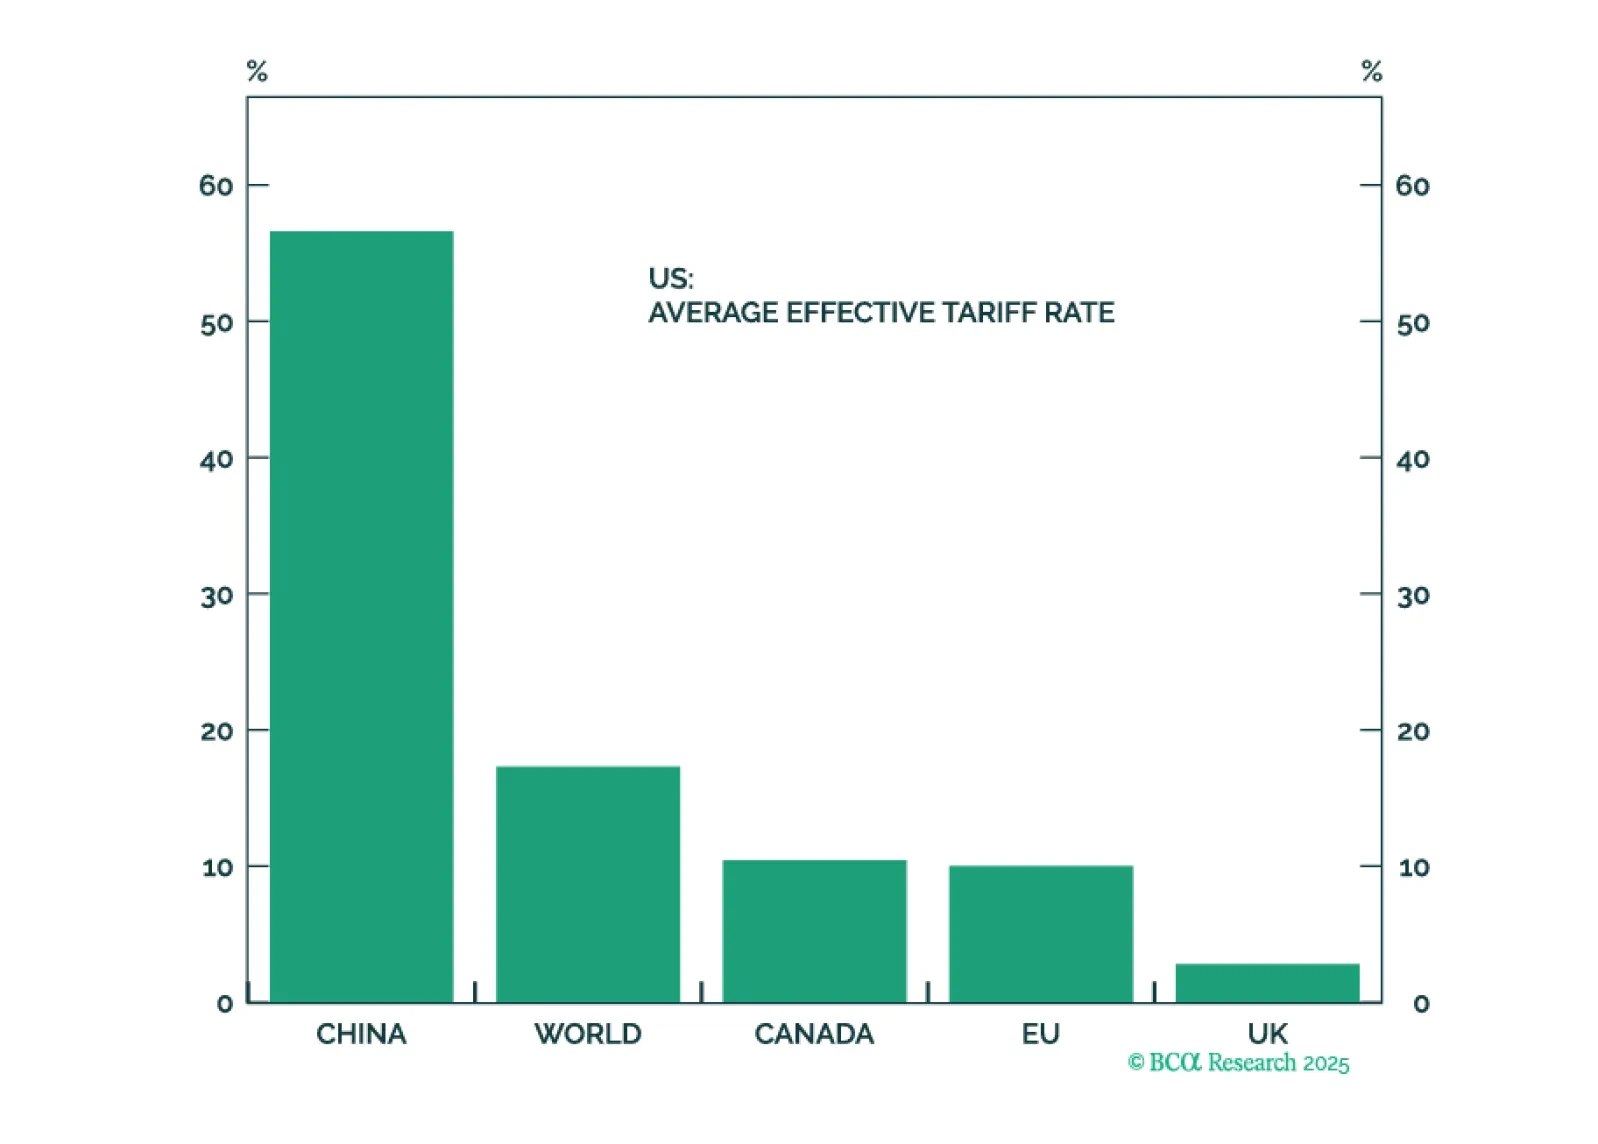
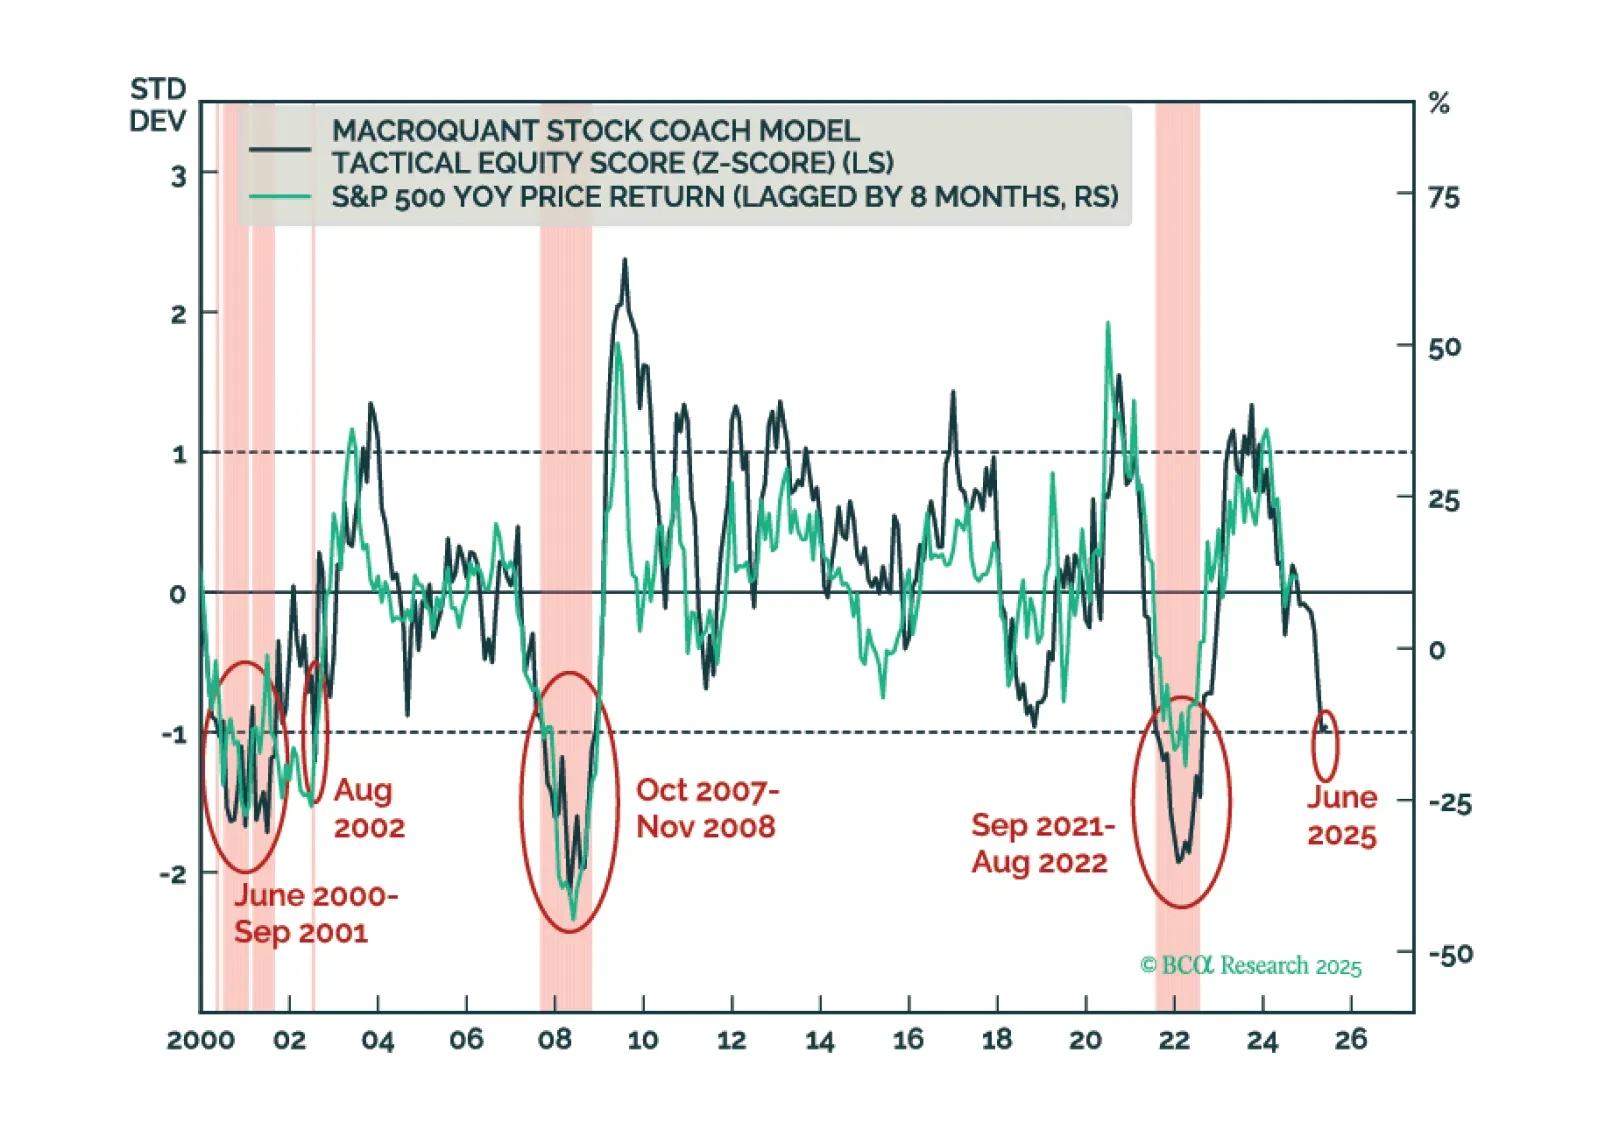
大規模な原油ショックのような急性の地政学的リスクは和らぎつつあるかもしれません。しかし、構造的な地政学的リスクは依然として高い水準にあり、楽天的な市場を混乱させる可能性があります。米国が減速し、中国が引き続き苦戦する中、循環的な経済リスクは過小評価されています。投資家は、関税実施や厳しい経済データの減速を見越して利益確定を検討すべきです。

投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
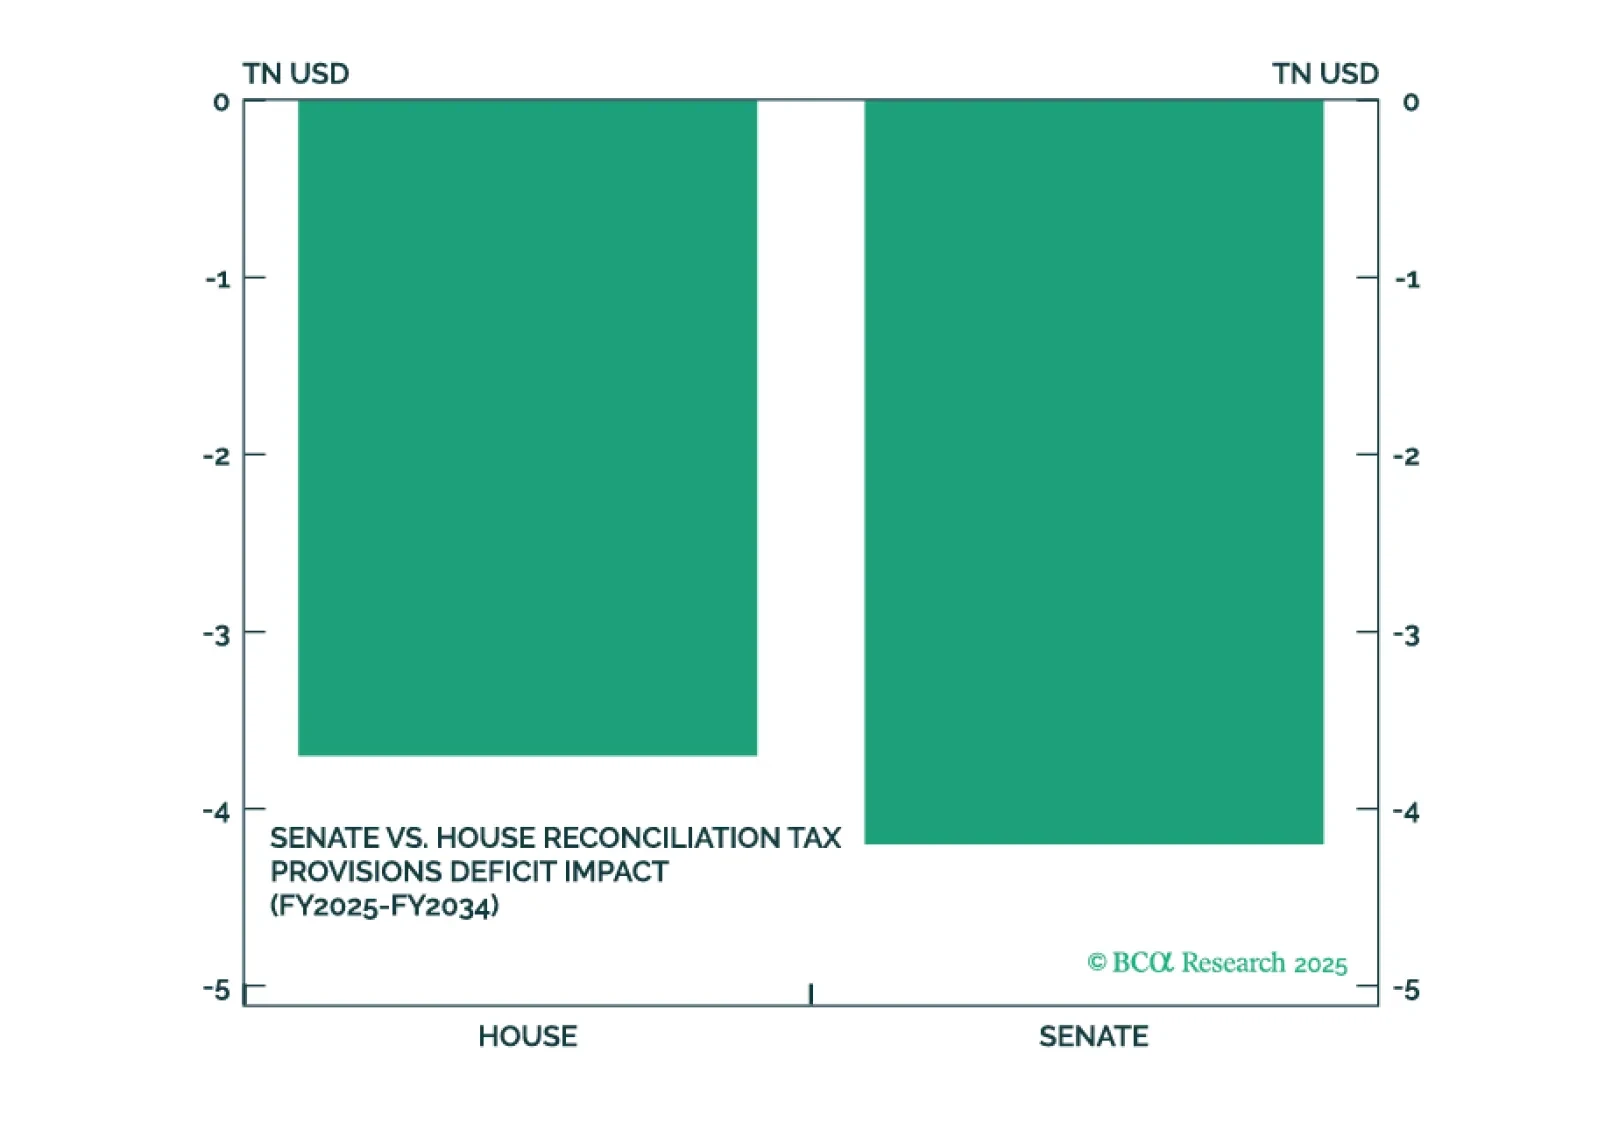
トランプ大統領の素晴らしい法案は可決されるものの、短期的なハードルがあり、政府の財政を緊縮することはありません。それは、新たな関税実施と相まって、債券市場と株式市場の両方に短期的なリスクをもたらします。イラン危機は収束し、トランプは彼の2期目を脱線させる可能性のあった大規模な石油ショックを回避しました。
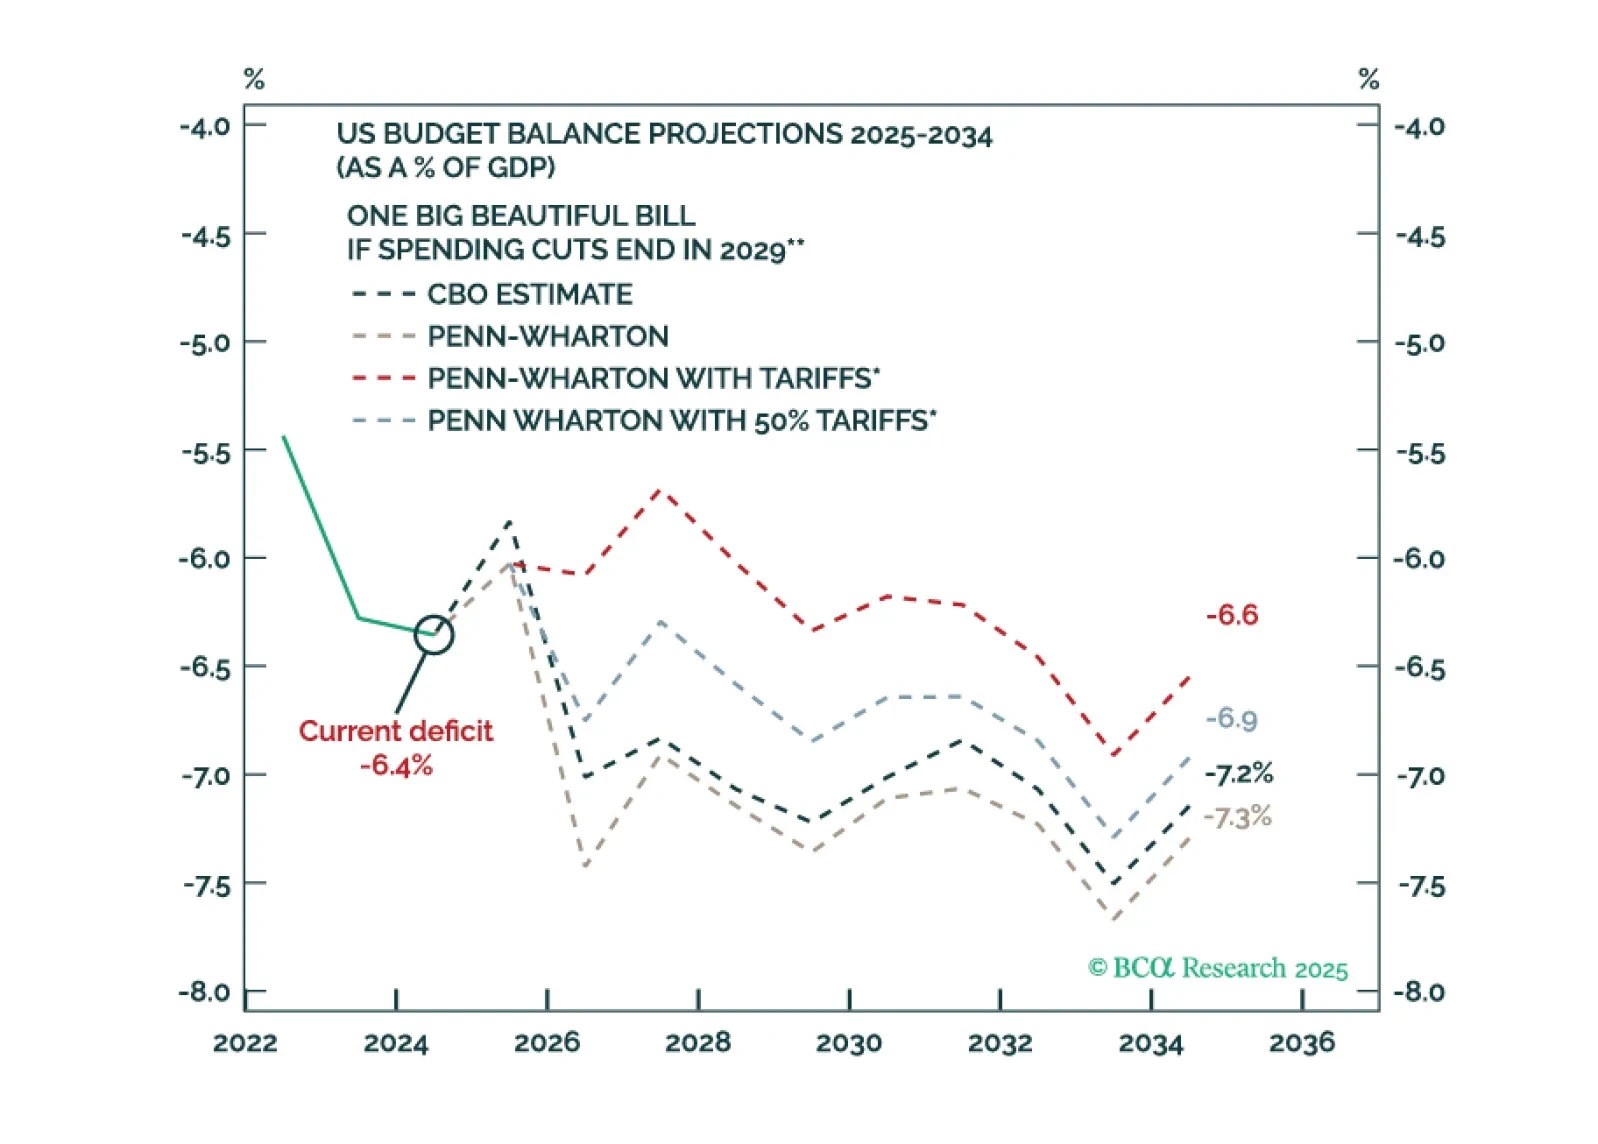
Bond market volatility will spike again in the near term. The Fed is committed to an easing cycle yet the Trump administration’s signature fiscal policy action will stimulate the economy. Tariffs are supposed to keep the budget deficit contained but they are inflationary. 
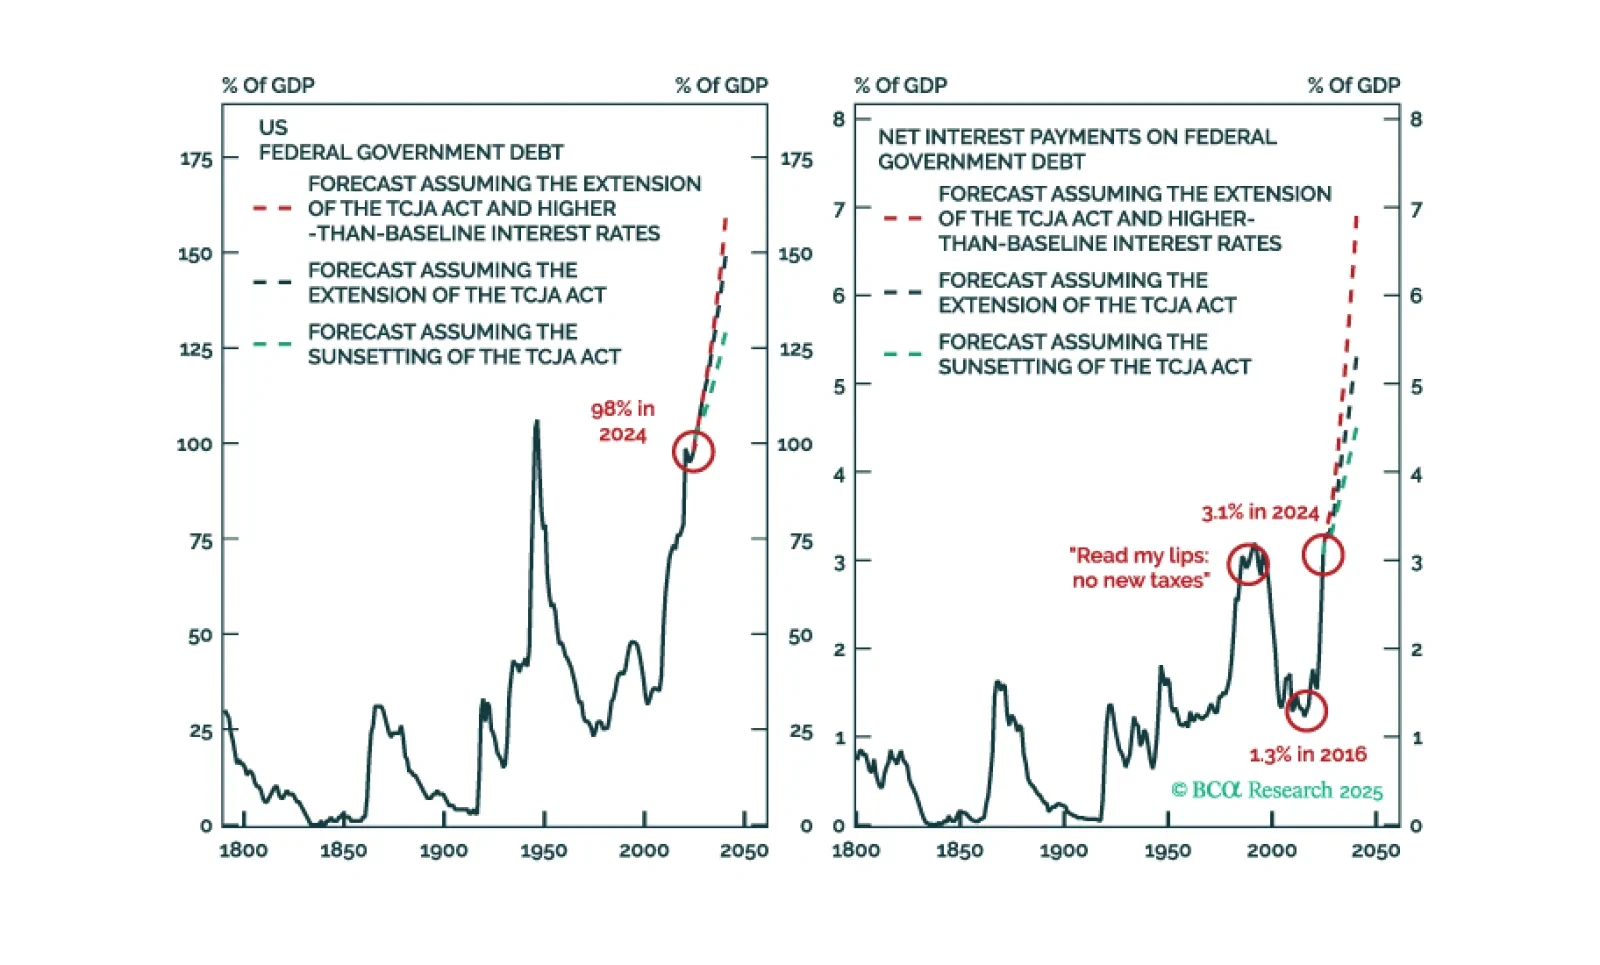
Rising bond yields may present an even greater danger to the global economy than the trade war. With equity valuations no longer discounting much economic risk, investors should position themselves defensively.
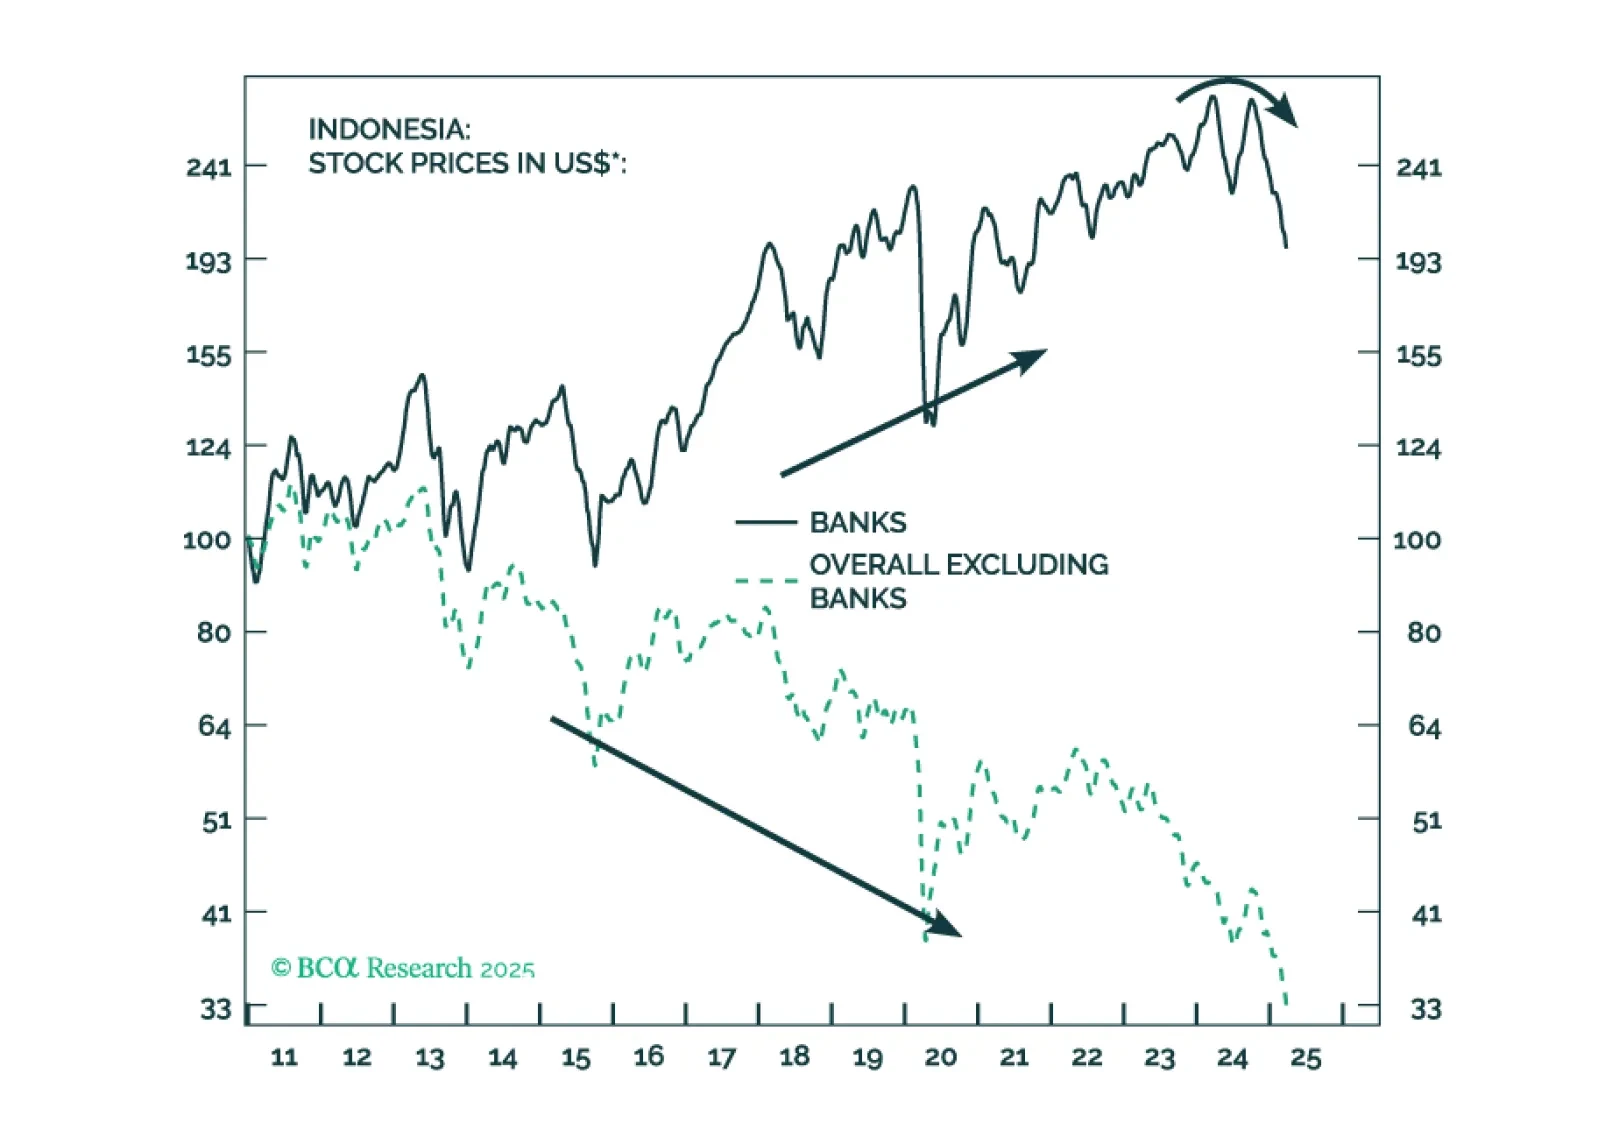
There is an ongoing regime shift in Indonesia: SOEs will be used to drive economic growth. Bank loans will accelerate, but their profit margins will shrink. Despite higher nominal growth, Indonesian equity prices in US dollar terms will not see a sustainable bull market. Downside risks to currency and upside risks to domestic bond yields have also increased.