サービス
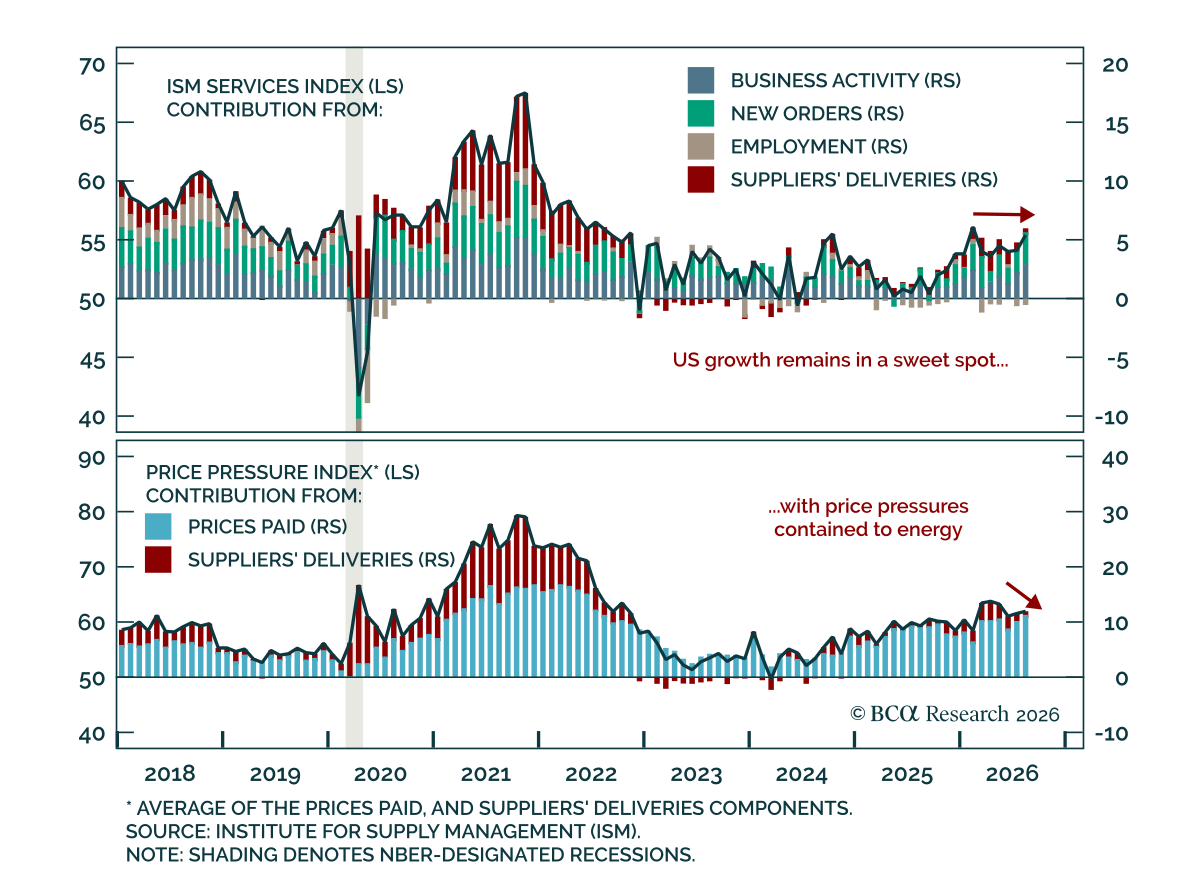
8月のISMサービス業レポートは、二次的なインフレ効果の明確な証拠がなく成長が引き続き堅調であることを示しており、戦術的に株式を債券に対してオーバーウェイトする姿勢を支持する。 ヘッドライン指数は54.1から55.4に上昇し予想を上回り、改善は広範囲にわたって新規受注と業況の改善が主導した。一方で雇用は予想を下回り47.8で依然として縮小圏にあった。…
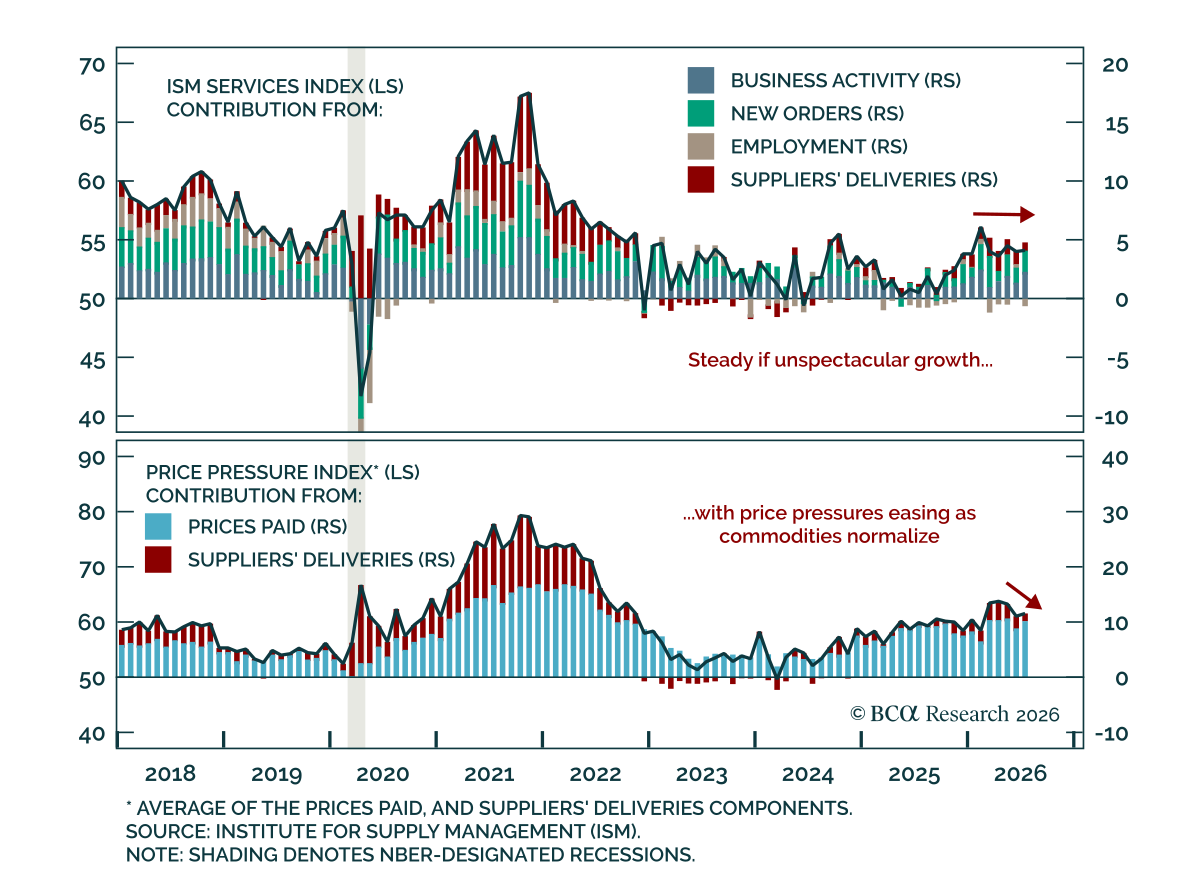
7月のISMサービス報告は予想を下回ったが、過熱の兆候はなく基調的な成長は堅調だった。総合指数はコンセンサスを下回ったが、6月の54.0から54.1へと小幅に上昇した。業況および新規受注は増加した一方、雇用は6月に1か月だけ拡大した後に再び縮小へ転じた。物価圧力は比較的落ち着いていた。中東の緊張が再燃したことで商品価格は7月に反発し、投入コストが上昇した。それにもかかわらず、サプライヤーの納期は短縮しており、米国の物価圧力は依然としてエネルギーに集中していることを示唆している。…
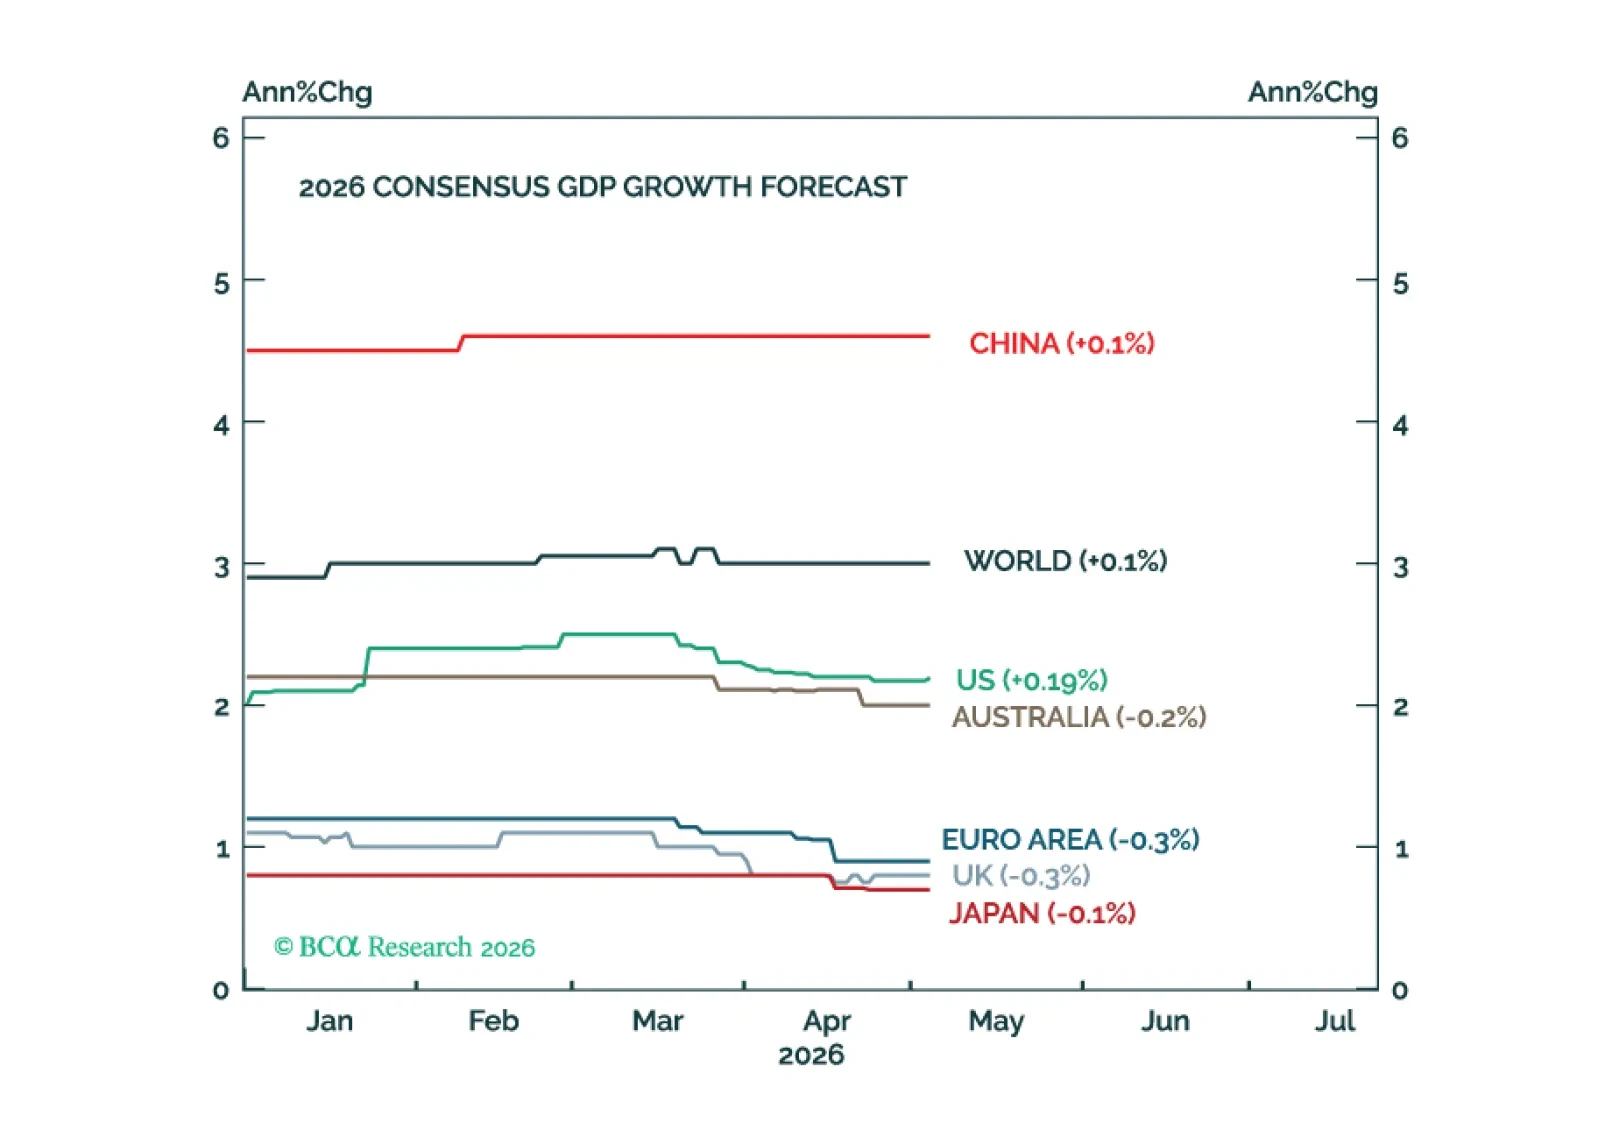
世界経済はこれまでのところ原油ショックを比較的うまく乗り切ってきた。しかし、ホルムズ海峡が6月まで閉鎖されたままであれば、不況リスクは大幅に高まるだろう。
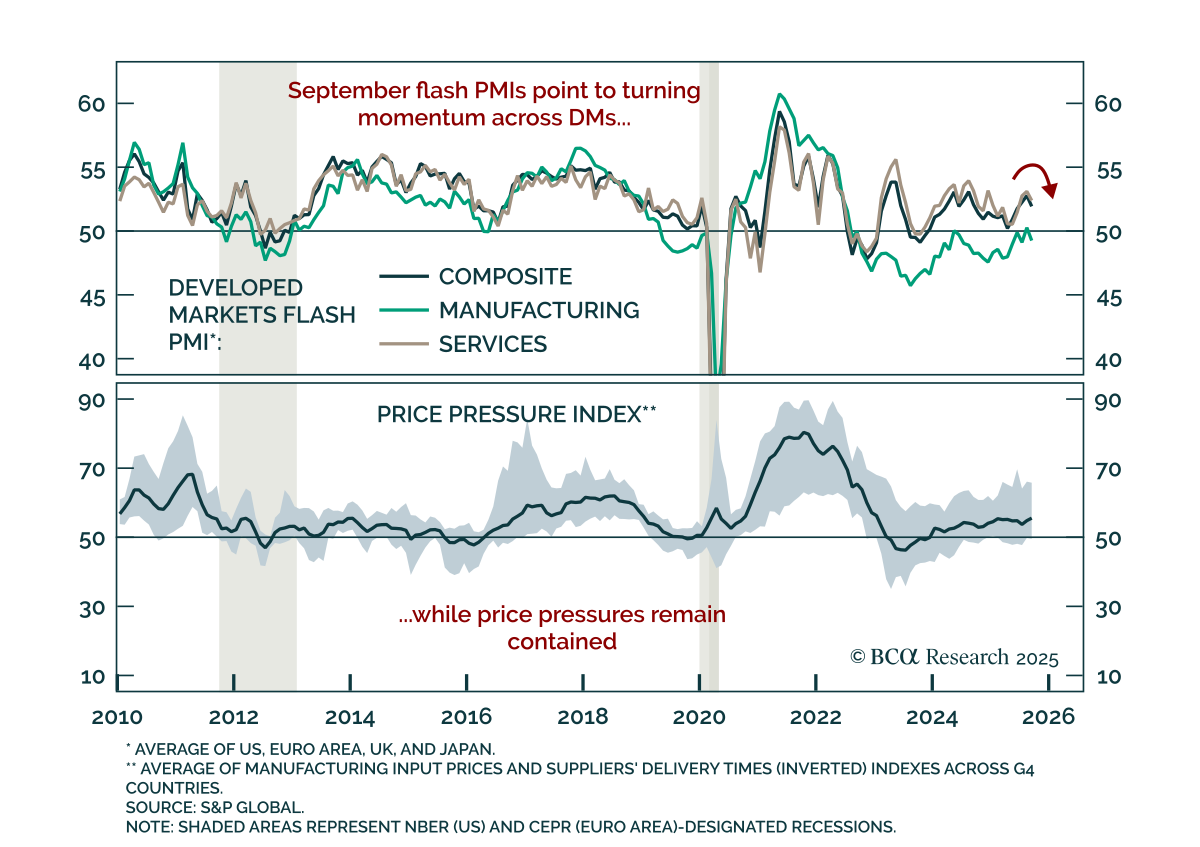
9月PMI:世界的な勢いが失速 9月PMI:世界的な勢いが失速 9月のフラッシュPMIは、グローバルな勢いの鈍化を示し、米国株式のアウトパフォーマンスと産業用金属のアンダーウェイトを強化しました。米国のコンポジットPMIは54.6から53.6に低下し、製造業の弱さが主因でした。欧州では混在した結果となり、サービスはわずかに強化されましたが、製造業は縮小に戻り、現在ではドイツとフランスの両方が含まれています。英国の成長も全体的に弱まり、製造業も縮小しました。…
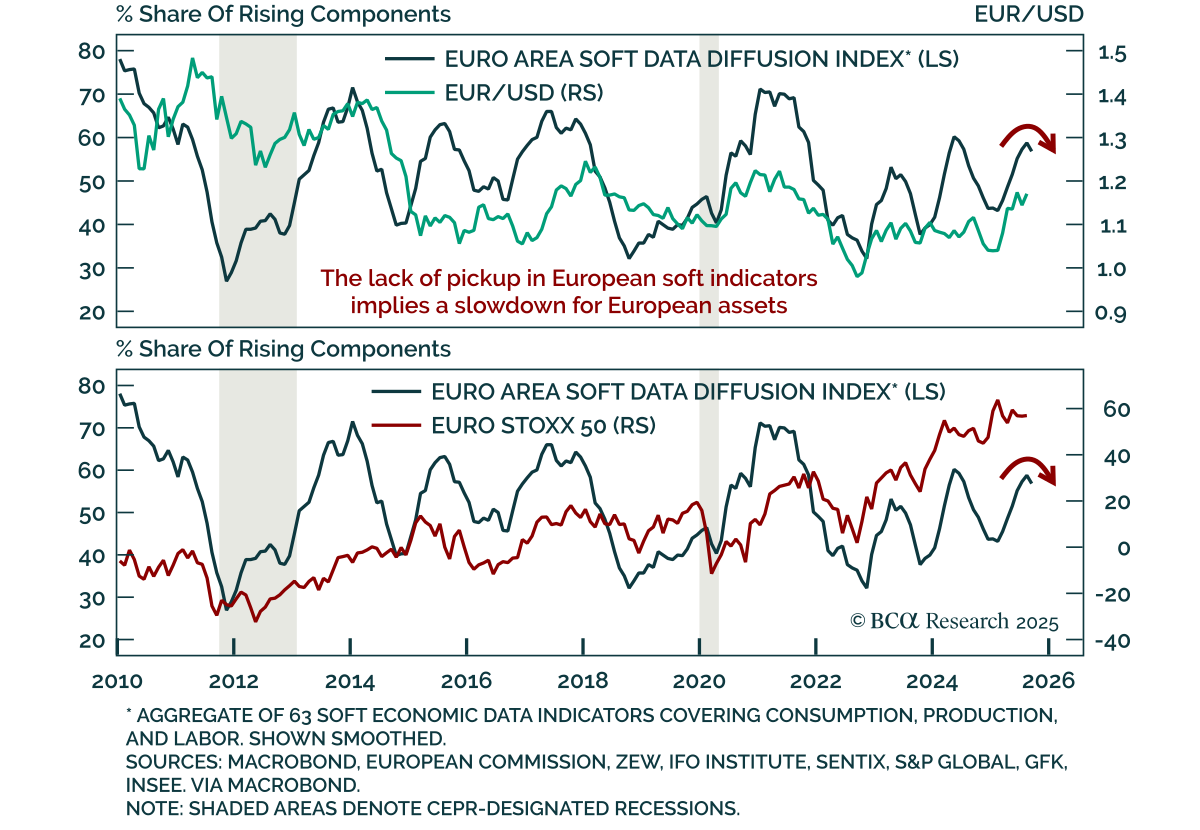
EUR/USDと欧州株式は高値を拒否 EUR/USDと欧州株式は高値を拒否 欧州の景況感指標は8月と9月に再び弱まり、戦術的に米国のアウトパフォーマンスを強化しました。9月の速報消費者信頼感の数値は予想を上回りましたが、依然として低迷しています。SentixやZEWなどの調査では、成長の勢いを示す主要な指標として、短期的な下振れを引き続き示しています。欧州拡散指数は、地域の構造的に強気な見通しにもかかわらず、期待や現況の改善があまり見られない状況です。…
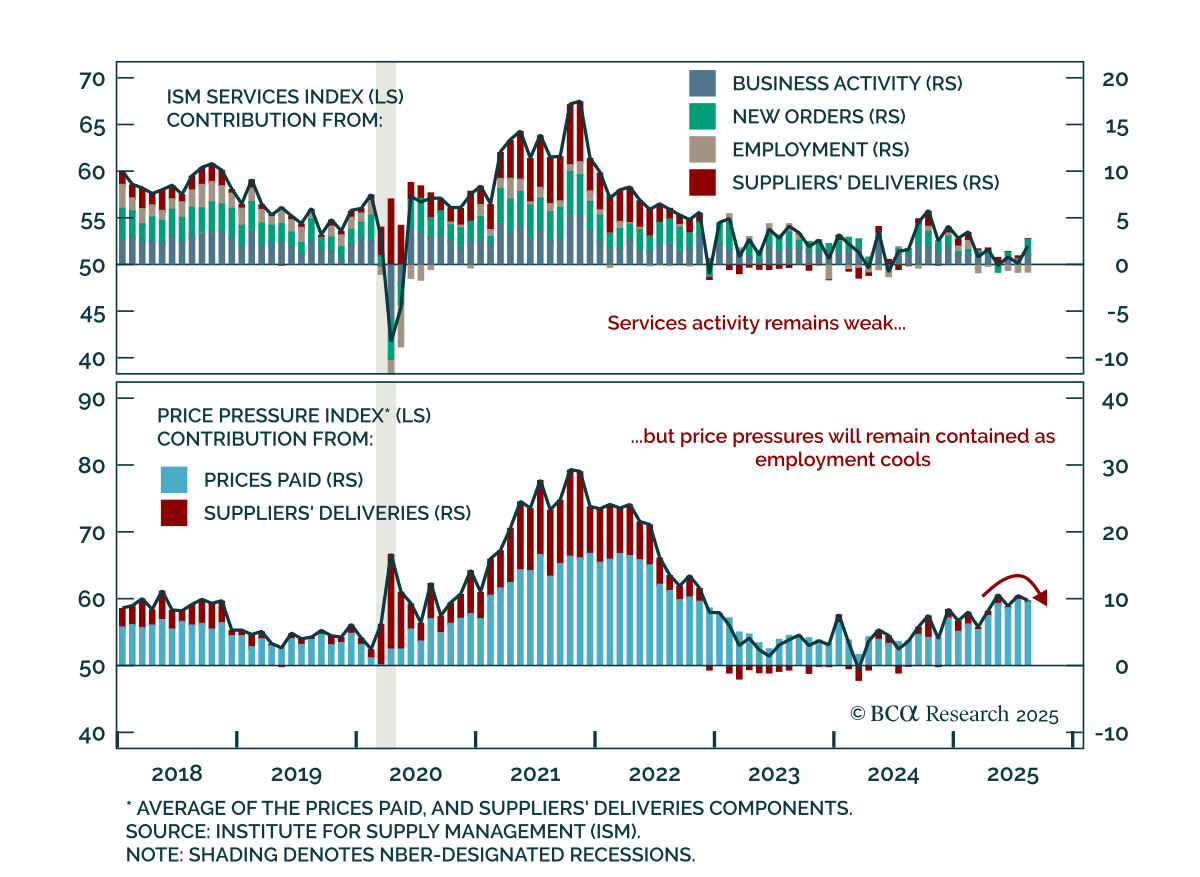
雇用の弱さがISMサービスの強さを損なう 雇用の弱さがISMサービスの強さを損なう 8月ISMサービス指数は予想を上回ったが、雇用の弱さが脆弱な勢いを浮き彫りにした。 指数は50.1から52.0に上昇し、事業活動と新規受注が牽引しました。しかし、雇用コンポーネントは46.5で収縮状態のままでした。…
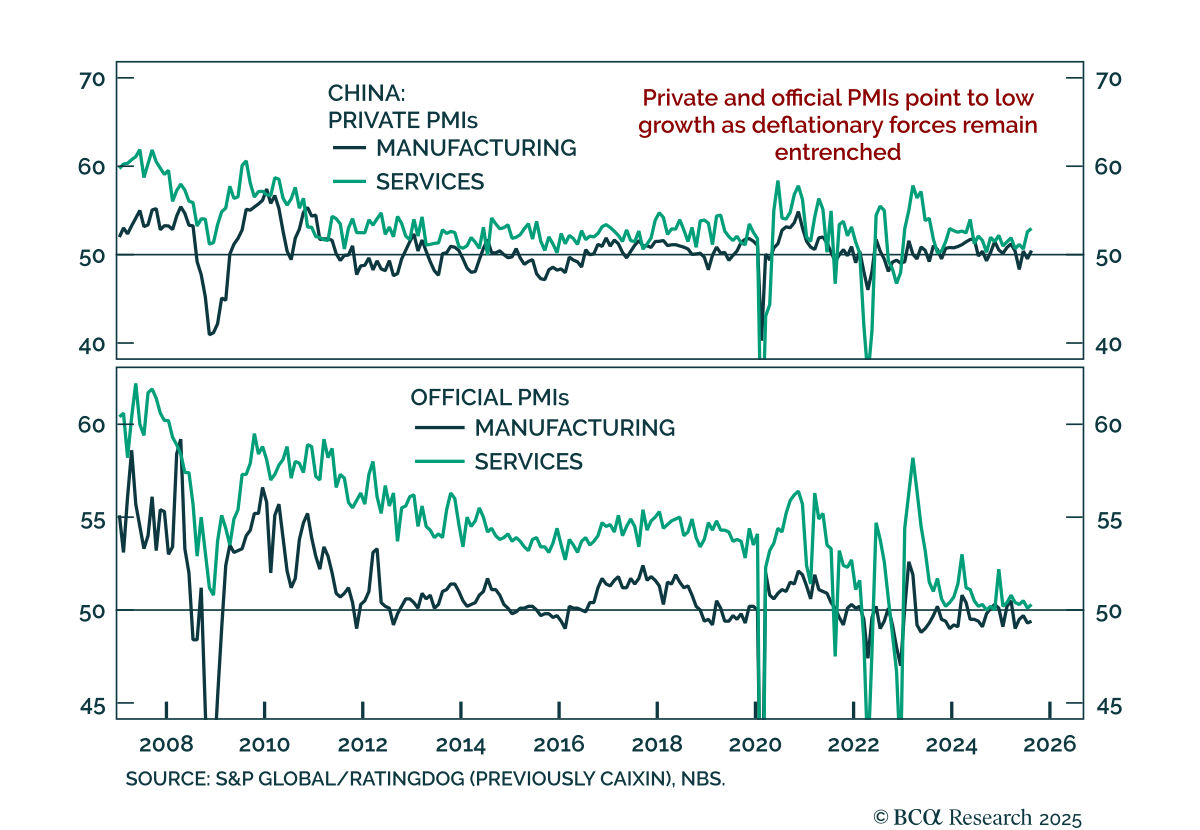
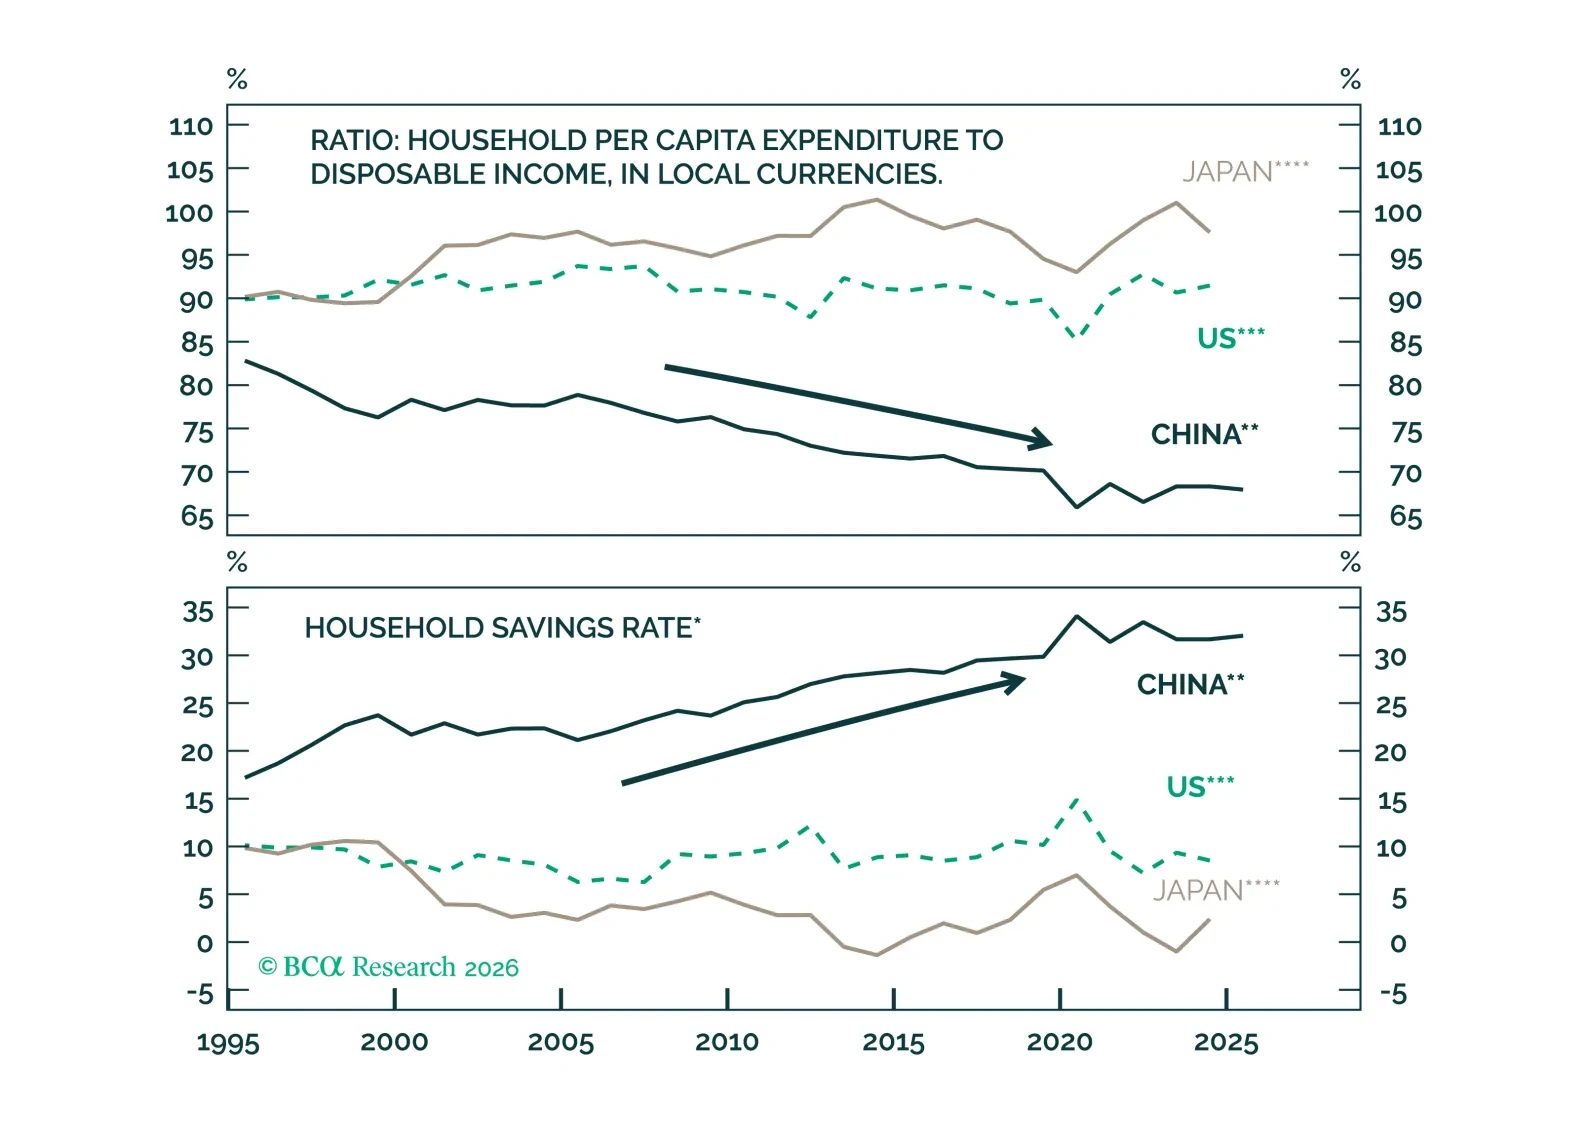
中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国のPMIの改善はターゲット型刺激策の必要性を変えない 中国の8月PMIは改善しましたが、基礎データは弱さが持続し、モメンタムが限られていることを示しています。 公式のNBS総合指数は50.2から50.5に上昇し、製造業は49.4と依然として縮小状態にあり、サービス業は50.3までわずかに上昇しました。民間PMIはより強い上昇を示し、製造業(50.5)とサービス業(53.0)に牽引されて、総合指数が50.8から51.9に上昇しました。…

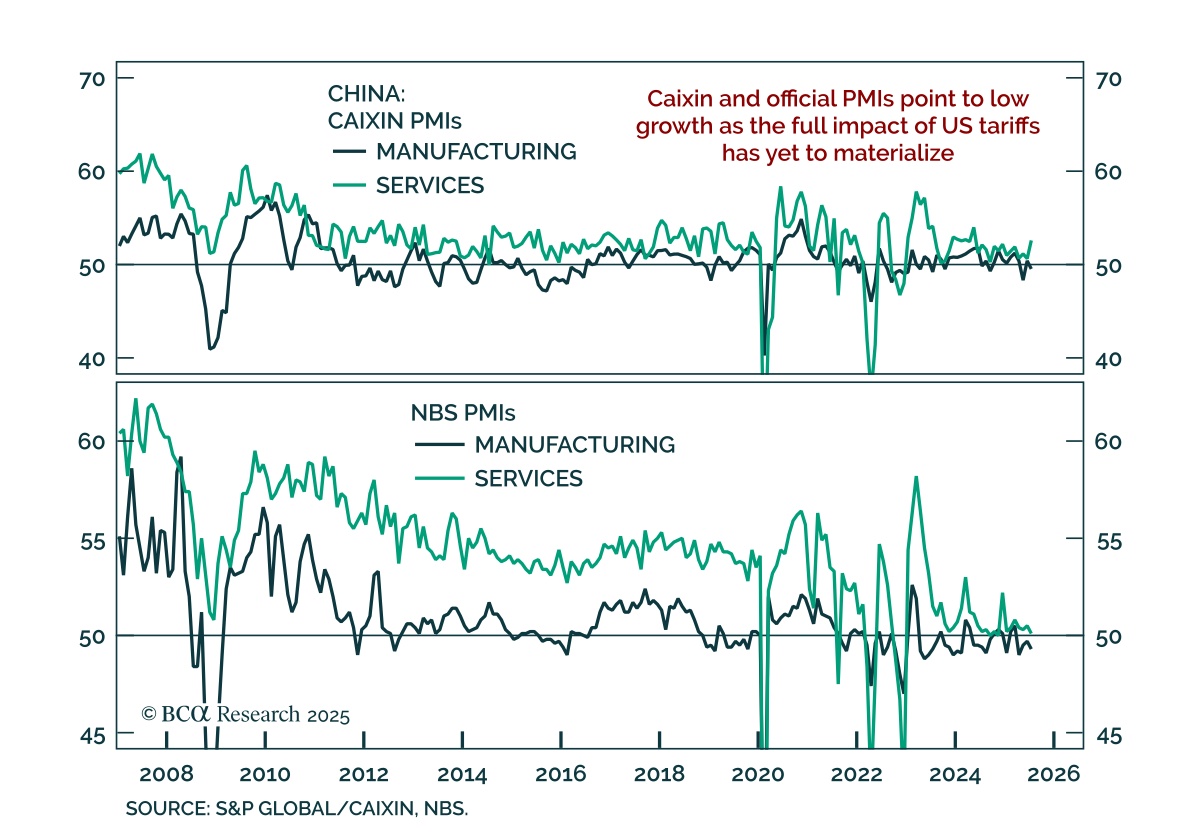
中国のPMI、デフレ圧力が持続する中で目標を下回る 中国のPMI、デフレ圧力が持続する中で目標を下回る 7月のPMIとインフレデータは、中国が低成長でデフレ傾向の持続的な状況に直面していることを確認し、弱い需要と関税リスクが防御的な株式ポジショニングを正当化することを示しています。 Caixin製造業PMIは49.5に低下し、サービス業は52.6に上昇しました。NBSの公式PMIはやや弱い状況を示し、製造業は49.3、サービス業は50.1に減少しました。…