グローバル
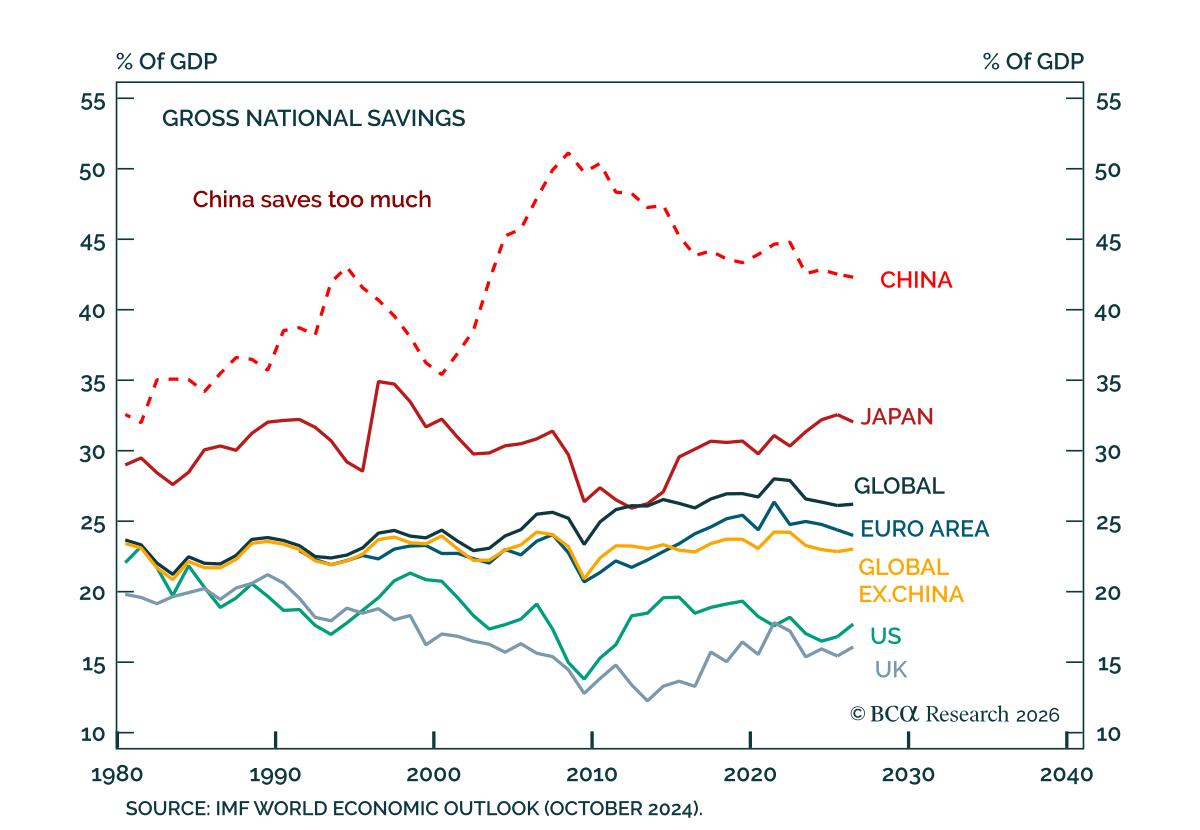
当社の Global Investment strategists は、失業を増やすことなく投資を減らすために中国は国民貯蓄を引き下げる必要があると主張している。 中国は生産過剰なのではなく、消費不足である。誤った投資は実在する問題だが、それは過剰貯蓄が生んだより深い不均衡を反映している。…
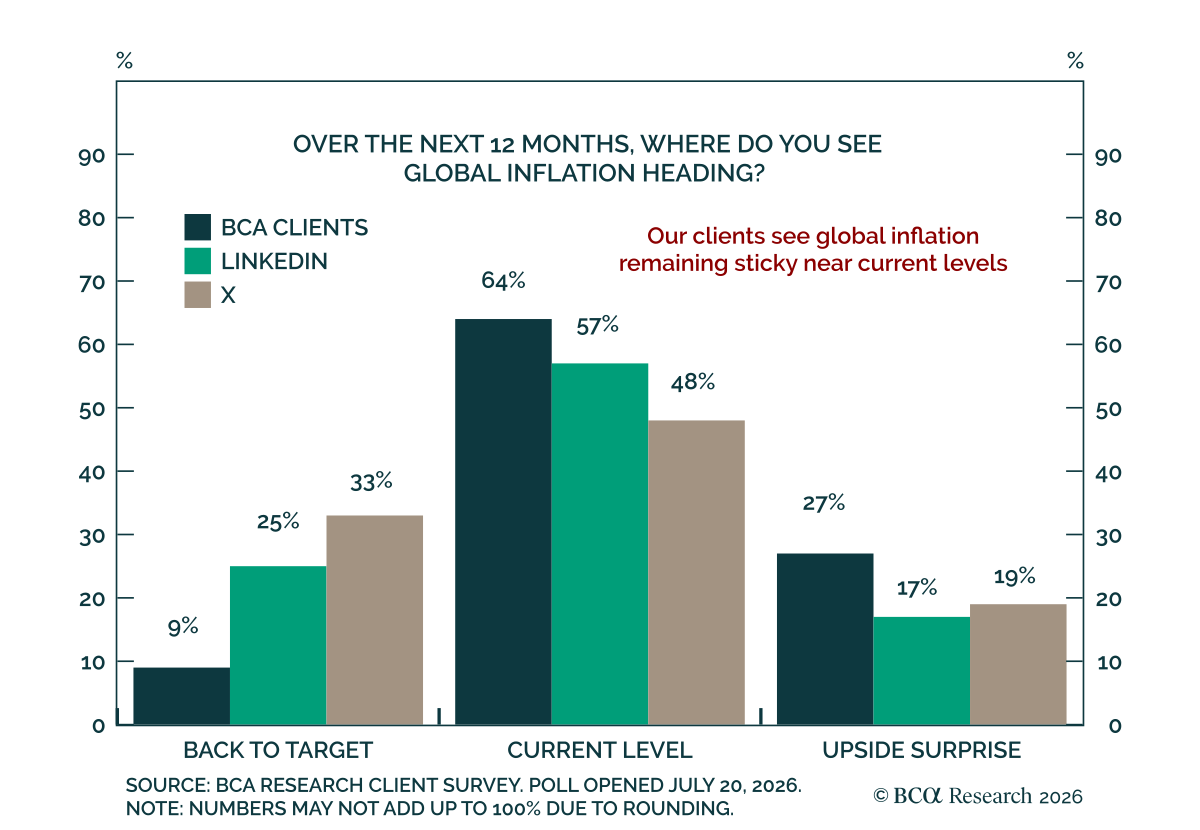
インフレの見通し インフレの見通し 当社の顧客はインフレが高止まりして持続すると予想している。 先週の顧客調査では、明確な過半数が今後12か月間インフレが現在の水準付近で高止まりすると予想した。顧客とソーシャルメディアの回答者の間でも結論は類似していた。第2に多かった回答は上振れ予想で、回答者にインフレ寄りの偏りがあることを示した。この投票は7月20日に開始され、中東の緊張再燃の時期を捉えた。…
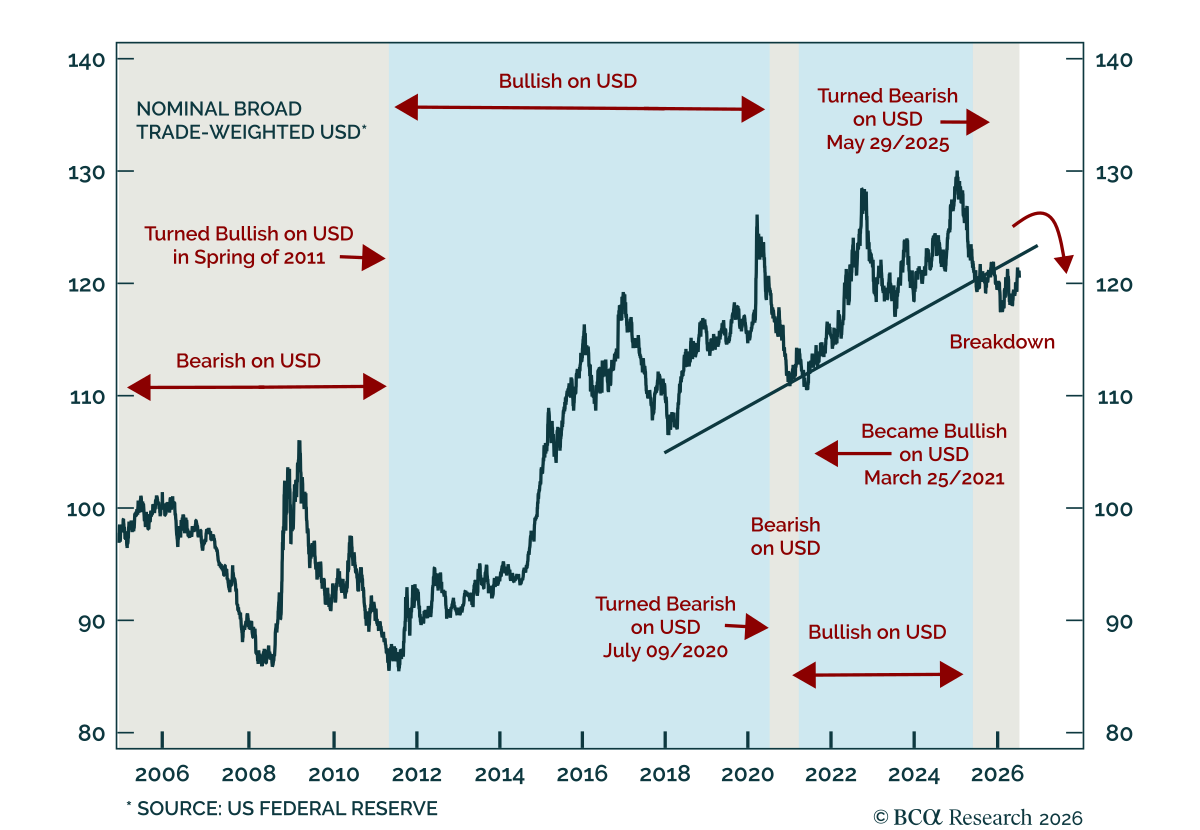
1960年代後半の余波 1960年代後半の余波 米ドルは現在、ブレトン・ウッズ末期よりもはるかに外国からの株式流入への依存度が高く、資本流入が弱まれば脆弱になる。当社のChart Of The Weekは、Arthur Budaghyan、チーフ EM/China ストラテジストによるものだ.…
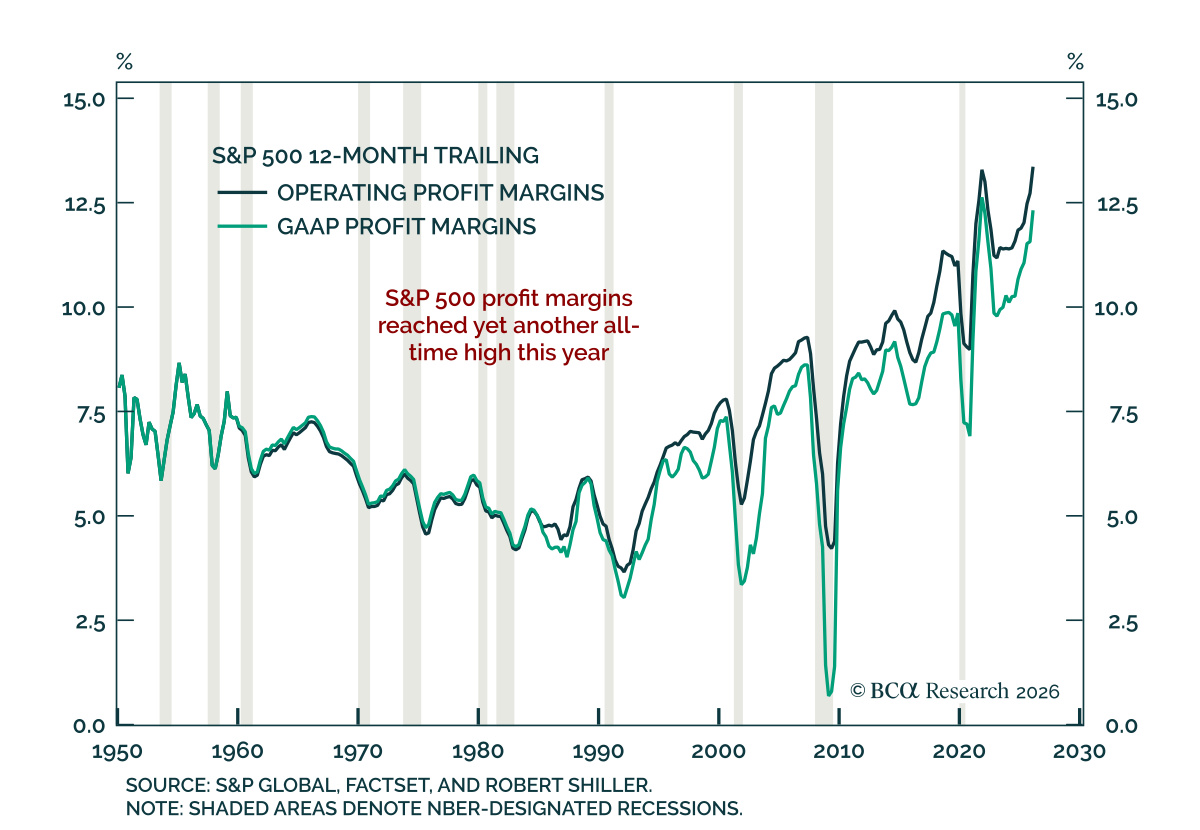
我々の Global Investment strategistsは米国の利益率が来年悪化すると見ている。彼らは、強い事業売上、抑制された実質賃金の伸び、そしてAIの設備投資の急増に支えられて、利益率が2026年の残り期間は高止まりすると予想している。それを超えると先行きは暗い。2027年にAI支出が鈍化すれば多くの企業の収益性が損なわれる一方、さらに加速すれば景気が過熱して労働コストを押し上げるリスクがある。…
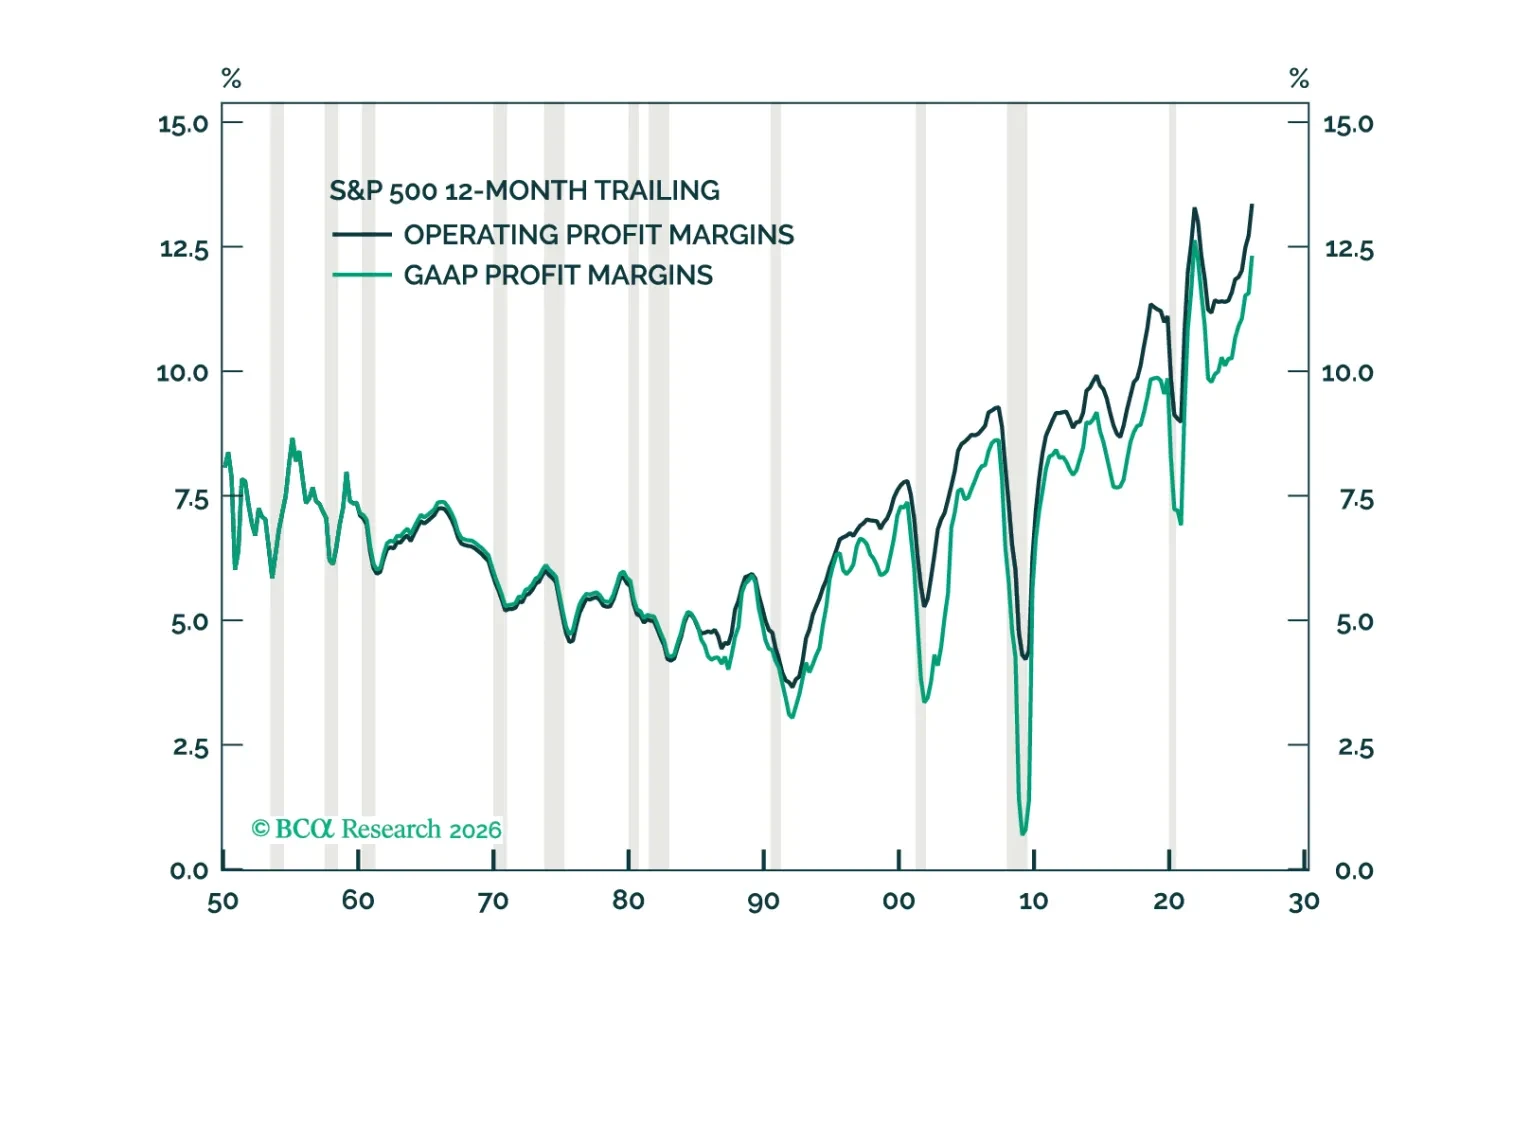
米国の利益率にとってのゴルディロックス環境は来年に入って悪化し始めるだろう。従来の見方に反して、AIは生産者と利用者の双方の利益率を押し下げる可能性がある。
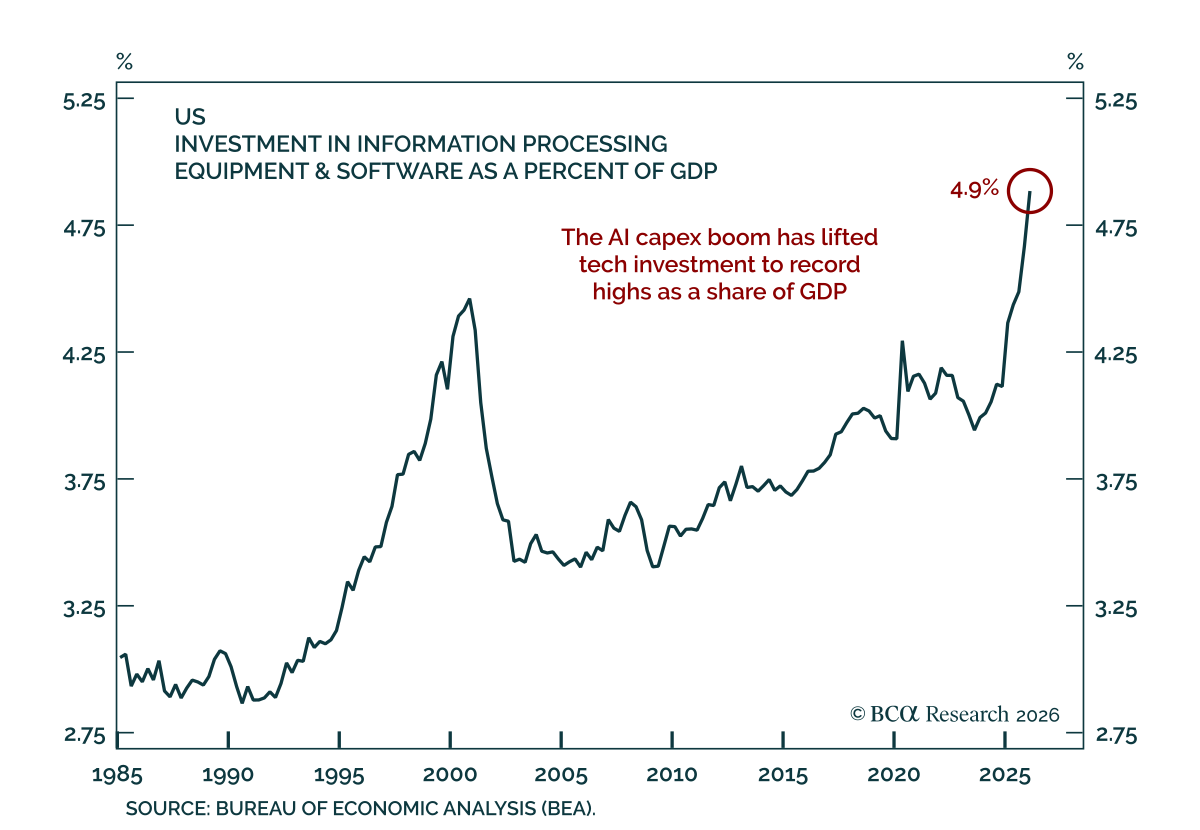
当社の Global Investment strategists は、株式ブル相場が後期段階に入っていると見ており、成長が鈍化すれば債券が好調だと予想する。原油価格の下落と大規模なAIの設備投資は2026年の残り期間を通じて世界経済を下支えするはずだが、同僚らは、早ければ来年にも起こり得るAIバブルの崩壊が景気後退を引き起こす可能性が高いと警告する。…
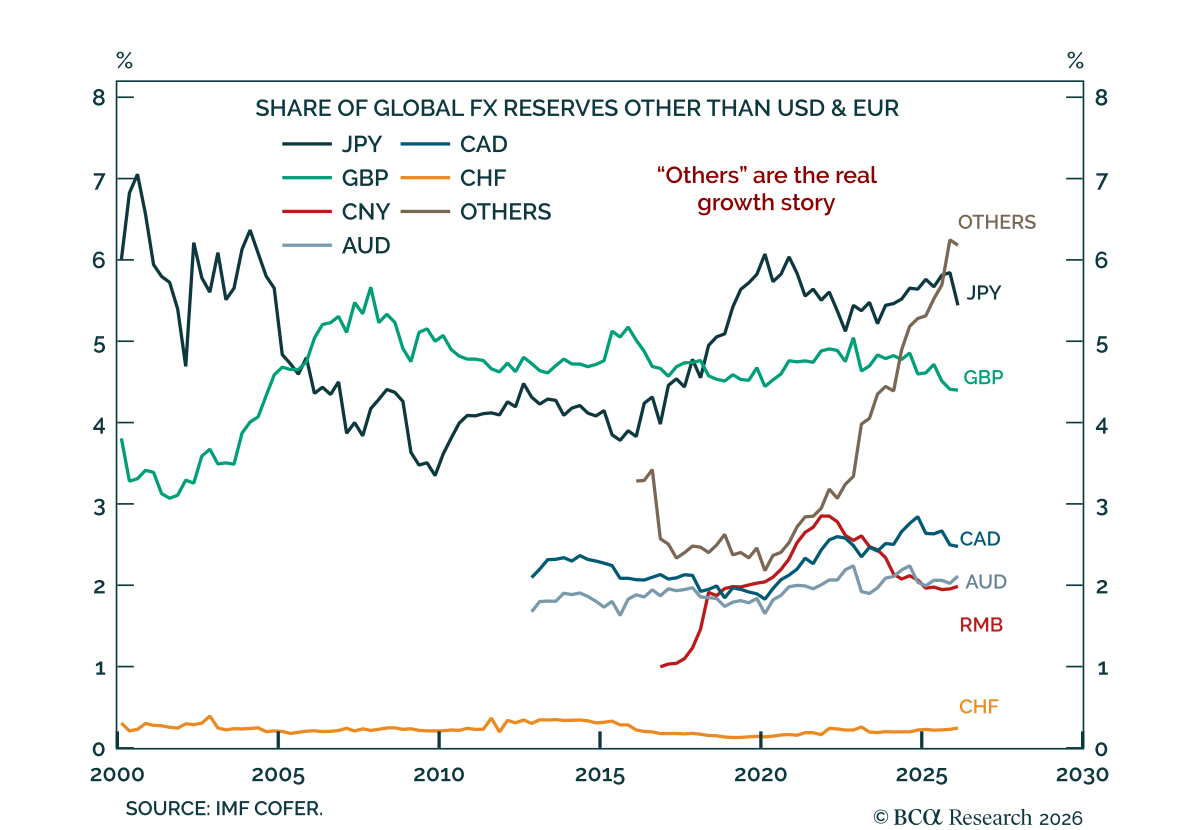
Our FX strategists expect the global reserve system to grow less dollar-centric. This will benefit a widening set of smaller fiat currencies rather than any single successor to the USD. The dollar's share of global reserves has fallen more than five…
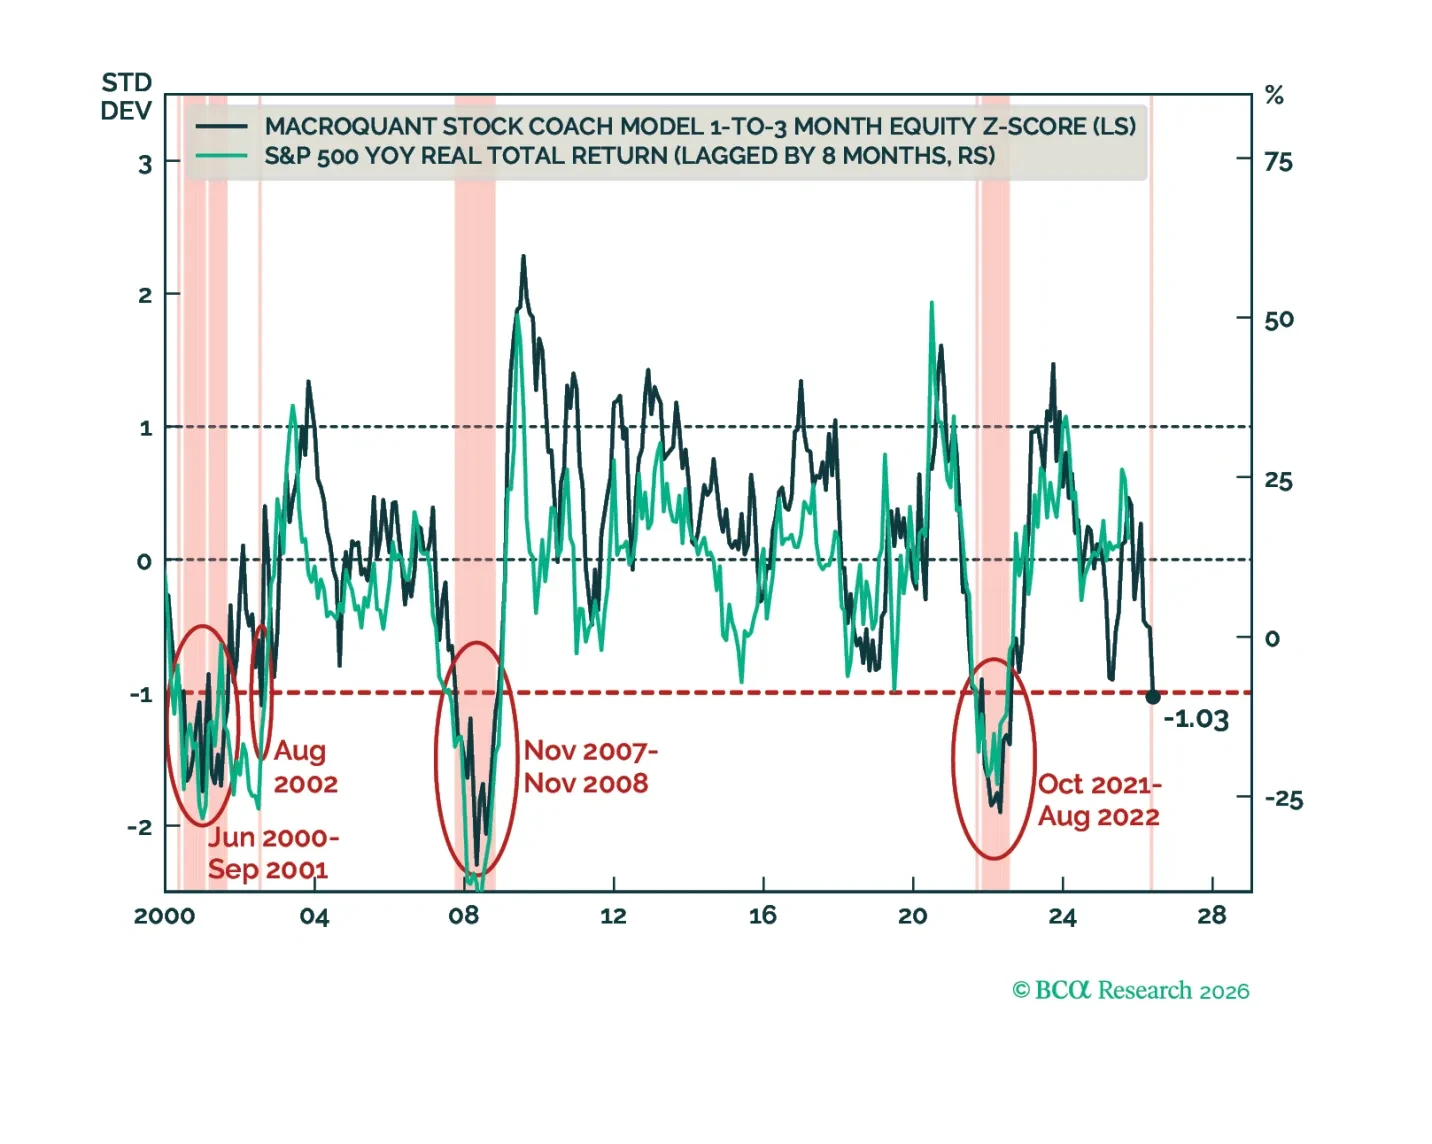
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
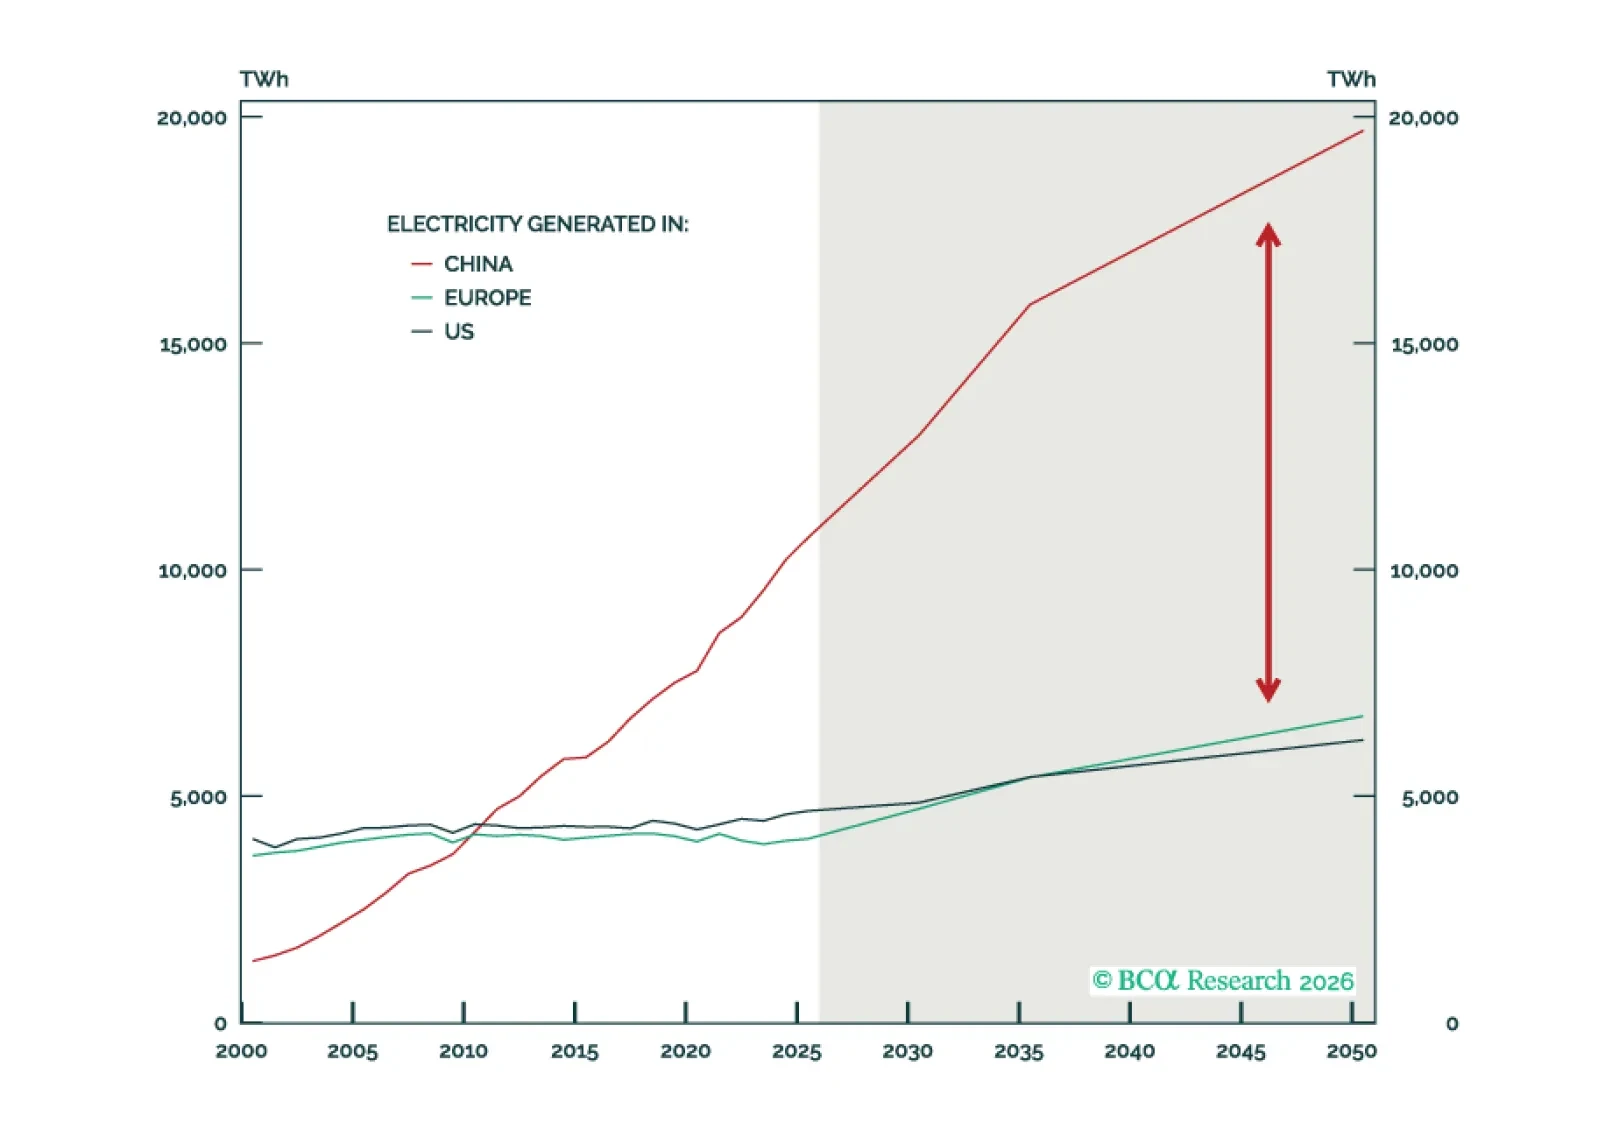
中国は「電力の時代」において世界最大の電力システムを運用することで構造的な優位性を有しているのである。しかし、この優位性には本質的な限界があり、米国は困難を抱えながらも競争力を保っているのだ。
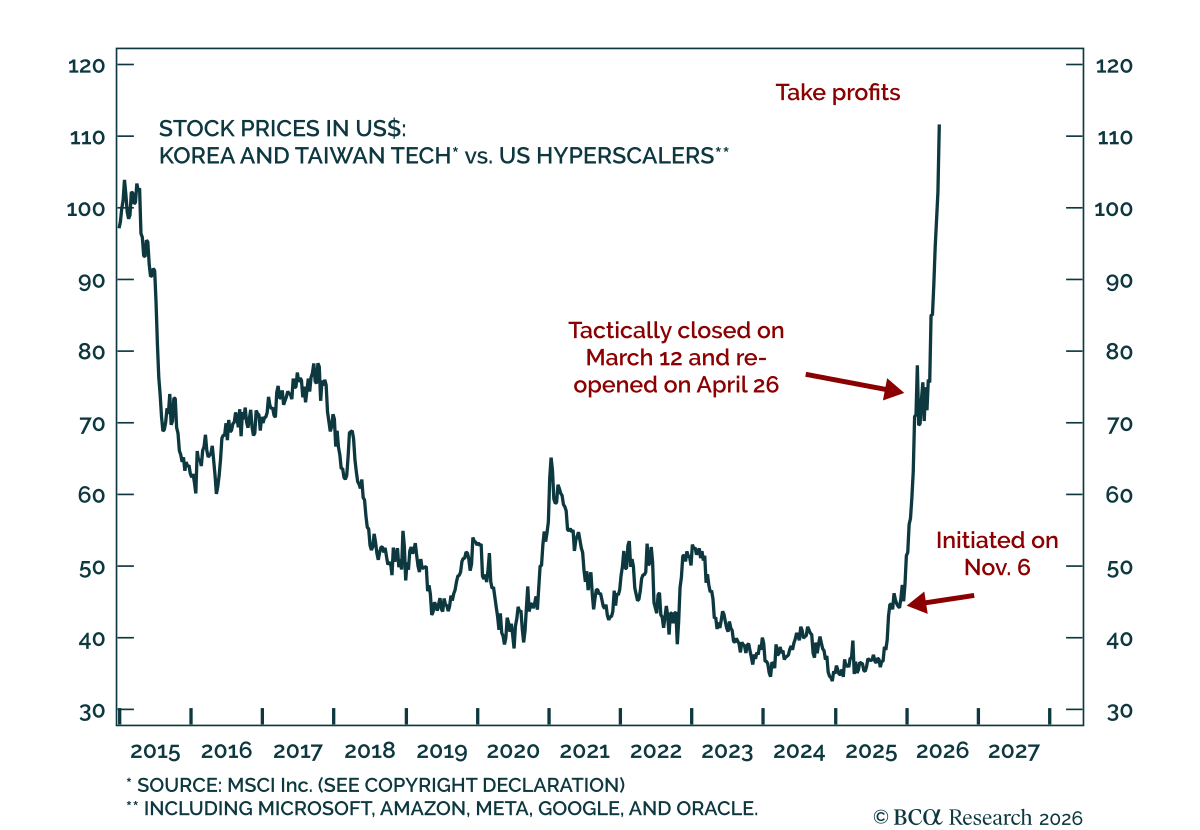
当社の EM strategistsは韓国の株式の暴走を世界のリスク資産に対する警告と見なし、利益確定と韓国株の格下げを推奨する。 韓国は半導体の勢い、高ベータのエクスポージャー、そして個人投資家による過度な投機により牽引され、世界的な株式ラリーの最も極端な現れとなっている。…