オーストラリア
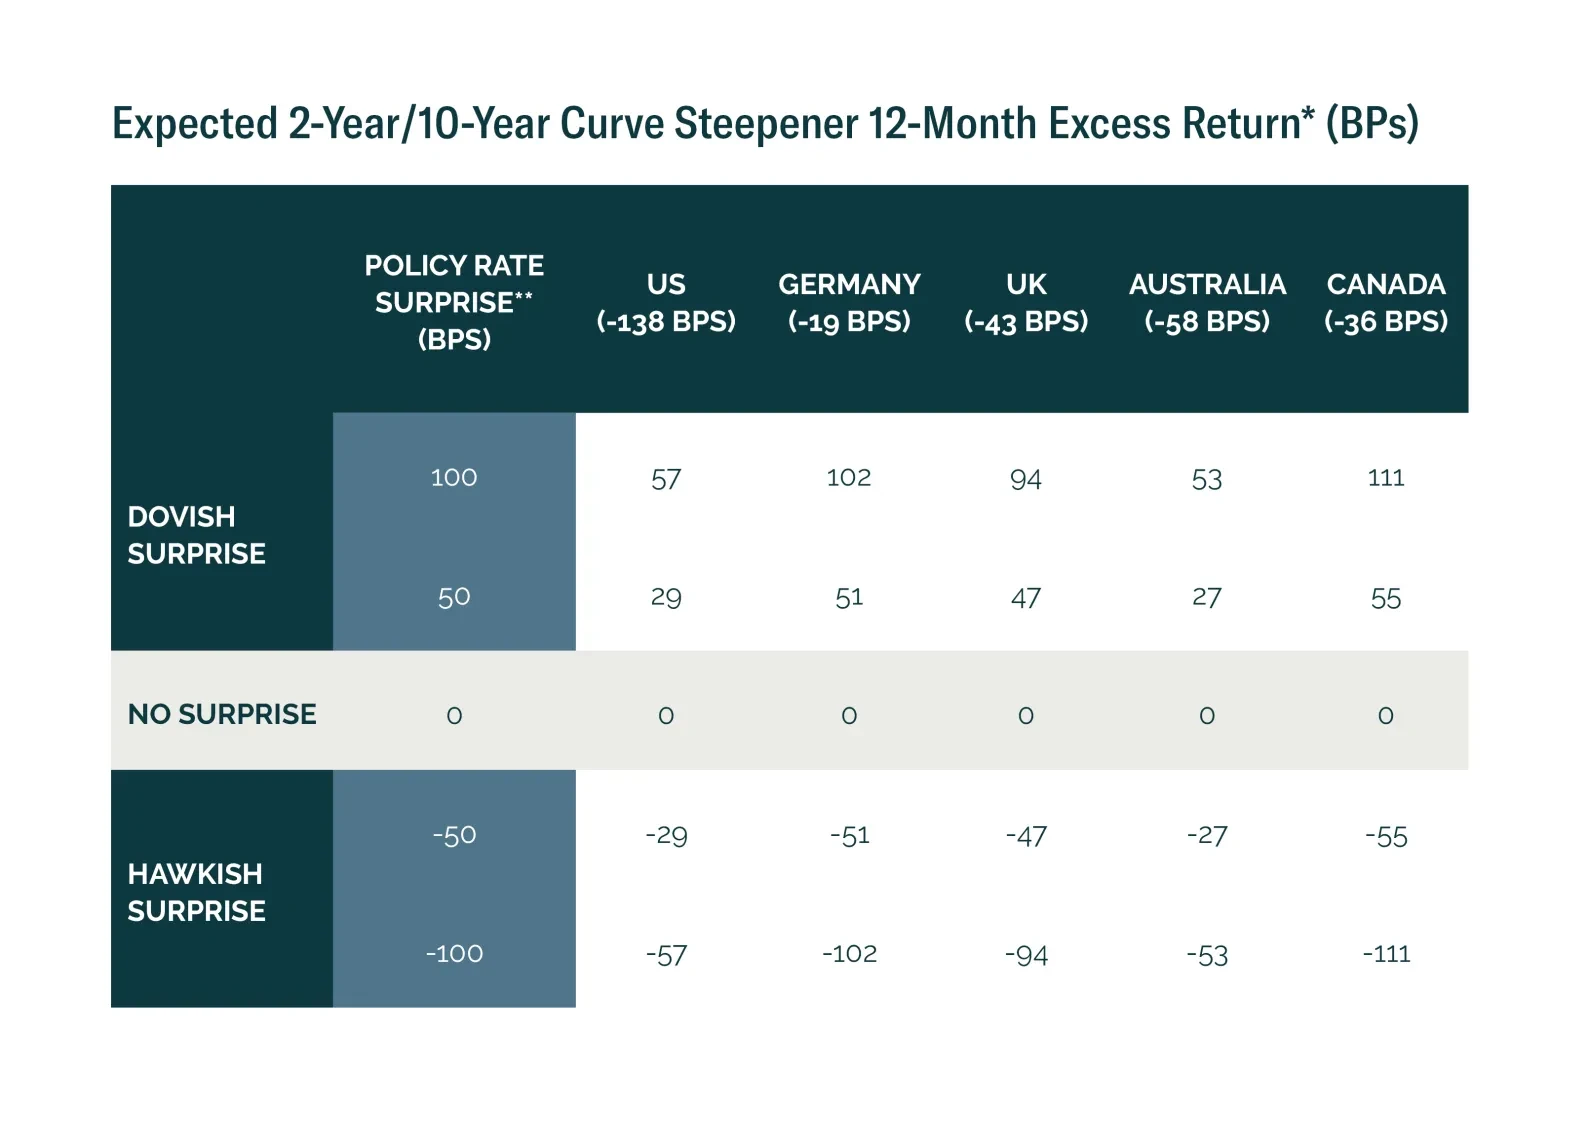
金融政策のサプライズがカーブ取引のリターンを左右します。現在の市場でスティープナーとフラットナーが最良のリスク・リターンを提供する場所を示します。

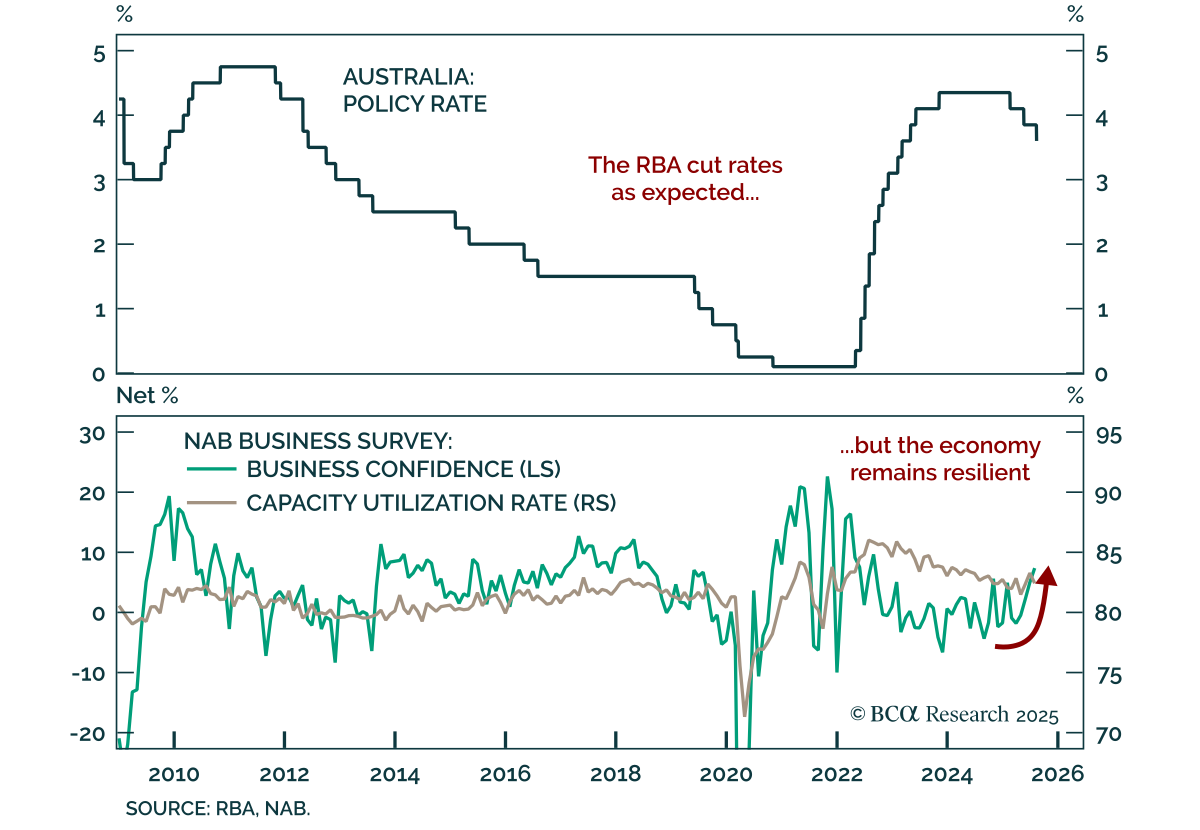

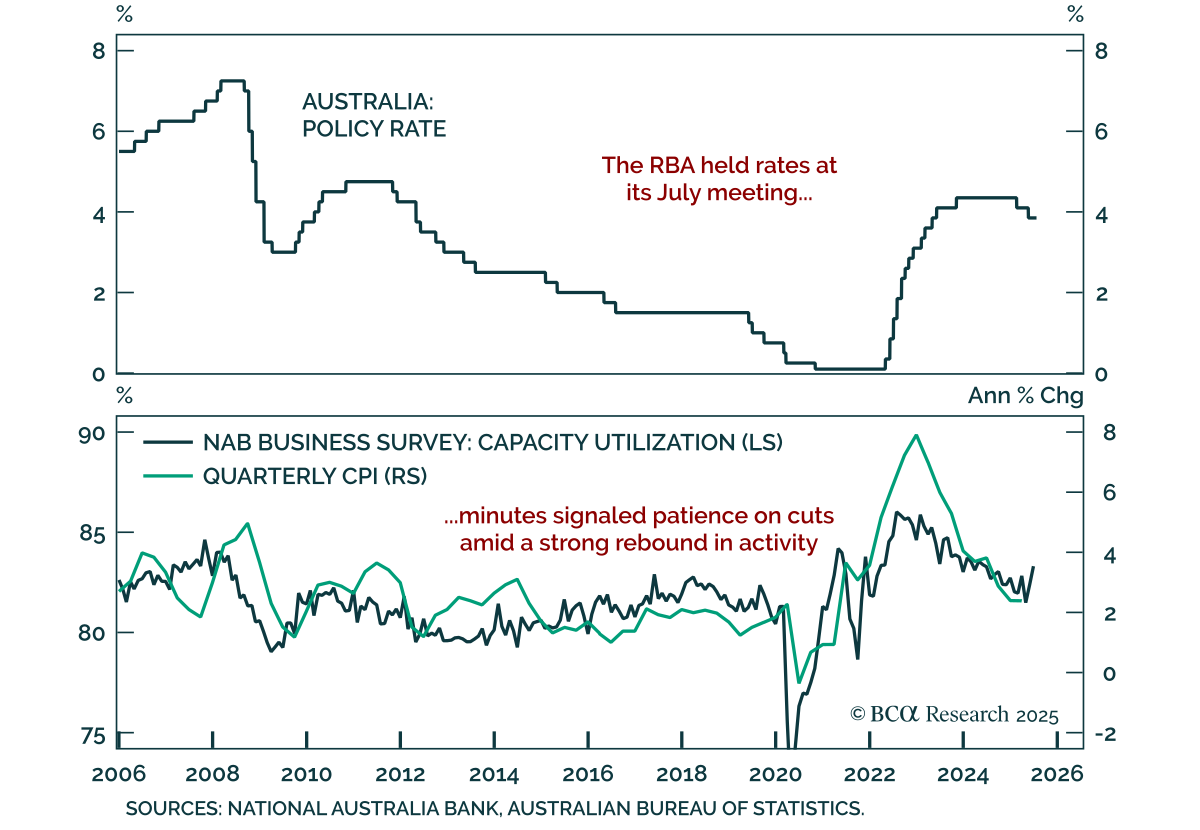
広く予想されていた動きとして、RBAは利下げを再開しました。しかし、住宅、消費、PMIが改善している中、RBAが市場の予想を超えてさらなる緩和を行う余地はほとんどないと見ています。
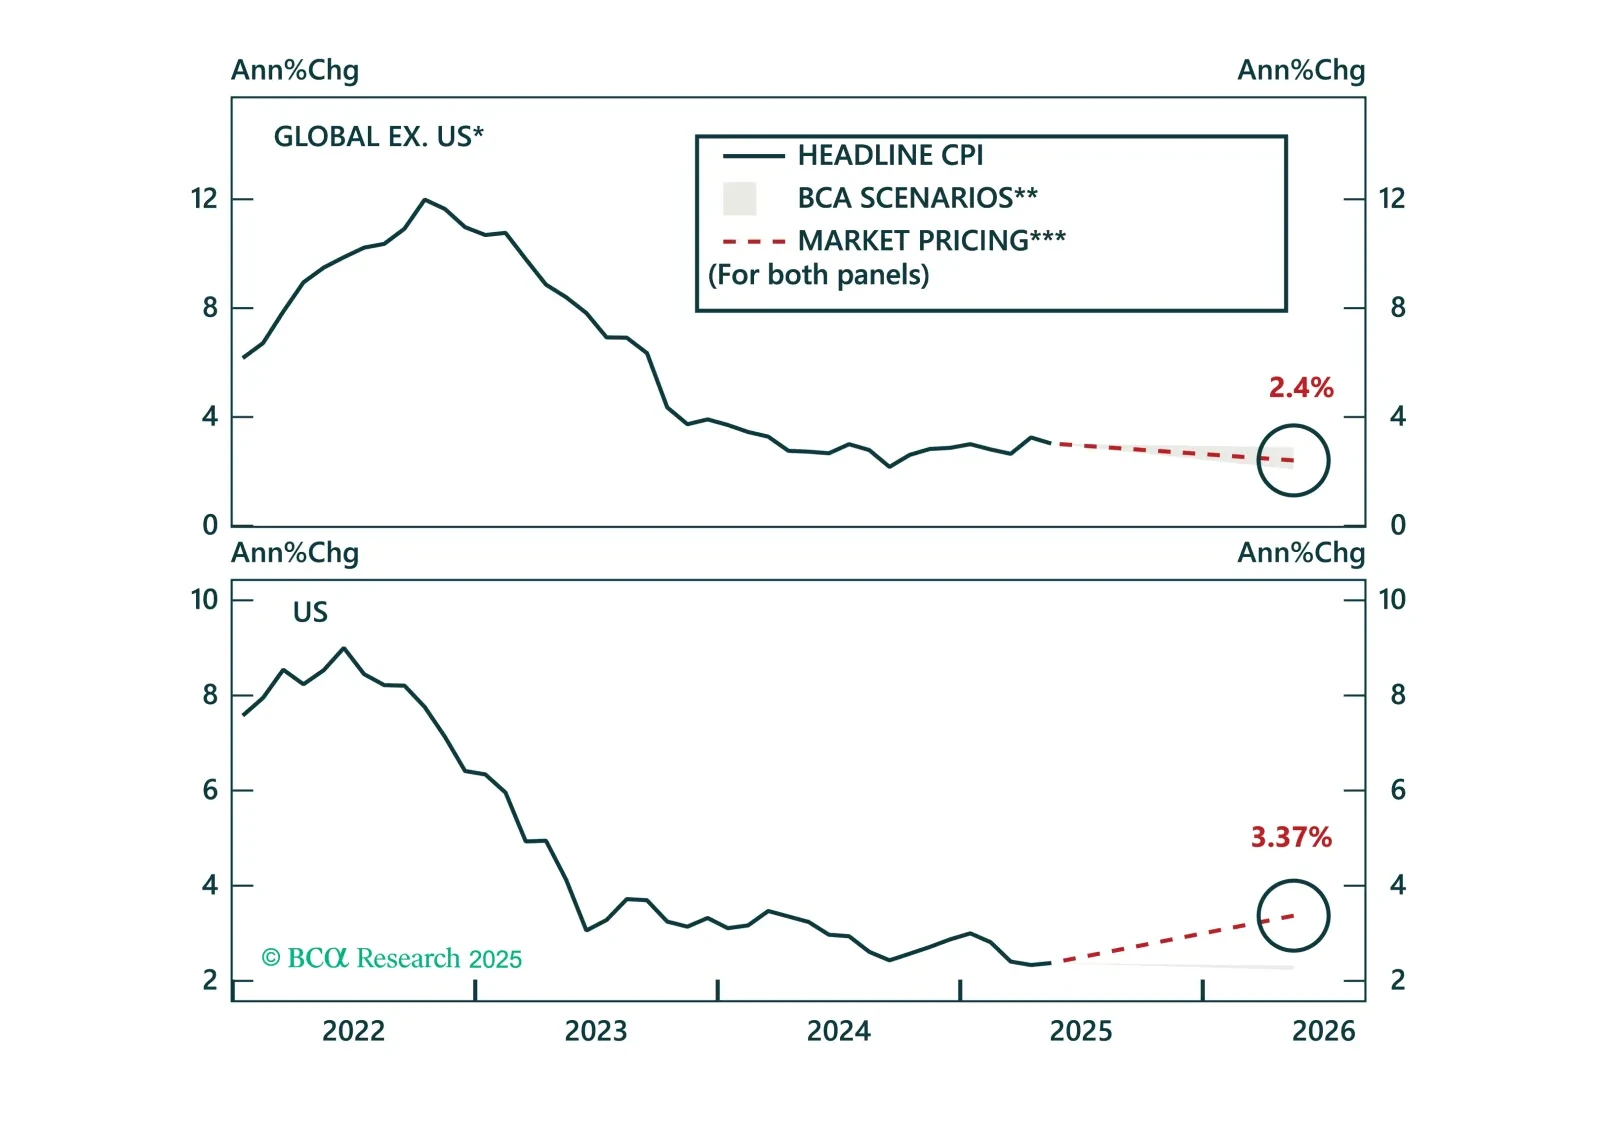
ディスインフレが世界的に進展しており、市場もようやく追随し始めています。インフレ期待は概ねファンダメンタルズと一致するようになり、グローバルなインフレ連動債(ILB)配分をニュートラルにシフトしました。関税リスクがアメリカのインフレ期待を押し上げている一方で、イギリス、日本、オーストラリアの価格調整は急激に進みました。本日のストラテジーレポートでは、これらの動向を検討し、国別のILBポジショニングを更新しています。
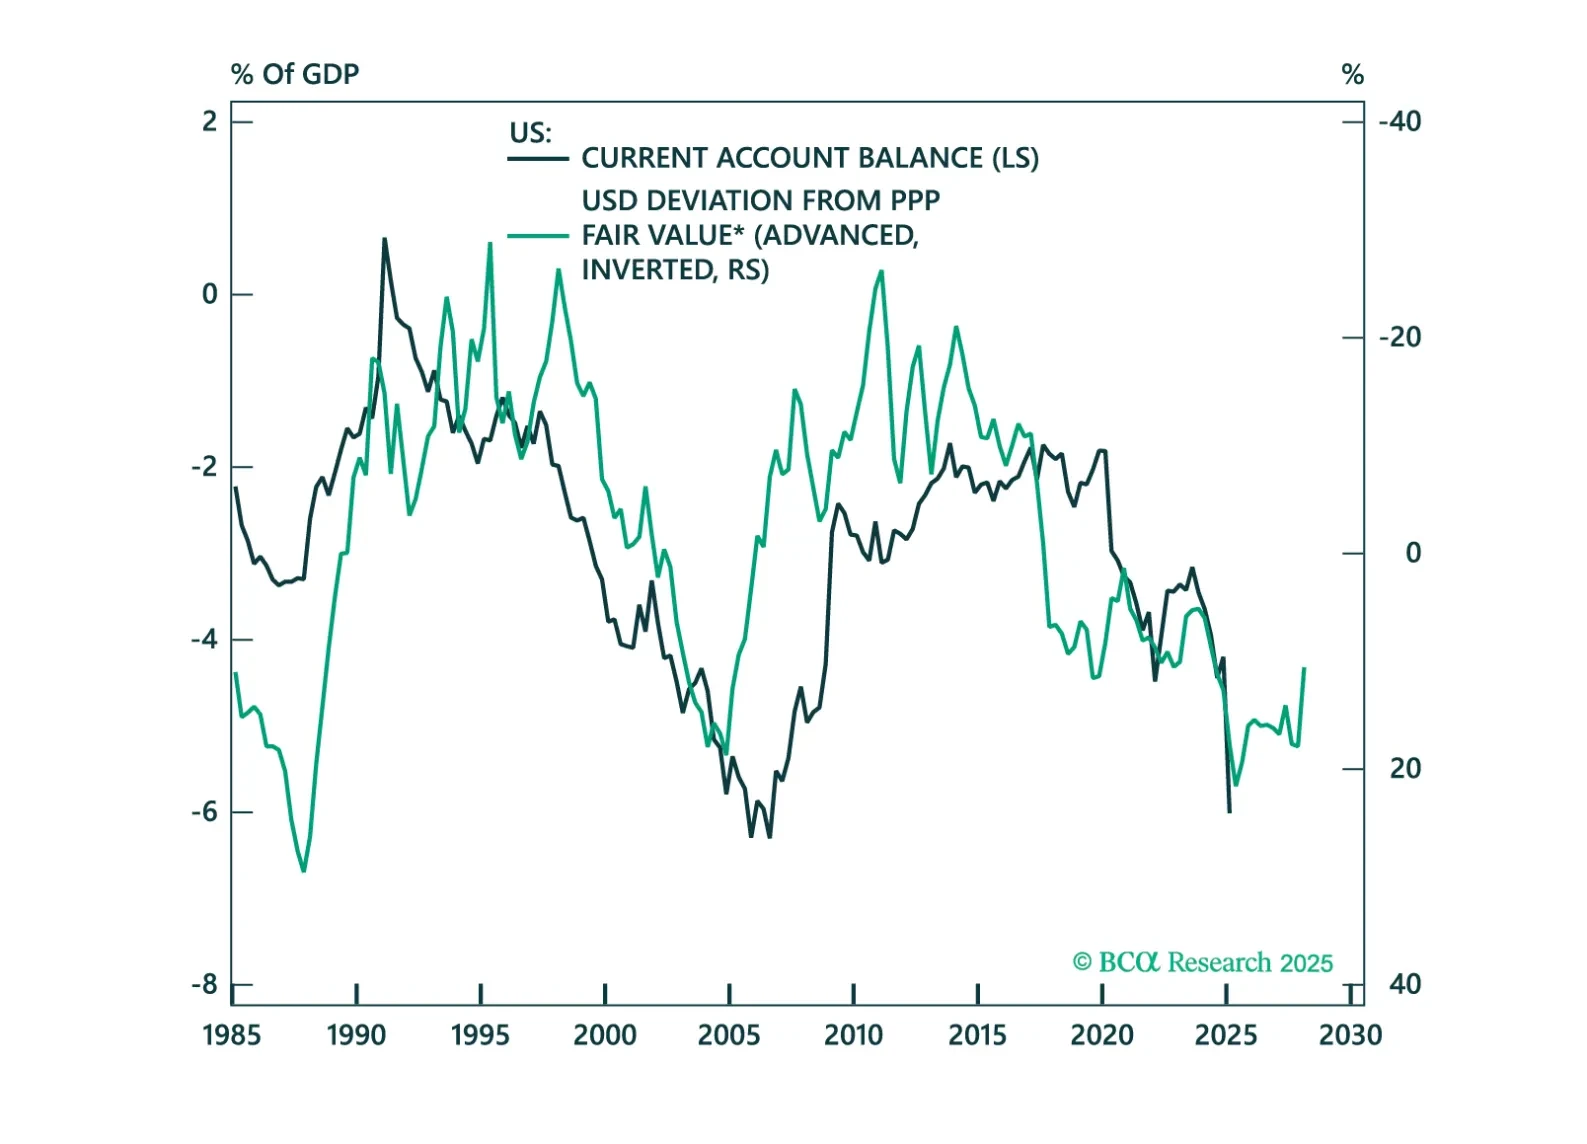
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。

In this FX note, we provide a rationale for why it is important to pay attention to technical indicators, while still keeping your eyeball on the structural factors that drive currencies. This report answers the following questions: 1. Should you buy or sell the USD over a three-to-six month period from the pure lens of our proven technical indicators and 2. What are the best tactical cross trades among currencies.

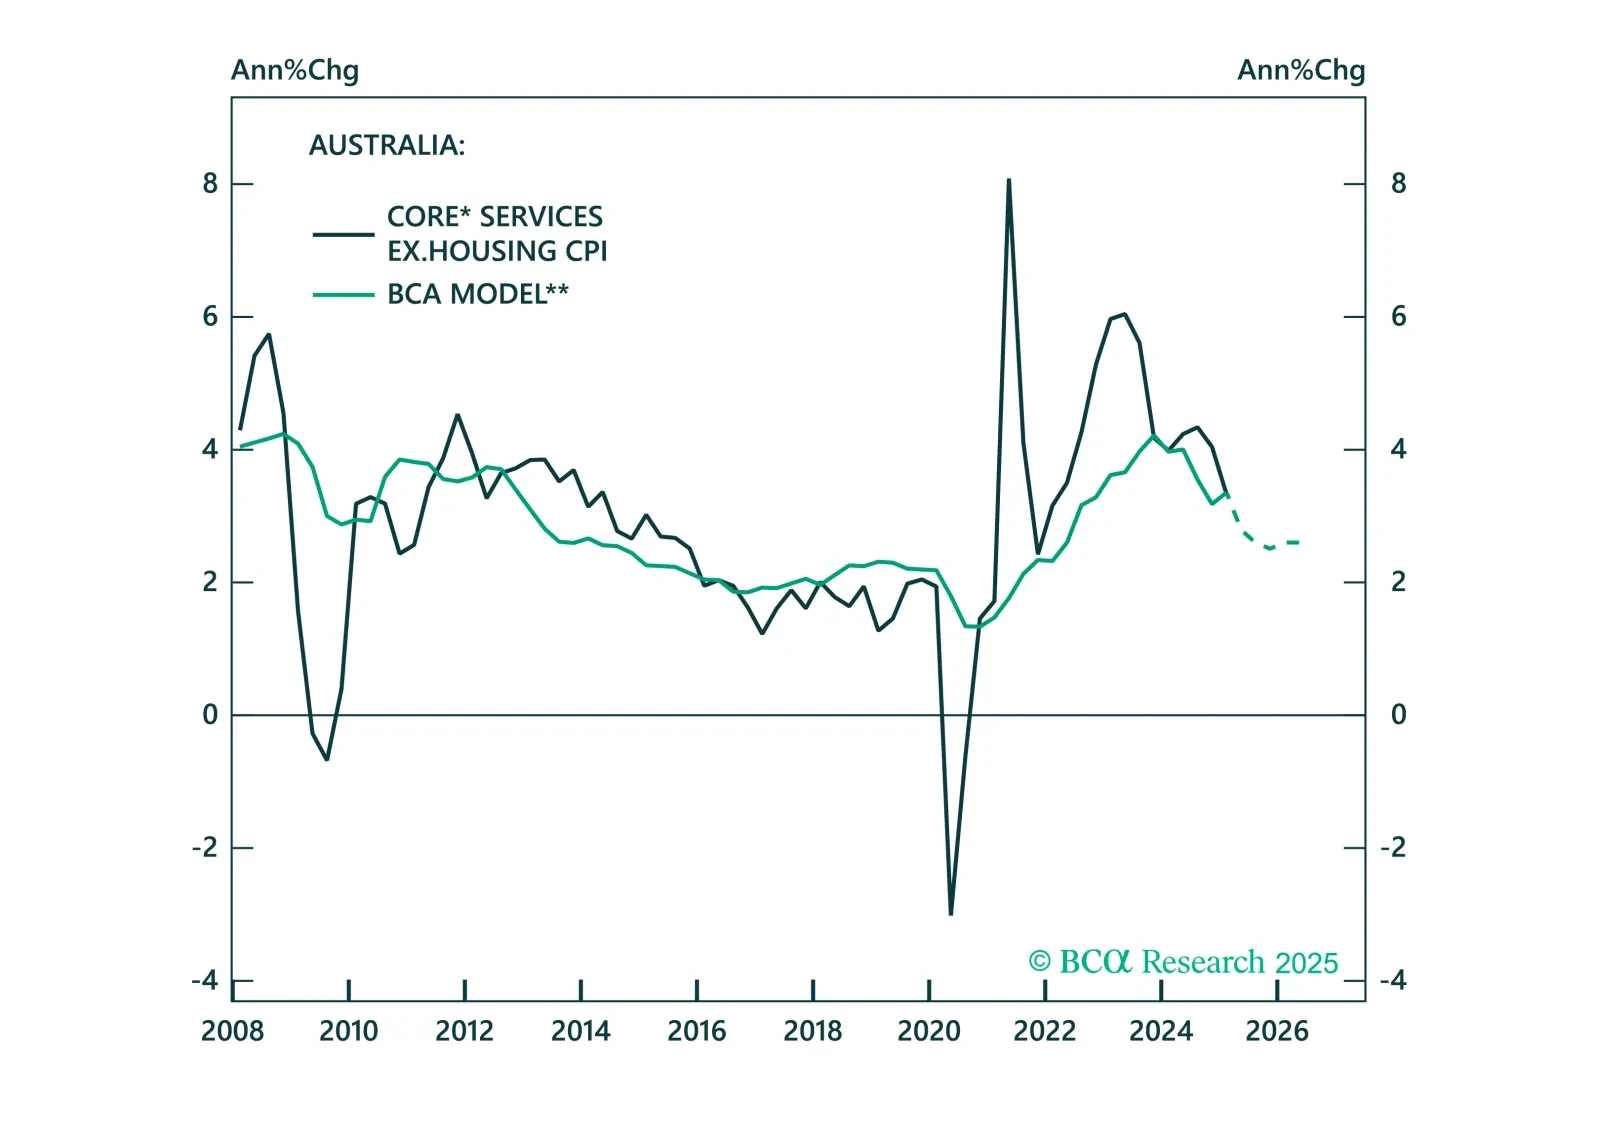
The RBA just turned dovish, but the macro data do not justify many more cuts. We unpack why Australia’s strong labor market and sticky inflation limit the scope for further easing.