アメリカ合衆国

混合的なJOLTSデータが労働市場の停滞を確認 混合的なJOLTSデータが労働市場の停滞を確認 長期デュレーションを維持し、JOLTSデータが労働市場の加速再開を示さない中で、戦術的なイールドカーブのスティープナーを推奨します。…

ISMサービスは予想を上回ったが、リスクスタンスは不変 ISMサービスは予想を上回ったが、リスクスタンスは不変 ISMサービス指数の改善は広範なリスク背景を変えないため、株式に対して中立的なスタンスを維持する。12月のISMサービスPMIは予想を上回り、52.6から54.4へ上昇し、減少が予想されていた中での結果となった。新規受注と雇用はそれぞれ57.9と52.0に上昇し、雇用は前月の縮小から拡大に転じた。この報告書はゴールドロック的な影響を持ち、支払価格は65.4から64.3に低下し、納入時間も短縮した。…

弊社の ジオマクロ・ストラテジスト は、米国10年物国債利回りが4%以上で停滞している状況を受け、株式に対して戦術的に弱気な姿勢を示しました。これにより、2025年半ばに高水準の借入コストが経済に圧力を与えるという見解が再確認されました。 債券と株式の相関関係が逆転する可能性には柔軟に対応する方針ですが、重要なチェックリストの確認を待っています。…
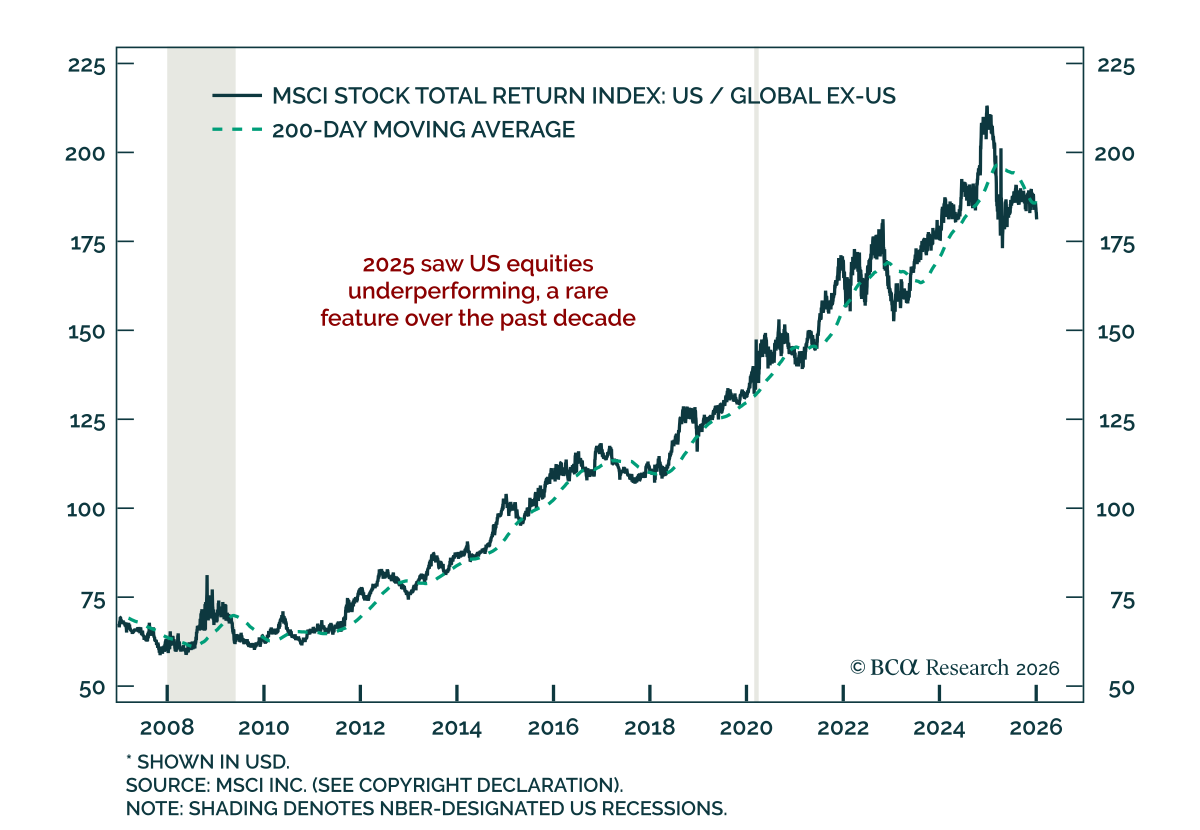
リーダーシップの拡大と後期サイクルローテーションの進展に伴い、クオリティよりもバリュー、非米国株式を優先する。 グローバル株式は2025年に21%上昇しましたが、リーダーシップは大きく変化しました。米国は地域別リターンで下位3分の1に位置し、韓国、スペイン、ポーランド、チリ、イタリア、ブラジルなどの市場がパフォーマンスをリードしました。セクターでは、通信サービス、素材、金融が世界的にアウトパフォームし、不動産、生活必需品、一般消費財は遅れをとりました。BCA Live & Unfiltered meeting…


期間をオーバーウェイトし、急な利回り曲線の傾斜を好むべきです。低迷した成長により、FRBが織り込まれている以上に利下げを行う可能性が高まります。 12月のISM製造業指数は予想を下回り、48.2から47.9へ低下し、10か月連続で縮小を記録しました。この低下は在庫の減少が引き金であり、活動指標はわずかに改善しました。新規受注と雇用はどちらも上昇しましたが縮小状態を維持しており、生産はより遅いペースで拡大しました。…

株式について中立を維持:消費者の抵抗力に依存したQ3の強い成長は、先行指標が示唆するように減速する可能性がある。 米国のQ3…


私たちのFXストラテジストは、2026年にドルが構造的な逆風の増大と循環的な支援の減少の中で、ますます脆弱になると見ています。 米国が財政問題を再燃させずに経済と株式の卓越したパフォーマンスを維持できない限り、複数年にわたる下降トレンドがますます可能性を高めています。 米ドルは依然として大幅に過大評価されており、成長と金利からの追い風が弱まる中、評価の重力が低下を示しています。米国の対外ポジションは引き続き悪化しており、不安定な株式流入への依存が高まる一方で、準備通貨プレミアムが弱まっています。…