アメリカ合衆国

米国のインフレはまだ再加速していない 米国のインフレはまだ再加速していない 最近のISMの価格圧力の高まりは納期の長期化によるものでコストの加速ではないため、米国債券ポートフォリオではデュレーションのオーバーウエイト姿勢とカーブ・スティープナーを維持する。…

ISM製造業、長期にわたる低迷の後に安定化 ISM製造業、長期にわたる低迷の後に安定化 製造業のデータは長期的な減速の後でも底堅さを示しており、インフレリスクはわずかに上方に傾いている。…

2026年は投資家に幅広い新たな息吹をもたらすだろうか? 2026年は投資家に幅広い新たな息吹をもたらすだろうか? 当社の 米国エクイティ・ストラテジストは、強気相場が成熟するにつれて収益成長によりリターンが抑制される形で、2026年のS&P 500が再び上昇の年になると見込んでいます。…

2026年はS&P 500が再び上昇する年になると見ていますが、強気相場が成熟し成長が鈍化するにつれて、リターンはマージンやマルチプルの拡大によって押し上げられるのではなく、売上高の伸びによって制約されるでしょう。テックはアウトパフォームできると考えていますが、リーダーシップは広がり、パフォーマンスの差は縮小するでしょう。
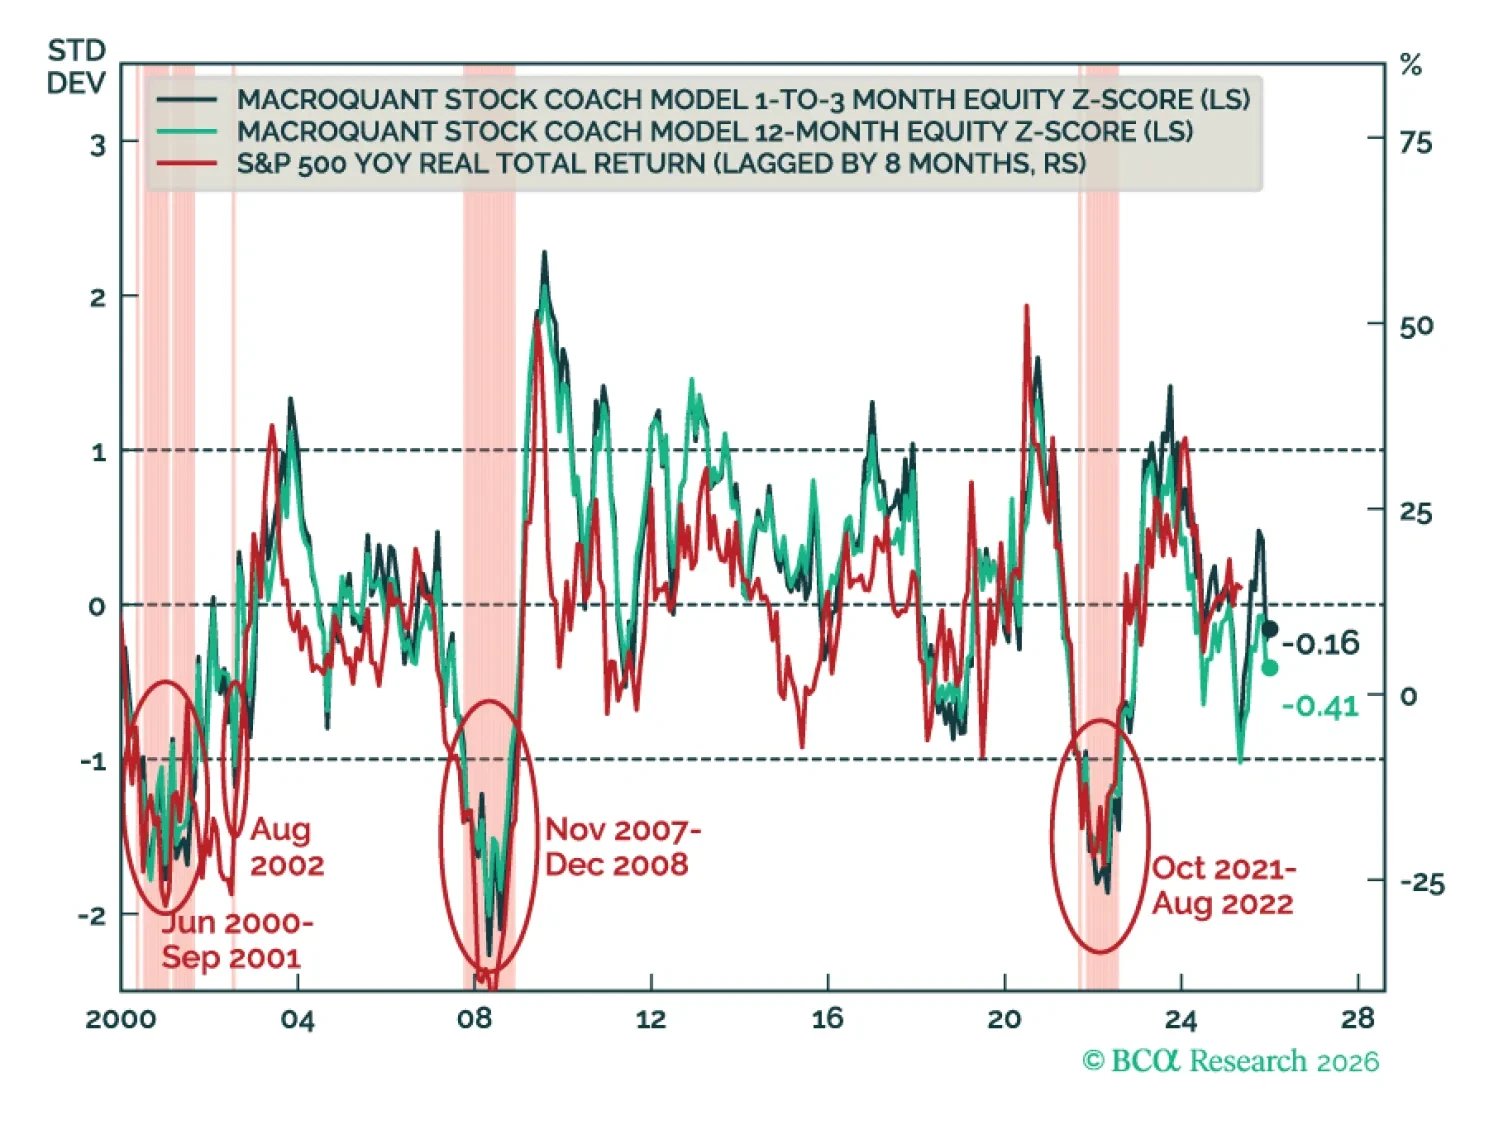
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。

AIの「スケーリング則」は続くか? AIの「スケーリング則」は続くか? 当社の バンク・クレジット・アナリストの同僚 は、AIモデルの継続的な指数関数的進歩に技術への期待が依存するにつれて、世界の株式のリスクプロファイルがますます非対称になっていると見ています。…

S&P 500:慎重な楽観か? S&P 500:慎重な楽観か? 当社のクライアントは、米国株式の今後の行方について慎重です。 最新の週次アンケートでは、BCAのウェブサイト上の回答者の61%が、1年後の指数は現水準から±10%以内になると予想しており、36%が10%以上の上昇、わずか4%が10%以上の下落を見込んでいます。 ソーシャルメディア上の結果はより意見が分かれました:LinkedInの回答者は小幅なレンジを支持する傾向が強く(49%が±10%以内)、一方Xではほぼ三分の一ずつに分かれていました。…

ワーシュ:生まれ変わったハト派か? ワーシュ:生まれ変わったハト派か? ウォーシュ主導のFRBのもとでは、スティープナーは依然として有効なトレードです。トランプ大統領は、前FRB理事ケビン・ウォーシュ氏を次期FRB議長に指名する意向を表明しました。指名手続きにおけるFRBの独立性への懸念はあるものの、ウォーシュ氏は従来型の候補です。発表を受けて米ドルは上昇し、金は下落しました。それでも米国債利回りは上昇し、これはウォーシュ氏がFRB在任中およびその後にタカ派的立場をとってきた長年の評判を反映しています。…

米国の消費は底堅いが、K字型経済の下半分では高まる金融リスクを覆い隠している。夏以降、所得は横ばいであり、消費者信頼感は特に労働市場の状況を中心に悪化している。支出は持ちこたえているものの、ますます貯蓄率の低下に依存している。所得の成長が再開しない限り、この支えは持続可能ではなく、最終的に消費の伸びは鈍化するだろう。…
