アメリカ合衆国
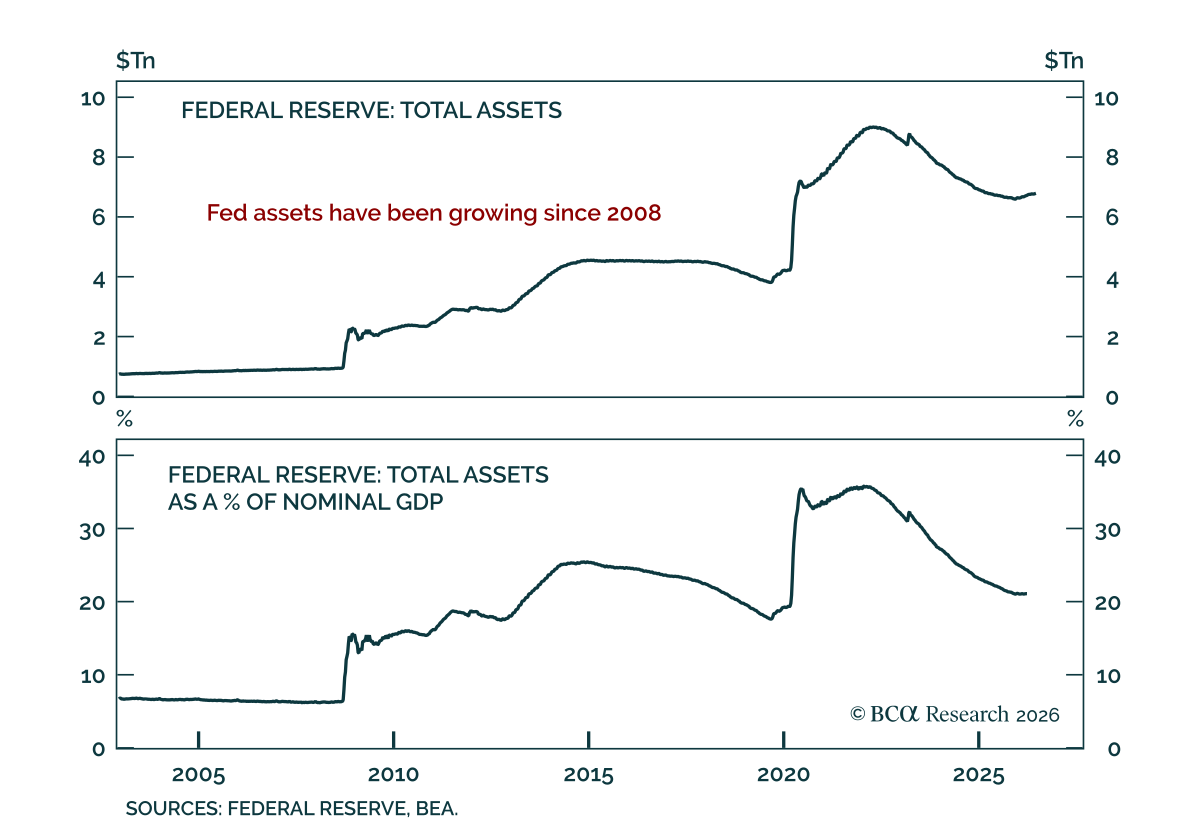
当社の 米国債券ストラテジストは、FRBが2027年にバランスシートの縮小を開始すると予想していますが、そのプログラムが終了しても資産残高は2008年以前の水準を大幅に上回る見込みです。ウォーシュ議長はバランスシート政策を検討するタスクフォースを立ち上げており、小さなフットプリントを好む同氏の志向から、同僚たちはFRBの保有を削減する方策が推奨されるだろうと見ています。…
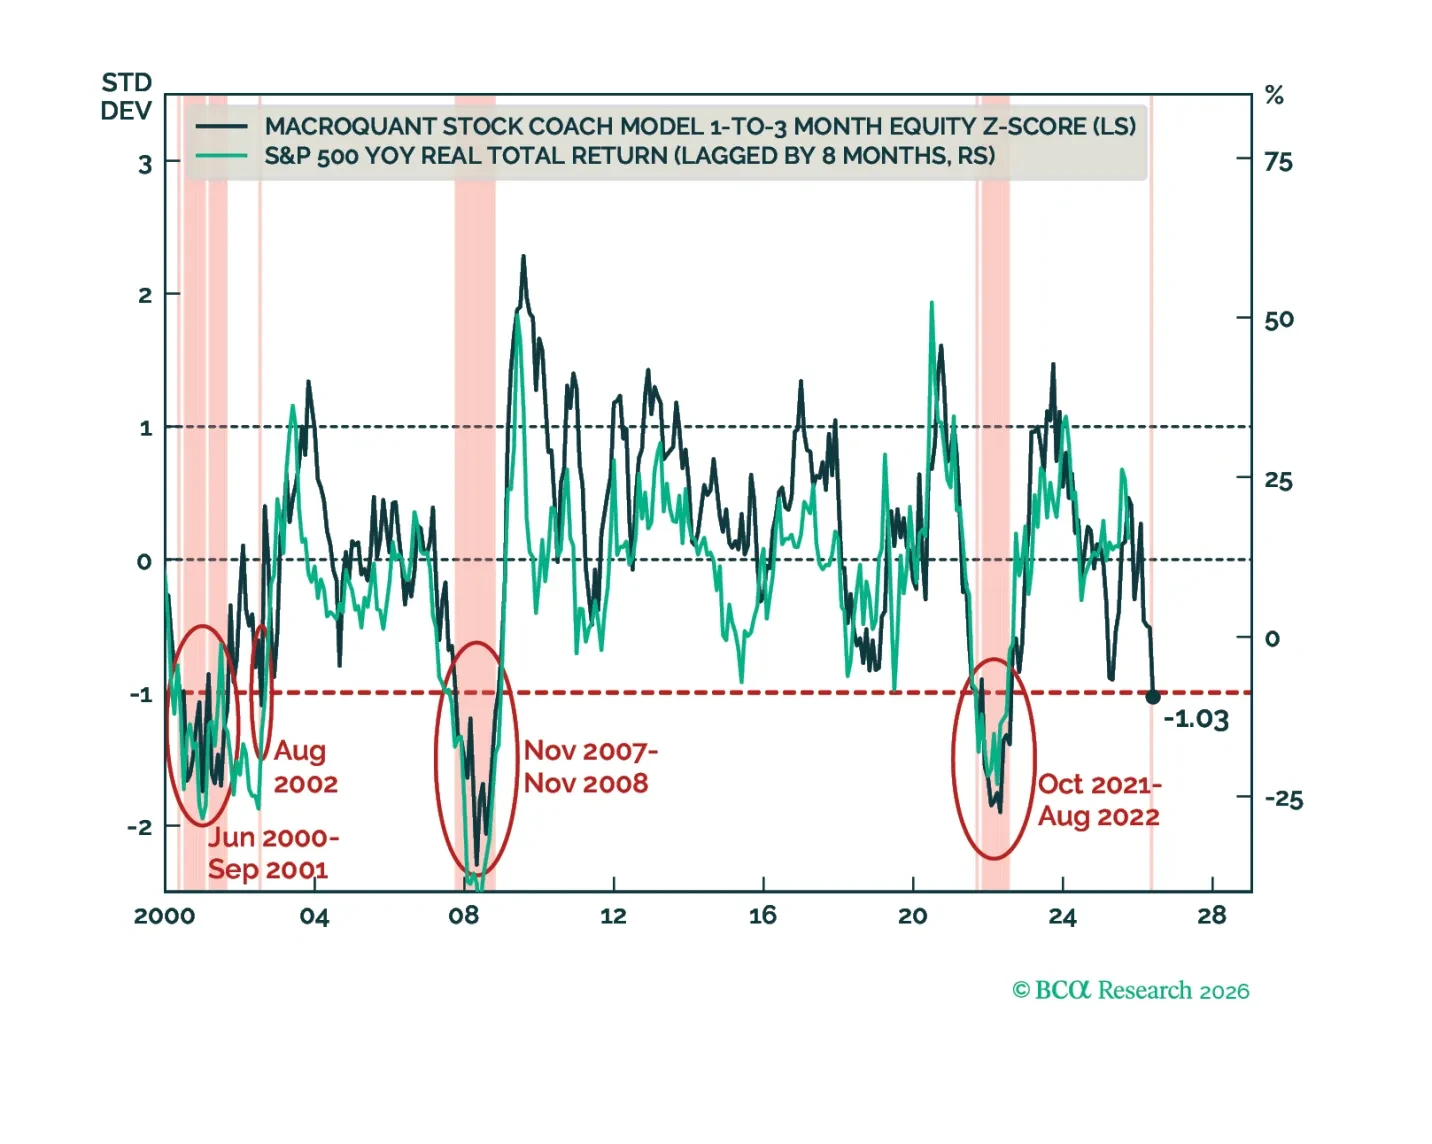
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
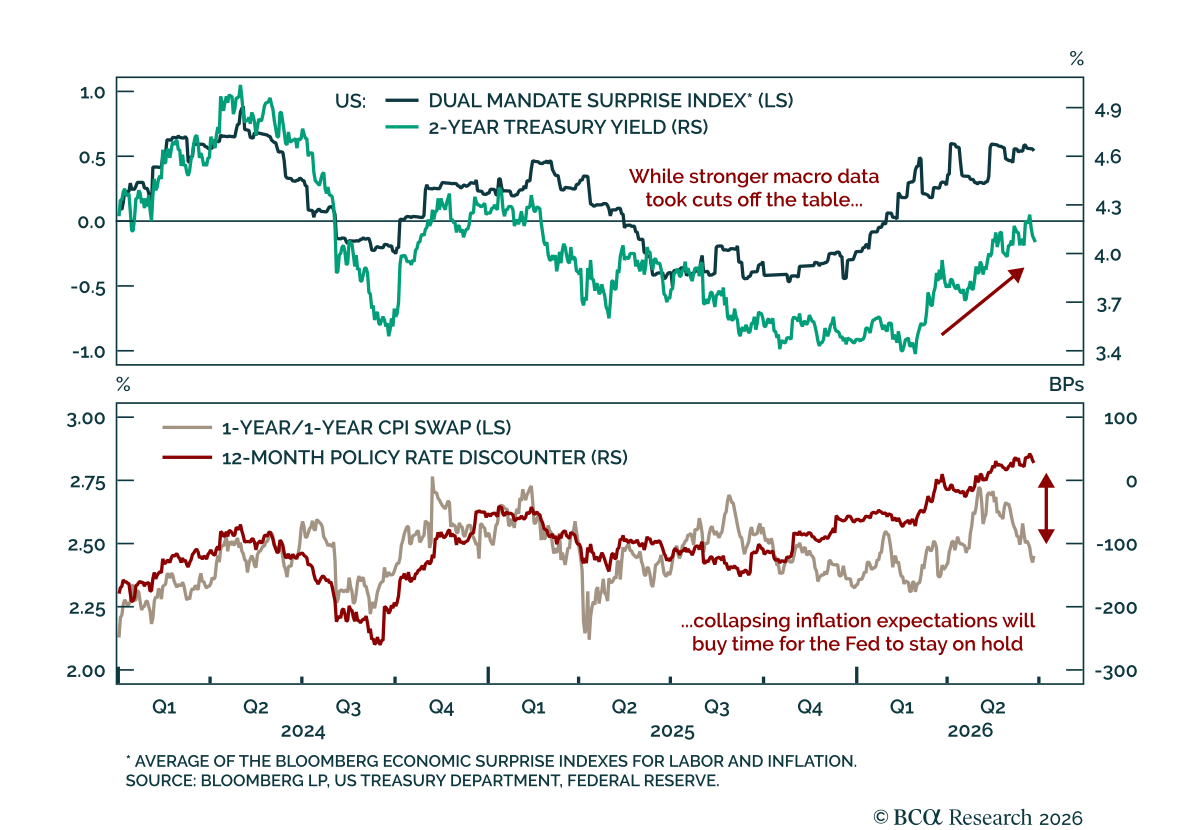
労働市場とインフレのデータが混在しているため、Warsh Fedにとって金利を据え置く機会が生じるだろう。 我々は最近、これまでのコミュニケーション変更に関する重要なニュアンスを指摘した:明示的なガイダンスは撤廃されたが、暗黙のガイダンスは残っている。The Warsh Fedは市場からの示唆をより多く取り入れることも目指すだろう。…
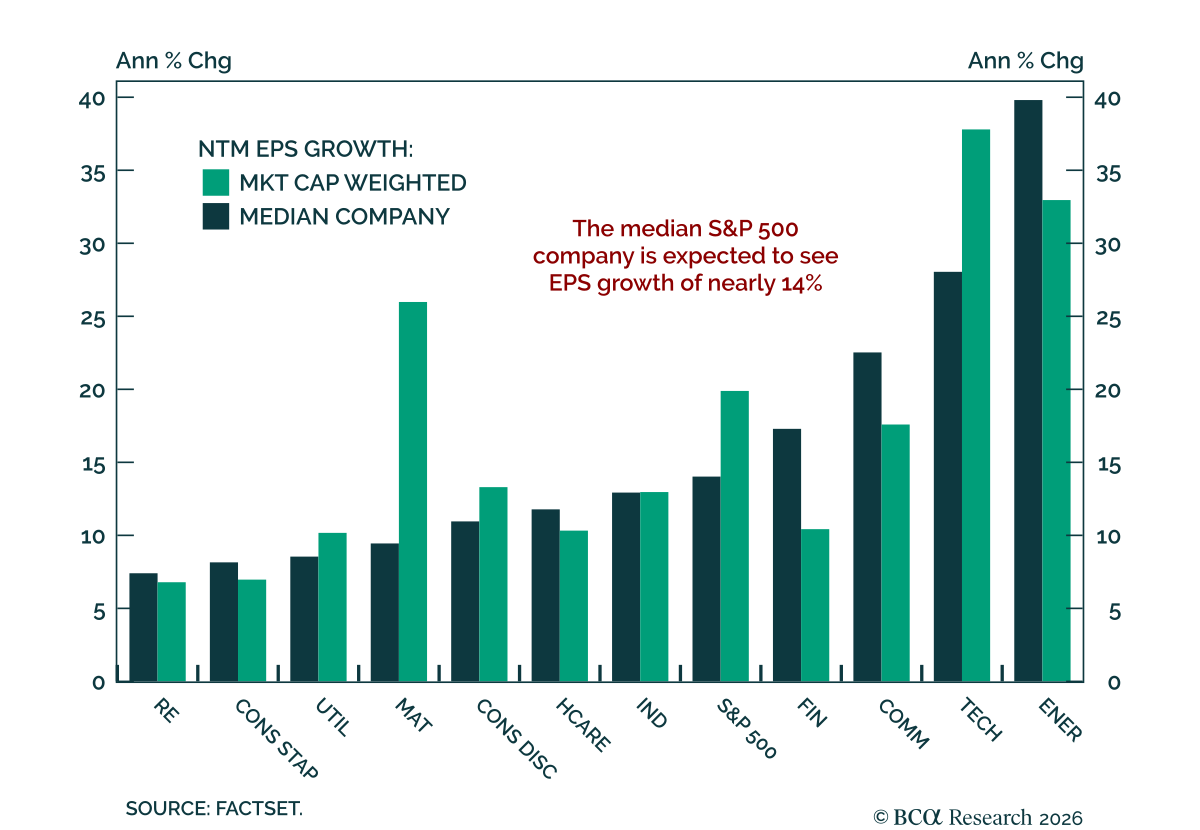
当社の 米国株ストラテジスト は、2026年のS&P 500目標を7700から8100に引き上げています。 この上方修正は、景気が再加速し、EPS(1株当たり利益)見通しが上方修正されたこと、そして収益が限られたハイパースケーラー群を超えて広がっていることによるものです。コンセンサスの先行12か月EPS成長率は約20%で、実現利益が歴史的にマイナスに転じる傾向がある8%の閾値を大きく上回っています。…
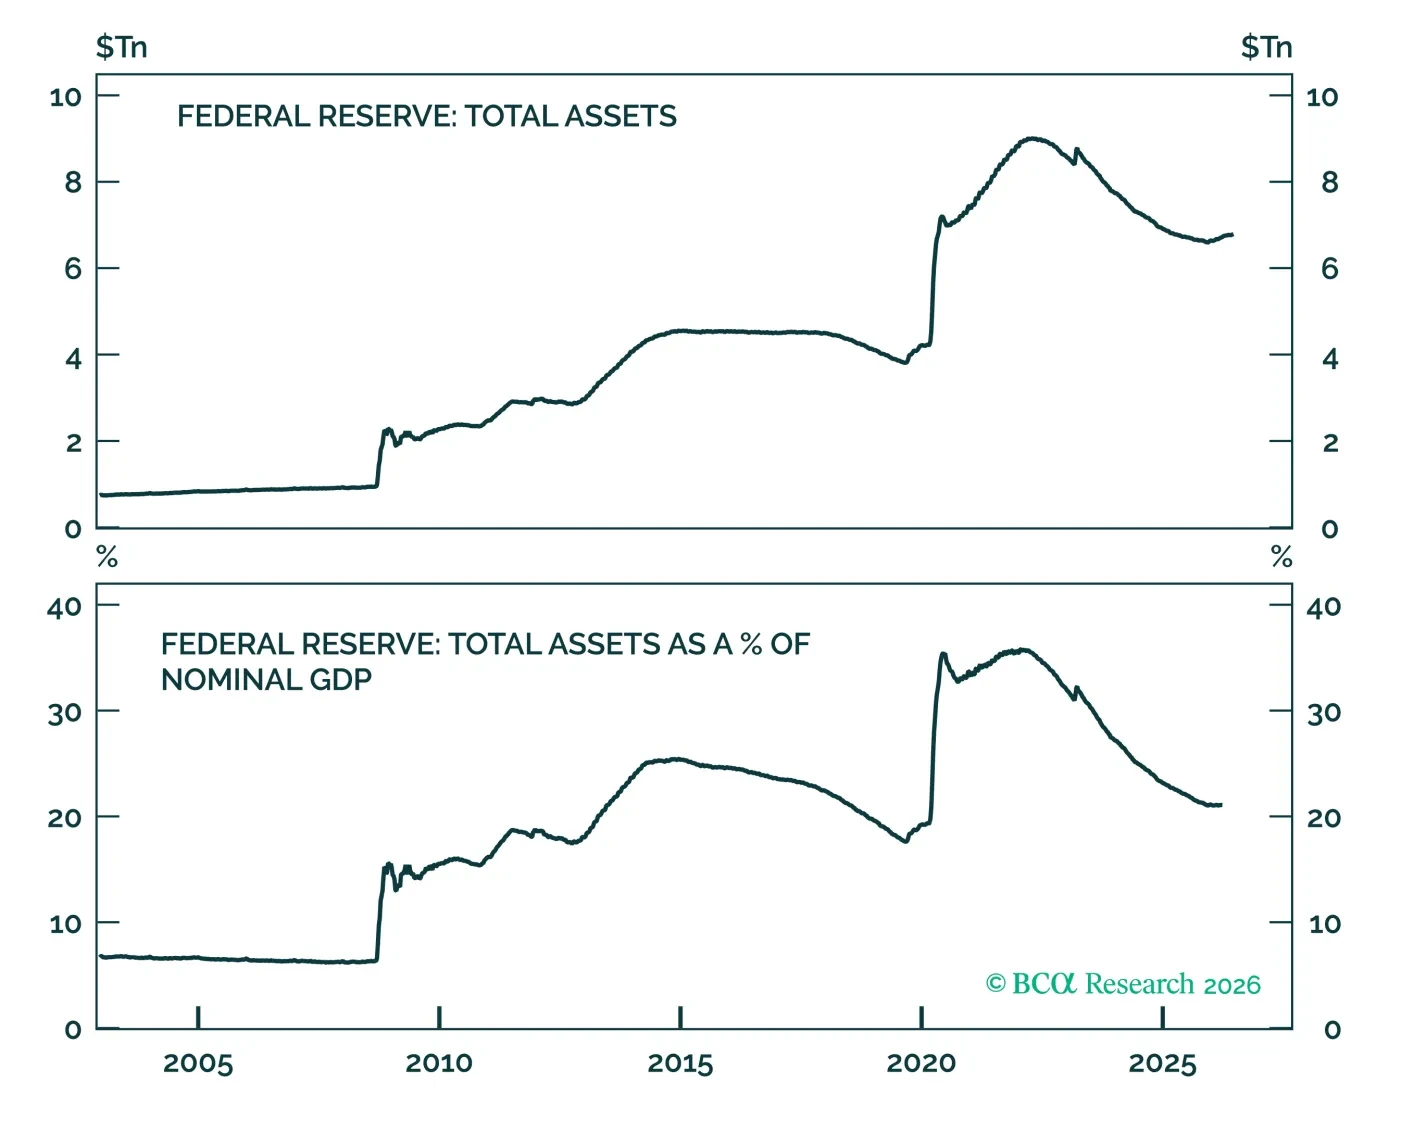
本稿ではFRBのバランスシート・タスクフォースからどのような提言が出るかを論じる。将来のバランスシートの縮小は、多くが予想しているほど大きくはならないと結論付ける。
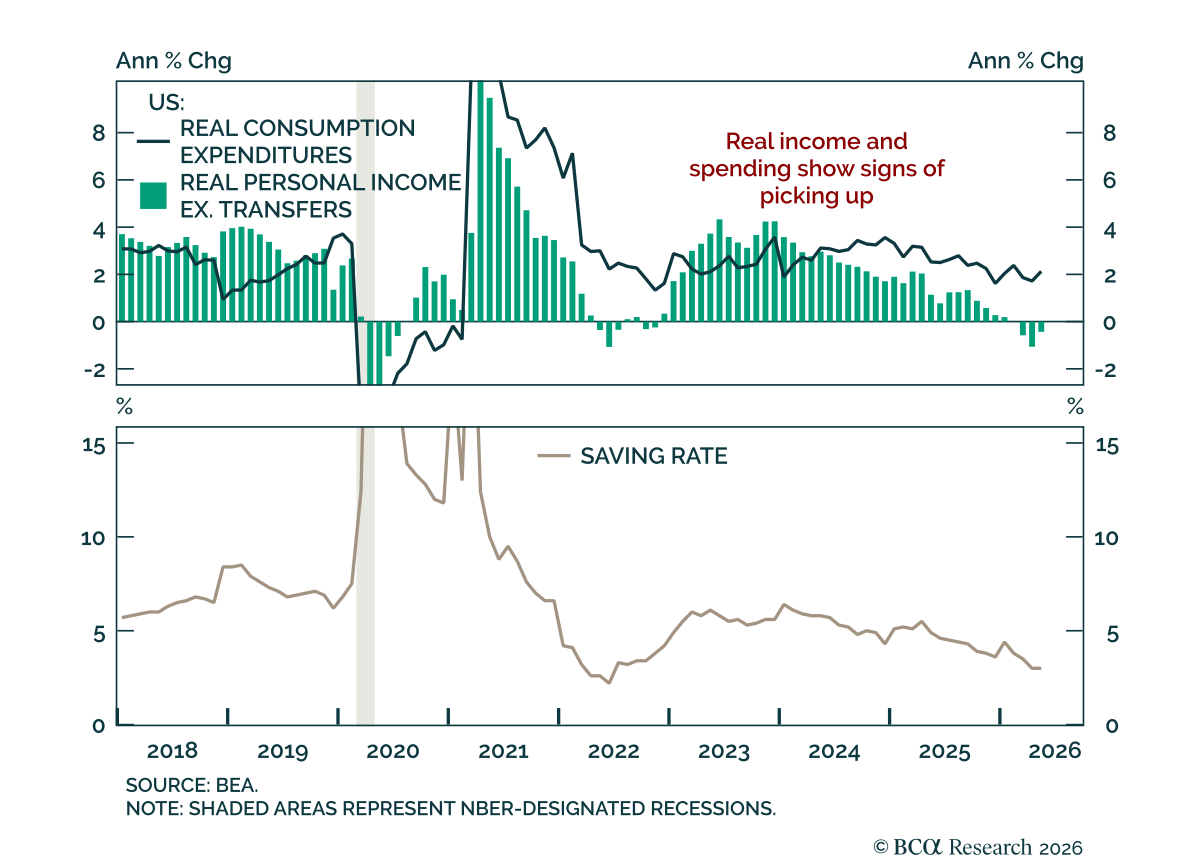
5月の Personal Income and Outlays report は予想を上回り、消費の勢いが強まっている一方でインフレは依然として粘り強いことを示した。名目・実質のいずれの支出も予想を上回り、それぞれ前月比0.7%および0.3%の上昇となった。個人所得も0.7%と強かった。移転支出を除く実質所得は直近3か月がいずれも縮小していたが今回0.3%の増加となった。貯蓄率は3.0%で横ばいであった。…
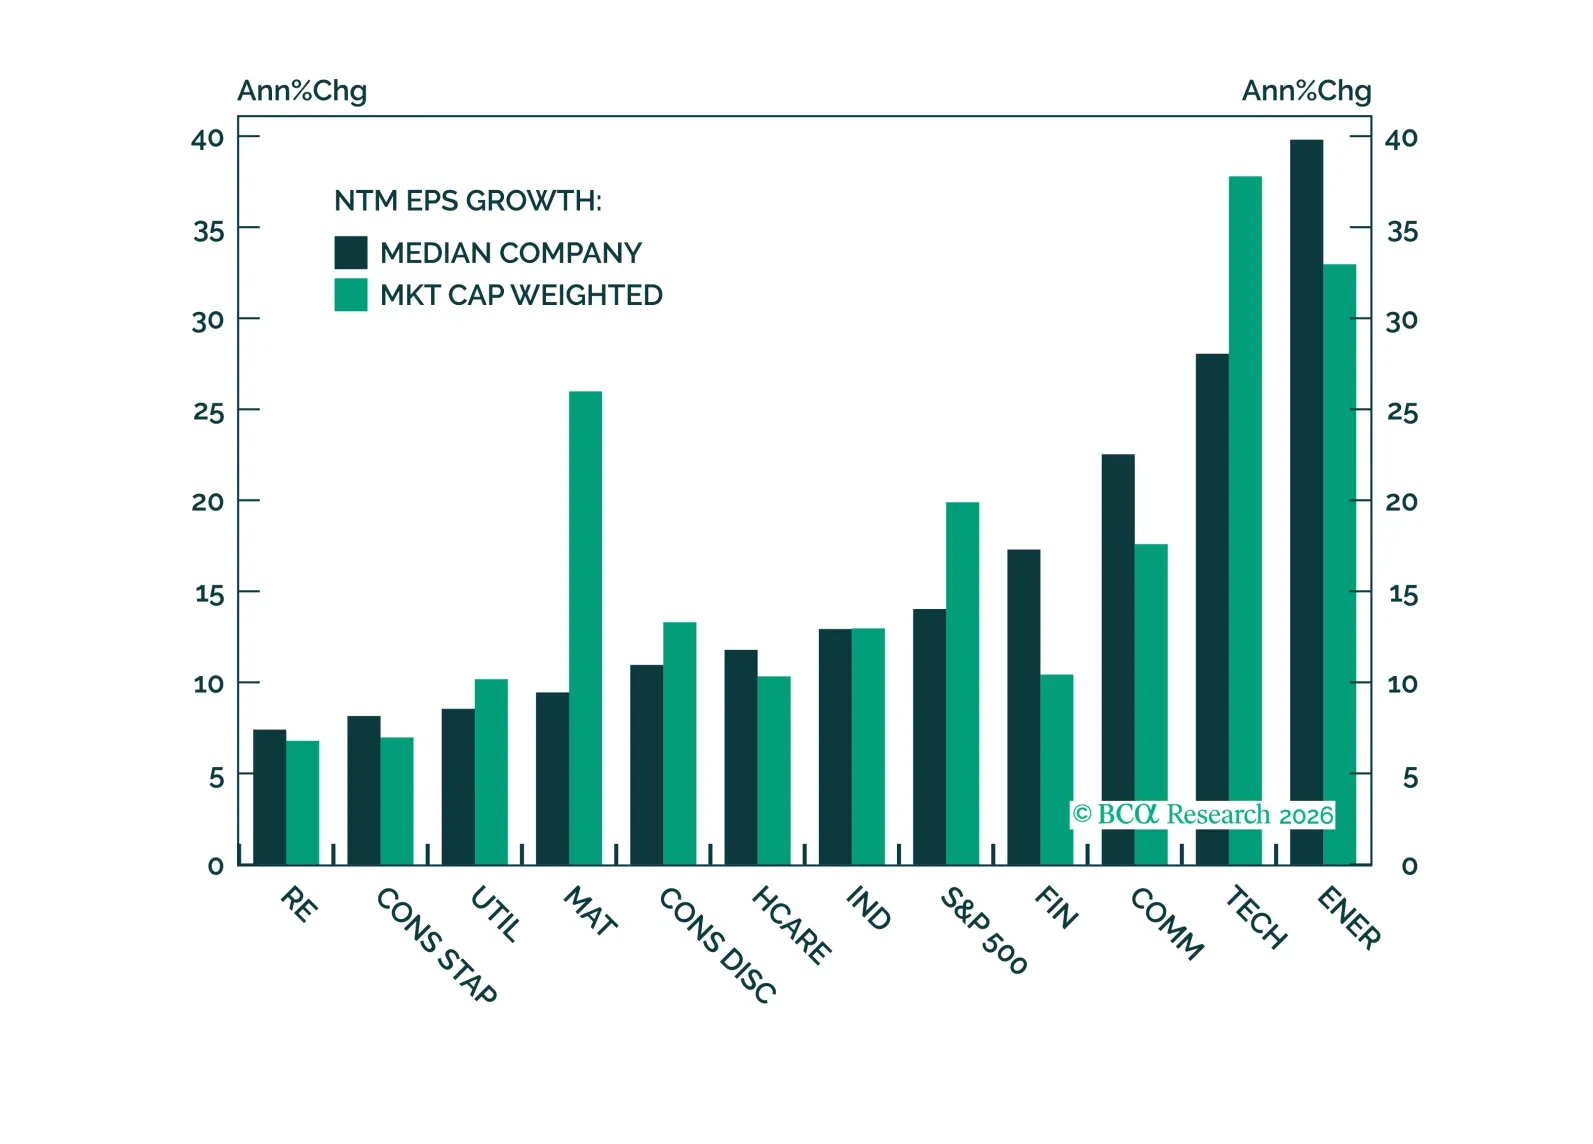
景気は拡張局面に移行し、利益成長は当社の予想よりも幅広く、かつ強い。EPSを$330と想定し、当社は2026年のS&P 500目標を8100に引き上げる。ただし、年末想定PERは24.5倍に引き下げる。ここからのリターンはマルチプルの拡大ではなく、利益成長によってもたらされる必要がある。
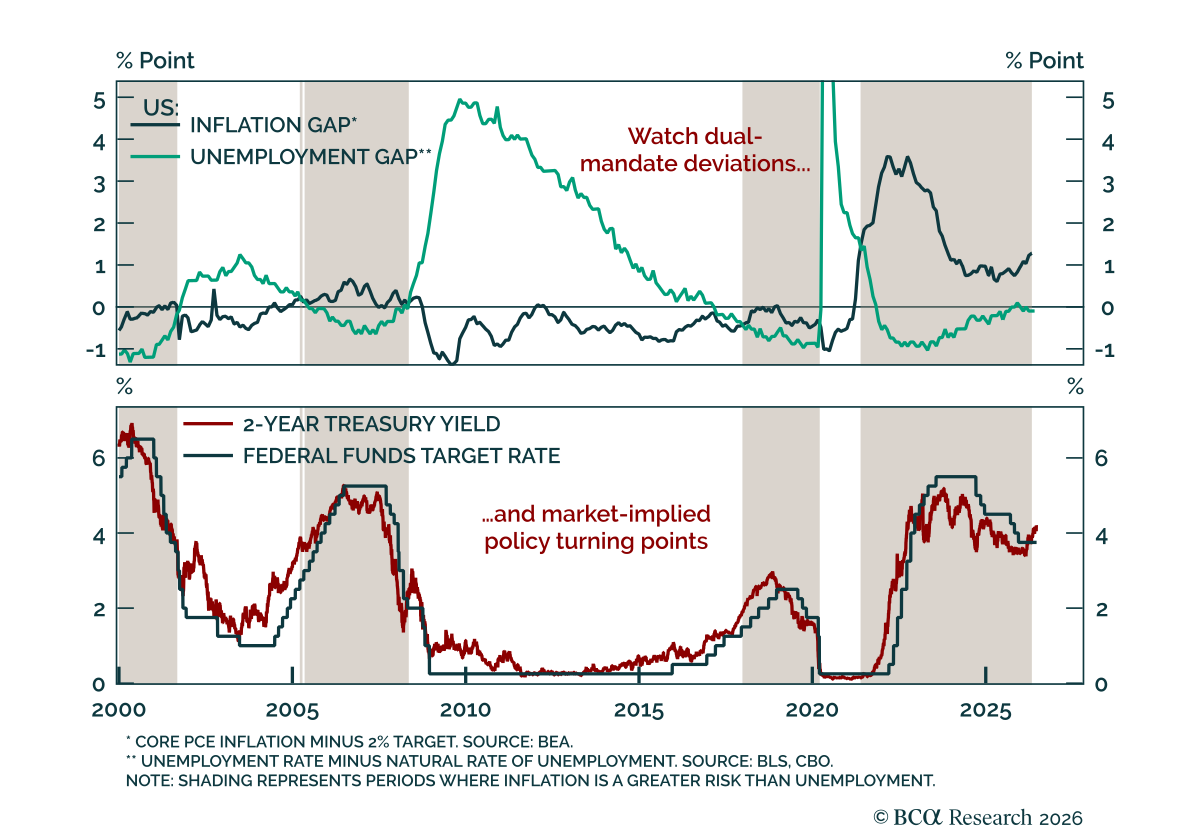
Fed動向の注視を再び重要視する Fed動向の注視を再び重要視する 新たなFed議長Kevin Warshは、Fedの動向観察を再び重要にしたいと考えている。Warsh Fedは発言を控え、誘導も減らすだろう。だが、これまでのコミュニケーション変更には重要なニュアンスがある。明示的なガイダンスは撤廃された一方で、インフレが雇用より優先されたため、ある程度の暗黙的なガイダンスは残っている。投資家がこの新たな時代を見極めるのに役立つのは2つのチャートである。…
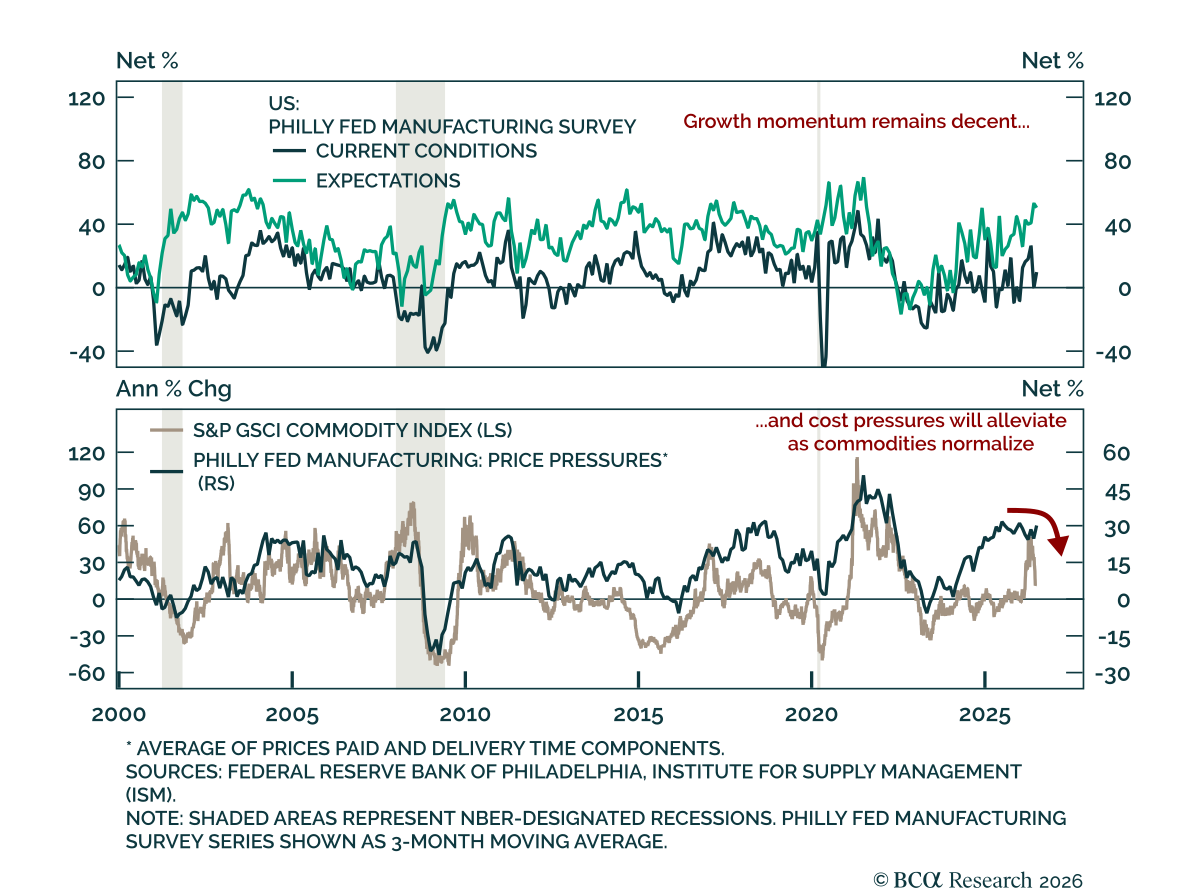
まずまずの米国の成長見通し まずまずの米国の成長見通し 6月のフィラデルフィア連銀景況感調査は改善し、米国の成長は依然として堅調であることを示した。総合指数は-0.4から10.3へ上昇し、予想と一致した。新規受注と雇用も再び拡大圏に戻り、出荷は増加した。その変動性にもかかわらず、フィラデルフィア連銀の調査は地区が代表的な製造業基盤を有しているため、重みがある。…