アメリカ合衆国
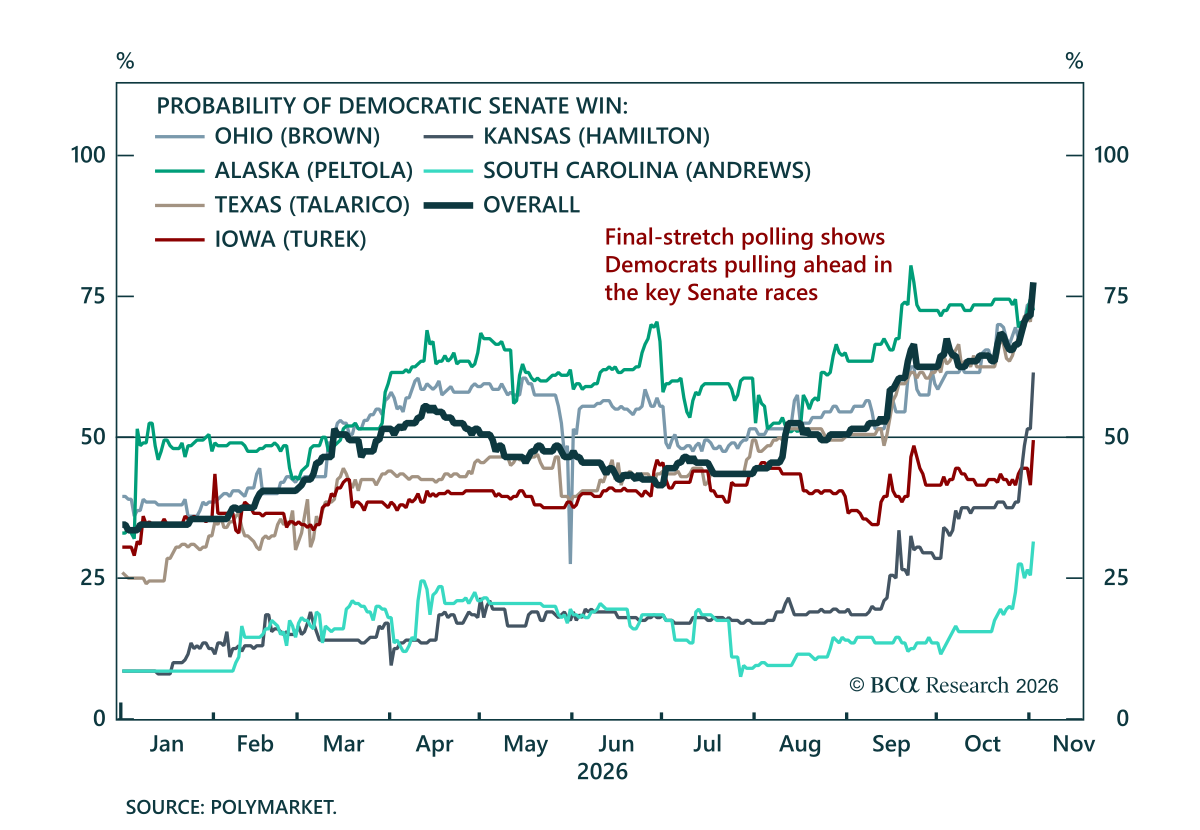
最終段階の世論調査は主要な上院レースでの民主党優位を確認したが、結果はほぼ織り込まれている. 民主党はオハイオ、ミシガン、テキサス、アラスカ、さらにはカンザスでも先行しており、上院支配に必要な少なくとも51議席を確保する見込みである。そのため注目は勢力の大きさと各選挙区の個別の争いにますます移っている。…
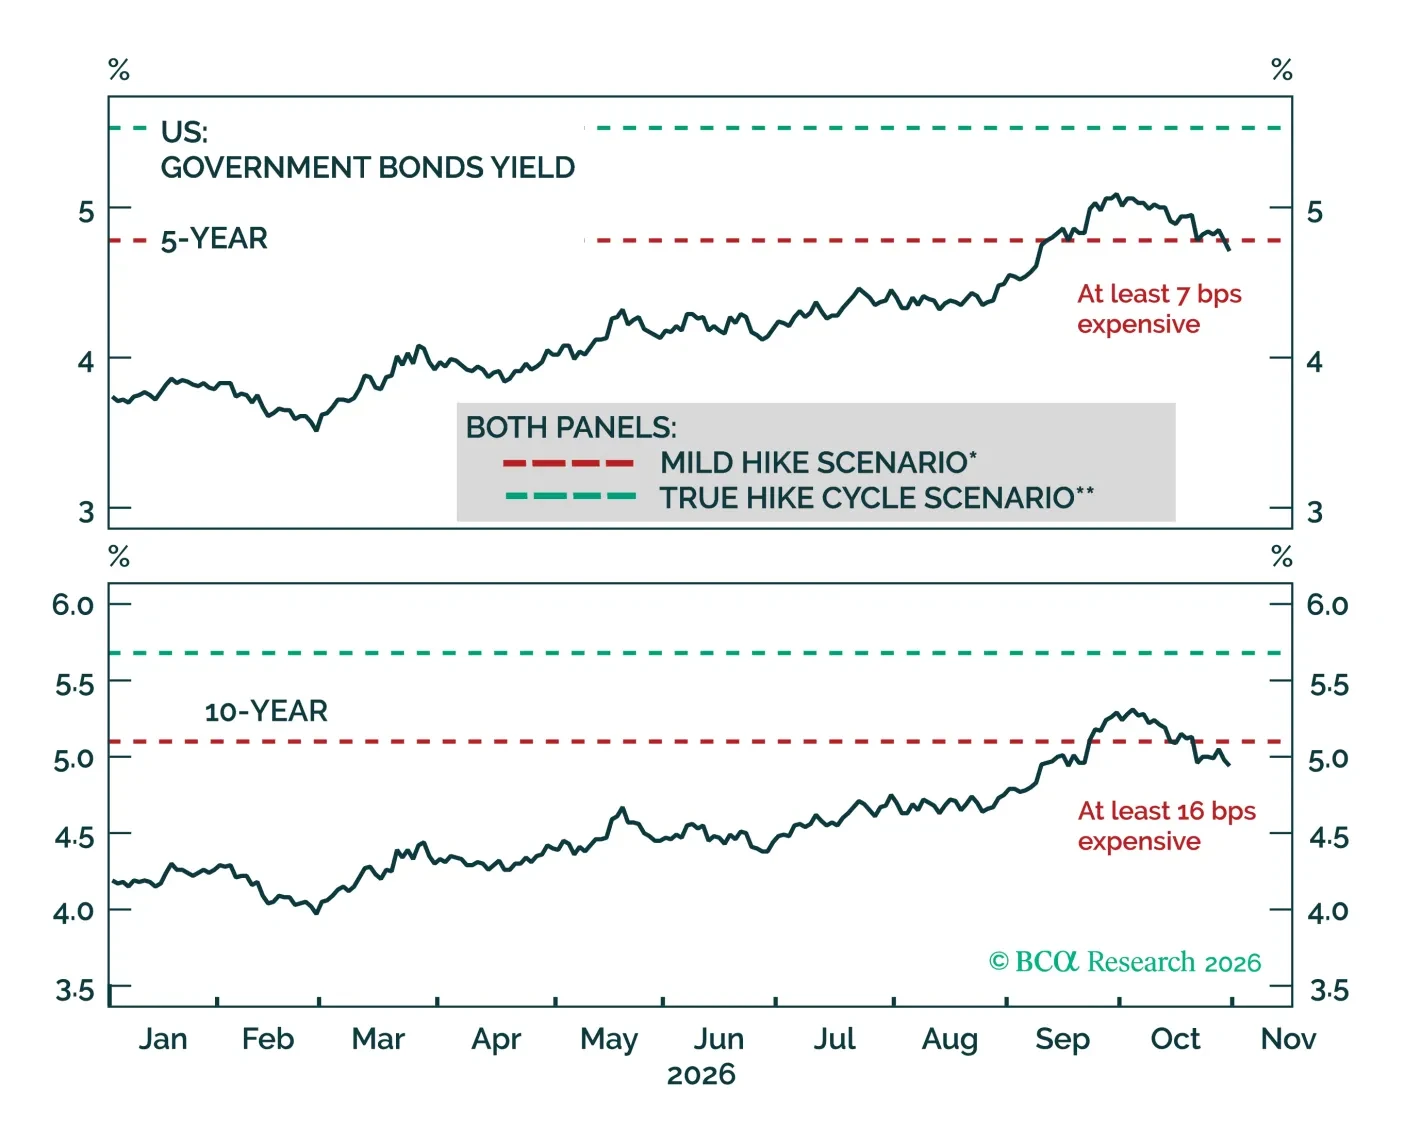
投資家がAI株式から債券へ資金を移したため、米国債利回りは当社のフェアバリュー見積もりを下回っている。そこで当社は短期的なインフレリスクが反発を支持する理由と、それに備えて当社が開始する戦術的トレードを示す。
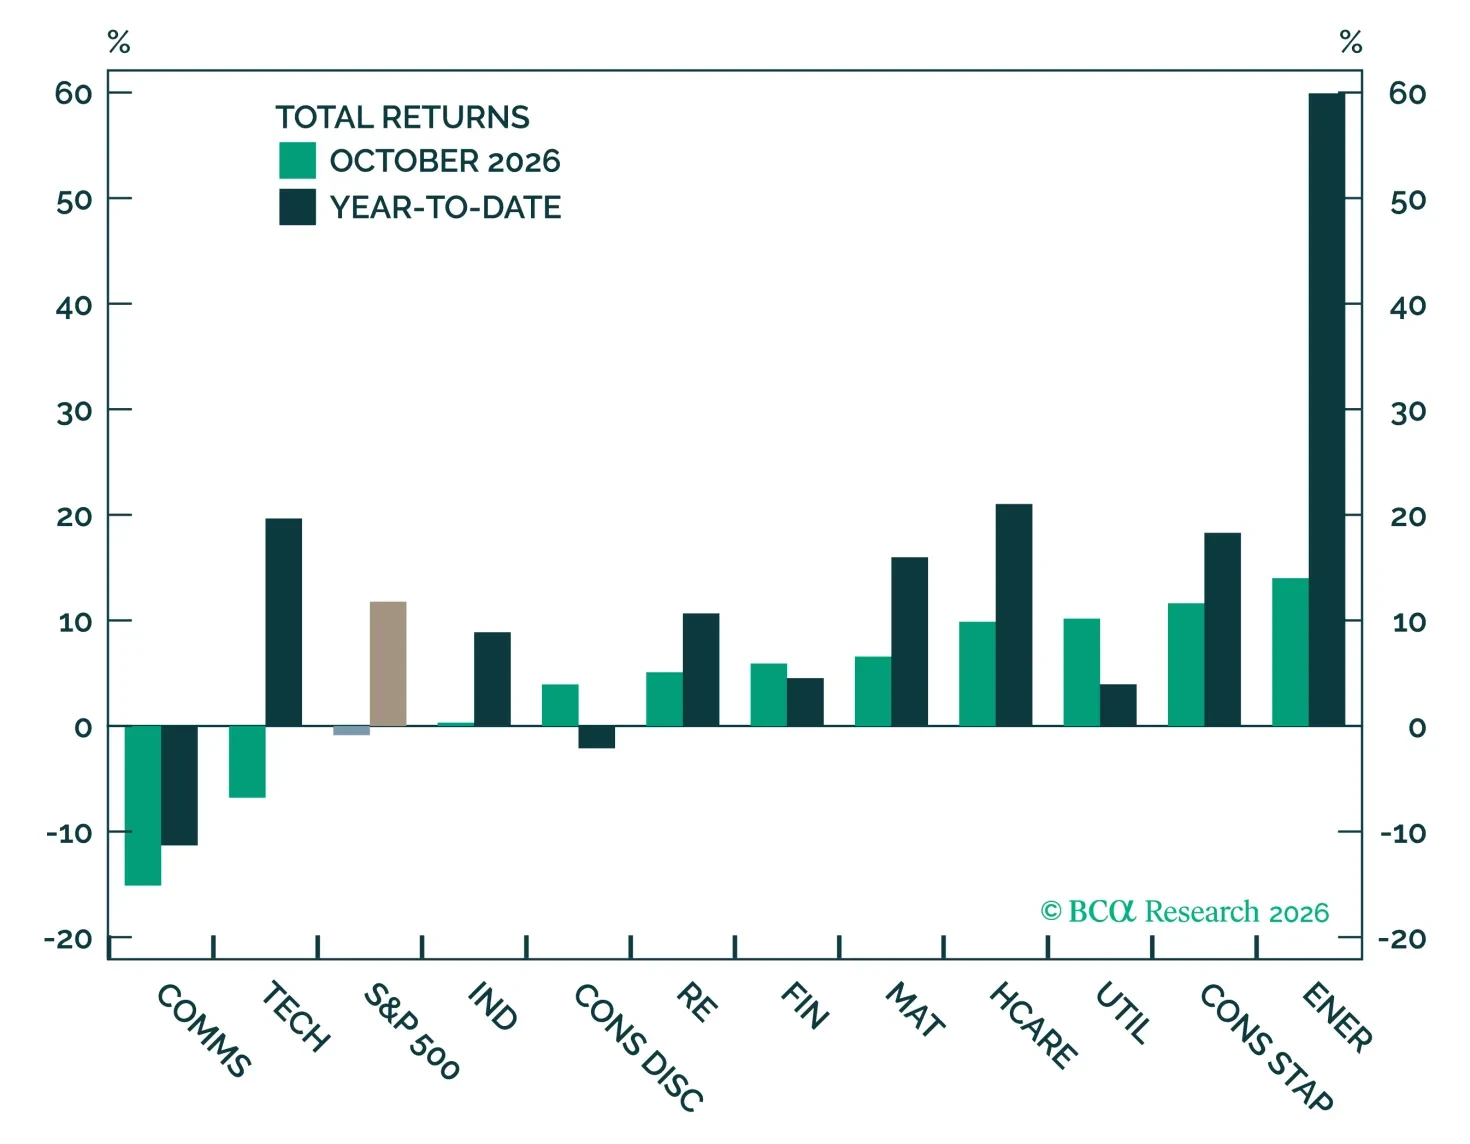
10月はCommunication Services(-15.1%)とInformation Technology(-6.8%)に押し下げられ、S&P 500は0.9%下落した。その他のセクターはすべてプラスで推移し、伝統的ディフェンシブであるHealth Care(+9.9%)、Utilities(+10.2%)、Consumer Staples(+11.6%)がけん引し、Energyは+14.0%であった。もっとも当社のTechに対するオーバーウェイト判断は月間では一部パフォーマンスを失ったが、ITは当社がこの見解を提示した3月30日以降で37%上昇しており、S&P 500の20%上昇を上回っている。
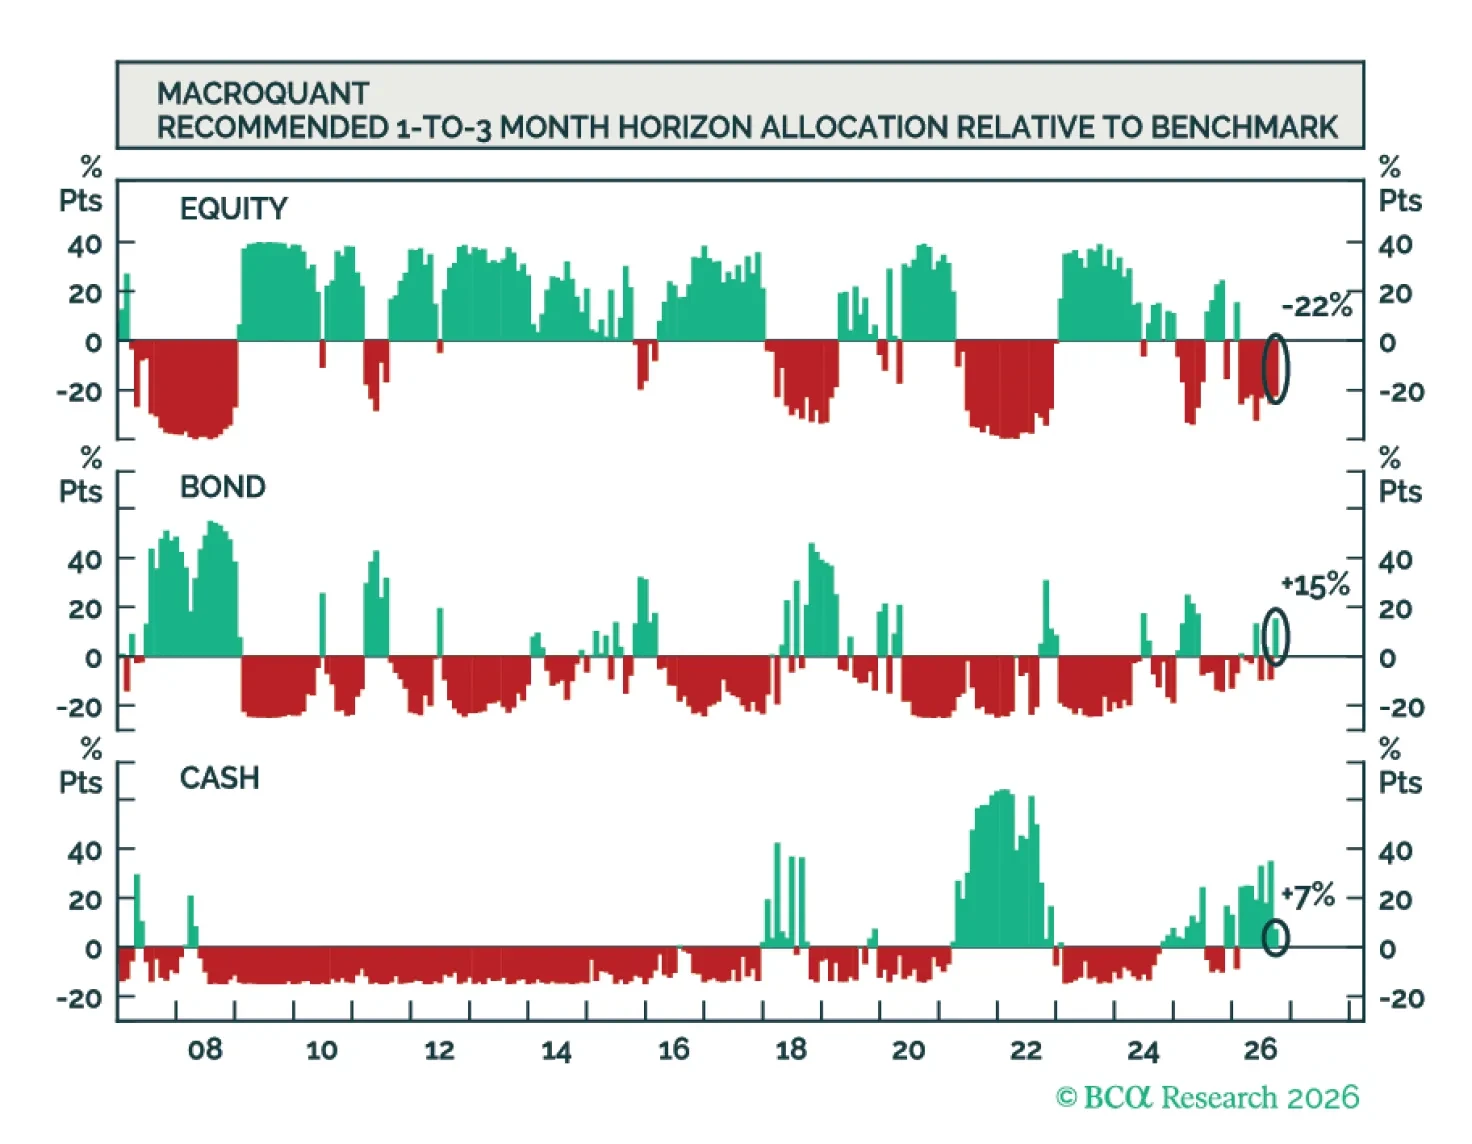
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
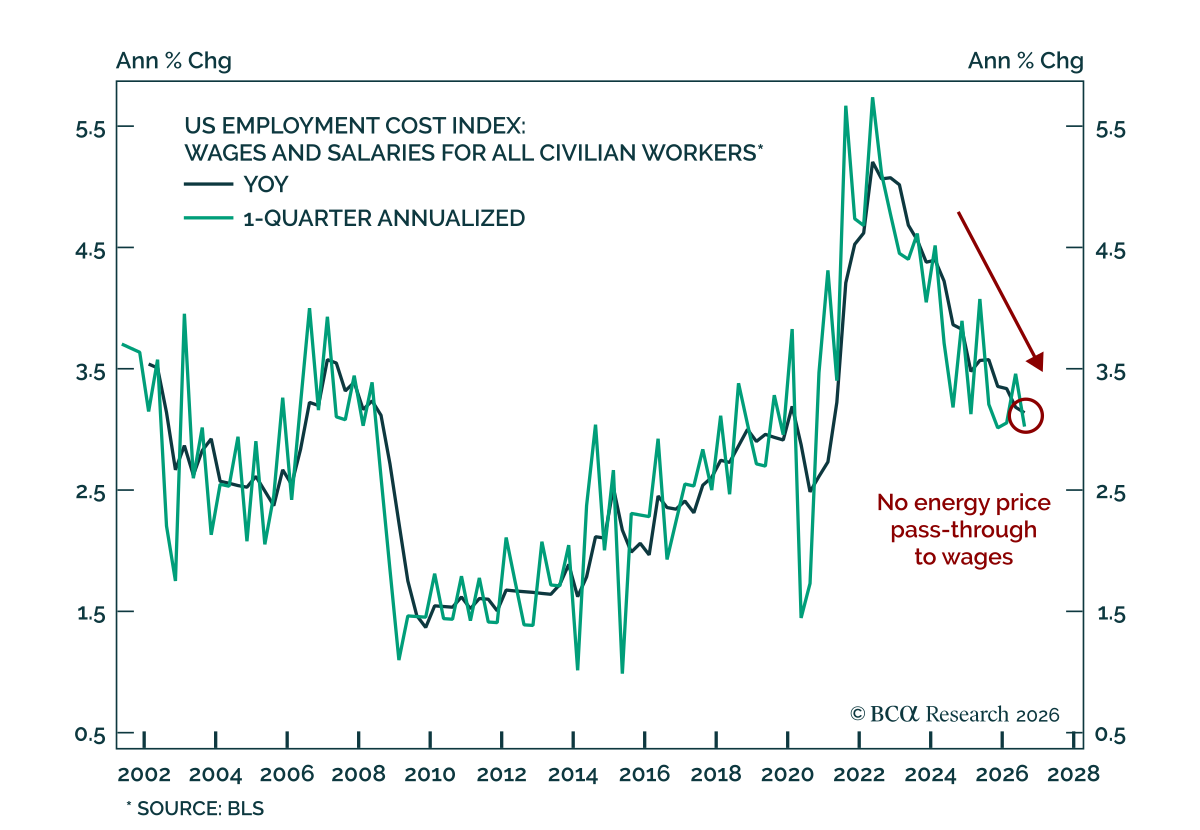
米国の7~9月期の雇用コスト指数(ECI)は、少なくとも当面は米国が過熱するリスクが低いことを示している。 他の指標よりタイムリー性は低いが、ECIは米国の労働コスト上昇率を測るゴールドスタンダードである。構成比の変化を調整し、同一職務に対する企業側のコストを時間を通じて追跡するのだ。7~9月期には民間雇用者全体の賃金・給与の前年比が3.18%から3.14%に鈍化し、前期比年率では3.46%から3.02%に鈍化した。…
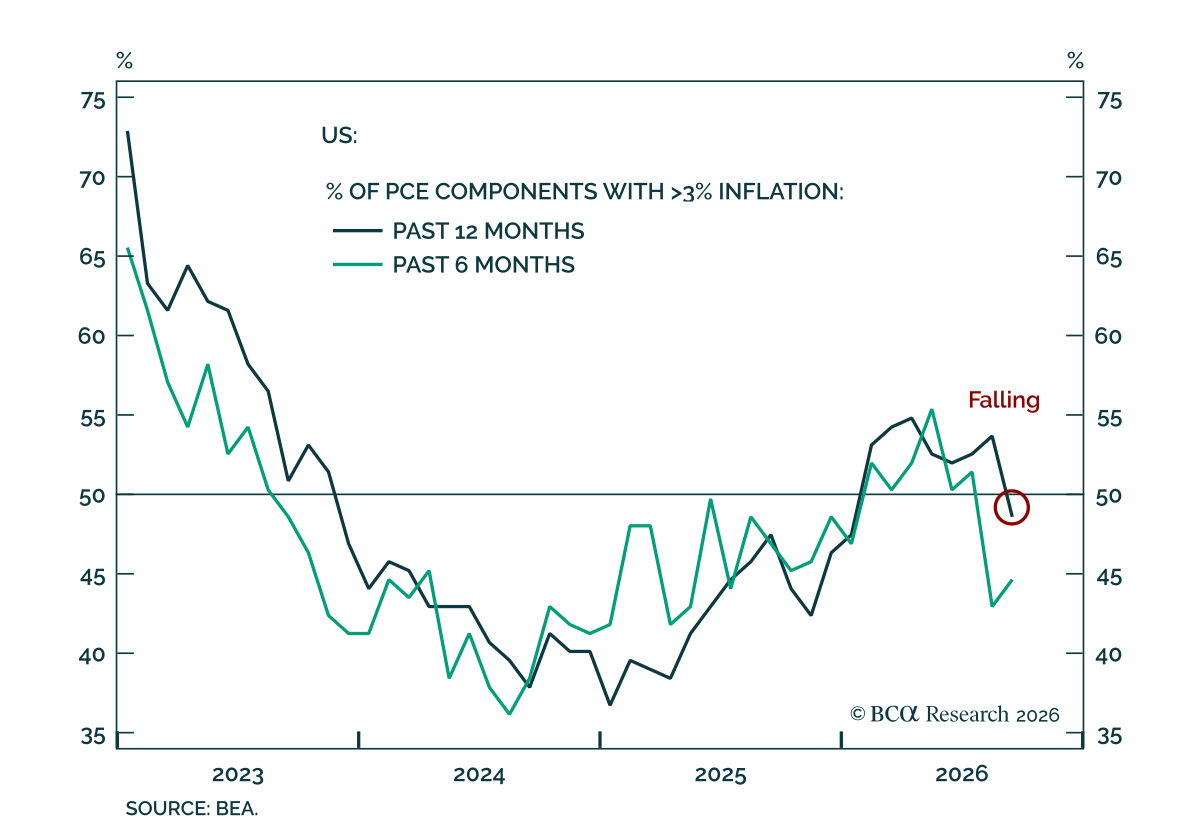
7~9月期のGDP発表も9月のインフレデータも、FRBを四半期ごとの利上げペースから逸脱させる可能性は低い。 米国の7~9月期の速報GDPは木曜日に発表され、同時に9月の個人所得と支出の報告も出た。年率ベースの実質GDP成長率は7~9月期が3.4%(4~6月期の2.2%から上昇)で、予想をわずかに上回り、その主因は予想を上回る個人消費であった。 一方で9月の支出データはやや弱く、個人所得と支出は予想を下回った。実質個人消費は9月は横ばいであった。コアPCEインフレはわずかに加速したが、予想内であった。…
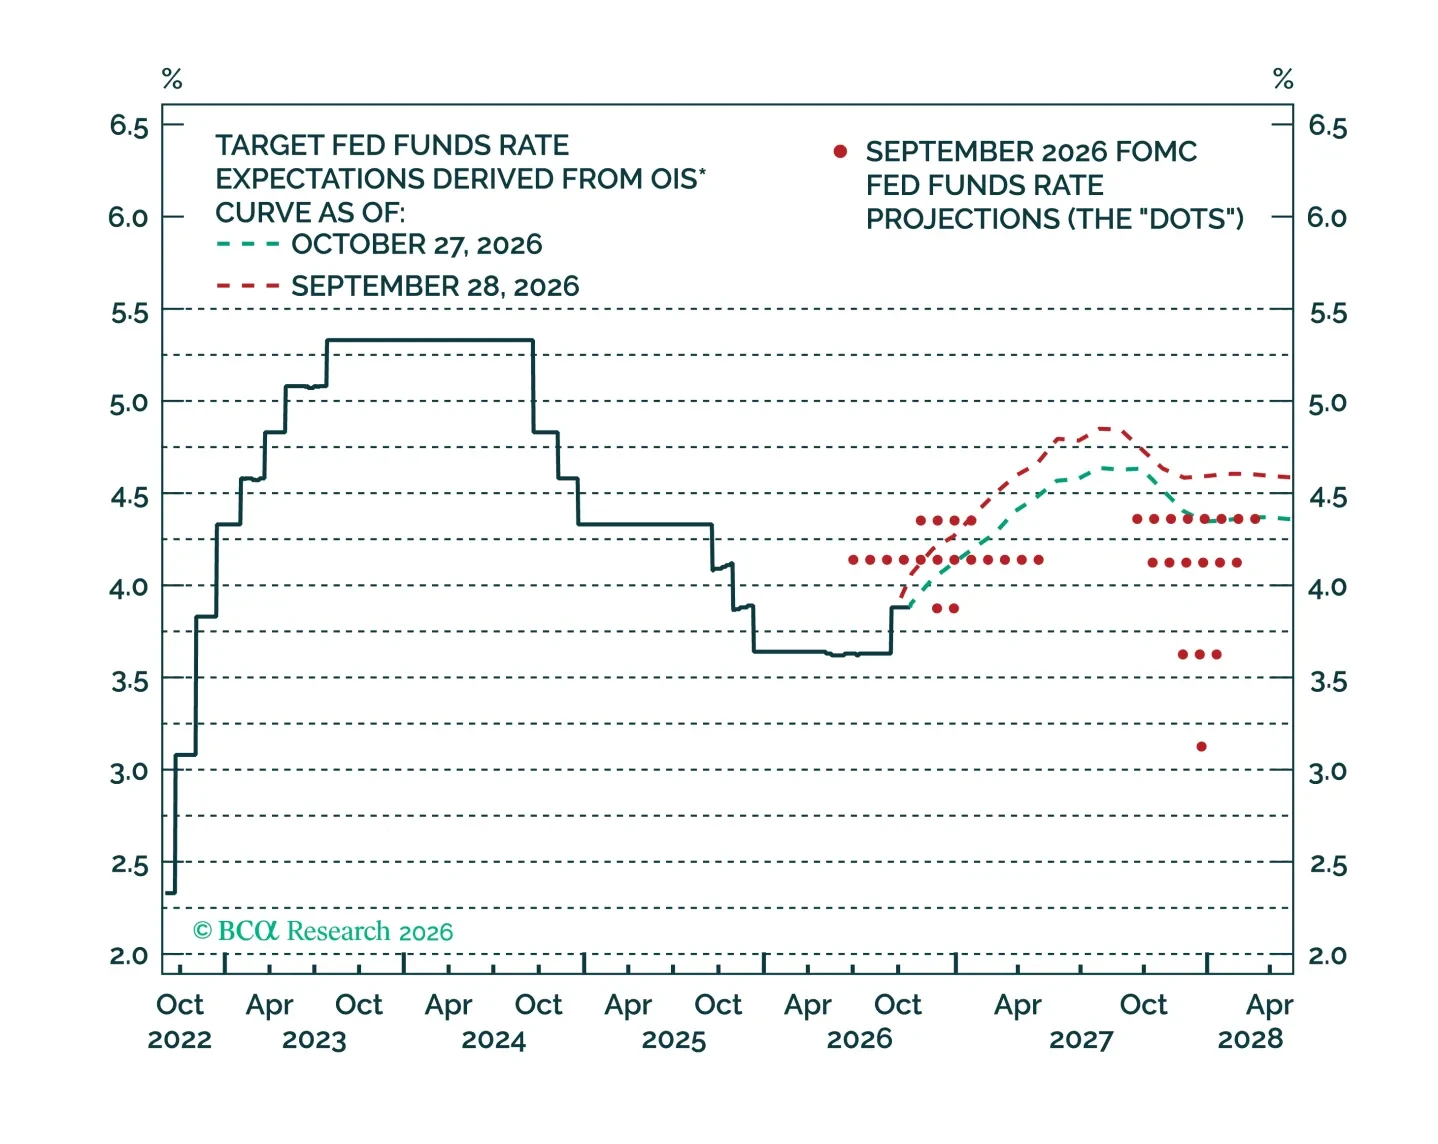
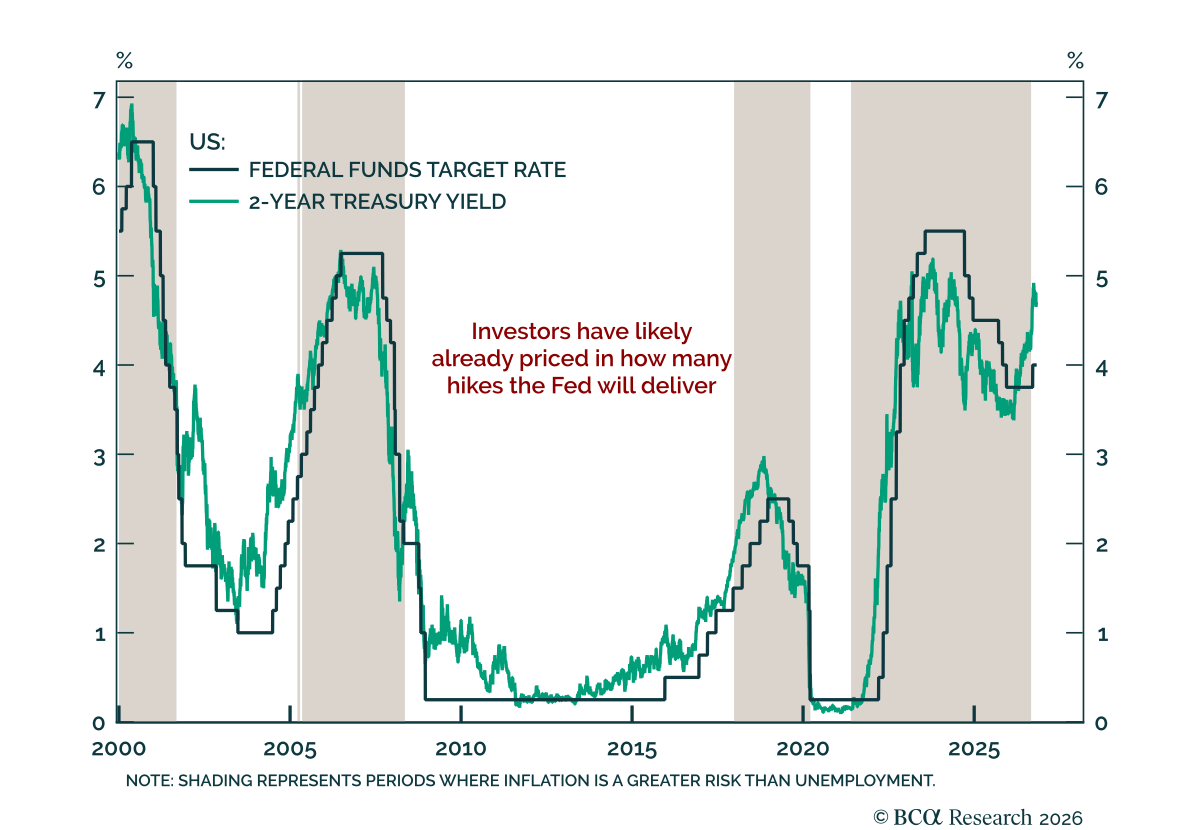
今後数カ月にFedから小幅なハト派サプライズがある可能性が高いにもかかわらず、投資家は債券ポートフォリオのデュレーションを中立付近に維持するべきである。 FOMCは水曜日に政策金利を据え置くことを決定し、フェデラルファンド金利の目標レンジを3.75~4%に維持した。声明は成長の表現を「solid」から「strong」へと上方修正し、インフレを2%目標に戻すために必要な政策スタンスを判断するにはさらなる情報が必要だと述べた。その決定には利上げを支持する異議が2名あり、Lisa CookとBeth…
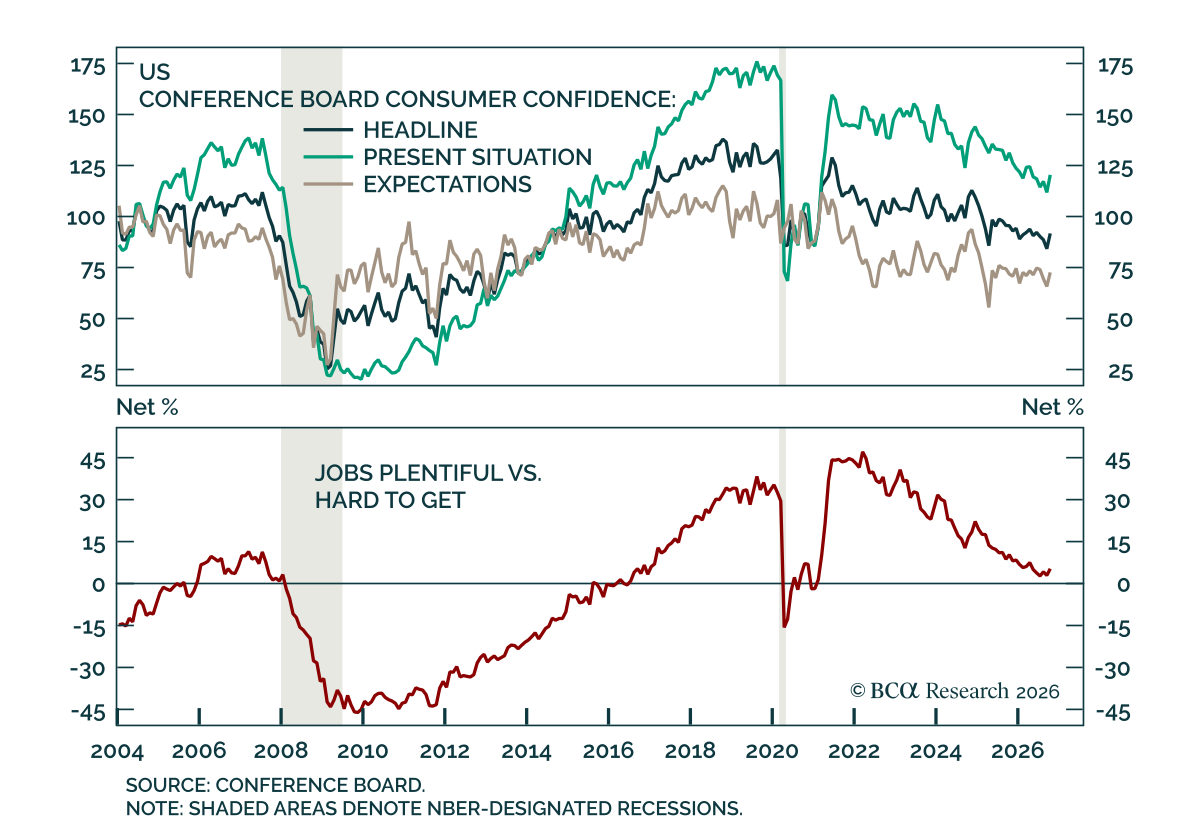
Conference Boardの消費者信頼感指数は、エネルギー価格の低下を受けて10月に上昇した。その結果、総合指数は9月の84.2から10月の91.7に上昇し、9月の下落を反転させて8月の水準を上回った。別の指標である「jobs plentiful minus hard to get」は10月に上げ、4月以来の高水準となった。…
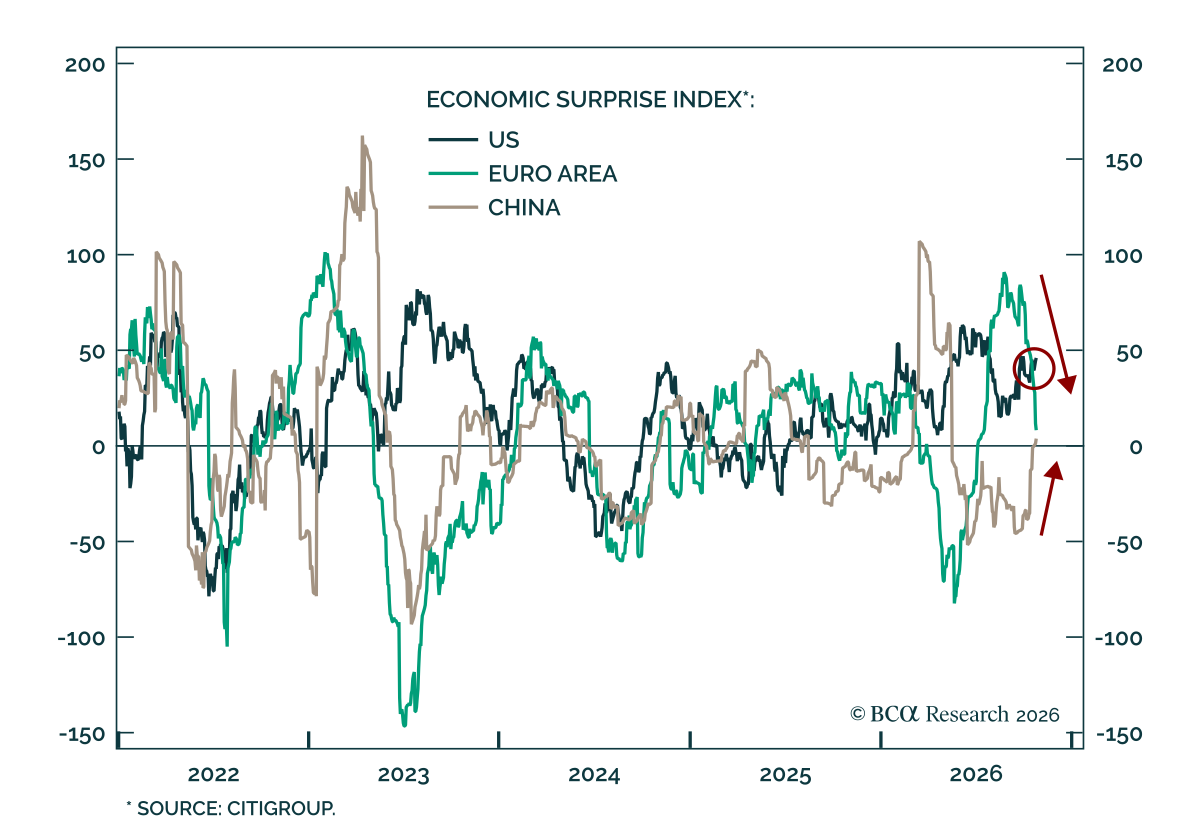
ユーロ圏の経済サプライズ指数は過去1か月で大幅に低下した。 これは中国と対照的で、中国では著しく改善している。米国では10月にサプライズ指数は概ね横ばいだったが、依然として明確にプラス圏にある。いずれの地域でも経済指標のサプライズは内需をめぐる国内の展開ではなく外的・外因的要因を反映しているのだ。…