アメリカ合衆国
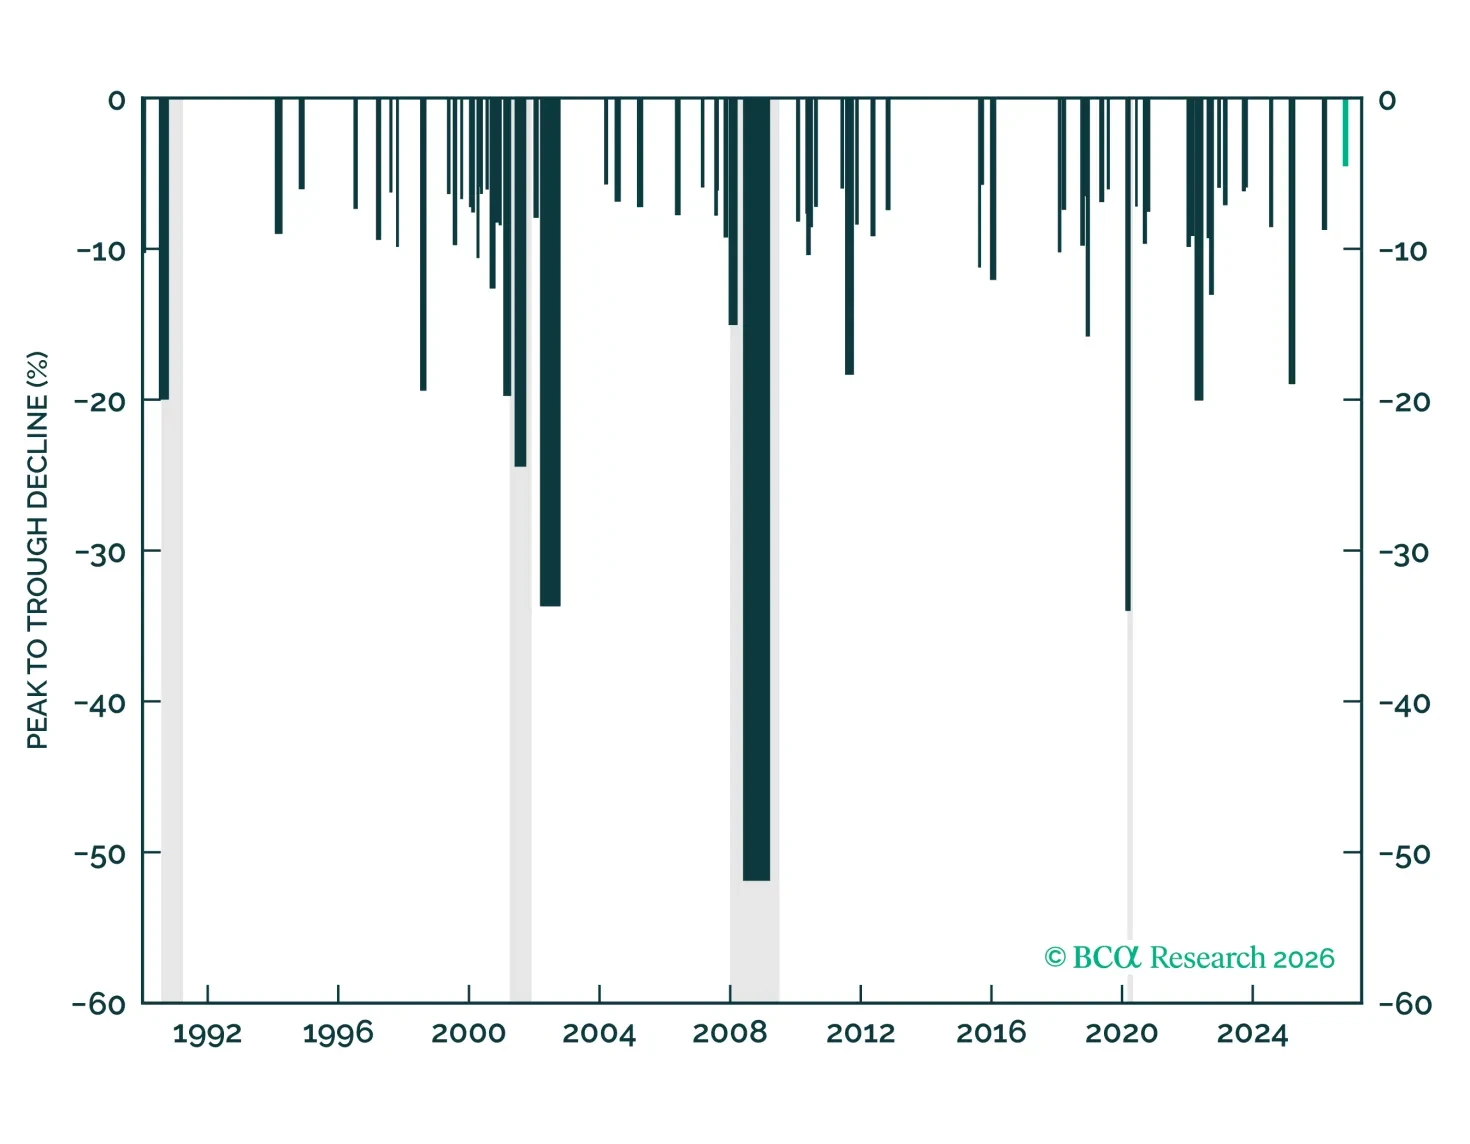
AIの設備投資に対する懸念がS&P 500を調整局面の瀬戸際にまで追い込んだ。もっとも景気循環は依然強く、下落局面が長引くことはまれであり、ハイテクのバリュエーションは既に圧縮されていた。現在、データセンターのパイプラインの約80%を民主党の州知事が管轄しているが、民主党の州知事がいるだけで建設が凍結されるわけではない。
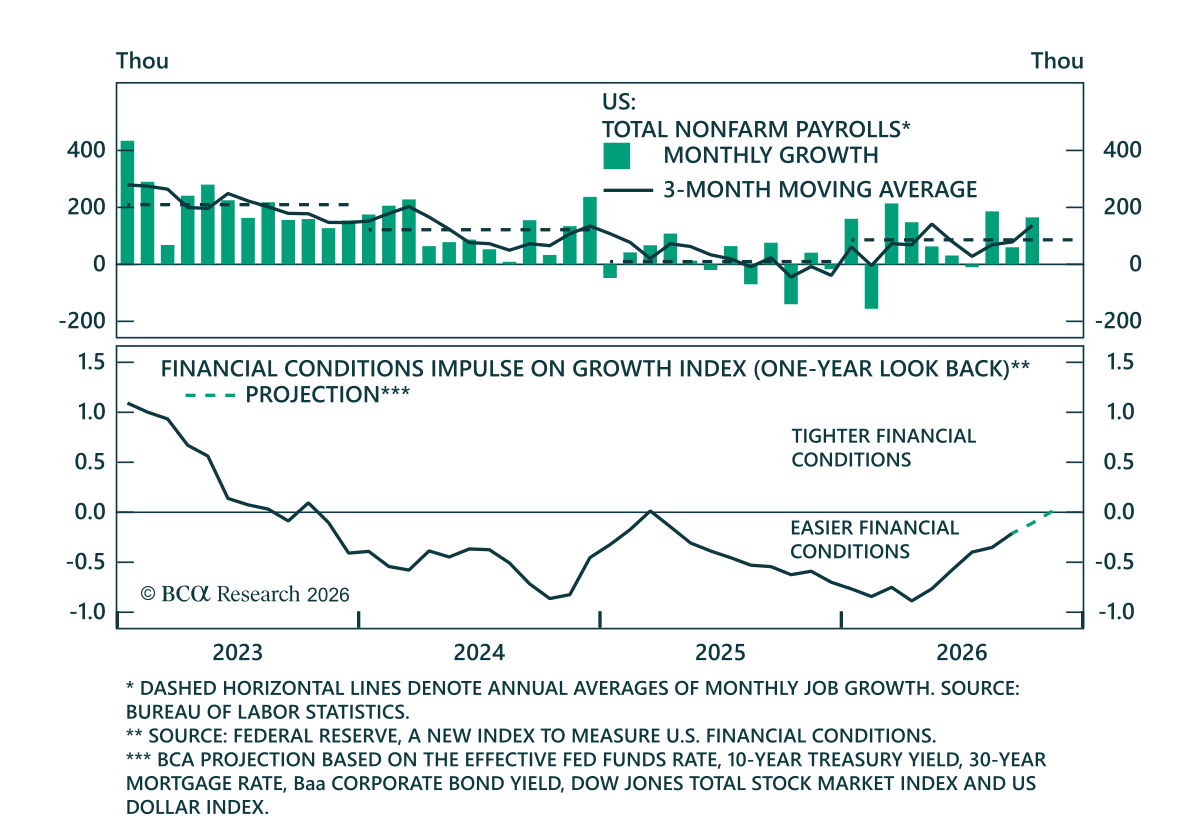
10月の強い雇用統計は、FRBが成長と引き締まる金融環境を天秤にかける中でも12月の利上げが最もあり得る結果であるという見方を強める。非農業部門雇用者数は16.5万人増加し、コンセンサスの5.9万人を大きく上回った。失業率は4.18%から4.14%へわずかに低下した一方、U-6失業率はパートタイム雇用の増加を受けて0.3ポイント上昇して7.9%となった。…
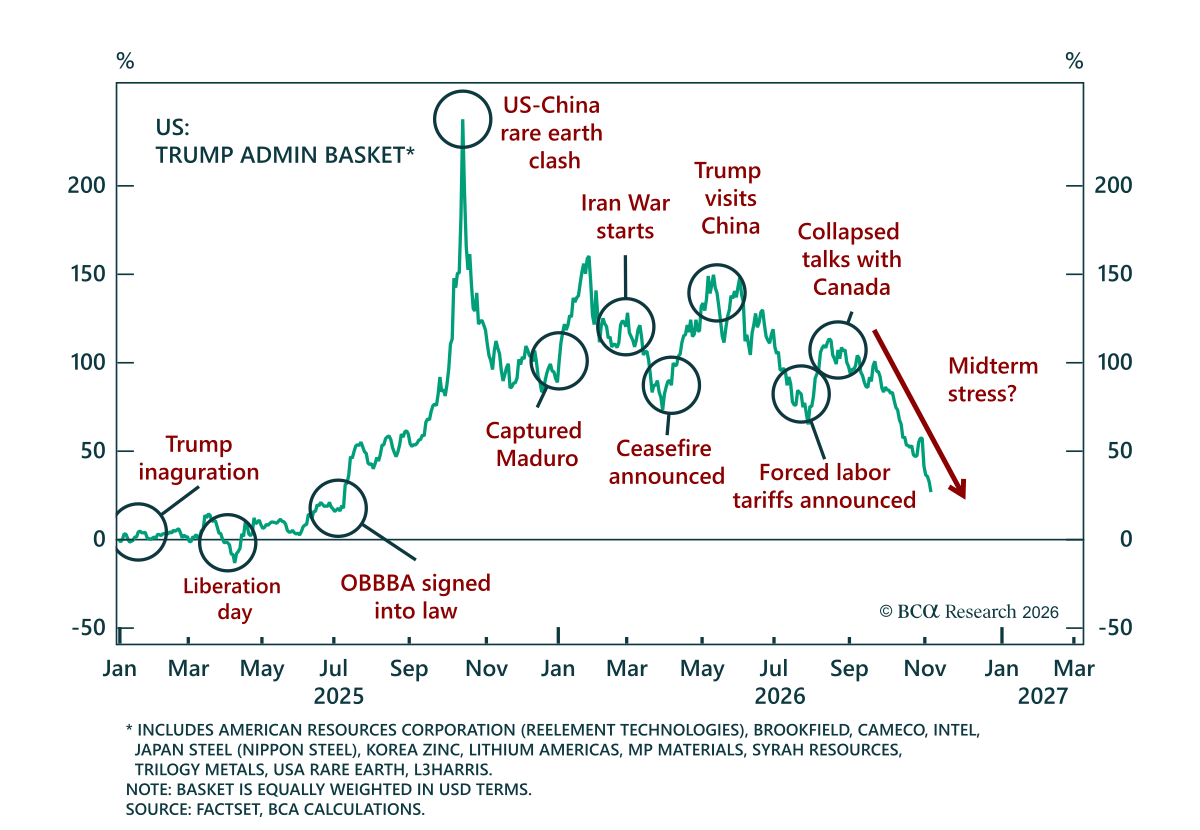
中間選挙の緊張はワシントン自身のポートフォリオにまで及んでいる。当社の今週のチャートは GeoMacro チームである Jose Yanes と Jesse Kuri による。米国政府が出資した銘柄を均等加重したバスケットは9月下旬以降で50%以上下落した。民主党の全面勝利への期待が一因であり、ホワイトハウスの政策が強まる局面ではこのバスケットが上昇する傾向があったのだ。…
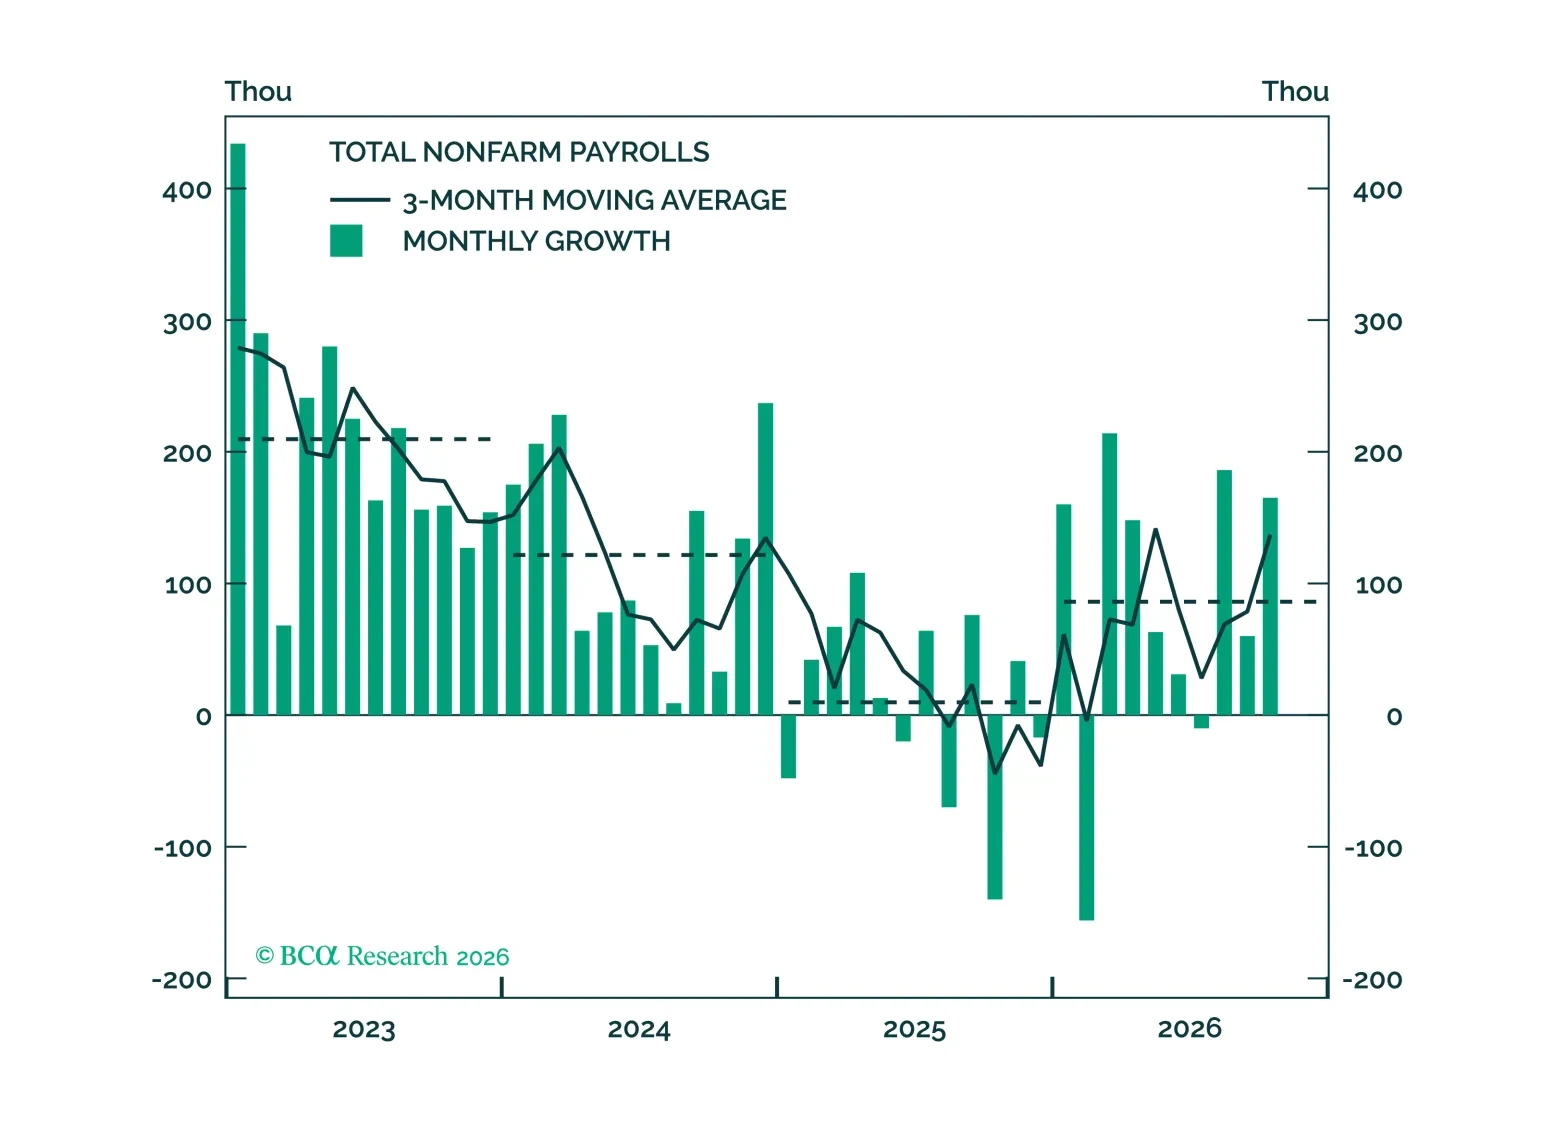
今後は定期的な米国の労働市場およびインフレのチャートパックを公開しても、電子メールによるアラートは送らない。なお、これらのチャートパックは米国雇用報告およびCPI発表日のウェブサイトで引き続き公開する。
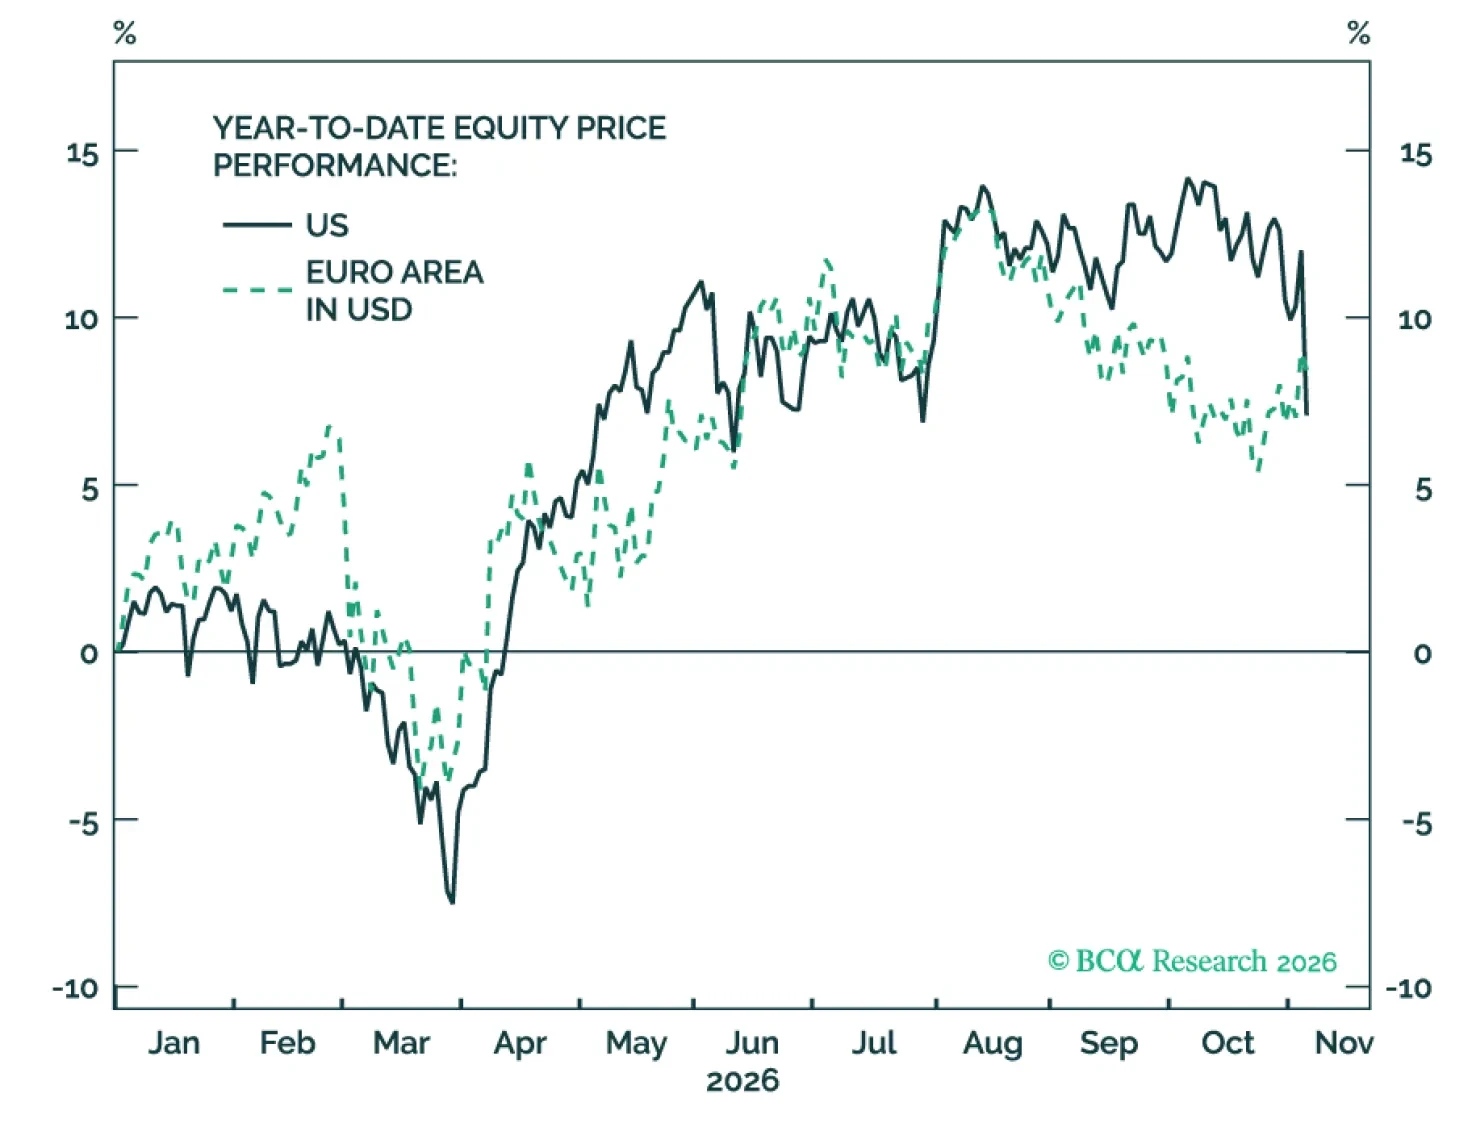
AIが過剰に持て囃されている間、欧州は敬遠されたが、AI中心のトレードは勢いを失いつつある。エネルギー価格の下落とAIブームのほころびにより、米国株式からより割安な欧州株へローテーションすることが有利である。ディフェンシブ銘柄を優先すべきで、両市場が下落しても欧州は相対戦で勝てる。
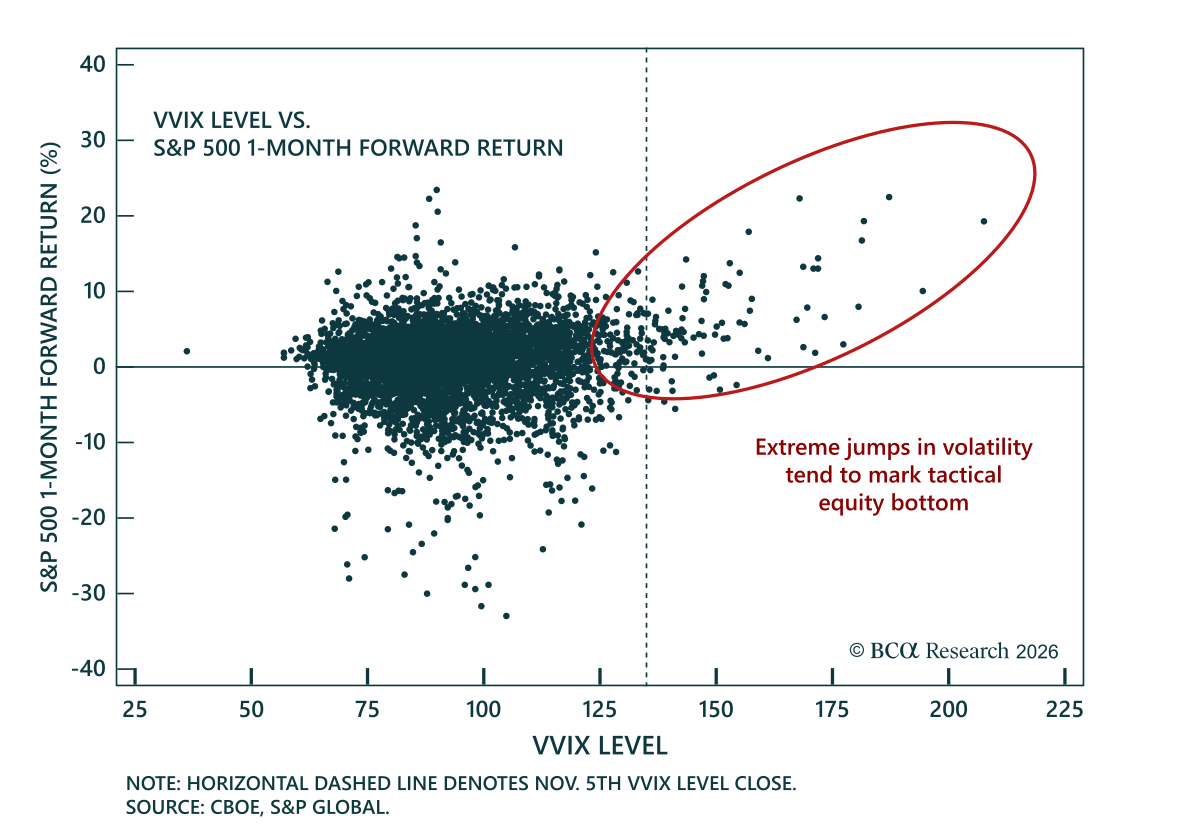
木曜の急落は、株式が自己強化的なリスク回避に入っており、短期的な値動きはファンダメンタルズではなくテクニカルが主導していることを反映している。 S&P 500は出来高が膨らむ中で寄り付きに向けて約4%下落し、Nasdaq 100は約6%下落しており、強制清算を示唆している。水曜の反発を牽引したハイパースケーラー群が下落し、インプライド相関の上昇によって指数の下支えにならなかった。Philadelphia Semiconductor…
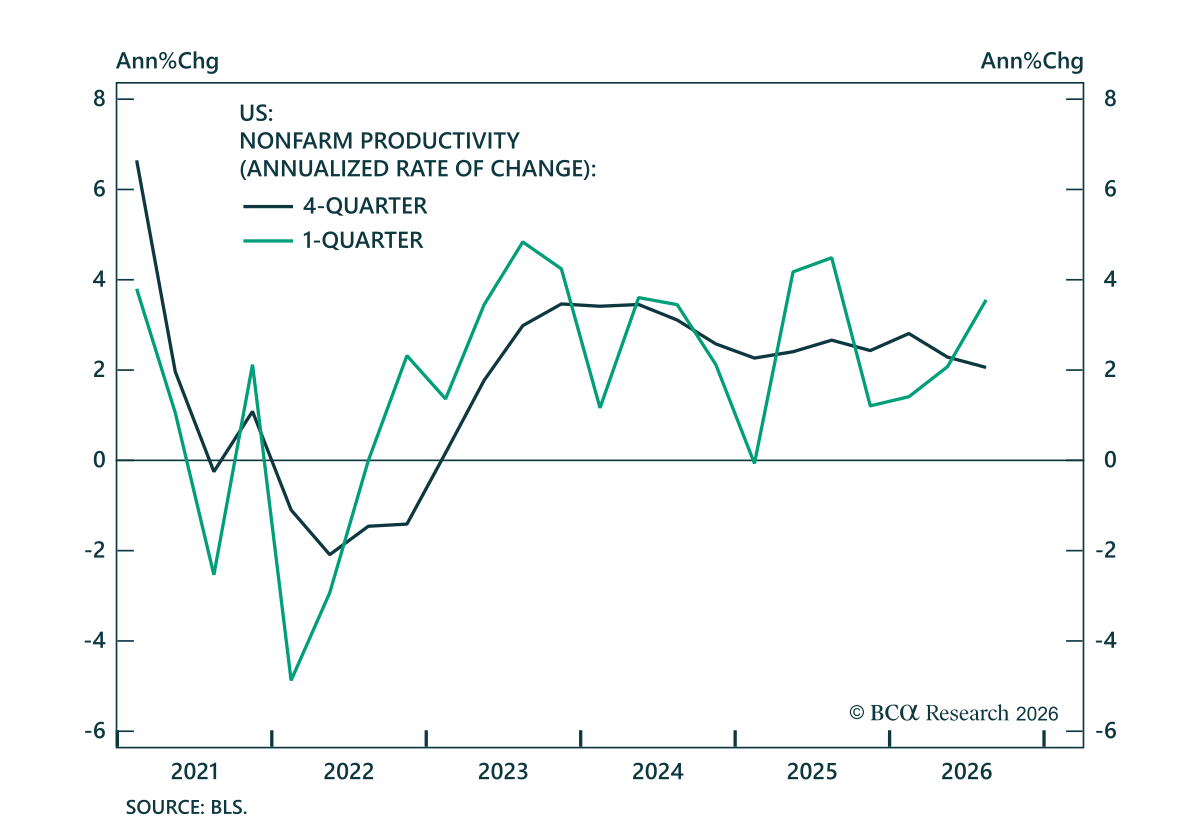
米国の7~9月期における強い生産性は、非テクノロジー領域でのAI導入に伴う供給側の改善ではなく、AIによる設備投資のブームが需要側に与えた影響を反映している。 速報値では、米国の非農業部門の7~9月期労働生産性は前期比年率3.6%と予想の2.7%を上回る驚くべき結果となった。前年比では生産性は7~9月期に2.3%から2.1%へとわずかに低下したが、その一部は前年7~9月期の非常に強い生産性成長のベース効果を反映しているのだ。…
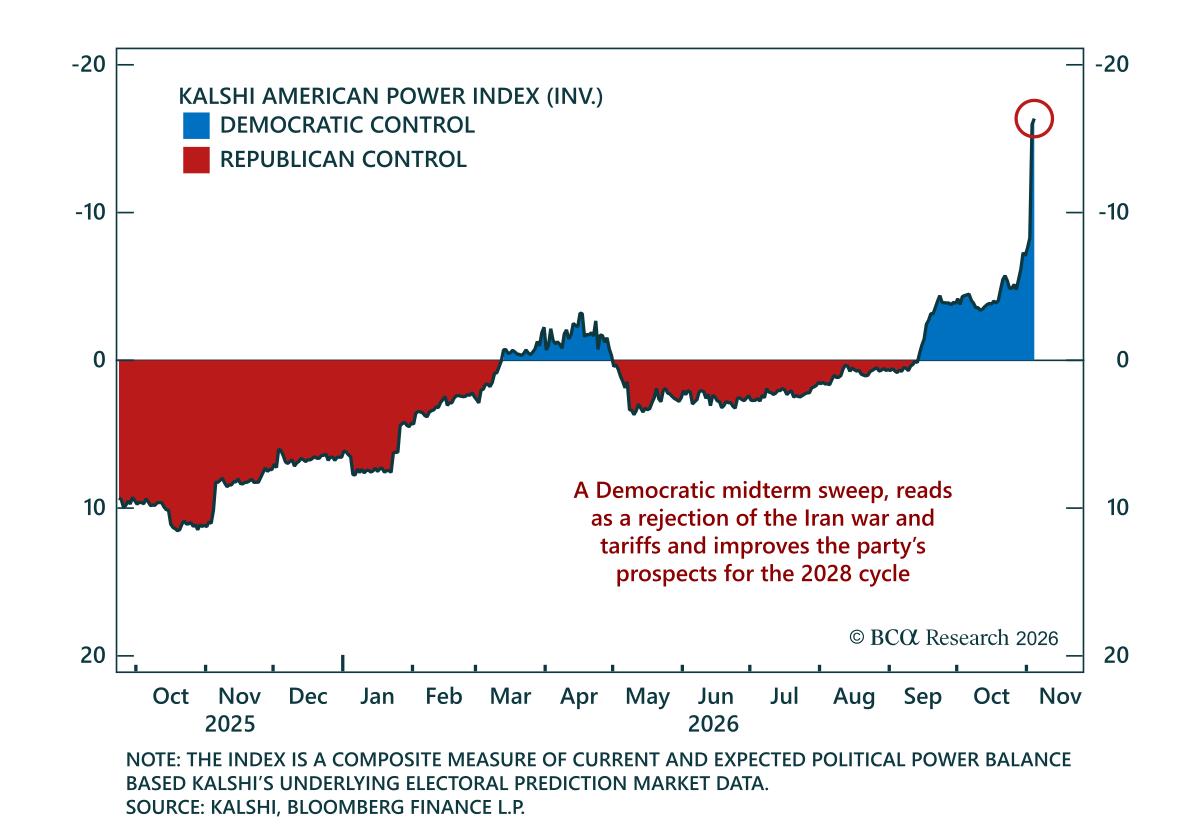
参照元のメディアソースが見つからないため、再埋め込みが必要です。 民主党の中間選挙での大勝は米国の外交政策の見通しを複雑化させ、エネルギー価格が落ち着く中で世界株に戦術的な押し上げを与える。民主党はカンザス、アイオワ、サウスカロライナ、テキサスといった強固な共和党地盤の州を奪取し、もしアラスカとミシシッピを制すれば上院議席は56に達する見込みである。結果はイラン戦争と関税がもたらすインフレ効果に対する有権者の明確な拒否として読める。…
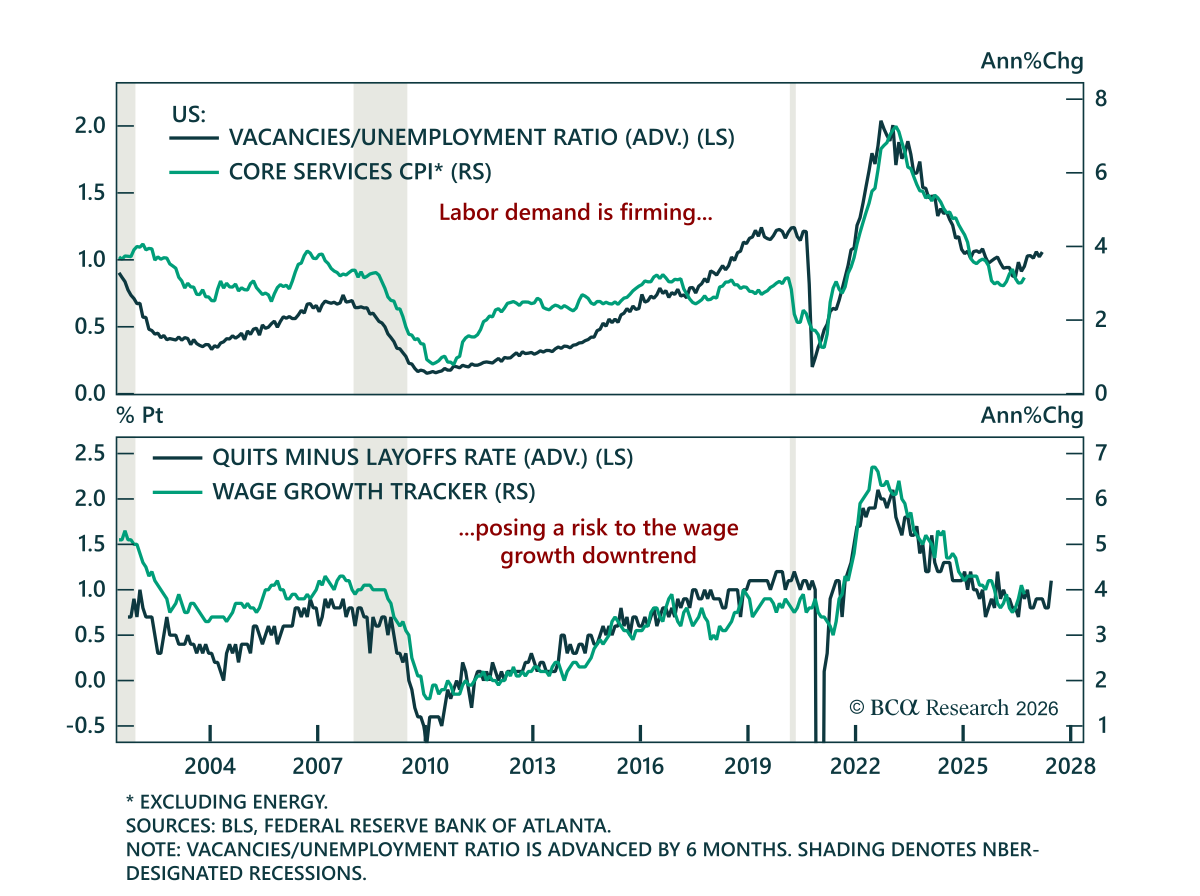
9月のJOLTS報告は、労働市場の需要が改善しているという証拠をさらに補強しており、賃金上昇率の下落トレンドに対するリスクが増大している。 求人件数は33.3万件増の752万件となり、コンセンサスの710万件を大きく上回ったことで、求人件数対失業者比率は8月の1.02から1.06に上昇した。退職件数も32.1万件増え、退職率は1.9%から2.1%に上昇し、解雇件数は12.7万件減の164万件となった。退職と解雇の差は2025年初め以来の高水準に達しており、労働者の自信が高まっていることを示している。…
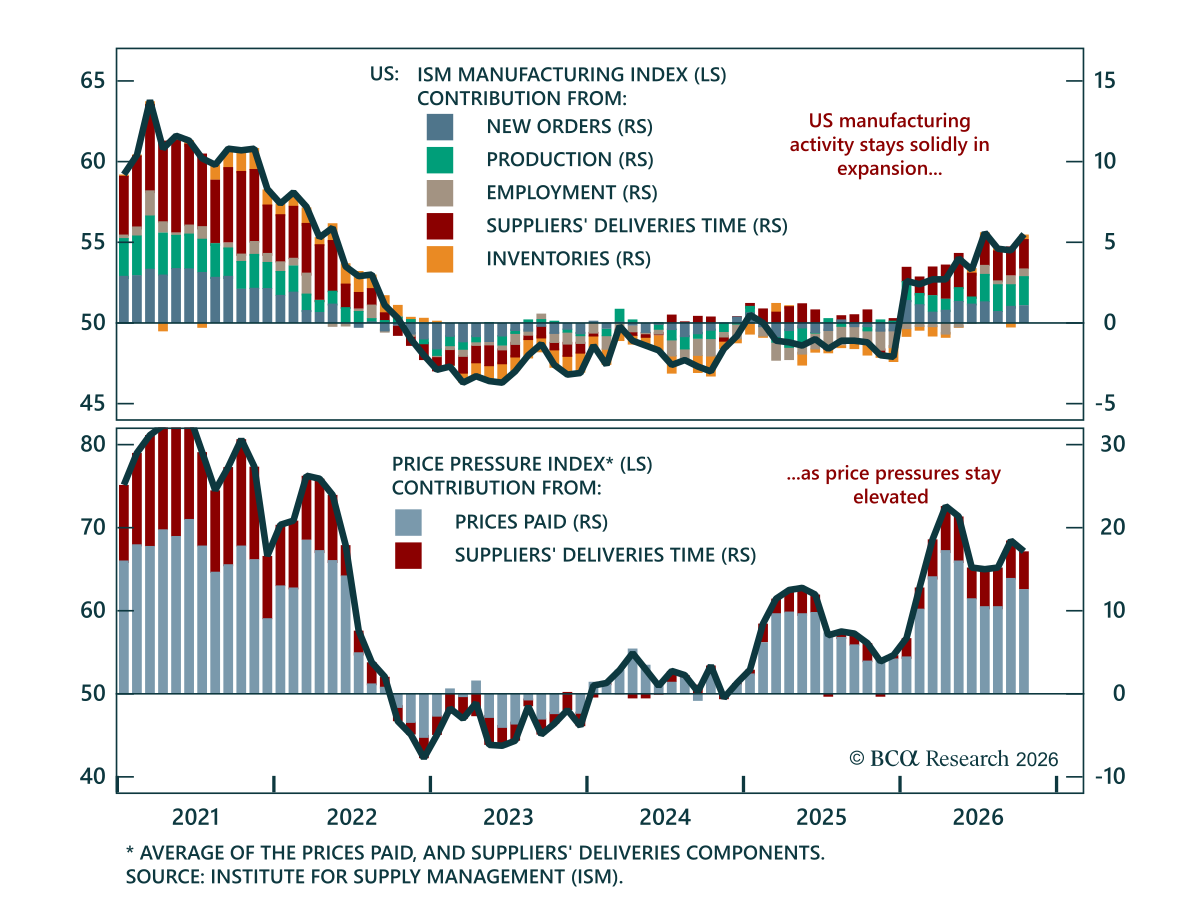
10月のISM製造業PMIは強靭な米国の経済環境を裏付けており、債券に対して株式をオーバーウェイトする姿勢を支持する。 同指数は55.5に上昇し、堅固に拡張ゾーンに留まって市場コンセンサスを1ポイント上回った。個別の構成項目でも強さが示されており、生産は2ポイント超上昇して59となり4年ぶりの高水準となった一方で、新規受注は55.5へとわずかに上昇した。雇用は拡張を維持し4か月連続で約52の水準で推移しており、これは1年前の45未満の水準からの大幅な改善であり、労働市場の強まりを示す証拠が増えているのだ。…