お金/信用/借金
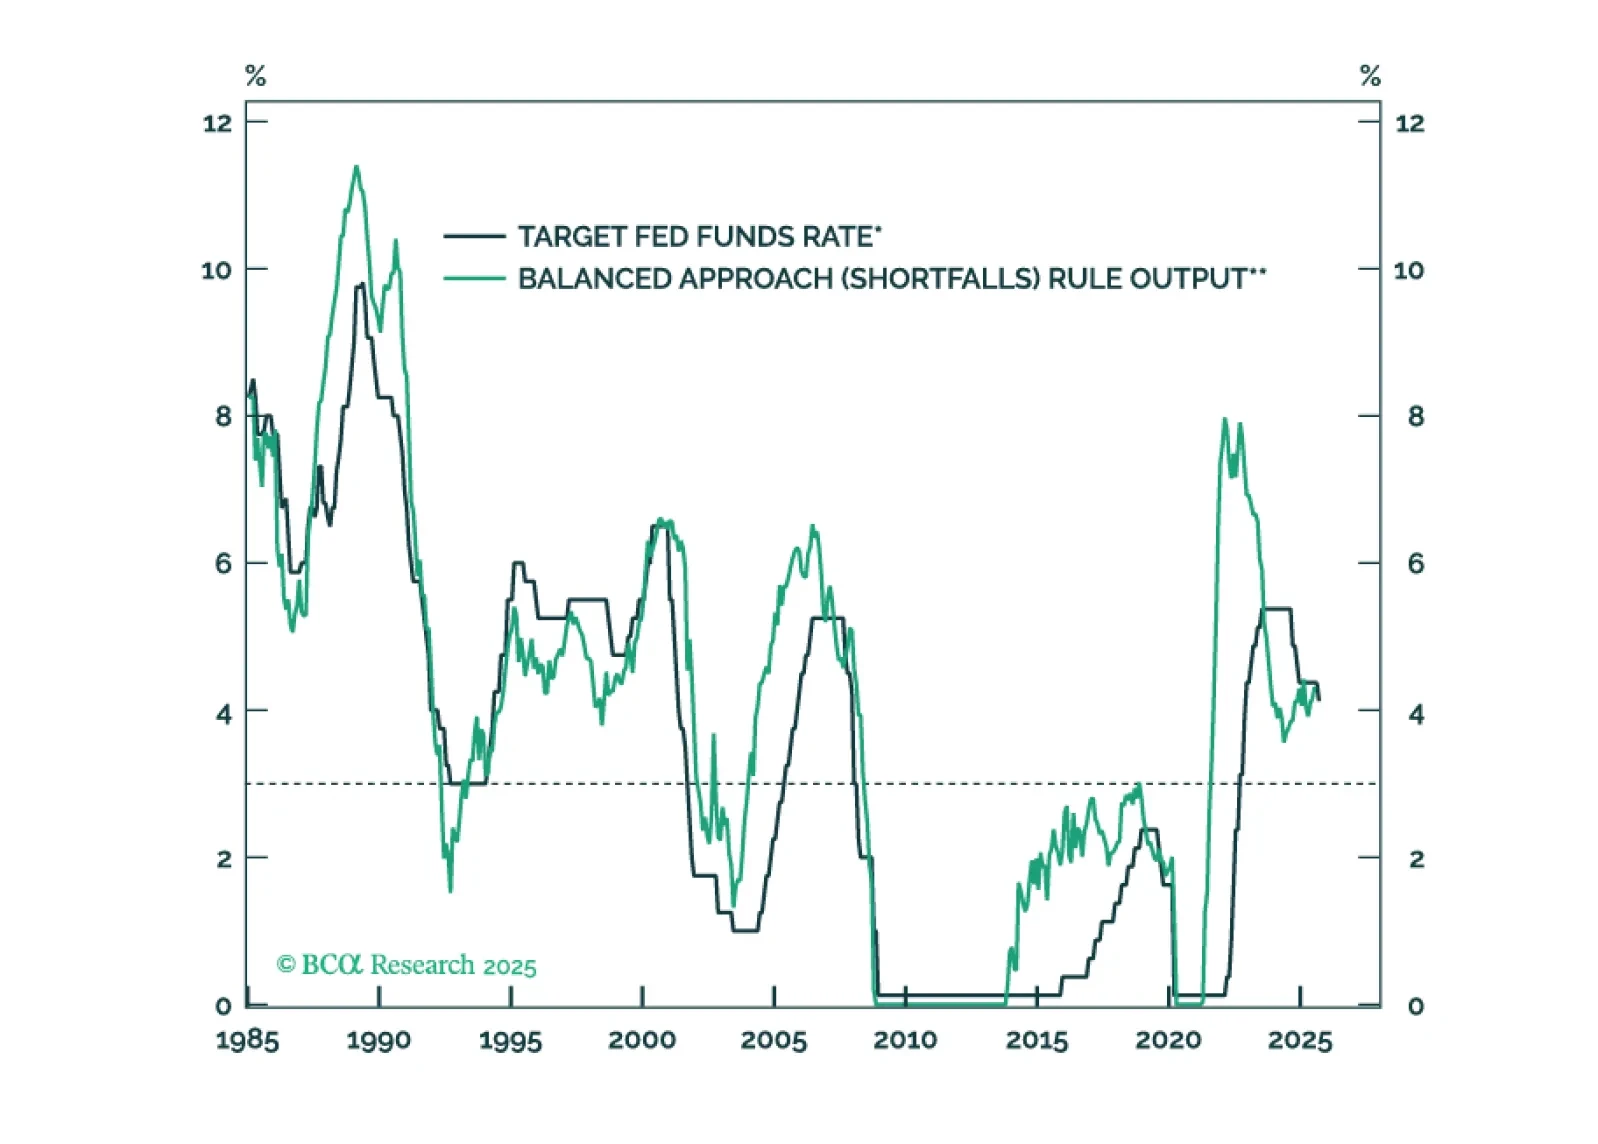
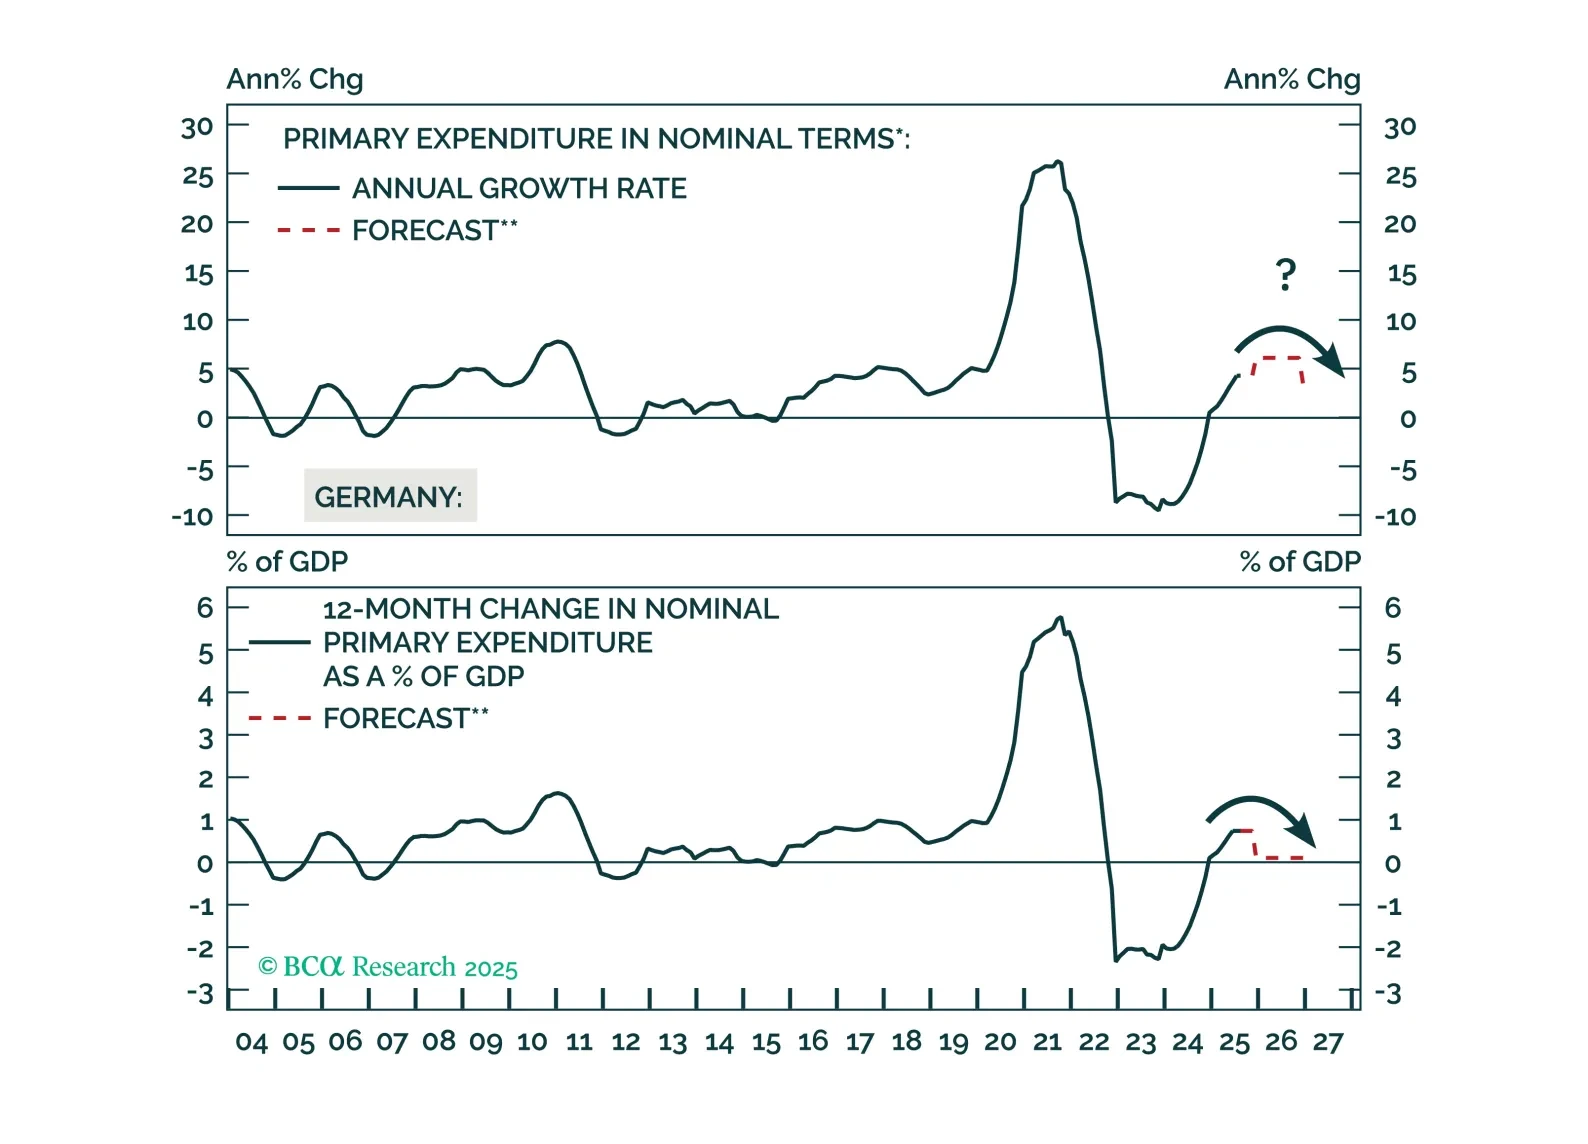
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。
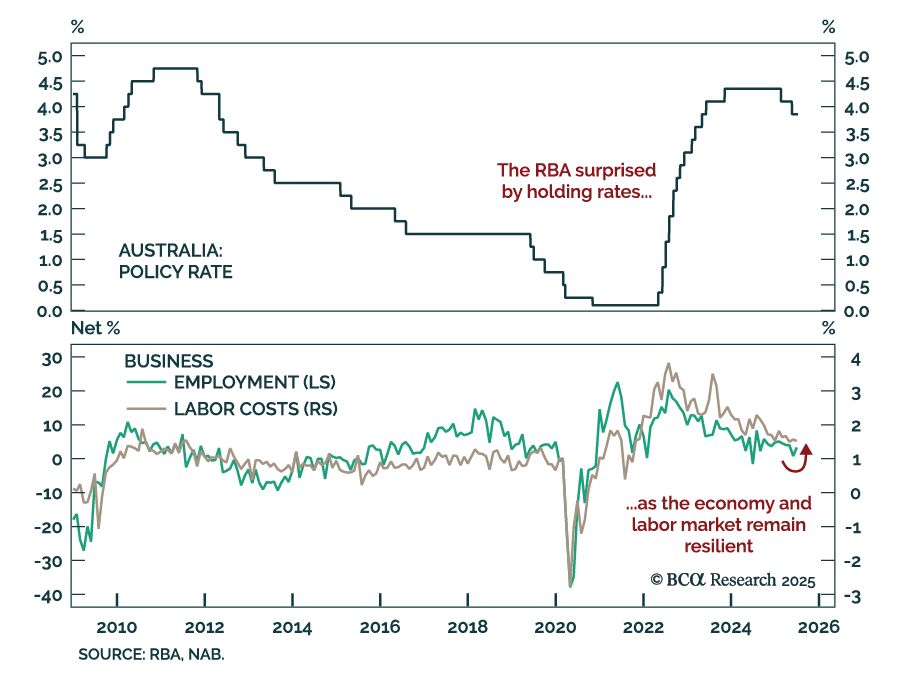
RBAの予想外の据え置きは緩和ペースの鈍化を強調しており、オーストラリア債に対してアンダーウェイトの判断が正当化されます。市場は25ベーシスポイントの利下げを織り込んでいましたが、中銀は3.85%の金利維持を選択しました。ブルック総裁はこの決定をタイミングの問題と説明しましたが、インフレの進捗が今後の利下げペースを決定する重要な要素となると強調しました。…
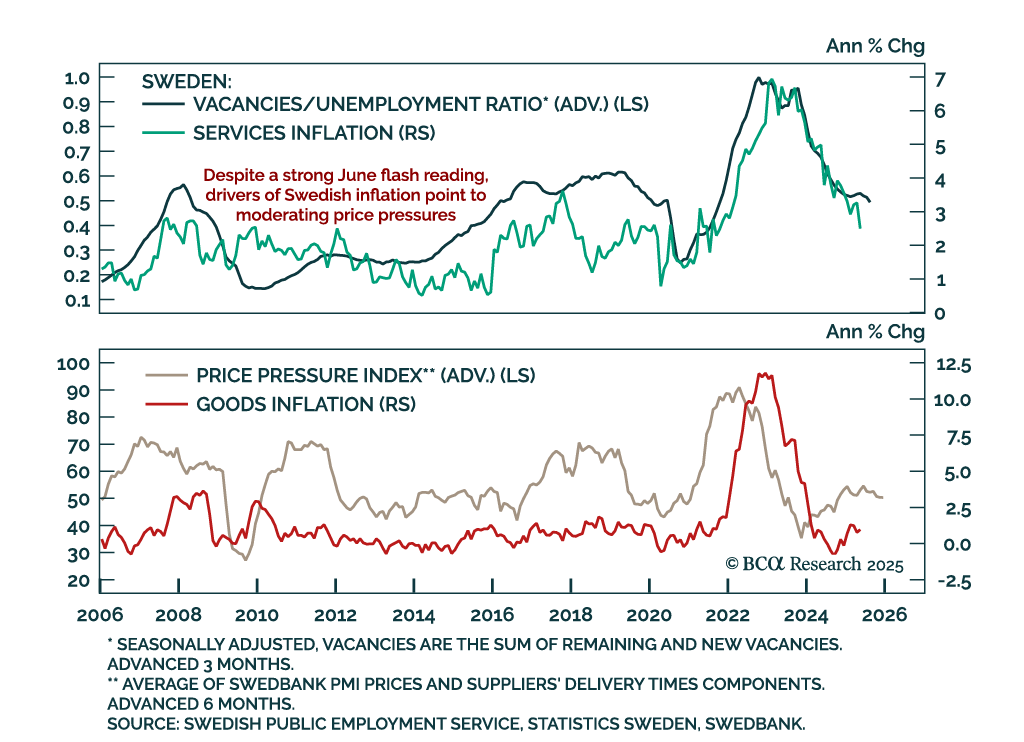
予想を上回る6月のインフレ率により、根本的なソフトな傾向にもかかわらず、リクスバンクは8月に政策を据え置く可能性が高い。 総合インフレ率は予想を超えて月次で0.5%(前年比0.8%)に加速し、住宅費を除いたCPIは前年比2.9%、コアインフレ率は3.3%に上昇し、いずれも目標の2%を上回った。速報値には詳細がないものの、先行指標は今後のデフレ傾向を示唆している。…
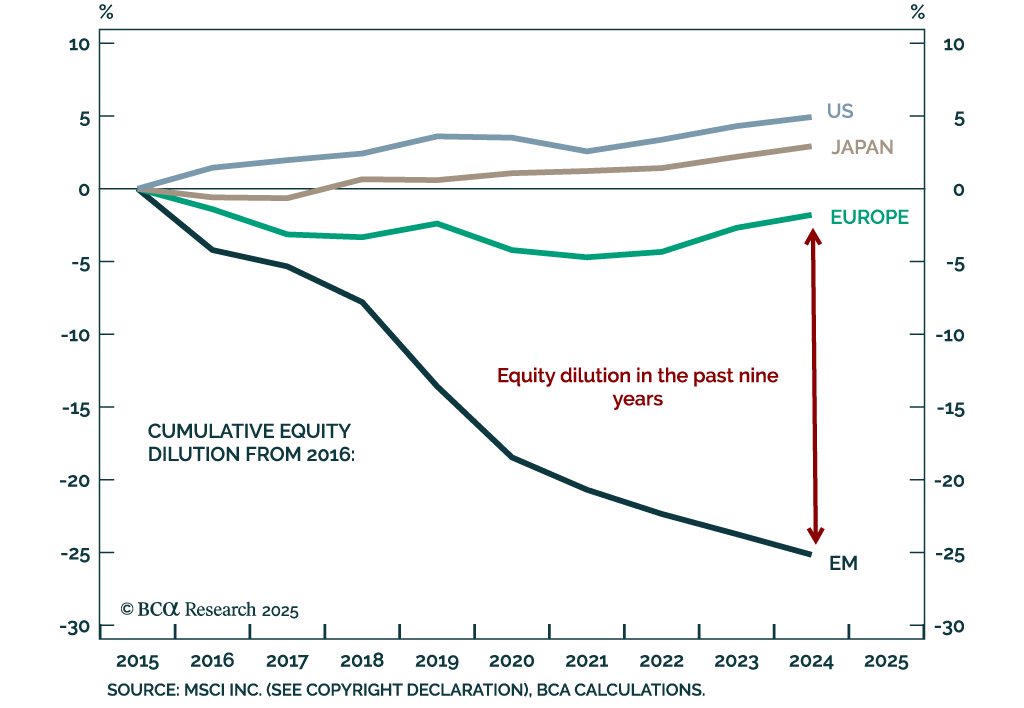
希薄化:株式リターンに潜む静かな足かせ(パート1) 希薄化:株式リターンに潜む静かな足かせ(パート1) 当社の新興市場ストラテジストは、システマティックな株式希薄化が新興市場の株主利益を大幅に侵食し、利益成長と1株当たり利益(EPS)の長期的な乖離を説明していると指摘しています。過去18年間、新興市場企業は現地通貨ベースで非希薄化後の利益を倍増させた一方で、広範囲に亘る希薄化と継続的な通貨下落により、EPSはほぼ横ばいのままでした。…
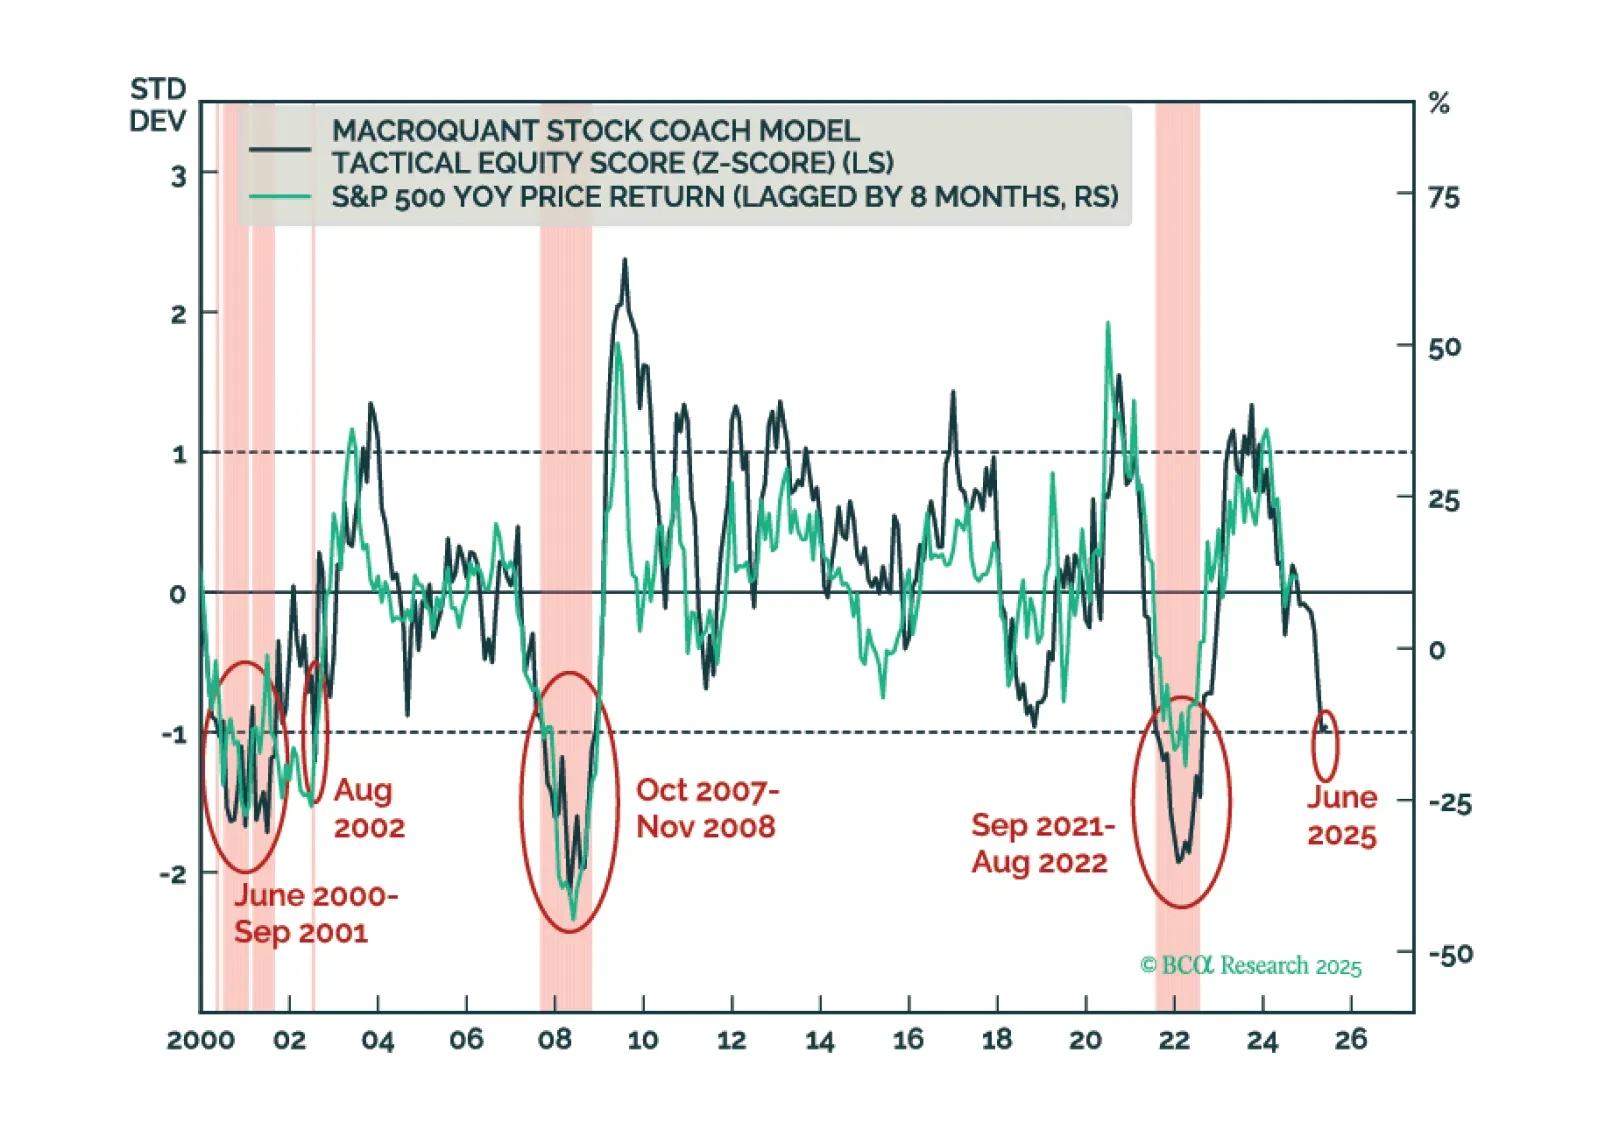
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
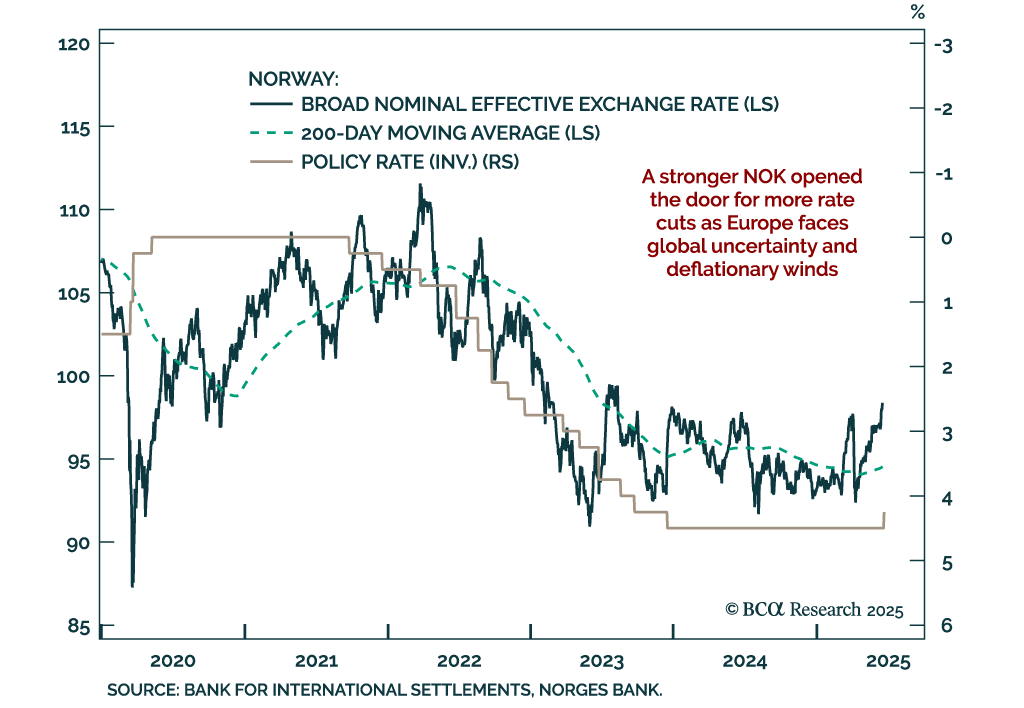
NOK NOK、そこにいるのは誰?利下げ NOK NOK、そこにいるのは誰?利下げ ノルウェークローネの上昇により、さらなる利下げの余地が生まれ、ノルウェー政府債券がより魅力的になっています。 私たちの今週のチャートは、ジェレミー・ペロソ、欧州ストラテジストによるものです。予想外の25ベーシスポイントの利下げにより、ノルゲス銀行は18ヶ月ぶりに初のハト派への転換を示し、事前のガイダンスを示さないまま6月に利下げを行い、欧州の同行に続き金融緩和をしました。 何が変わったのでしょうか?…
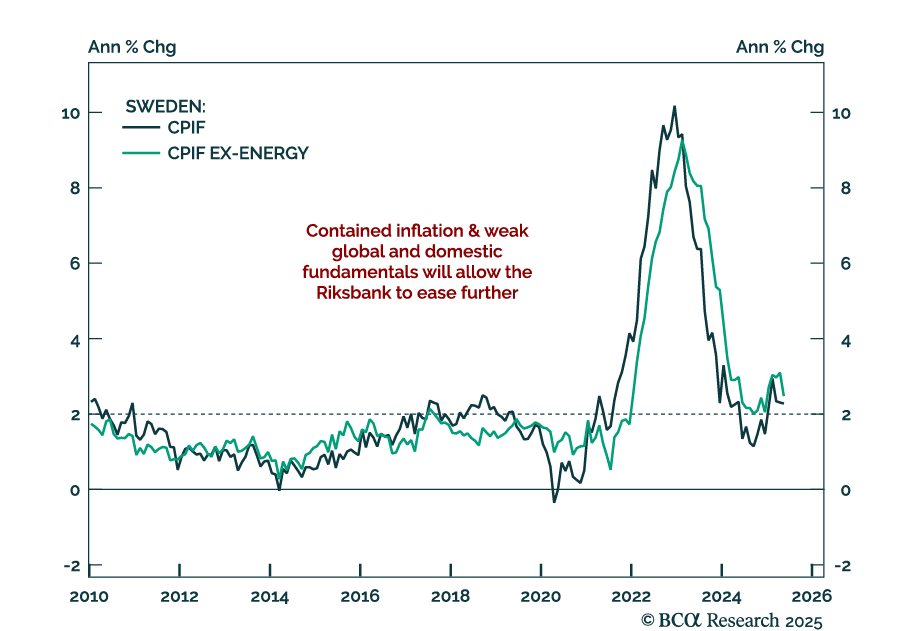
1 ハト派的なリクスバンクによる戦術的なSEK弱気見解 ハト派的なリクスバンクによる戦術的なSEK弱気見解 スウェーデンの経済的な脆弱性とデフレ傾向は金利引き下げをさらに後押ししており、私たちの長期SEK金利ポジションとNOK/SEKの取引を強化しています。 リクスバンクは25ベーシスポイントの金利を引き下げて2.0%とし、従来のOIS価格設定に一致する追加の金利引き下げを予測しました。総合インフレ率とコアインフレ率の予測が下方修正され、政策決定の正当性が示されています。…
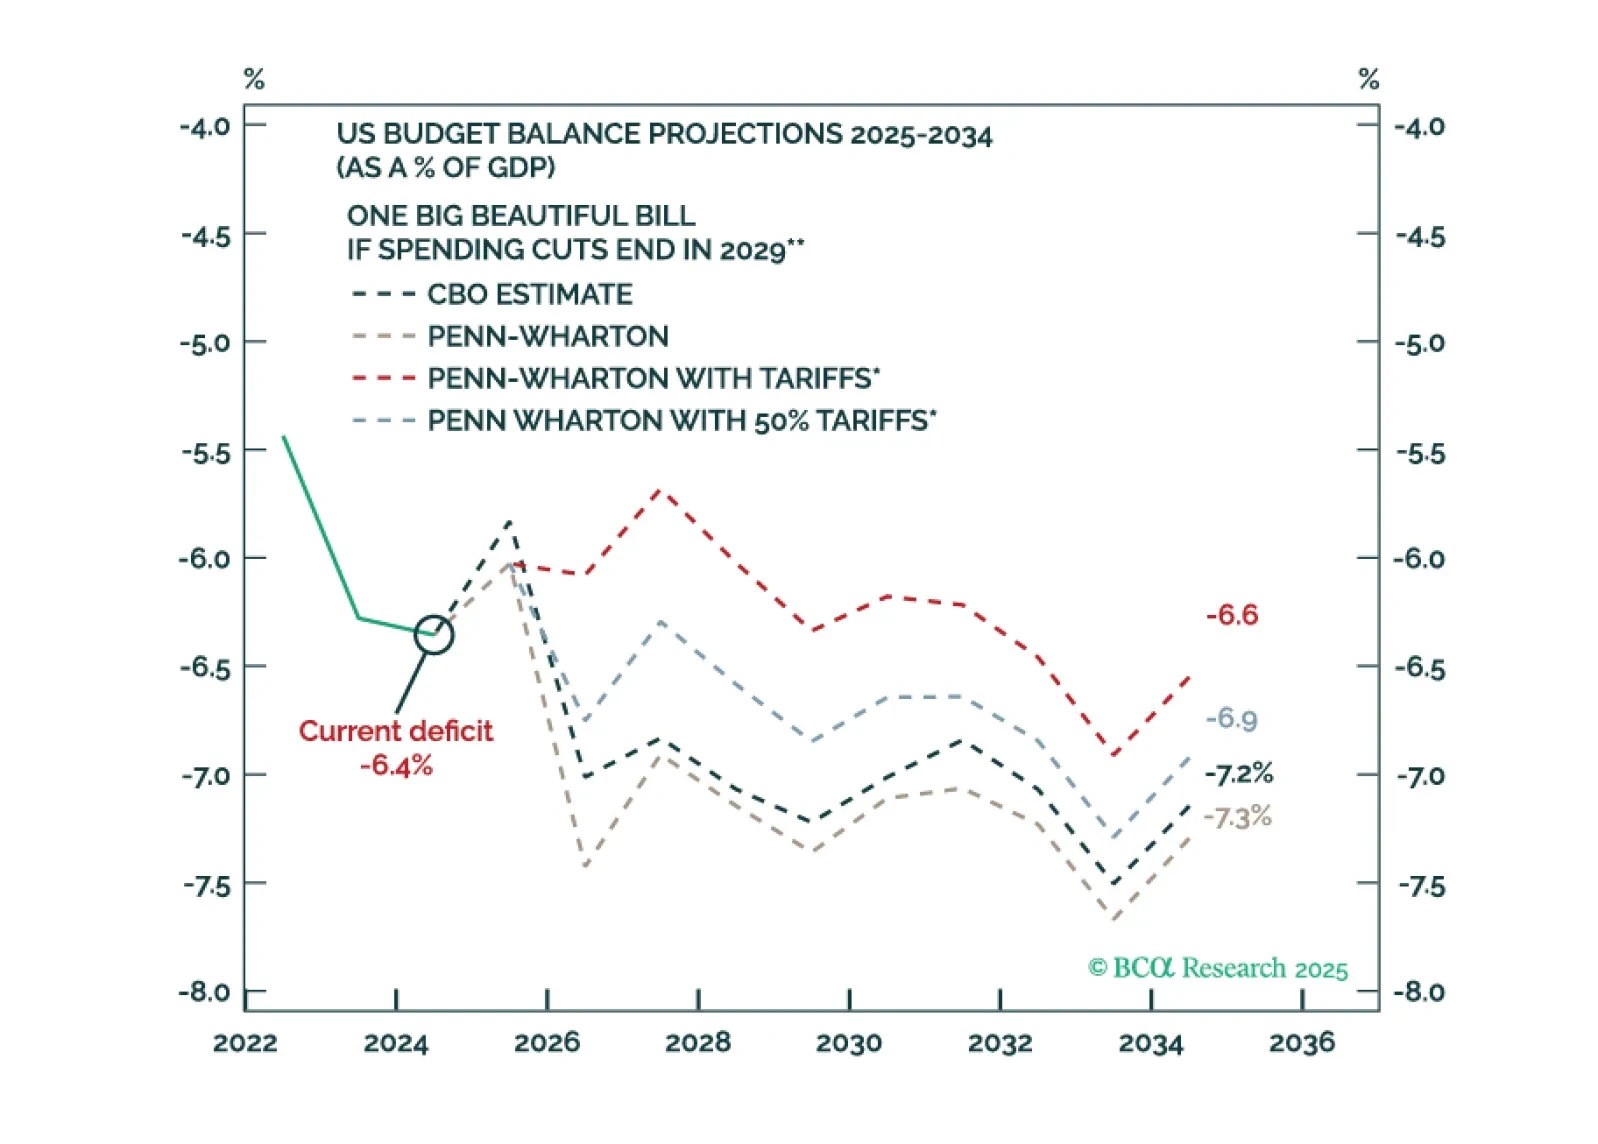
Bond market volatility will spike again in the near term. The Fed is committed to an easing cycle yet the Trump administration’s signature fiscal policy action will stimulate the economy. Tariffs are supposed to keep the budget deficit contained but they are inflationary.
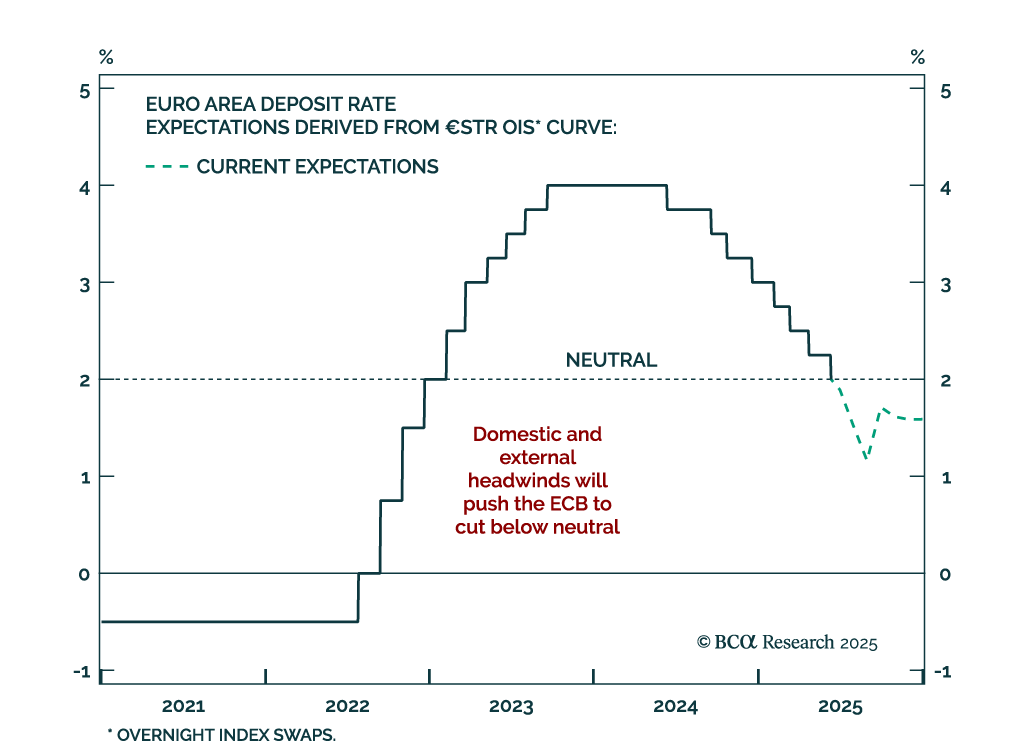
The ECB’s expected rate cut to 2% marks a slower easing phase, capping Bund yields. The shift to a quarterly pace of cuts, barring surprises, confirms a more gradual approach despite ongoing disinflation and weak growth. Staff projections downgraded inflation…