Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Zona Euro

Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…
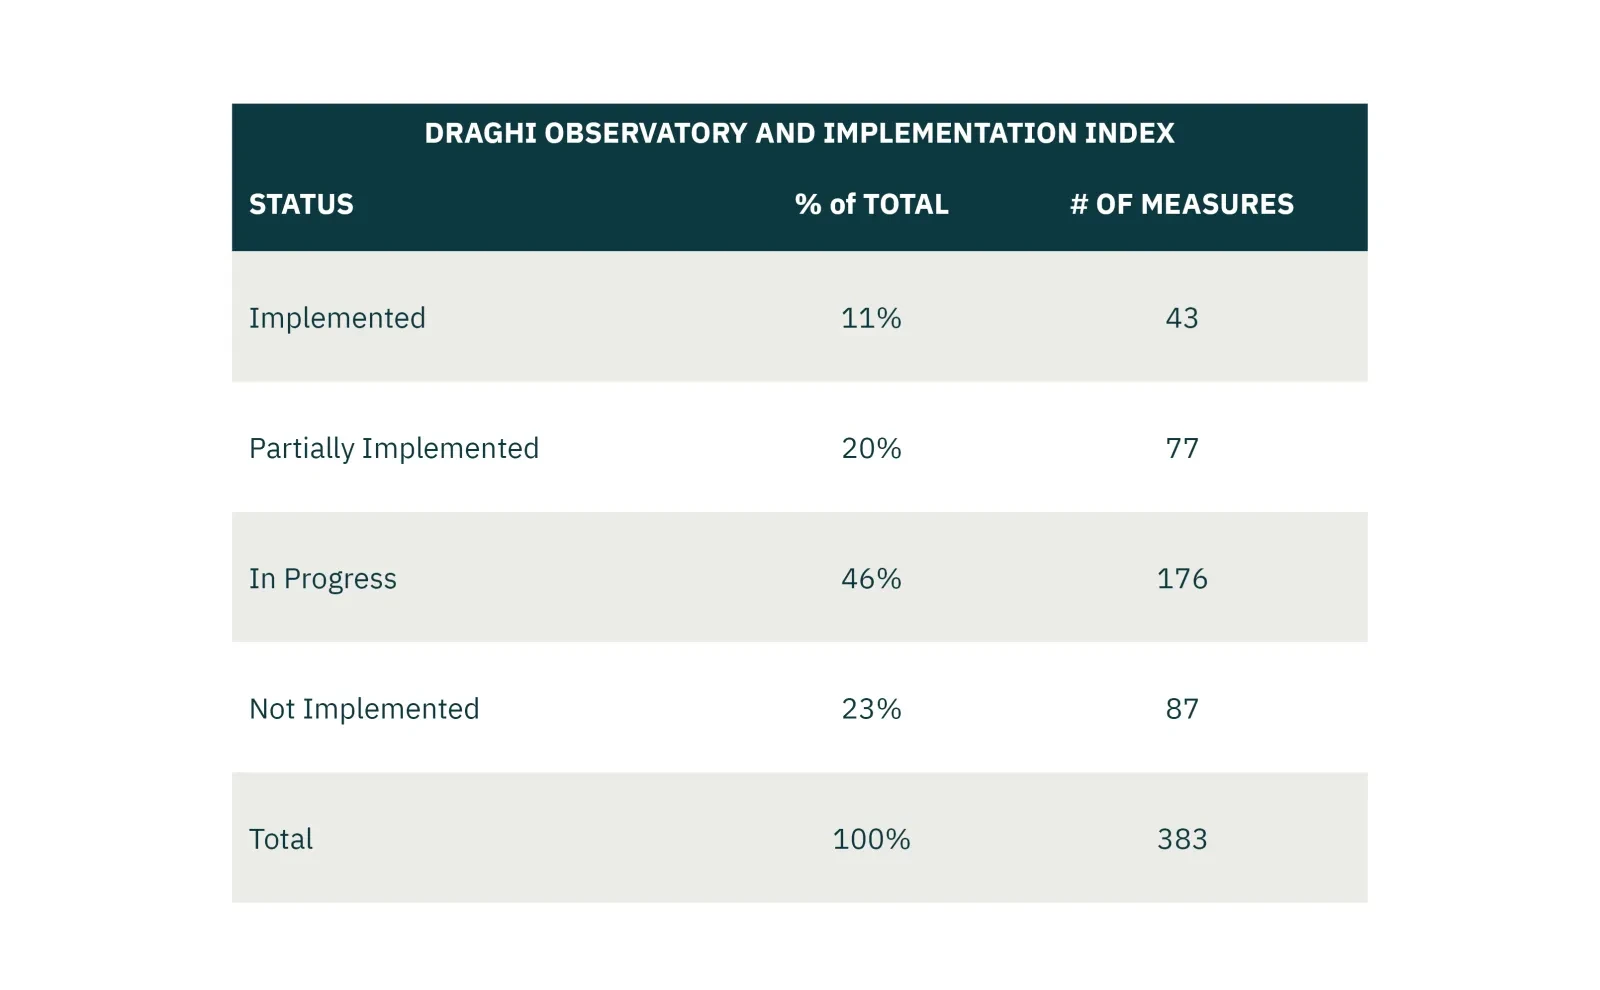
Un año después, la UE avanza lentamente en la implementación de las recomendaciones de Mario Draghi para restaurar la competitividad de Europa. La falta de progreso se debe más a los diversos retrocesos de las capitales europeas y a la falta de financiación adecuada que a una falta de ambición. Nuestra evaluación general sigue siendo positiva, dado que la UE está adoptando muchas de las prioridades del informe de Draghi.
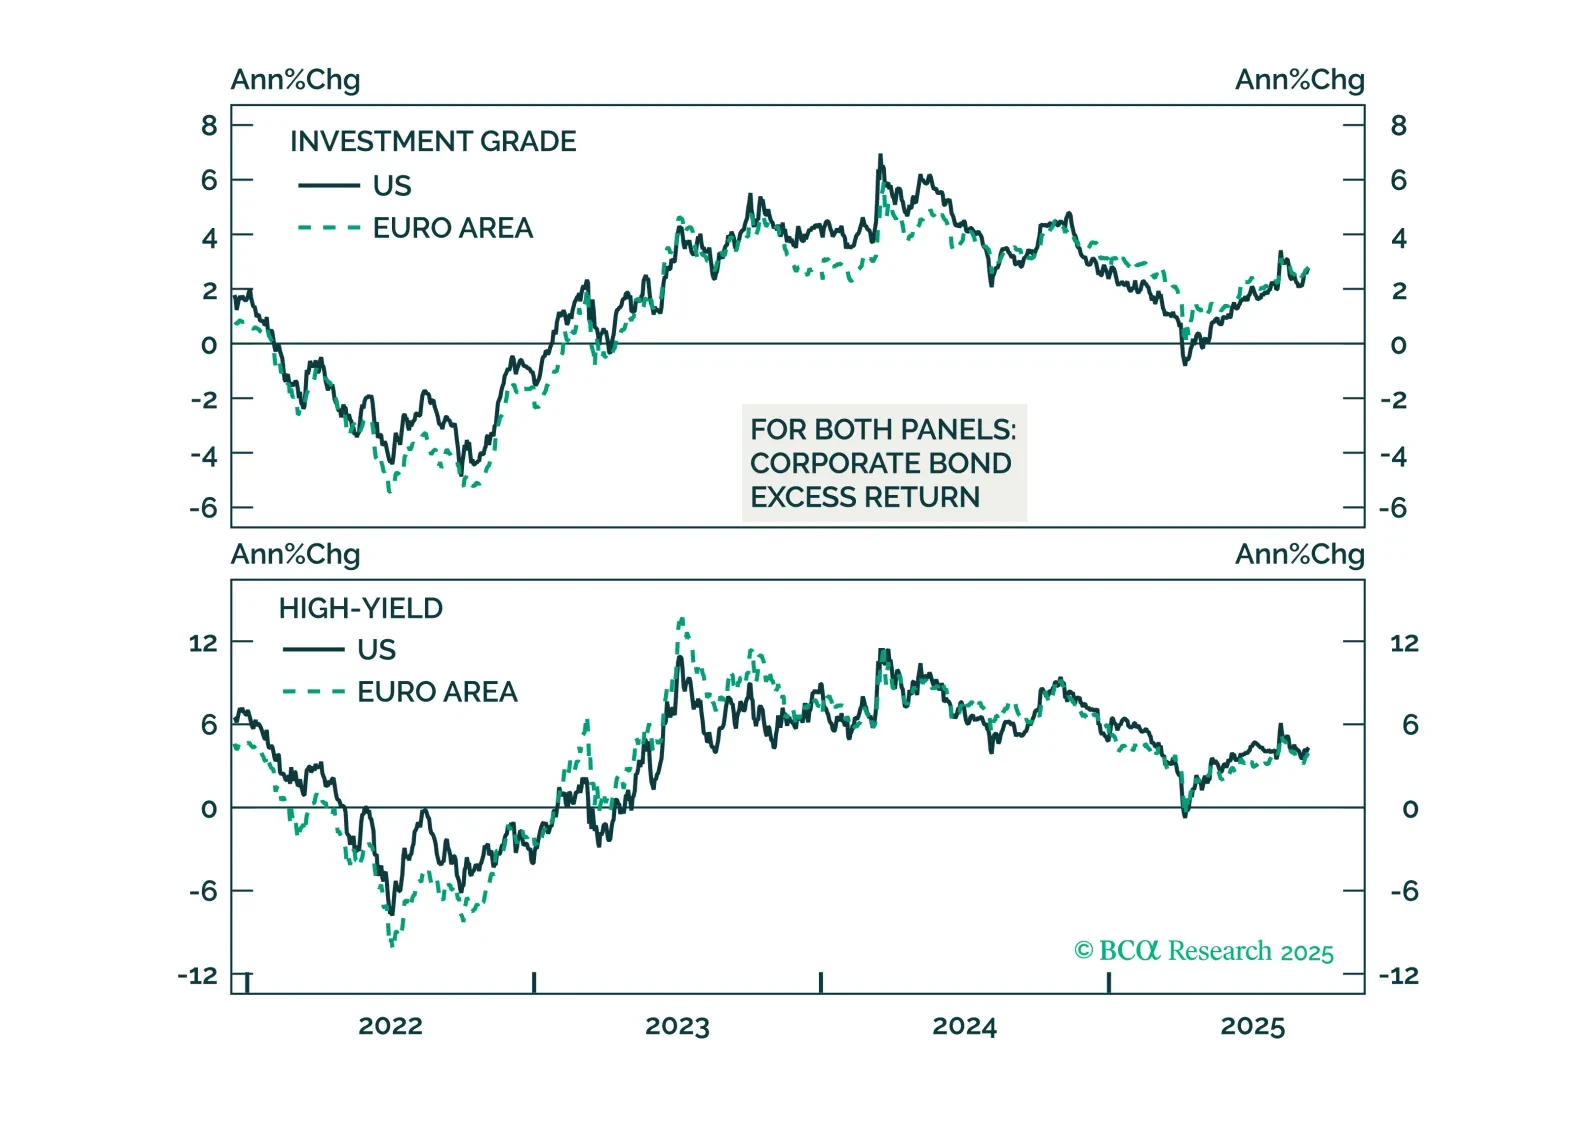
Informe especial Los vientos estructurales favorables ayudan a explicar los estrechos diferenciales de crédito. En Europa, vemos margen para un mayor estrechamiento. Mantente infraponderado en crédito estadounidense debido a riesgos cíclicos, pero mejora la calificación de IG en la zona euro a sobreponderado y la de HY a neutral.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…

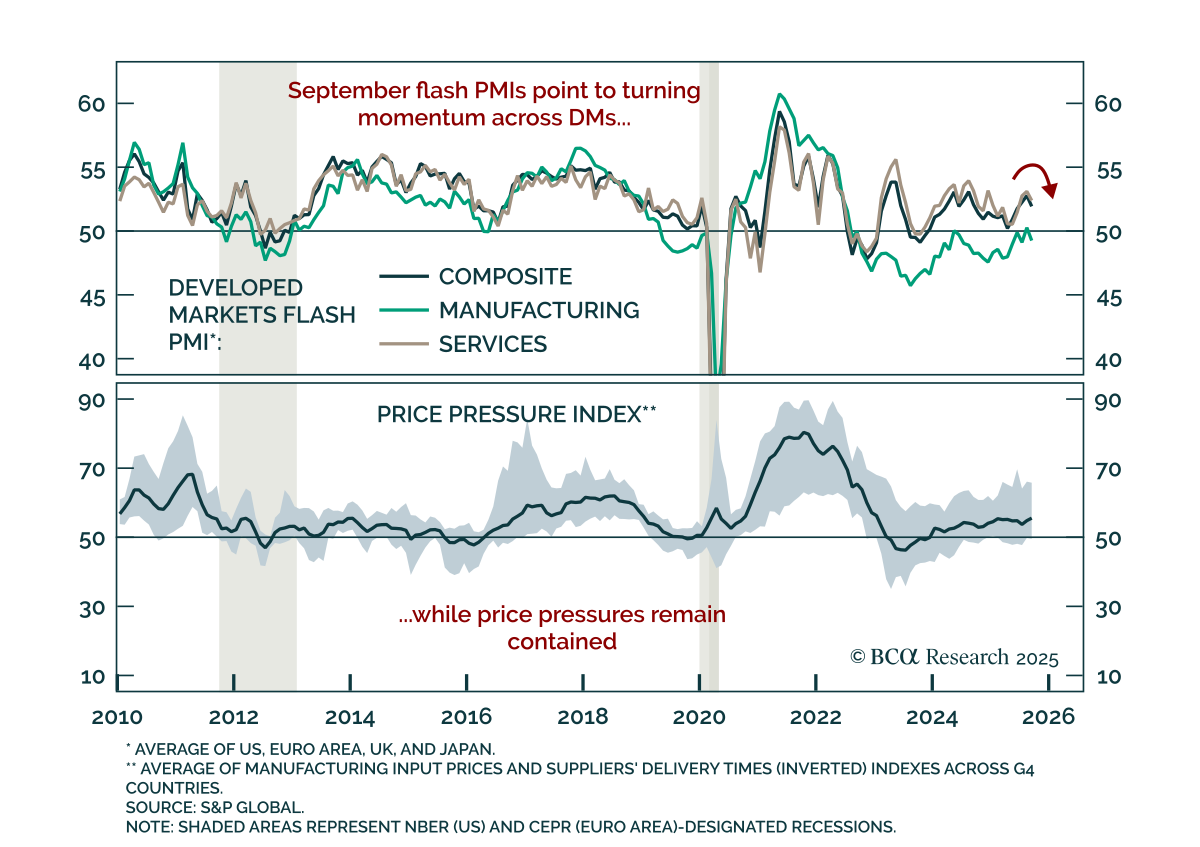
El sector industrial del núcleo de Europa se resentirá en los próximos meses debido a los aranceles estadounidenses y a un euro fuerte. Los inversores pueden aprovechar el inminente choque deflacionario manteniendo posiciones largas en bonos de Europa Central. Sin embargo, deberían cubrir el riesgo cambiario frente al euro.
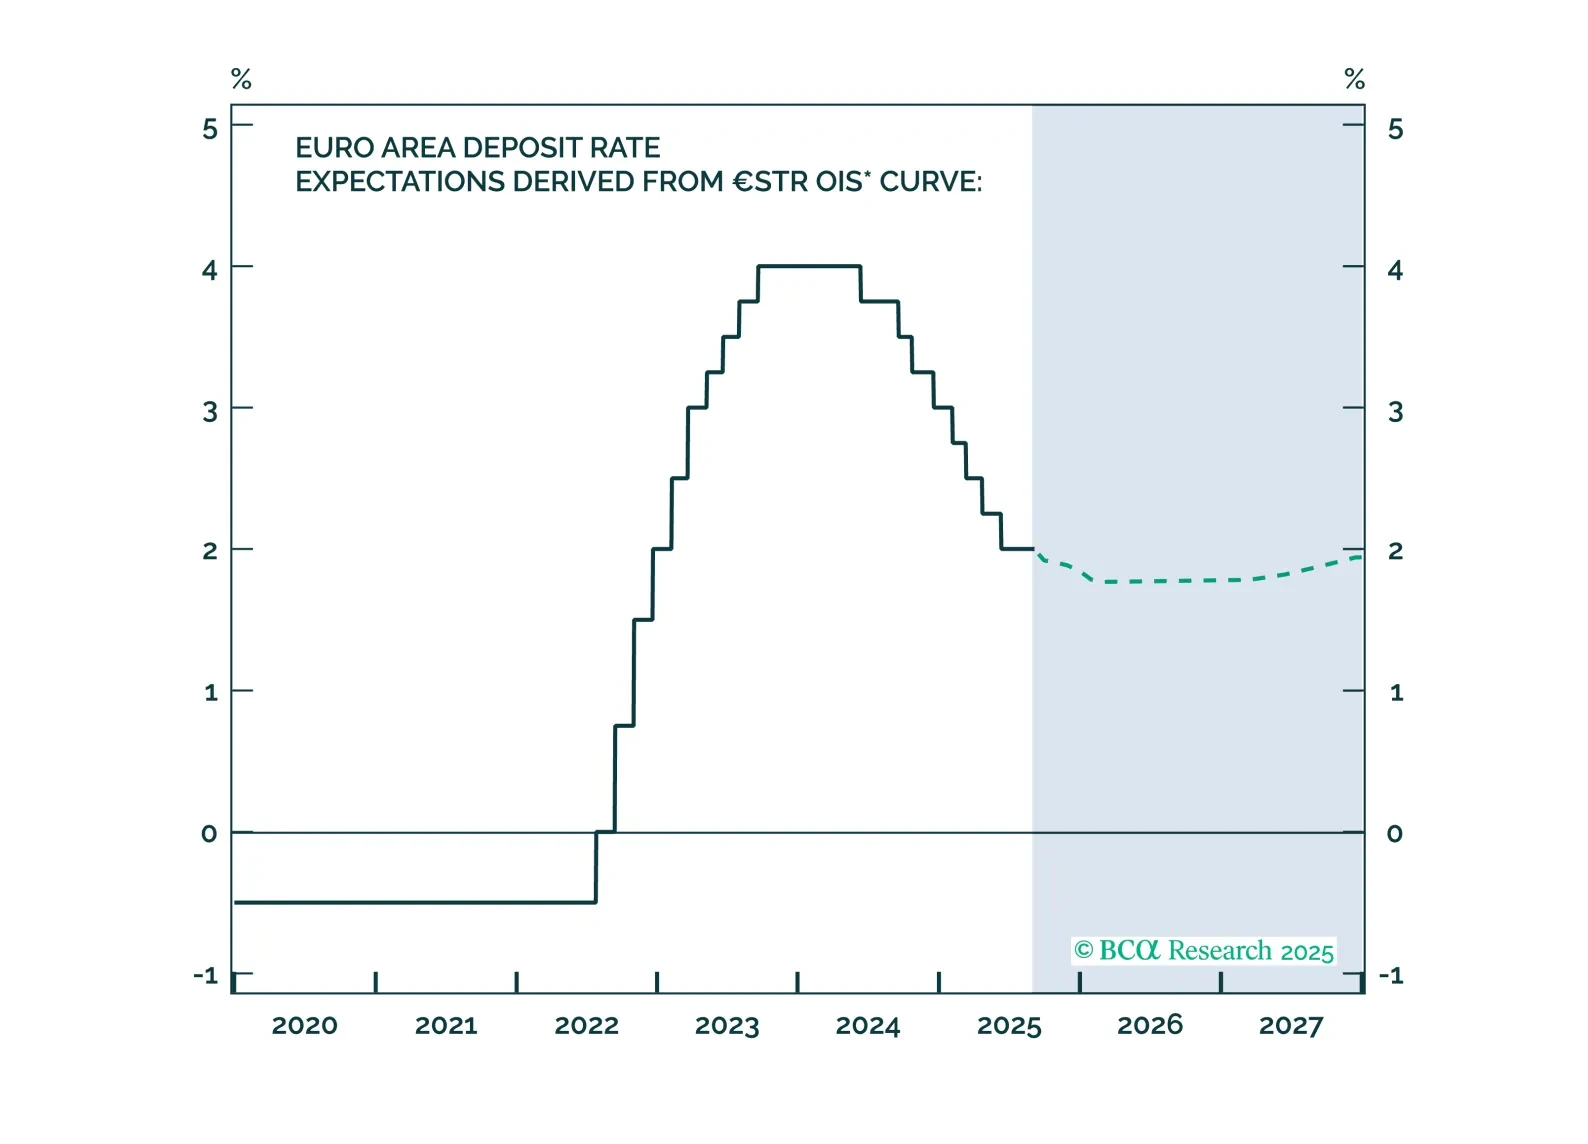
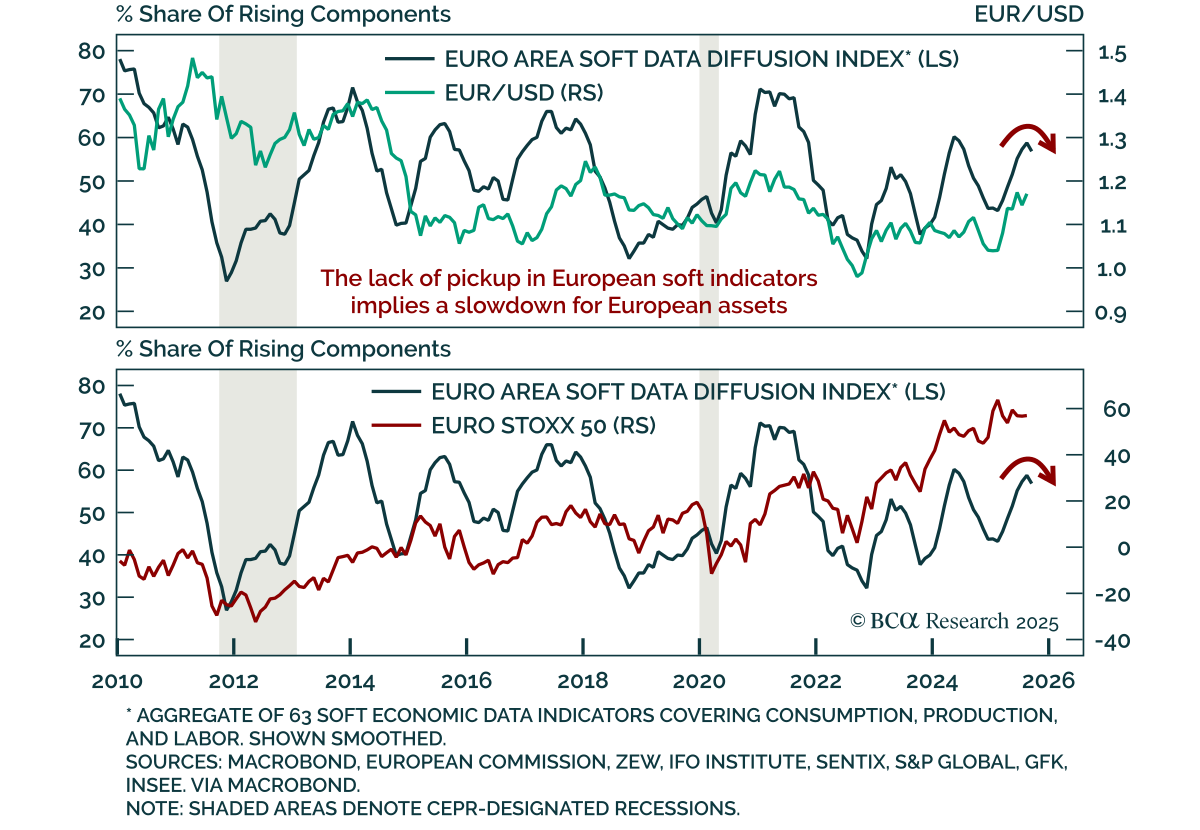
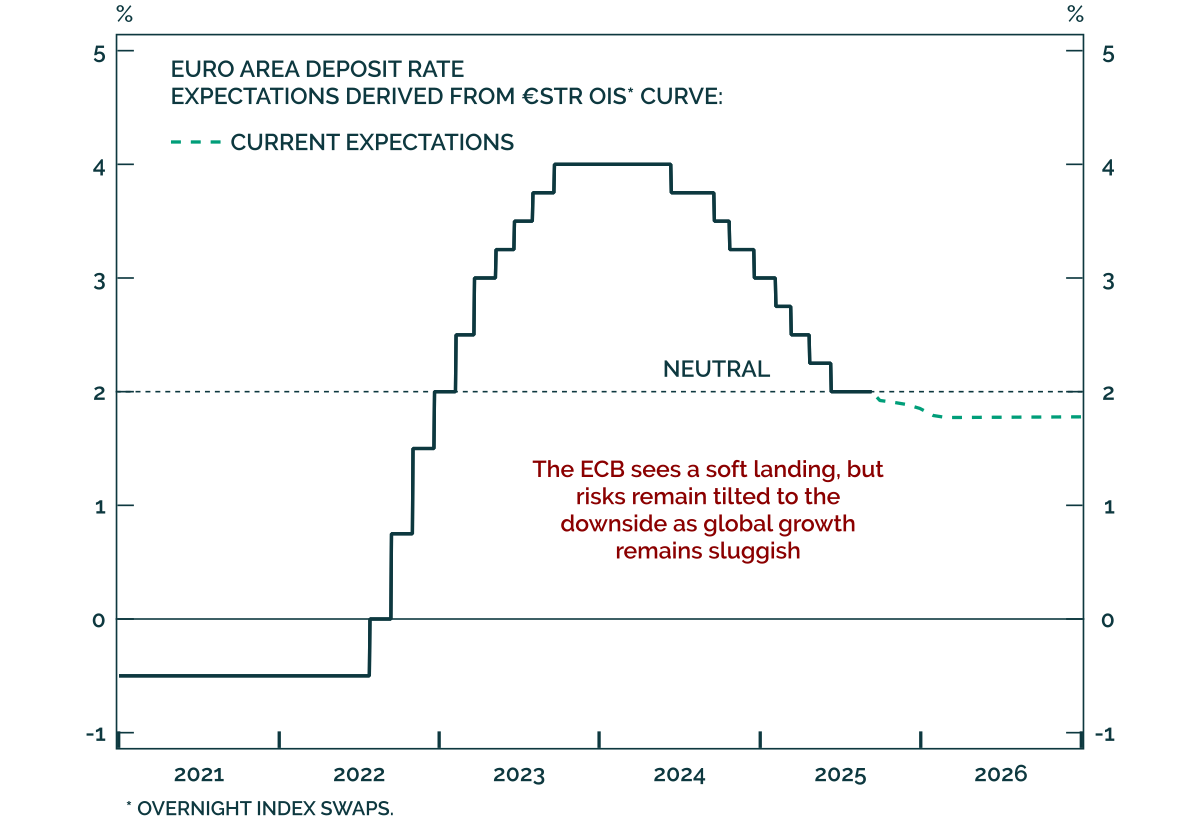
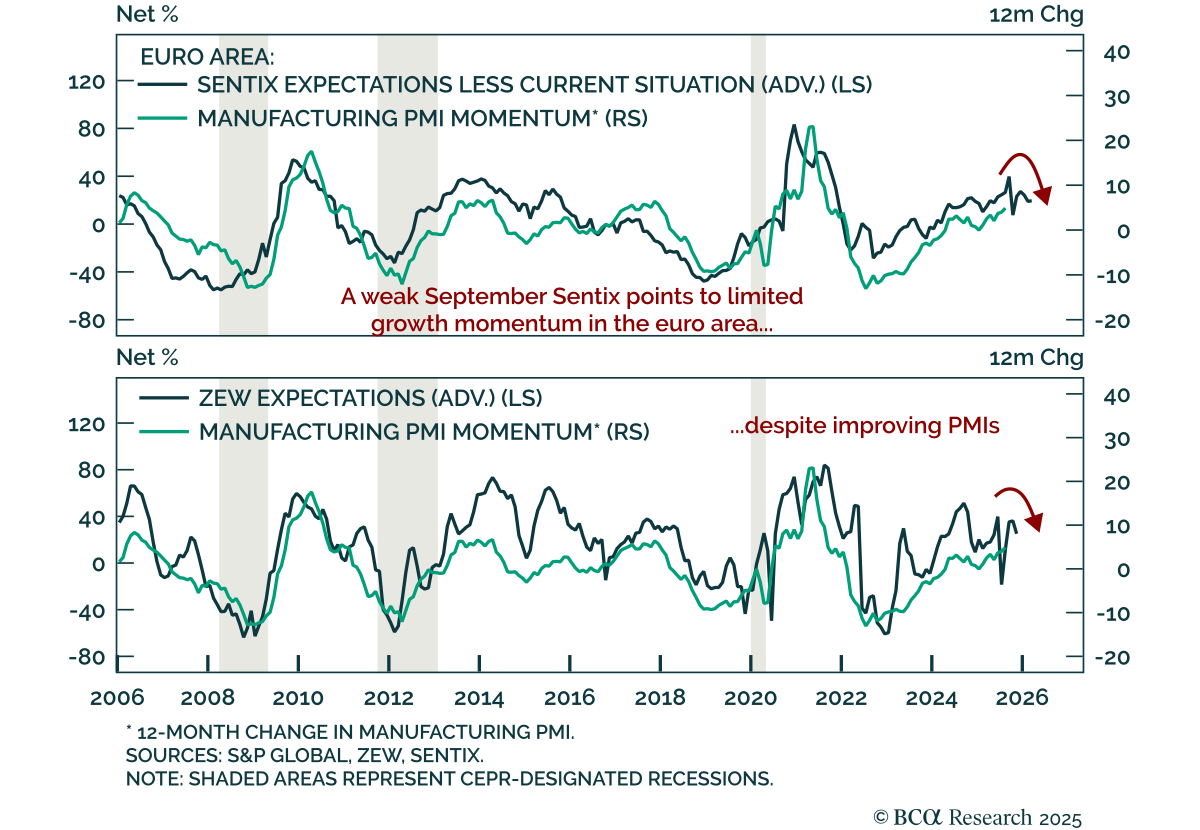
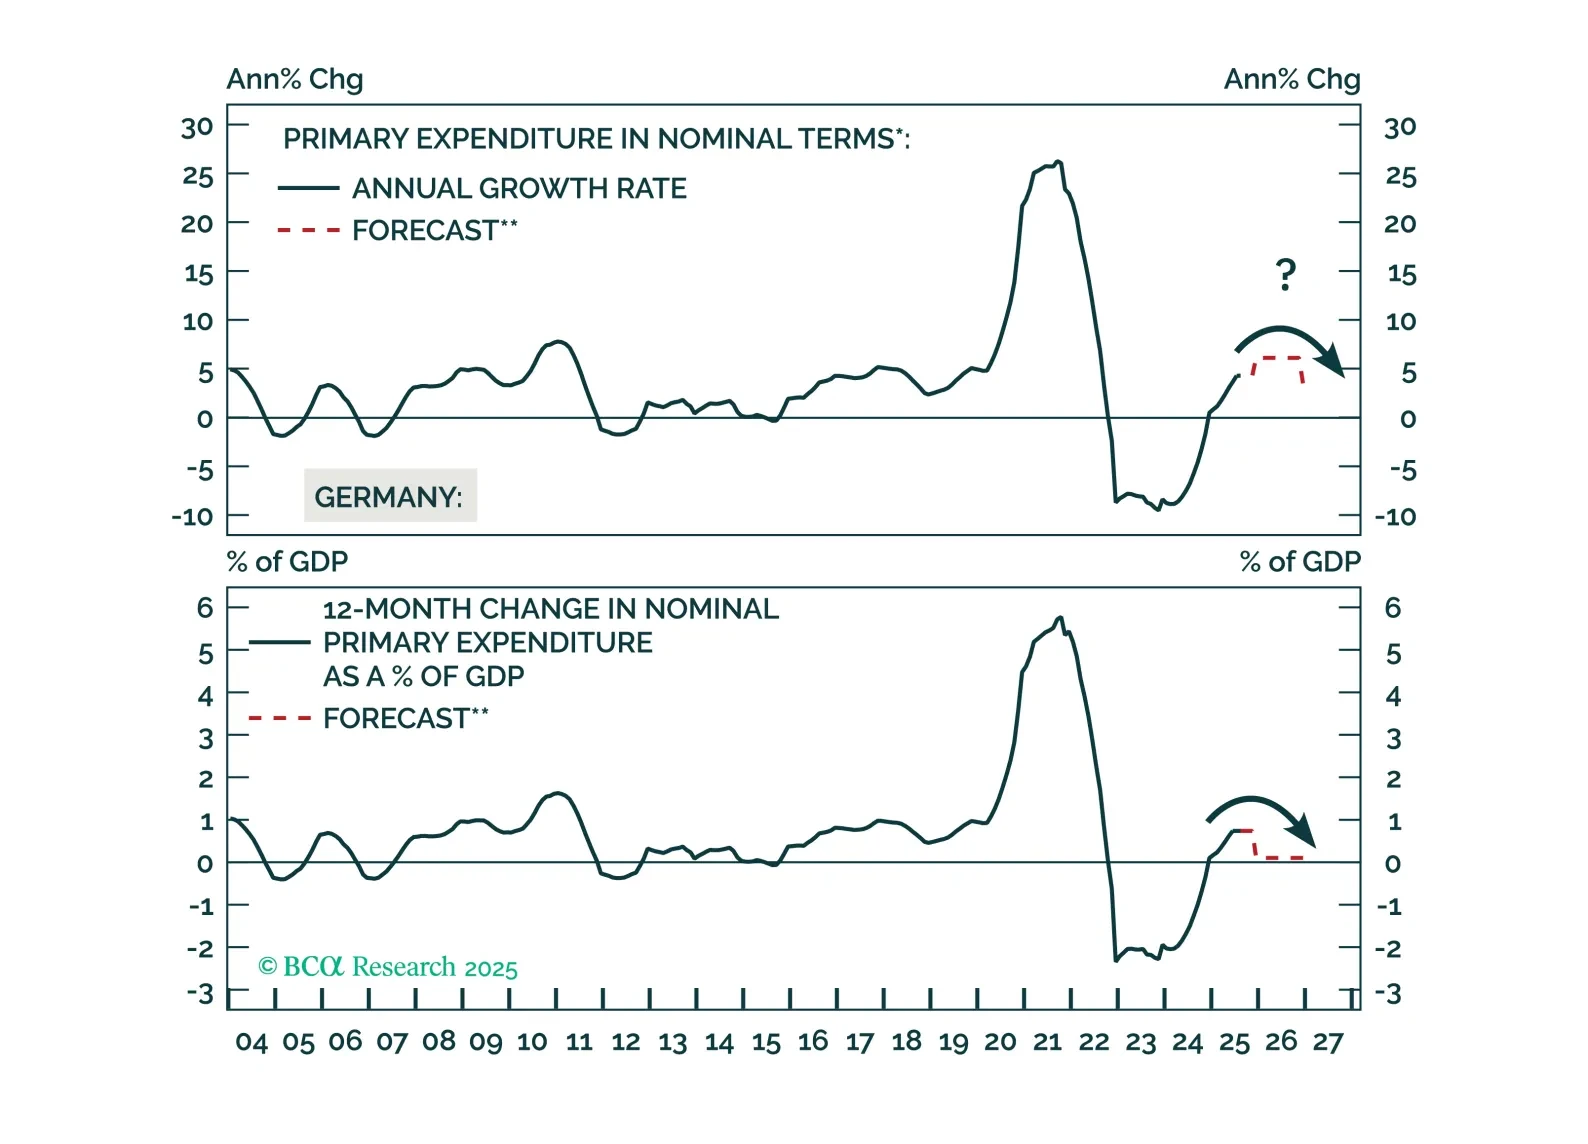
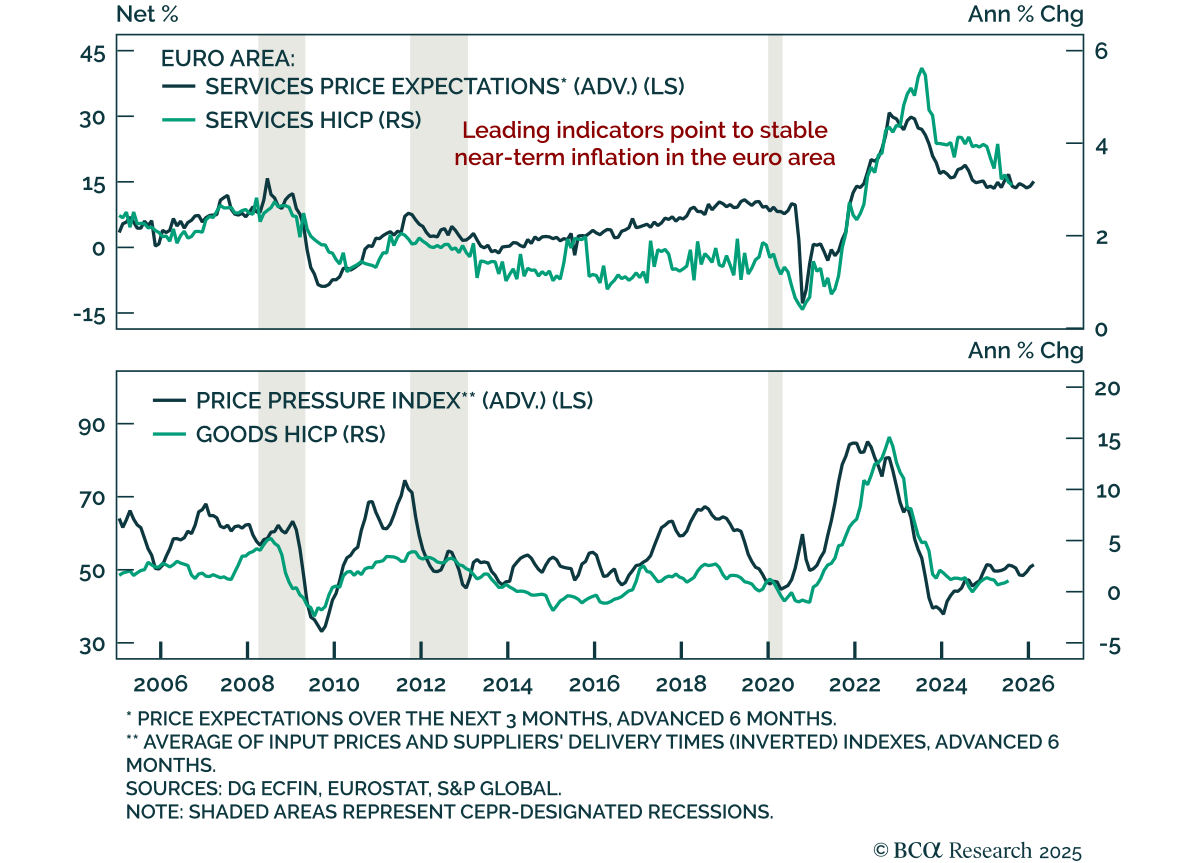
El Banco Central Europeo ha logrado un aterrizaje suave. La inflación ha vuelto a su objetivo, con expectativas de inflación bien ancladas. La tasa de desempleo está históricamente baja, y el crecimiento económico real es estable, aunque débil. Dado que habrá poco o ningún estímulo adicional por parte del BCE, los inversores deberían dar menos peso a los bonos gubernamentales en comparación con las acciones.
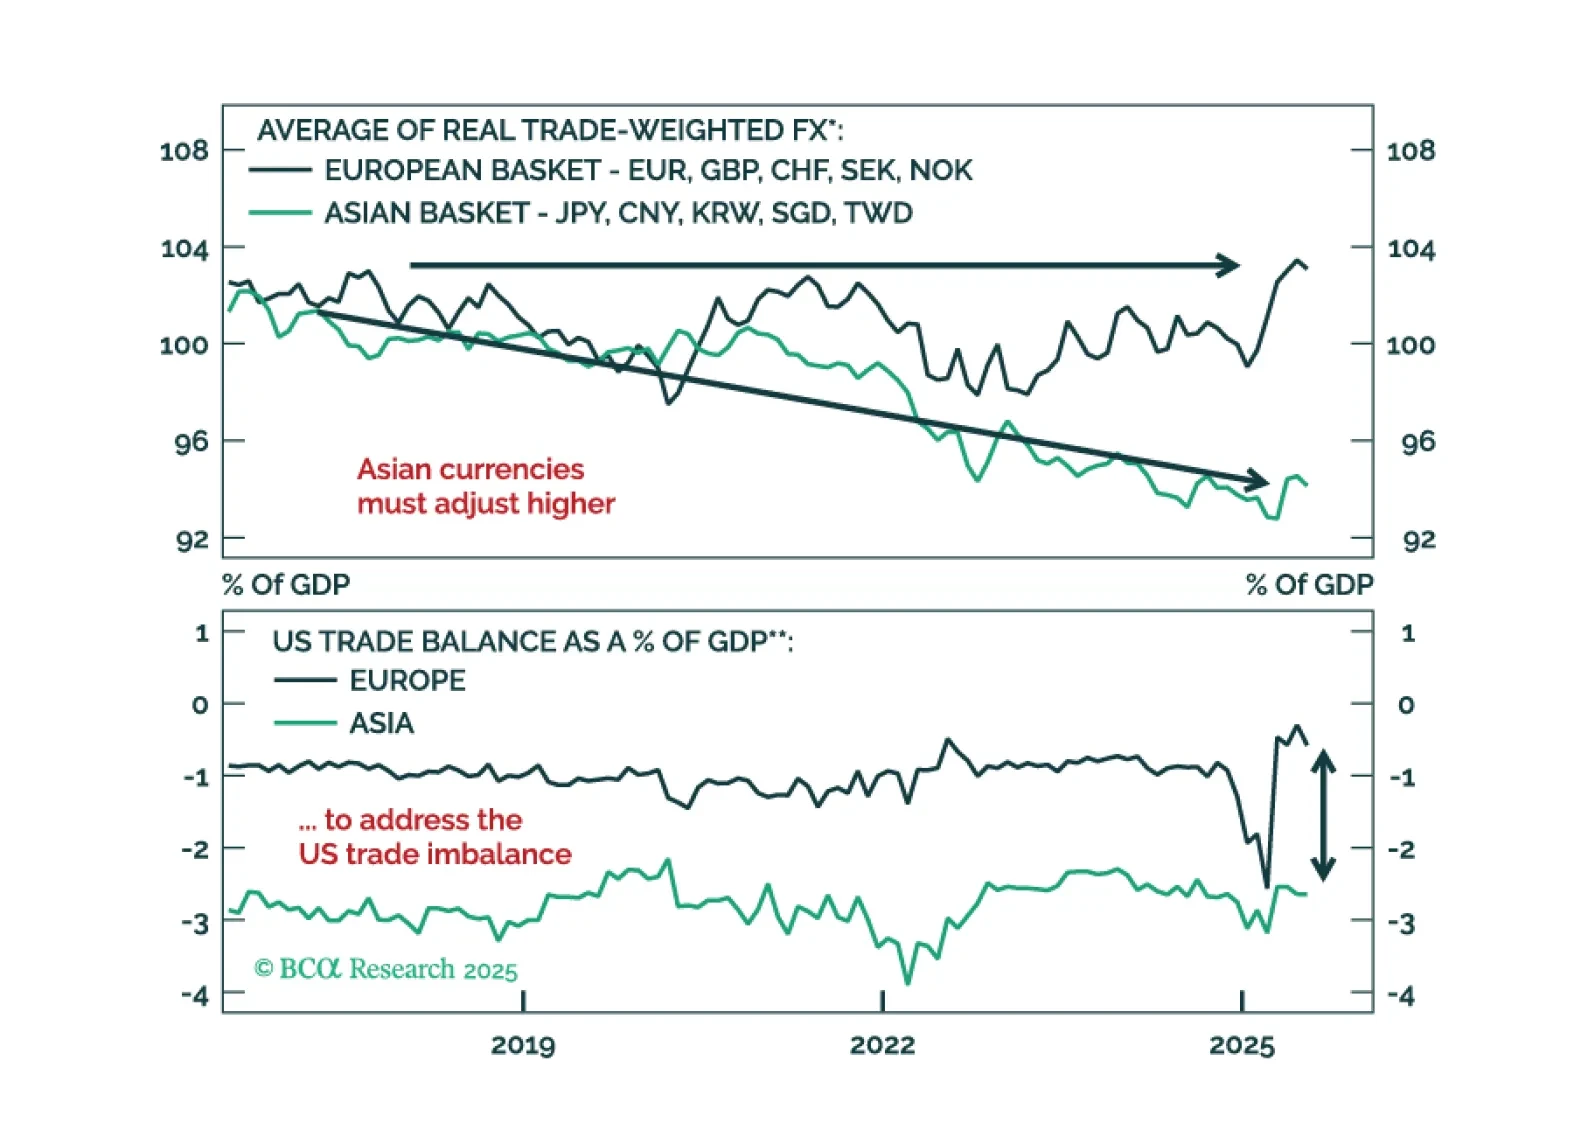
Un breve repunte del dólar después del recorte de tasas de la Fed ofrecerá una última oportunidad para reajustar las posiciones cortas en dólares. Vea por qué las divisas asiáticas infravaloradas están preparadas para liderar la próxima caída del USD y cómo posicionarse ahora.
Aviso de traducción: Este informe ha sido traducido automáticamente utilizando tecnología de IA. Aunque nuestro sistema de traducción es muy preciso, algunos matices pueden diferir de la versión original en inglés. Para obtener la información más precisa,…