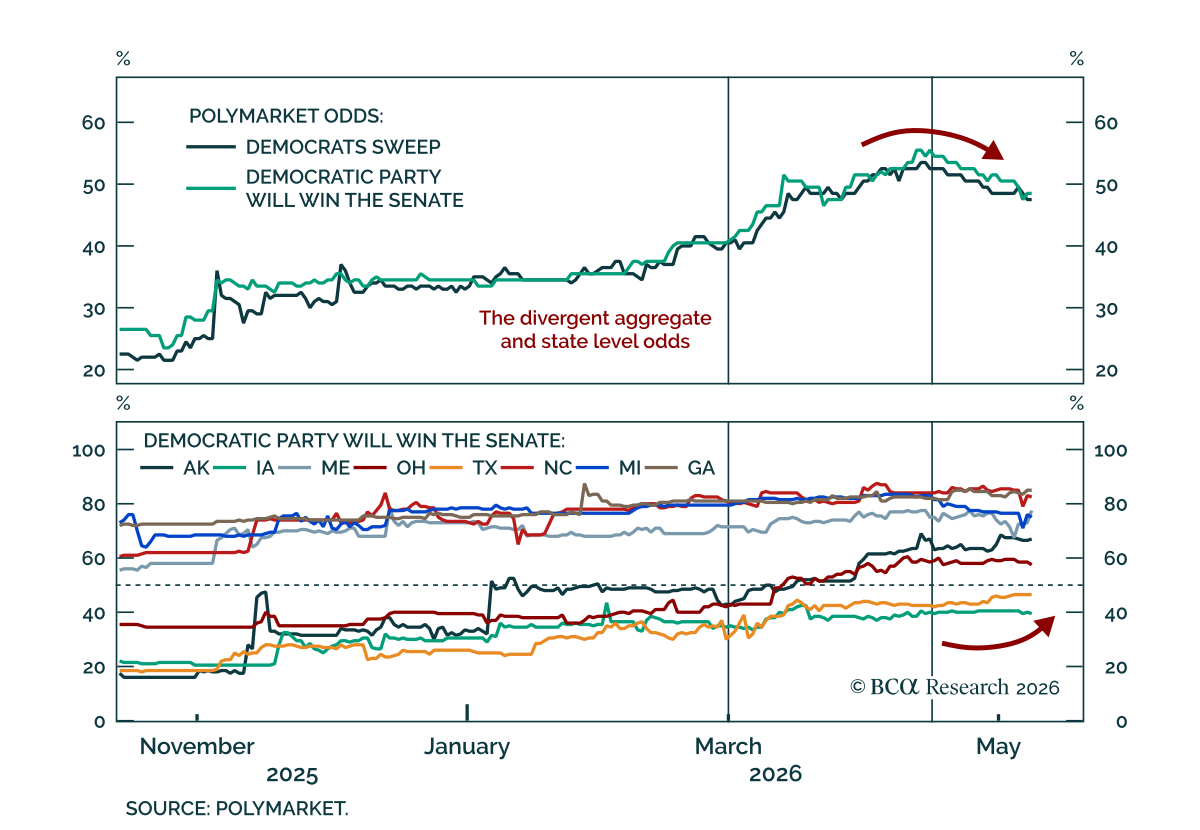
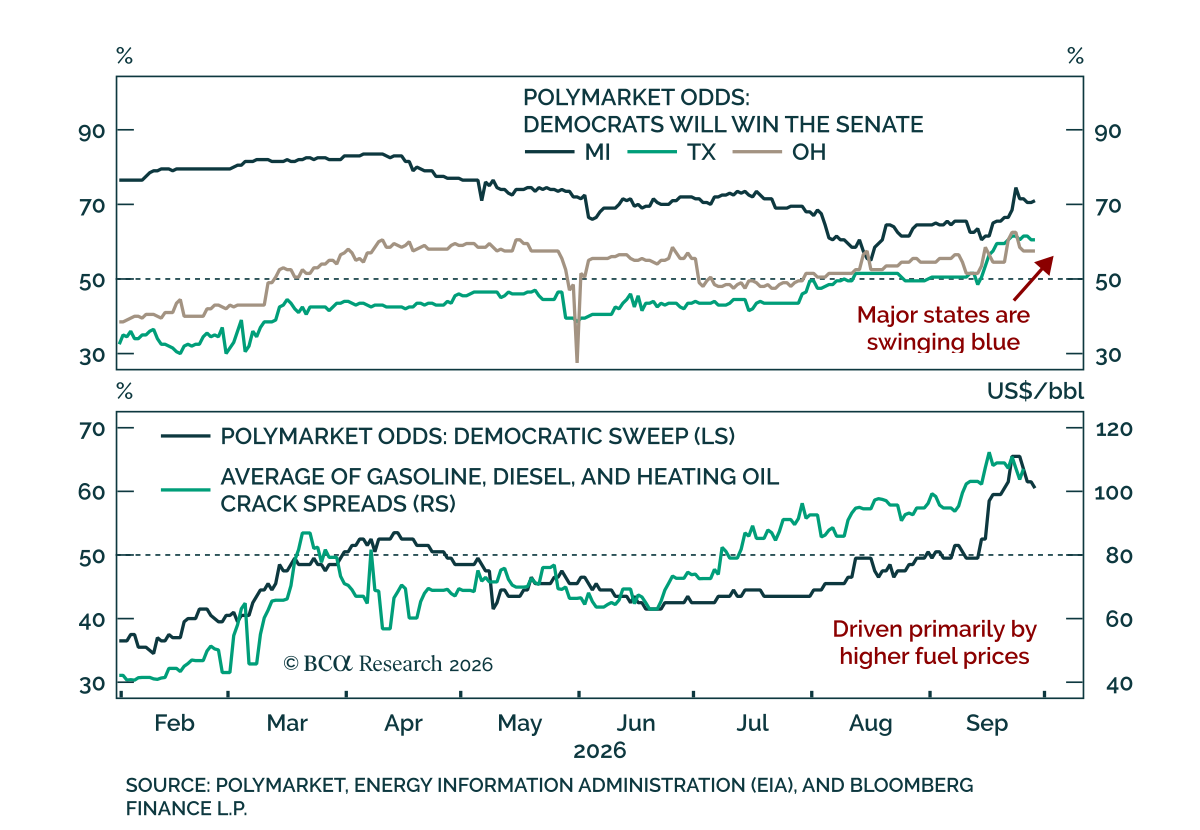
US Election

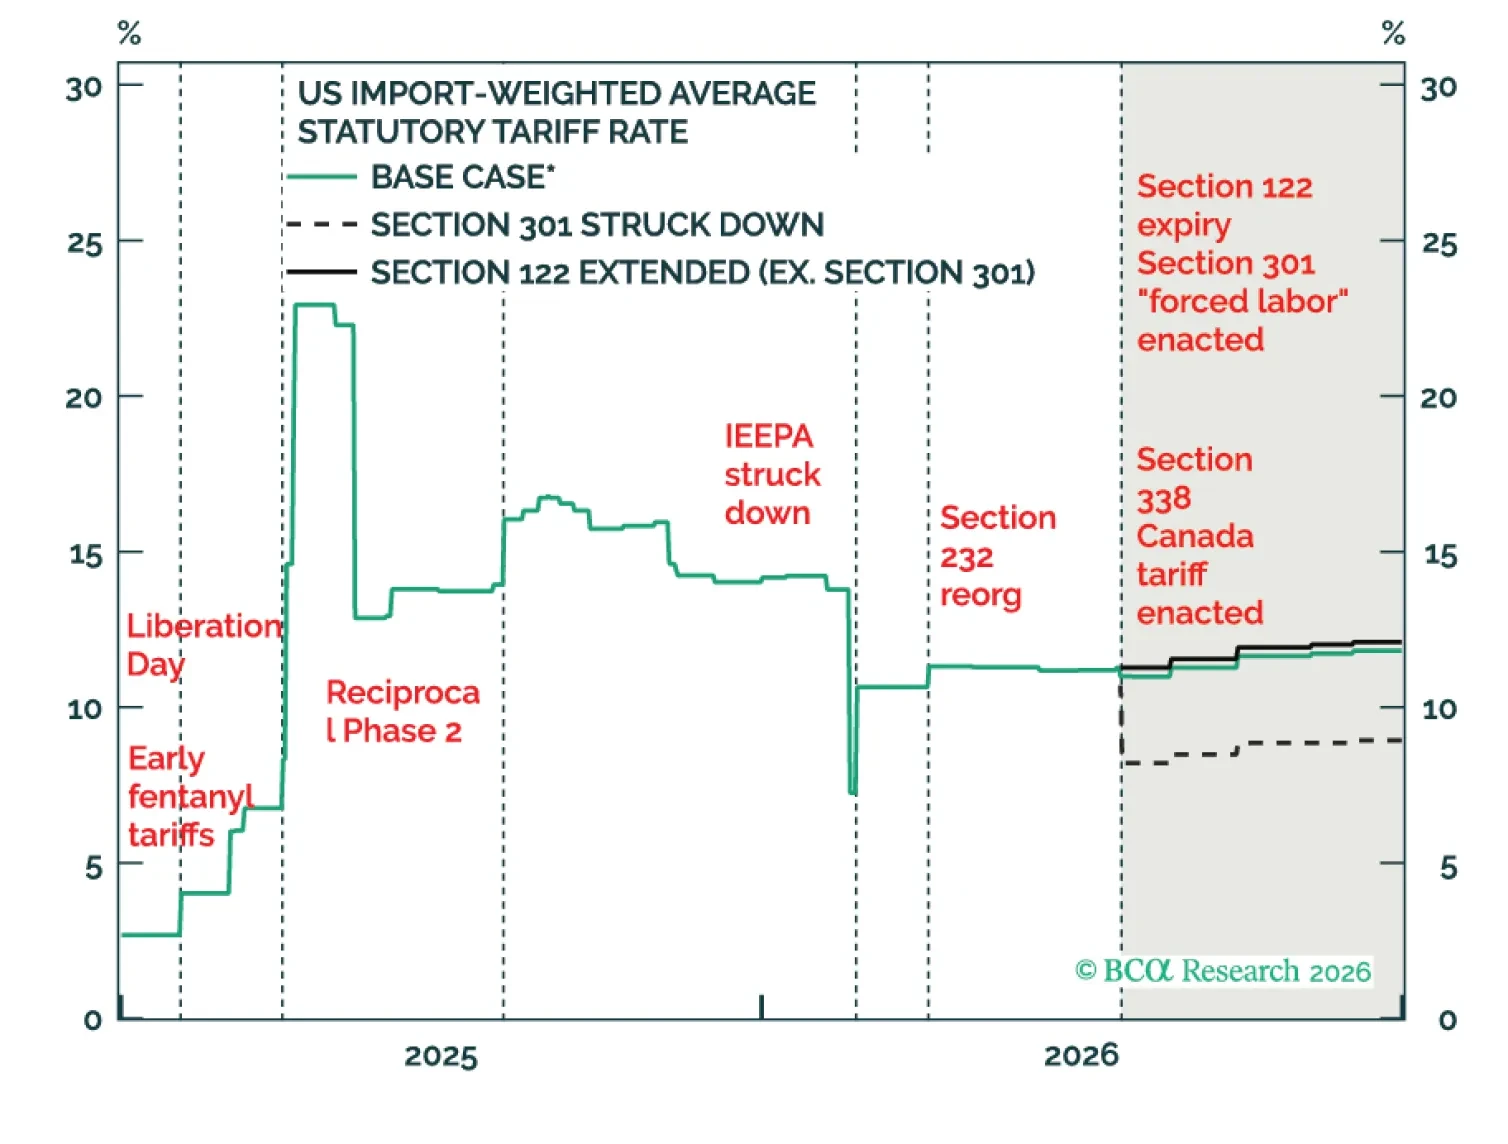
El presidente Trump vuelve a aumentar los aranceles, ahora hasta 2027, y esta vez más países tomarán represalias. Aunque los mercados pueden superar el «Día de la Liberación 2.0», los inversores deberían ser cautelosos ante la posibilidad de que las políticas agresivas de hoy provoquen un cambio drástico de política en 2028.
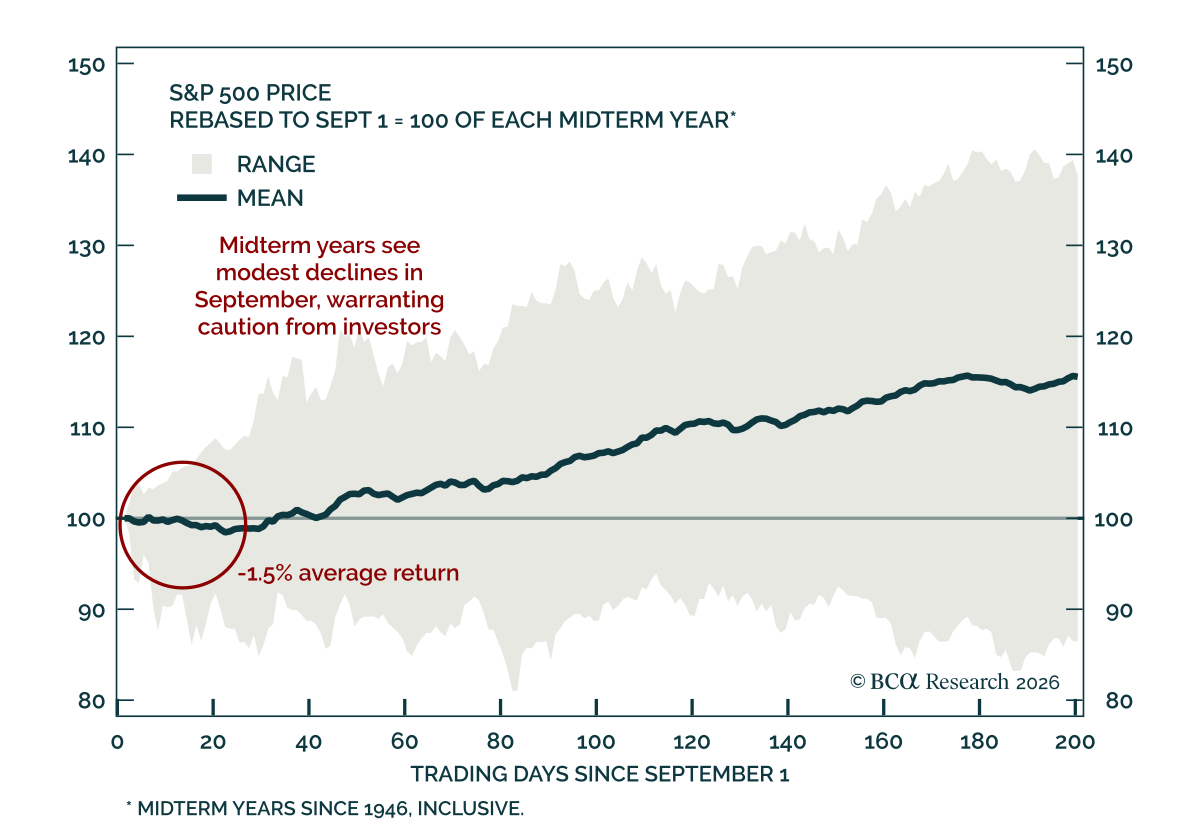
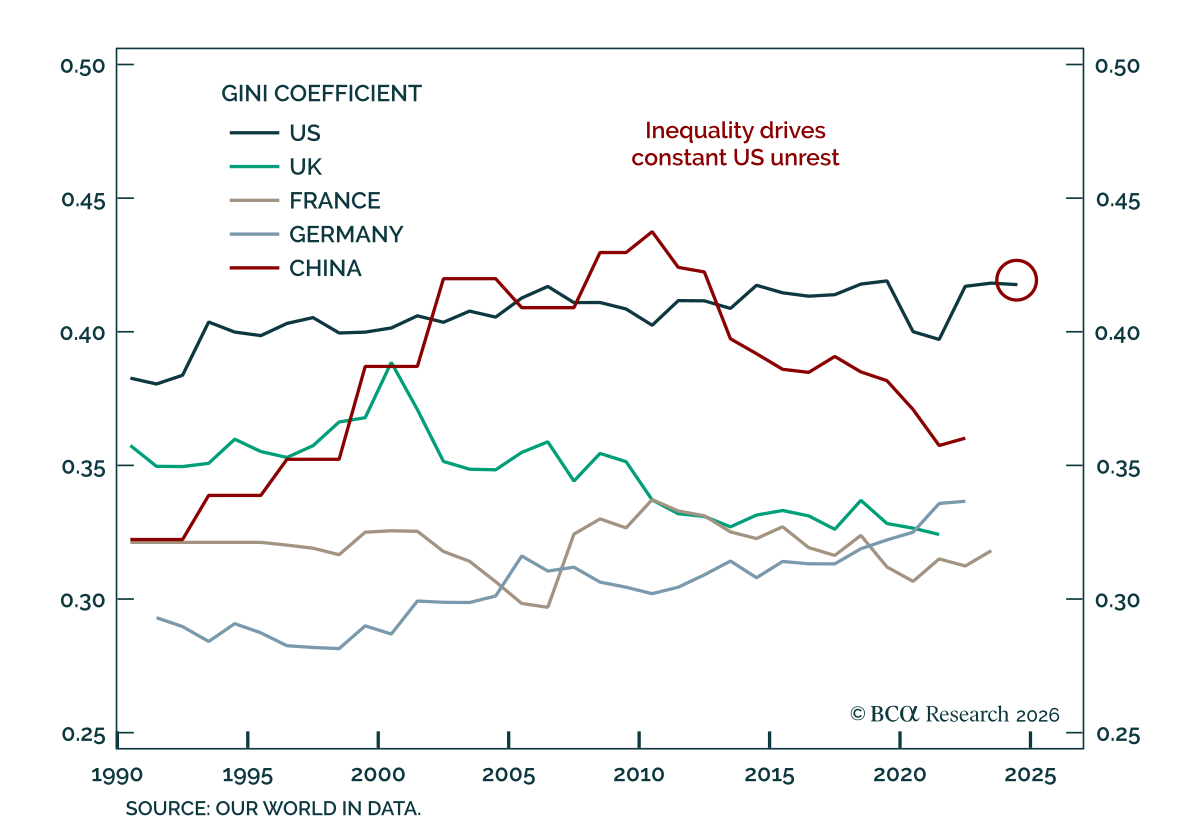
El populismo de izquierdas probablemente prevalecerá dentro del Partido Demócrata e inspirará grandes subidas de impuestos en 2029. Pero Estados Unidos no se enfrenta a una toma de poder socialista.
Estimados amigos,
Como parte de nuestro servicio GeoMacro, nuevo y mejorado, adjuntamos nuestro Global Risk Outlook, un resumen trimestral de probabilidades de escenarios e impactos estimados en los mercados para todos los principales temas geopolíticos del mundo actual.
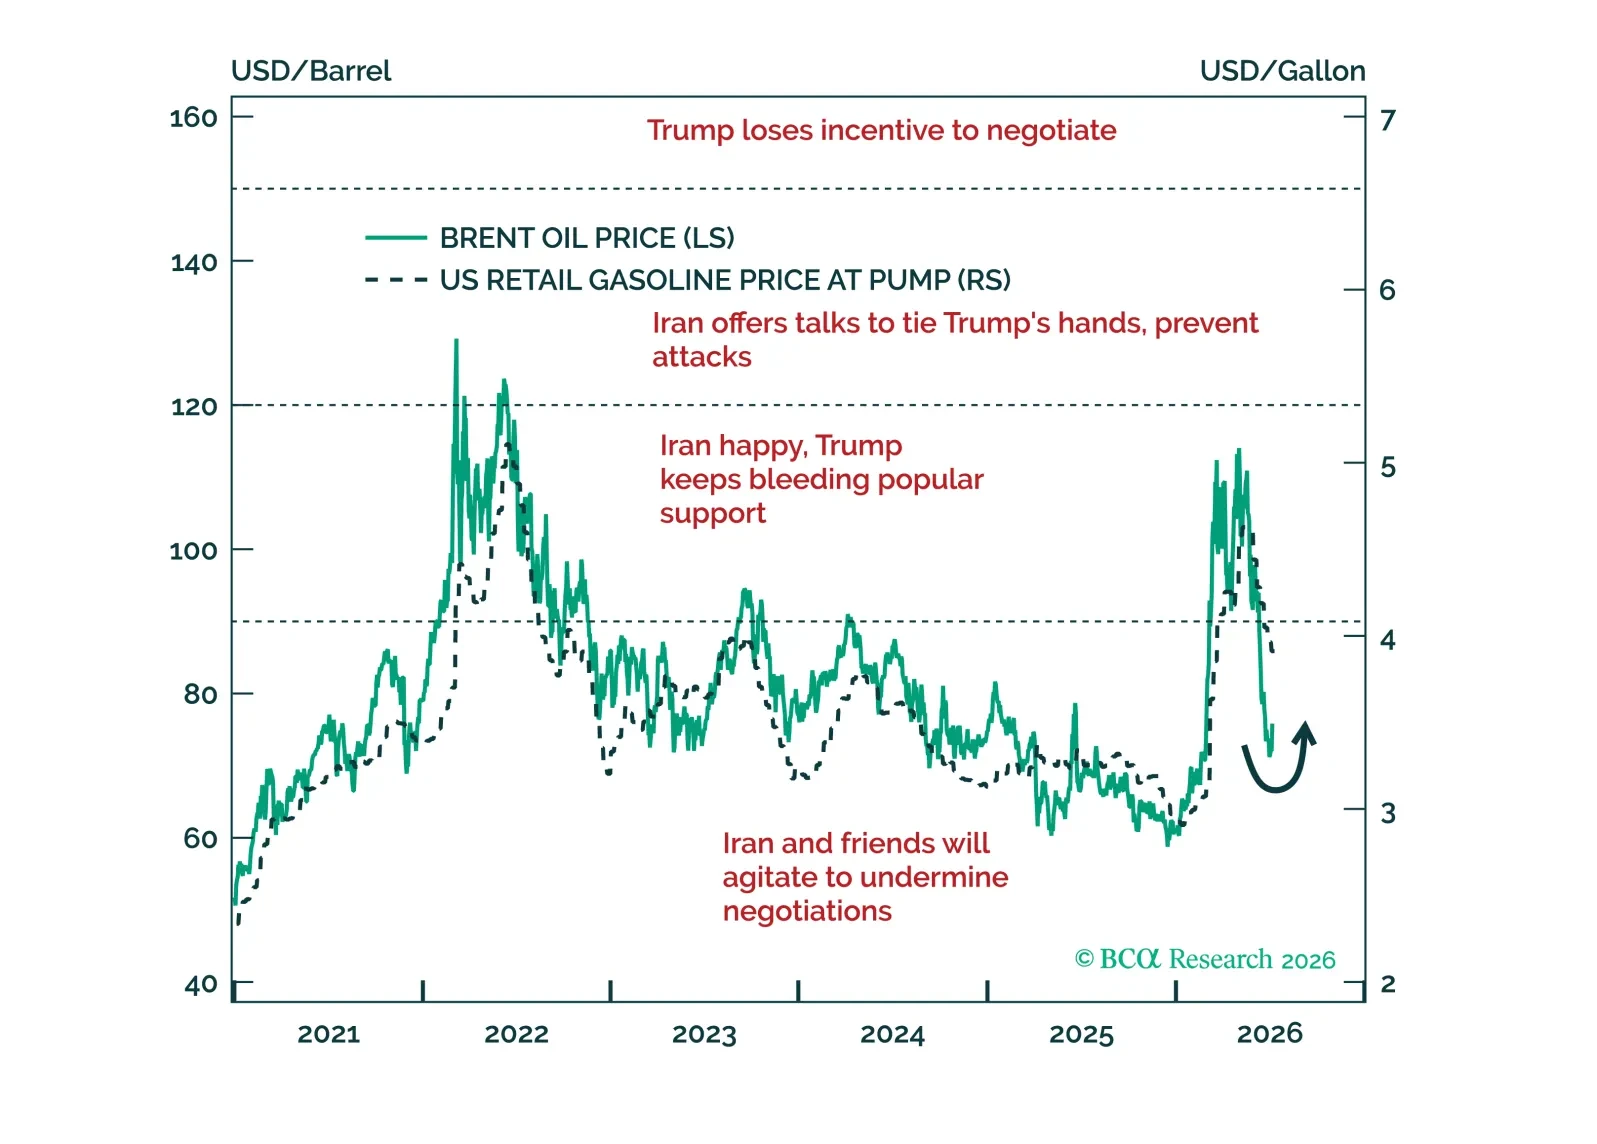
Nuestra sólida trayectoria de pronosticar eventos geopolíticos con probabilidades numéricas —incluida la invasión rusa de Ucrania en 2022, los aranceles del Día de la Liberación en 2025, el shock petrolero de Irán este año y las últimas elecciones de EE. UU., entre otros— se refleja en el método basado en restricciones, bayesiano y empírico que utilizamos para producir este informe.
El Global Risk Outlook minimiza el texto y la narrativa, enfocándose en cambio en nuestras matrices de riesgo, con viñetas que explican cada escenario. Compila nuestra cobertura global en un solo documento organizado por Alertas rojas, Rinocerontes grises, Cisnes negros y Falsas pistas. El horizonte de previsión es de 12 meses, mientras que los activos financieros cubiertos son bonos del Tesoro, el dólar, las acciones de EE. UU. y globales, el petróleo y el oro. Los asignadores de activos y los gestores de riesgo de todo el mundo han encontrado útiles estas tablas como insumos para su proceso de inversión, incluidas las pruebas de estrés de cartera.
En la primera página encontrará nuestra puntuación subjetiva de riesgo geopolítico global en una escala del uno al diez. En este momento la puntuación se sitúa en ocho, pendiente de una rebaja en cuanto se acuerden ceses del fuego duraderos en Irán y Ucrania sin que se extiendan a conflictos mayores entre las grandes potencias —un resultado positivo que, en última instancia, esperamos, aunque no dentro de los próximos tres meses.
Los mercados se han acostumbrado a un alto nivel de riesgo geopolítico en los últimos años y, en su mayoría, operan centrados en temas macro y tecnológicos, pero responderán a cambios significativos al alza o a la baja respecto a ese nivel. En el tercer trimestre, esperamos que el frágil alto el fuego en Irán se mantenga y damos probabilidades razonables de un alto el fuego en Ucrania, lo que es neutral a positivo para los activos de riesgo globales. Pero esperamos que provocaciones rusas precedan a un alto el fuego, y que las amenazas de Irán —así como las tensiones comerciales entre EE. UU. y China— vuelvan a escalar tras las elecciones de mitad de mandato de EE. UU., impidiéndonos ser puramente optimistas en el tercer trimestre.
Nuestro estudio detallado de la historia de los mercados financieros en medio de crisis geopolíticas pasadas orienta nuestras estimaciones de impacto en los mercados —y actualizamos nuestra tabla histórica de eventos geopolíticos y reacciones del mercado en diferentes horizontes temporales en el apéndice de cada número para su conveniencia.
Como siempre, agradecemos cualquier comentario —y apreciamos su lectura.
Con los mejores deseos,
Matt Gertken
Director de GeoMacro
mattg@bcaresearch.com
Acceda al US Midterm Election Dashboard de BCA
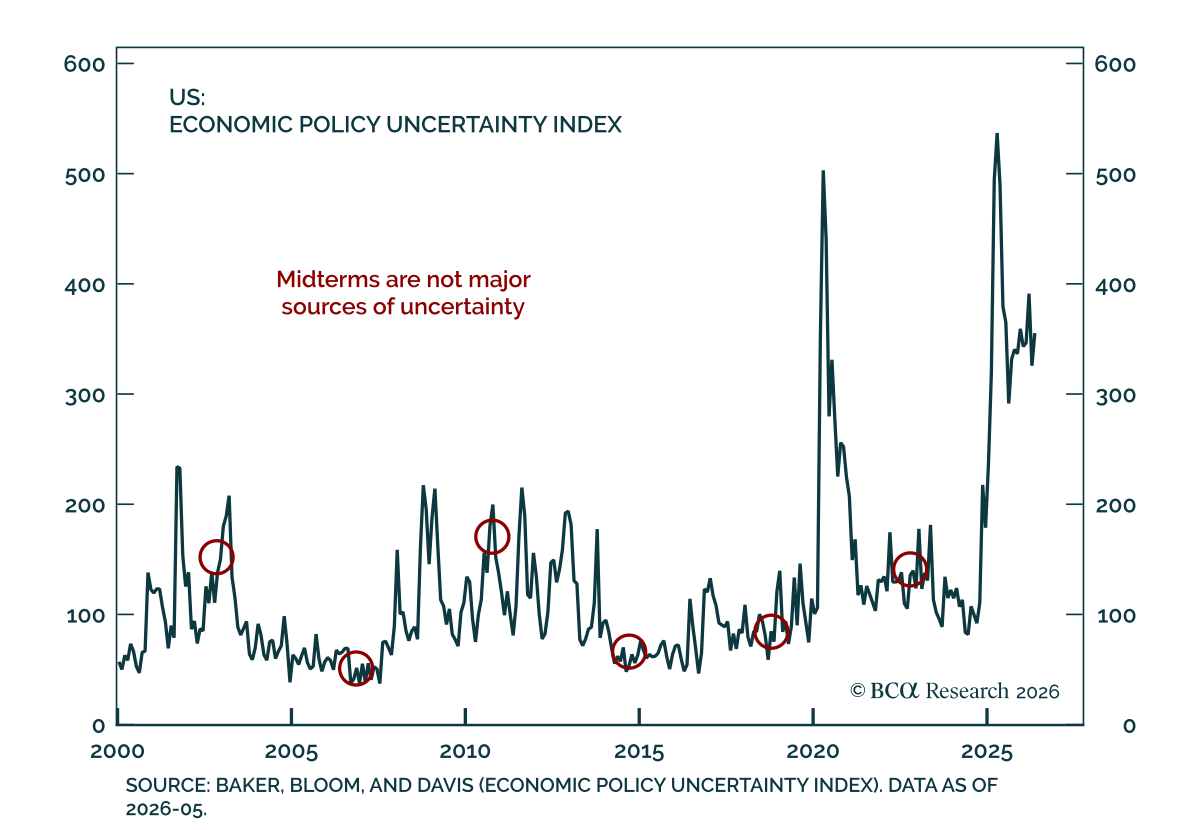
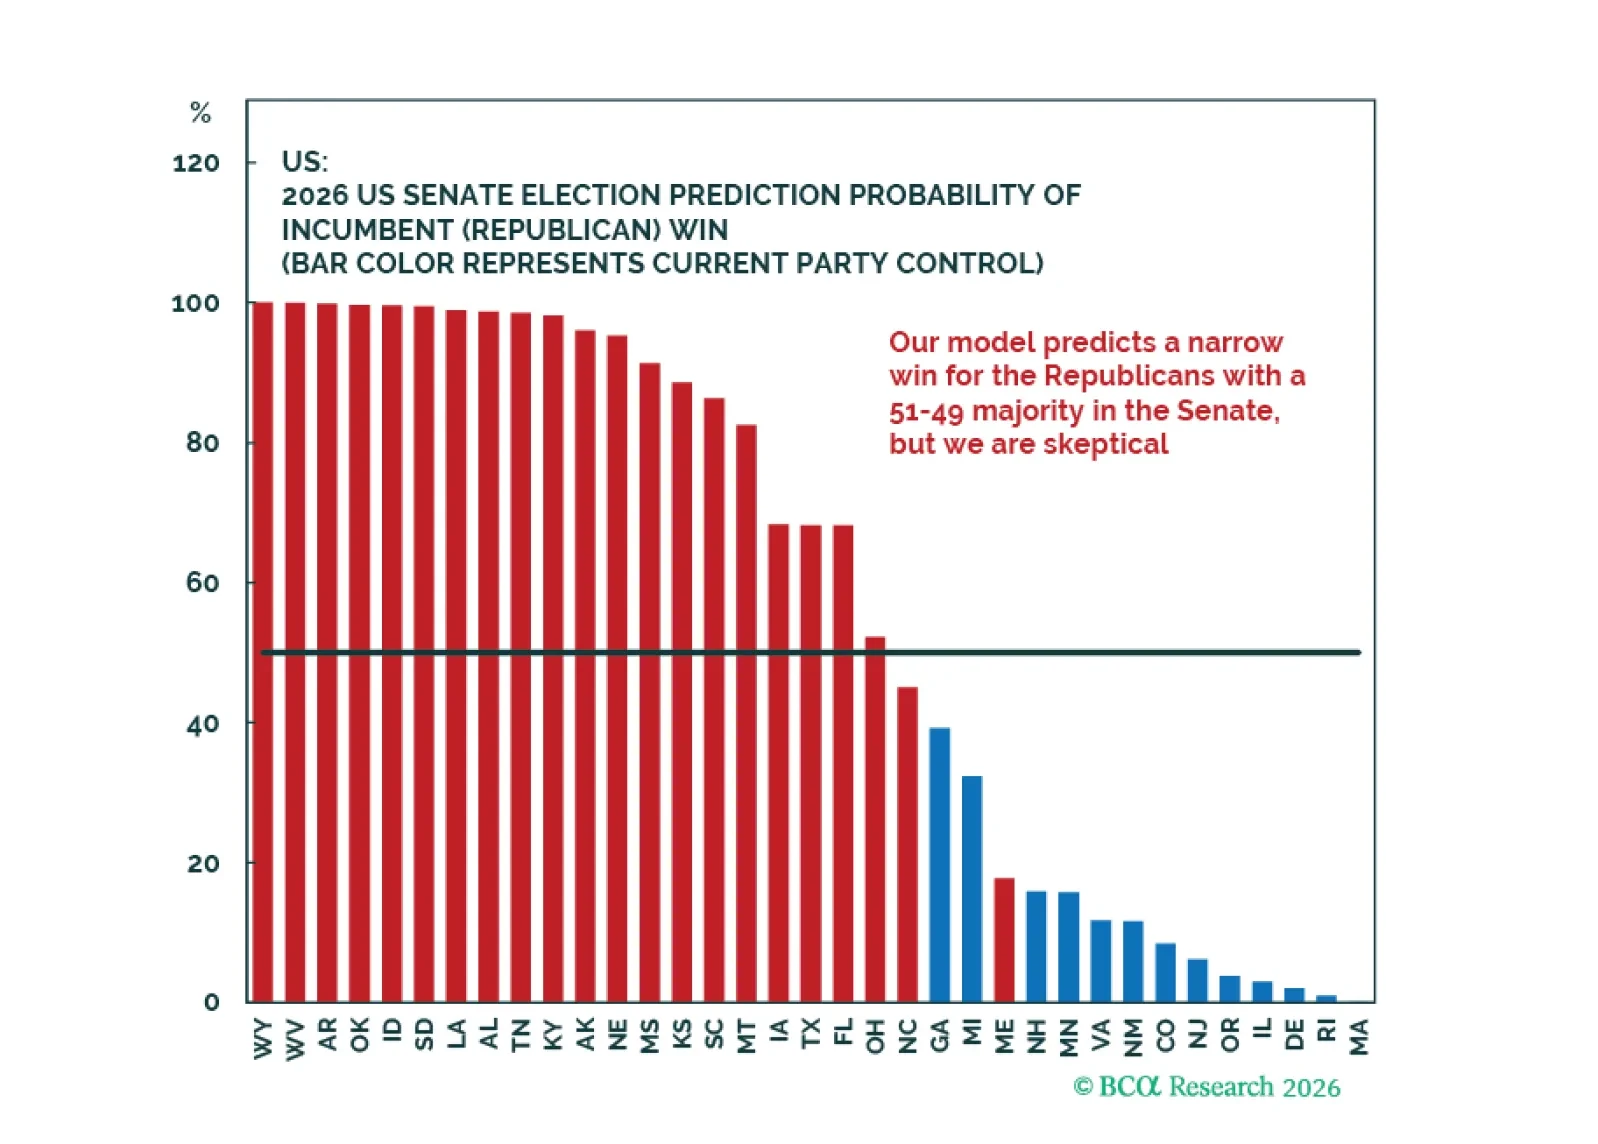
Las elecciones de mitad de mandato importan, pero la geopolítica es el principal riesgo este año. Los mercados eventualmente volverán a centrarse en los riesgos geopolíticos y de inflación, lo que aumentará las probabilidades de subidas de tipos por la Fed y respaldará al dólar estadounidense y a las acciones estadounidenses frente a sus homólogas globales este año.