Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

US Dollar

Nuestros estrategas de divisas adoptan una postura tácticamente constructiva sobre el dólar, ya que una brecha en las tasas reales en expansión, datos estadounidenses resilientes y una estacionalidad de apoyo inclinan los riesgos a corto plazo hacia un…

La inversión de capital global está impulsando el ciclo industrial más fuerte desde 2021. Estados Unidos está mejor posicionado para captar las ganancias y para capear los riesgos a corto plazo, respaldando el ensanchamiento de los diferenciales de tasas reales y favoreciendo una continuación al alza del dólar en los próximos meses.
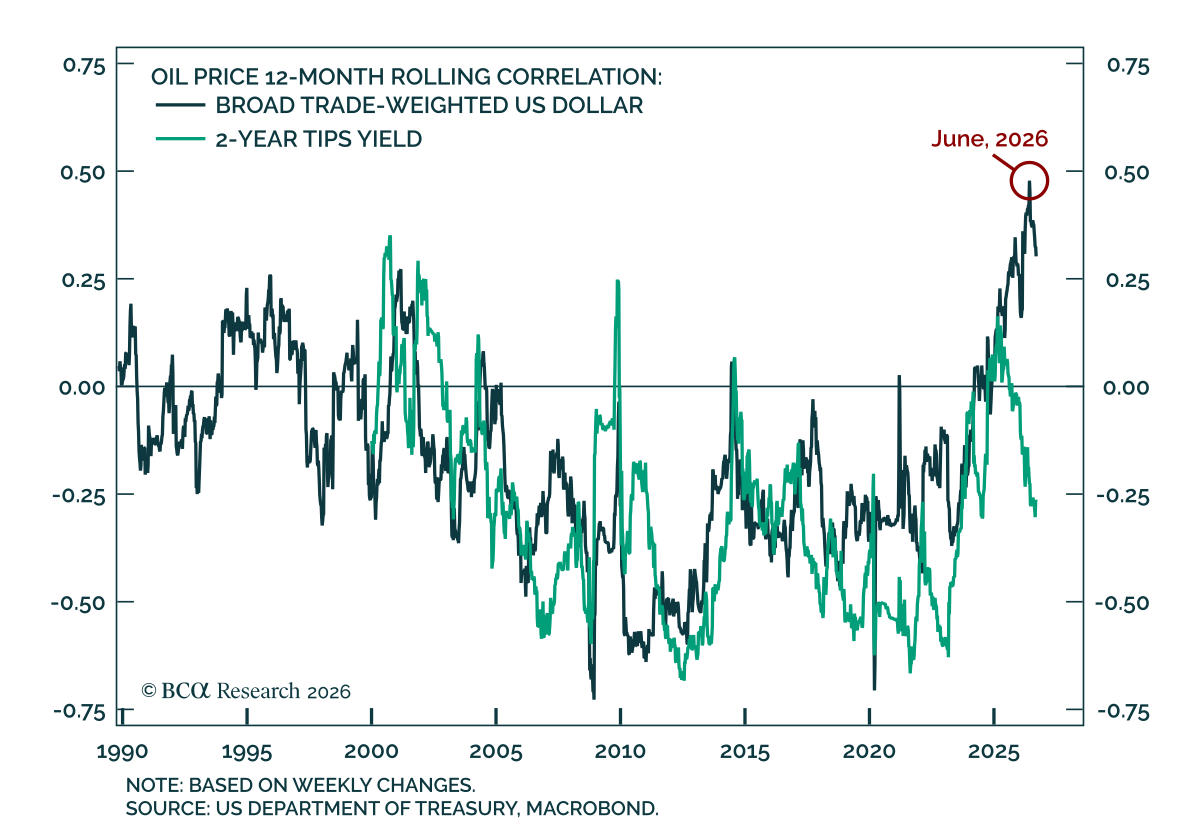
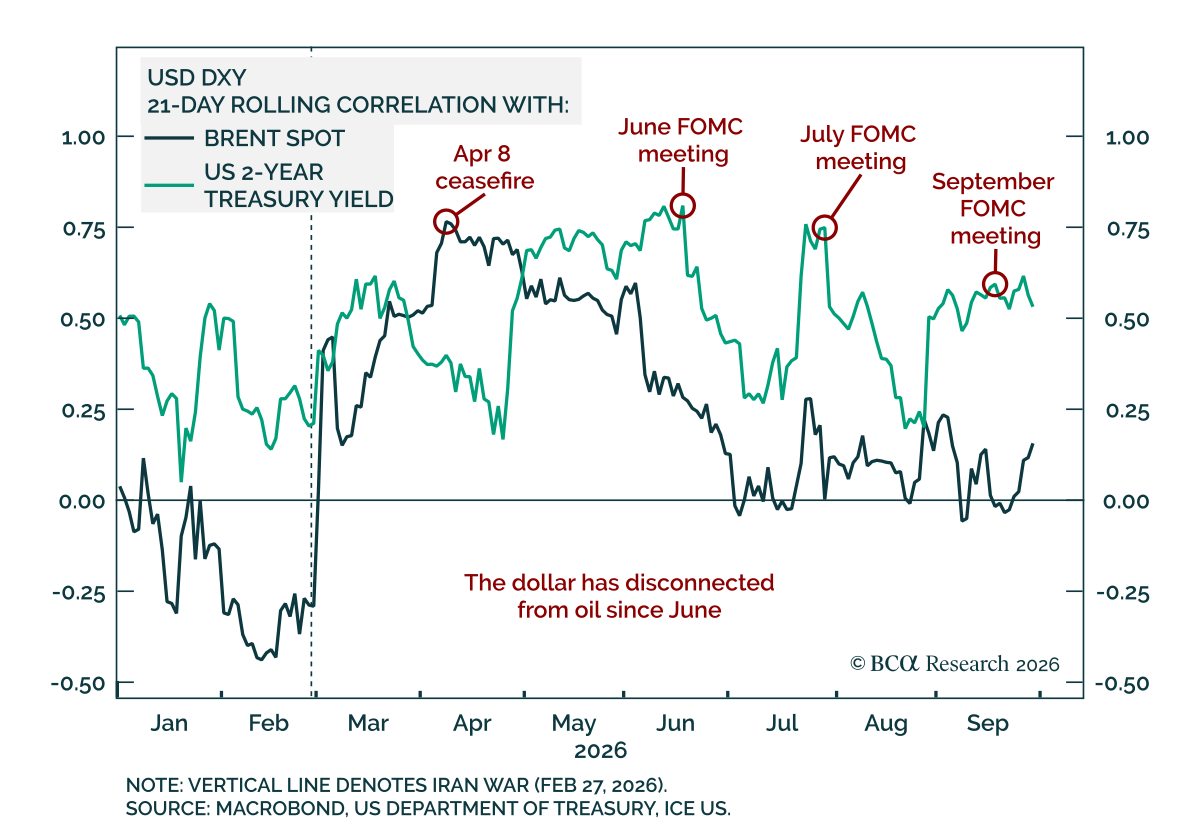
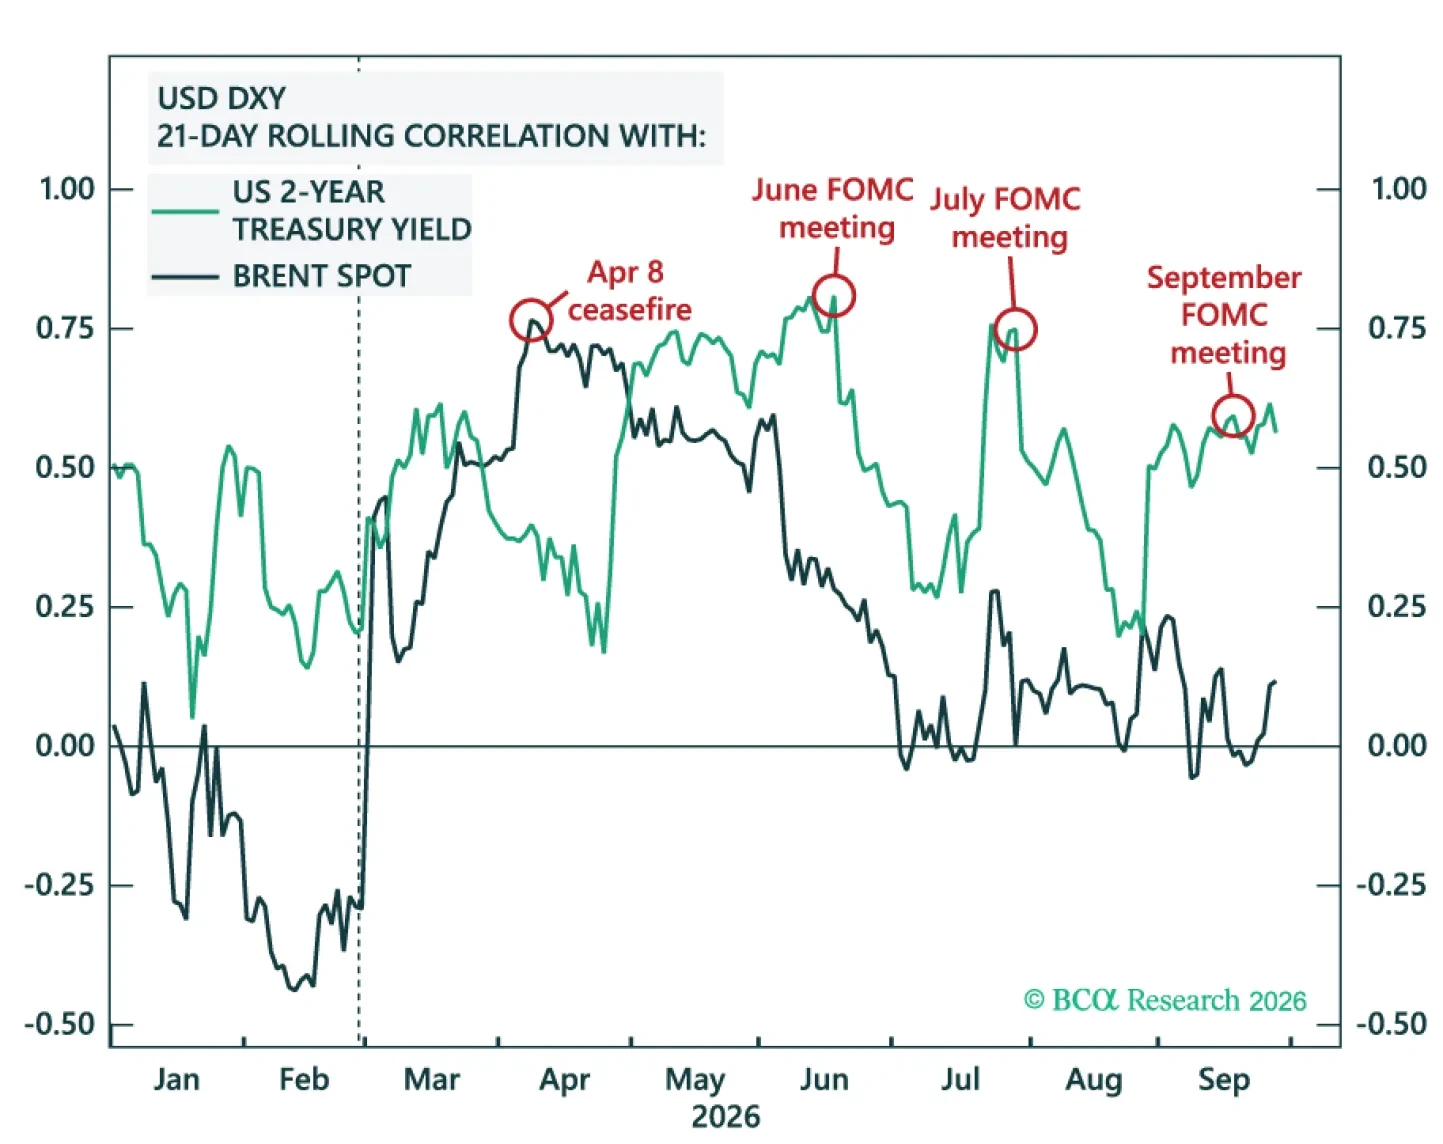
La correlación USD-petróleo alcanzó un máximo histórico este año, confirmando que los shocks energéticos ahora refuerzan la fortaleza del dólar en lugar de debilitarlo, lo que aboga por sobreponderar el USD frente a las monedas de los países importadores de…
Los clientes de BCA esperan que el dólar estadounidense se debilite durante los próximos 12 meses. En la encuesta de esta semana, preguntamos a los encuestados dónde esperan que esté el DXY dentro de 12 meses, en relación con su nivel actual. El 60% de los…
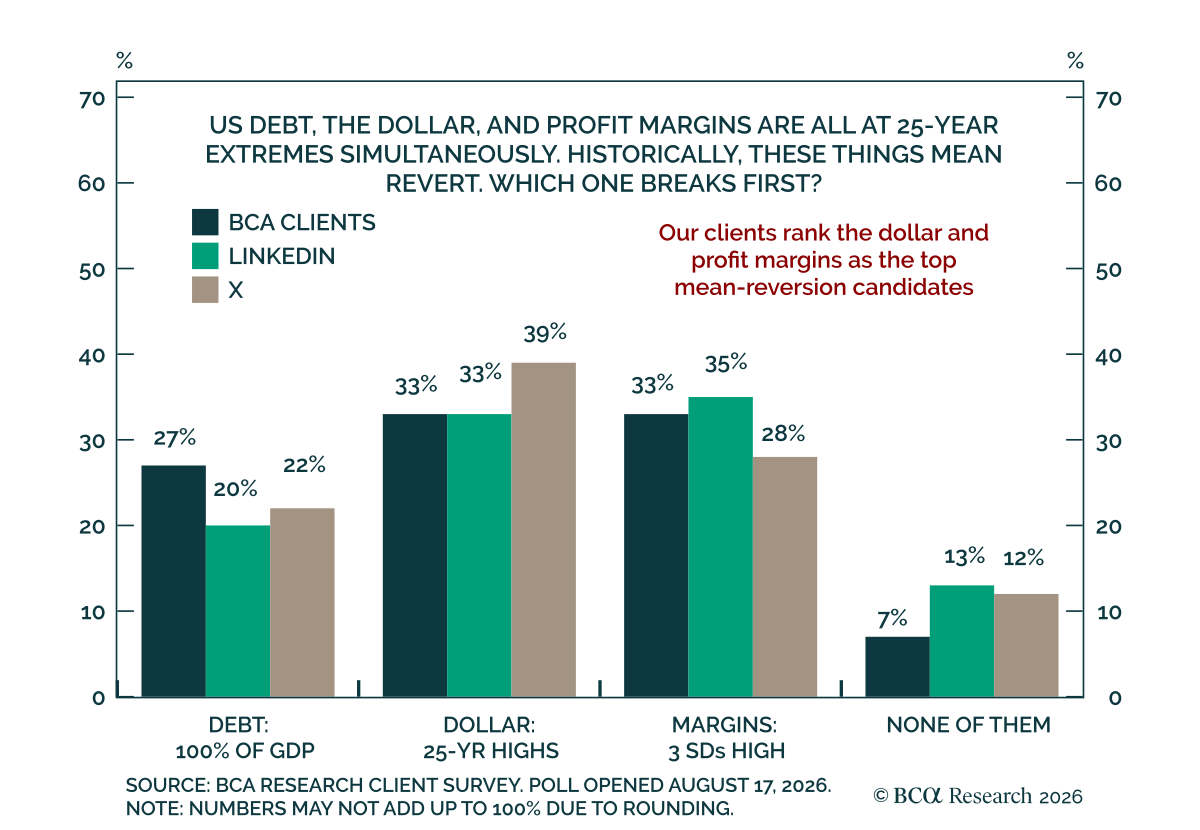
Nuestros clientes consideran que el dólar y los márgenes de beneficio son los candidatos más probables para una reversión a la media. En la encuesta de la semana pasada preguntamos cuál de tres extremos actuales, no vistos en 25 años, se romperá primero: la…
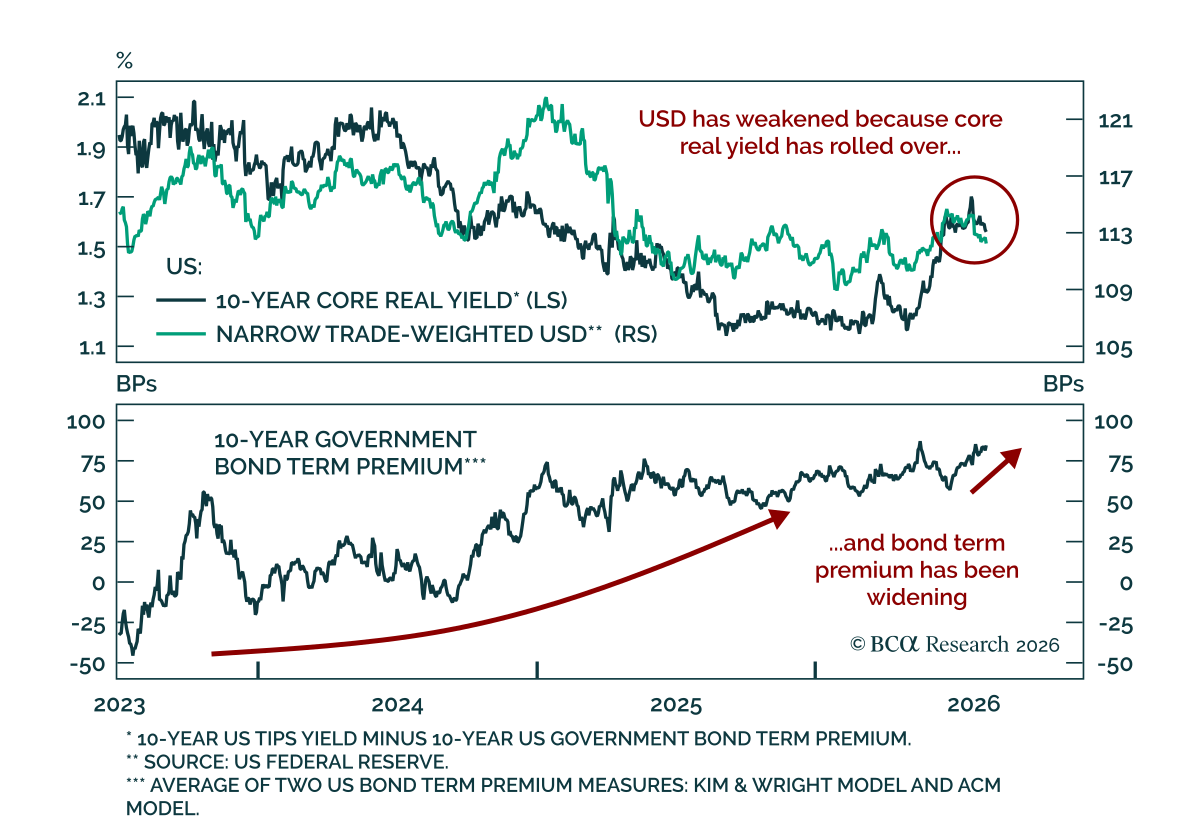
Nuestros estrategas de mercados emergentes (EM) recomiendan posicionarse para otra fase a la baja del USD manteniéndose cortos en el dólar frente a KRW, JPY, TWD, SGD, y EUR, mientras compran acciones de mineras de oro. El aumento de los rendimientos de los…

Si los rendimientos de los bonos suben debido al ensanchamiento de las primas por plazo de los bonos o al aumento de las expectativas de inflación, es poco probable que Bessenomics evite una colisión entre acciones y bonos. Vuelva a comprar acciones de empresas mineras de oro.
Informe especial

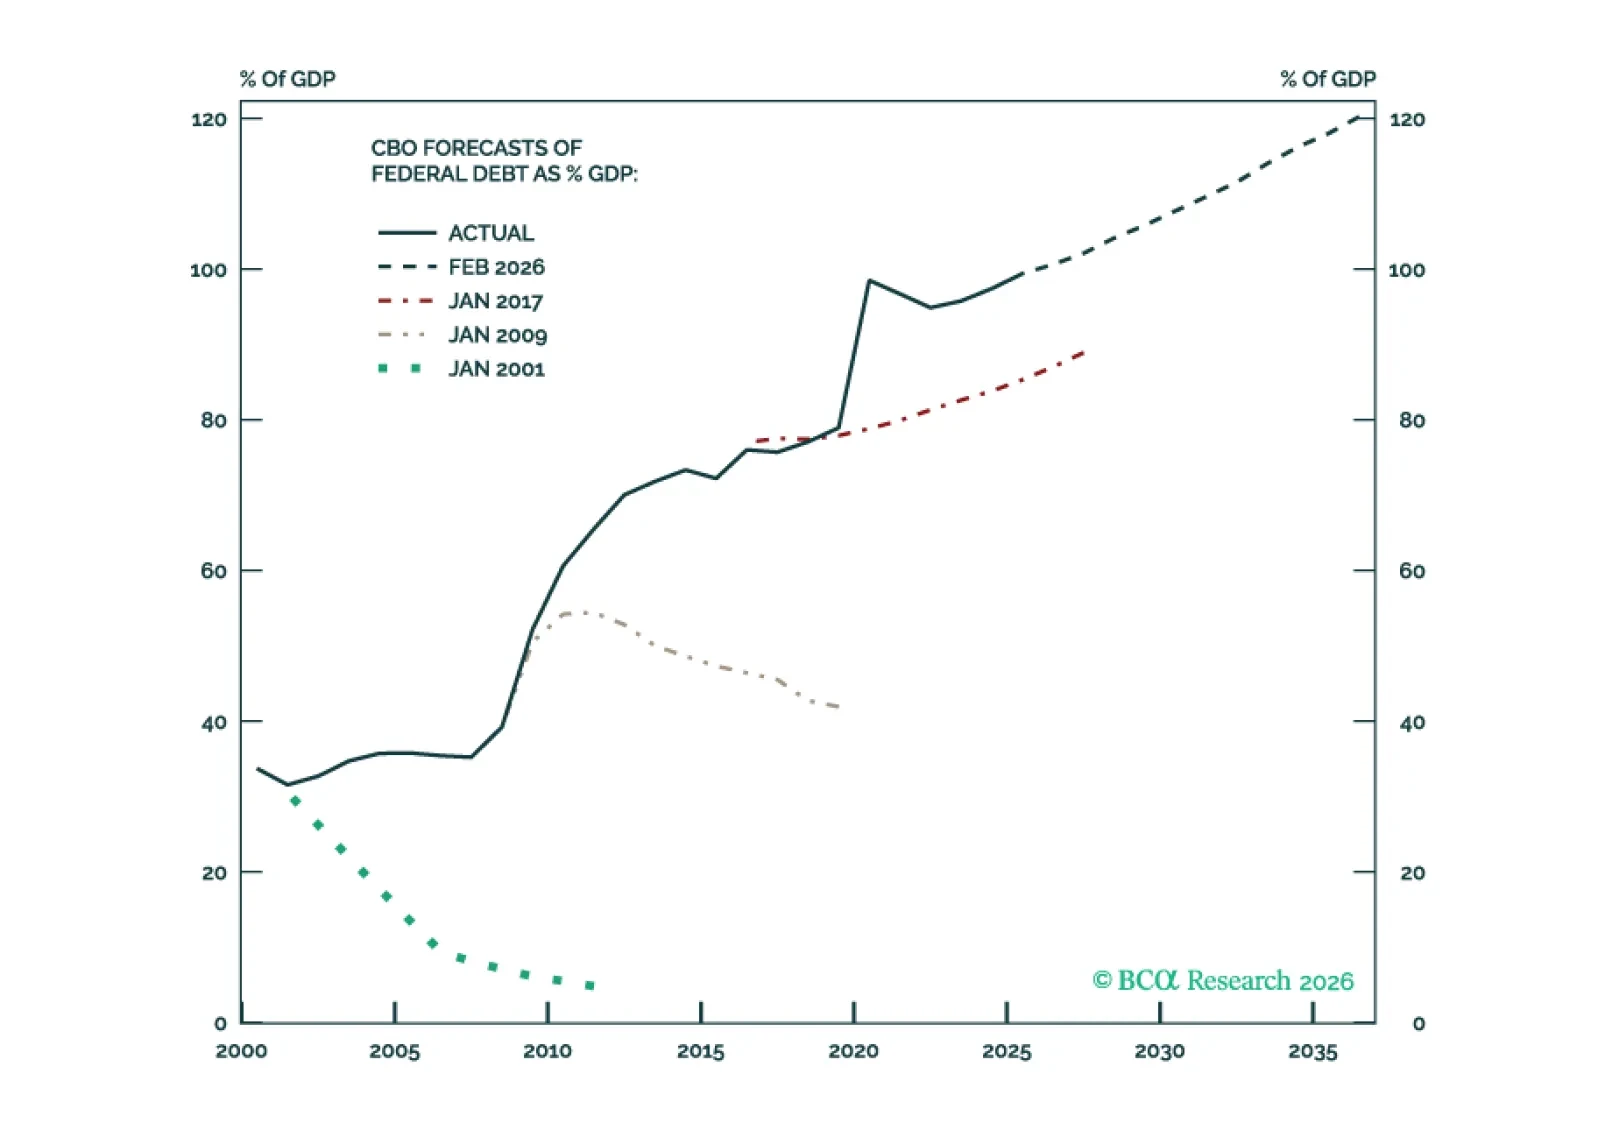
En este informe, Martin Barnes, economista jefe emérito de BCA, reflexiona sobre el aumento de la deuda del gobierno de Estados Unidos, la fortaleza del dólar y la expansión de los márgenes de beneficio que se ha producido en los últimos 25 años. Sostiene que estas tendencias son insostenibles y están destinadas a revertirse en los próximos años.
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
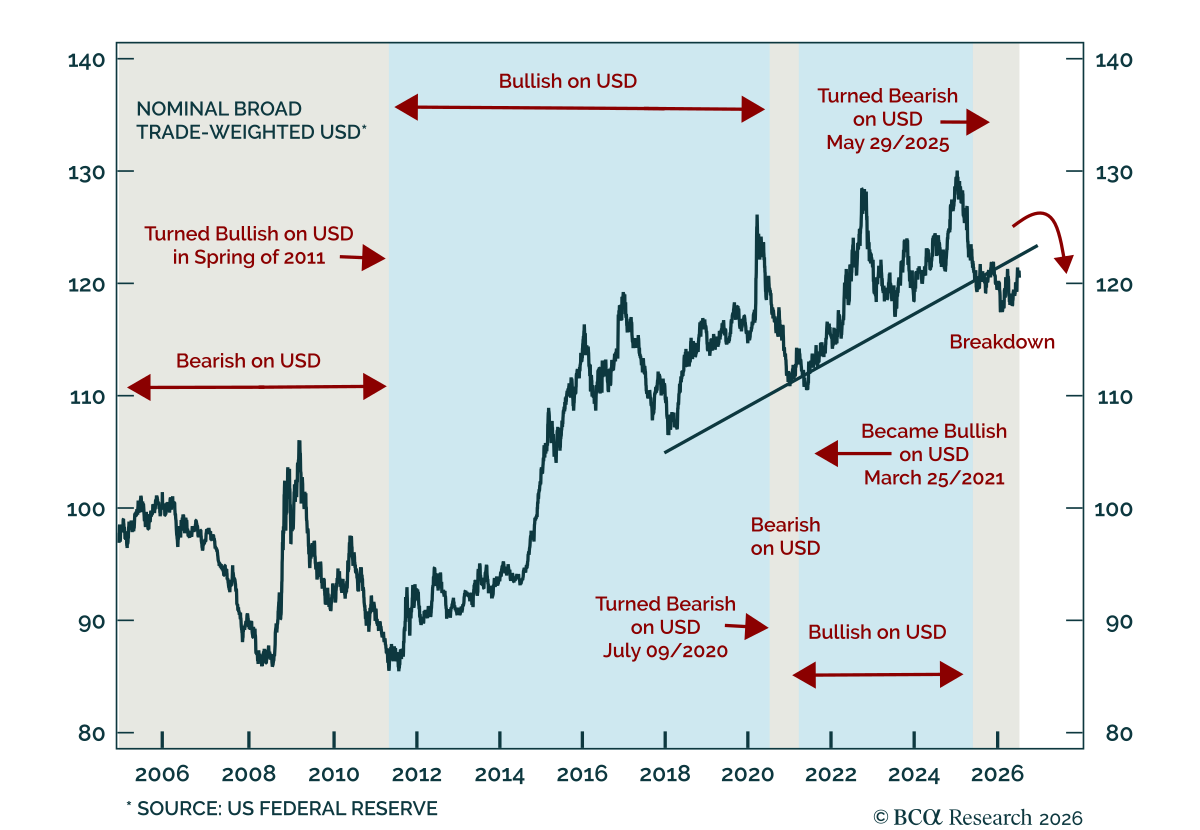
El dólar ahora depende mucho más de las entradas de capital extranjero en acciones que en la última época de Bretton Woods, lo que lo deja vulnerable si las entradas de capital se debilitan. Nuestro Gráfico de la semana proviene de Arthur Budaghyan, jefe de…