Renta Fija
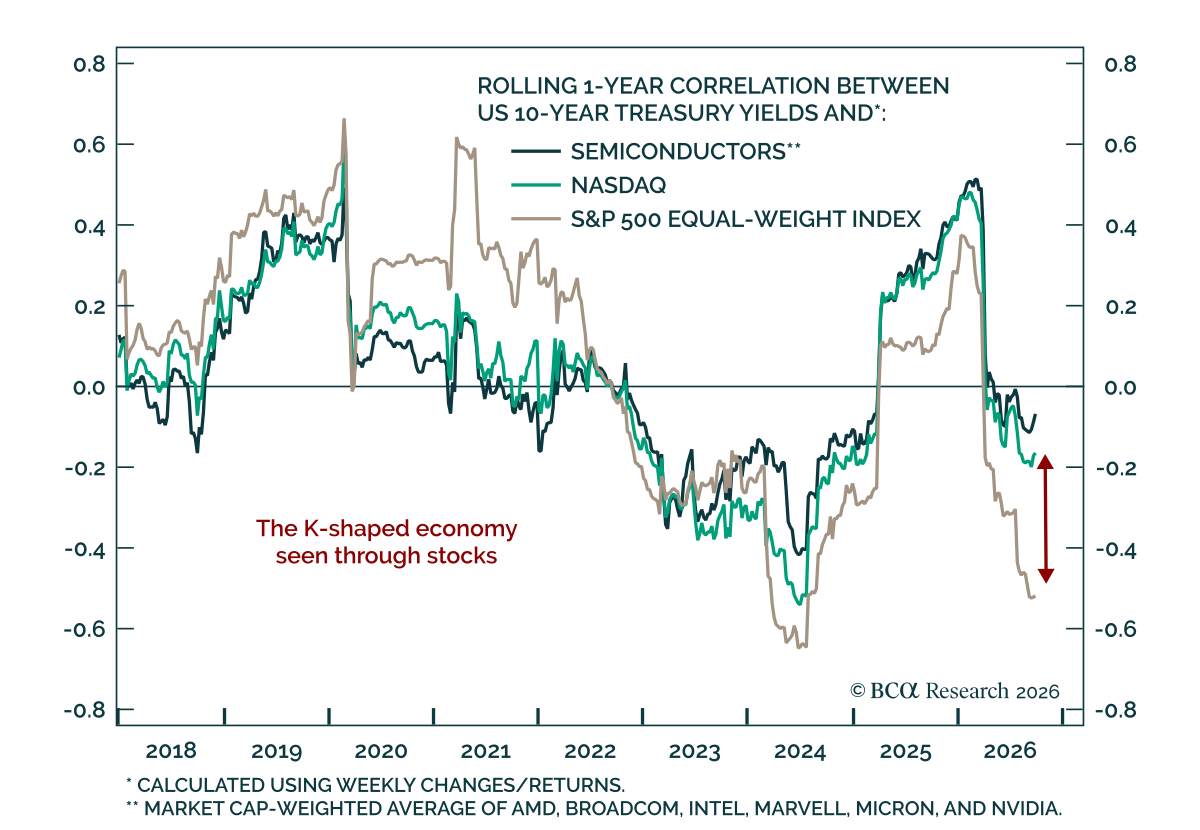
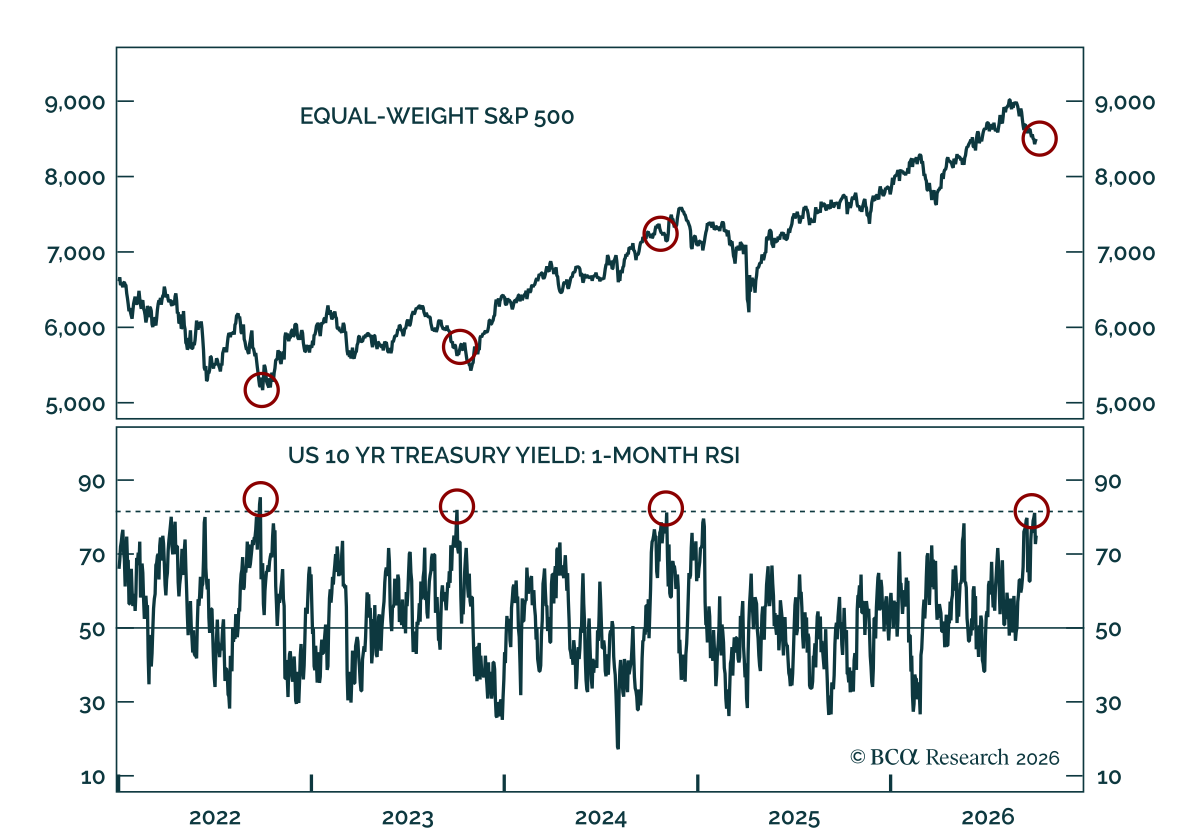
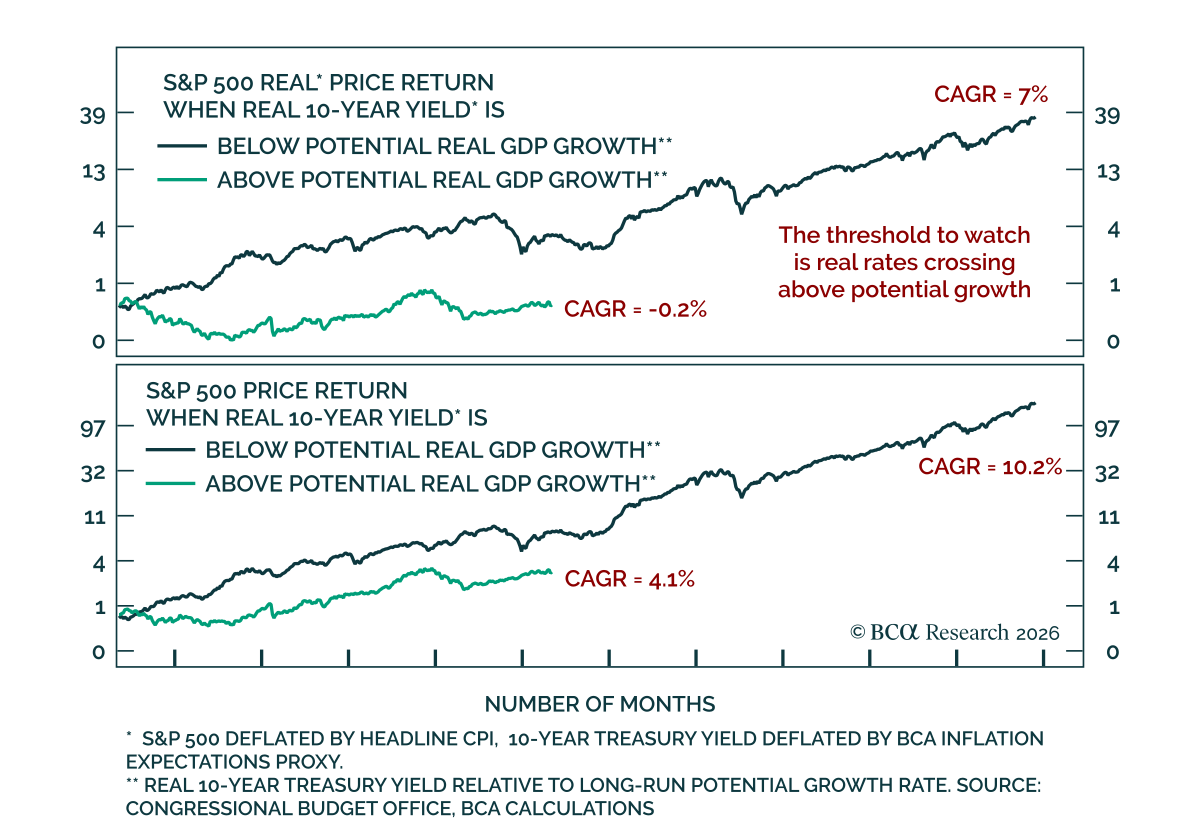
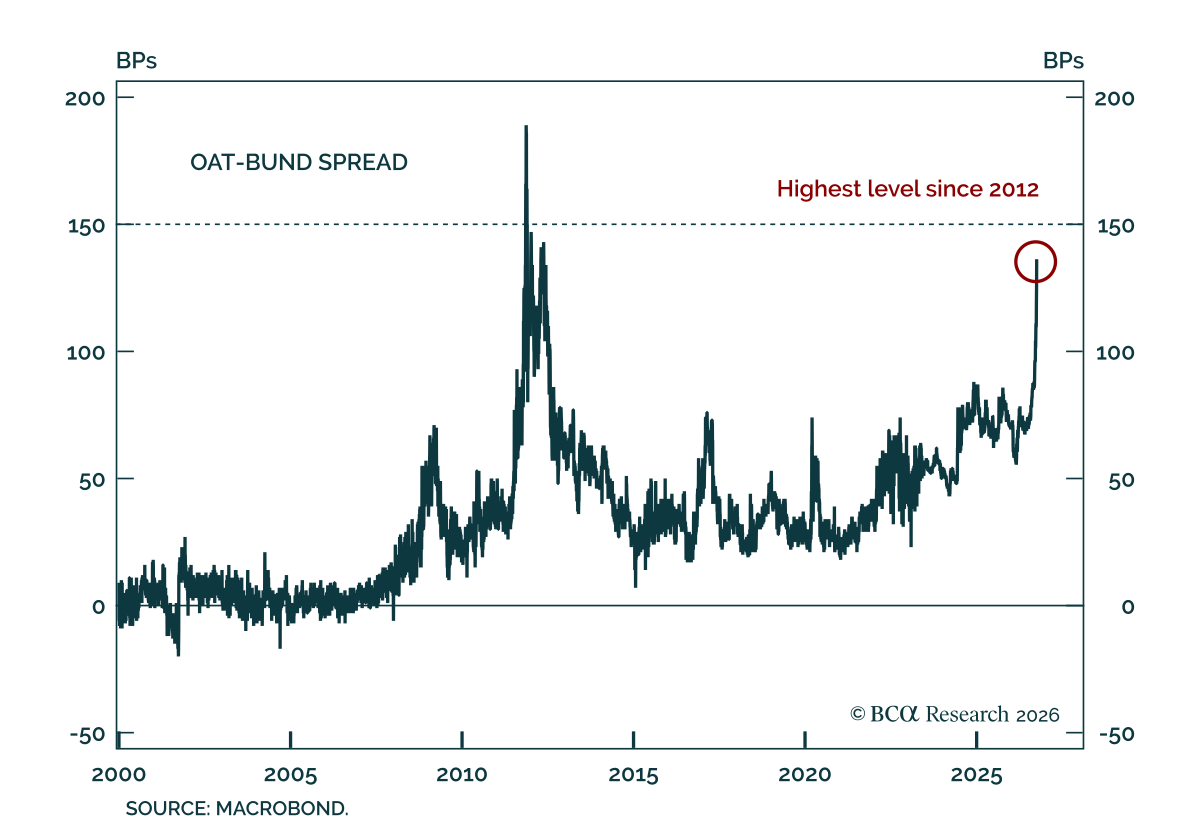
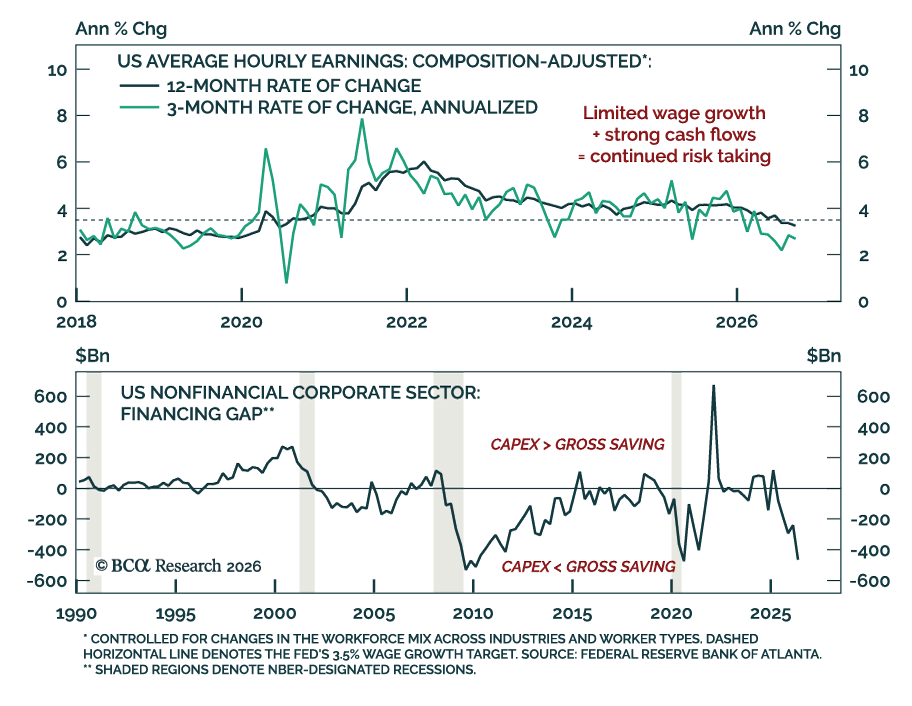
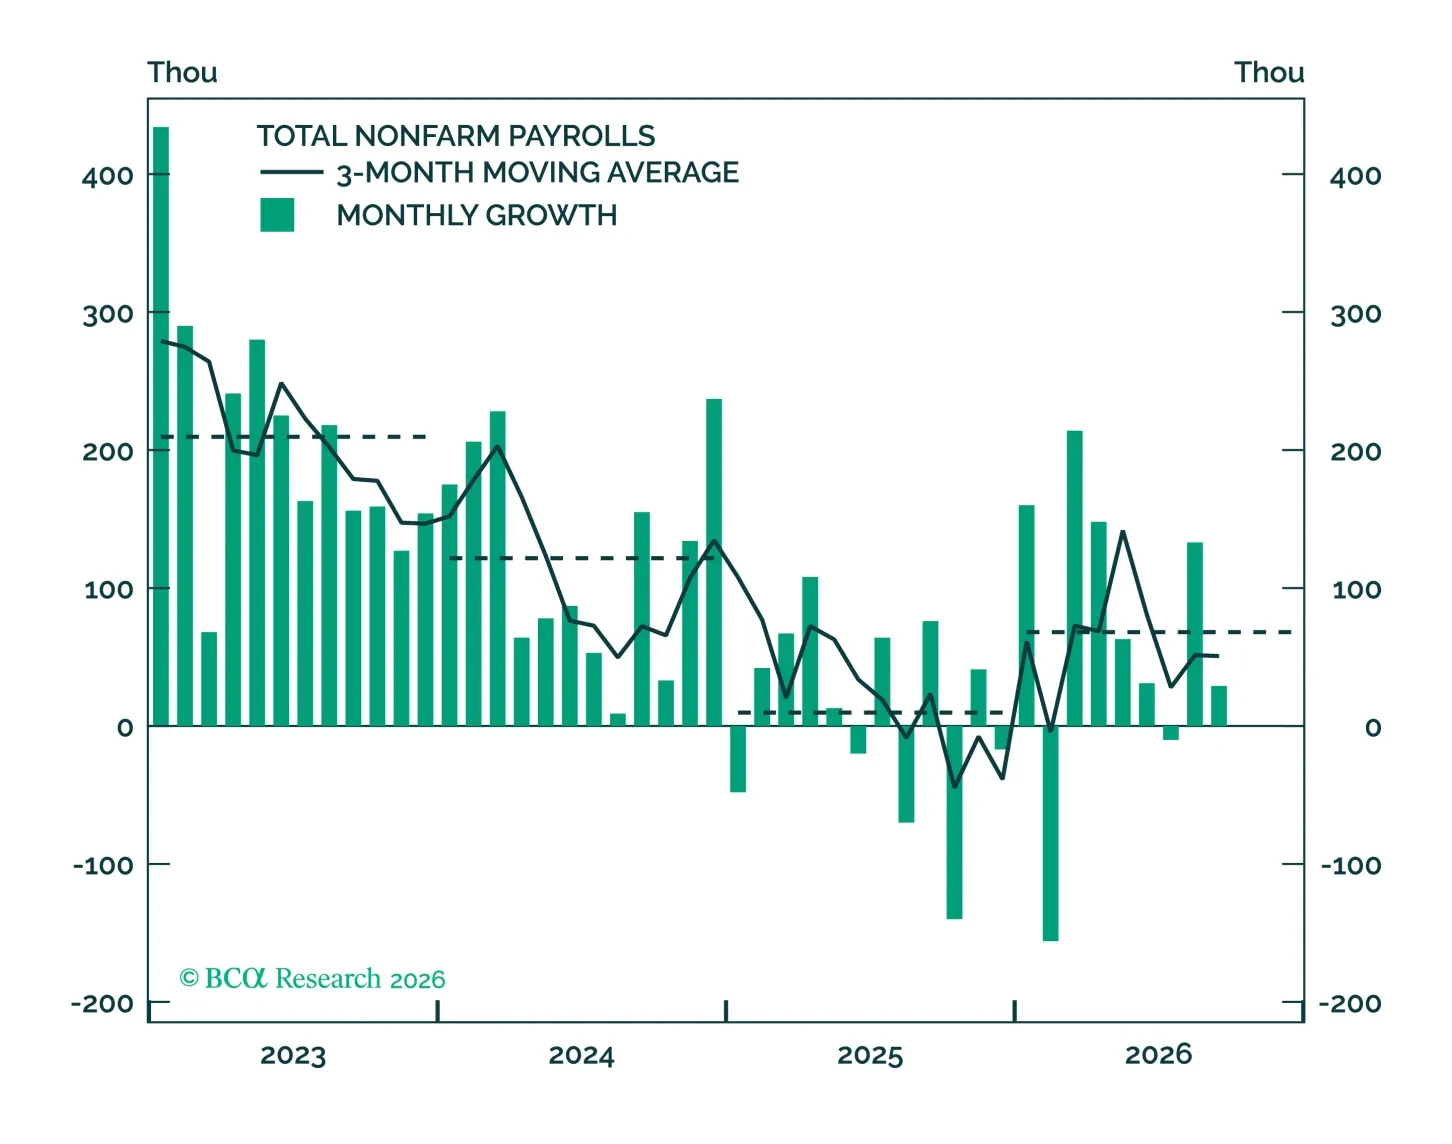
El informe de empleo de esta mañana sirve para subrayar que el mercado laboral no es una fuente de presión inflacionaria y, por lo tanto, de importancia secundaria en lo que respecta a la toma de decisiones a corto plazo de la Fed.
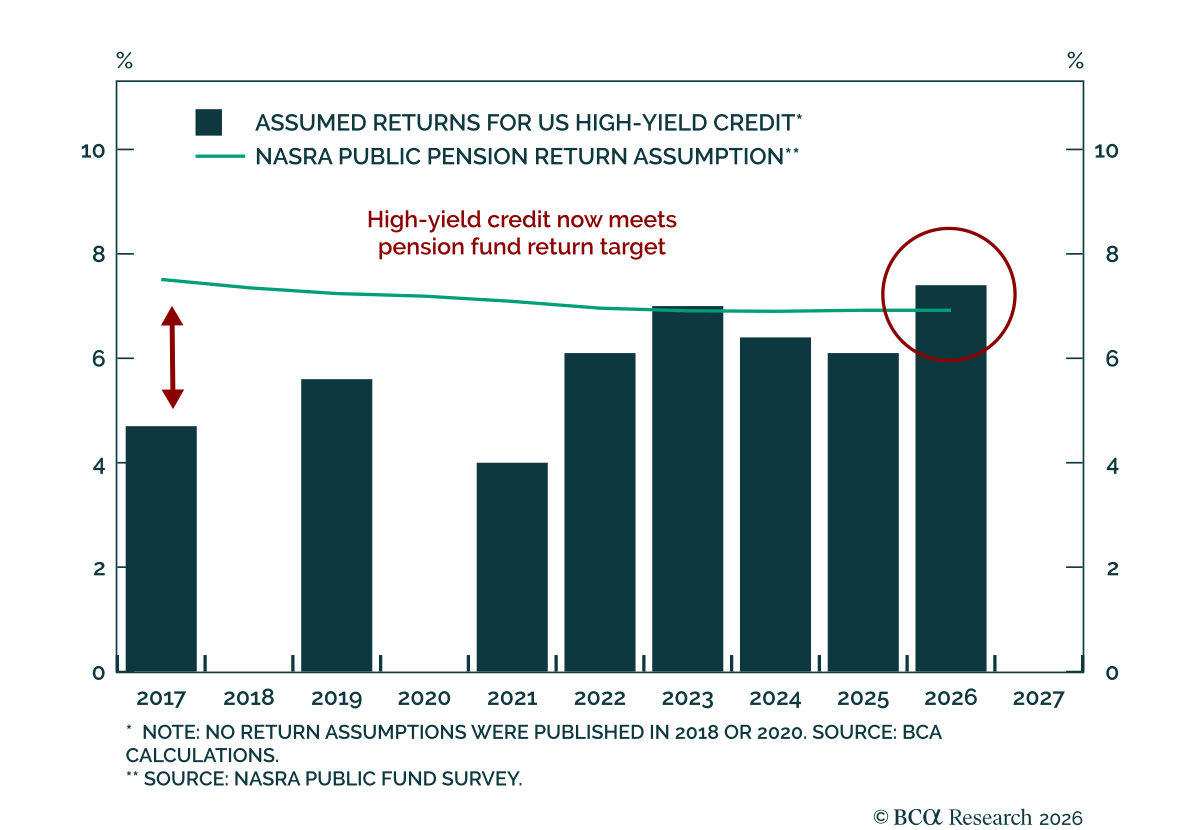
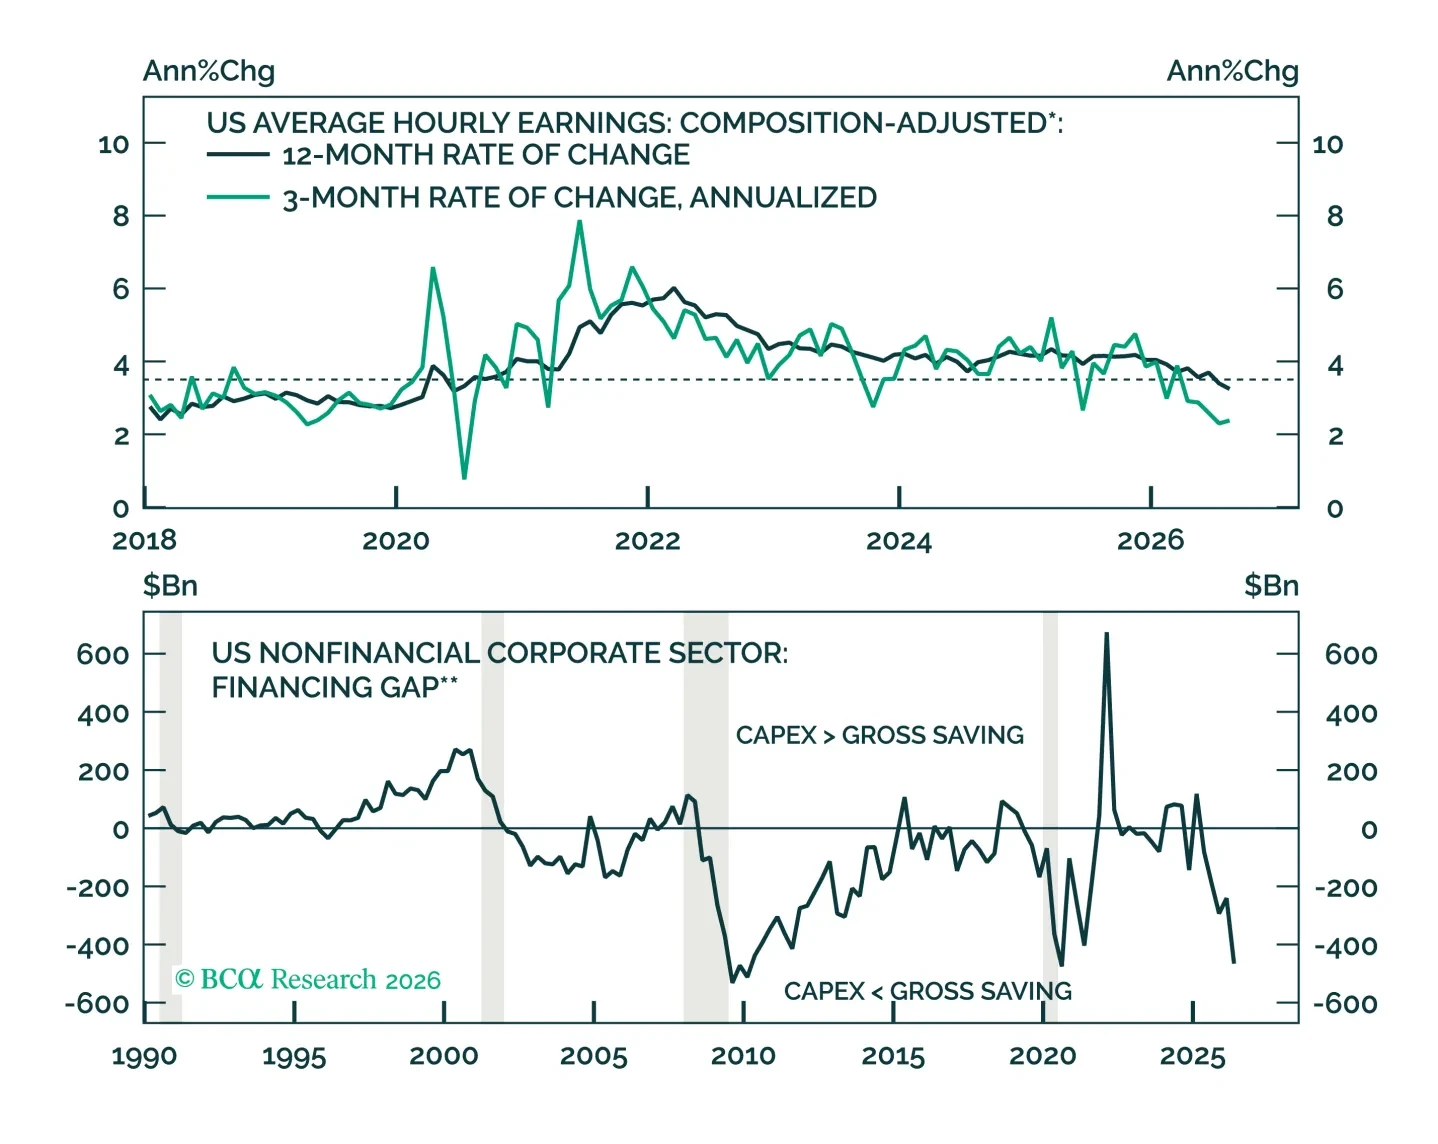
Política, guerras, un ciclo global de endurecimiento, dudas sobre el capex en IA: el muro de la preocupación sigue creciendo. Pero falta la chispa que derribaría a los activos de riesgo. Nuestra perspectiva FICC para el Q4 explica por qué conviene mantenerse largo en riesgo y dónde radica el peligro.
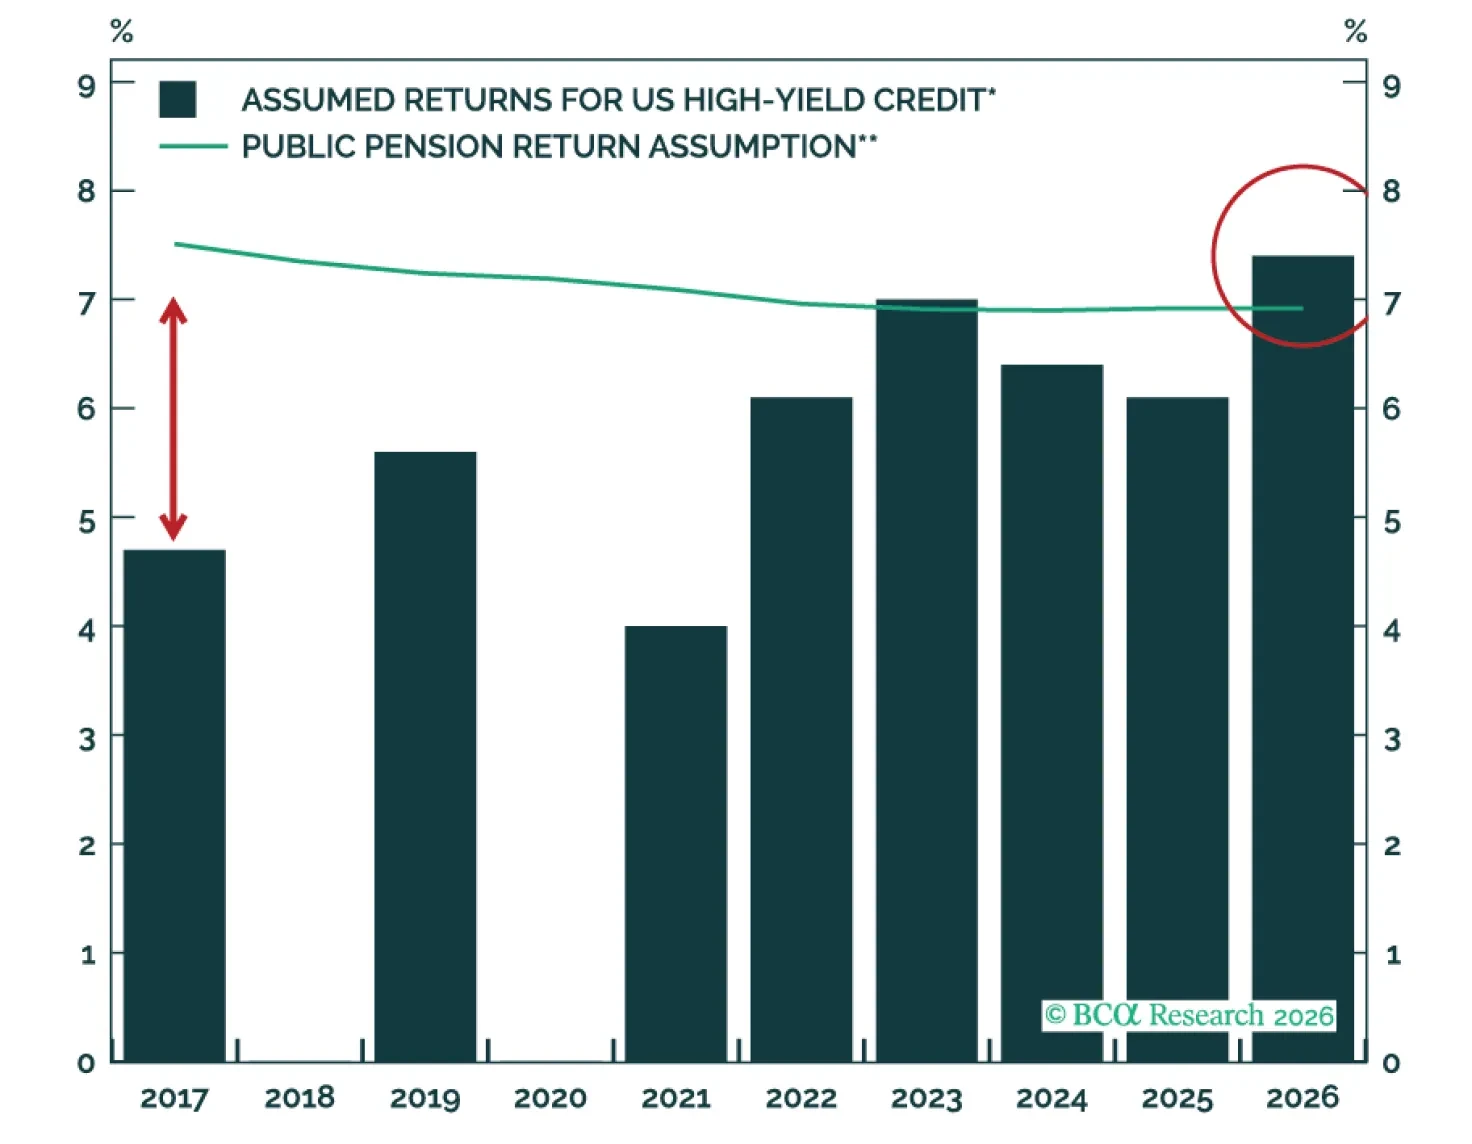
Las tasas más altas han cambiado el conjunto de oportunidades. Sobreponderar High-Yield Credit, tanto dentro de la asignación de activos como frente a Private Credit. Los inversores ya no están recogiendo centavos delante de una apisonadora.
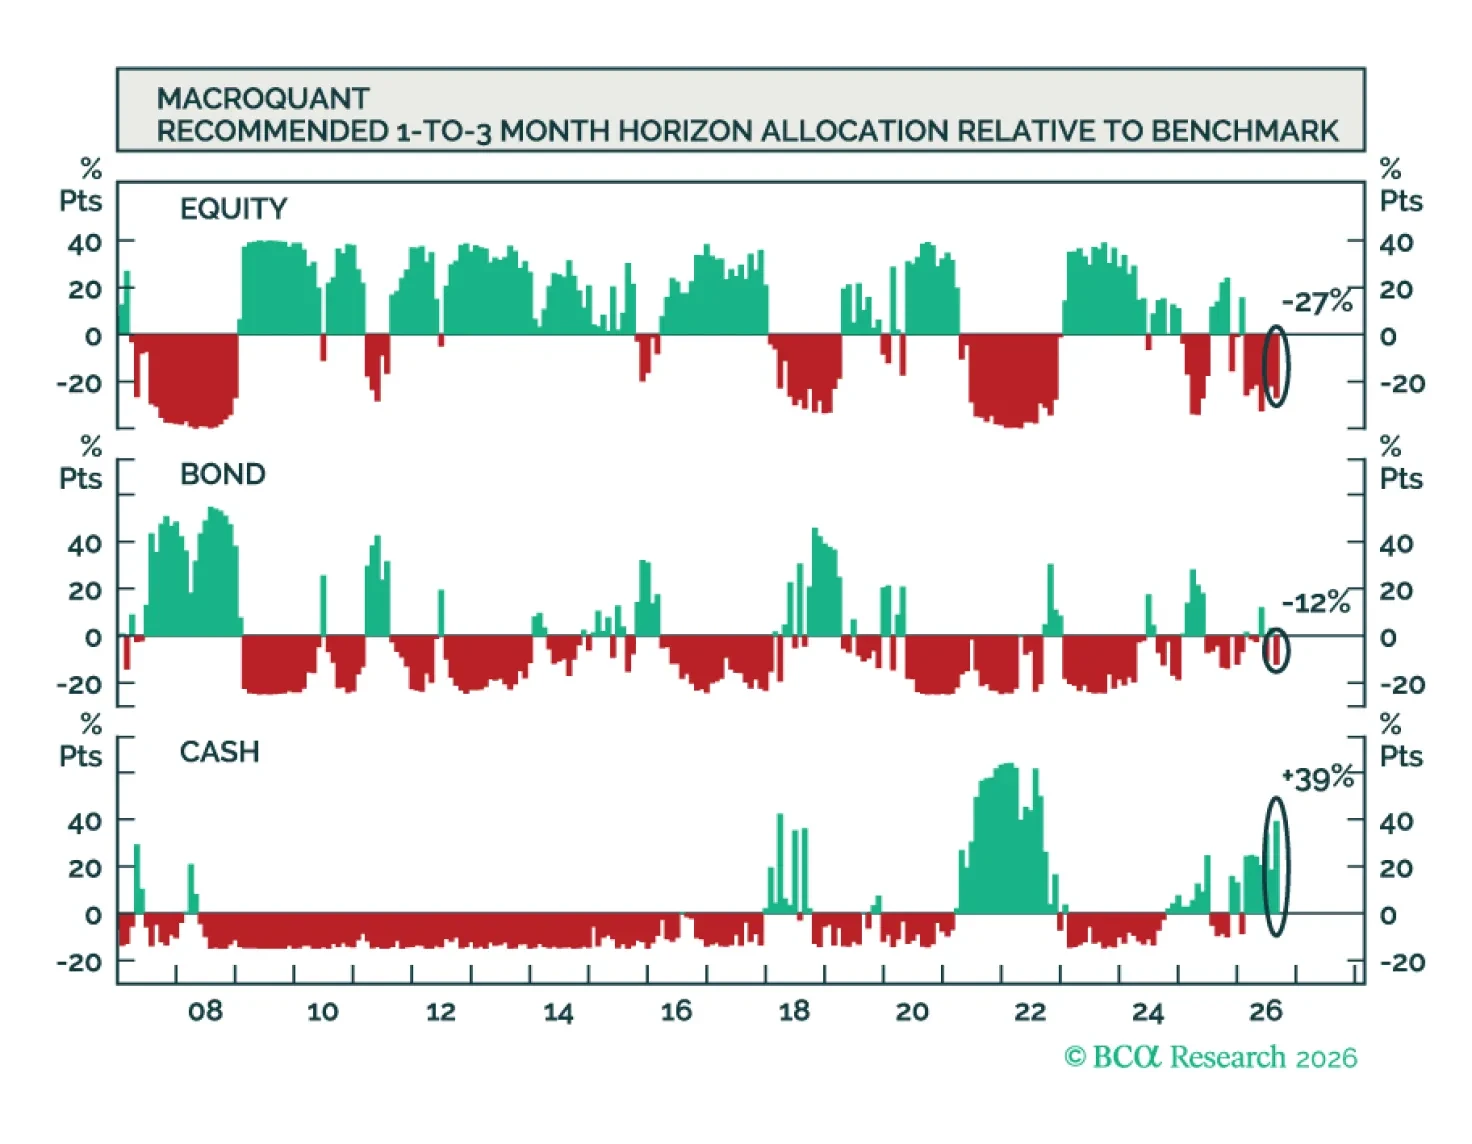
MacroQuant recomienda una infraponderación en acciones y bonos, contrapesada por una sobreponderación significativa en efectivo. El modelo es muy alcista respecto al dólar estadounidense, ligeramente negativo respecto al oro y al cobre, y positivo respecto al petróleo.