Policy
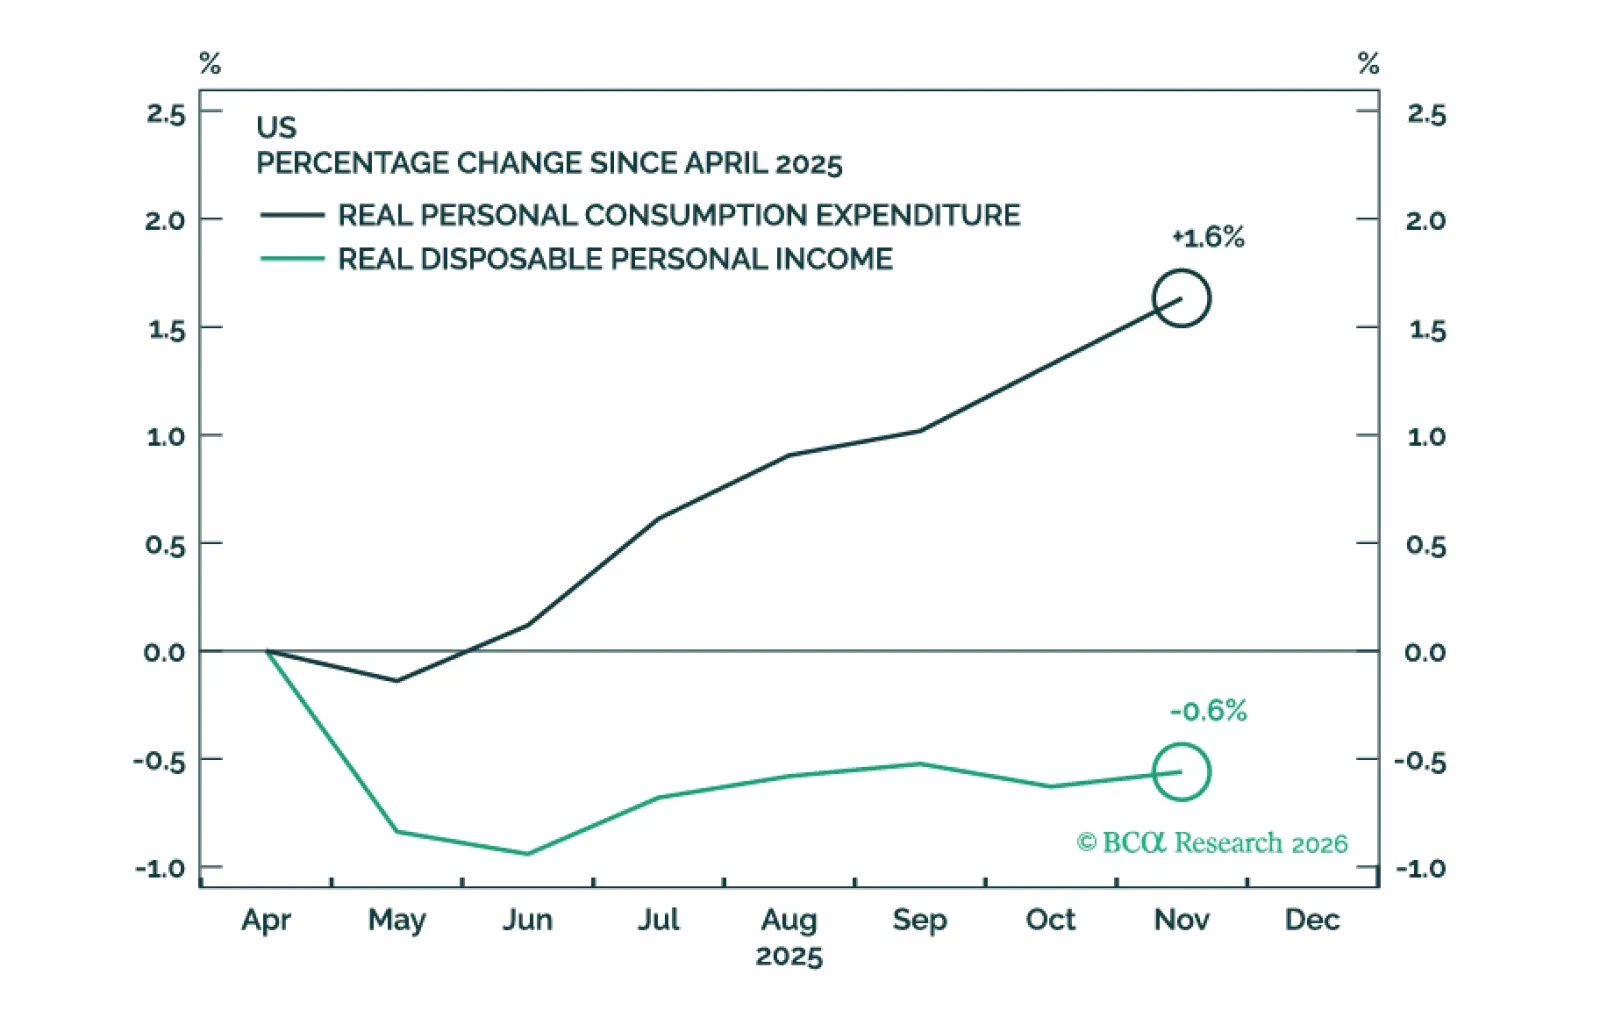
Los datos económicos recientes han sido razonablemente sólidos. Reduciremos nuestra probabilidad de recesión a 12 meses en Estados Unidos al 40% desde el 50% si la Corte Suprema anula los aranceles del Presidente Trump. Esto llevaría nuestro objetivo de precio para el S&P 500 al cierre de 2026, ponderado por escenarios, a 6375 desde 6200.

El informe del IPC de esta mañana indica que lo peor del impacto de los aranceles en la inflación puede ya estar en el retrovisor.

Las medidas de utilización del mercado laboral mejoraron en diciembre, descartando un recorte en enero y reduciendo significativamente las probabilidades de un recorte en marzo.
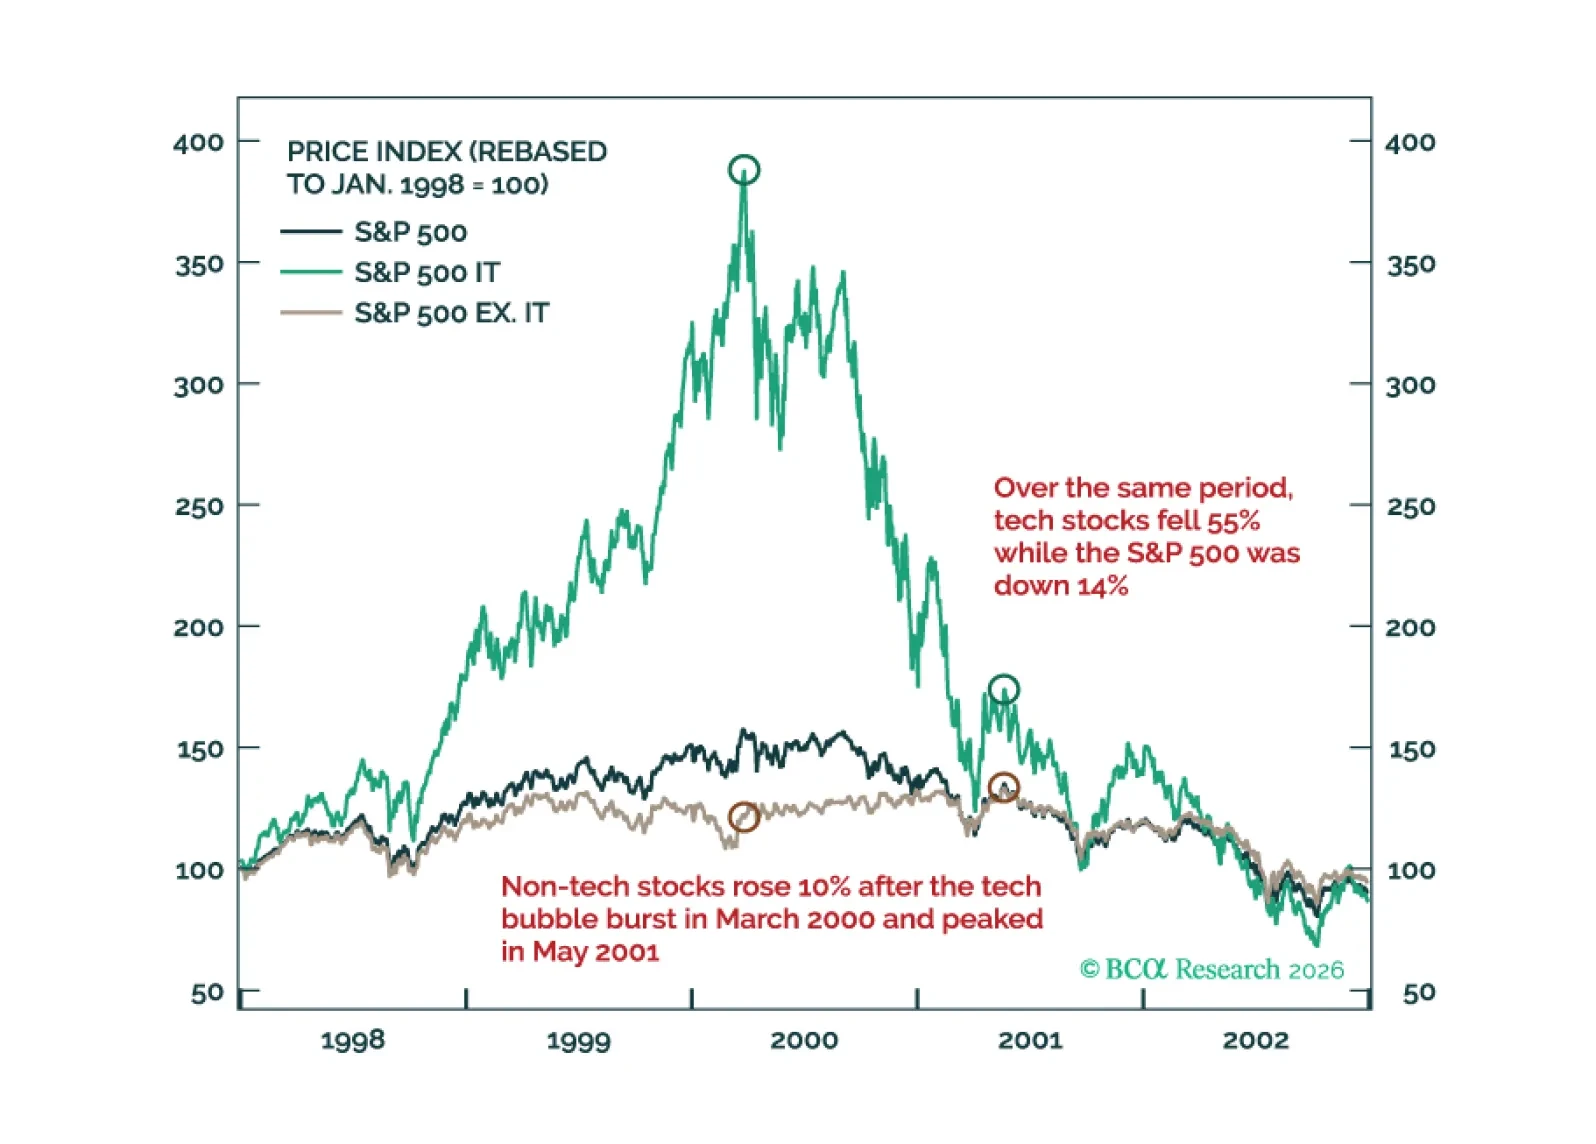
Muy parecido al episodio de 2000, esperamos que este año se desarrolle en dos etapas: Una “Gran Rotación” de acciones tecnológicas a nombres no tecnológicos en la primera mitad de 2026, seguida de una venta generalizada de acciones en la segunda mitad debido al debilitamiento de la economía estadounidense.

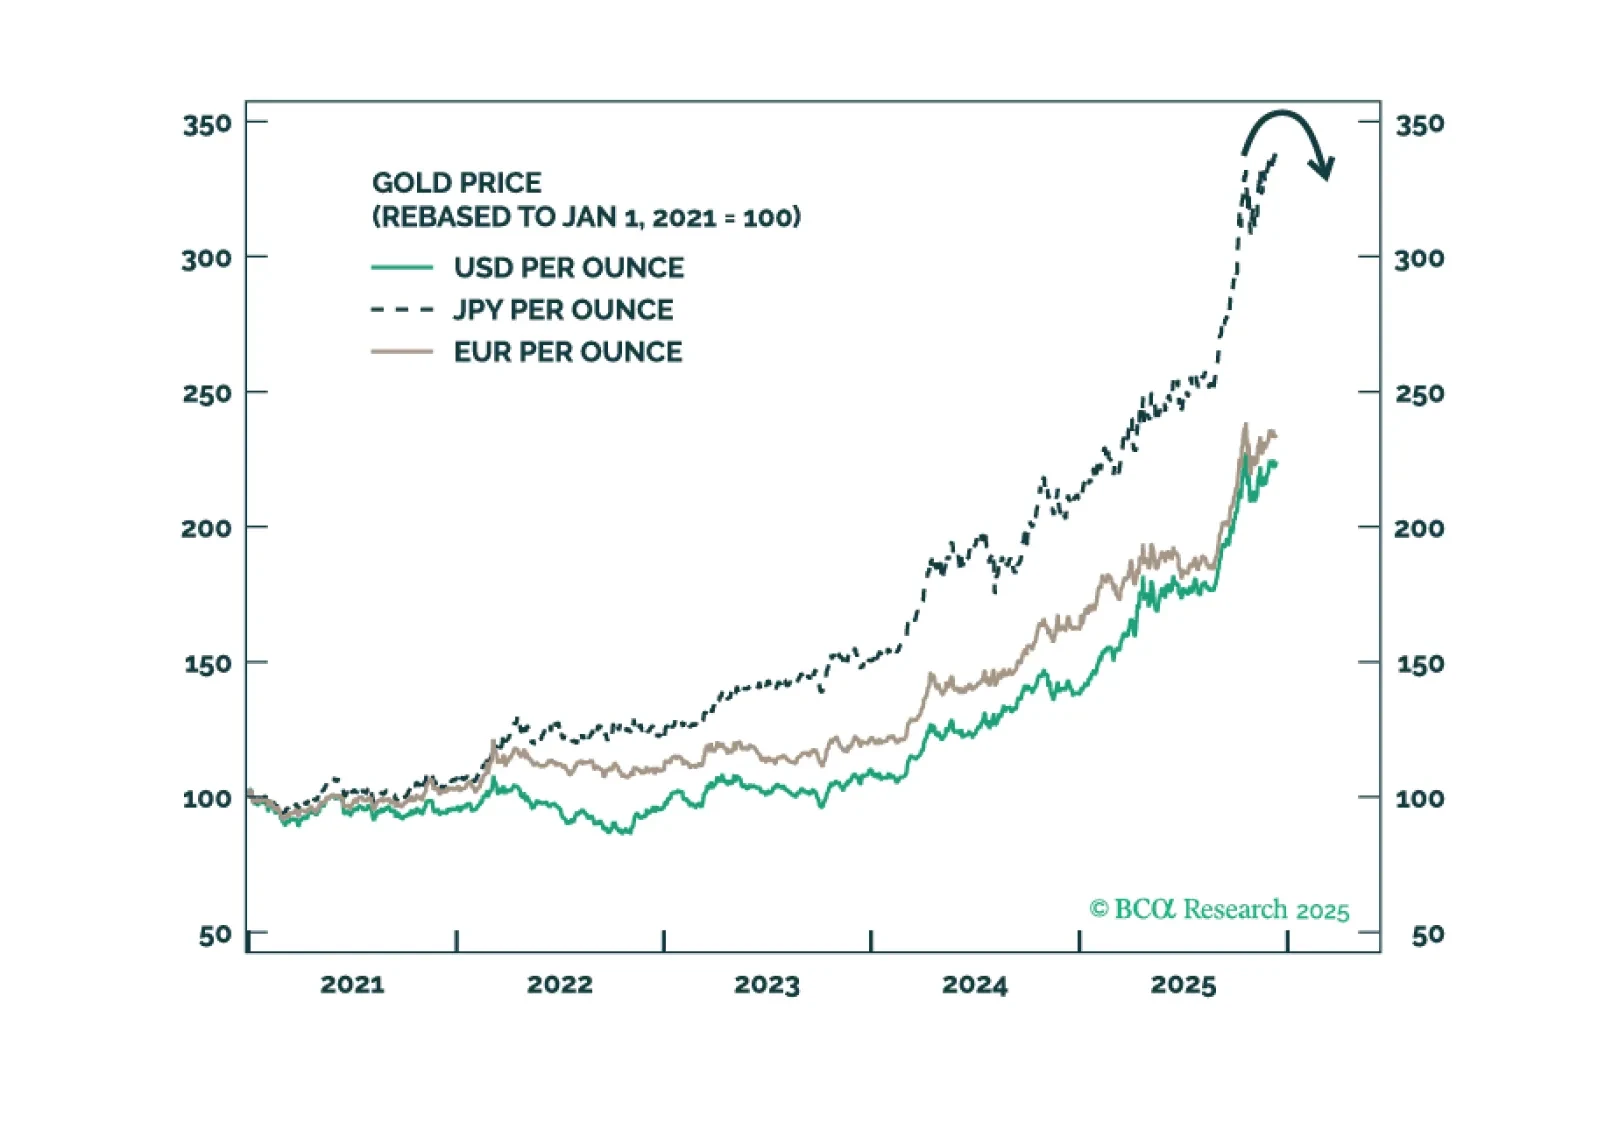
En 2026, el riesgo geopolítico se mantendrá estable a nivel global mientras Estados Unidos busca un alto al fuego en la guerra de poder con Rusia y una tregua arancelaria con China antes de las elecciones de mitad de período que generarán un estancamiento.
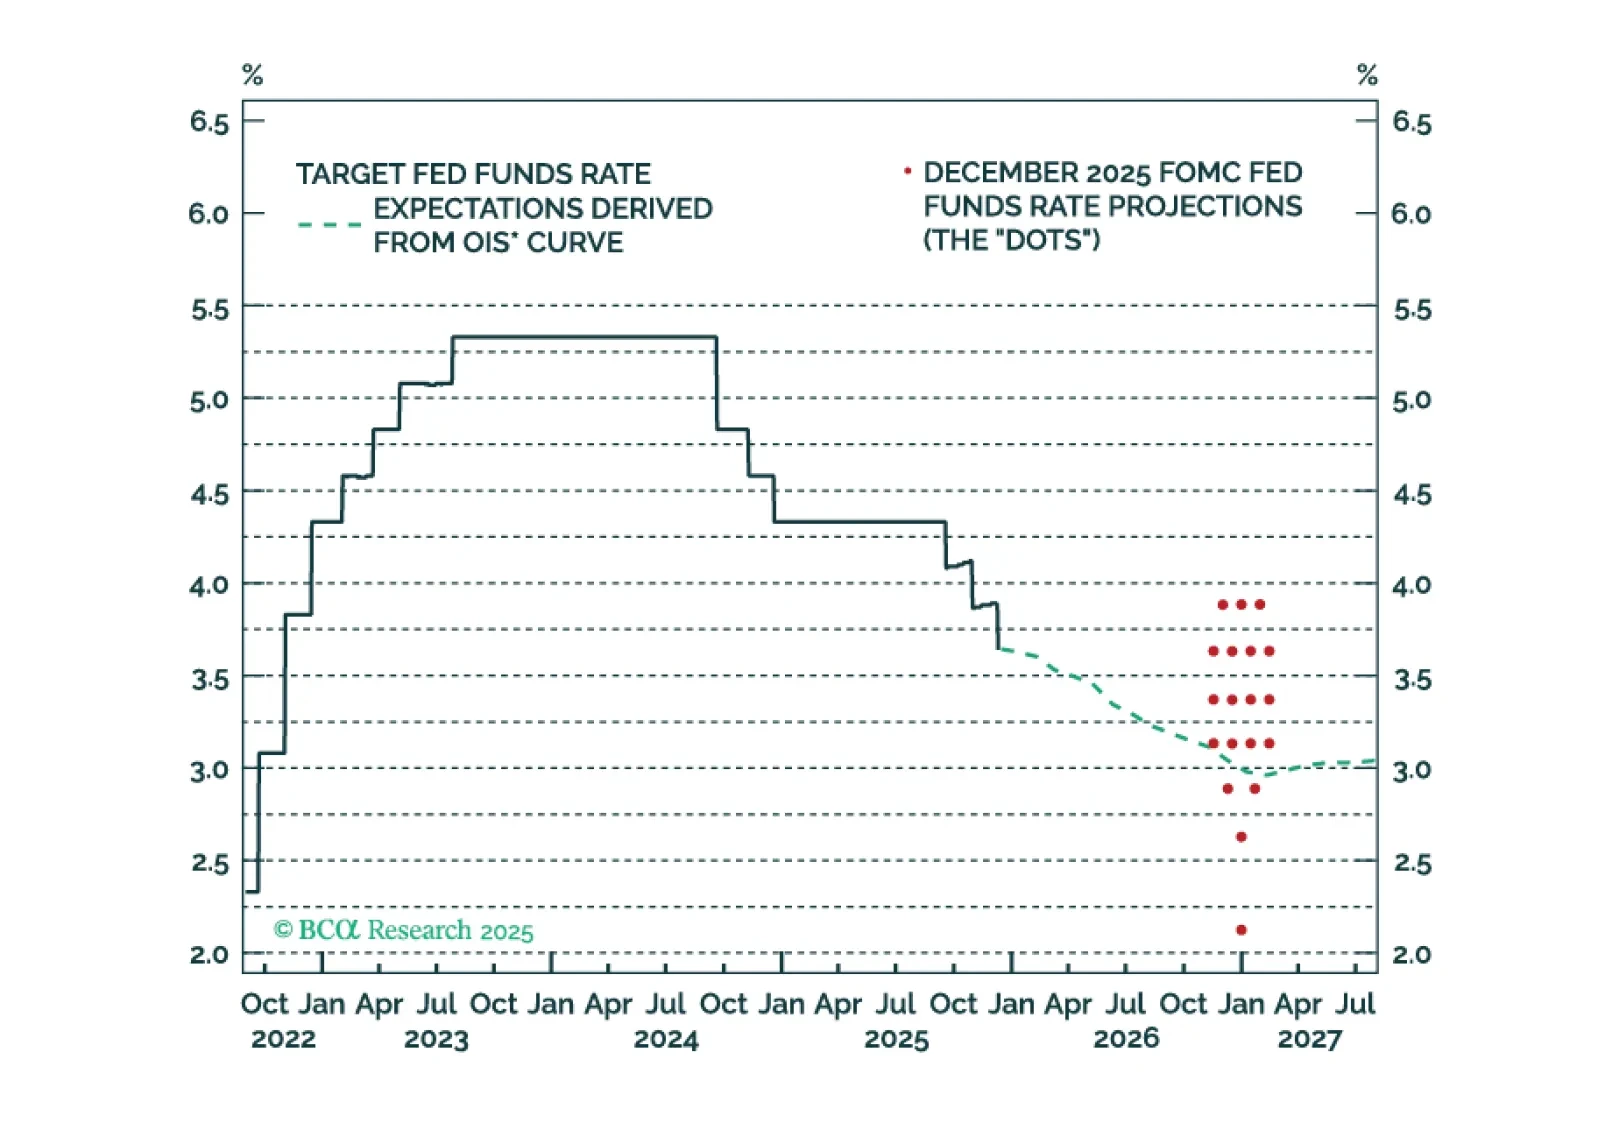
La Fed está en pausa por ahora, pero sus proyecciones económicas para 2026 son demasiado optimistas. La Fed relajará más el próximo año de lo que actualmente anticipa.
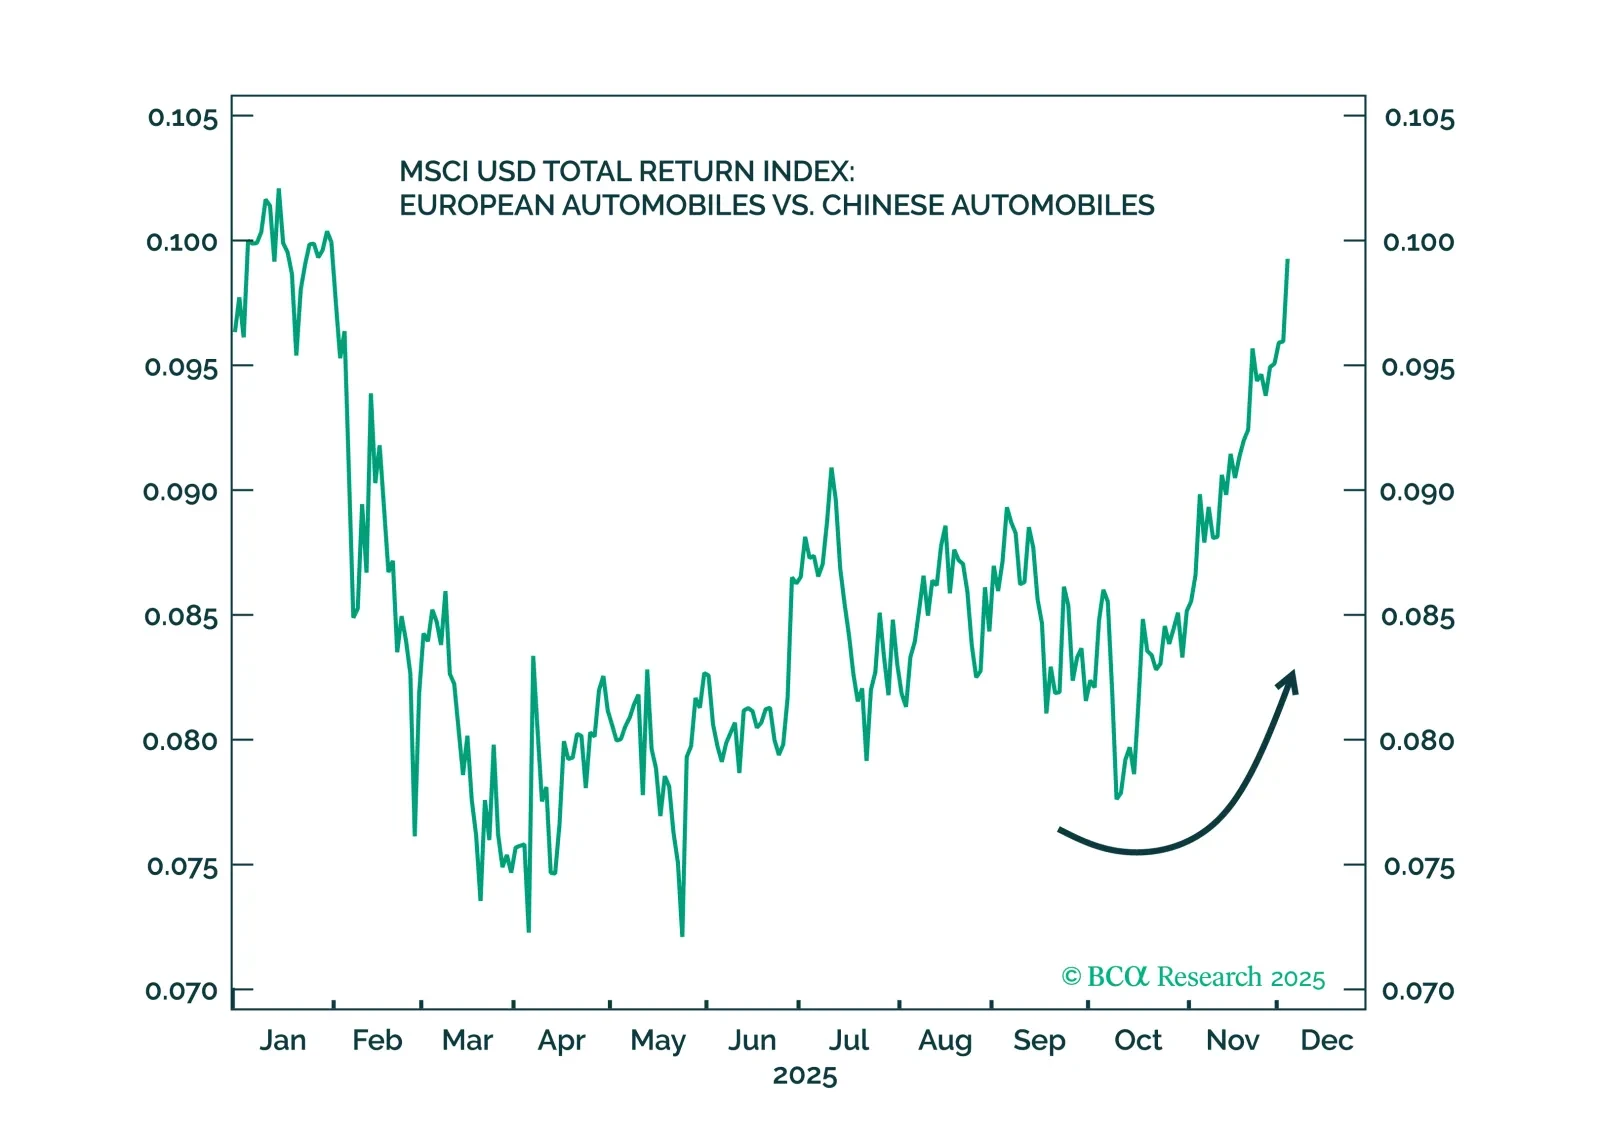
Acertamos con el impacto de los aranceles de Trump y su marcha atrás, y predijimos el ataque de Israel a Irán. Pero no anticipamos el repunte de China, y todavía no hay un alto el fuego en Ucrania.
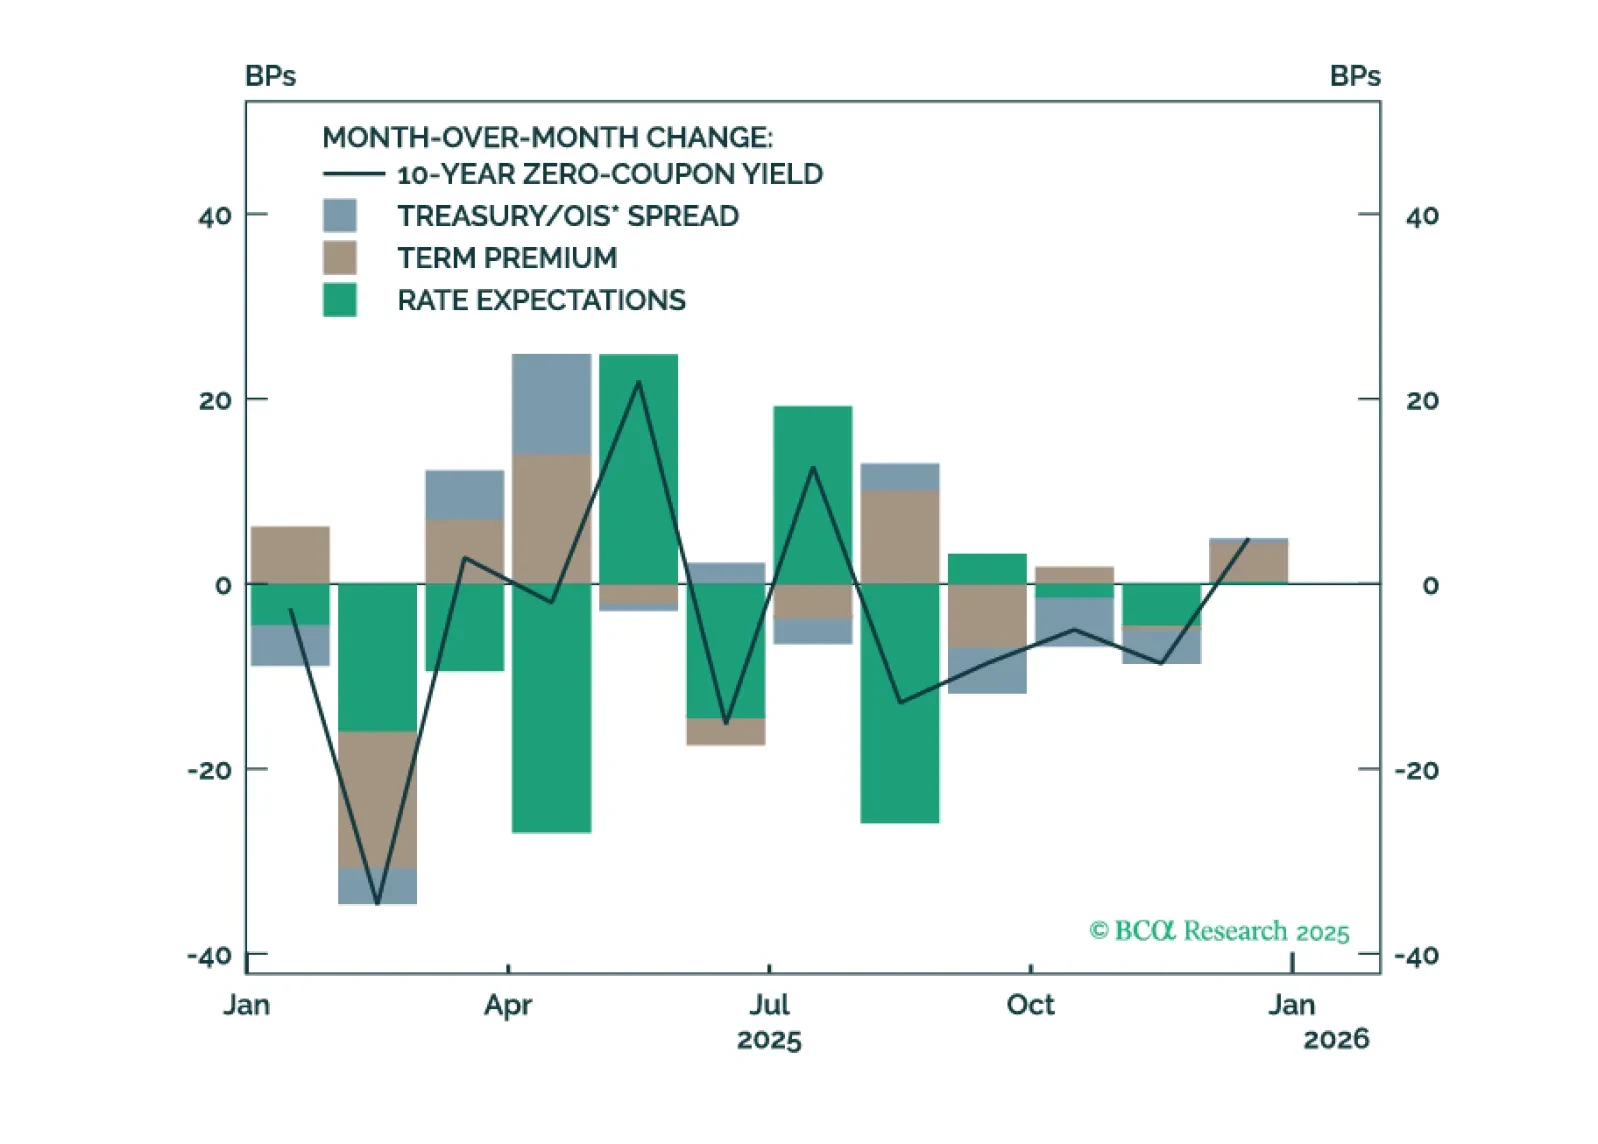
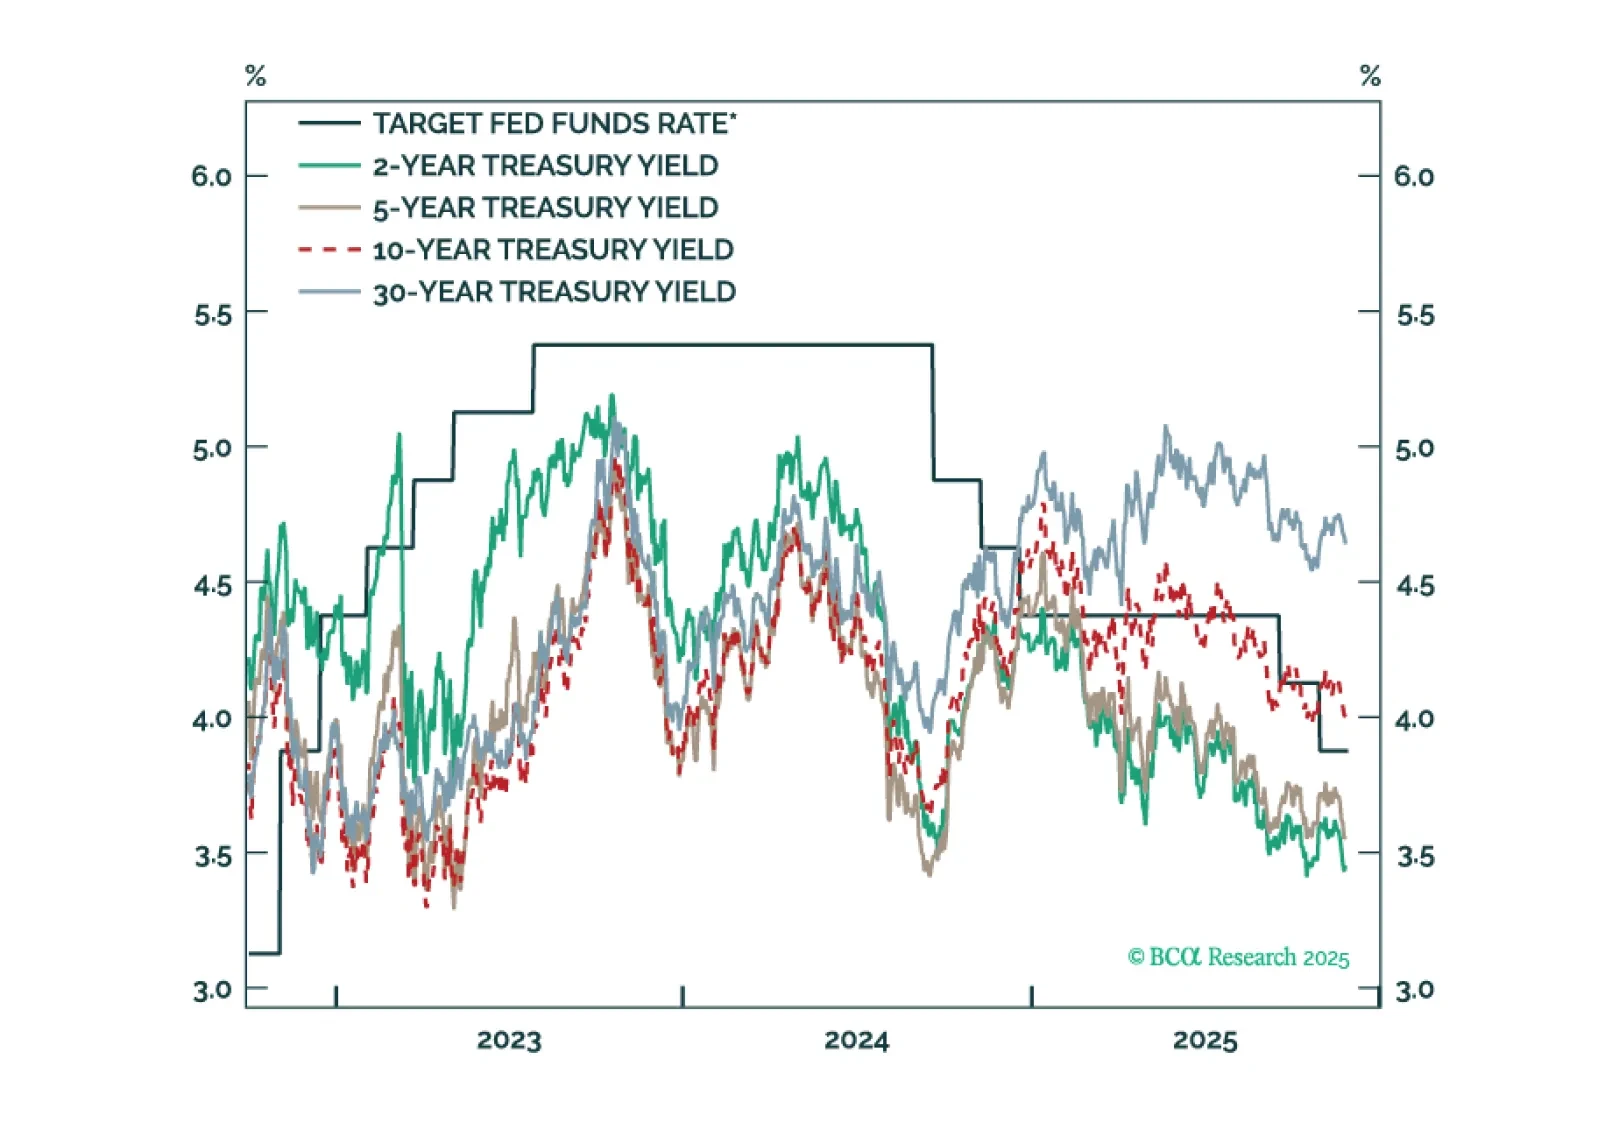
Nuestras principales perspectivas sobre renta fija en EE. UU. para 2026.