Política fiscal
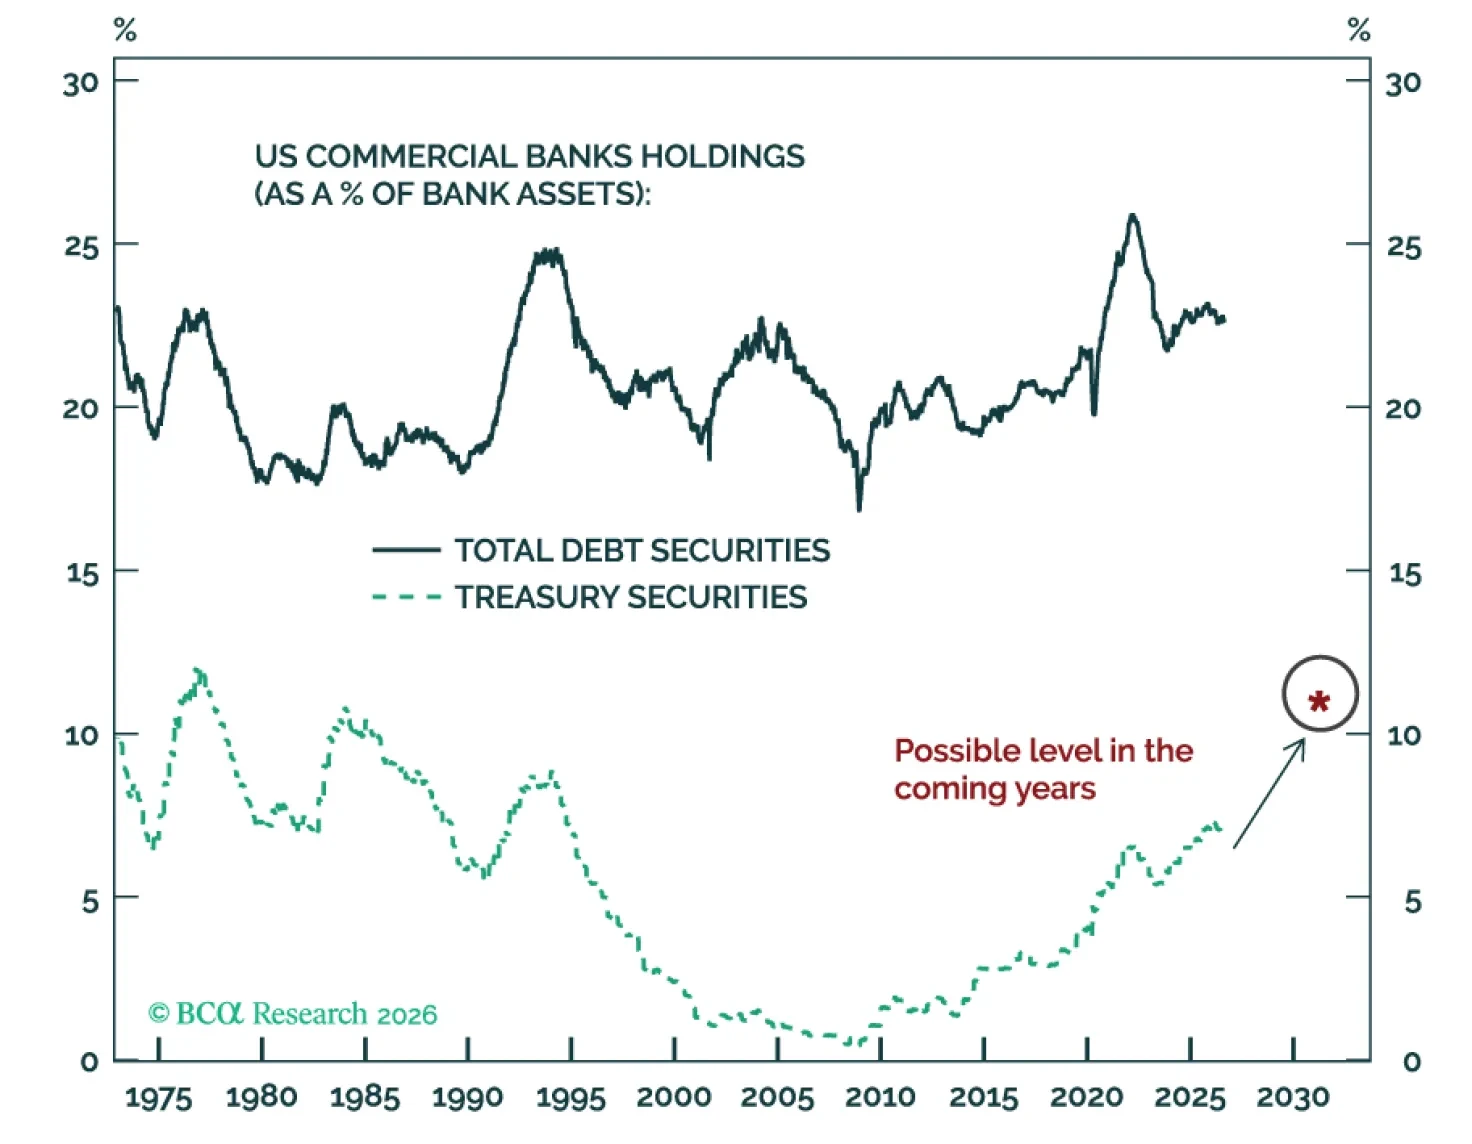
Los intentos de Scott Bessent por suprimir los rendimientos mientras financia elevados déficits gemelos corren el riesgo de provocar el colapso de los flujos de entrada extranjeros, el dólar, los bonos estadounidenses y las acciones. Sin una venta masiva de acciones o compras a gran escala de bonos del Tesoro por parte de bancos comerciales, la venta de bonos persistirá, produciendo una fuerte caída de las acciones y un dólar más débil.
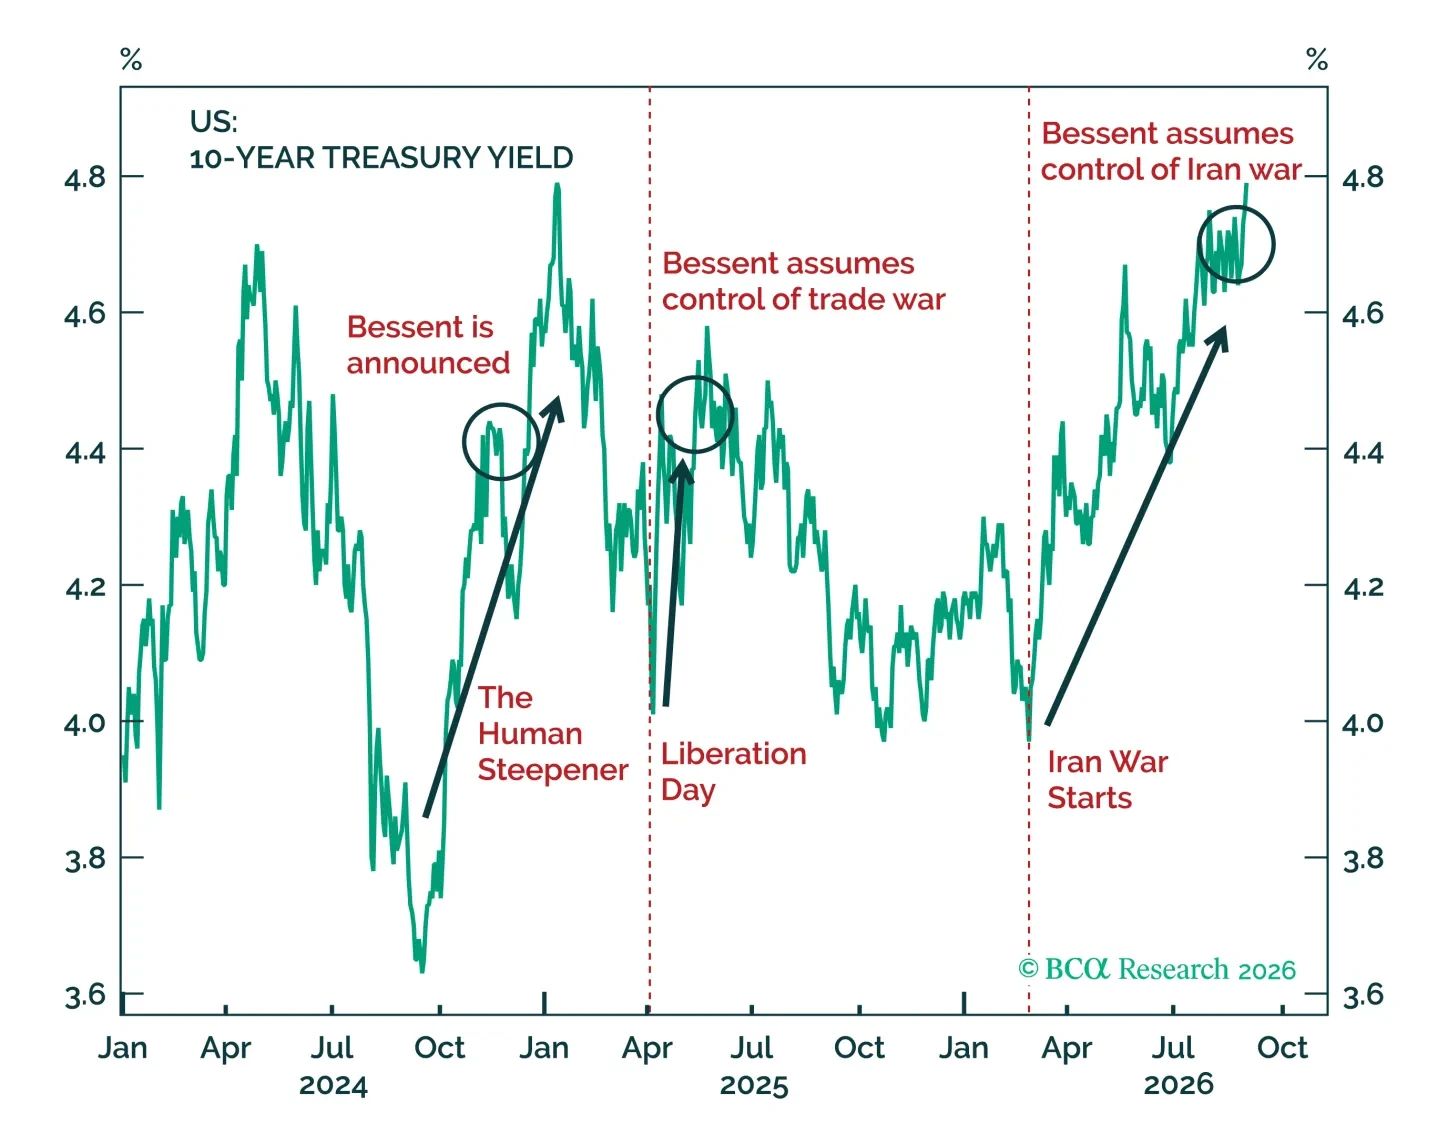
Los mercados se han obsesionado con el aumento de los rendimientos globales a largo plazo. En cierta medida, estamos de acuerdo con la preocupación. Los bonos se negocian por "vibras", alarmados por la incoherente política geopolítica de EE. UU. Los precios del petróleo son, obviamente, el conducto entre esa política y los mercados. Por otro lado, el crecimiento también es robusto. Por tanto, la venta masiva en el mercado de bonos no es totalmente negativa.
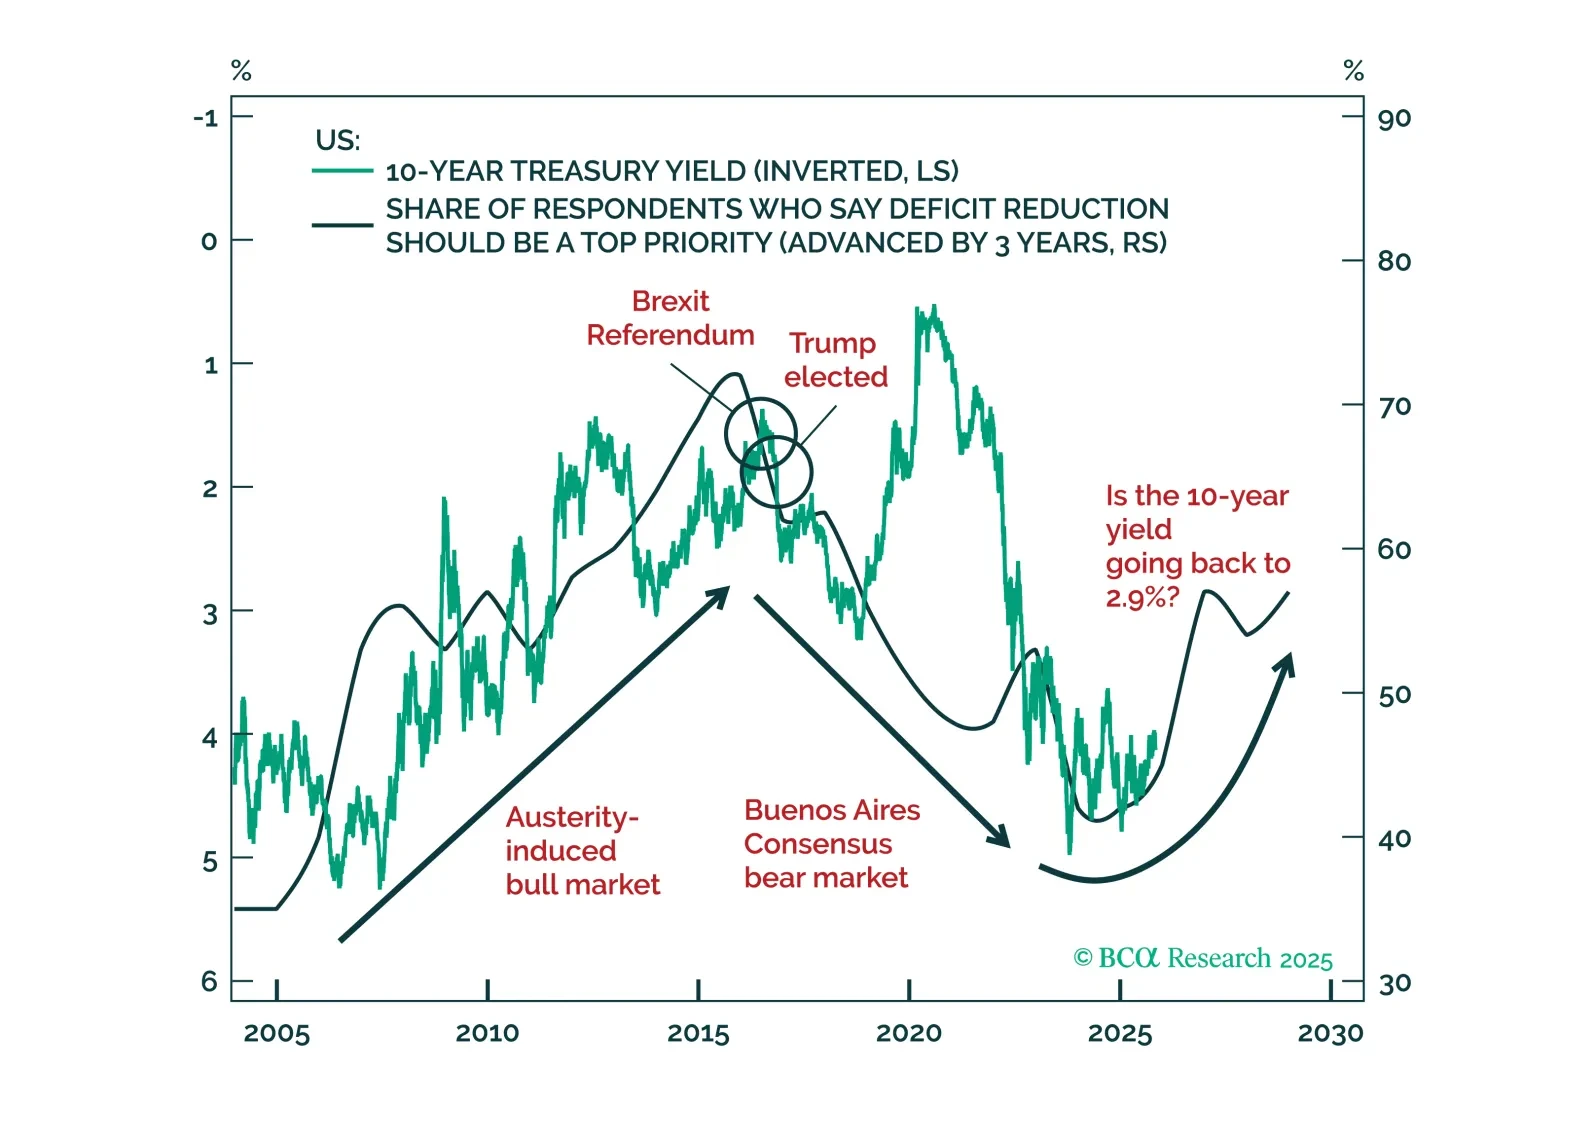
El tema secular que impulsa la venta masiva en el mercado de bonos y que no nos molesta tanto es la política fiscal. Vemos señales — ¡incluidos datos reales del déficit presupuestario! — de que en EE. UU., tanto los responsables políticos como los votantes, empiezan a entender que hay límites al derroche. Por tanto, aconsejaríamos a los clientes con un enfoque a largo plazo que empiecen a comprar poco a poco esos odiados bonos.

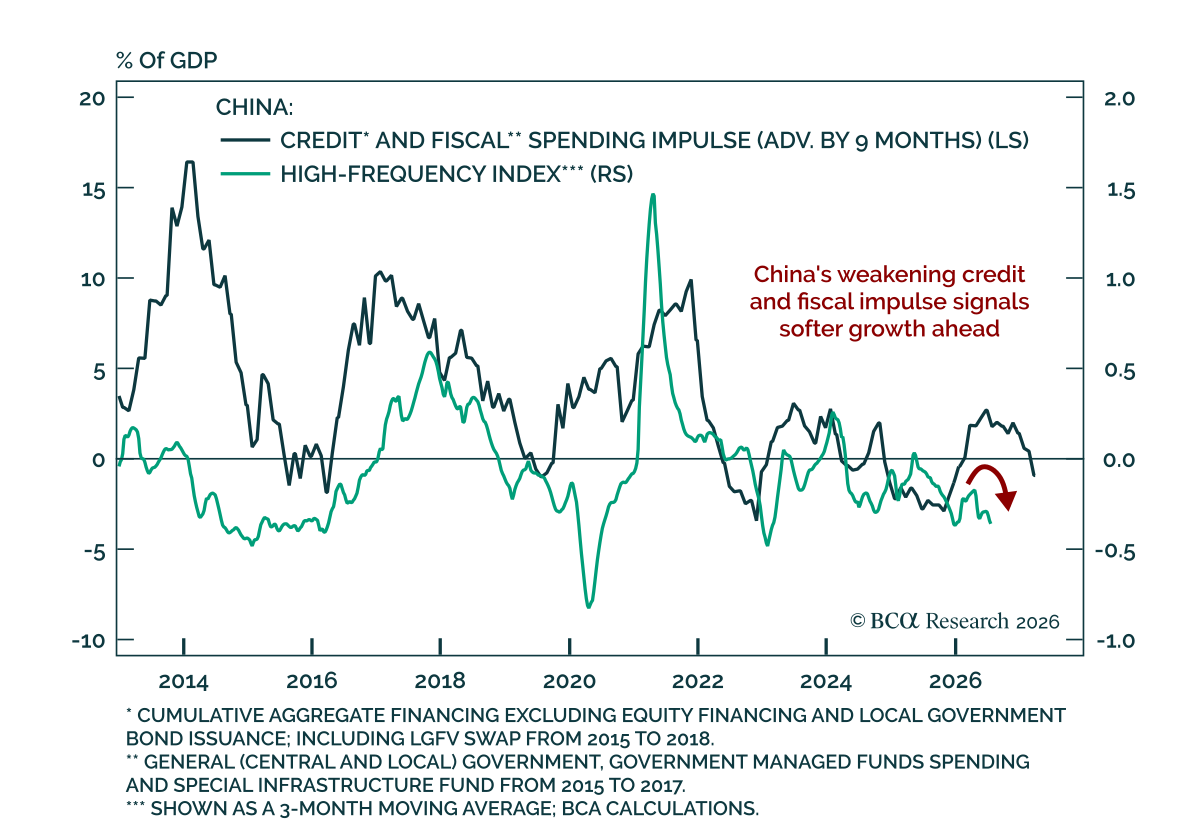
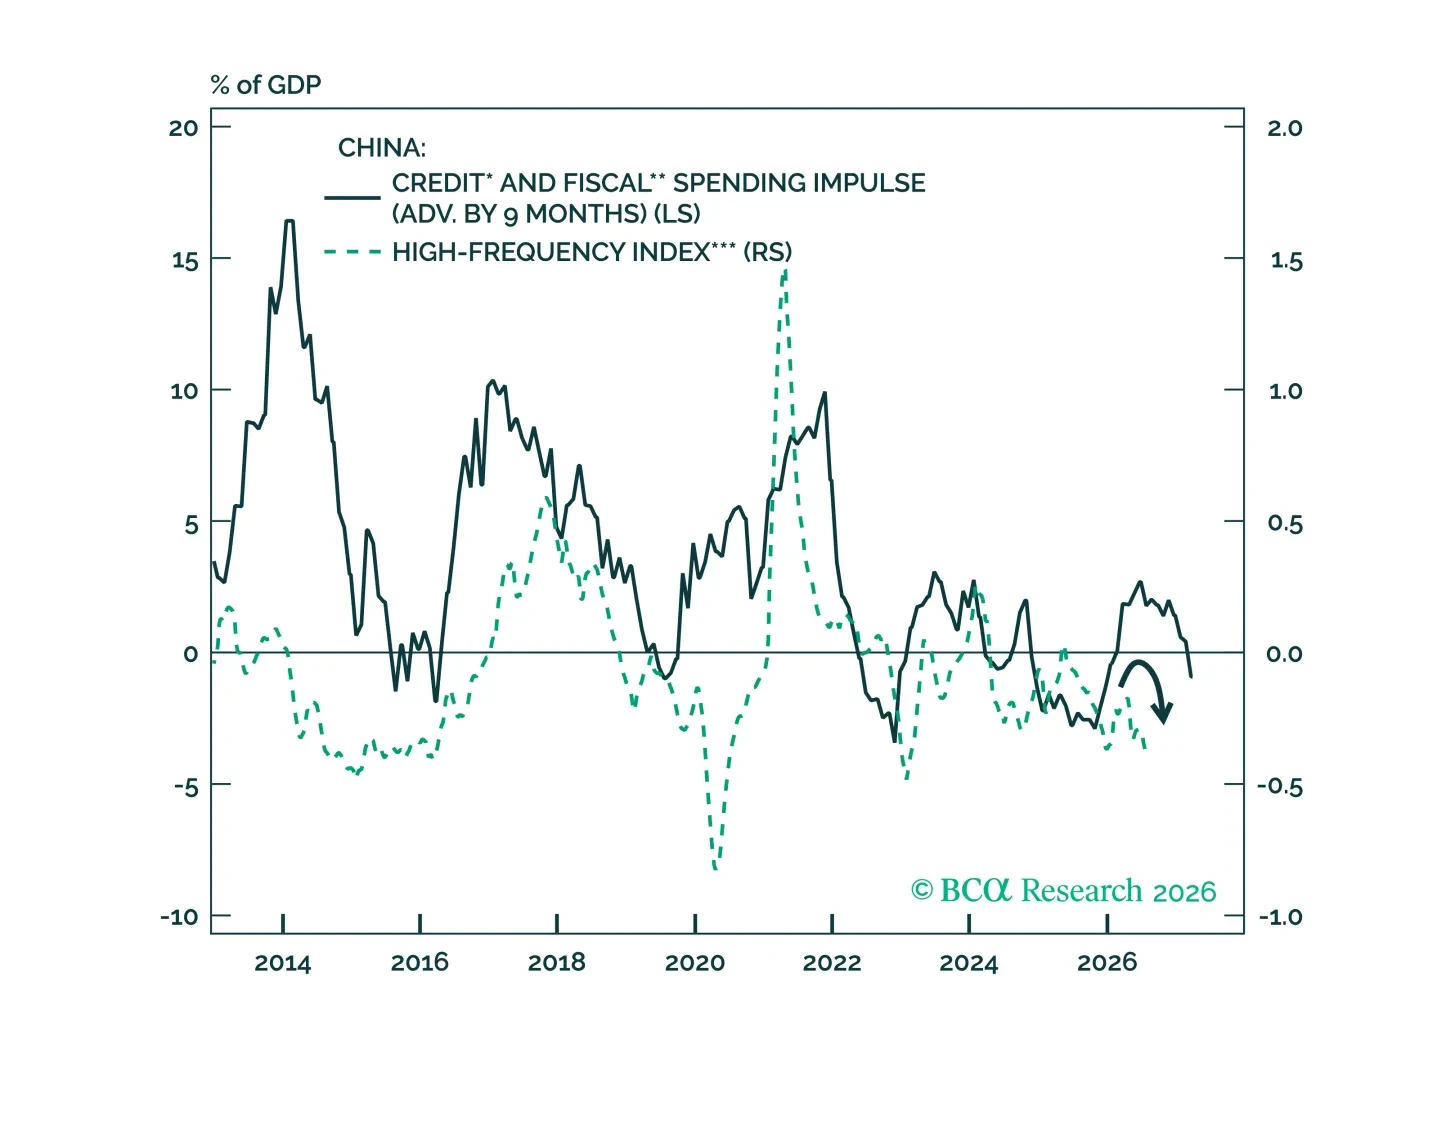
La economía de China se está desacelerando, pero es poco probable que los responsables políticos lancen un estímulo generalizado en H2. Mientras tanto, la aparición del "Kimi moment" de China subraya el compromiso de Beijing con la modernización tecnológica y las capacidades de IA del país, que avanzan rápidamente.

No esperamos que el choque petrolero tenga un efecto duradero en la inflación. A más largo plazo, una variedad de fuerzas estructurales influirán en la inflación, incluidas la política fiscal, la globalización, la demografía y la IA.

La desaceleración de China coincide con al menos un pequeño choque petrolero mundial – una combinación que hemos temido durante mucho tiempo.
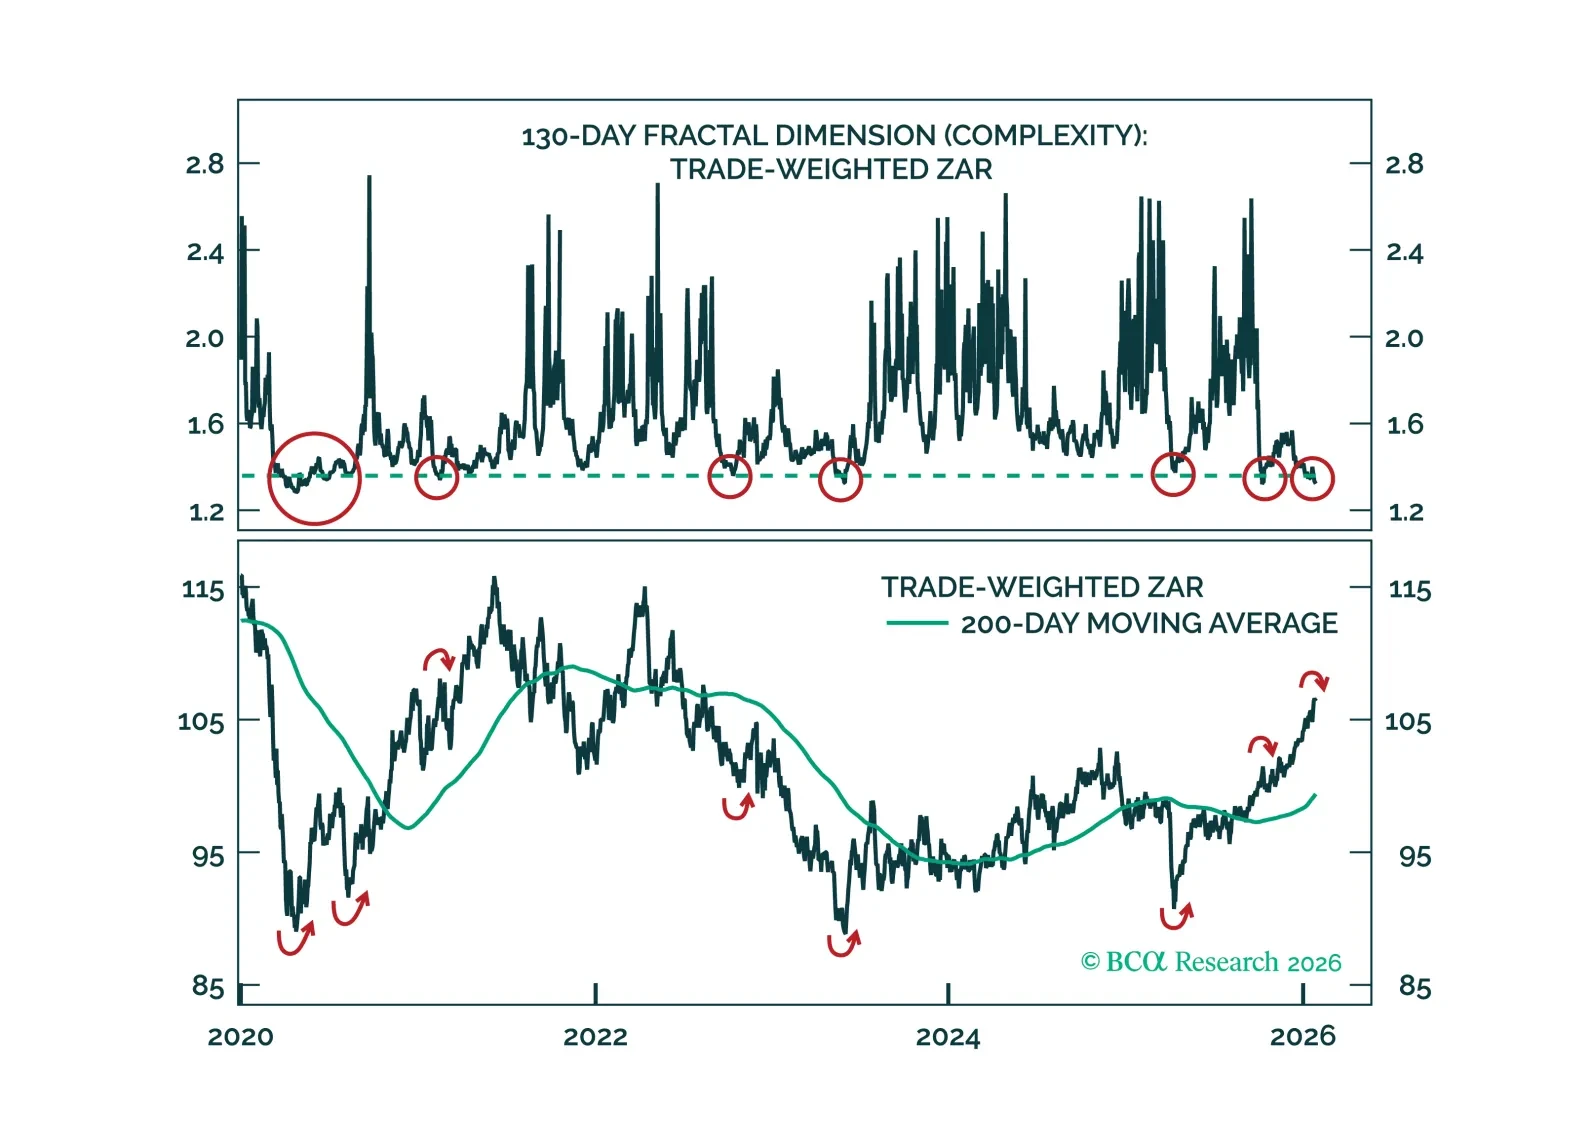
El impulso de las materias primas de Sudáfrica se está desvaneciendo, pero sus vientos en contra cíclicos permanecen. A medida que el crecimiento se debilita y los flujos de capital se agotan, el rand parece cada vez más vulnerable a una reversión.
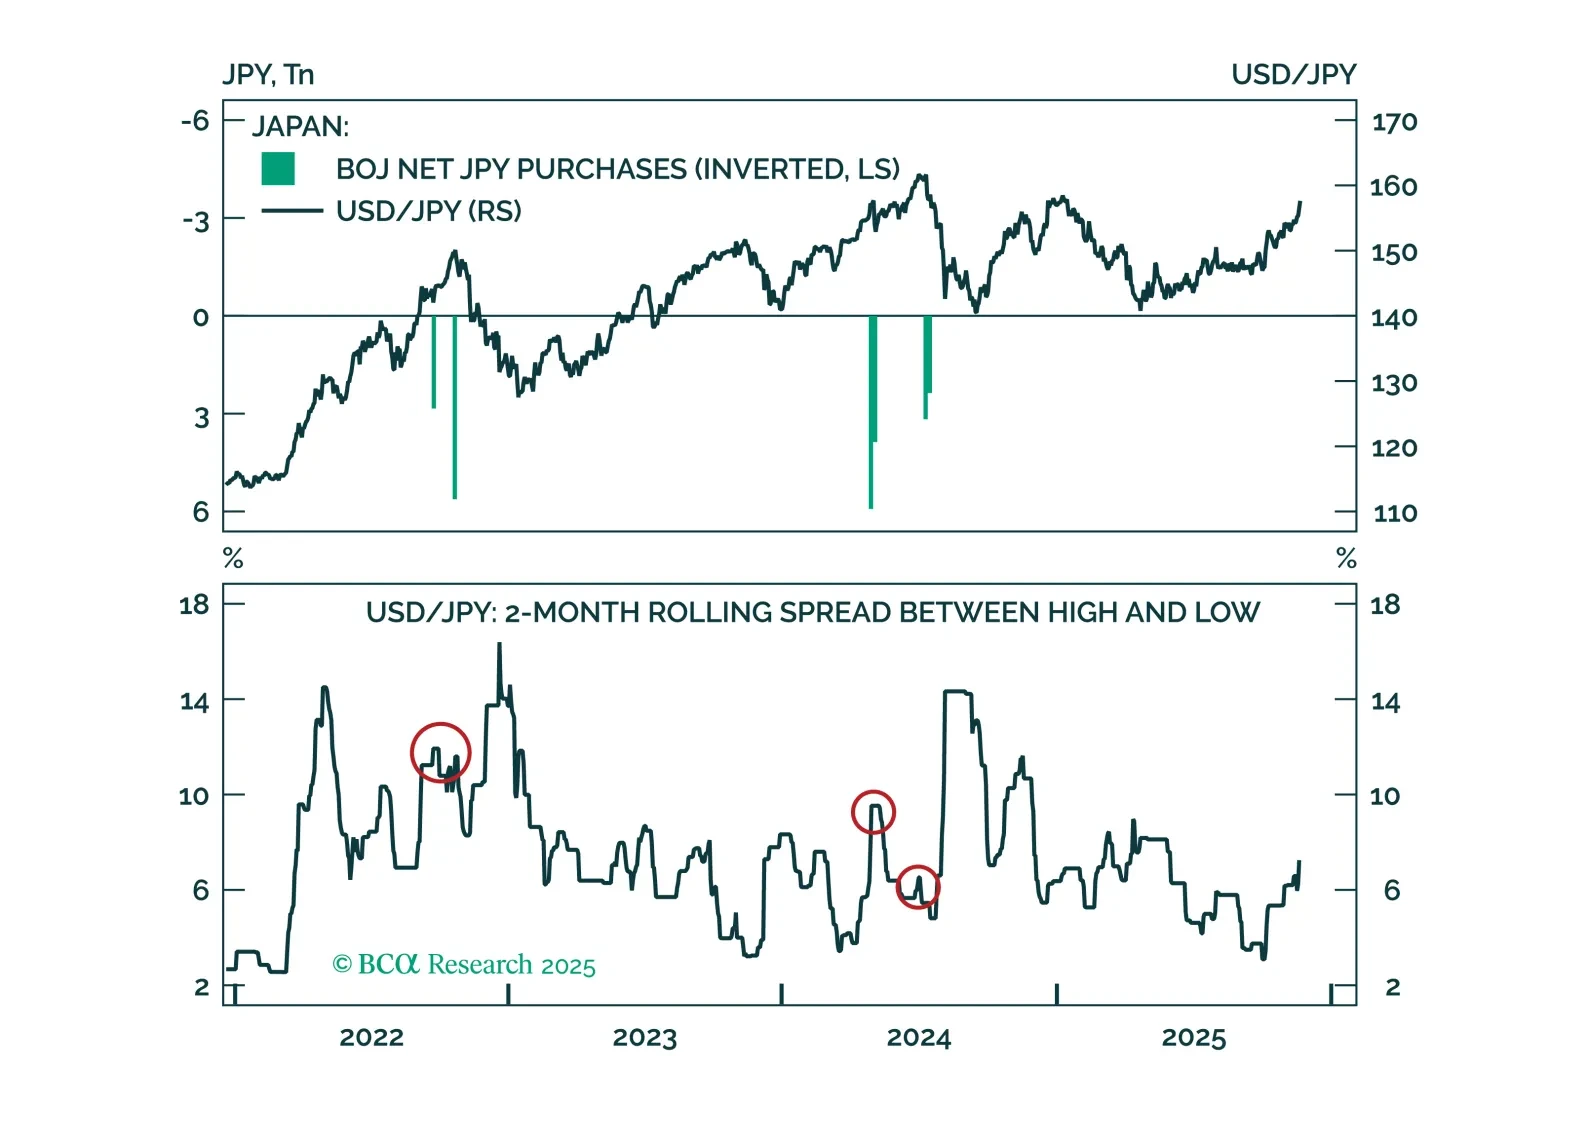
Los mercados están malinterpretando los titulares fiscales de Japón. Nuestro último Insight analiza qué influirá en la próxima política del BoJ, cuándo podría haber una intervención y el momento de un cambio en el yen.
Détente entre China y Estados Unidos es algo importante. Los datos económicos siguen dando a la Fed razones para recortar. ¿De qué hay que preocuparse? Muy poco. Pero reflexionamos sobre algunos pensamientos pesimistas mientras empezamos a pensar en 2026.