Política
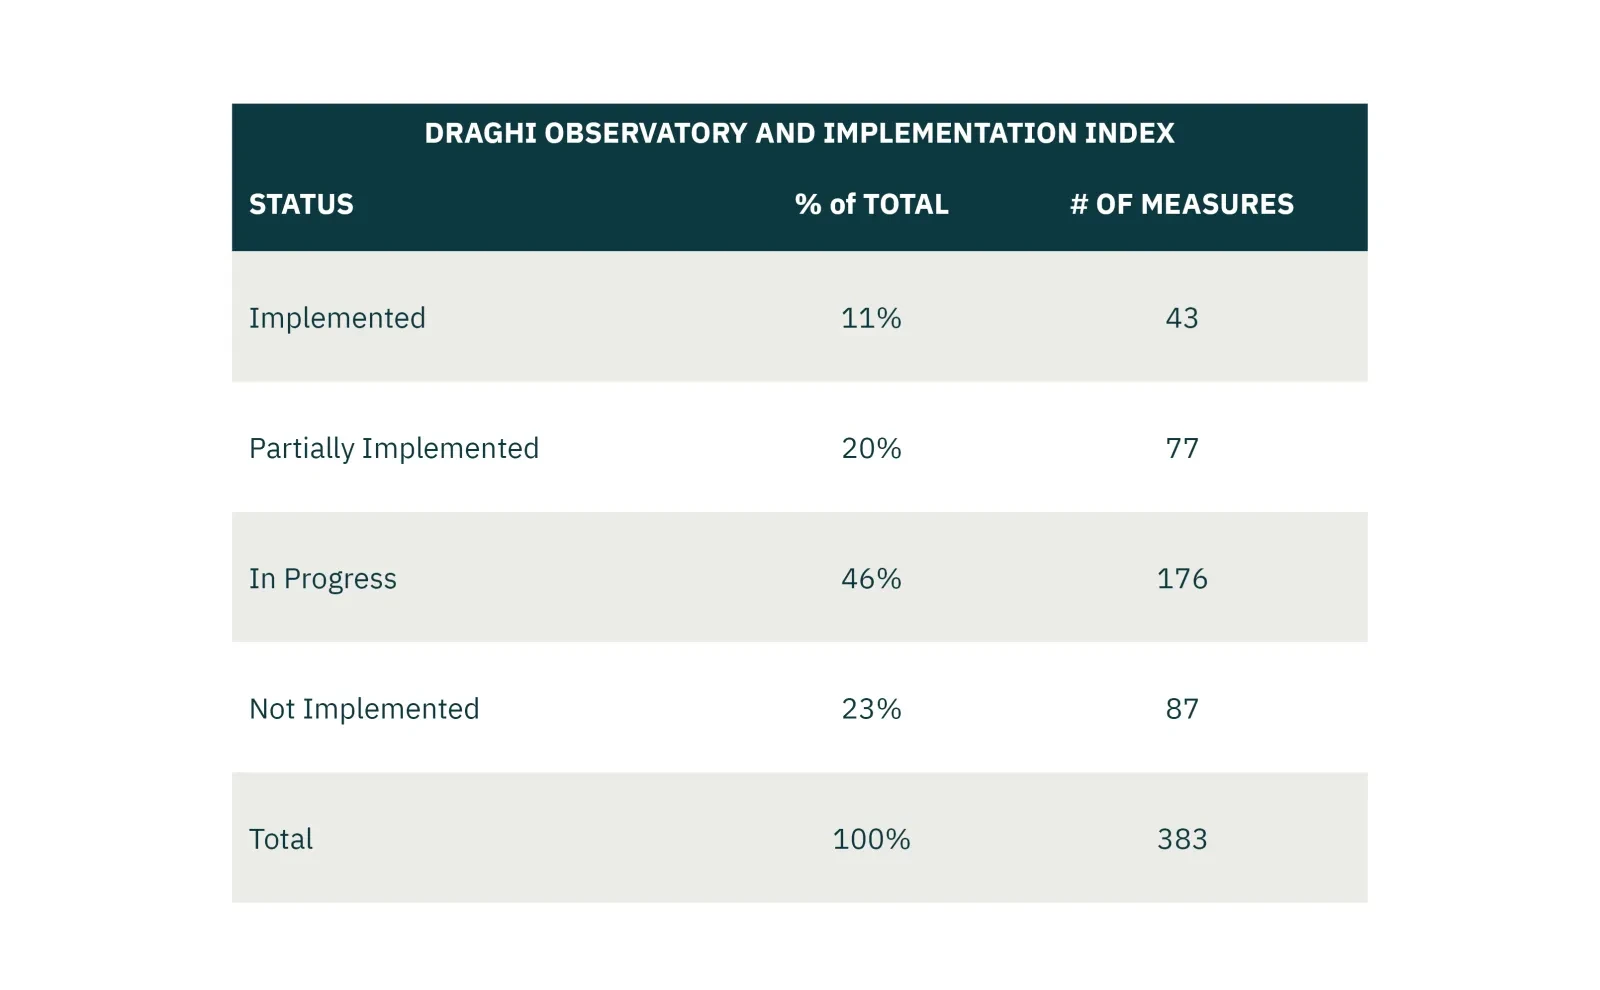

La flexibilización de la política de Indonesia impulsará la demanda interna, pero aumentará la inflación. El déficit por cuenta corriente se ampliará y la rupia se debilitará. Manténgase en posiciones cortas en la rupia y reduzca la ponderación de acciones indonesias, bonos locales y crédito soberano en sus respectivas carteras de mercados emergentes.
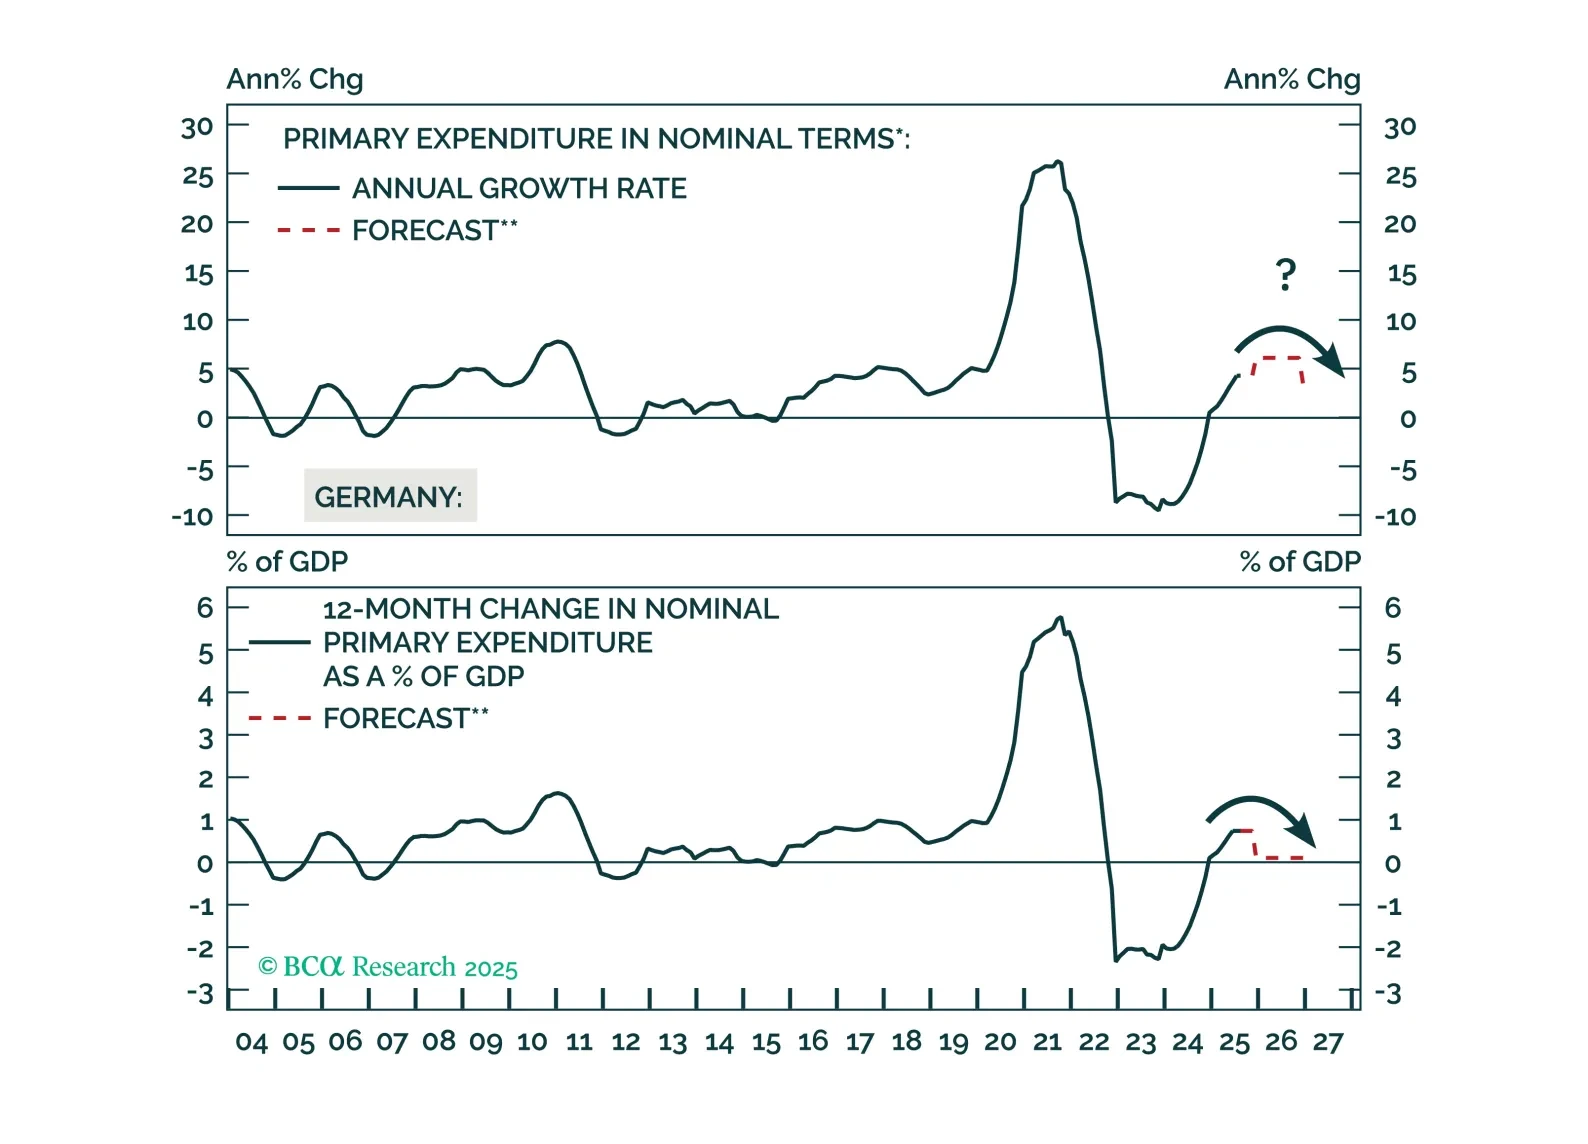
El sector industrial del núcleo de Europa se resentirá en los próximos meses debido a los aranceles estadounidenses y a un euro fuerte. Los inversores pueden aprovechar el inminente choque deflacionario manteniendo posiciones largas en bonos de Europa Central. Sin embargo, deberían cubrir el riesgo cambiario frente al euro.
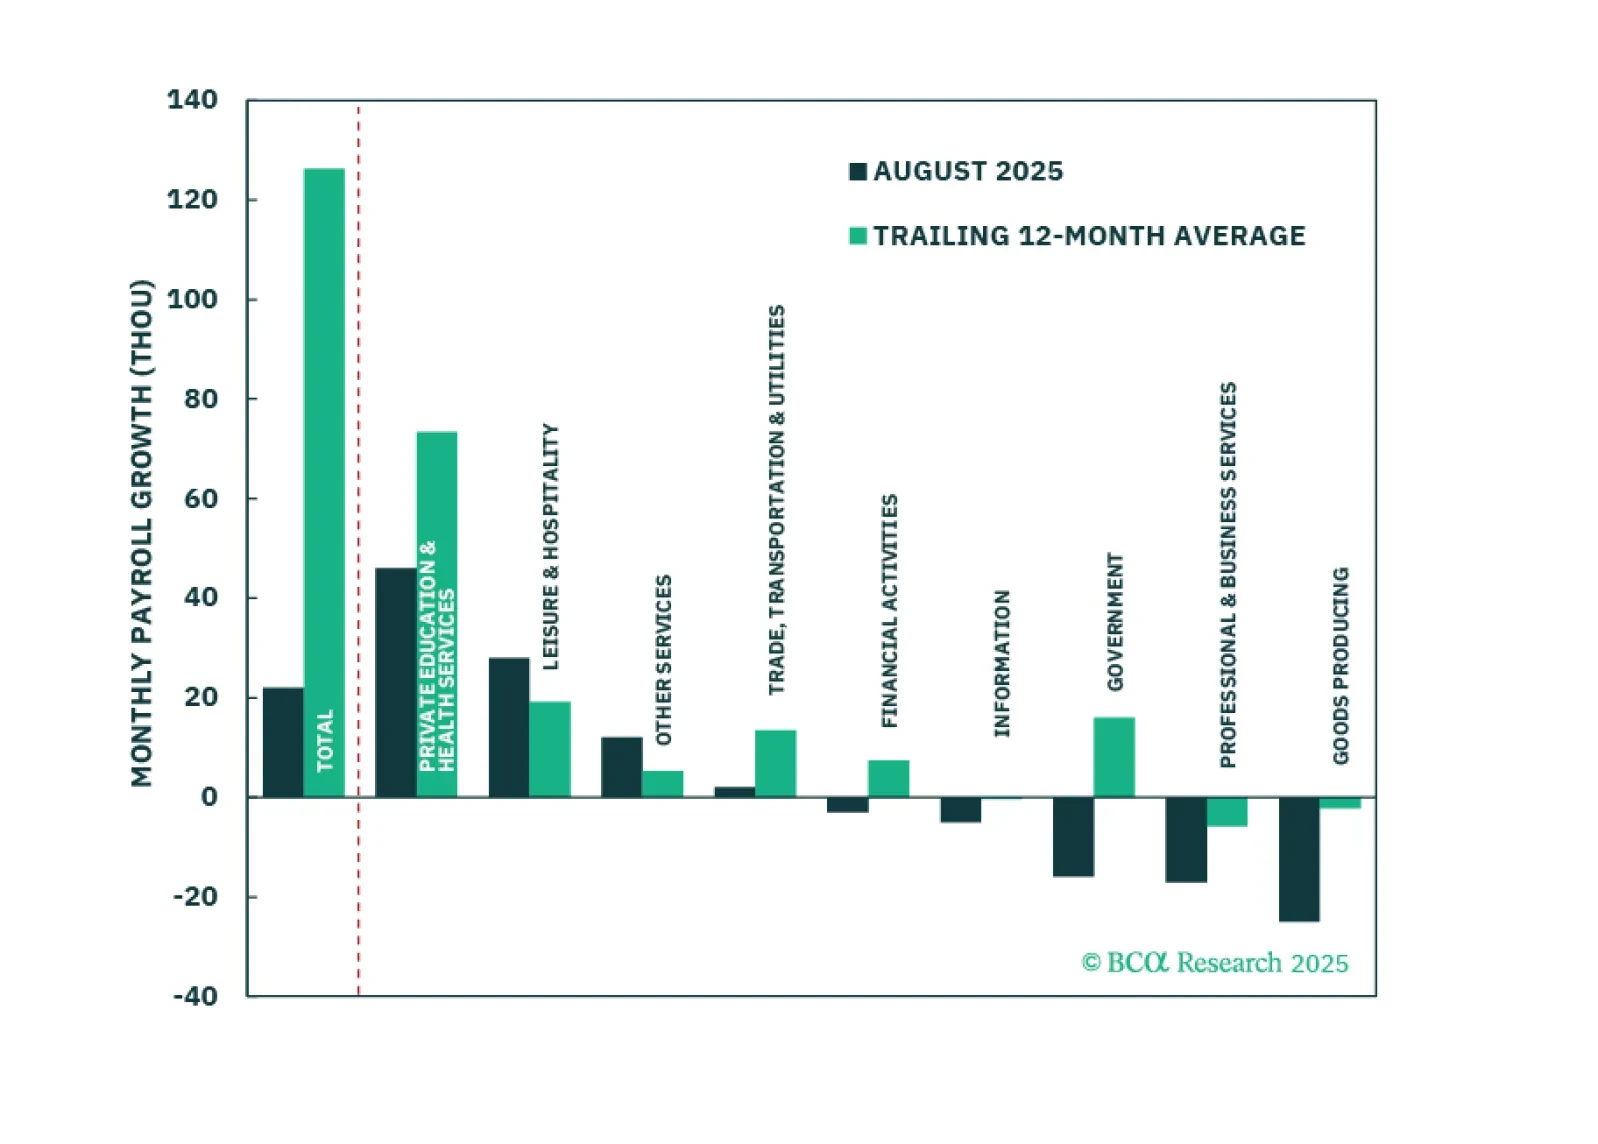
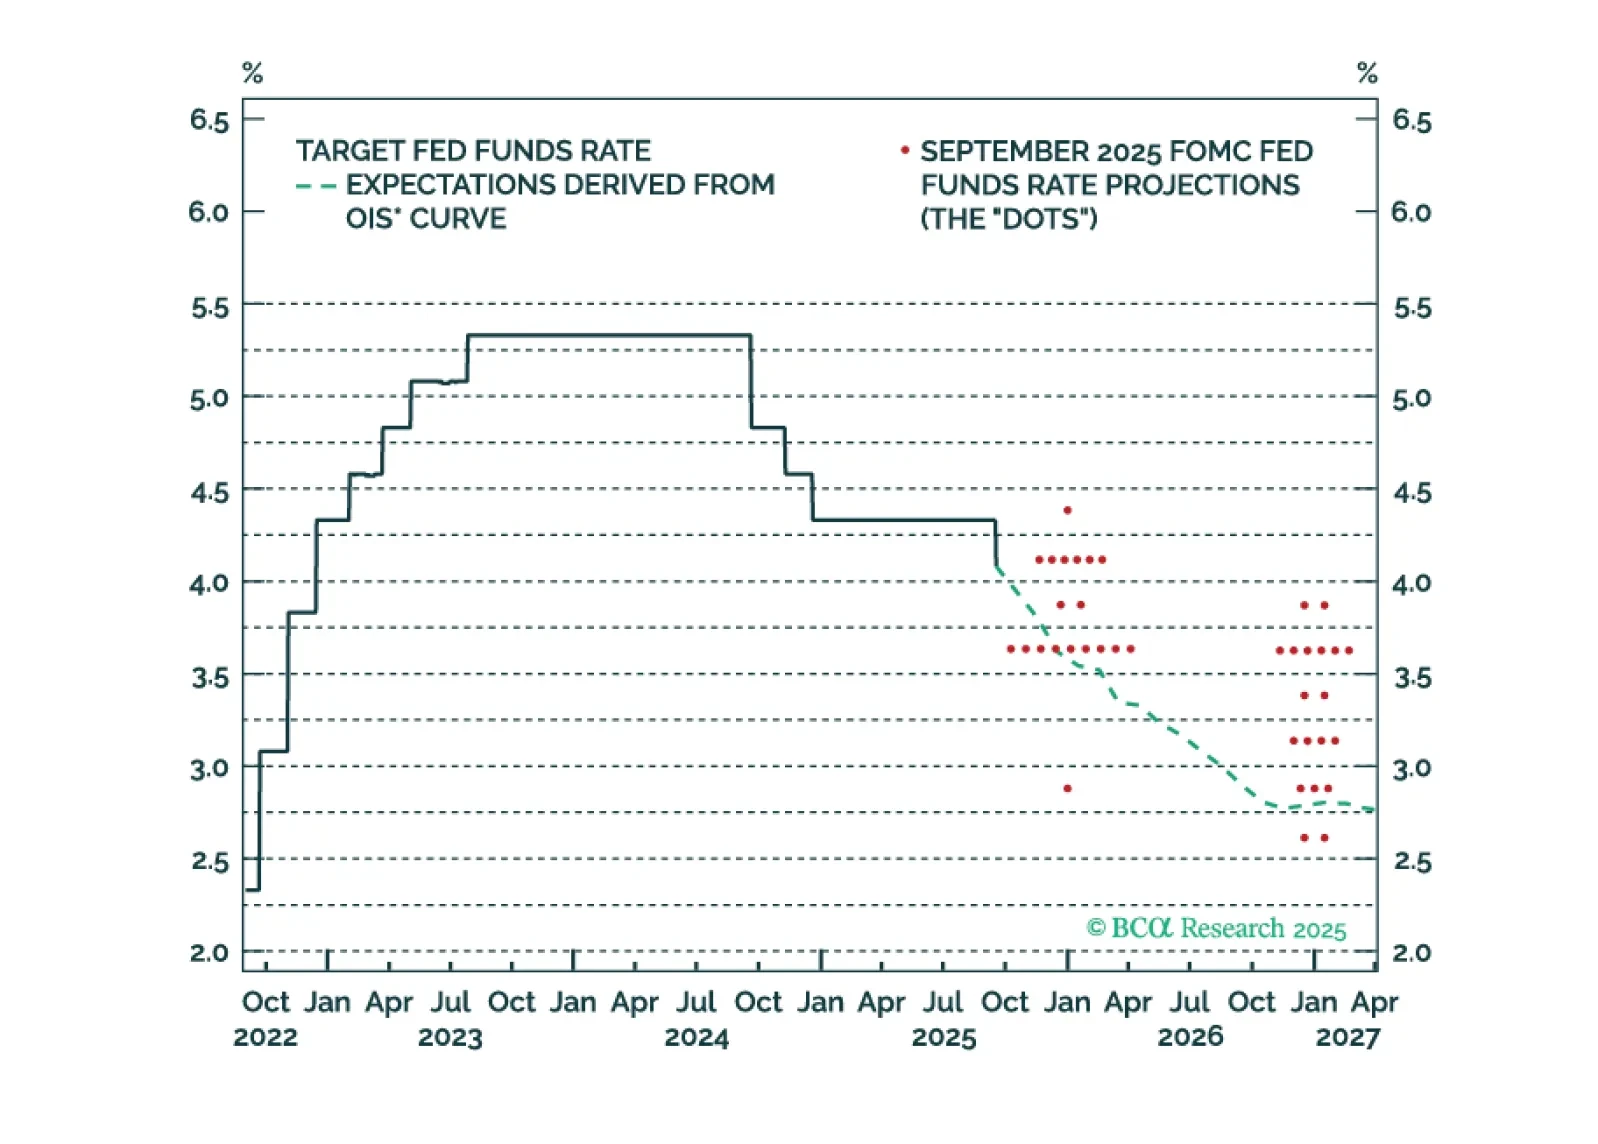
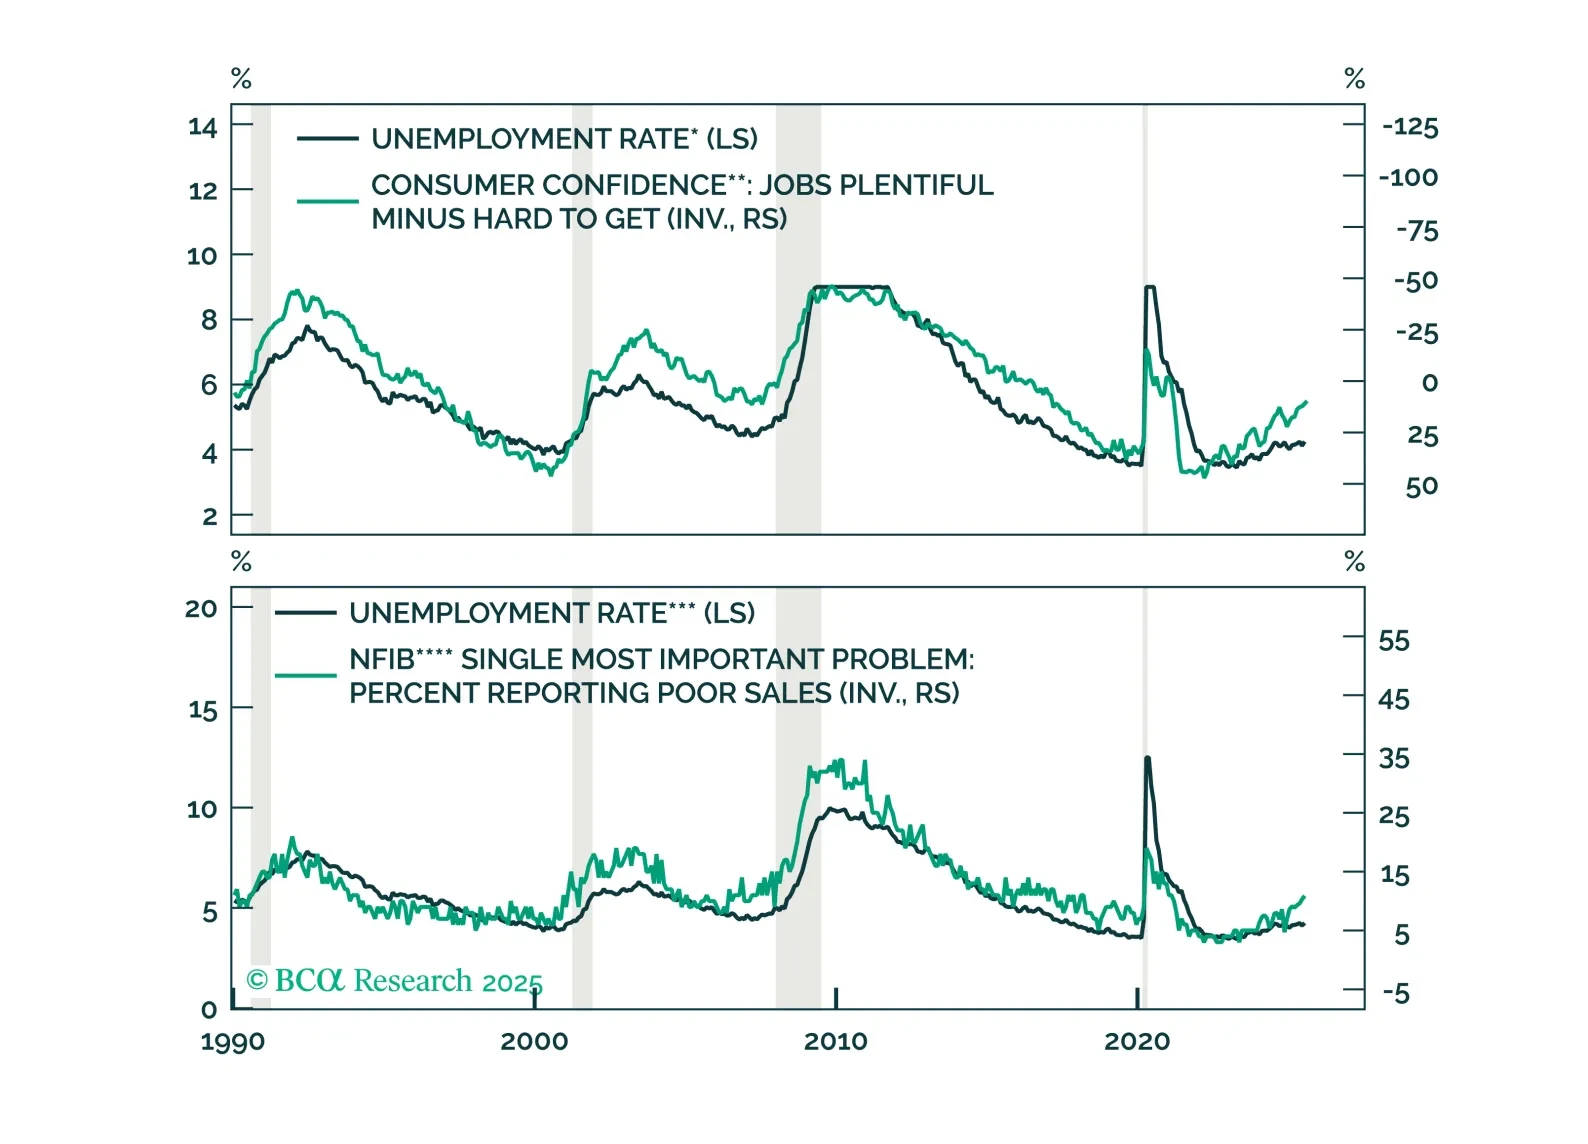
El informe de empleo de agosto mostró un aumento modesto en la holgura del mercado laboral, suficiente para consolidar un recorte de tasas de 25 puntos básicos este mes.

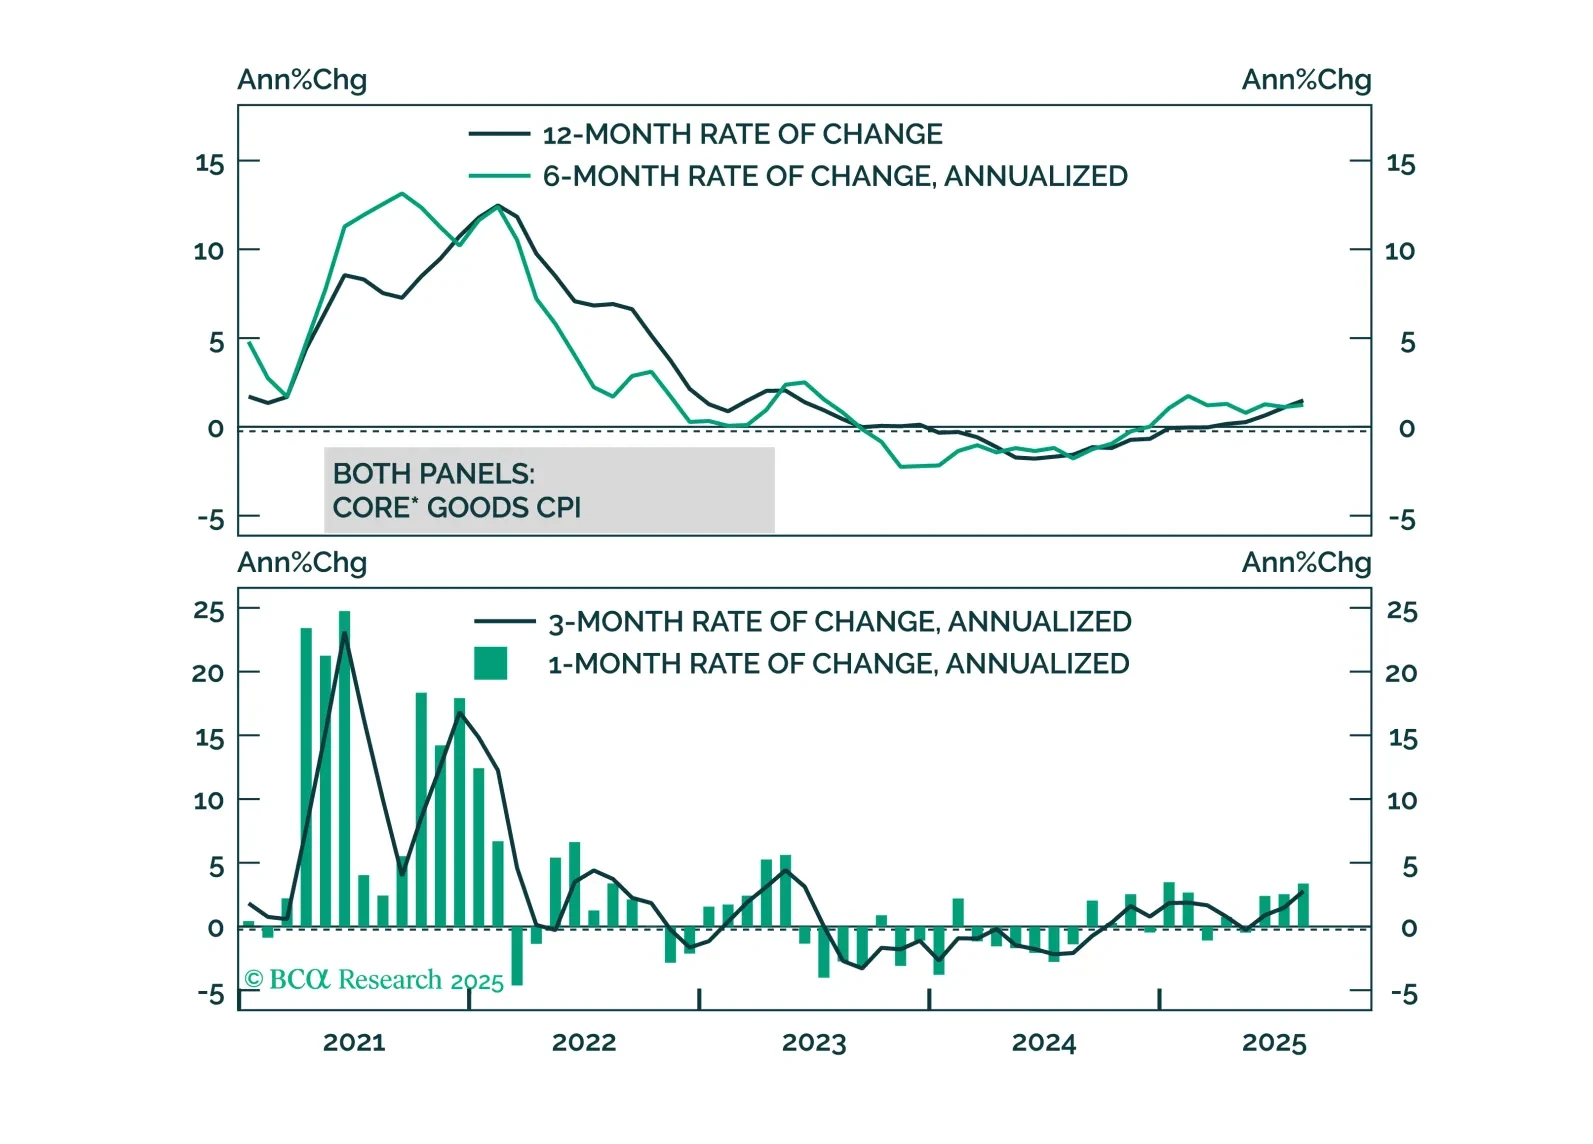
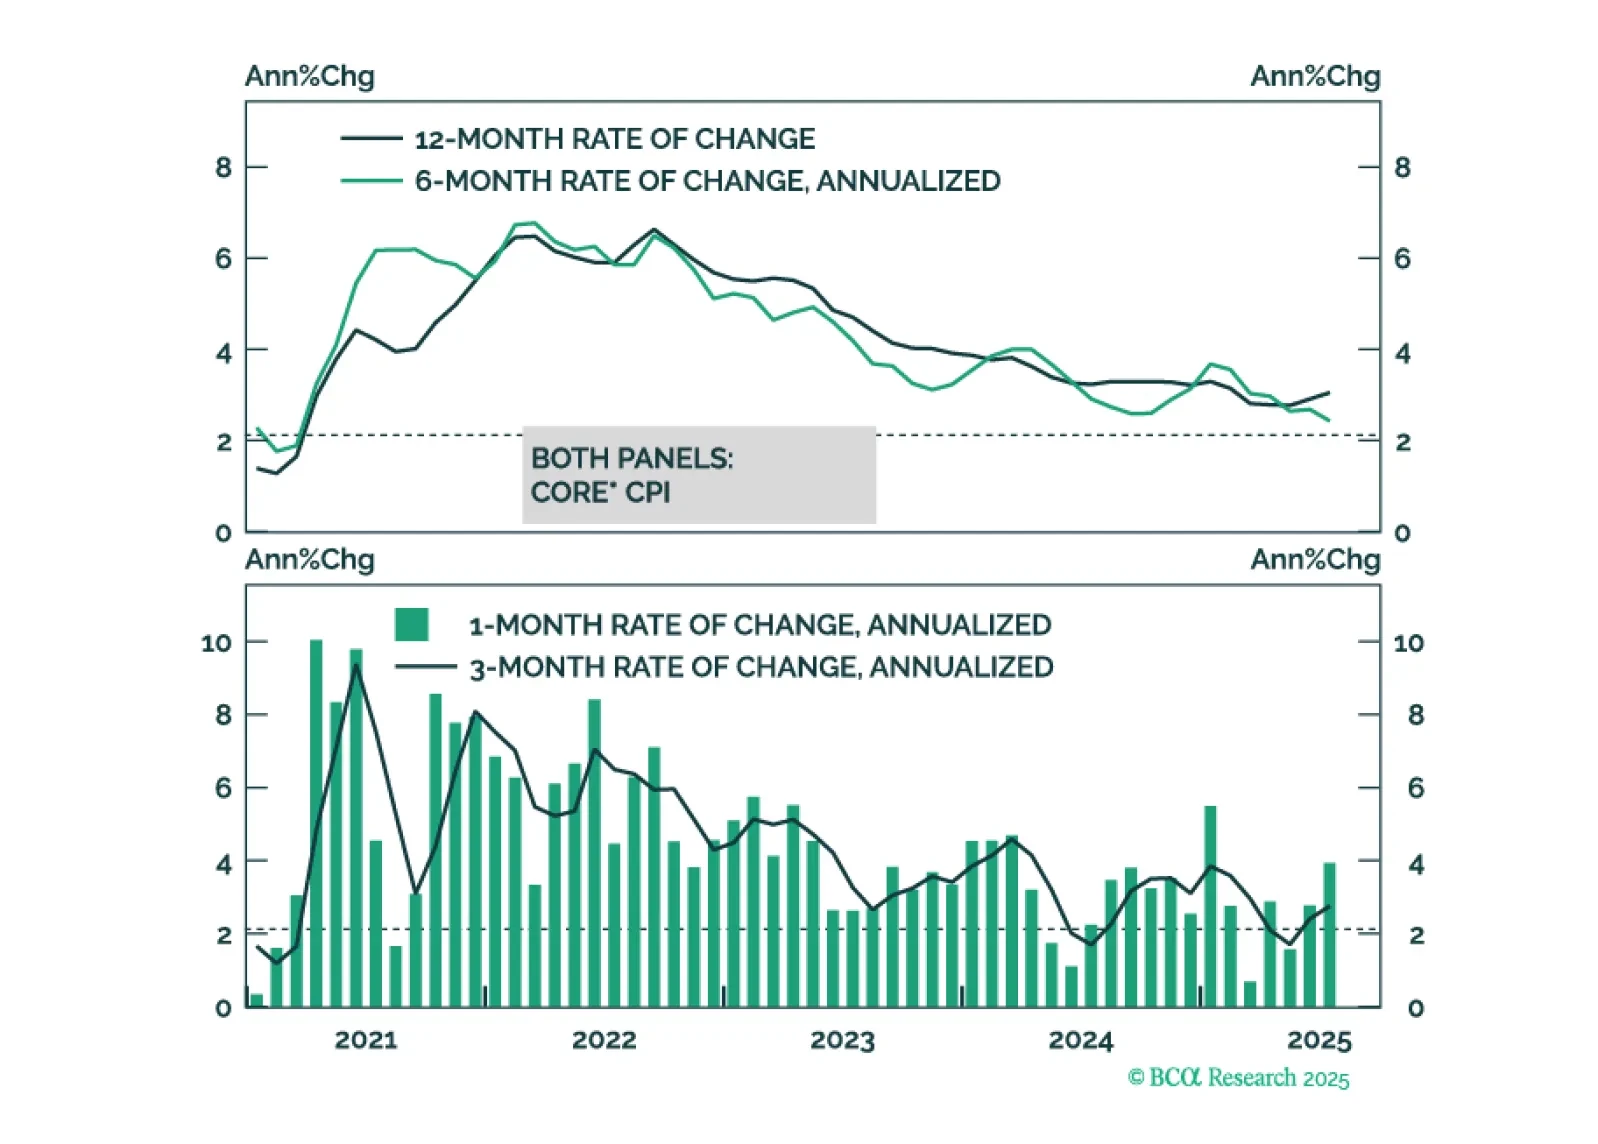
El costo de los aranceles recae sobre el consumidor estadounidense, no sobre los exportadores extranjeros ni las empresas estadounidenses.

El fallido referéndum de destitución en Taiwán reduce el riesgo geopolítico a 12 meses para las acciones taiwanesas y chinas en el margen. Estamos revisando nuestra operación larga en industriales europeos / corta en industriales chinos.