Países Desarrollados
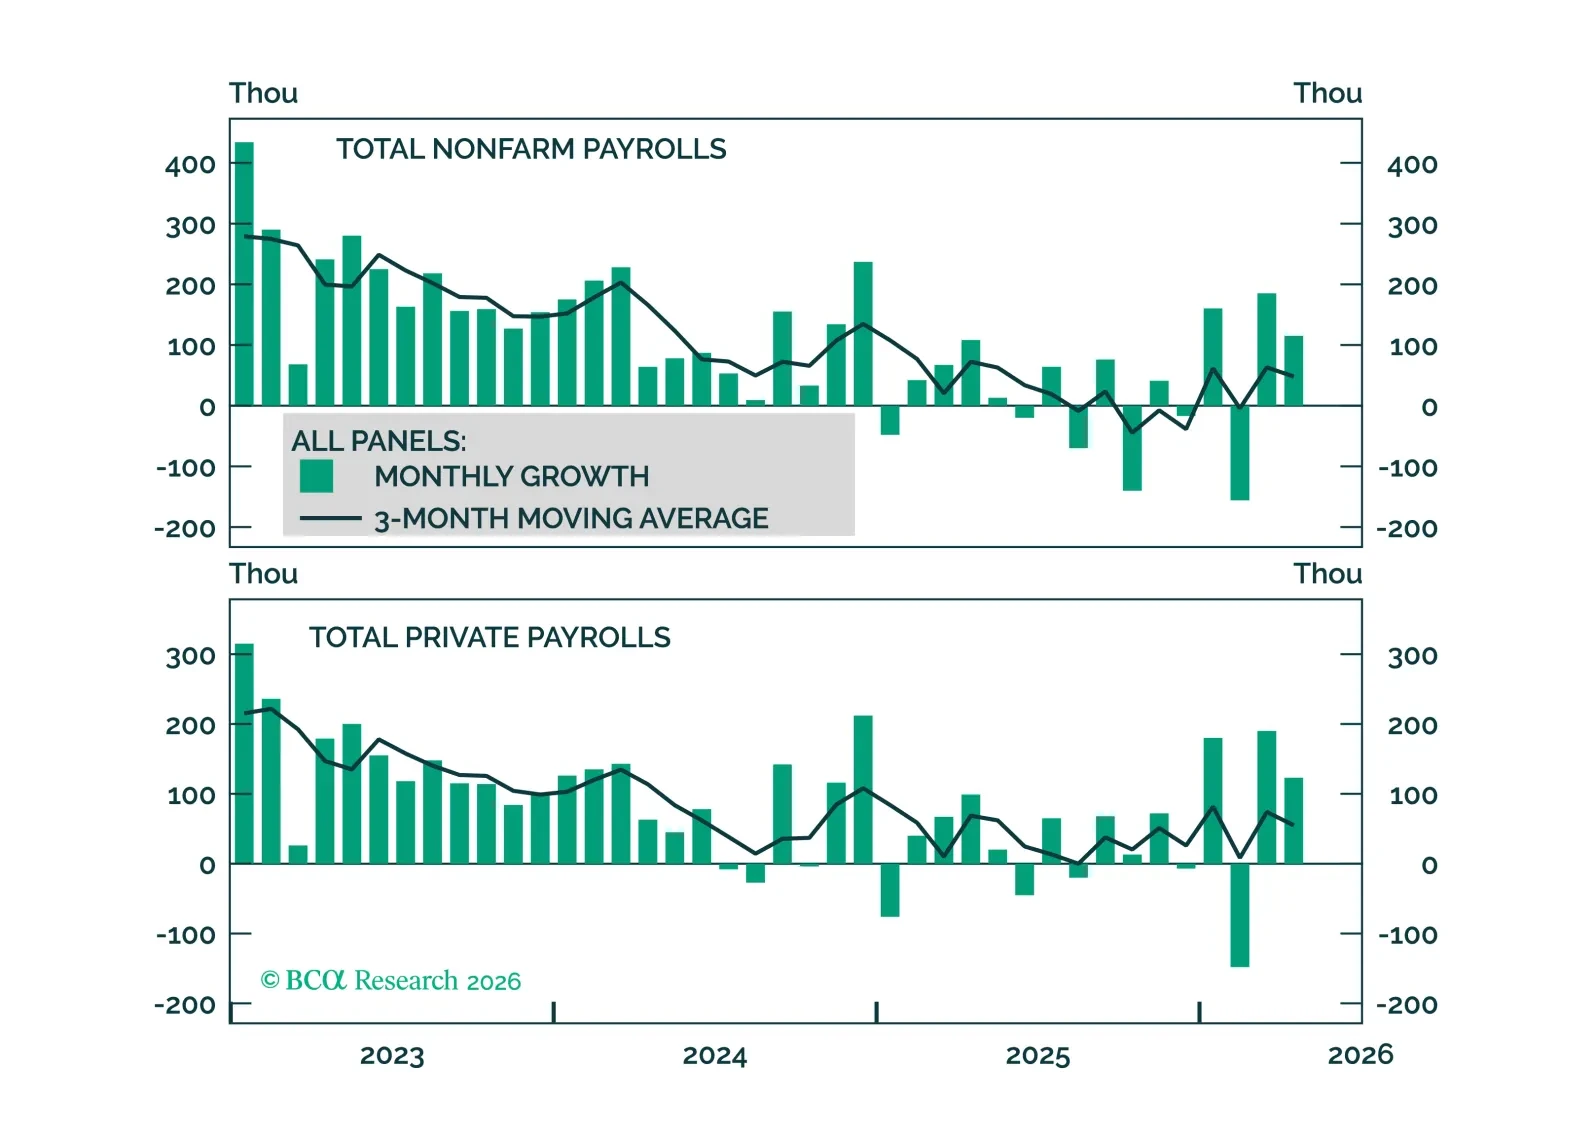
La mejora del crecimiento del empleo mantiene las reducciones de tipos de la Fed fuera de la mesa, pero se requerirá evidencia de un endurecimiento del mercado laboral antes de que las subidas de tipos pasen a formar parte de la discusión.
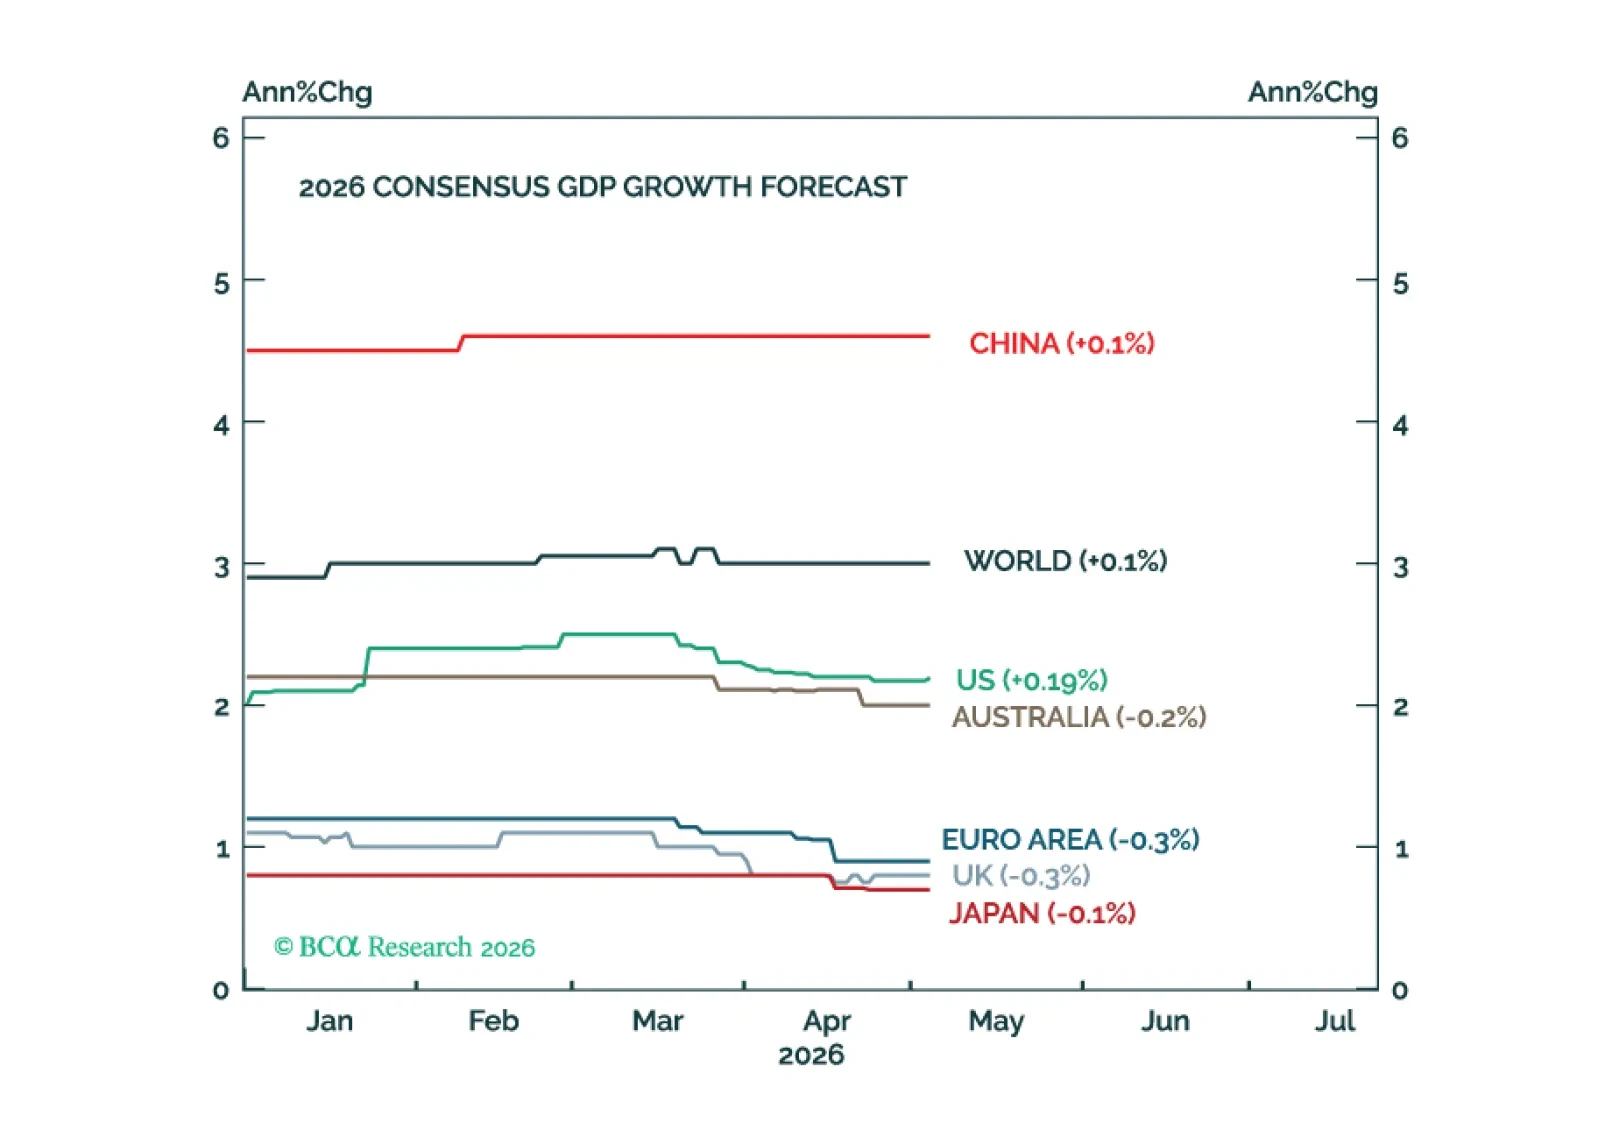
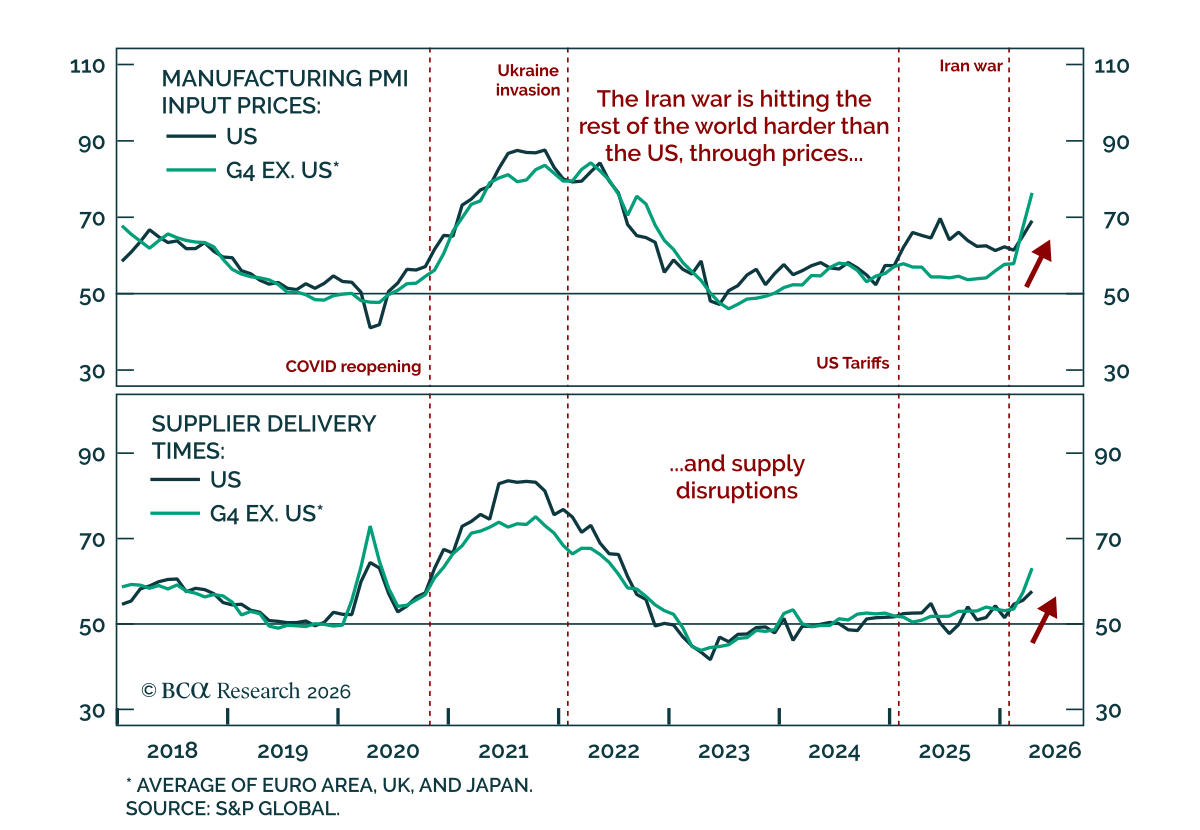
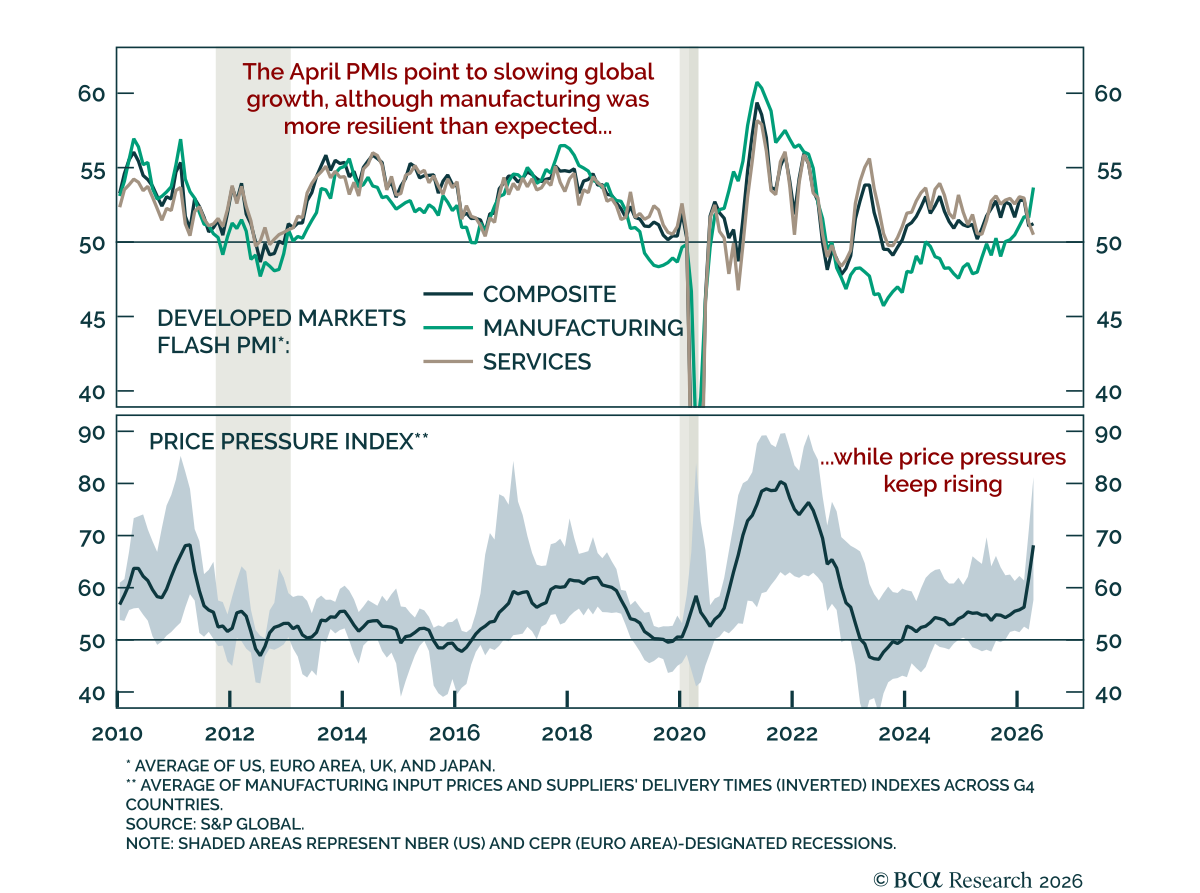
La economía global ha resistido razonablemente bien hasta ahora el shock petrolero. Sin embargo, el riesgo de una recesión aumentará de forma significativa si el estrecho de Ormuz permanece cerrado hasta junio.
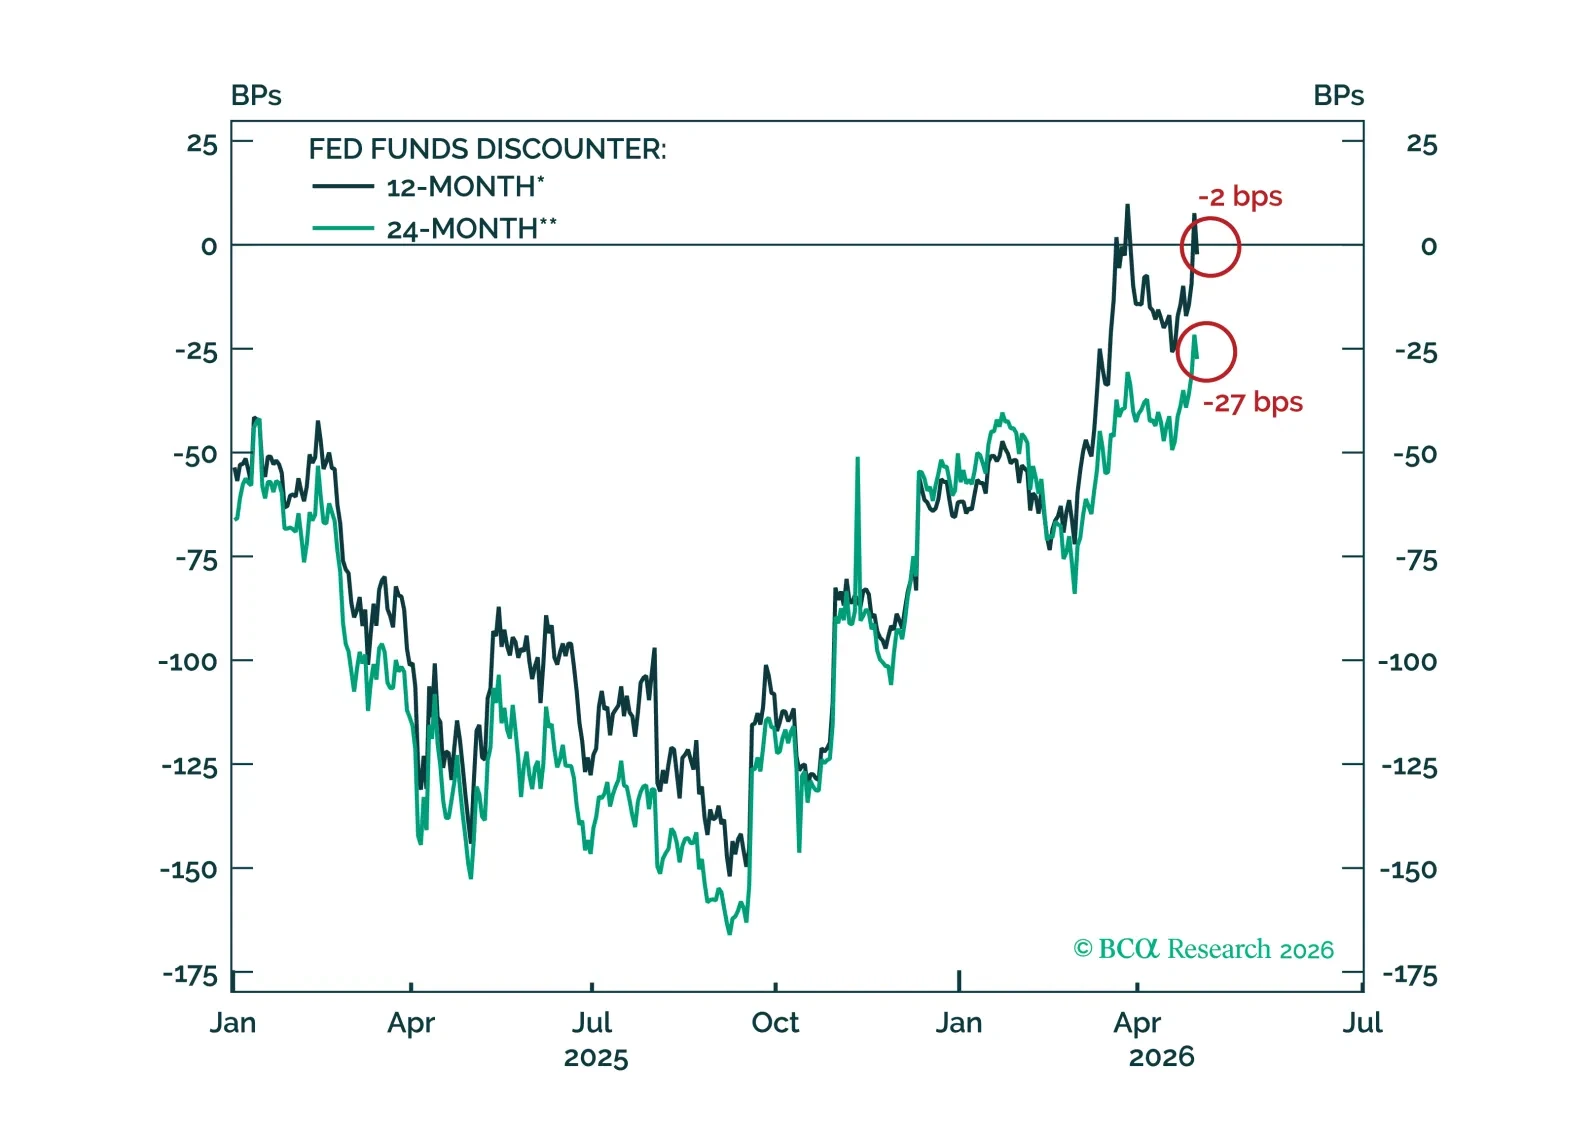
Hasta ahora, no hay evidencia de que los efectos de segunda ronda del choque de los precios del petróleo se estén manifestando en la economía de EE. UU. Las subidas de tipos por parte de la Fed están descartadas a menos que esos efectos se materialicen.
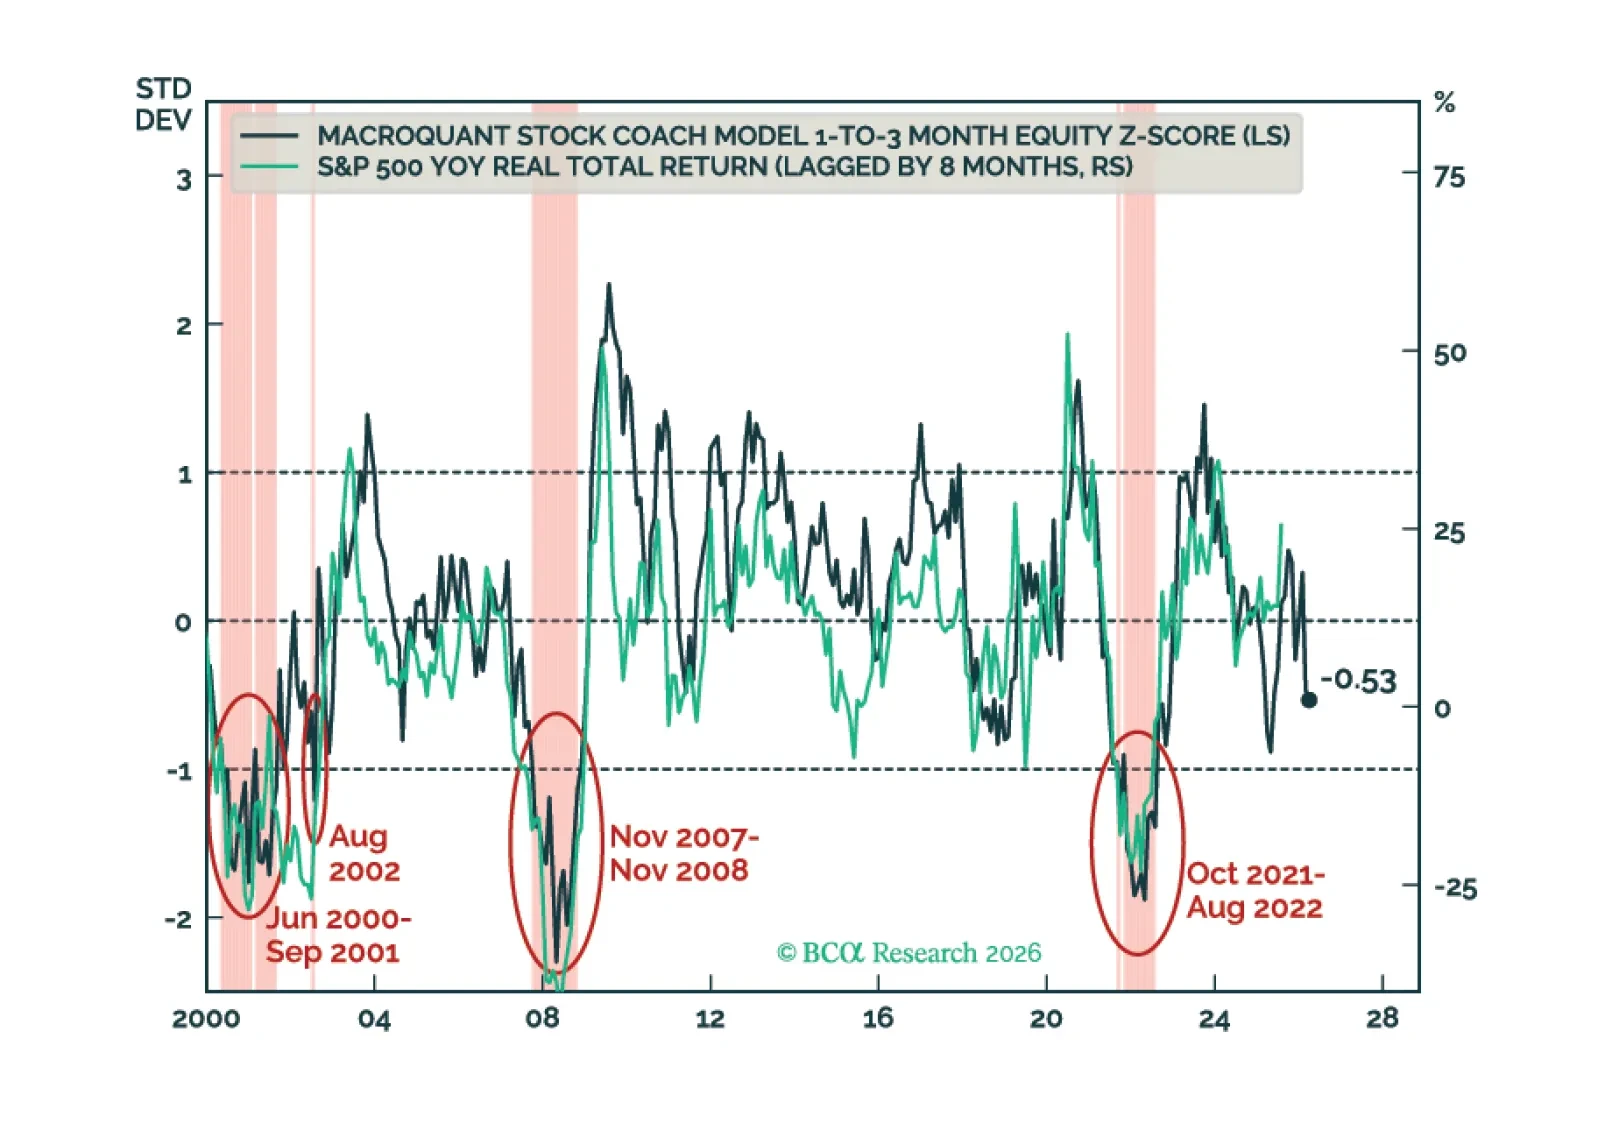
MacroQuant recomienda una posición infraponderada en acciones, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se muestra neutral a ligeramente positiva respecto al dólar estadounidense, permanece neutral respecto al oro, mejora su calificación del cobre a neutral y es muy alcista respecto al petróleo.

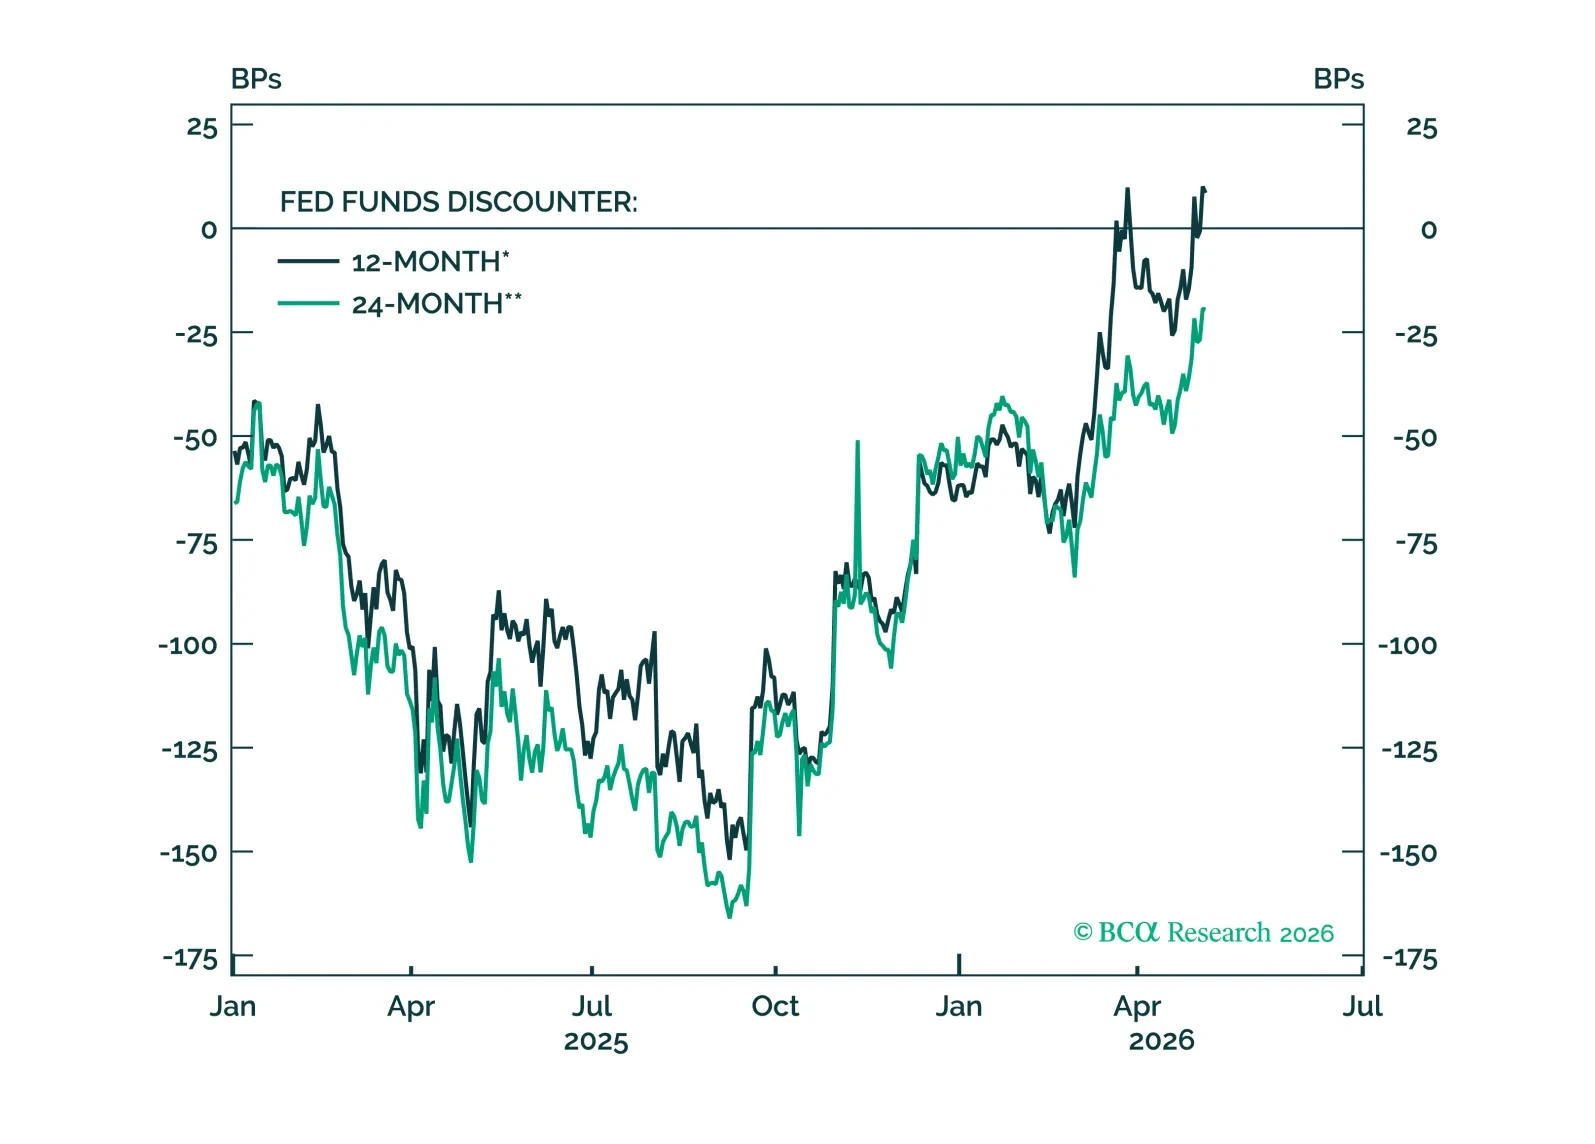
Los participantes del FOMC se están agrupando en torno a la idea de que la tasa de los fondos federales se mantendrá sin cambios durante algún tiempo, un resultado que ya está bien descontado en el mercado de bonos y que no cambiará materialmente bajo un nuevo presidente de la Fed.

Con los bancos centrales en gran medida en pausa, el regreso a un entorno de menor volatilidad vuelve a poner en primer plano las operaciones de carry. Presentamos las oportunidades de carry más atractivas en los mercados de renta fija globales.
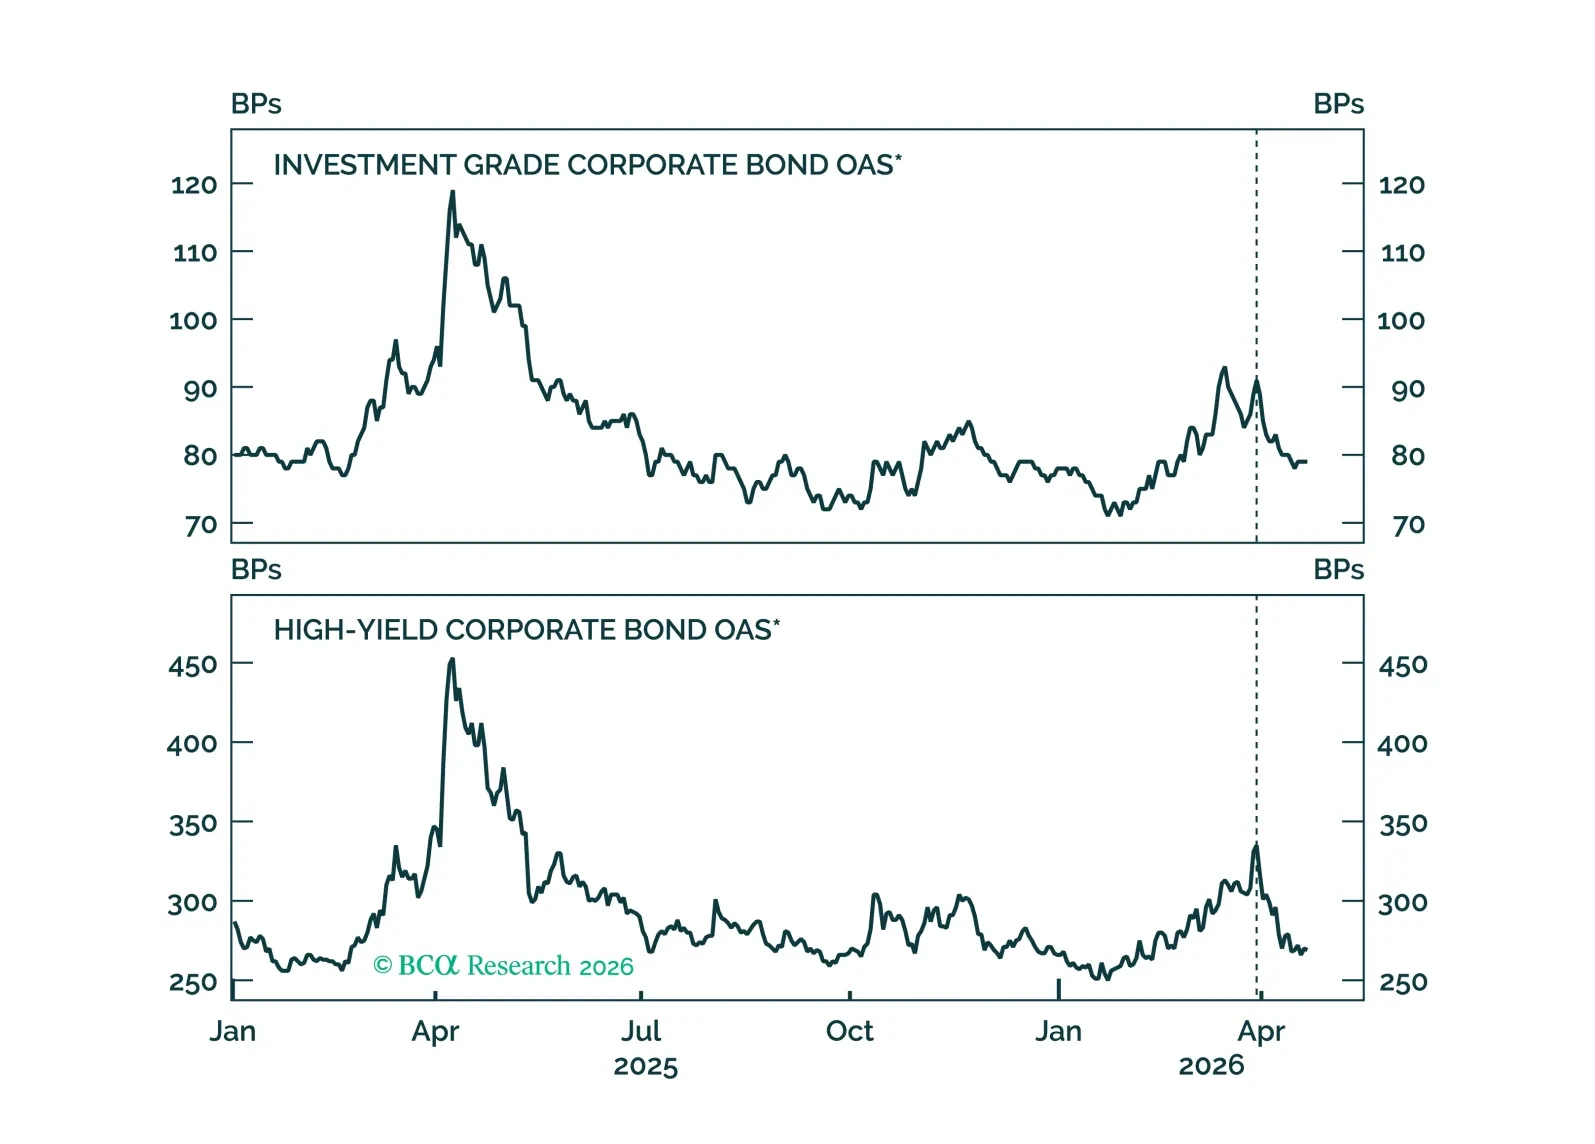
Recomendamos aumentar la exposición a productos de spread a medida que la economía de EE. UU. vuelve a un régimen de baja volatilidad de tipos de interés.