Oro
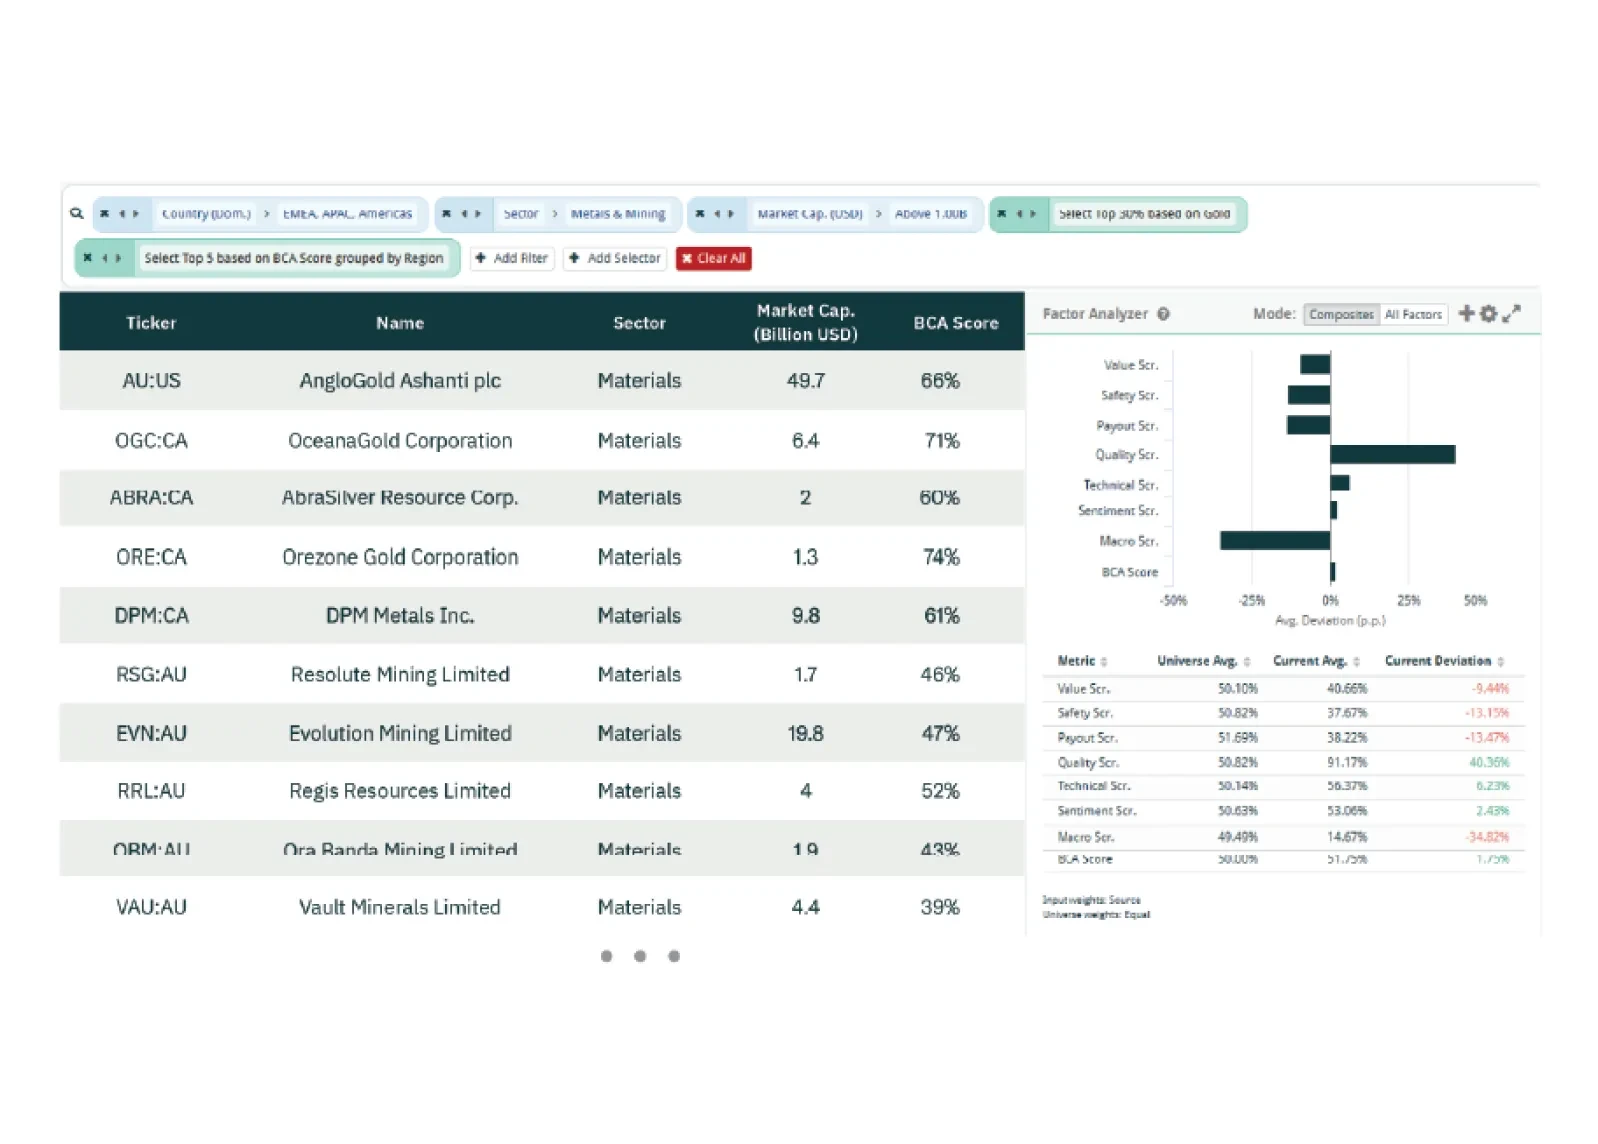
En este informe, exploramos oportunidades en acciones de mineras de oro, la monetización de la infraestructura de IA y la ventana táctica de mejor desempeño de Japón.
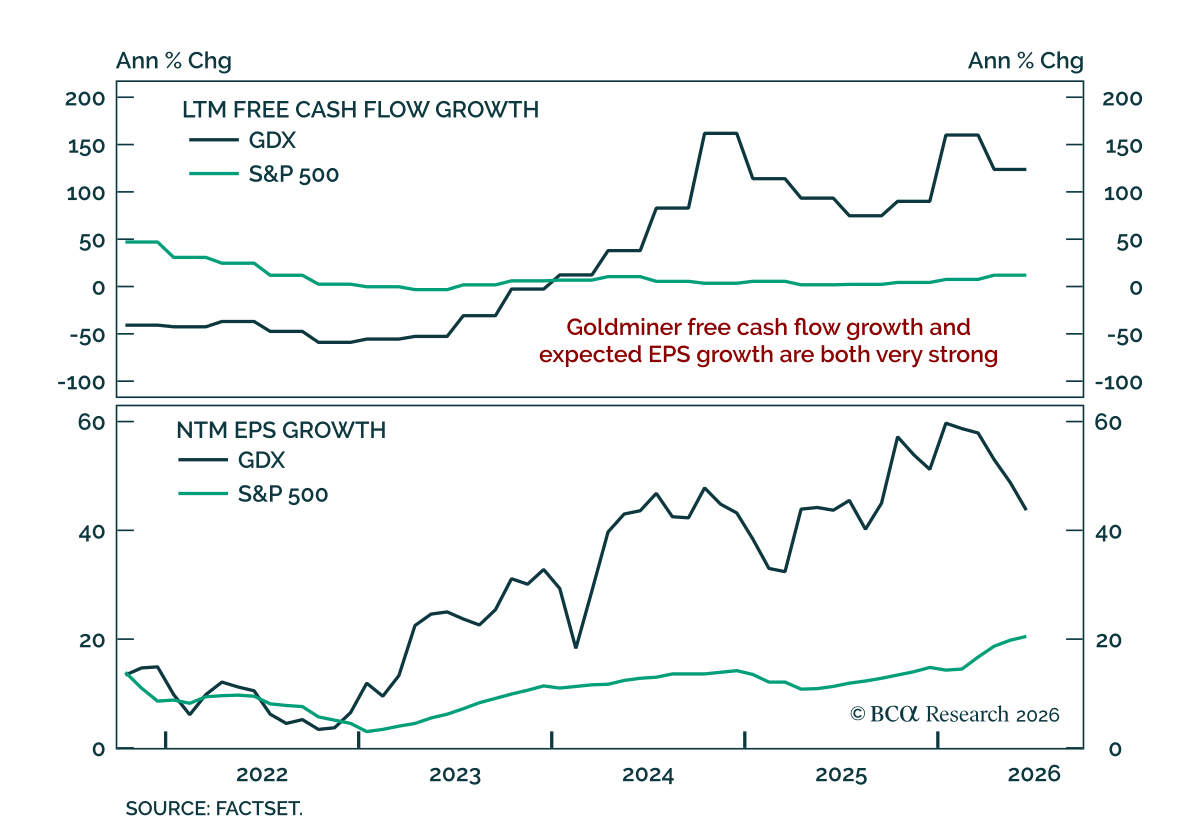
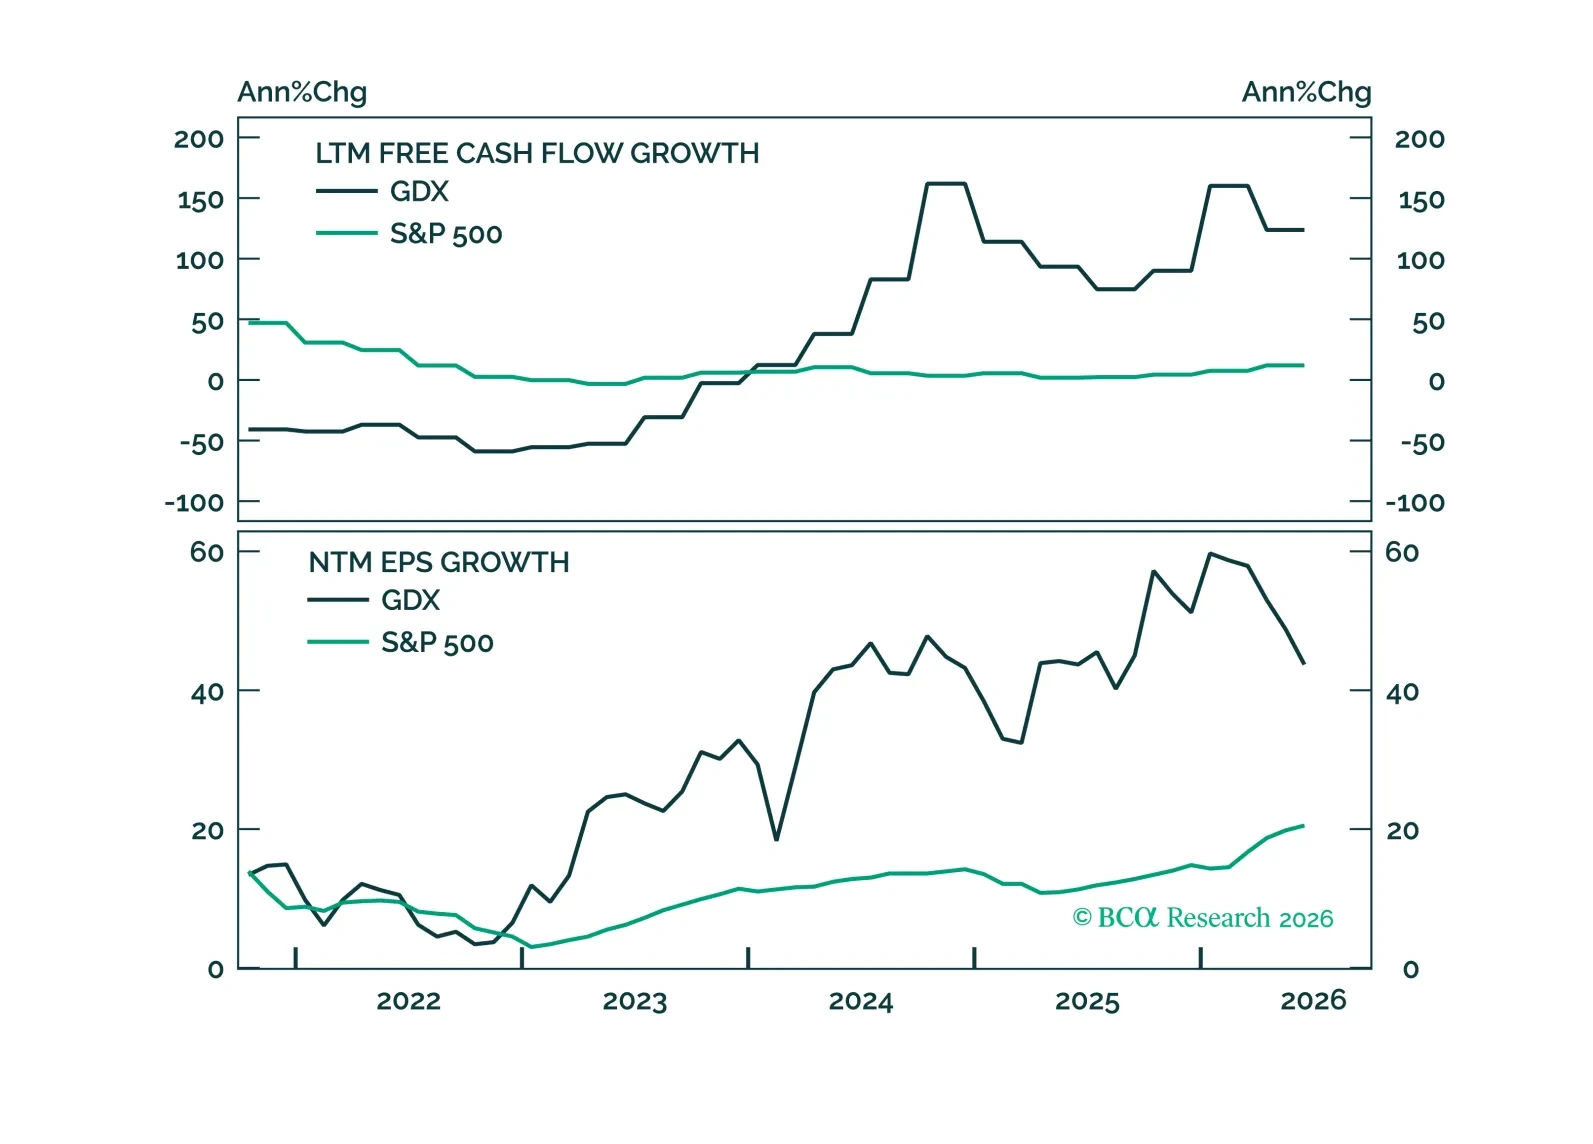
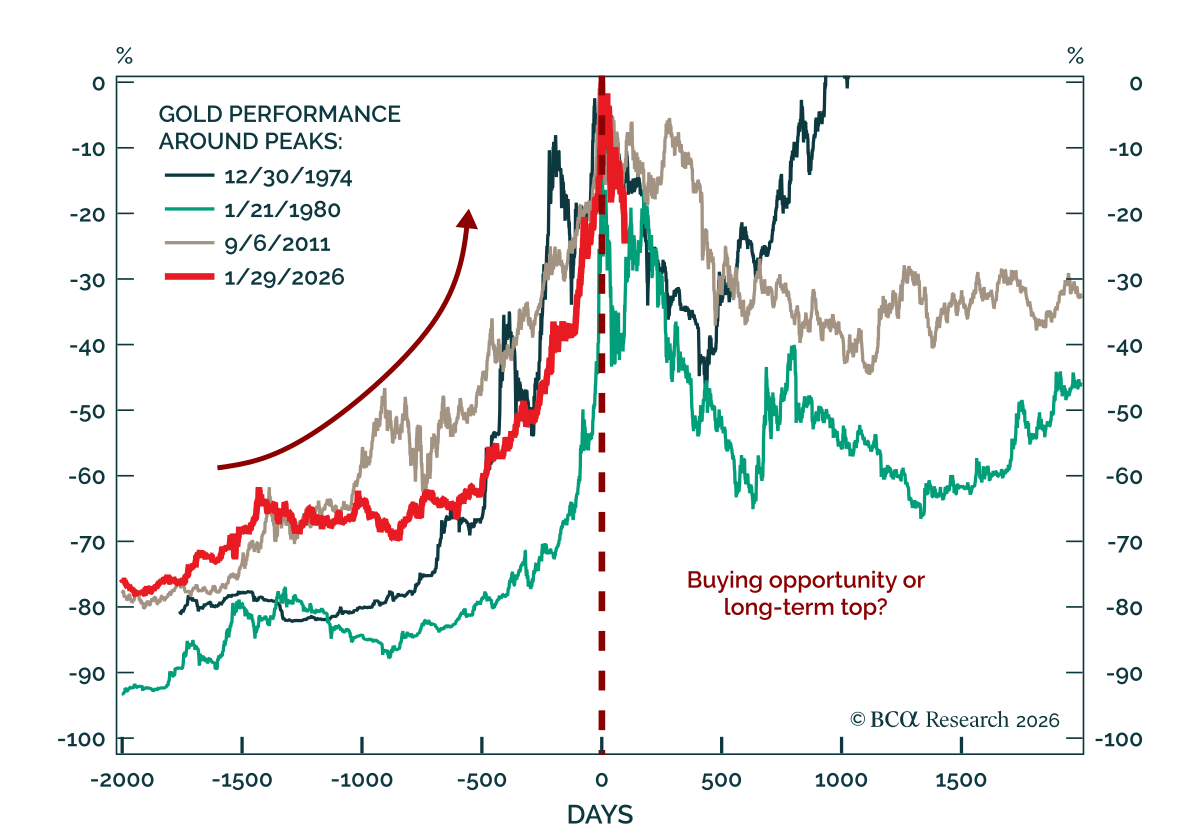
El oro y las mineras de oro se han corregido un 25% desde los máximos de enero. Dado que nuestro equipo de materias primas es alcista sobre el oro, nos estamos poniendo largos en GDX. Las mineras de oro ofrecen una cobertura vinculada al oro frente a resultados macroeconómicos que probablemente serían perjudiciales para las acciones, mientras que las mejoras en la rentabilidad, la disciplina de capital y la calidad del balance hacen que el sector sea atractivo por sí mismo, y es en gran medida independiente del riesgo de IA.

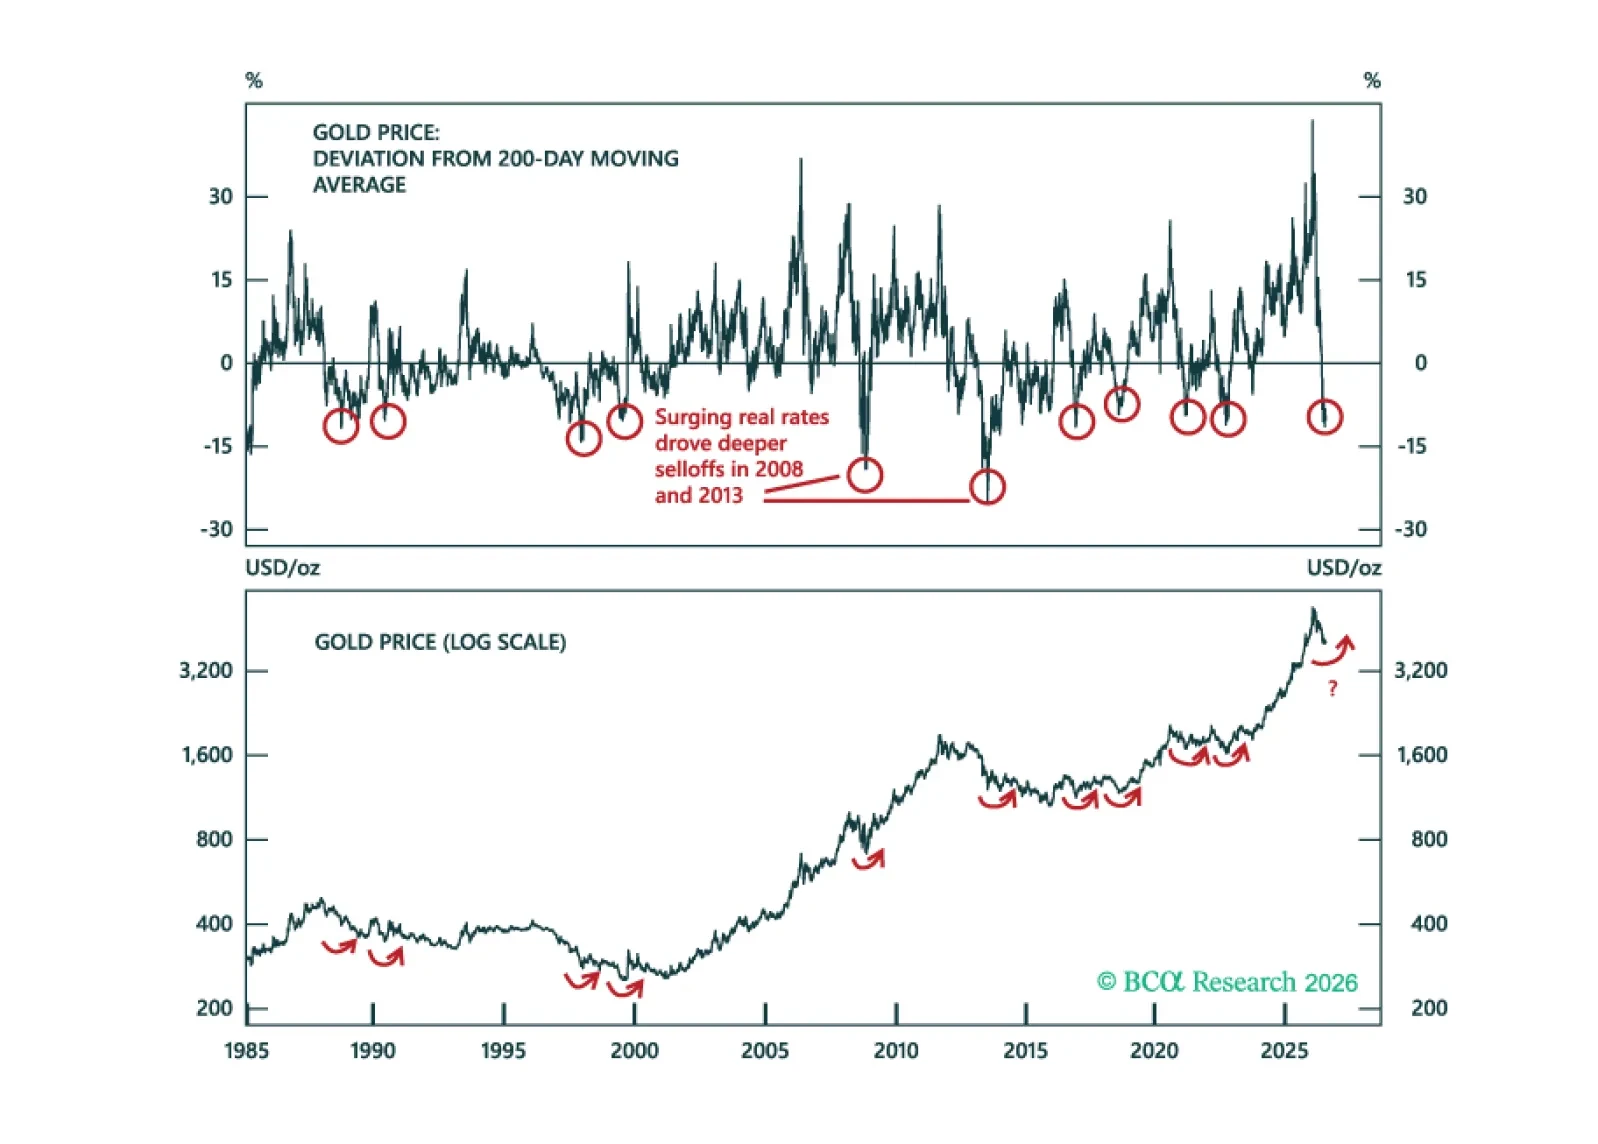
En este Informe Especial sostenemos que lo peor de la caída del oro probablemente ya quedó atrás. Las tasas reales y el dólar —que se han reafirmado como los principales motores del oro— están a punto de pasar de vientos en contra a vientos a favor para el metal.


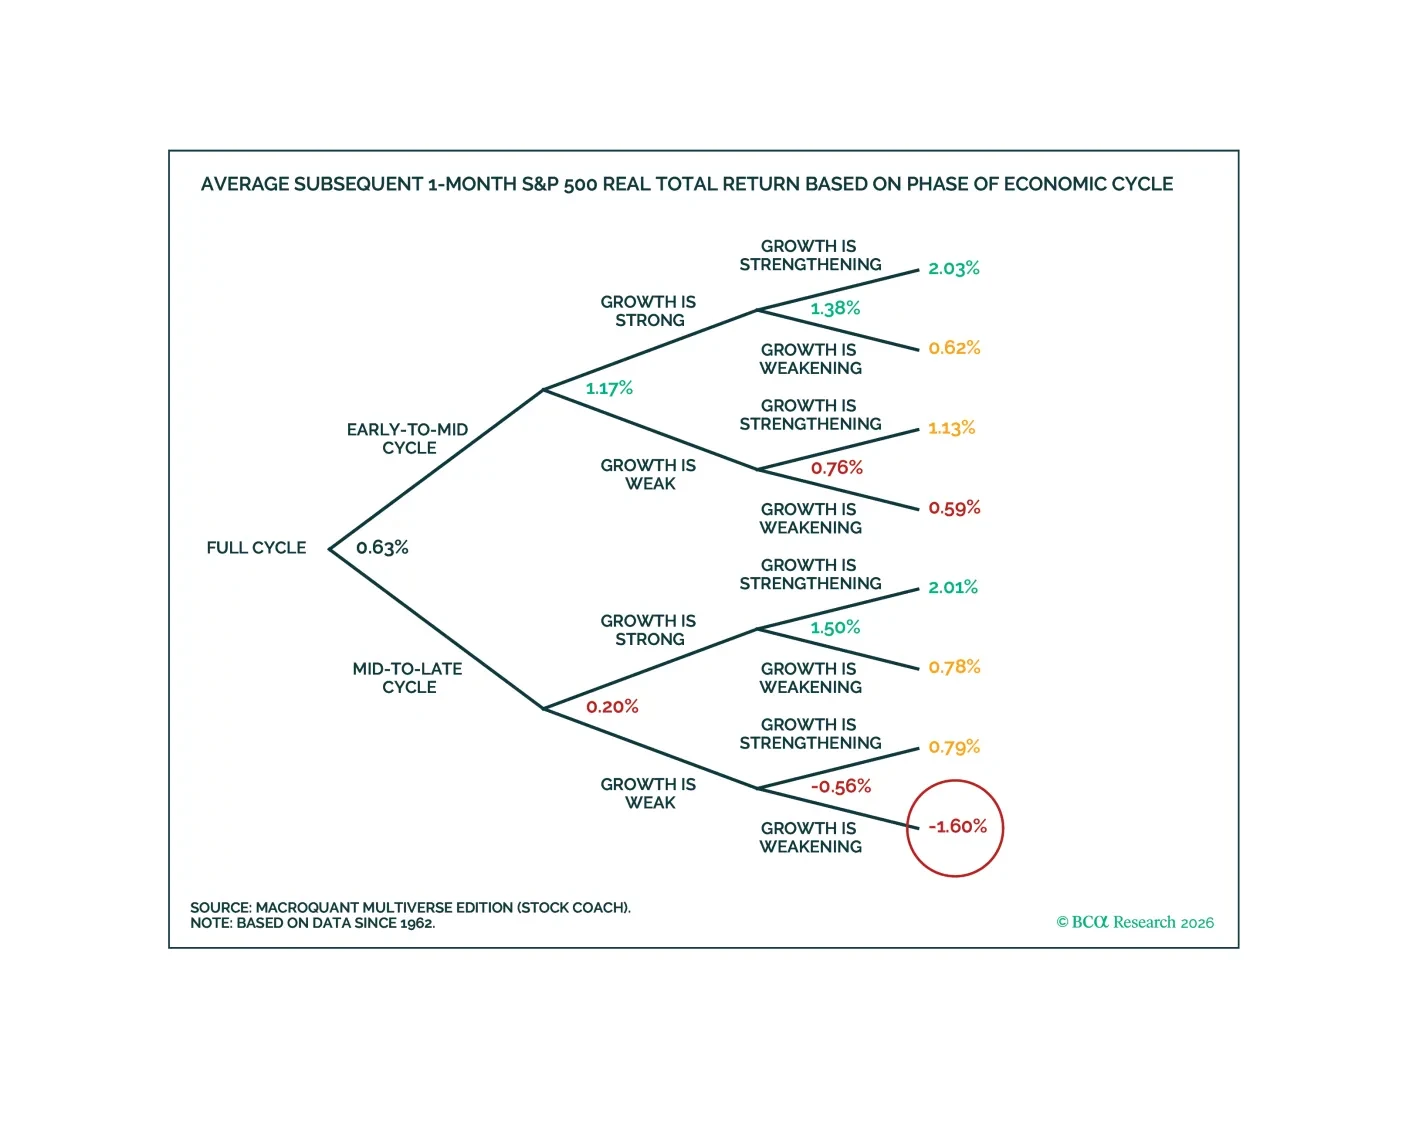
MacroQuant recomienda infraponderar las acciones y adoptar una postura de duración acorde al índice de referencia en carteras de renta fija. El modelo es muy positivo respecto al dólar estadounidense, bajista respecto al oro, neutral respecto al cobre y alcista respecto al petróleo.
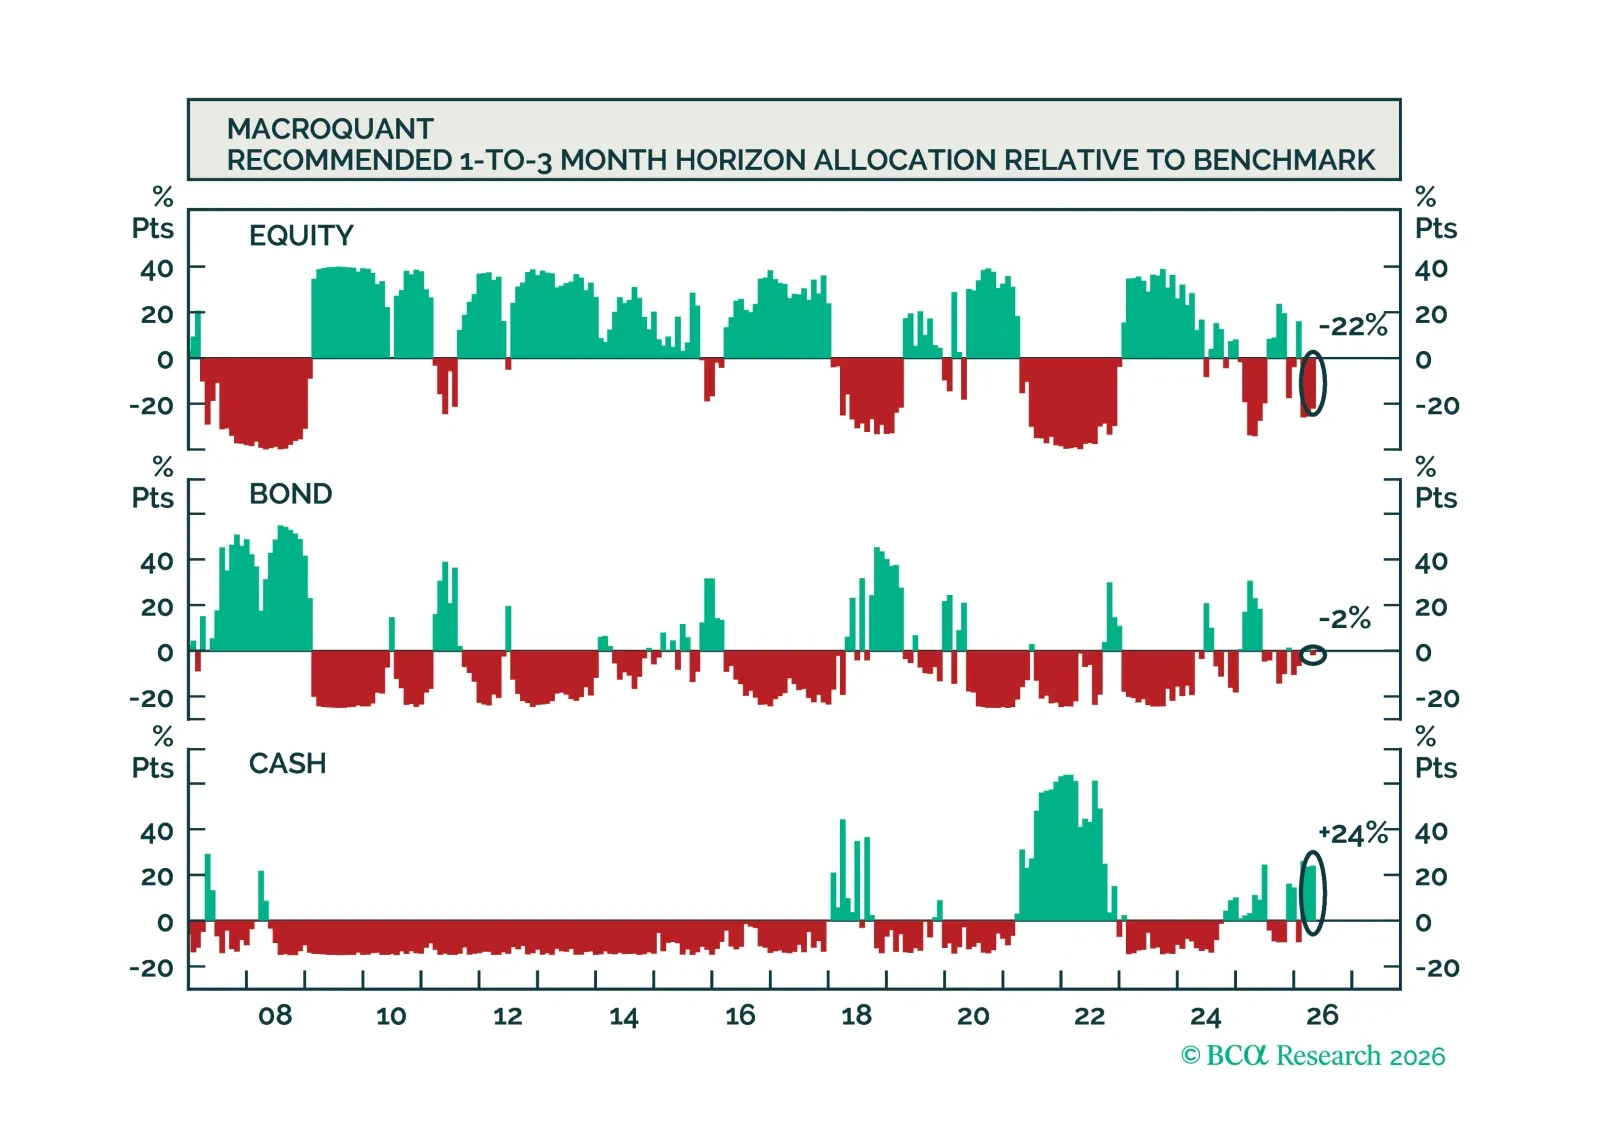
MacroQuant recomienda una posición ligeramente infraponderada en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, es muy positivo respecto al dólar estadounidense, rebaja el oro a infraponderado, mejora el cobre a sobreponderado y sigue siendo muy alcista respecto al petróleo.