Monedas
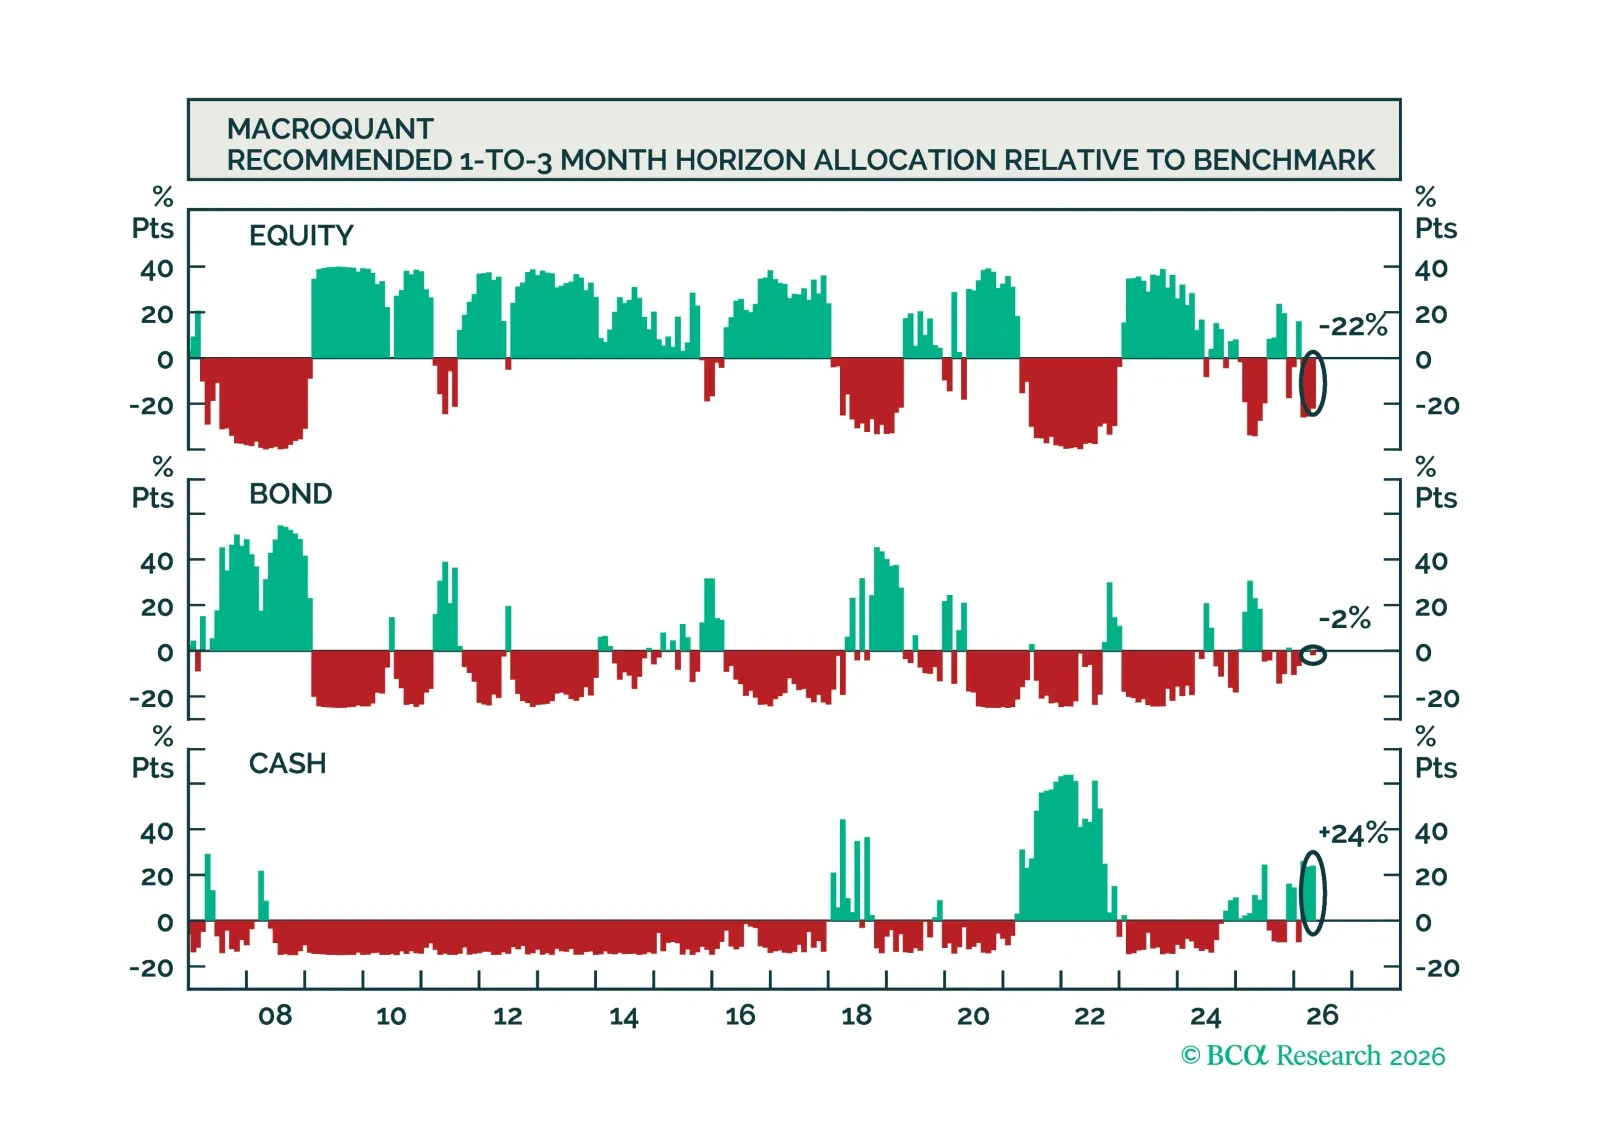
MacroQuant recomienda una posición ligeramente infraponderada en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, es muy positivo respecto al dólar estadounidense, rebaja el oro a infraponderado, mejora el cobre a sobreponderado y sigue siendo muy alcista respecto al petróleo.
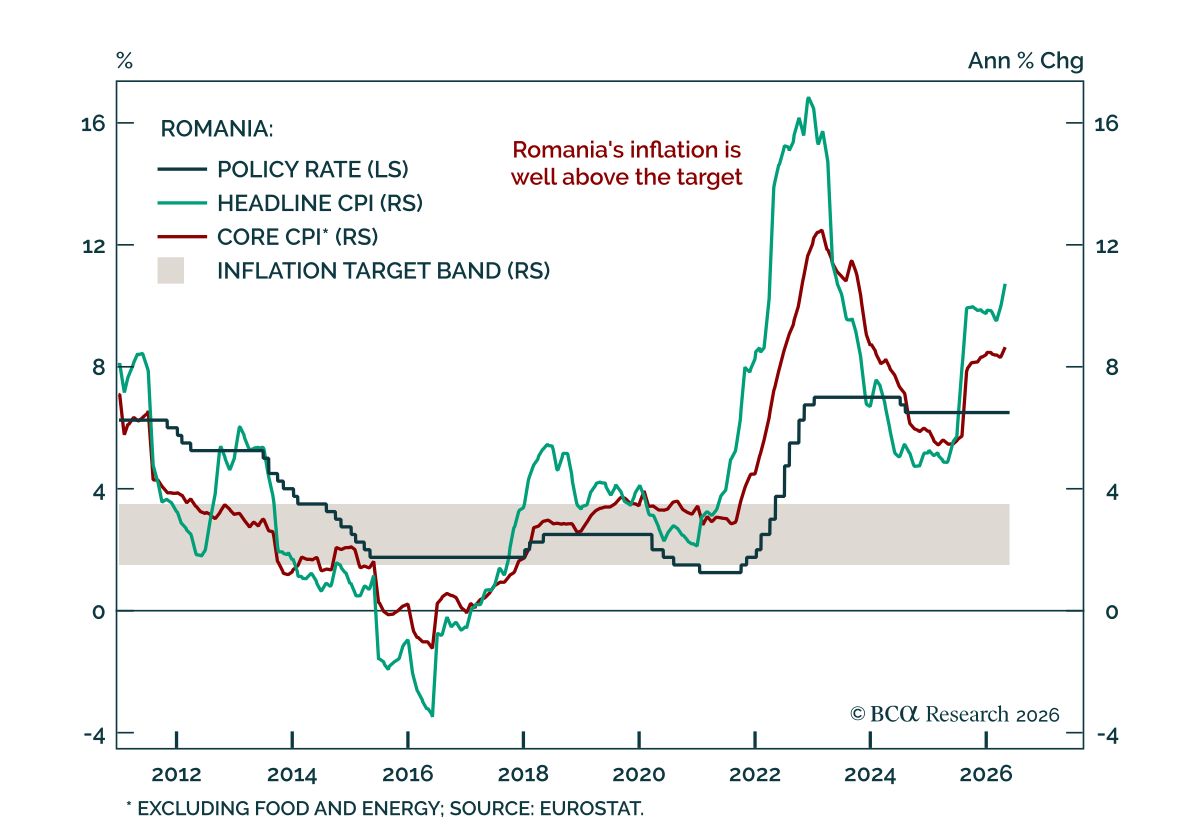
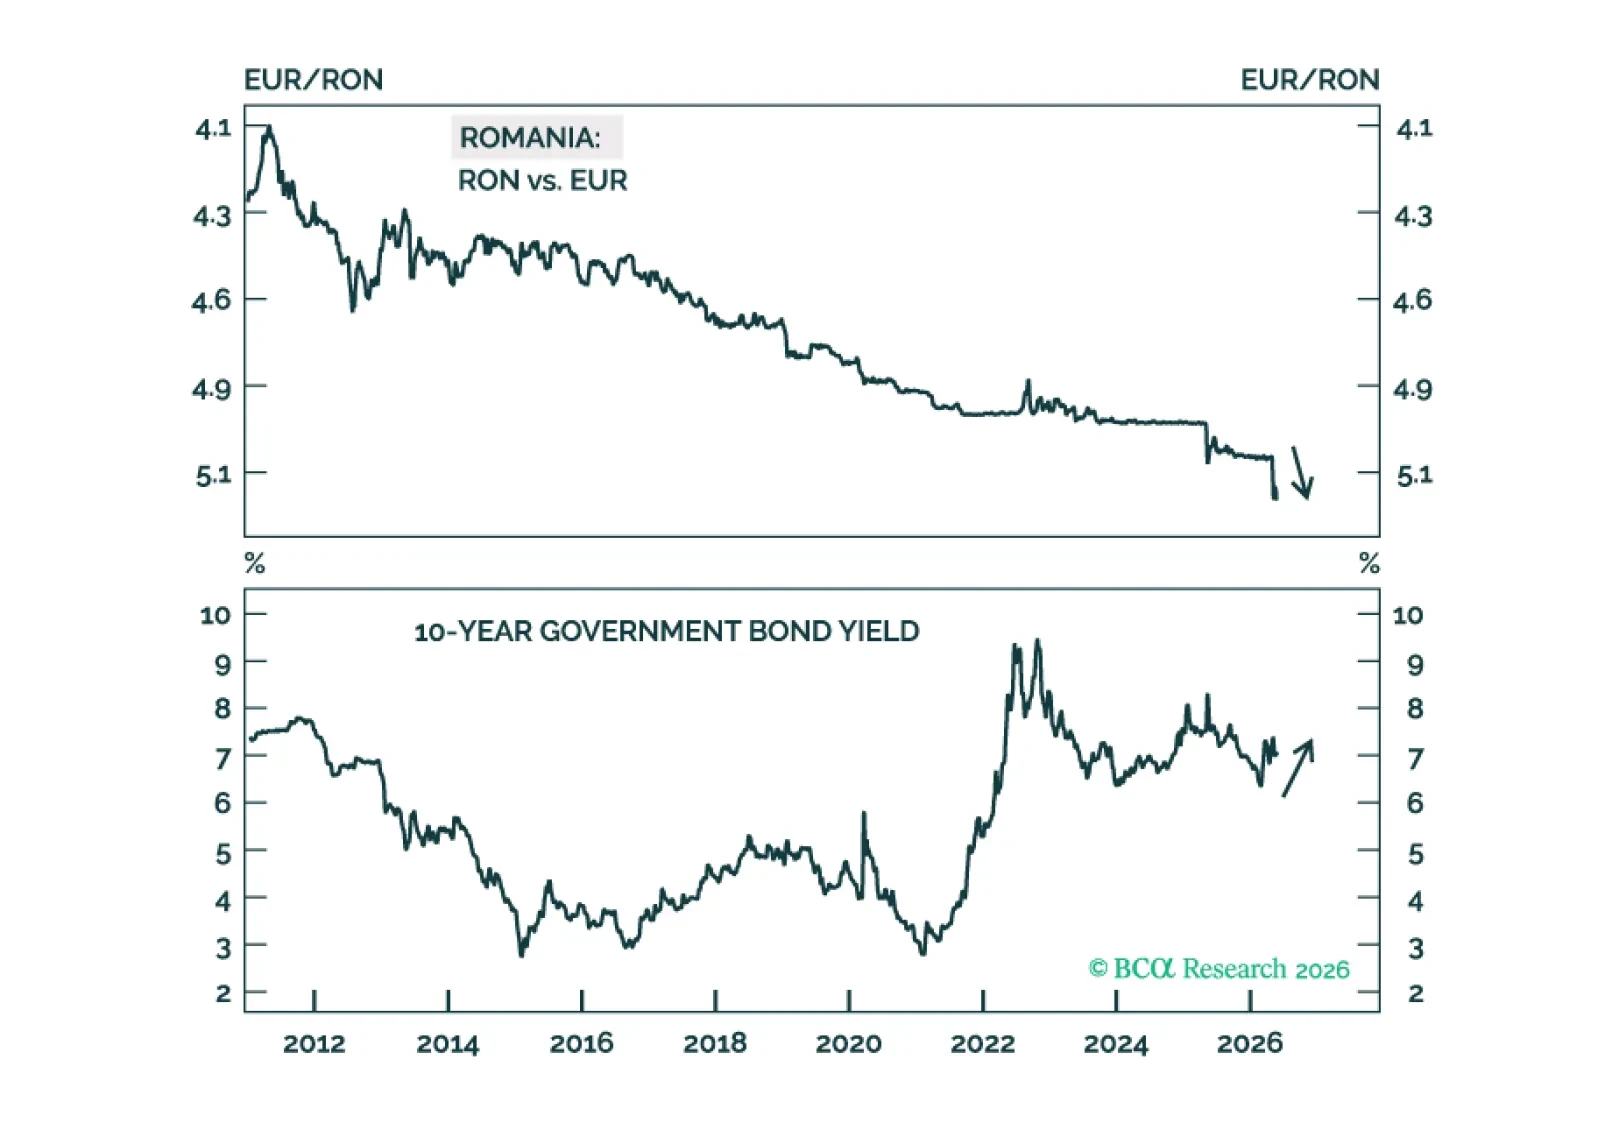
En Rumanía, amplios déficits fiscales y por cuenta corriente, alta inflación, tasas reales negativas, un tipo de cambio sobrevaluado y un crecimiento en deterioro indican una incipiente devaluación de la moneda. Los inversores deberían tomar posiciones cortas en la moneda de Rumanía frente al euro y mantener una infraponderación en bonos locales, acciones y crédito soberano.
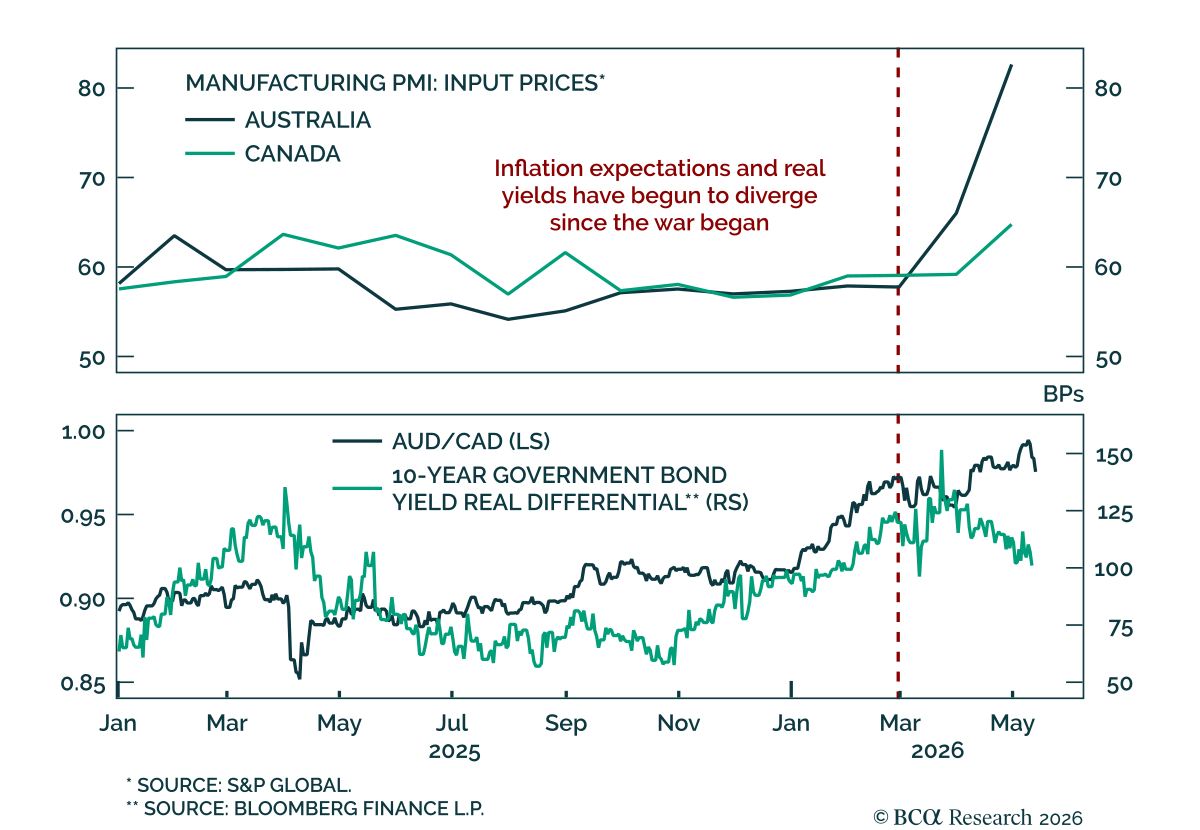
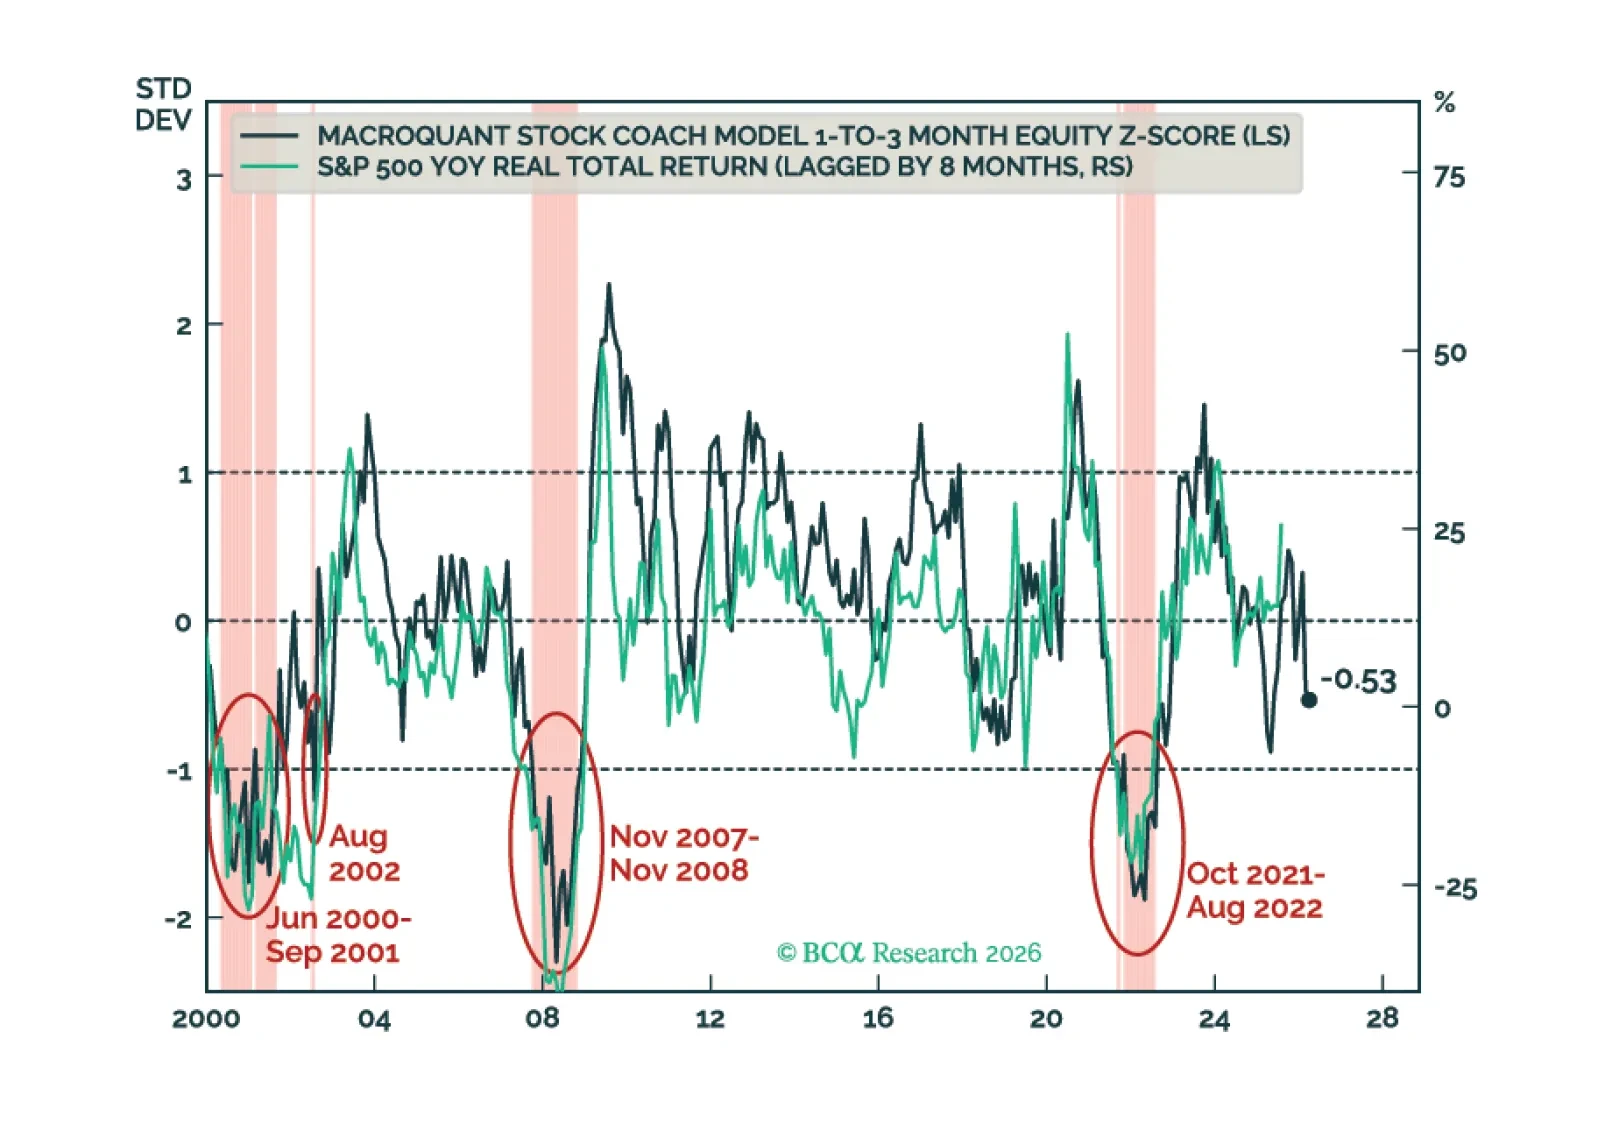
MacroQuant recomienda una posición infraponderada en acciones, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se muestra neutral a ligeramente positiva respecto al dólar estadounidense, permanece neutral respecto al oro, mejora su calificación del cobre a neutral y es muy alcista respecto al petróleo.
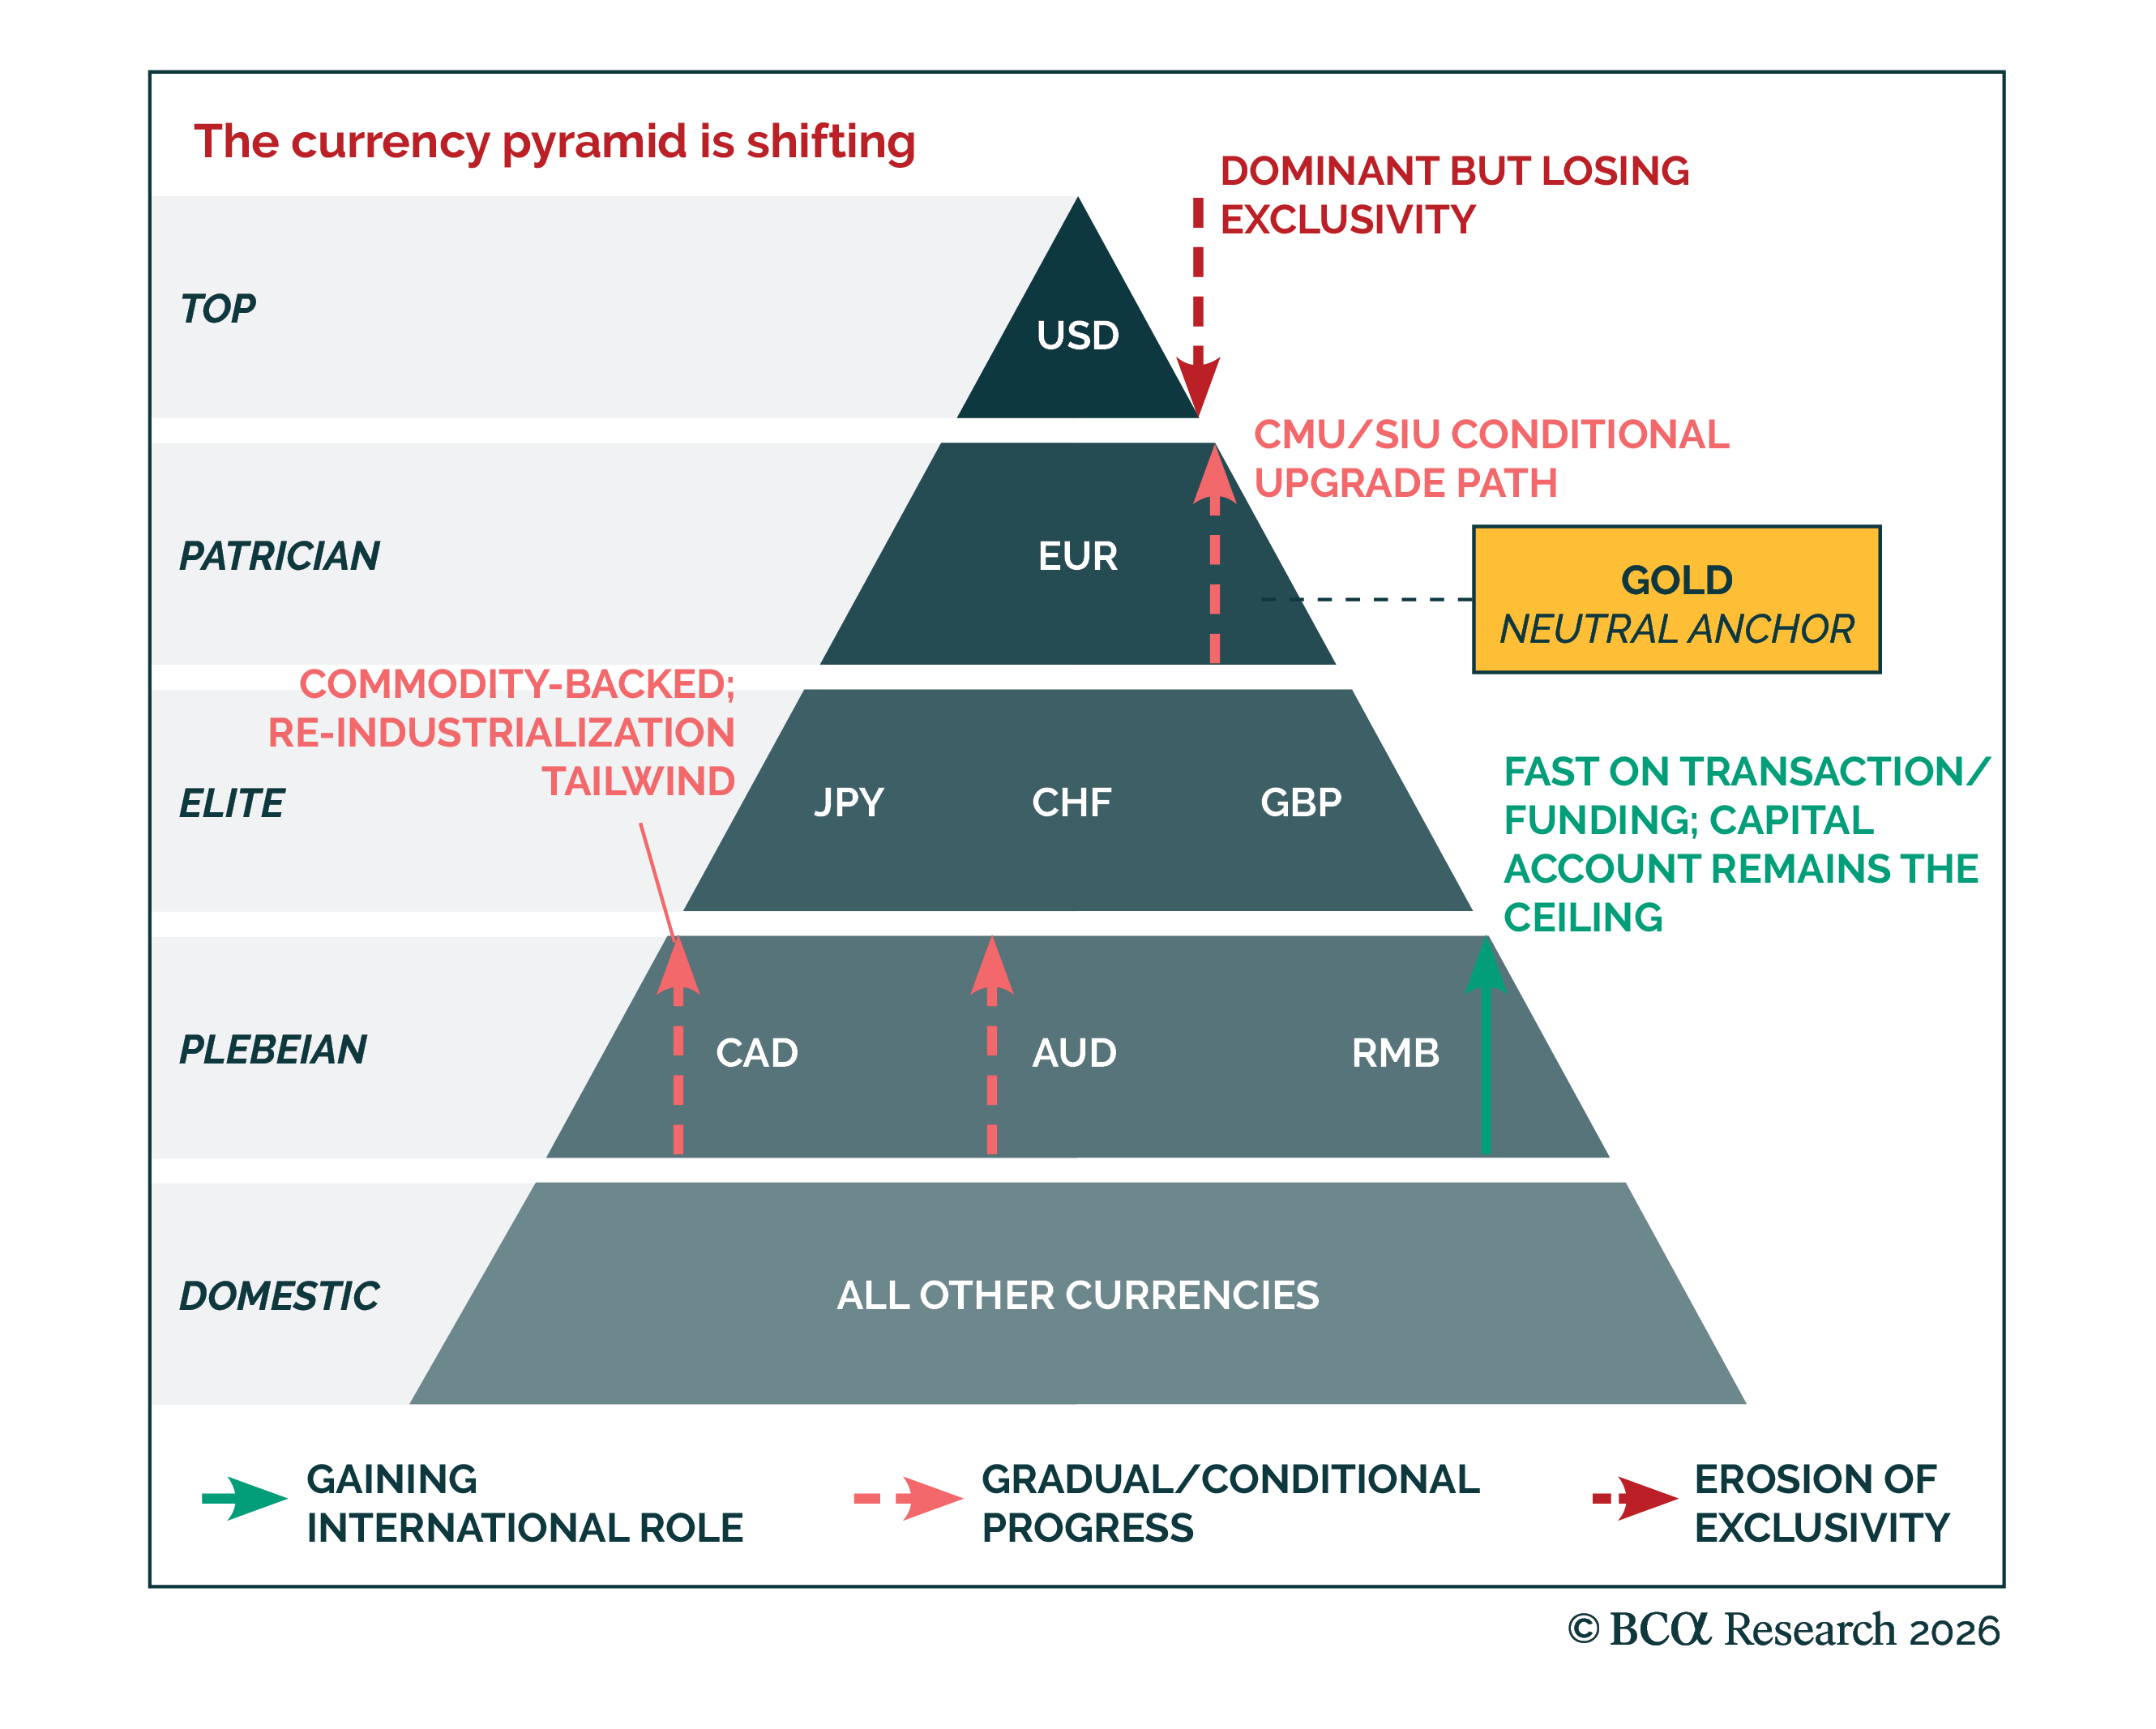
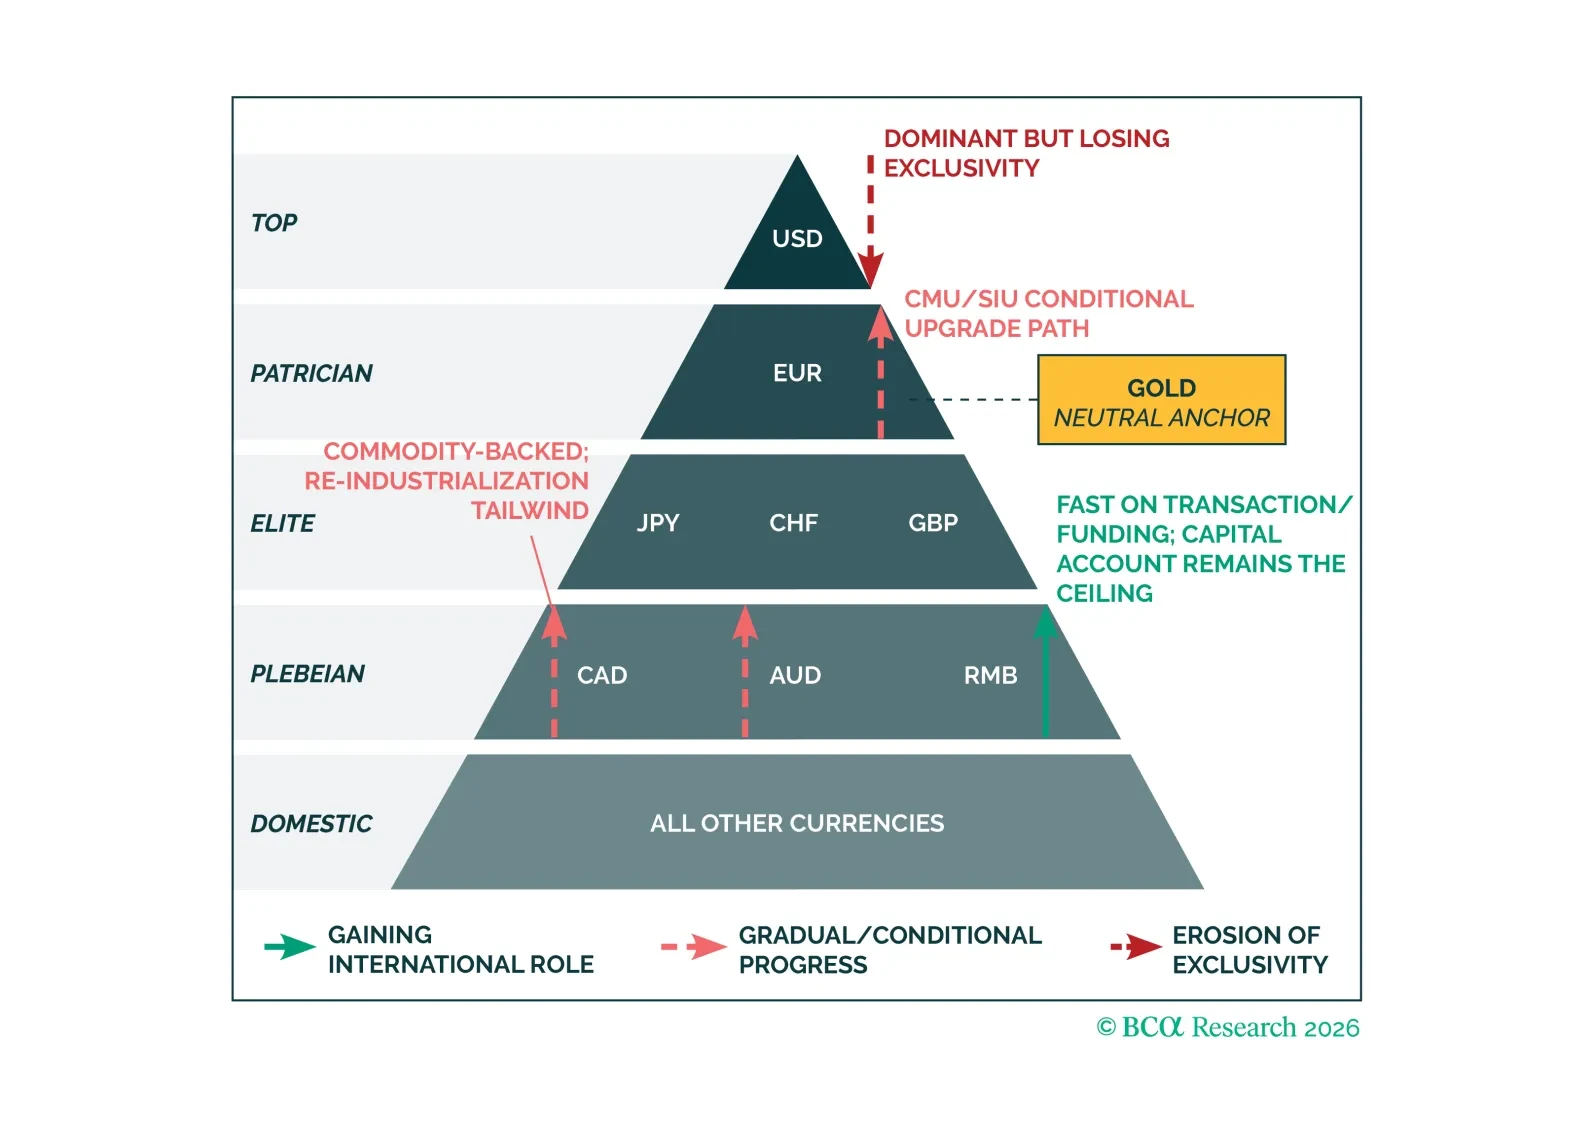
El debate sobre “qué reemplaza al dólar” es erróneo. El cambio real es hacia un sistema de anclas múltiples donde las funciones de reserva se fragmentan. Eso lo cambia todo, desde las primas por plazo hasta las correlaciones entre activos. La implicación: las carteras diseñadas para el antiguo régimen ya están rezagadas.
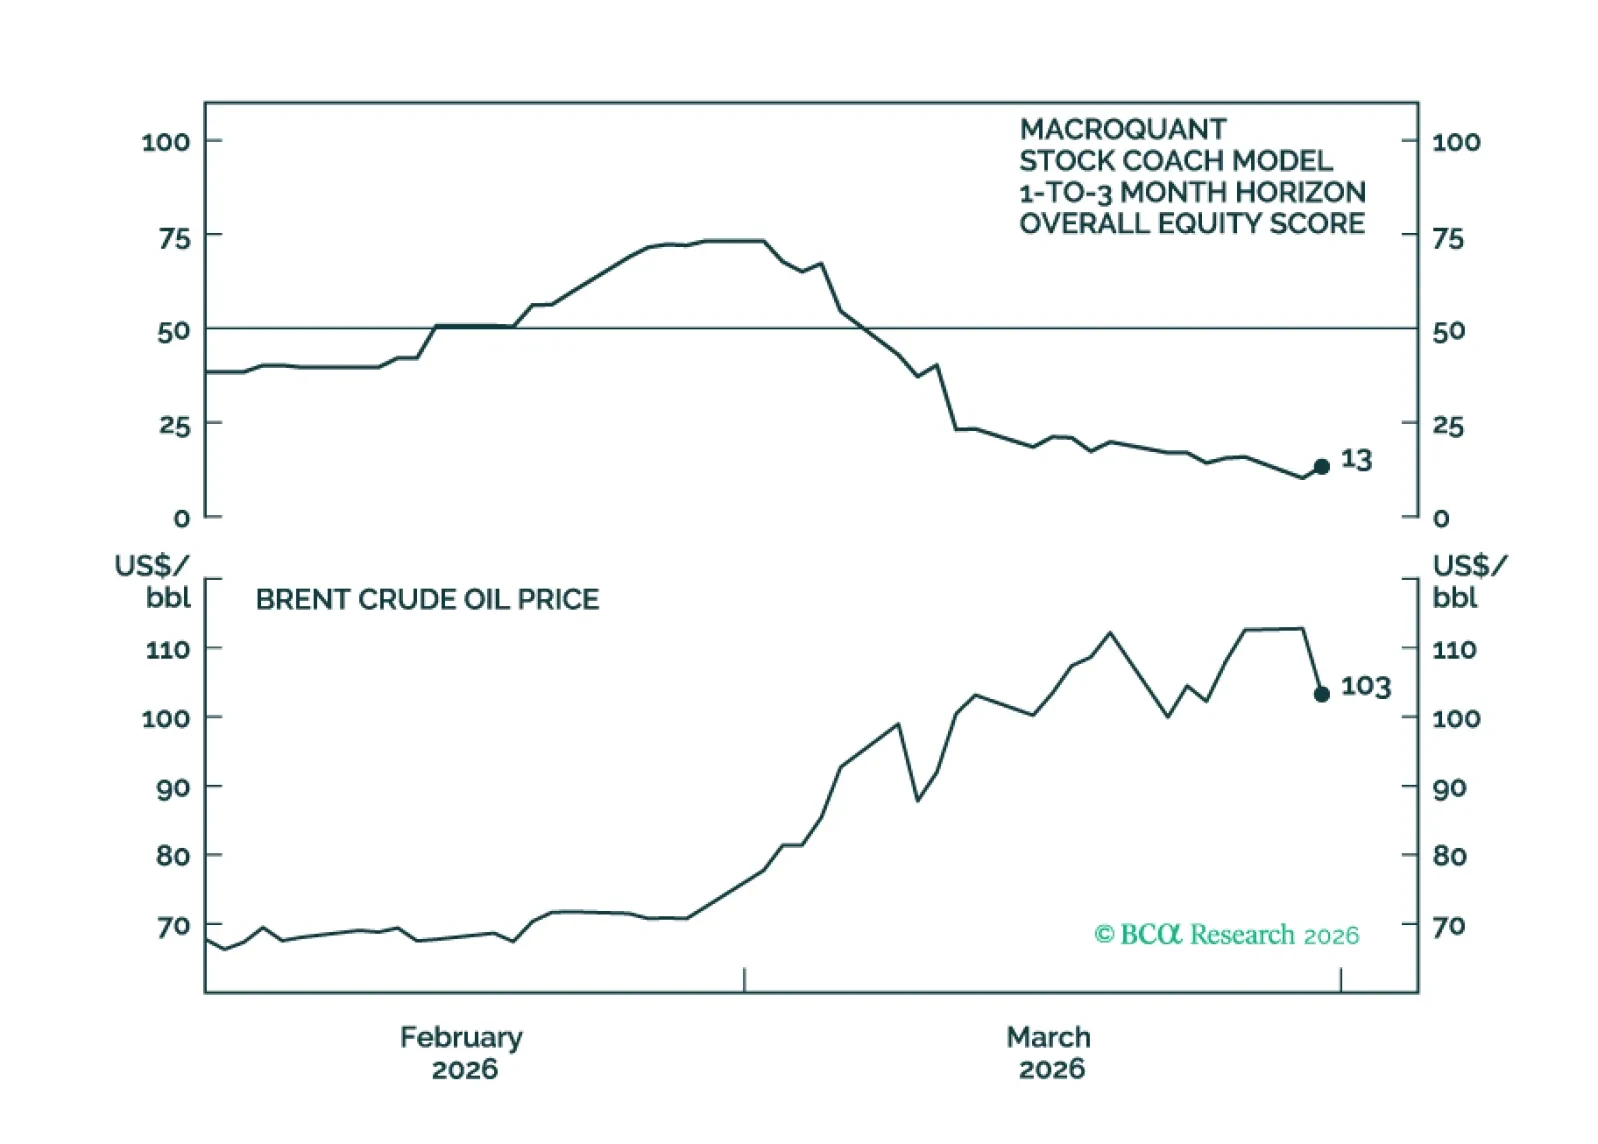
MacroQuant recomienda una posición de fuerte infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se ha vuelto neutral a ligeramente positivo respecto al dólar estadounidense, ha rebajado el oro a neutral y el cobre a una fuerte infraponderación, y es alcista con respecto al petróleo.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.