Cualquier cosa podría haber ocurrido en el punto muerto entre EE. UU. e Irán sobre el Estrecho de Ormuz desde que se completó este informe tras el cierre del viernes, pero nuestro caso base sigue siendo que el conflicto se disipará de una manera favorable para el mercado. Por lo tanto, continuamos respaldando el rally sostenido del S&P 500. El crecimiento proyectado de las ganancias operativas por acción del índice para el primer trimestre se ha duplicado desde nuestro último informe, gracias a las espectaculares ganancias de los Magnificent Seven. Duplicado en este caso significa 24% frente a 12%, por lo que es difícil argumentar que los inversores en renta variable hayan llevado las acciones a máximos sin criterio o con complacencia, especialmente cuando el informe de empleo de abril reafirmó nuestra sensación de que el mercado laboral ha brotado algunos brotes verdes. Permanecemos vigilantes ante cualquier señal que pueda desbaratar nuestra visión, especialmente desde el Golfo Pérsico, pero reiteramos que el entorno no justifica una postura defensiva.
Actualización de ganancias
Qué diferencia hacen dos semanas. Cuando debatimos las perspectivas de ganancias para el resto del año y la primera mitad de 2027 en nuestro informe del 27 de abril, señalamos que el consenso de analistas bottom-up proyectaba que las ganancias por acción del S&P 500 crecerían 12%, 19%, 21% y 19% interanual en 1T, 2T, 3T y 4T, respectivamente, y 19% para el año completo (Tabla 1A). Tras las publicaciones de AMZN, GOOGL y META la semana del 27 de abril, el crecimiento esperado de las ganancias del 1T se duplicó de poco menos del 12% a casi el 25% (Tabla 1B). Para el año completo, ahora se proyecta que las ganancias por acción del S&P 500 crecerán un sólido 22%.
Tabla 1A
Las perspectivas de ganancias eran prometedoras, …
Las perspectivas de ganancias eran prometedoras, …
Tabla 1B
… Pero se volvió aun más brillante
… Pero se volvió aun más brillante
Un crecimiento del 22% en cuatro trimestres es robusto y debería agradar a cualquier inversor en renta variable, pero las ganancias del índice han sido volátiles y solo supondría una desviación estándar por encima de la media si el crecimiento cumple las proyecciones actuales. Eso no es un gran problema en términos absolutos, pero sería inusual en esta etapa de una expansión (Gráfico 1). Se proyecta que este ciclo siga liderando el crecimiento de las ganancias nominales y reales durante los años quinto a séptimo de una expansión, pero la disparidad no se amplió mucho desde que la señalamos hace dos semanas. Al menos por ahora, los analistas parecen ver el salto del trimestre actual como un beneficio inesperado más que como un evento que modifique la trayectoria de las ganancias al alza.
Gráfico 1
Las ganancias no suelen crecer tan rápido seis años después de iniciada una expansión
Las ganancias no suelen crecer tan rápido seis años después de iniciada una expansión
Gráfico 2
Los Siete Magníficos Vuelven a Cabalgar
Los Siete Magníficos Vuelven a Cabalgar
Los hyperscalers del Mag 7 informaron todos sus resultados el mismo día, creando la potencialidad de hacer o deshacer el trimestre. Cuando AMZN, GOOGL y META pulverizaron las estimaciones de consenso por más del 70%, 80% y 60%, respectivamente (y MSFT superó modestamente), el trimestre del S&P 500 se aseguró por partida doble (Gráfico 2). Según FactSet, la tasa de crecimiento interanual combinada para las compañías Magnificent Seven fue del 61% frente a un 22% esperado cuando comenzó la temporada de resultados. Estas tres compañías, junto con el fabricante de chips Micron y el diseñador de chips y también integrante del Mag Seven, NVIDIA, fueron los mayores contribuyentes a la sorpresa positiva de este trimestre.
IA en todas partes
La visión de que la IA es un impulsor significativo del mercado alcista se reforzó después de que los informes de AMZN, GOOGL y META empujaran las proyecciones de crecimiento de las ganancias del S&P 500 del 12% al 24%. Cuando la inversión encabezó la publicación del PIB de la mañana siguiente, el papel estelar de la IA quedó aún más asentado. La demanda final interna real creció 290 puntos básicos (pbs) anualizados en el trimestre, con la inversión en equipo de procesamiento de información y software contribuyendo 134 pbs, superando la contribución del consumo de 108 pbs (Gráfico 3).
Gráfico 3
Más combustible para el fuego de la narrativa de la IA
Más combustible para el fuego de la narrativa de la IA
Gráfico 4
Los semis han entrado en órbita
Los semis han entrado en órbita
El gasto en IA ha disparado las acciones de semiconductores (Gráfico 4), y muchas otras empresas que se benefician directamente de la expansión de centros de datos se han sumado al movimiento. Los hyperscalers aumentaron aún más sus ya masivas proyecciones de capex para 2026 en sus llamadas, manteniendo la canalización de gasto en IA llena, pero aun así nos gustaría frenar un poco la narrativa de que todo se trata de IA. Aunque el mercado laboral está claramente mejorando (más abajo), es difícil ver el impacto de la IA en la composición del crecimiento agregado de la nómina más allá de un modesto repunte en el empleo de la construcción no residencial. La incorporación en abril de 60,000 empleos en comercio, transporte y servicios públicos estuvo impulsada en gran medida por 18,000 nuevos puestos en clubes mayoristas y supercentros y un aumento de 38,000(!) en la plantilla de mensajería y reparto.
En cuanto a la actividad económica medida por el PIB en la ecuación C + I + G + (X - M), lo que la inversión da, las importaciones lo quitan. El repunte del capex es bienvenido, pero gran parte de la inversión en bienes no refuerza ni las ganancias domésticas ni la nómina doméstica. El crecimiento de las importaciones de semiconductores y de equipo informático y de telecomunicaciones que llenan los centros de datos se ha disparado en los últimos dos años (Gráfico 5), lo que podría ayudar a explicar por qué la nómina se ha ampliado a regañadientes mientras que el capex en IA se ha disparado. También parece que la inversión en IA debe estar desplazando el gasto en otros ámbitos (Gráfico 6), ya que la participación de la inversión en el PIB se ha mantenido estancada desde que comenzó la pandemia (Gráfico 7).
Gráfico 5
La mayoría de los componentes de los centros de datos se importan.
La mayoría de los componentes de los centros de datos se importan.
Gráfico 6
Racionando a Peter Para Financiar a Paul
Racionando a Peter Para Financiar a Paul
Gráfico 7
La IA desplaza otras inversiones
La IA desplaza otras inversiones
En resumen, el gasto en IA es real y los hyperscalers cumplirán o superarán sus estimaciones de capex a corto plazo, a menos que los cuellos de botella en la oferta y/o la creciente oposición a la construcción de centros de datos dificulten la finalización de los proyectos. Pero los inversores que toman el impacto de la IA al pie de la letra se están perdiendo mucho. Parece que el gasto en IA se financia en gran medida tomando presupuesto de capex de otras inversiones, y que buena parte de él se dirige fuera del país, atenuando sus efectos positivos sobre las ganancias y el empleo.
Más brotes verdes en el mercado laboral
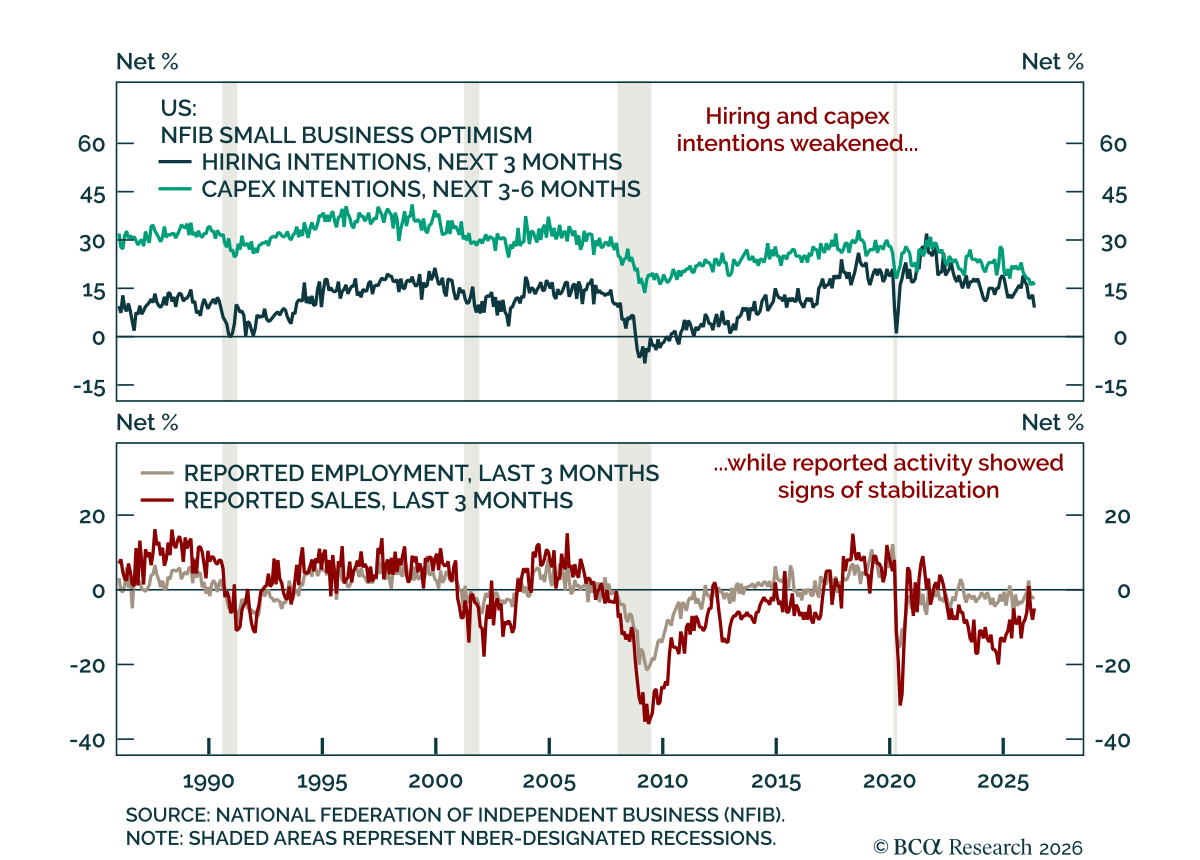
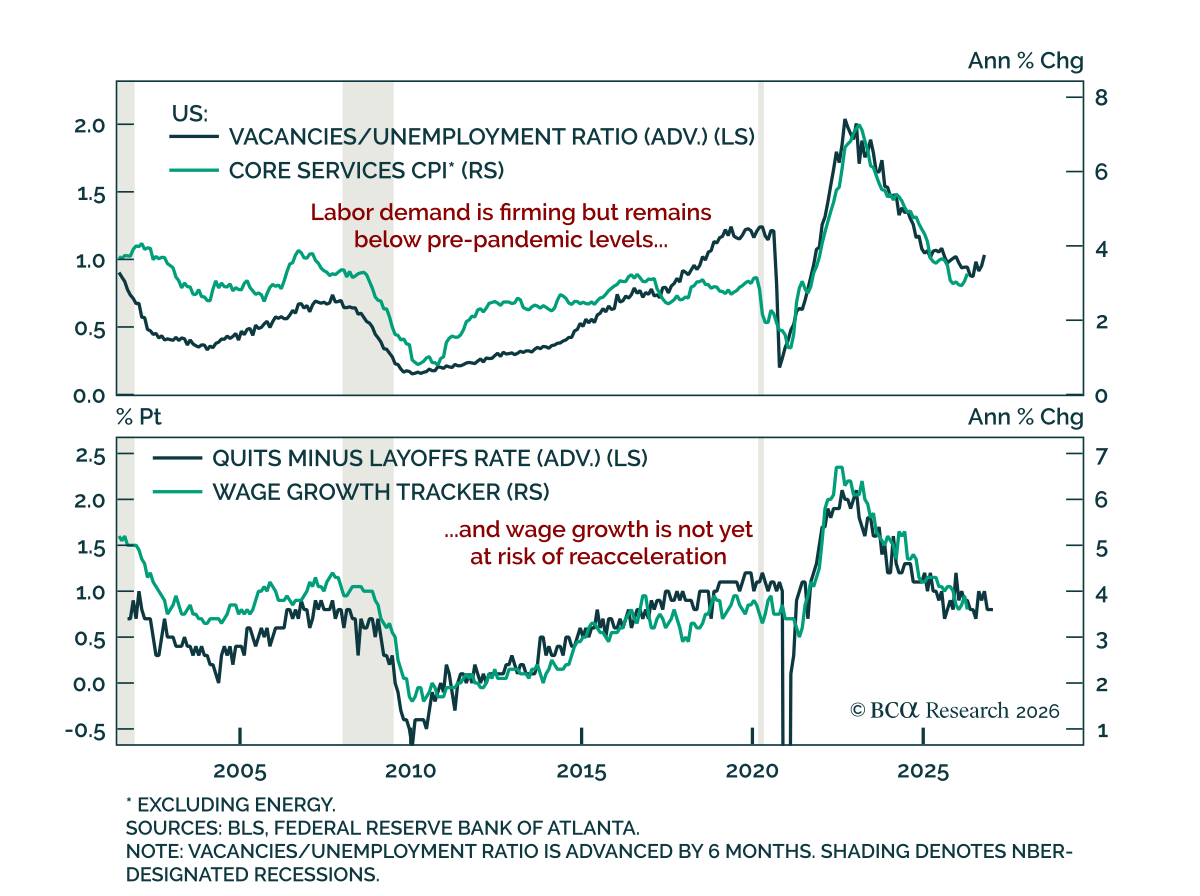
Tres meses dentro de 2026, aventuramos que algunos brotes verdes habían comenzado a aparecer en el mercado laboral. La nómina había crecido a un ritmo de 68,000 al mes hasta marzo, un ritmo modesto a primera vista pero un repunte bienvenido después de que la economía perdiera empleos durante los últimos ocho meses de 2025 y solo alcanzara 10,000 al mes en el año completo. La atención sanitaria acíclica y la asistencia social contracíclica seguían siendo los motores predominantes, pero el control férreo que habían mantenido sobre la creación de empleo desde la segunda mitad de 2023 mostró señales de aflojar. La manufactura y la construcción, los sectores más expuestos al ciclo económico, estaban en condiciones de revertir su caída de plantilla antes de que la nómina no agrícola agregada pudiera seguirlos hacia una contracción absoluta.
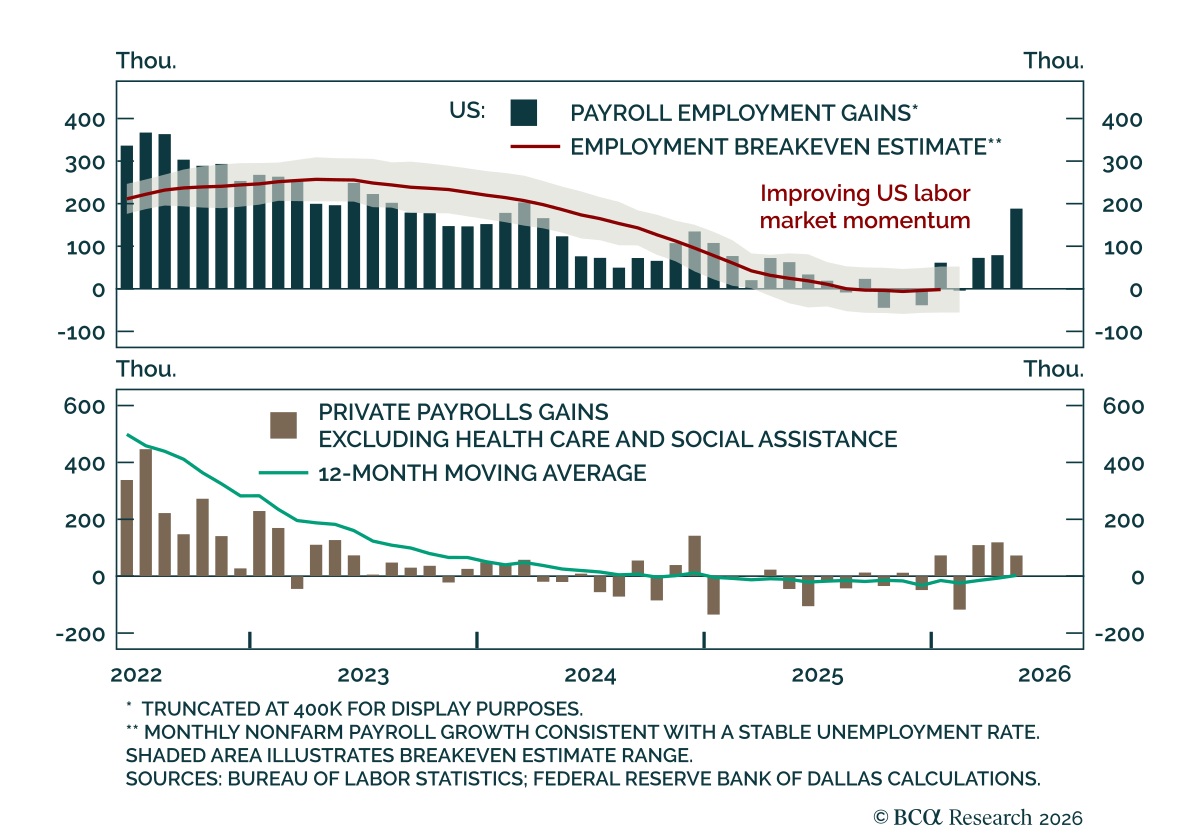
El informe de empleo de abril trajo más mejoras en los tres frentes. El crecimiento de la nómina no agrícola en abril de 115,000 superó con holgura la expectativa de consenso de Bloomberg de 65,000 y las estimaciones de febrero y marzo solo se revisaron a la baja en un total de 16,000. La nómina se ha expandido en más de 100,000 en tres de los primeros cuatro meses del año y el crecimiento promedio en lo que va del año ha subido a 76,000 (Gráfico 8).
Gráfico 8
La congelación de contrataciones podría haber terminado
La congelación de contrataciones podría haber terminado
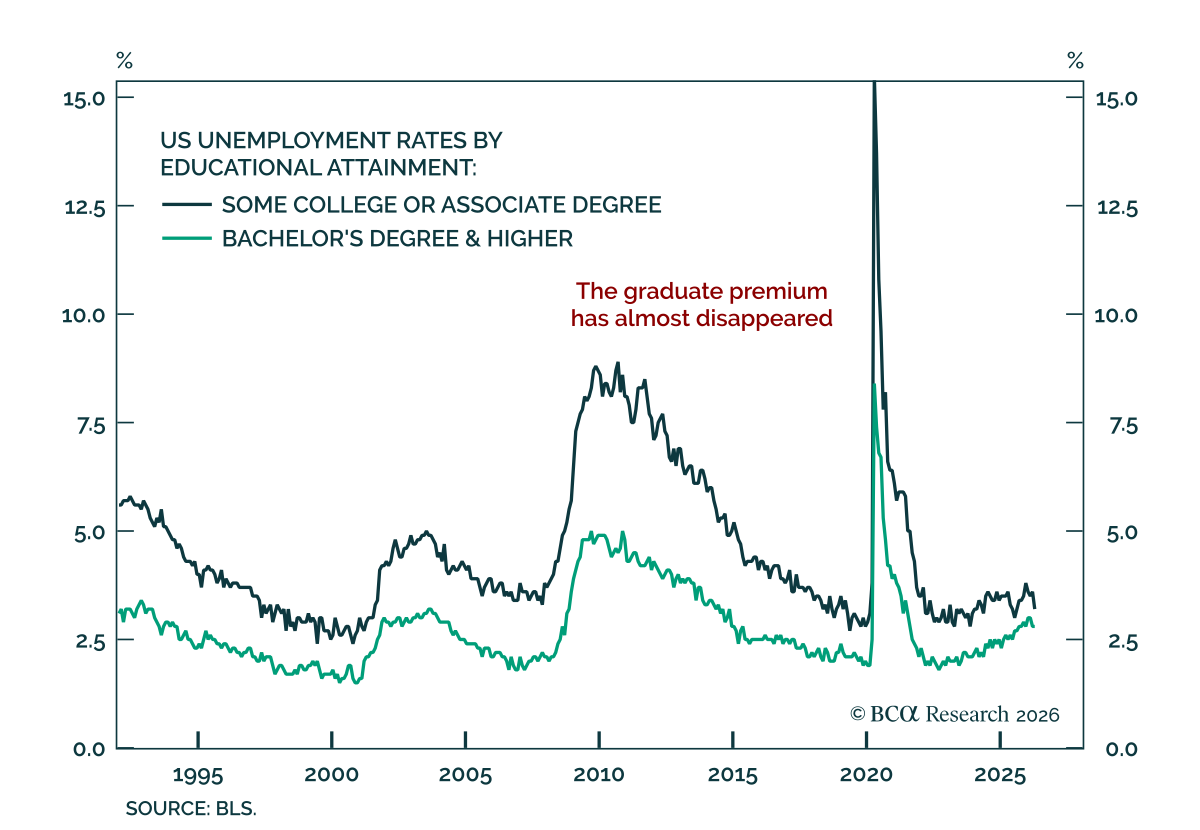
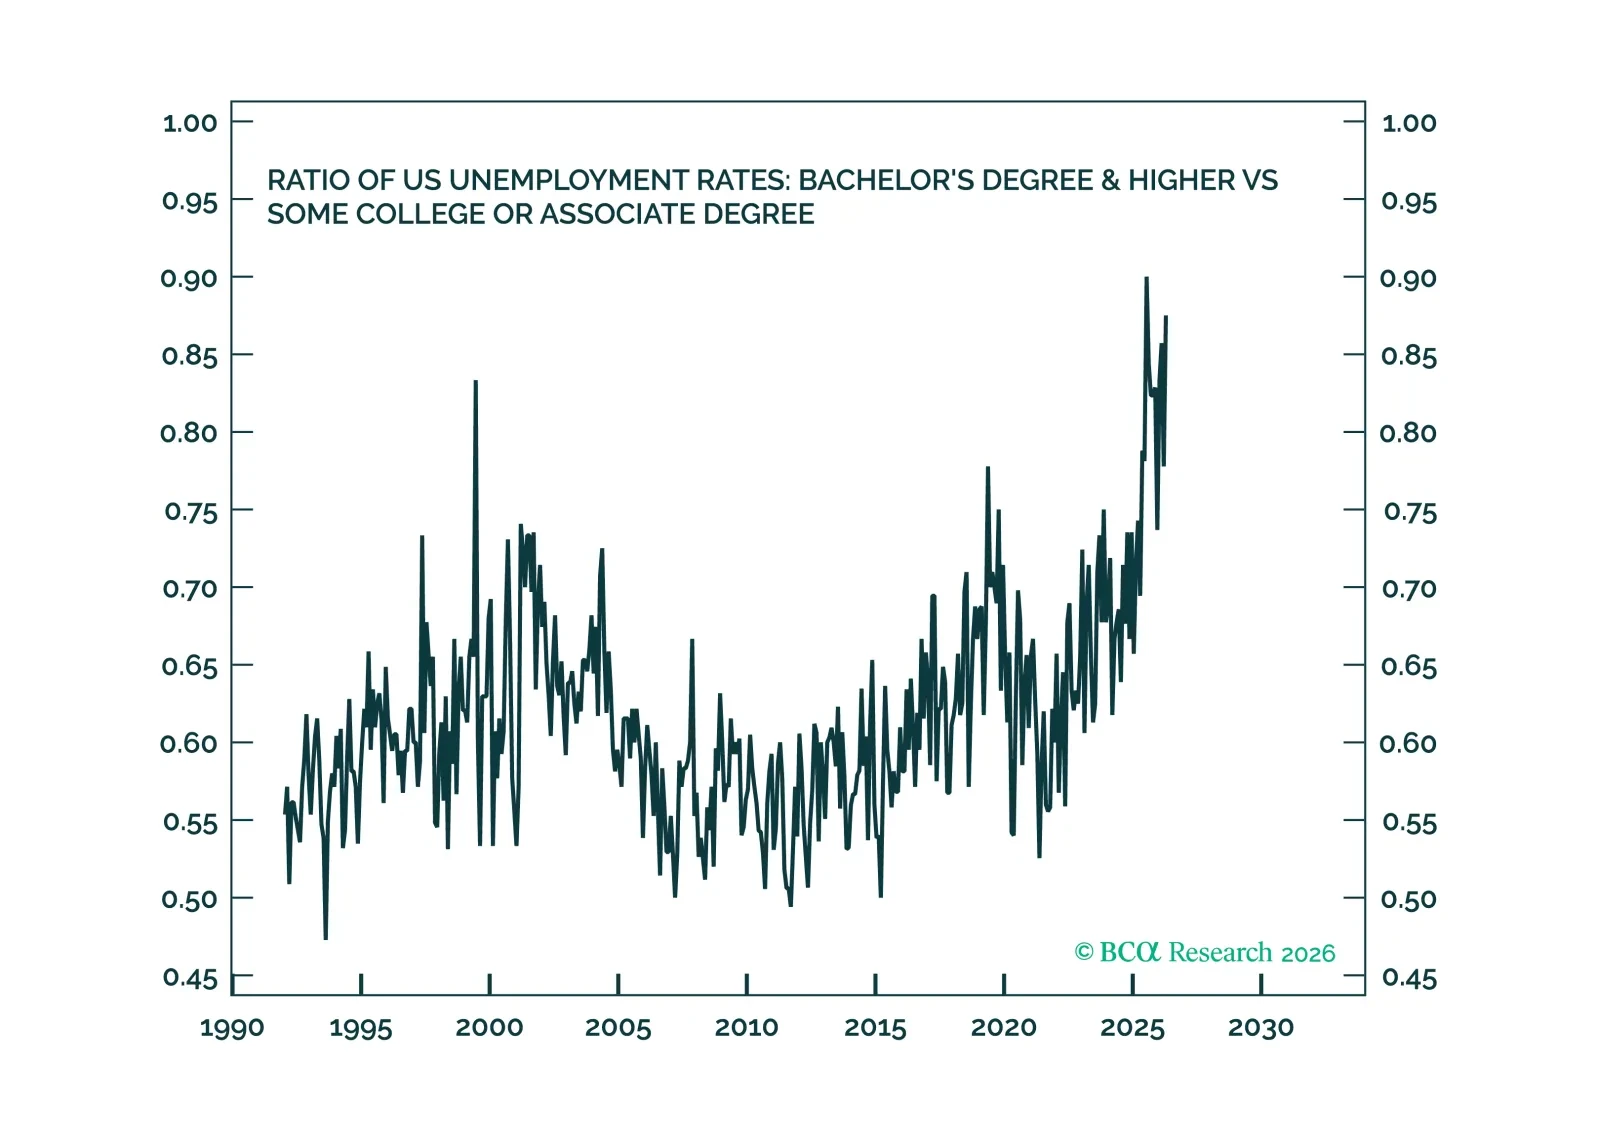
La atención sanitaria y la asistencia social representaron 54,000 de los nuevos empleos, apenas el 43% de las nuevas nóminas privadas y algo menos de la mitad del total. Las funciones que ayudan a las familias y a las personas no aumentarían la plantilla tan rápido en una economía ideal, pero no hay razón para esperar que el motor de la atención sanitaria se desacelere conforme la población envejece. Sin embargo, las partes más cíclicas de la economía han comenzado a avanzar en la creación de empleo, y las nóminas privadas excluyendo atención sanitaria y asistencia social tuvieron su mejor crecimiento bimensual en marzo y abril desde principios de 2024 (Gráfico 9).
Gráfico 9
Los empleadores fuera del sector de la atención médica y la asistencia social han comenzado a moverse.
Los empleadores fuera del sector de la atención médica y la asistencia social han comenzado a moverse.
Seguimos la cesta cíclica de las nóminas de manufactura y construcción porque las contracciones interanuales en su media móvil de tres meses han adelantado de manera fiable las contracciones en la nómina no agrícola durante el último medio siglo. Cada vez parece más que la cesta cíclica ha tocado fondo tras una breve contracción, lo que sugiere que el crecimiento de la nómina no agrícola podría ejecutar un giro similar (Gráfico 10).
Gráfico 10
La contratación en manufactura y construcción podría haber tocado fondo
La contratación en manufactura y construcción podría haber tocado fondo
Gráfico 11
Esto no puede durar para siempre ...
Esto no puede durar para siempre ...
Gráfico 12
... Cuando los hogares ya están ahorrando tan poco
... Cuando los hogares ya están ahorrando tan poco
Un mercado laboral más sano sugiere un mayor crecimiento del ingreso de los hogares y una mayor capacidad para consumir. Sin embargo, los hogares aún no están fuera de peligro, ya que el crecimiento del gasto ha superado de manera constante al crecimiento del ingreso disponible desde que la contratación agregada se congeló a partir de mayo (Gráfico 11). Los hogares han salvado la brecha destinando menos de su ingreso disponible al ahorro para un día lluvioso, pero la tasa de ahorro se ha desplomado hasta el 3.6% y los hogares tienen poco margen para financiar el consumo reduciéndola más (Gráfico 12). El conflicto iraní se cierne sobre los presupuestos de los hogares situados en la mitad de la distribución de ingresos y por debajo, ya que los precios de la gasolina no muestran signos de alivio mientras los petroleros están varados en el Golfo Pérsico y la producción de petróleo está paralizada en varios yacimientos del Golfo (Gráfico 13). La expansión correría el riesgo de terminar si el Estrecho de Ormuz no se reabre parcialmente pronto.
Gráfico 13
Apretando un poco más los bolsillos
Apretando un poco más los bolsillos
Implicaciones de inversión
Hablamos y escribimos mucho y los clientes están familiarizados con nuestra postura principal. En lugar de repetirla, cerramos con un intercambio de mensajes de texto del 30 de abril ligeramente editado con un inversor veterano que ha sido operador y ejecutivo en varios bancos de inversión y fondos de cobertura.
Inversor veterano (AI): El SPX ha cerrado por encima de la apertura en 18 de las últimas 22 sesiones.
AI: Quiero decir que no hay bajadas. Es increíble.
Estratega robusto de BCA (BCA): ¿Hay un nuevo formador de precios marginal en el mercado que tenga un horizonte temporal más corto? ¿Han cambiado los incentivos del formador de precios marginal vigente?
BCA: O tal vez la estructura no ha cambiado pero todos nos hemos condicionado a comprar en las caídas.
AI: Creo que es condicionamiento. Hay suficientes personas gestionando enormes cantidades de AUM a quienes se lo han metido en la cabeza. No hay nada que ganar para nuestros LPs siendo bajistas.
AI: Como he dicho antes sobre vender volatilidad cuando se dispara, “ya está resuelto”.
AI: Y los que intentan jugar a ese [posicionamiento defensivo] juego son arrollados una y otra vez, hasta que finalmente se acobardan y compran más caro. O abandonan el juego/pierden activos/son despedidos.
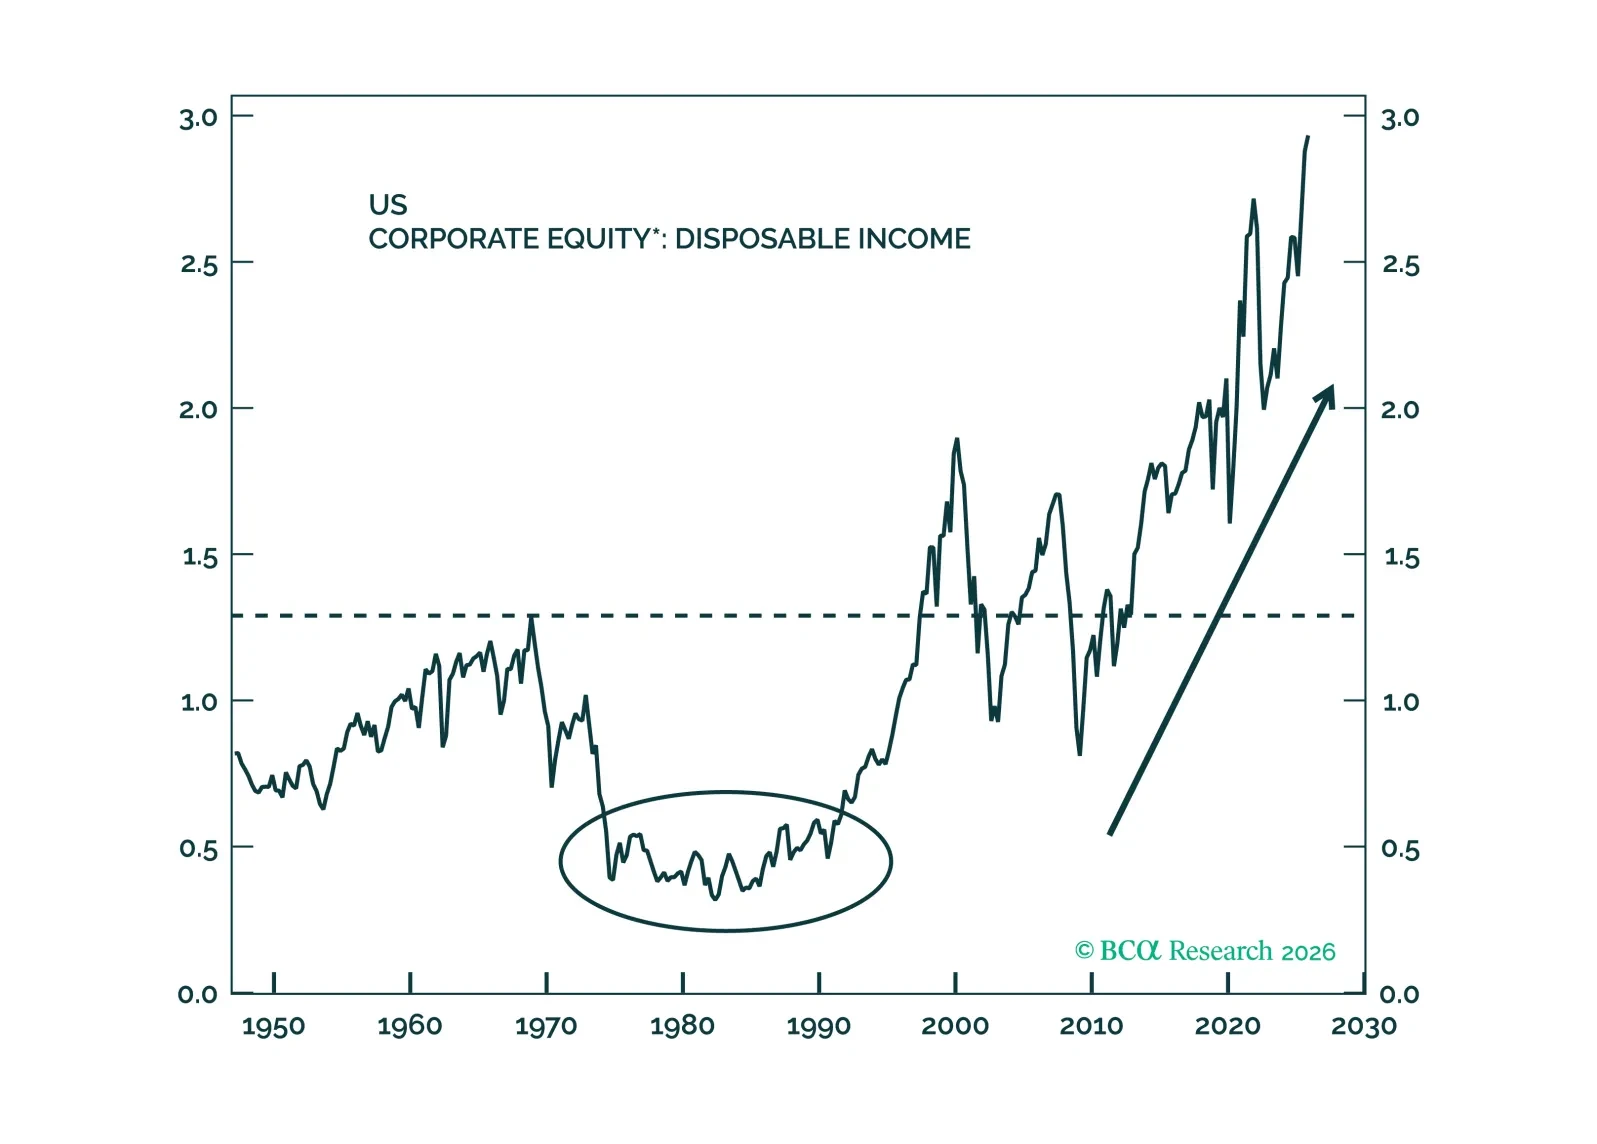
Entendemos que los árboles no crecen hasta el cielo y que los mercados no se mueven en una sola dirección para siempre. Pero el intercambio de mensajes captura una postura pragmática que sigue siendo adecuada. Sumado a nuestra convicción de que los asignadores solo deberían infraponderar activos de riesgo cuando ya ha comenzado una recesión o está a punto de hacerlo, reiteramos nuestras recomendaciones de asignación de activos neutra. Estamos en alerta ante una posible subida acelerada del mercado accionario tanto como vigilamos indicios de que el entusiasmo por la IA se ha ido demasiado lejos, pero en tanto, tenemos la intención de capturar beta.
Doug Peta, CFA Director de Estrategia de Inversión para EE. UU.dougp@bcaresearch.comSígueme enLinkedIn & X