Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Mercado laboral

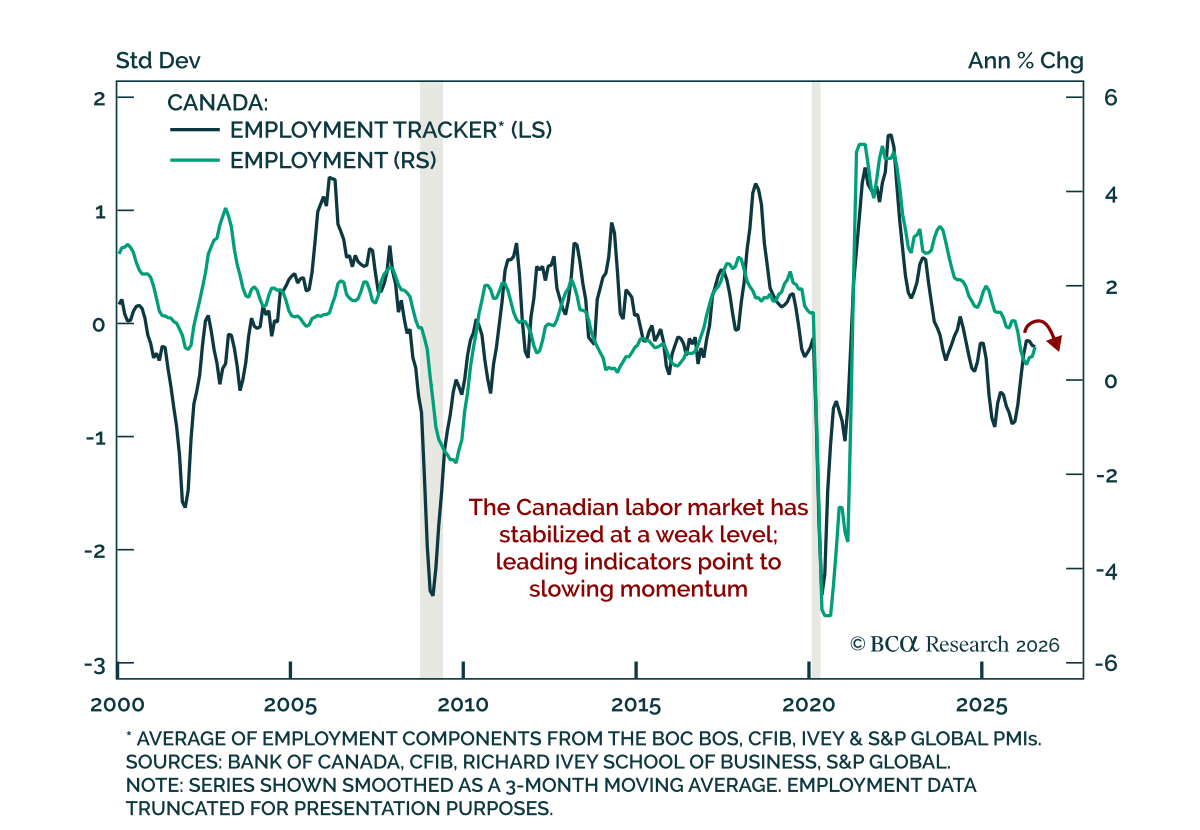
El informe de empleo de julio en Canadá fue sólido, pero los indicadores líderes siguen apuntando a un debilitamiento de la recuperación laboral y a un potencial de crecimiento limitado. El empleo aumentó en 75,1 mil, acelerándose desde 18,2 mil en junio, con…
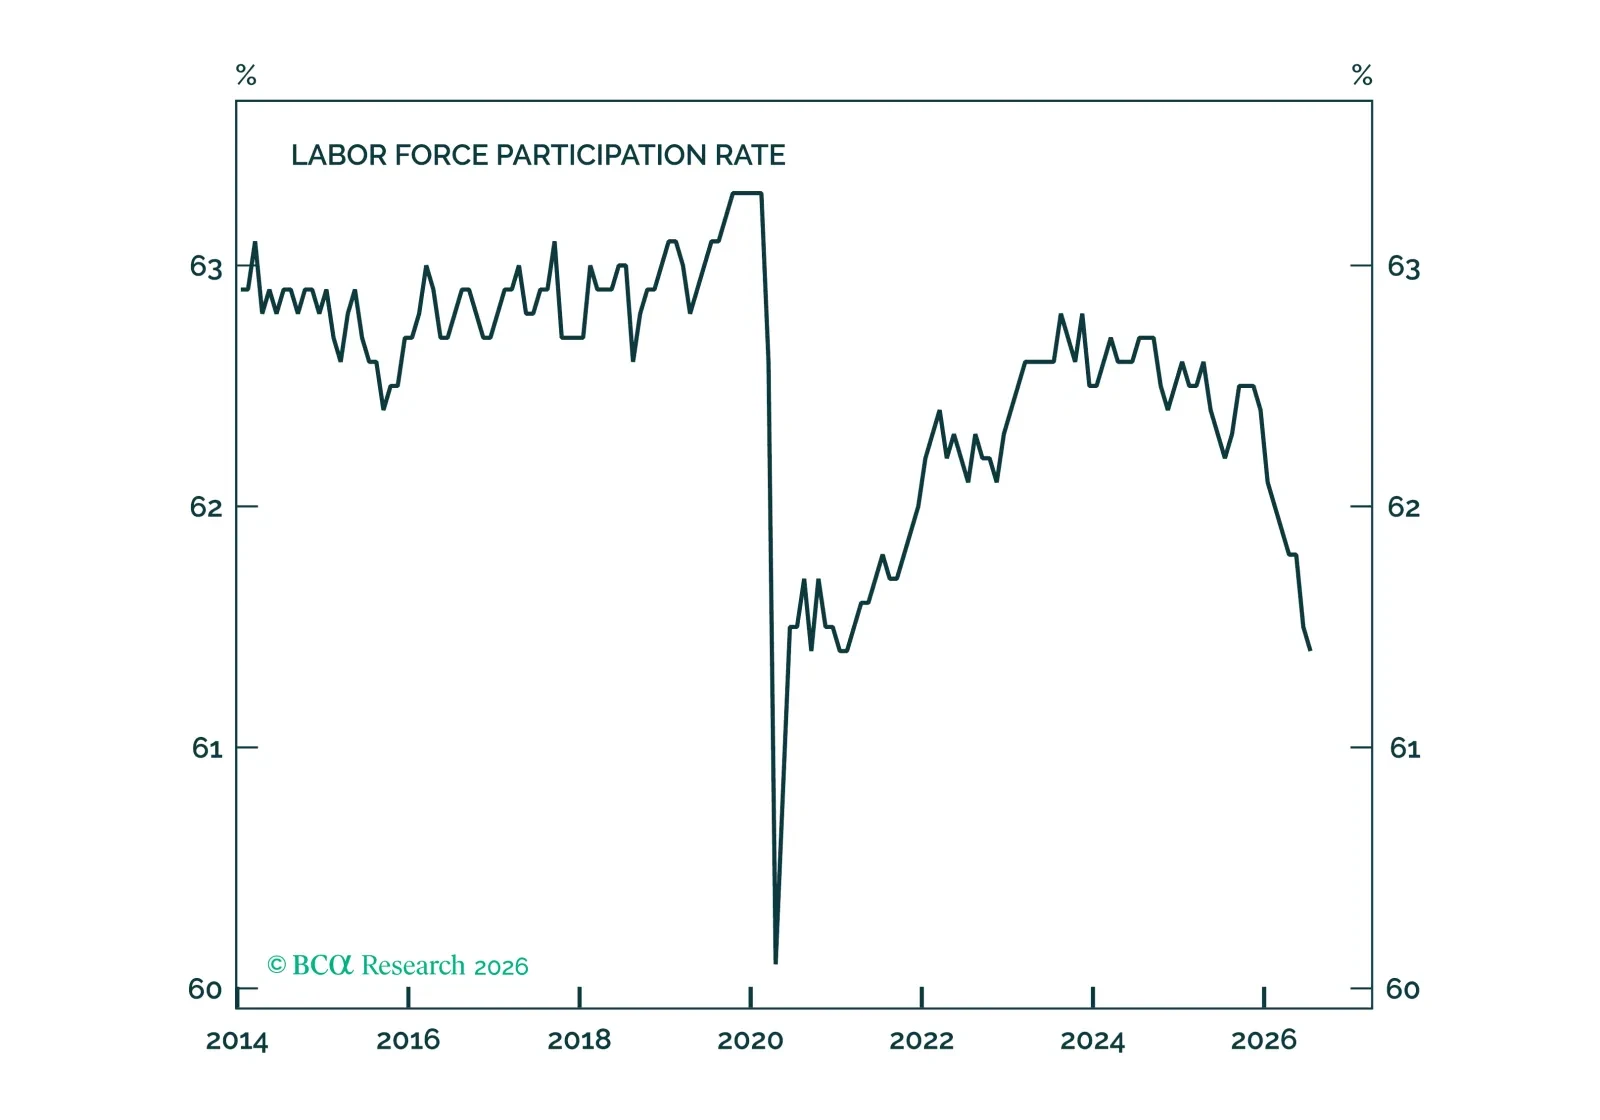
La evidencia es cada vez más clara de que las fluctuaciones en la oferta laboral, en su mayoría relacionadas con la política de control de la inmigración, han sido el principal motor del crecimiento de las nóminas no agrícolas durante los últimos dos años. Esto se mantuvo en el informe de julio, que mostró descensos tanto en el empleo no agrícola (-23k) como en la tasa de desempleo (de 4.19% a 4.09%). La causa de ambos movimientos fue una caída de 264k en el tamaño de la fuerza laboral. Cuando la oferta laboral es tan volátil, deberíamos restar importancia a las medidas de crecimiento del empleo y prestar más atención a las medidas de utilización del mercado laboral. Las medidas de utilización del mercado laboral parecen, en términos generales, estables. La tasa de desempleo está en tendencia descendente, pero la tasa empleo-población para el tramo de edad 25-54 se ha debilitado, y el número de trabajadores marginalmente vinculados y de trabajadores a tiempo parcial involuntarios está aumentando. No creemos que el informe de empleo de esta mañana reduzca las probabilidades de una subida de tipos en septiembre que, en nuestra opinión, siguen siendo altas. El informe del IPC subyacente de julio de la próxima semana será un factor más importante para la política de la Fed a corto plazo. Haga clic aquí para acceder a nuestro Paquete de gráficos del mercado laboral de EE. UU. para más detalles sobre las tendencias del empleo en EE. UU. 
El informe JOLTS de junio muestra un mercado laboral resistente pero equilibrado que está apoyando el consumo sin añadir presiones inflacionarias. Las vacantes se situaron por debajo de las estimaciones, cayendo a 7.359m desde 7.594m; la tasa de vacantes…
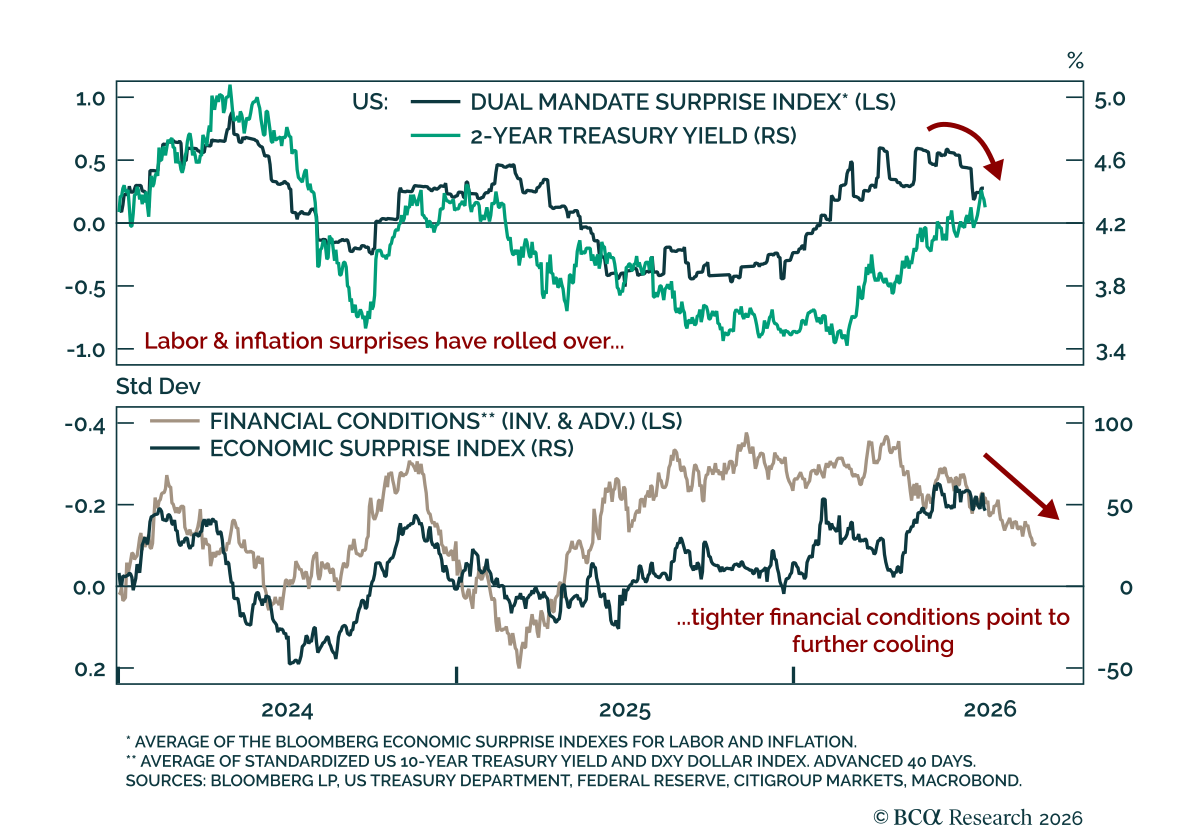
La Fed no tiene por qué subir las tasas La Fed no tiene por qué subir las tasas El actual panorama macroeconómico de EE. UU. no justifica una subida de la Fed el miércoles. Junto con otras publicaciones de primera línea como el informe de empleo de junio, el…
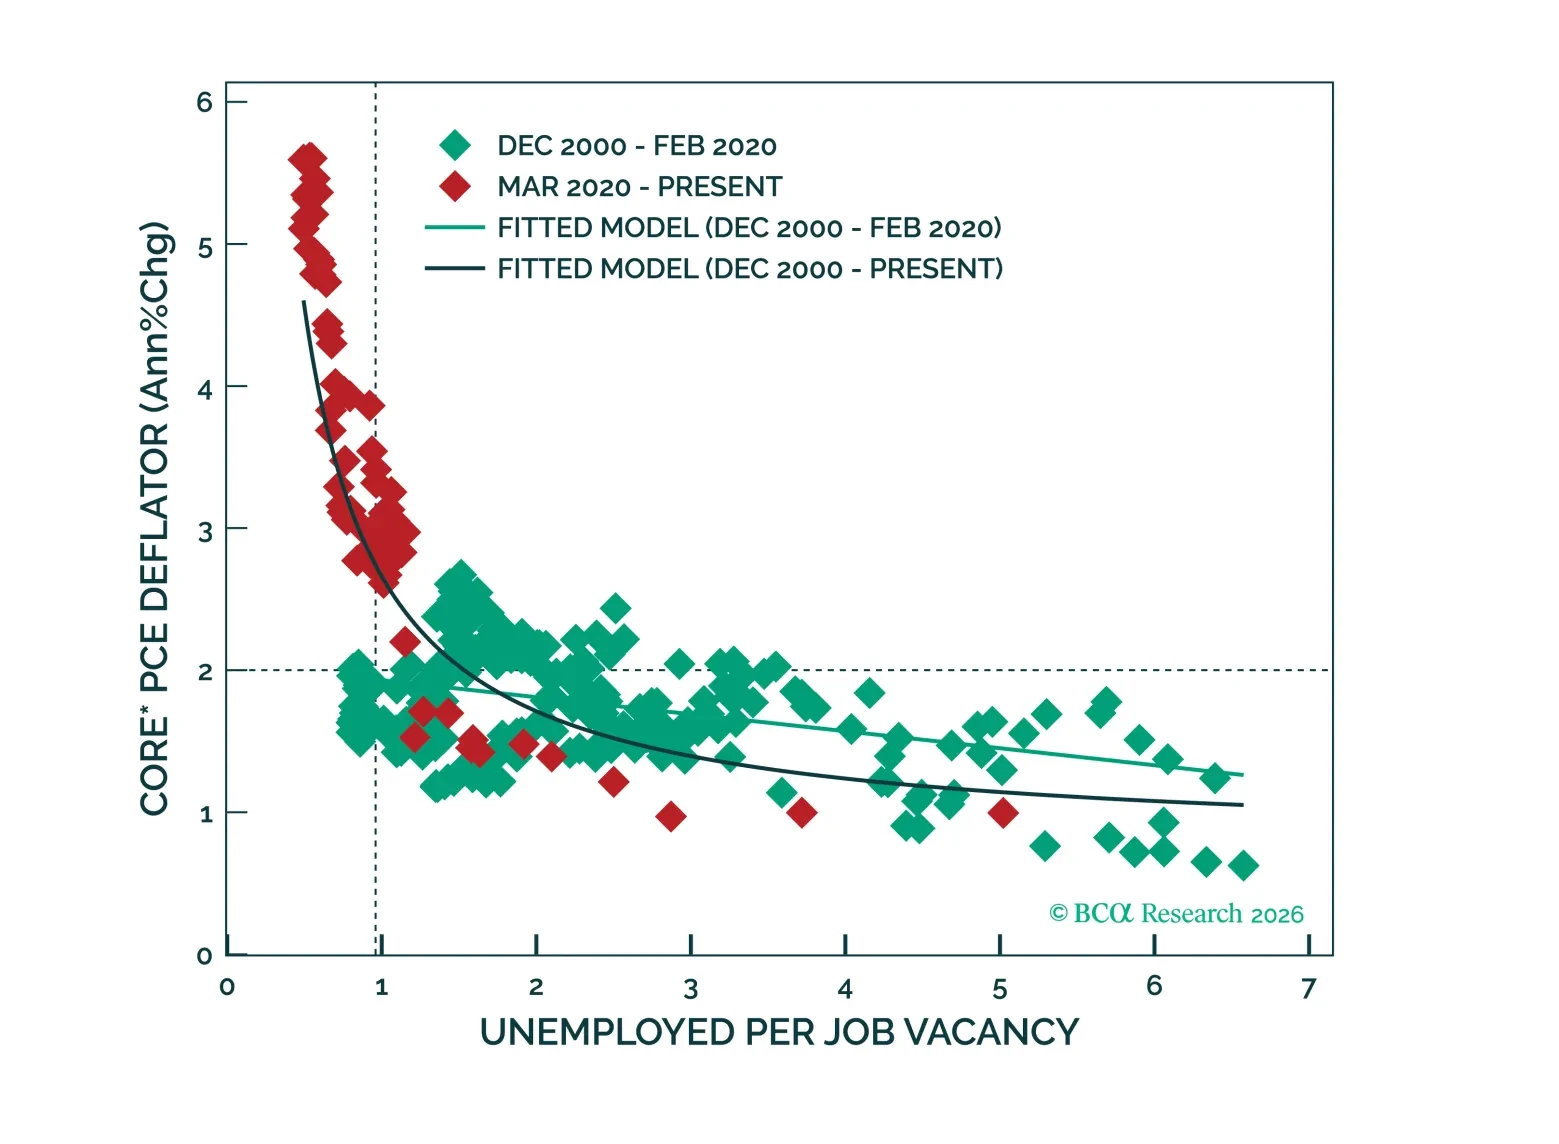
No hay sobrecalentamiento a la vista No hay sobrecalentamiento a la vista Estados Unidos sigue en un punto óptimo de crecimiento, con un mercado laboral que se está estabilizando y que respalda el consumo sin añadir presión a la inflación. El índice de…
Informe especial

La mayoría de las evaluaciones de la Fed y de los comentaristas sobre las expectativas de inflación son excesivamente estrechas, centrándose demasiado en las medidas del mercado a largo plazo. Preferimos un enfoque más cualitativo que se pregunte si las perspectivas de inflación están influyendo en la toma de decisiones de los hogares y las empresas.
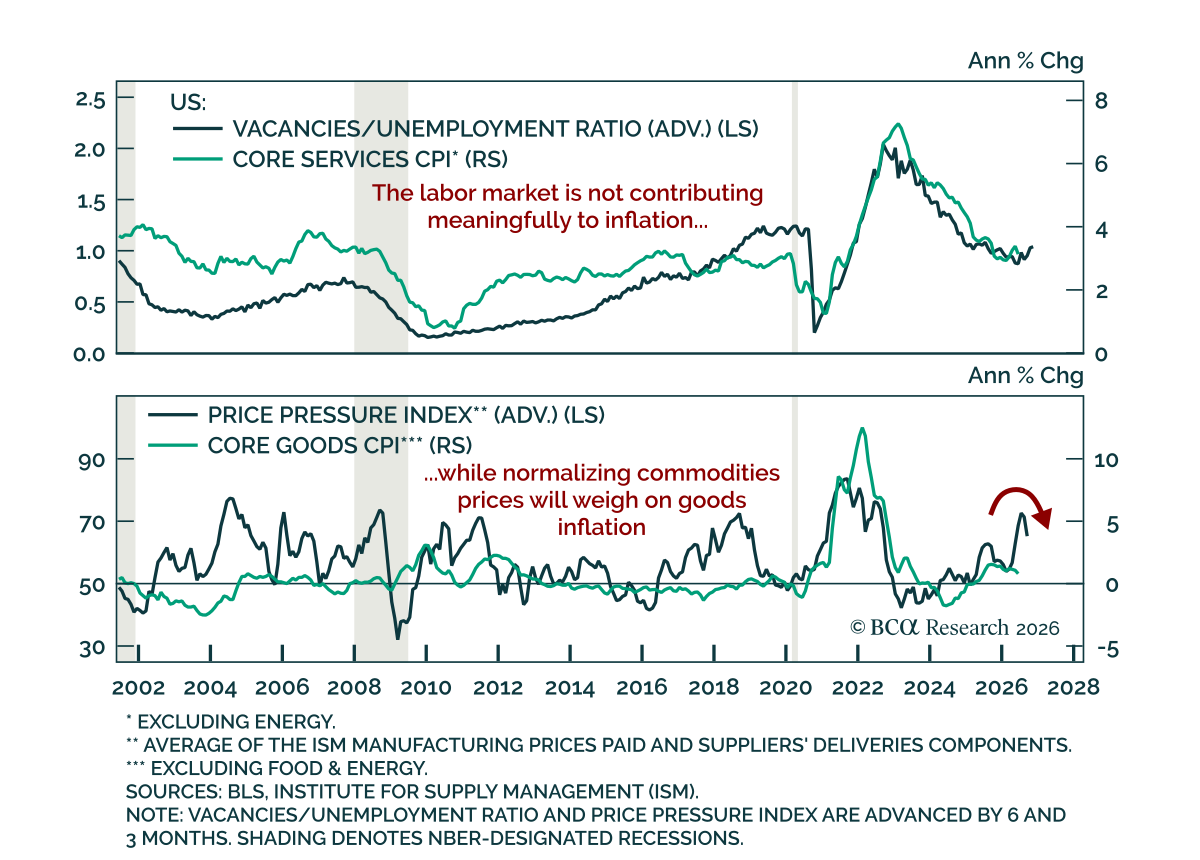
El informe del IPC de EE. UU. de junio fue más tibio de lo esperado, reforzando el argumento para que la Fed mantenga la pausa en julio. El IPC general se contrajo 0.4% m/m, la primera caída mensual desde junio de 2024 y la más severa desde abril de 2020,…
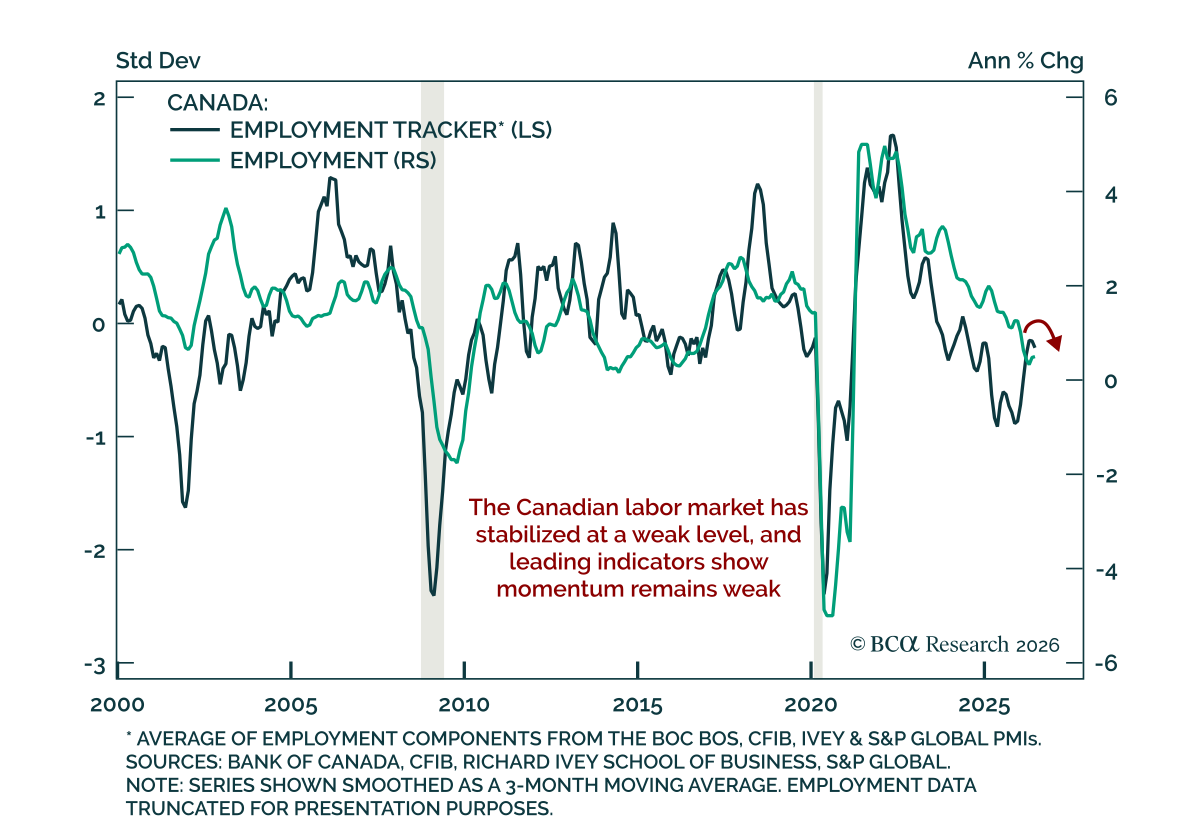
El informe de empleo canadiense de junio fue marginalmente mejor que las estimaciones, pero el panorama laboral más amplio sigue siendo tenue. El empleo aumentó en 18.2k, desacelerándose desde 87.8k en mayo. Sin embargo, el crecimiento del empleo se concentró…
Informe especial

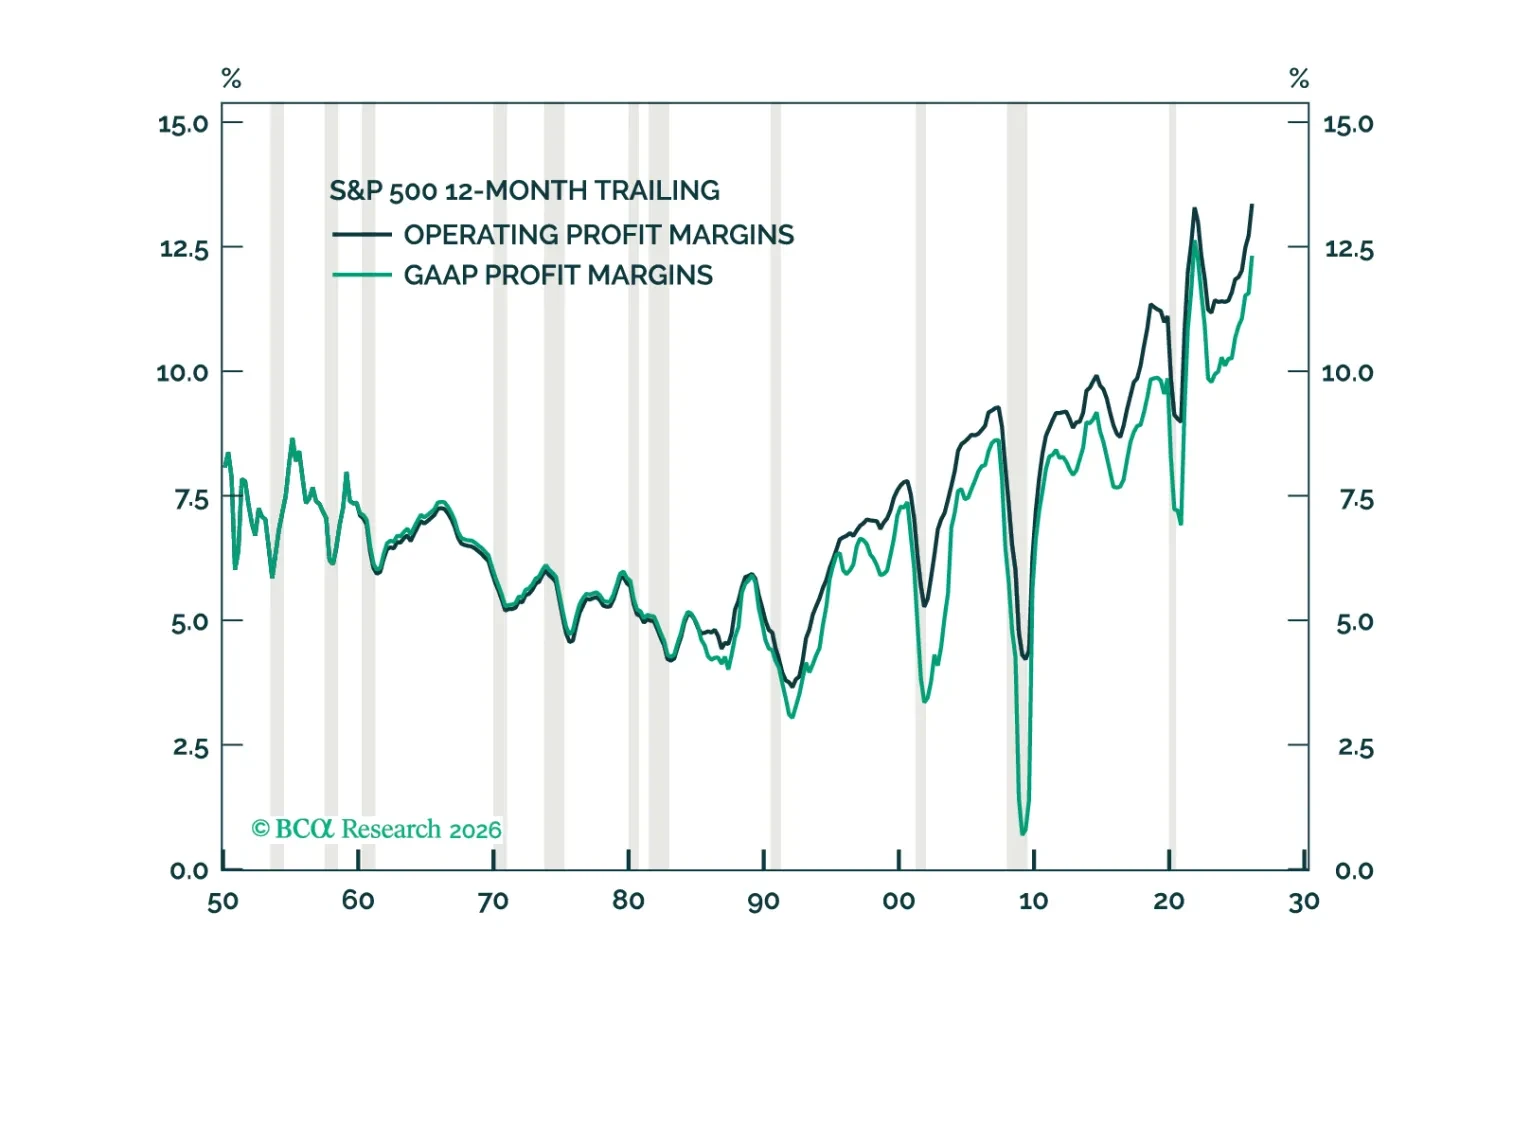
El entorno Goldilocks para los márgenes de beneficio de EE. UU. debería empezar a deteriorarse el próximo año. Contrario a la sabiduría convencional, la IA podría terminar erosionando los márgenes tanto para los productores como para los consumidores de inteligencia artificial.
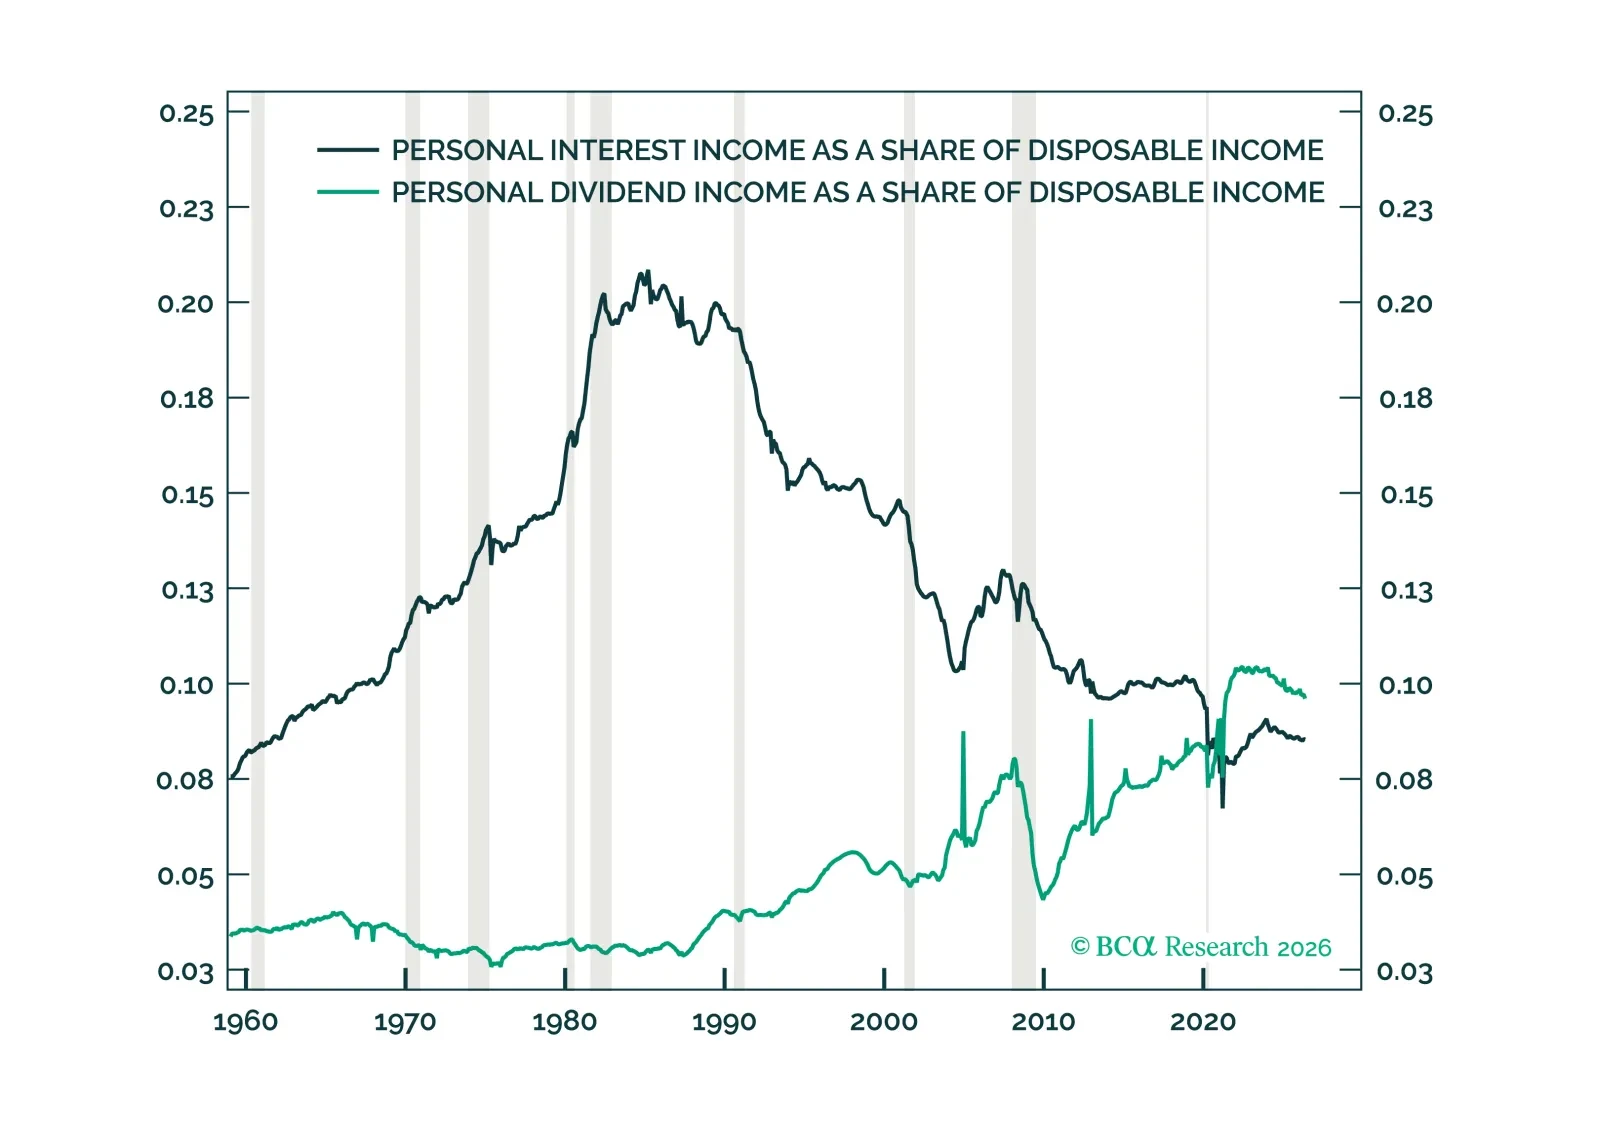
Cada vez nos preguntan más si unas tasas de interés más altas durante más tiempo podrían ayudar a impulsar el consumo al aumentar los ingresos por intereses. Este informe examina los datos de ingresos y balances de los hogares para ver si podrían hacerlo.