Iran
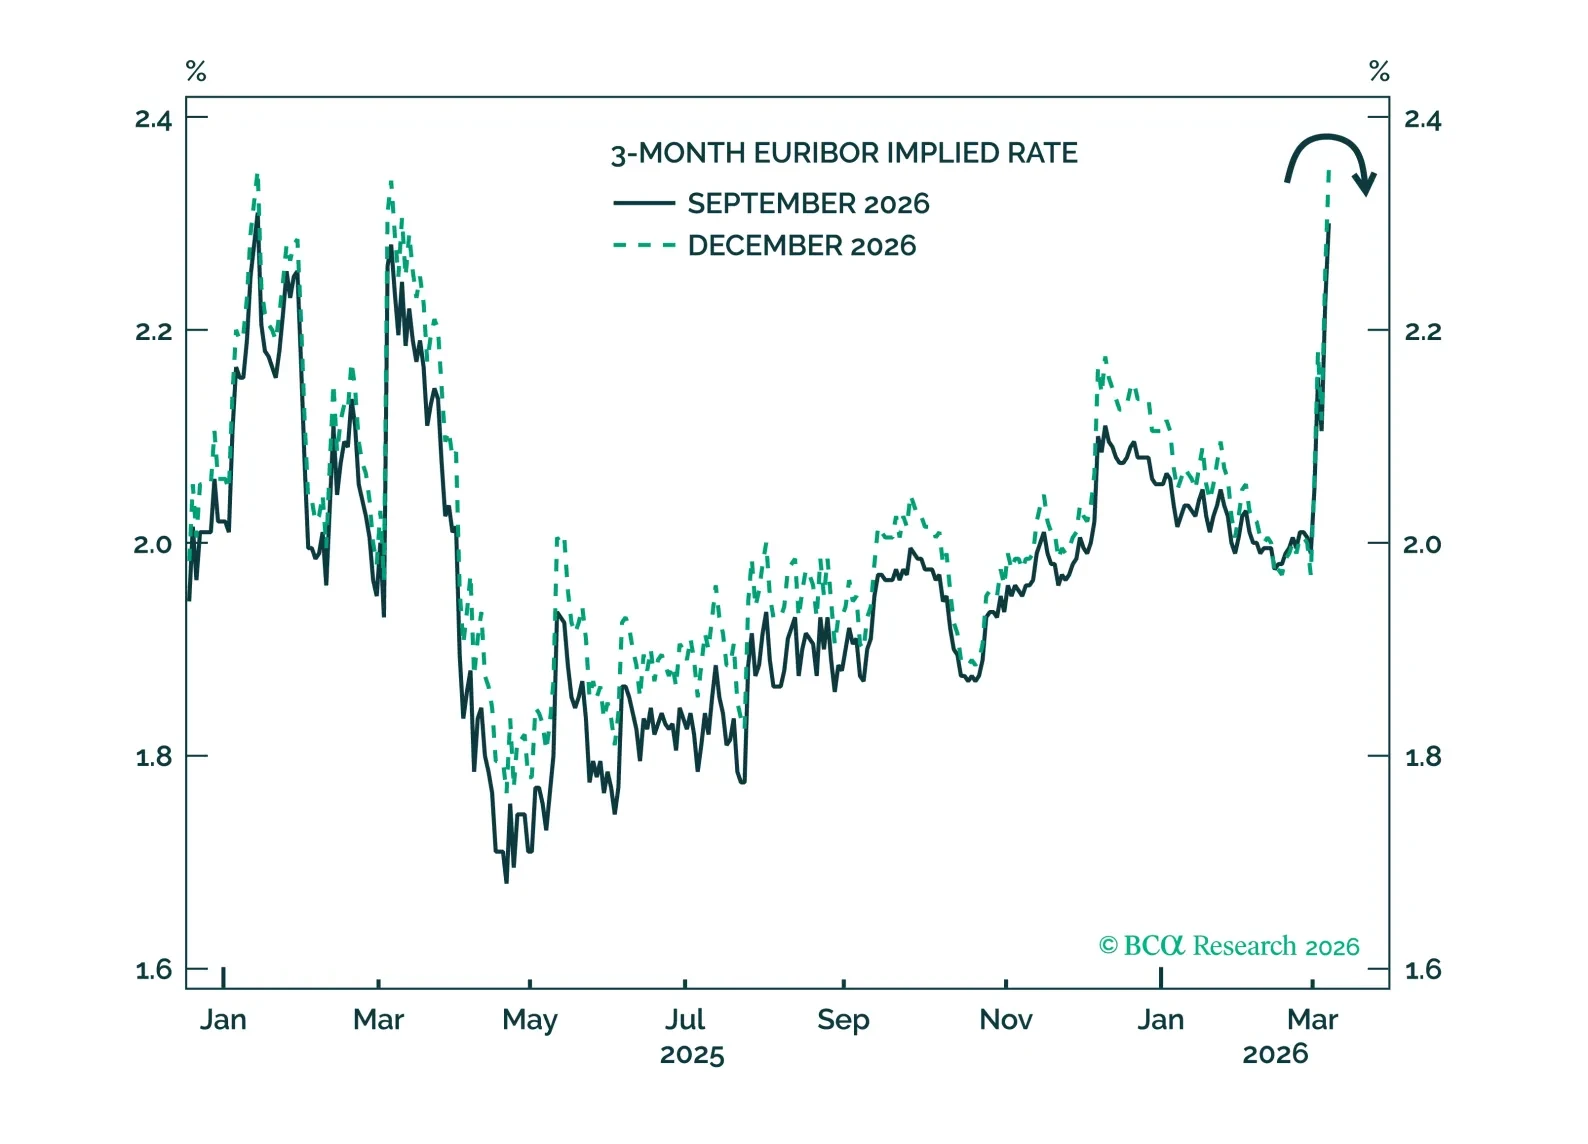
Si la hoja de ruta de 2022 sirve de guía, los mercados de renta variable y las monedas cíclicas tocarán fondo solo después de confirmar que el pico de los precios de la energía queda en el espejo retrovisor. A muy corto plazo, los inversores deberían centrarse en la preservación del P&L. Reducir la exposición a la renta variable y buscar refugio en el oro y en bonos indexados a la inflación (ILBs). En un contexto de demanda muy diferente al de 2022, el shock de oferta actual probablemente no generará una inflación duradera, y los inversores deberían apostar a que las probabilidades de subidas de tipos disminuirán.
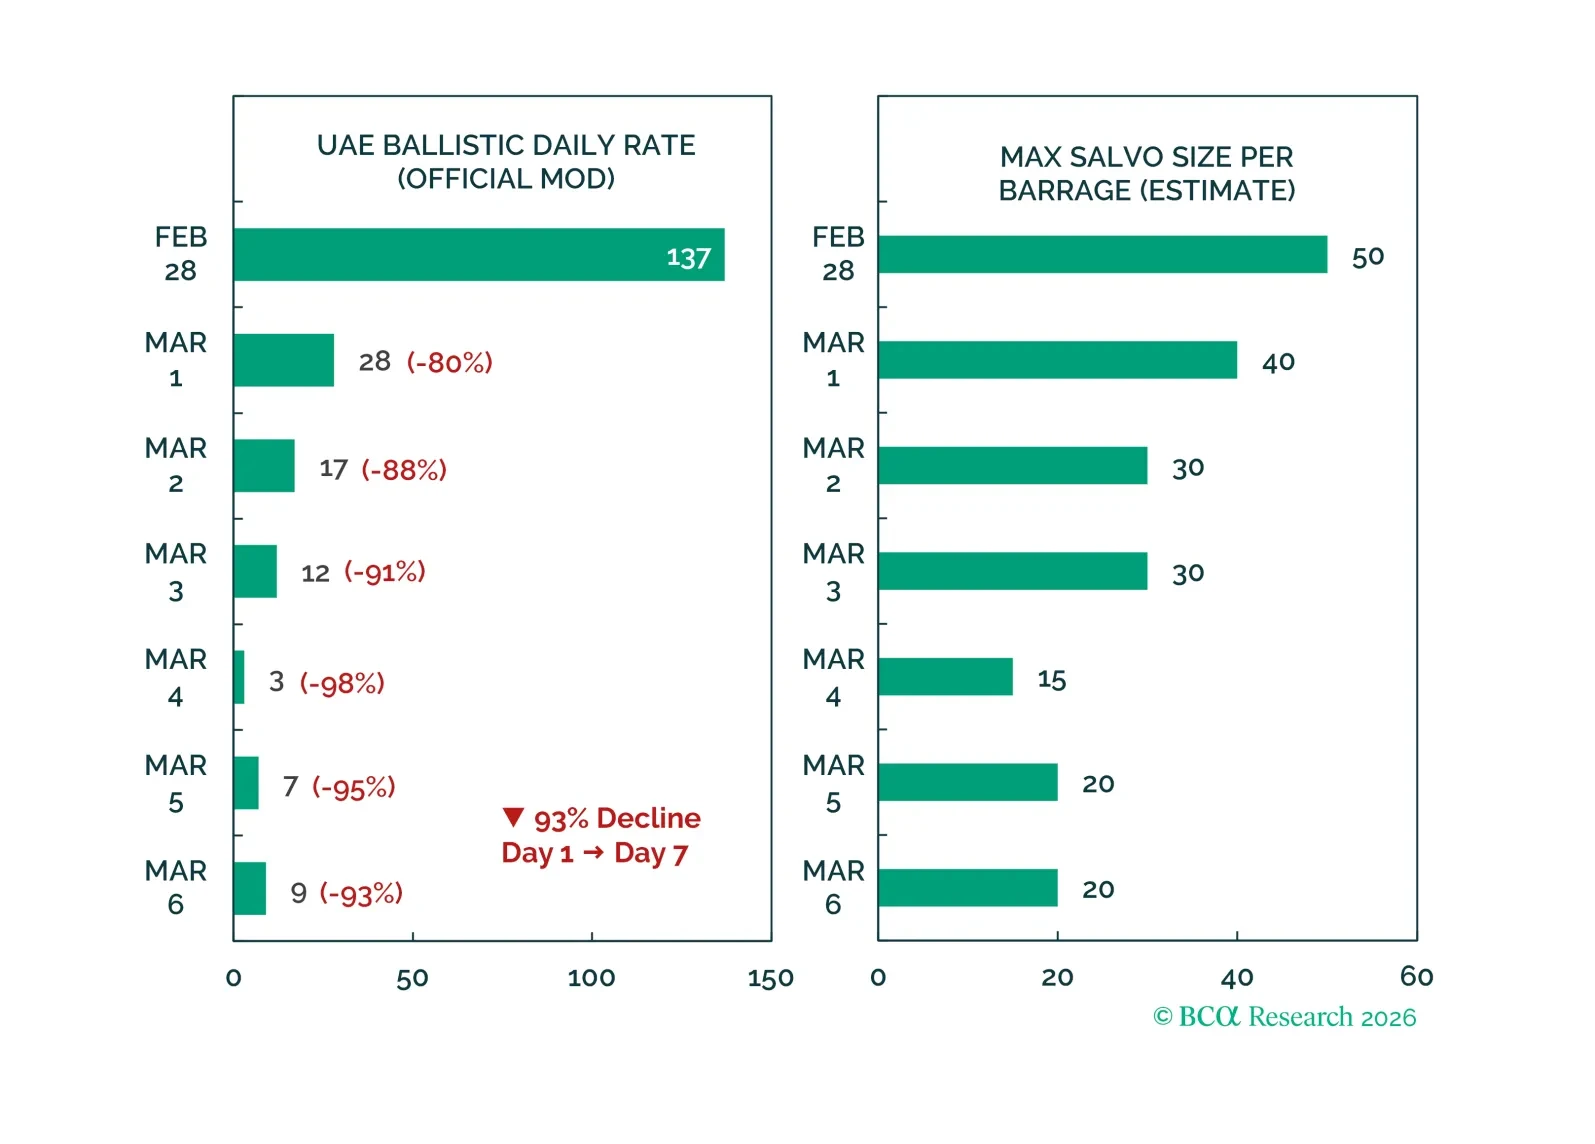
Los inversores han decidido que el flujo de noticias procedente del Oriente Medio durante el fin de semana fue más que negativo, es casi apocalíptico. Hay varias razones para estar de acuerdo con esta evaluación.
En lugar de una misiva normal, hoy les estoy enviando a todos mis clientes un correo interno muy ligeramente editado que acabo de compartir con toda la firma. Espero que les ilustre algo del … “miedo”… que todos compartimos entre nosotros a puerta cerrada aquí en BCA Research como colegas y compañeros de equipo. Ojalá vean algo de eso también en nuestra investigación. Ese “sudor frío” es una parte necesaria para cualquiera que ocupe roles de investigación y estrategia. Una vez que lo perdemos, nos desconectamos de nuestros clientes que están en las trincheras y en la línea del frente.
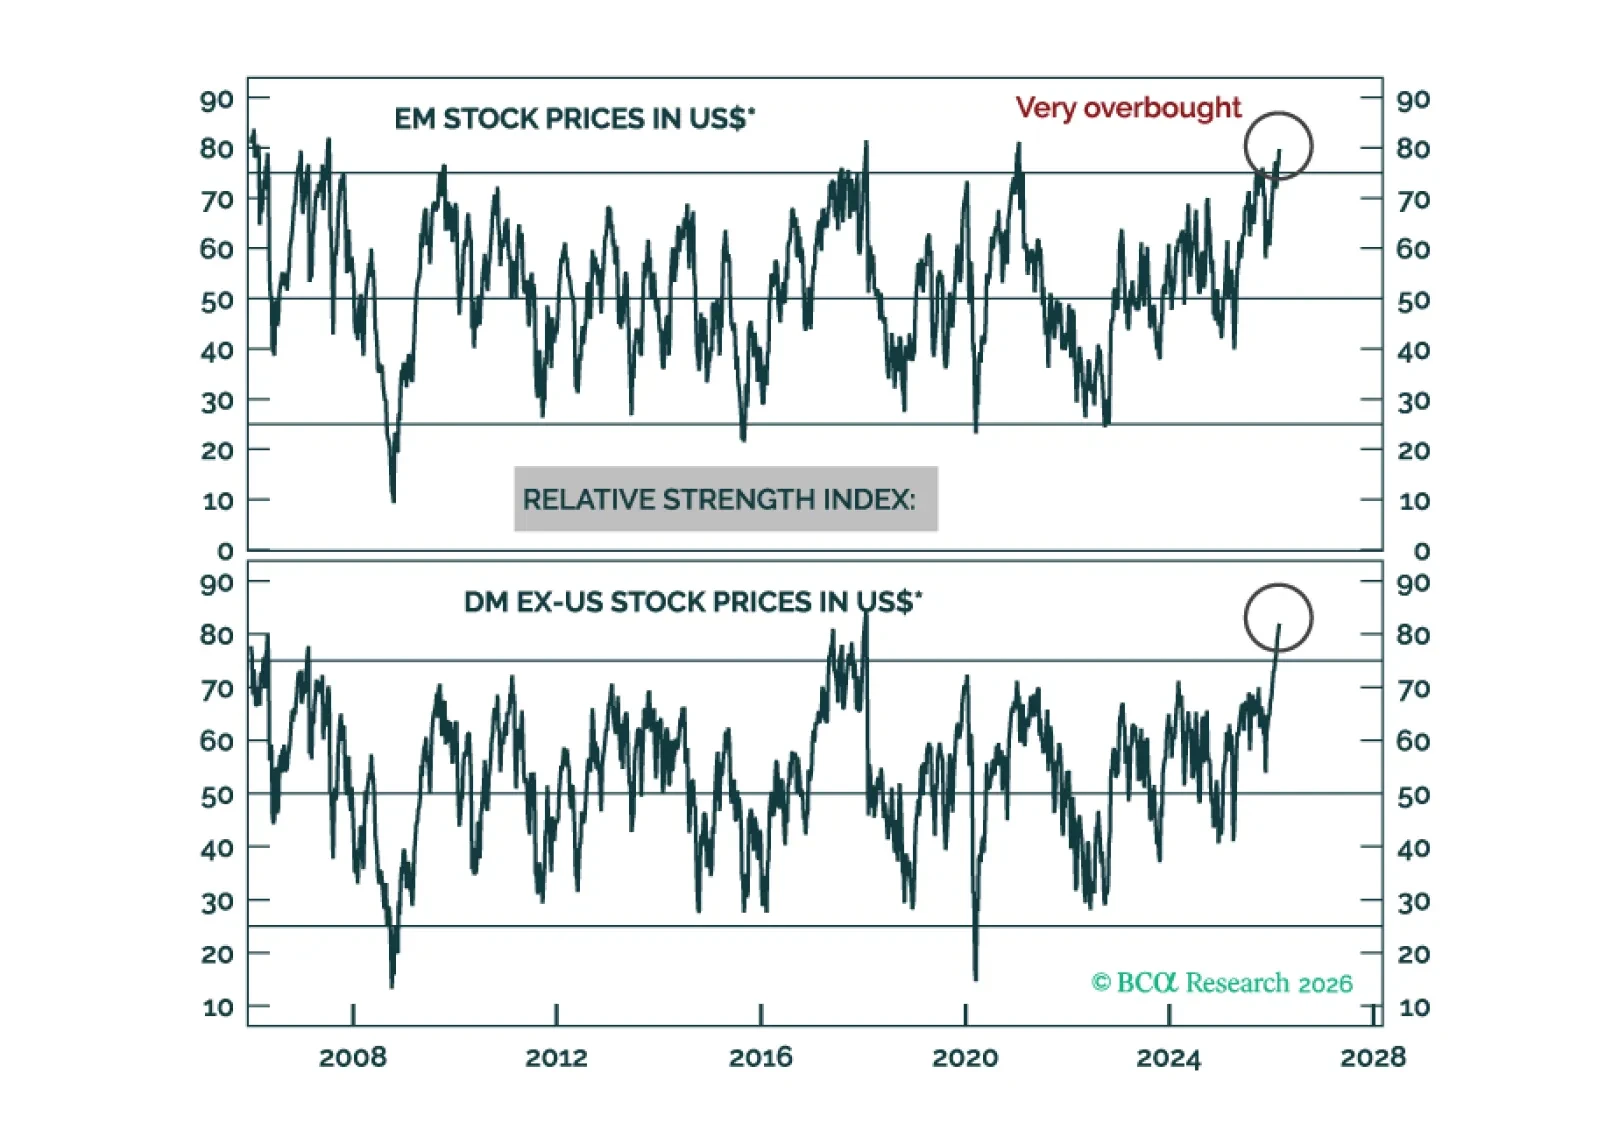
Evitar activos de riesgo de EM y DM. A corto plazo (de uno a tres meses), las probabilidades favorecen un mejor rendimiento de las acciones estadounidenses y un repunte del dólar estadounidense. No obstante, la perspectiva cíclica (de nueve a 12 meses) justifica infraponderar las acciones estadounidenses y mantenerse corto en el dólar estadounidense.
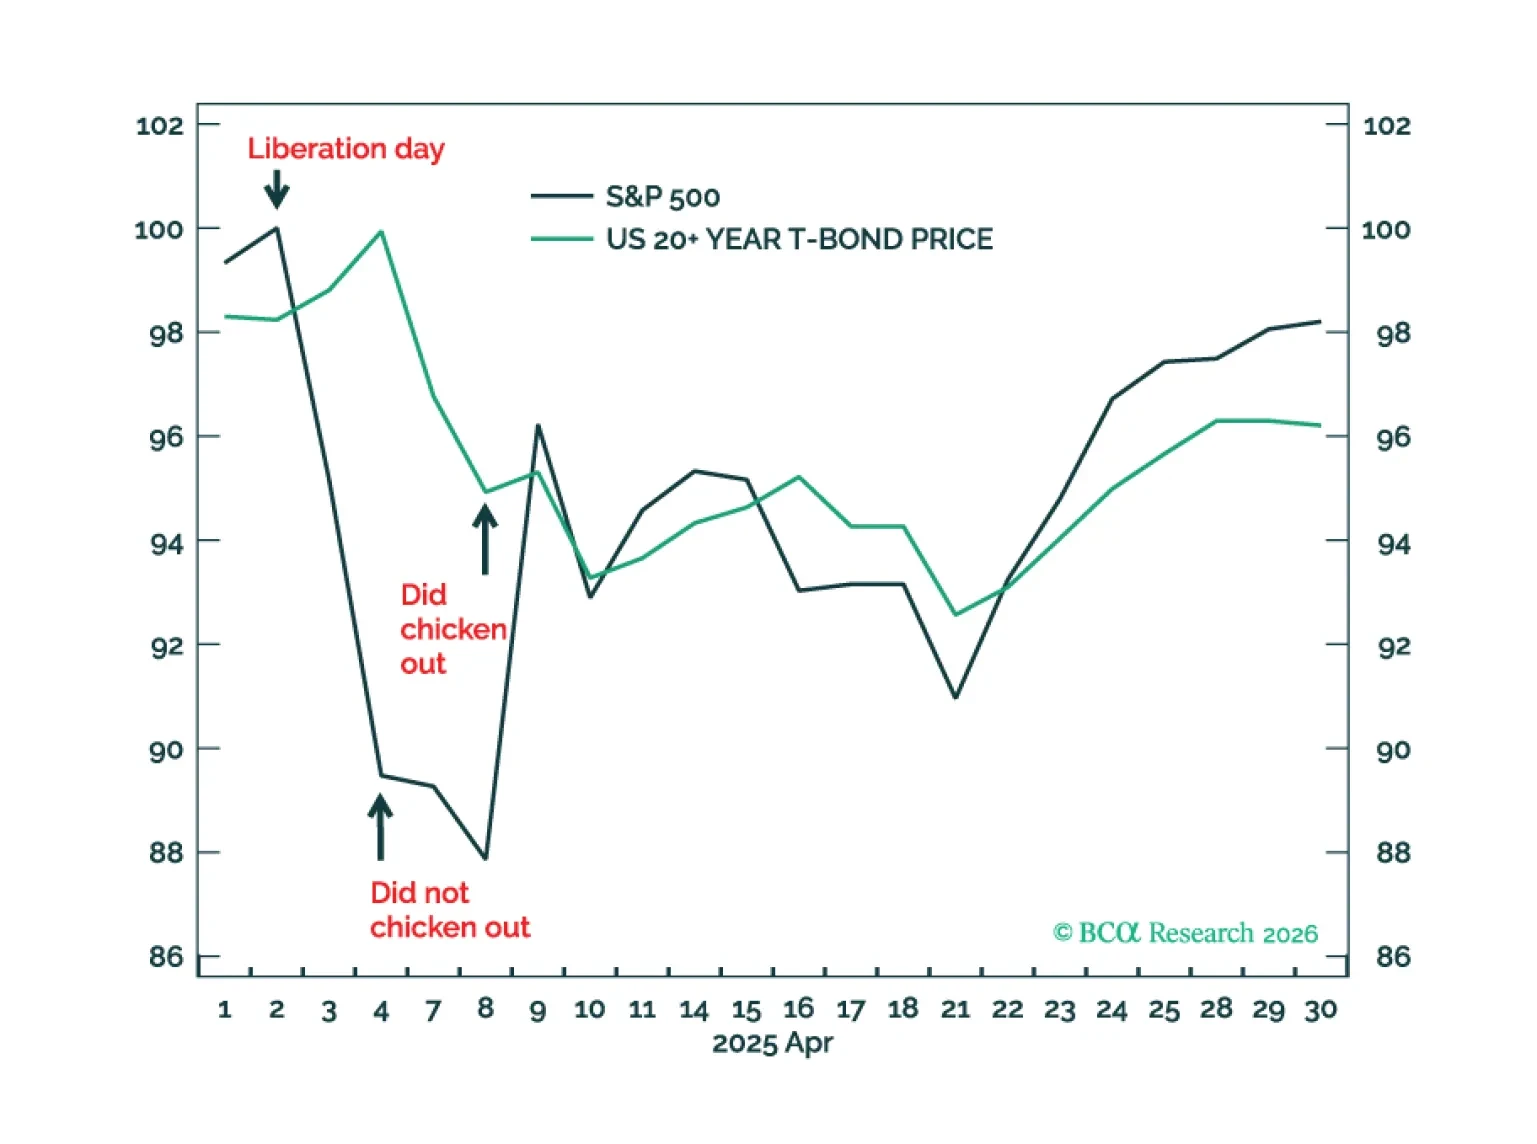
Irán no necesita hundir ni un solo buque de guerra estadounidense; podría infligir mucho más daño hundiendo los mercados de acciones y bonos estadounidenses al perturbar el transporte marítimo, el comercio y los petroleros mediante una guerra de drones descentralizada y de baja tecnología. Analizamos por qué no es el dolor directo de unos precios del petróleo más altos, sino las repercusiones colaterales en los mercados de acciones y bonos las que podrían infligir el mayor daño. Además, una nueva operación táctica es infraponderar el sector de materiales.
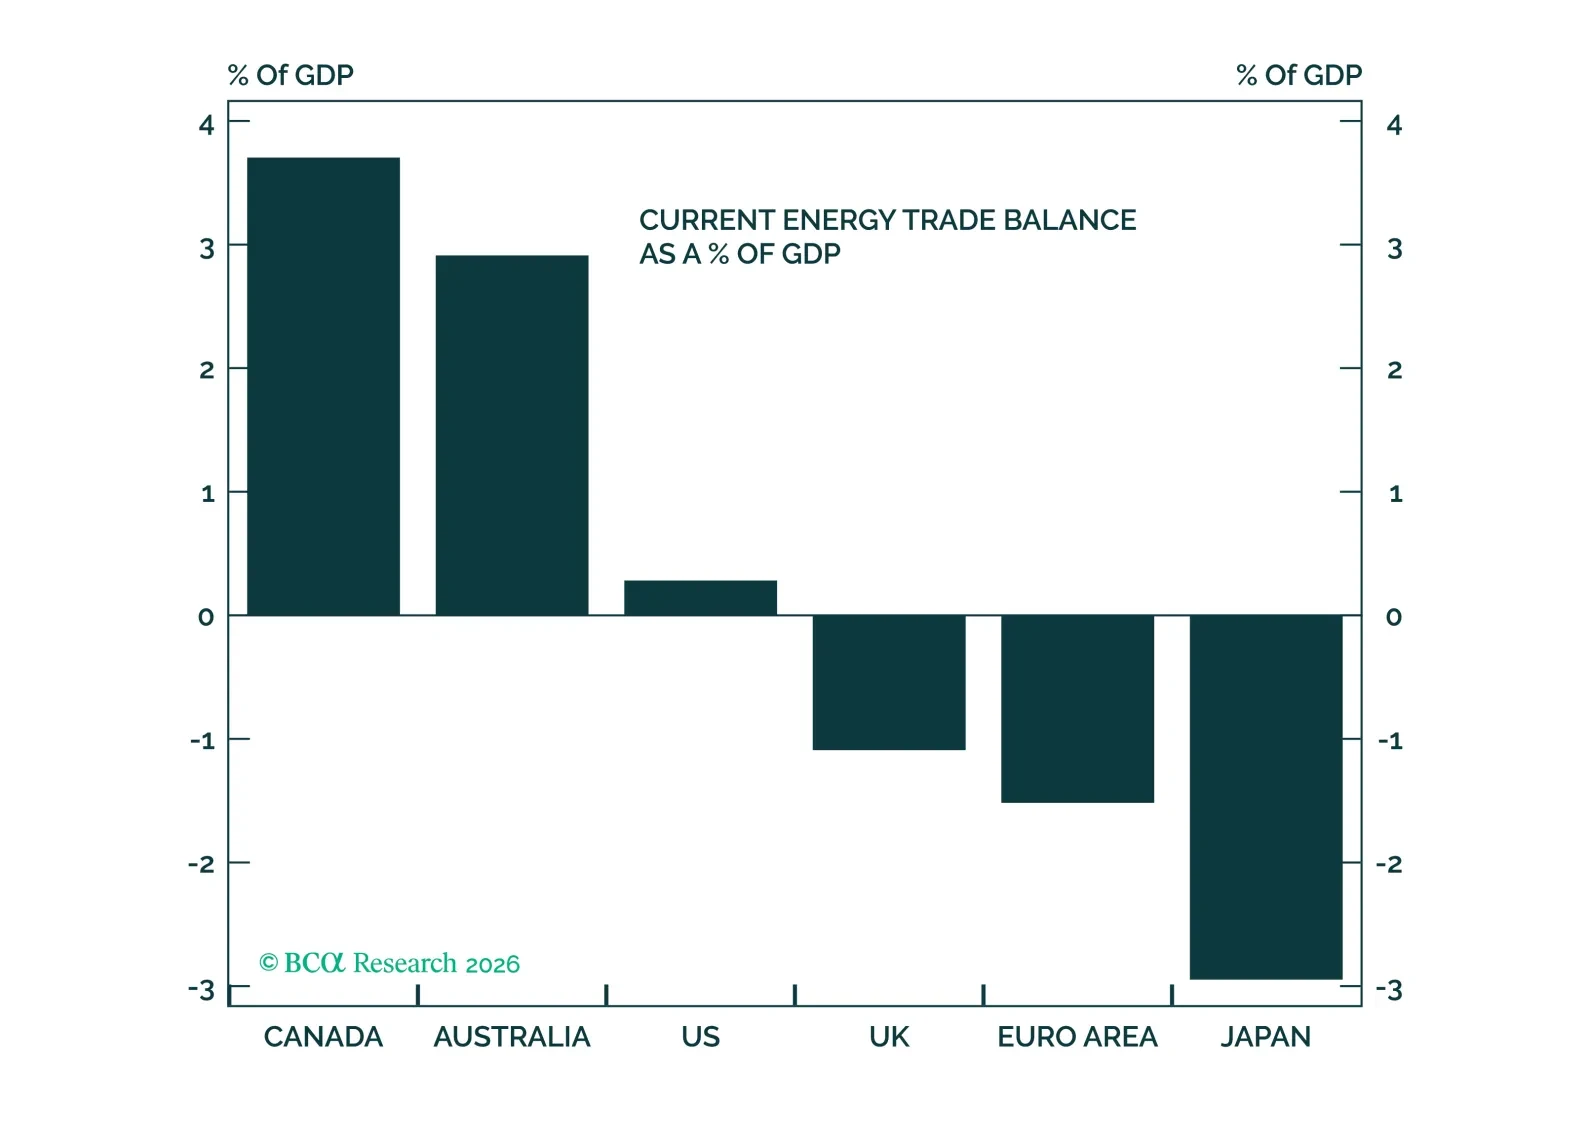
Un riesgo clave para nuestra perspectiva se ha materializado. Nuestro escenario base sigue siendo constructivo, pero los riesgos han aumentado. Mejorar la recomendación de Tail Risk Strategies de sobreponderar a sobreponderación máxima. Mejorar la recomendación de las acciones canadienses y del dólar canadiense a sobreponderar. Mejorar la recomendación de las acciones australianas y del dólar australiano a sobreponderar.
Los clientes nos preguntan universalmente cuándo esperamos que el presidente Trump active la legendaria “Trump Put”. Creemos que el S&P 500 tendría que corregirse más de un 10% para prácticamente garantizar una put. No descartamos que pueda ocurrir antes; también podría ocurrir más tarde. Pero una caída de dos dígitos en los precios de las acciones sin duda será un mayor incentivo.

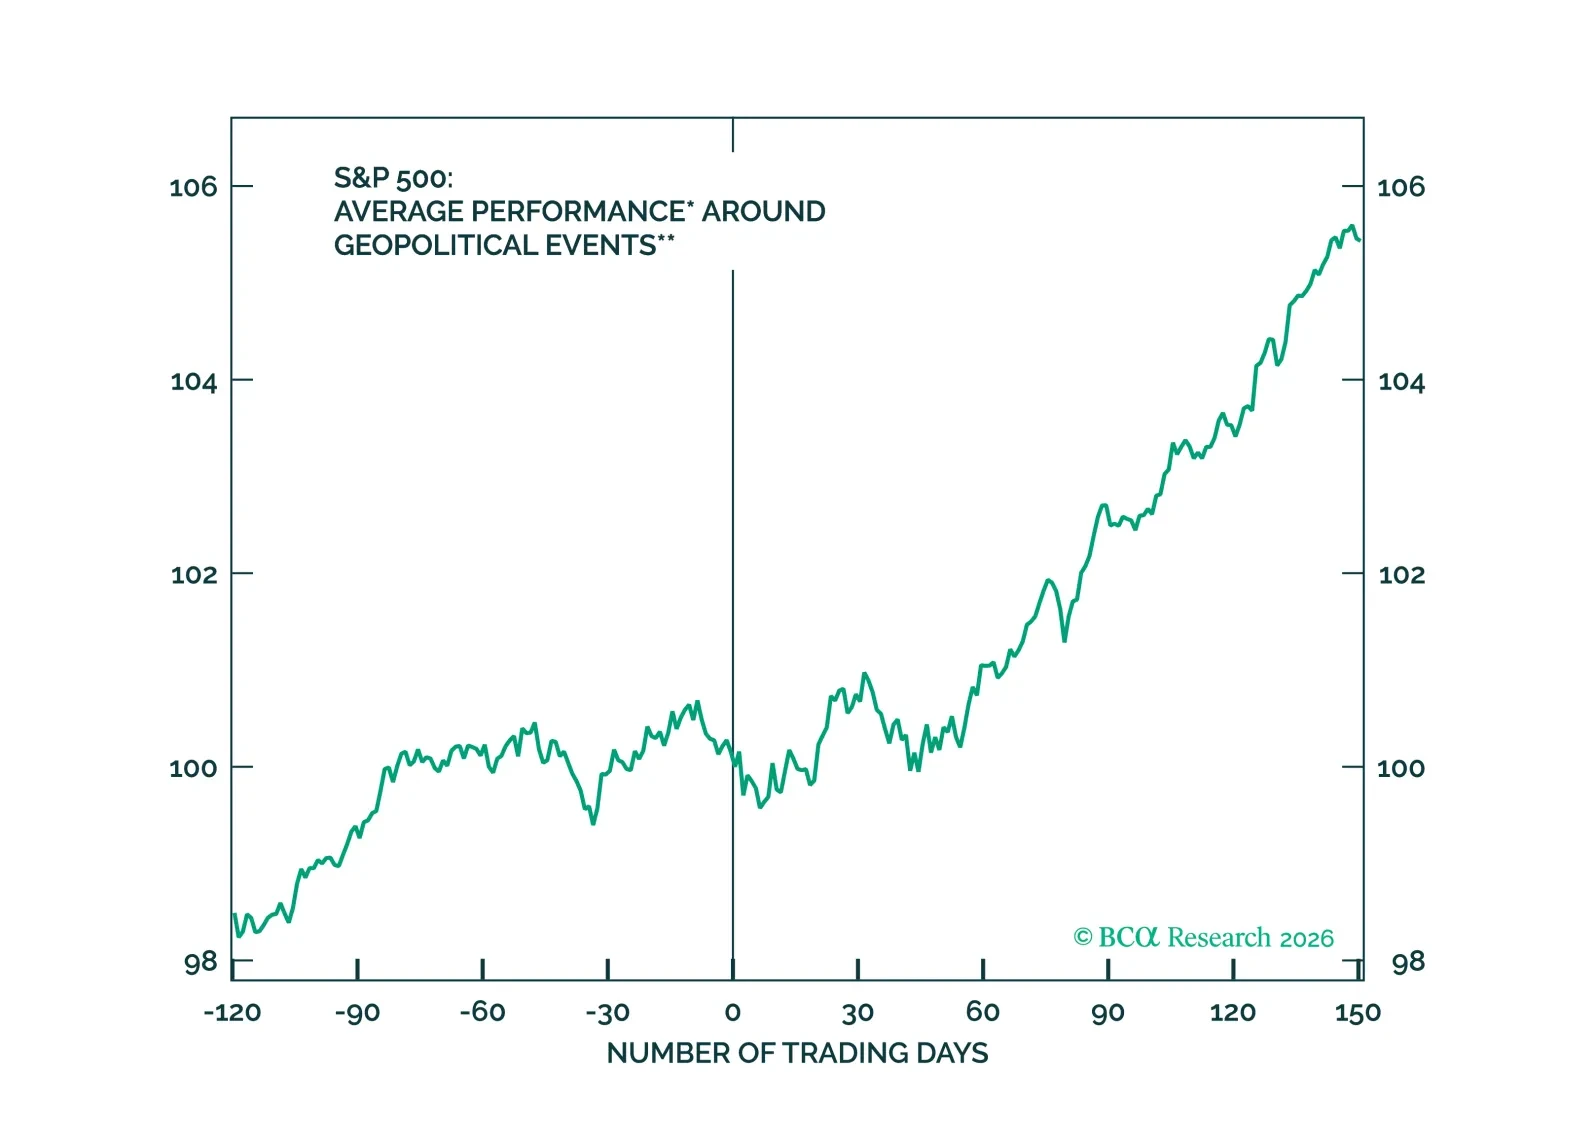
A corto plazo, hay mucho de qué preocuparse en lo macro más allá de Oriente Medio. El mercado ya estaba en una situación delicada antes del conflicto en Irán. A largo plazo, el escenario base sigue siendo alcista, pero la guerra en Oriente Medio debe ser breve.
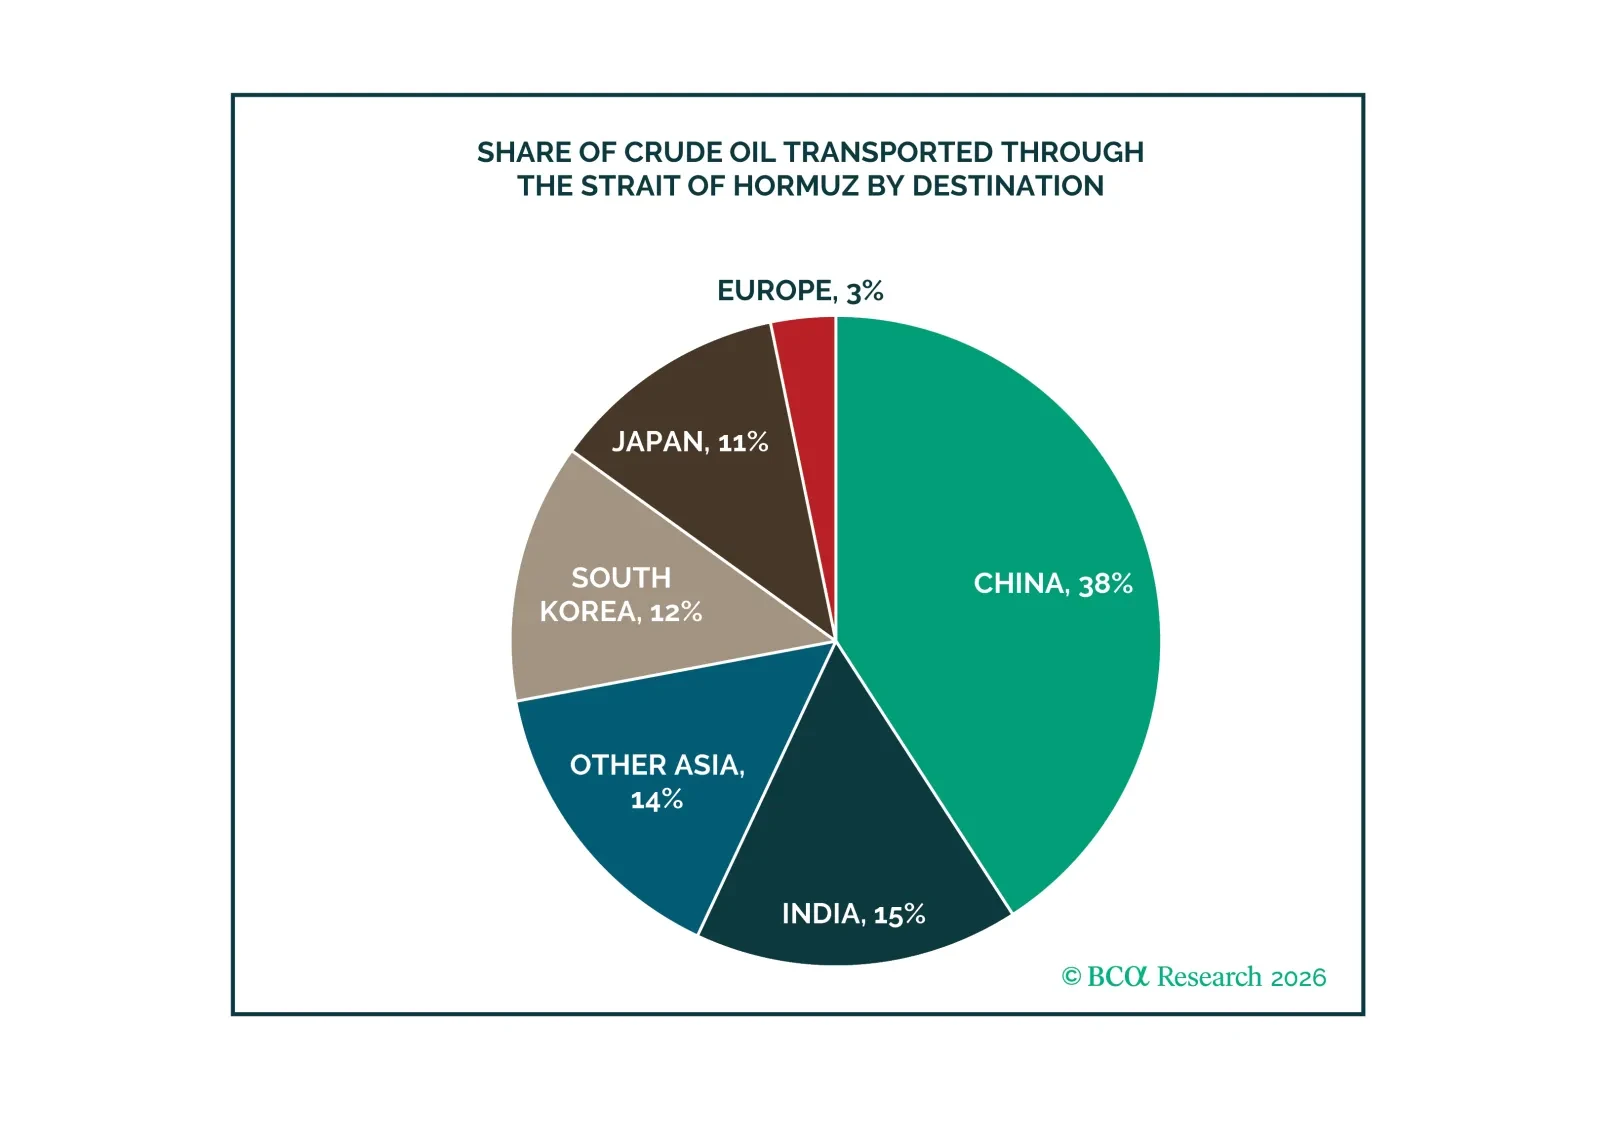
La guerra en Irán está perturbando los flujos mundiales de petróleo y GNL y sigue siendo una amenaza para la infraestructura energética regional.
Los riesgos sobre los precios de la energía siguen sesgados al alza a corto plazo.