Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Irán

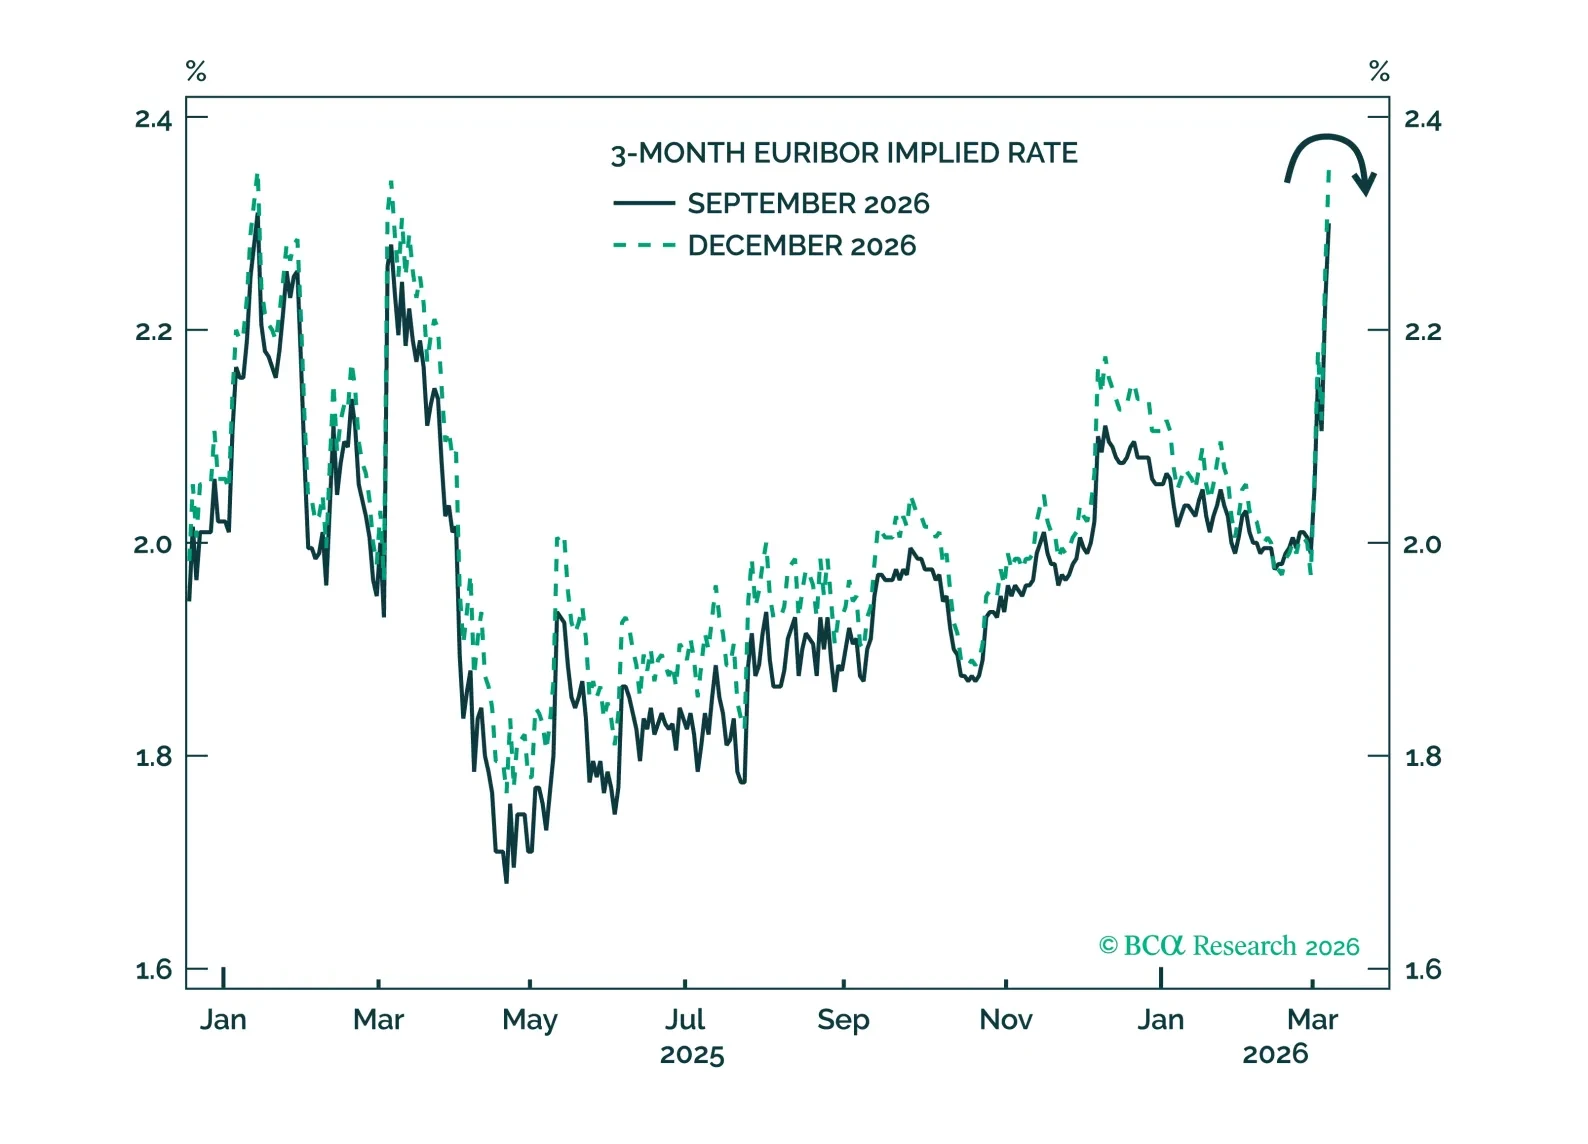
Si la hoja de ruta de 2022 sirve de guía, los mercados de renta variable y las monedas cíclicas tocarán fondo solo después de confirmar que el pico de los precios de la energía queda en el espejo retrovisor. A muy corto plazo, los inversores deberían centrarse en la preservación del P&L. Reducir la exposición a la renta variable y buscar refugio en el oro y en bonos indexados a la inflación (ILBs). En un contexto de demanda muy diferente al de 2022, el shock de oferta actual probablemente no generará una inflación duradera, y los inversores deberían apostar a que las probabilidades de subidas de tipos disminuirán.
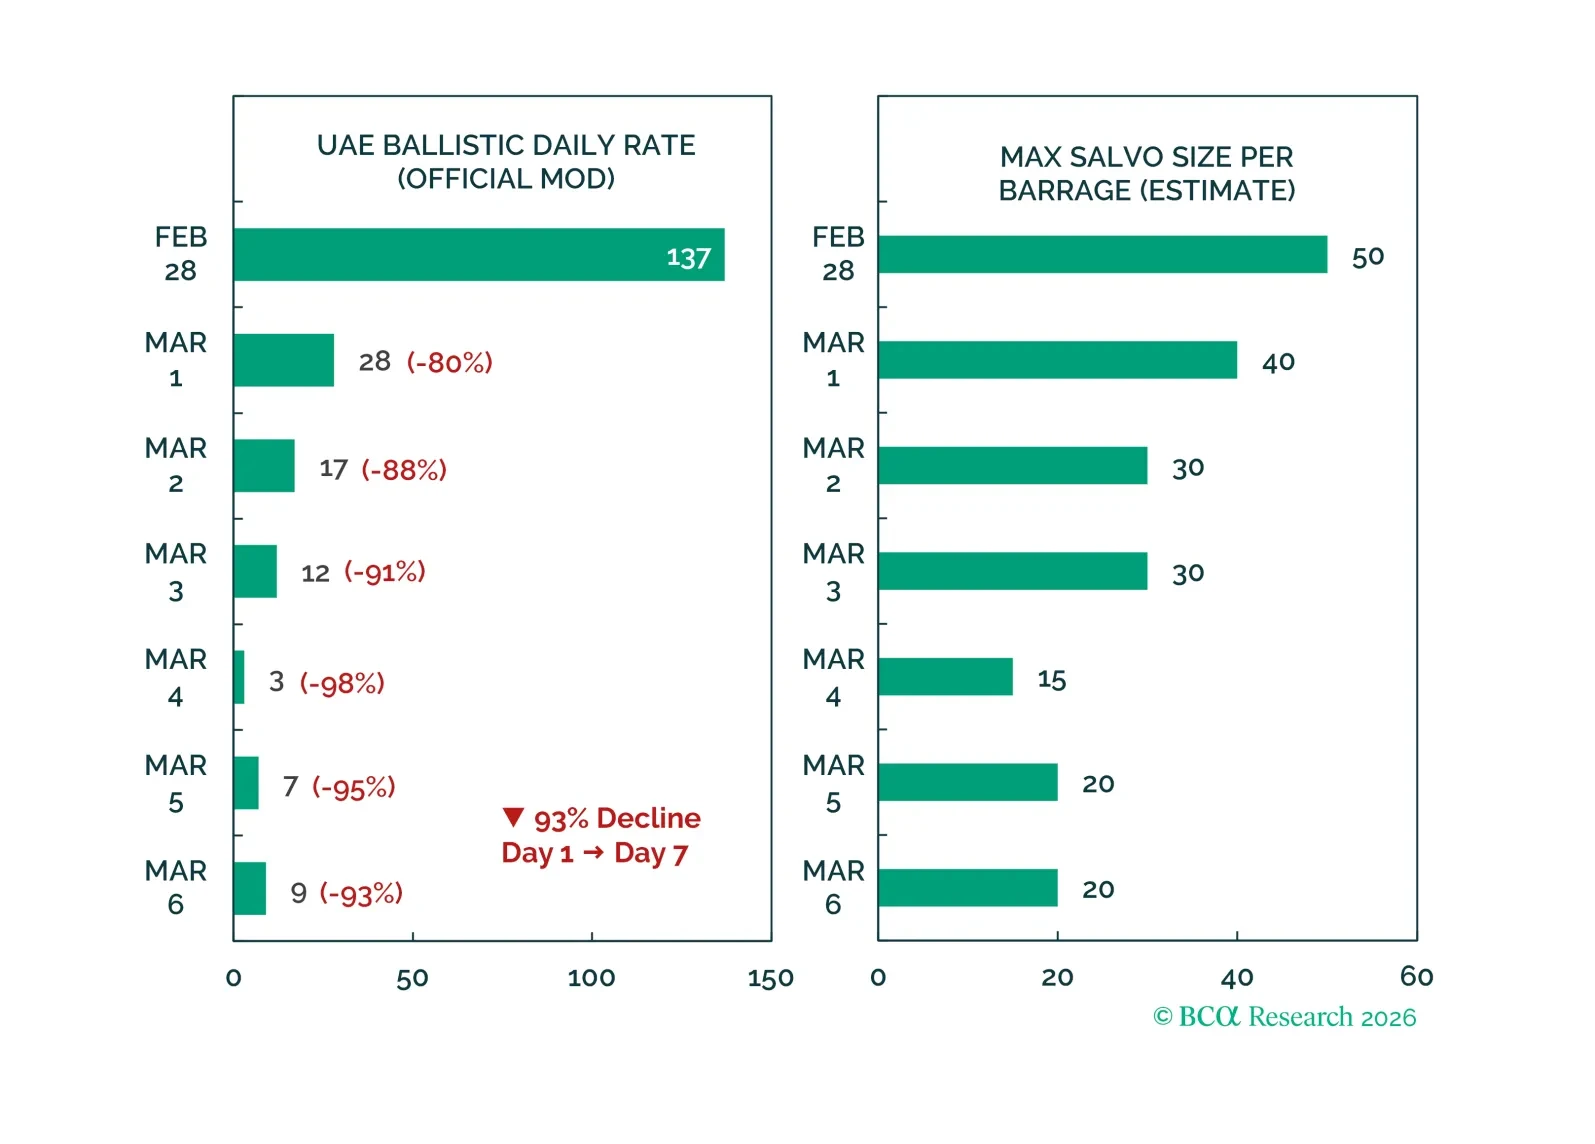
Los inversores han decidido que el flujo de noticias procedente del Oriente Medio durante el fin de semana fue más que negativo, es casi apocalíptico. Hay varias razones para estar de acuerdo con esta evaluación.
En lugar de una misiva normal, hoy les estoy enviando a todos mis clientes un correo interno muy ligeramente editado que acabo de compartir con toda la firma. Espero que les ilustre algo del … “miedo”… que todos compartimos entre nosotros a puerta cerrada aquí en BCA Research como colegas y compañeros de equipo. Ojalá vean algo de eso también en nuestra investigación. Ese “sudor frío” es una parte necesaria para cualquiera que ocupe roles de investigación y estrategia. Una vez que lo perdemos, nos desconectamos de nuestros clientes que están en las trincheras y en la línea del frente.  
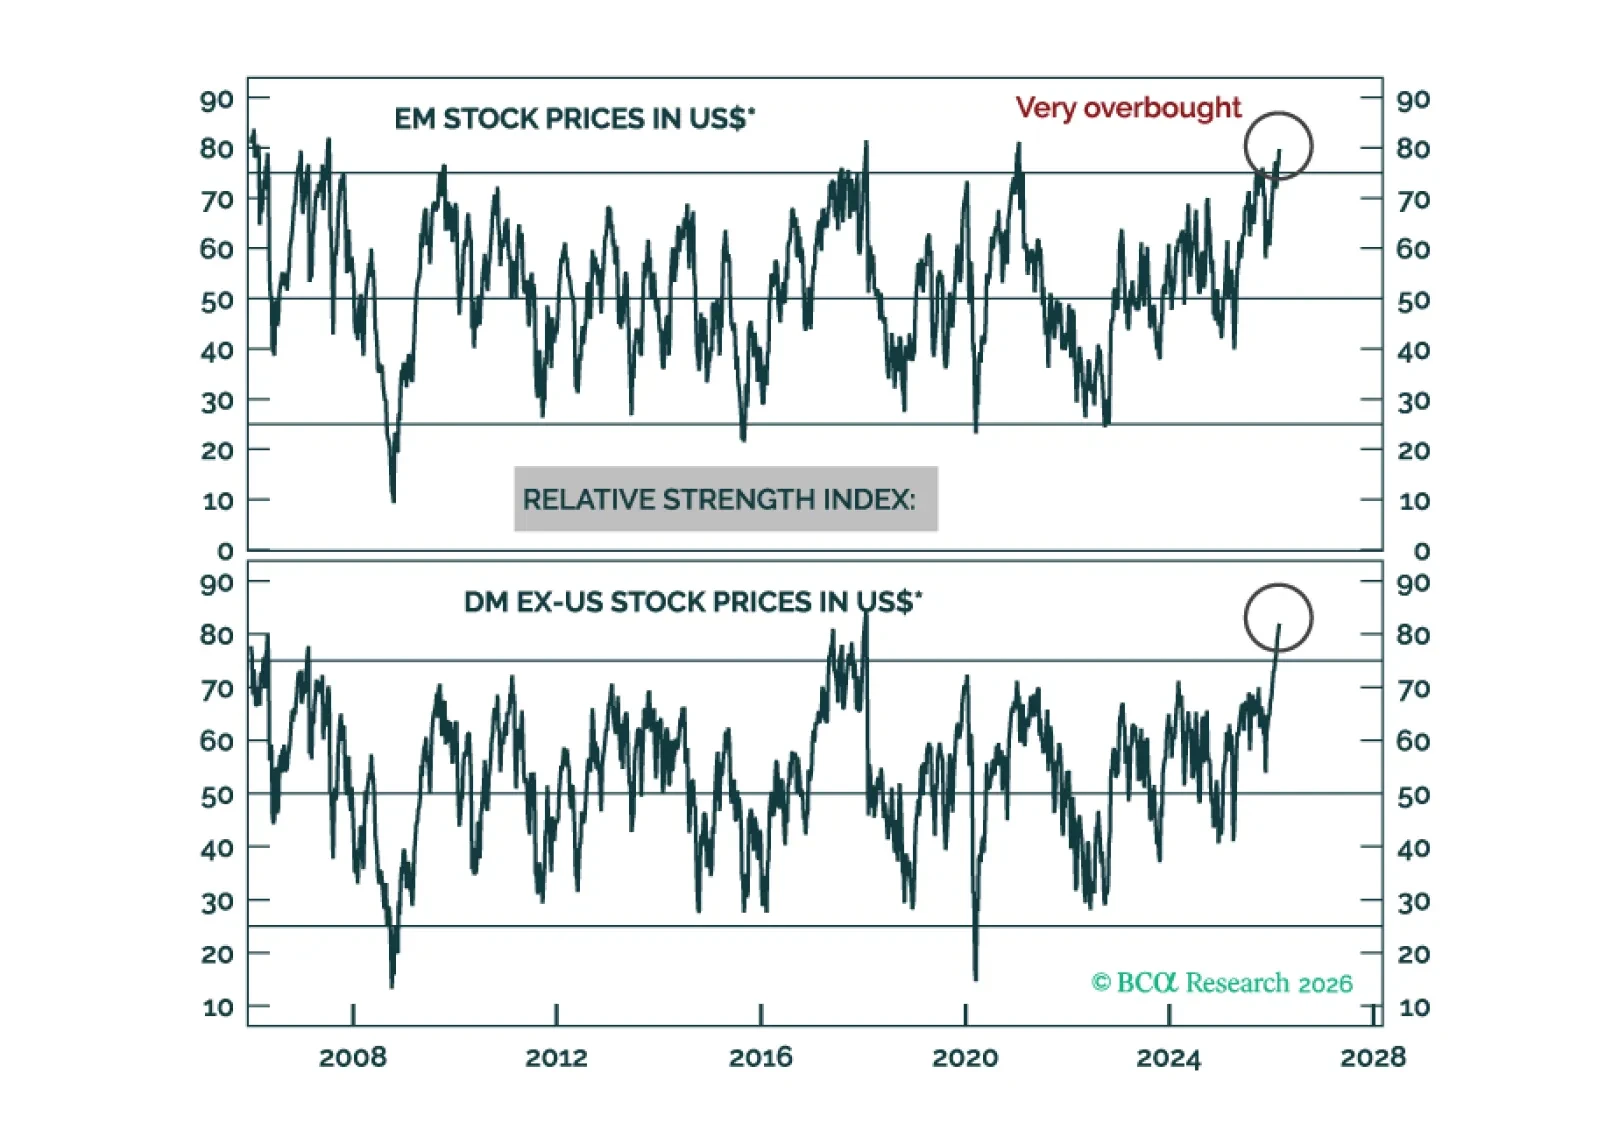
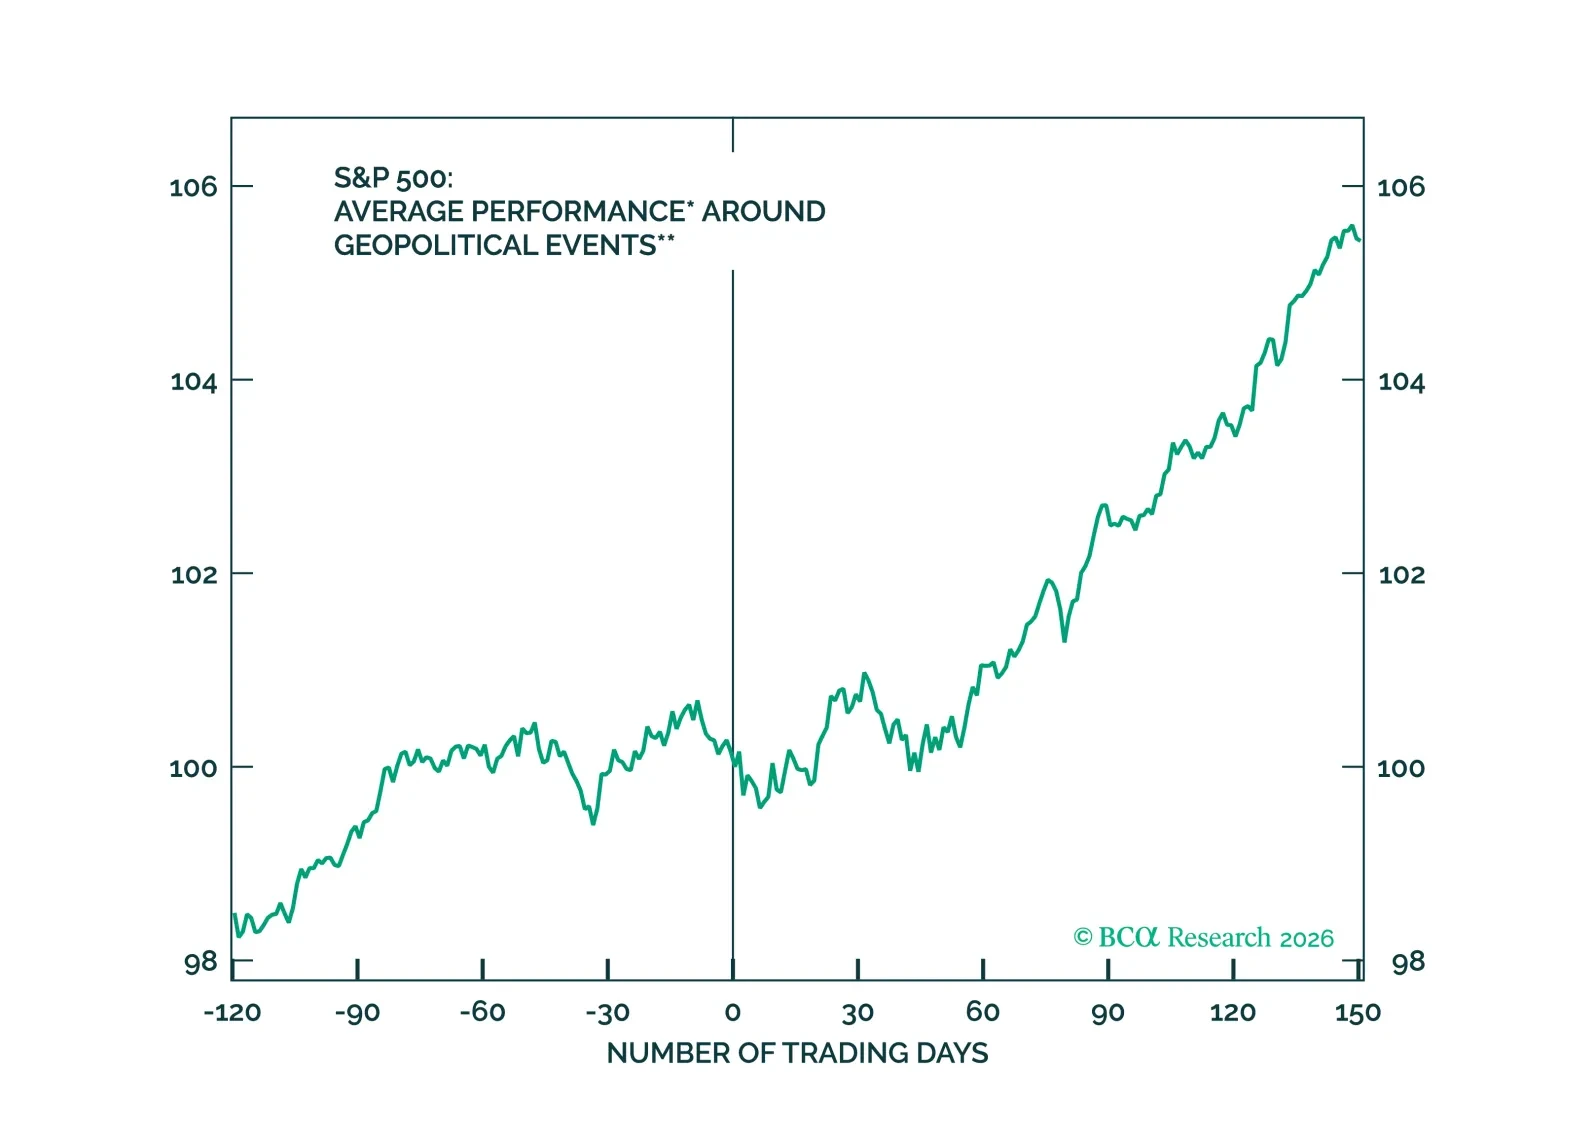
Evitar activos de riesgo de EM y DM. A corto plazo (de uno a tres meses), las probabilidades favorecen un mejor rendimiento de las acciones estadounidenses y un repunte del dólar estadounidense. No obstante, la perspectiva cíclica (de nueve a 12 meses) justifica infraponderar las acciones estadounidenses y mantenerse corto en el dólar estadounidense.
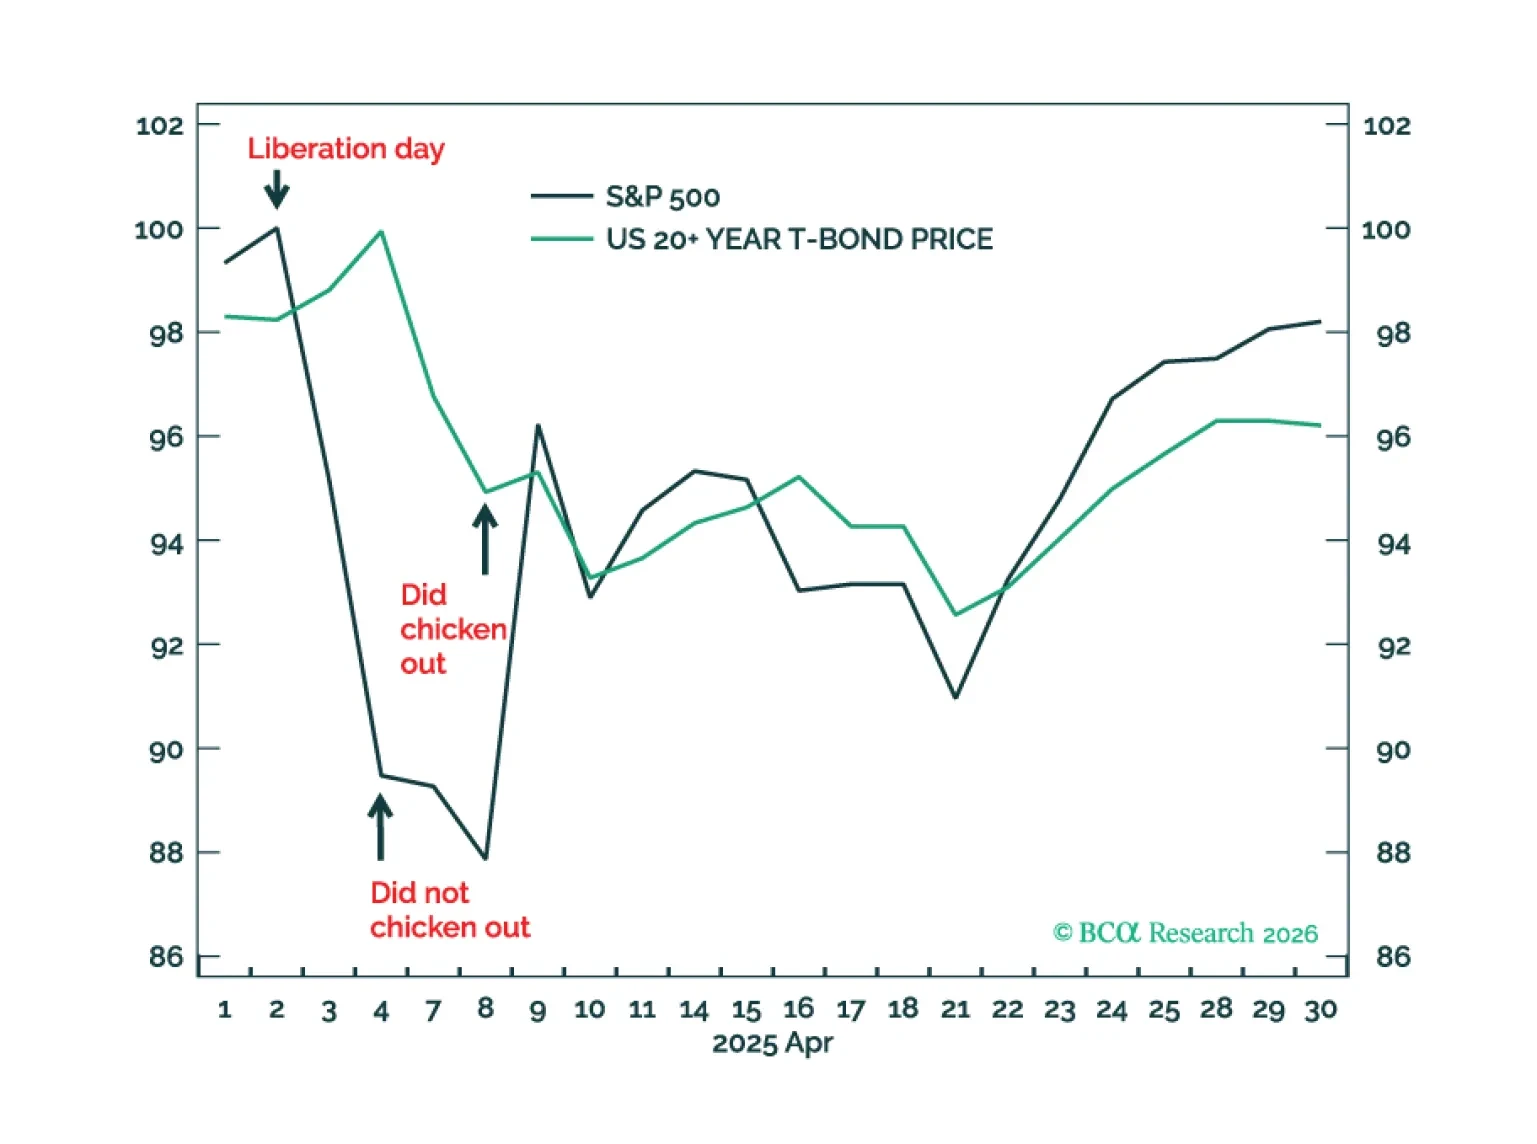
Irán no necesita hundir ni un solo buque de guerra estadounidense; podría infligir mucho más daño hundiendo los mercados de acciones y bonos estadounidenses al perturbar el transporte marítimo, el comercio y los petroleros mediante una guerra de drones descentralizada y de baja tecnología. Analizamos por qué no es el dolor directo de unos precios del petróleo más altos, sino las repercusiones colaterales en los mercados de acciones y bonos las que podrían infligir el mayor daño. Además, una nueva operación táctica es infraponderar el sector de materiales.
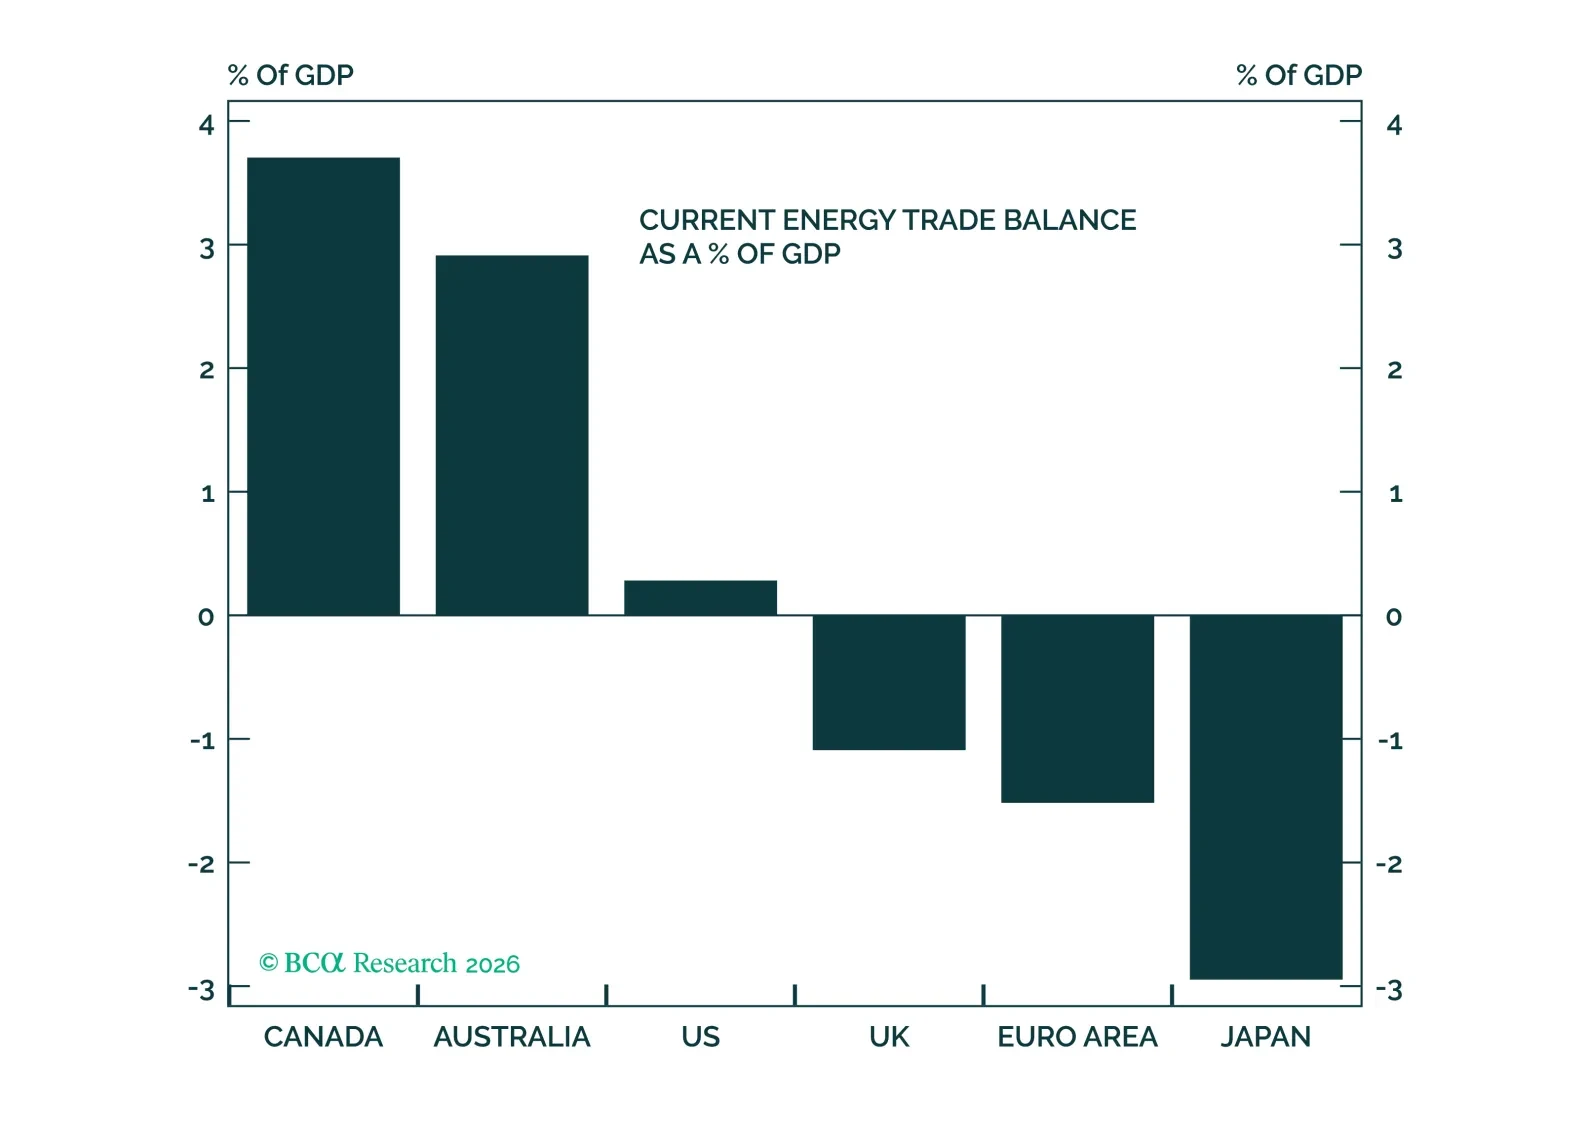
Un riesgo clave para nuestra perspectiva se ha materializado. Nuestro escenario base sigue siendo constructivo, pero los riesgos han aumentado. Mejorar la recomendación de Tail Risk Strategies de sobreponderar a sobreponderación máxima. Mejorar la recomendación de las acciones canadienses y del dólar canadiense a sobreponderar. Mejorar la recomendación de las acciones australianas y del dólar australiano a sobreponderar.
Los clientes nos preguntan universalmente cuándo esperamos que el presidente Trump active la legendaria “Trump Put”. Creemos que el S&P 500 tendría que corregirse más de un 10% para prácticamente garantizar una put. No descartamos que pueda ocurrir antes; también podría ocurrir más tarde. Pero una caída de dos dígitos en los precios de las acciones sin duda será un mayor incentivo. 

Estados Unidos lanzó una campaña de bombardeos aéreos contra Irán el sábado justo después de la medianoche. El objetivo declarado de la administración Trump era desmantelar las capacidades ofensivas del régimen y, con ambivalencia, provocar un cambio de régimen.  El presidente Trump también indicó la disposición a combatir durante varias semanas y desplegar más tropas, aunque no existe ninguna posibilidad de operaciones terrestres significativas. El tráfico marítimo por el estrecho de Ormuz se detuvo cuando varios buques fueron alcanzados por misiles; objetivos militares y civiles regionales fueron atacados por misiles y drones; Qatar canceló las exportaciones de GNL; y, mientras tanto, la dirigencia iraní restante se mantuvo desafiante. Trump no es el primer presidente en verse enredado en una guerra en Oriente Medio. Los presidentes Jimmy Carter, George H. W. Bush y George W. Bush estuvieron todos involucrados de una u otra manera en tales conflictos. Gráfico 1 La guerra en el Medio Oriente podría impulsar temporalmente las aprobaciones… La guerra en el Medio Oriente podría impulsar temporalmente las aprobaciones… Carter permitió que el sha de Irán visitara Estados Unidos incluso mientras se gestaba una revolución sobre el terreno, lo que finalmente resultó en que los revolucionarios tomaran como rehenes a unos 50 empleados de la embajada estadounidense. Inicialmente, su índice de aprobación aumentó 16 puntos, pero al fracasar en liberar a los rehenes y aumentar los precios del petróleo, cayó al 31 por ciento, su mínimo anterior (Gráfico 1). Perdió las elecciones de 1980. Bush Sr. desplegó una coalición multinacional para liberar Kuwait tras su invasión por parte de Irak. Después, el objetivo cambió hacia desmantelar las capacidades ofensivas del régimen iraquí para prevenir futuras invasiones a sus vecinos. La misión fue un éxito, y la aprobación de Bush subió 29 puntos porcentuales y se mantuvo alta hasta finales de 1991 (Gráfico 1). Pero perdió las elecciones de 1992. Bush Jr., tras desplegar una coalición multilateral para desarraigar a los talibanes en Afganistán en 2001 después de los ataques del 11 de septiembre, abogó por la intervención en Irak para impedir el desarrollo y uso adicional de armas de destrucción masiva. Una coalición de naciones se unió, y la misión fue inicialmente exitosa, con el régimen liquidado y Saddam Hussein capturado en 2003. La aprobación de Bush aumentó 11 puntos porcentuales, y fue reelegido en 2004 (Gráfico 1). La ocupación resultó mucho más difícil y los republicanos fueron arrasados en 2006 y 2008.  La aprobación del presidente Trump puede aumentar temporalmente con el estallido de la guerra, especialmente si se evitan efectos económicos negativos, o al menos inicialmente. Sin embargo, la economía podría sufrir un choque significativo y hay otras razones para esperar repercusiones políticas negativas en el futuro. Una diferencia importante es que, en casos anteriores, las acciones militares al menos se presentaban de forma plausible como defensivas, en apoyo de Estados Unidos o de sus aliados, tras un ataque inicial de los agresores. En el caso de Irak en 2003, el 72% de los estadounidenses apoyó la acción inicialmente antes de volverse críticos más tarde (Gráfico 2). Esto contrasta con el esfuerzo actual contra Irán, donde el 43% de los estadounidenses se opone (Gráfico 3).  Gráfico 2 … Pero a la larga puede agriar las opiniones. … Pero a la larga puede agriar las opiniones. Gráfico 3 Nadie quiere una guerra con Irán Nadie quiere una guerra con Irán El público aún está algo fatigado después de más de una década de guerra en Oriente Medio. El repunte en la aprobación de Trump tras el éxito de la guerra de 12 días el año pasado, la reapertura de Gaza y el secuestro de Maduro fue efímero, y su aprobación finalmente se vio reducida por la debilidad en la valoración de la economía (Gráfico 4). Además, ahora hay aproximadamente probabilidades de 70/30 de un gran shock petrolero con impactos económicos negativos, como hemos mostrado en nuestros informes de Estrategia Geopolítica.  Aunque la respuesta iraní aún no ha causado daños extensos a la infraestructura energética mayor, el estrecho de Ormuz está efectivamente cerrado mientras los buques evitan ser atacados, y algunos productores de energía cerraron operaciones de forma preventiva, como QatarEnergy. En 2022, el choque energético por la invasión de Ucrania ocurrió en febrero y marzo, con los precios del petróleo subiendo un 49% desde enero, pero el precio minorista de la gasolina alcanzó su máximo en junio, unos tres meses después del choque inicial (Gráfico 5).  Gráfico 4 Los éxitos pasados no fueron recompensados Los éxitos pasados no fueron recompensados Gráfico 5 El dolor del consumidor llegará más tarde. El dolor del consumidor llegará más tarde. Esta vez, el precio del Brent ya ha subido un 32% desde su reciente mínimo en diciembre del año pasado, pero el impacto en los surtidores se sentirá mucho más tarde, suponiendo que el estrecho permanezca cerrado por un periodo prolongado. Las fuerzas estadounidenses intentarán evitar ese resultado, pero el corte puede durar más de lo esperado. El pico en los precios de los surtidores, suponiendo una trayectoria similar, ocurrirá justo en medio de la campaña de las elecciones intermedias, cuando el 21% de los votantes todavía cree que la inflación y los precios son los temas principales en Estados Unidos (Gráfico 6).  Los votantes culparán claramente al presidente y a su partido por iniciar una guerra en Oriente Medio, y a diferencia de 2022, la Reserva Estratégica de Petróleo solo puede suministrar 20 días de consumo (Gráfico 7).  Gráfico 6 Votantes todavía afectados por la inflación Votantes todavía afectados por la inflación Gráfico 7 La SPR aún no se ha recuperado La SPR aún no se ha recuperado Gráfico 8 Los demócratas se beneficiarán de la crisis Los demócratas se beneficiarán de la crisis Esto sugiere que un conflicto de un mes, como insinuó Trump, sería devastador. El choque de los precios de la energía se sumará a la inflación causada por la guerra comercial.  Así que, además del patrón histórico de que el partido en la Casa Blanca pierde la Cámara de Representantes, este choque garantiza que los demócratas ganarán la Cámara (Gráfico 8). La elección se trata realmente del Senado, y las probabilidades de que los demócratas ganen están aumentando rápidamente. Si el presidente insiste en una guerra prolongada, también garantiza que los aranceles deberán disminuir, ya que él y los republicanos no pueden permitirse someter a los hogares a un doble golpe de choque energético y arancelario. El presidente Trump no puede simplemente detener la guerra y reanudar las conversaciones — eso depende de Irán, y ahora Irán tiene un incentivo para maximizar el costo económico para Estados Unidos por el ataque.  Conclusión: El choque energético por la guerra en Oriente Medio casi garantiza que los republicanos perderán la Cámara y que la Casa Blanca se verá obligada a reducir los aranceles. Nuestras probabilidades subjetivas de que los demócratas ganen el Senado ahora aumentan del 35% al 40%.    Jesse Anak KuriEditor/EstrategaJesse.Kuri@bcaresearch.com

A corto plazo, hay mucho de qué preocuparse en lo macro más allá de Oriente Medio. El mercado ya estaba en una situación delicada antes del conflicto en Irán. A largo plazo, el escenario base sigue siendo alcista, pero la guerra en Oriente Medio debe ser breve.
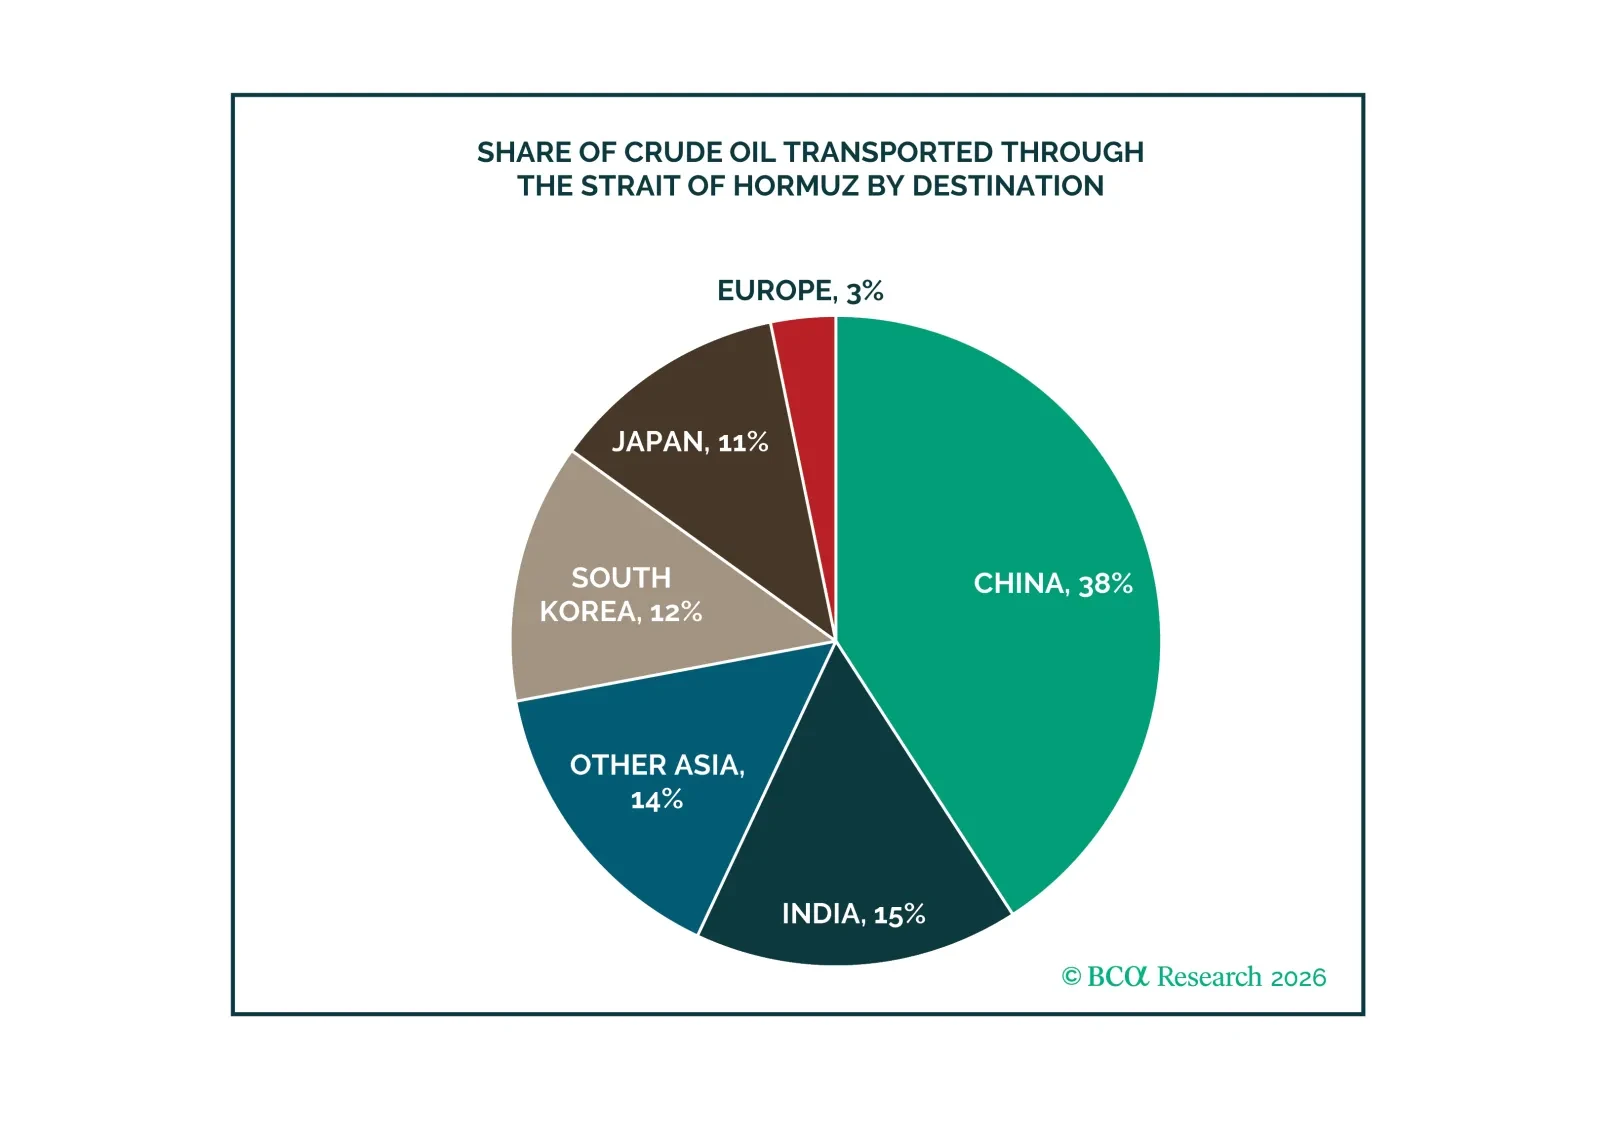
La guerra en Irán está perturbando los flujos mundiales de petróleo y GNL y sigue siendo una amenaza para la infraestructura energética regional. 

Los riesgos sobre los precios de la energía siguen sesgados al alza a corto plazo.