Inflación
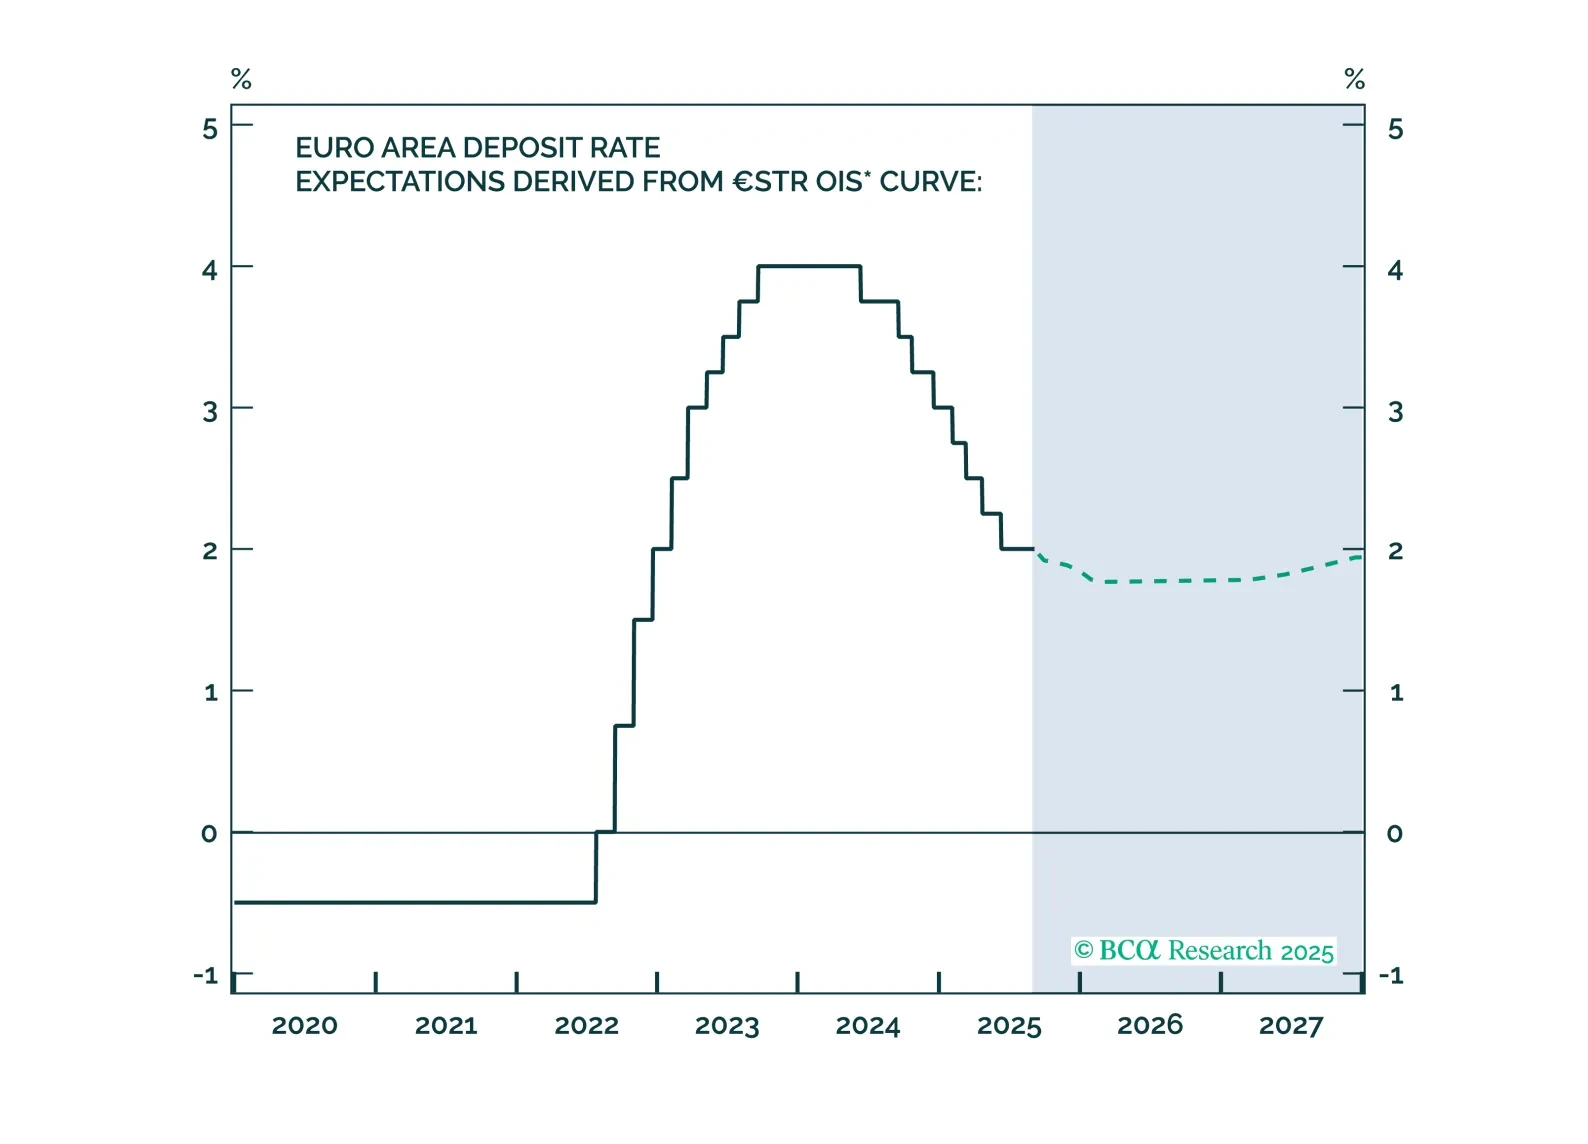
El Banco Central Europeo ha logrado un aterrizaje suave. La inflación ha vuelto a su objetivo, con expectativas de inflación bien ancladas. La tasa de desempleo está históricamente baja, y el crecimiento económico real es estable, aunque débil. Dado que habrá poco o ningún estímulo adicional por parte del BCE, los inversores deberían dar menos peso a los bonos gubernamentales en comparación con las acciones.

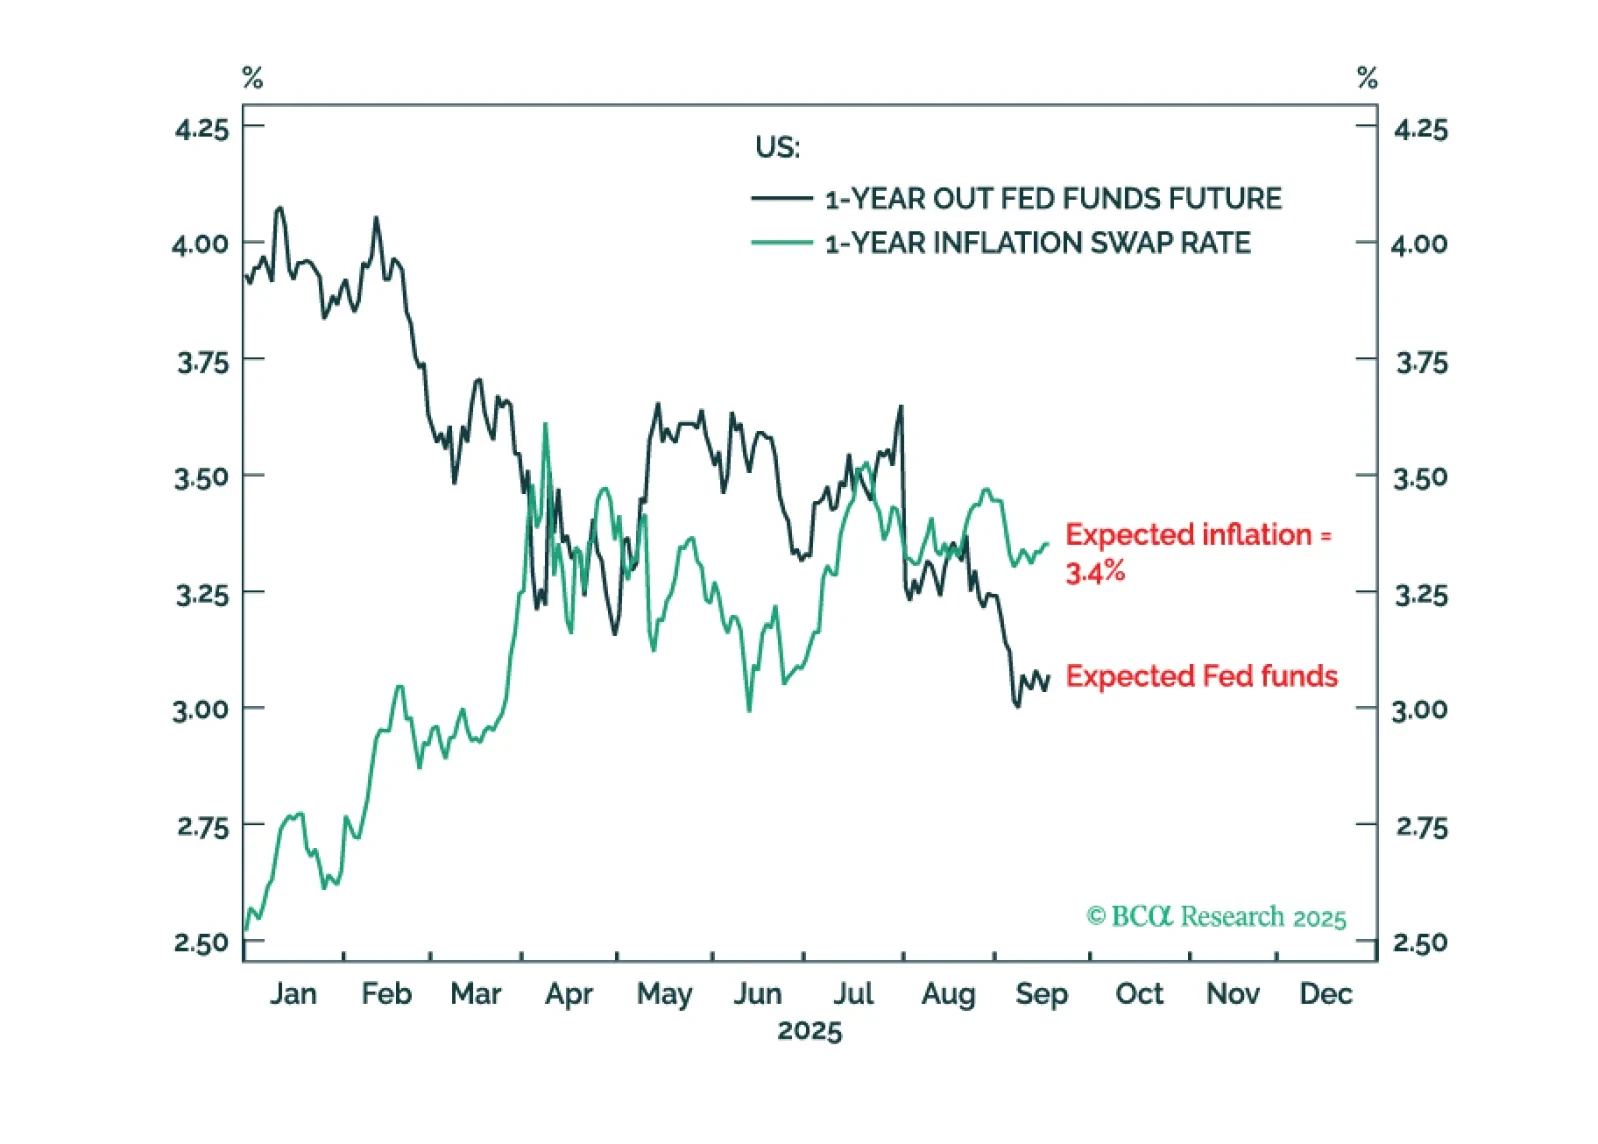
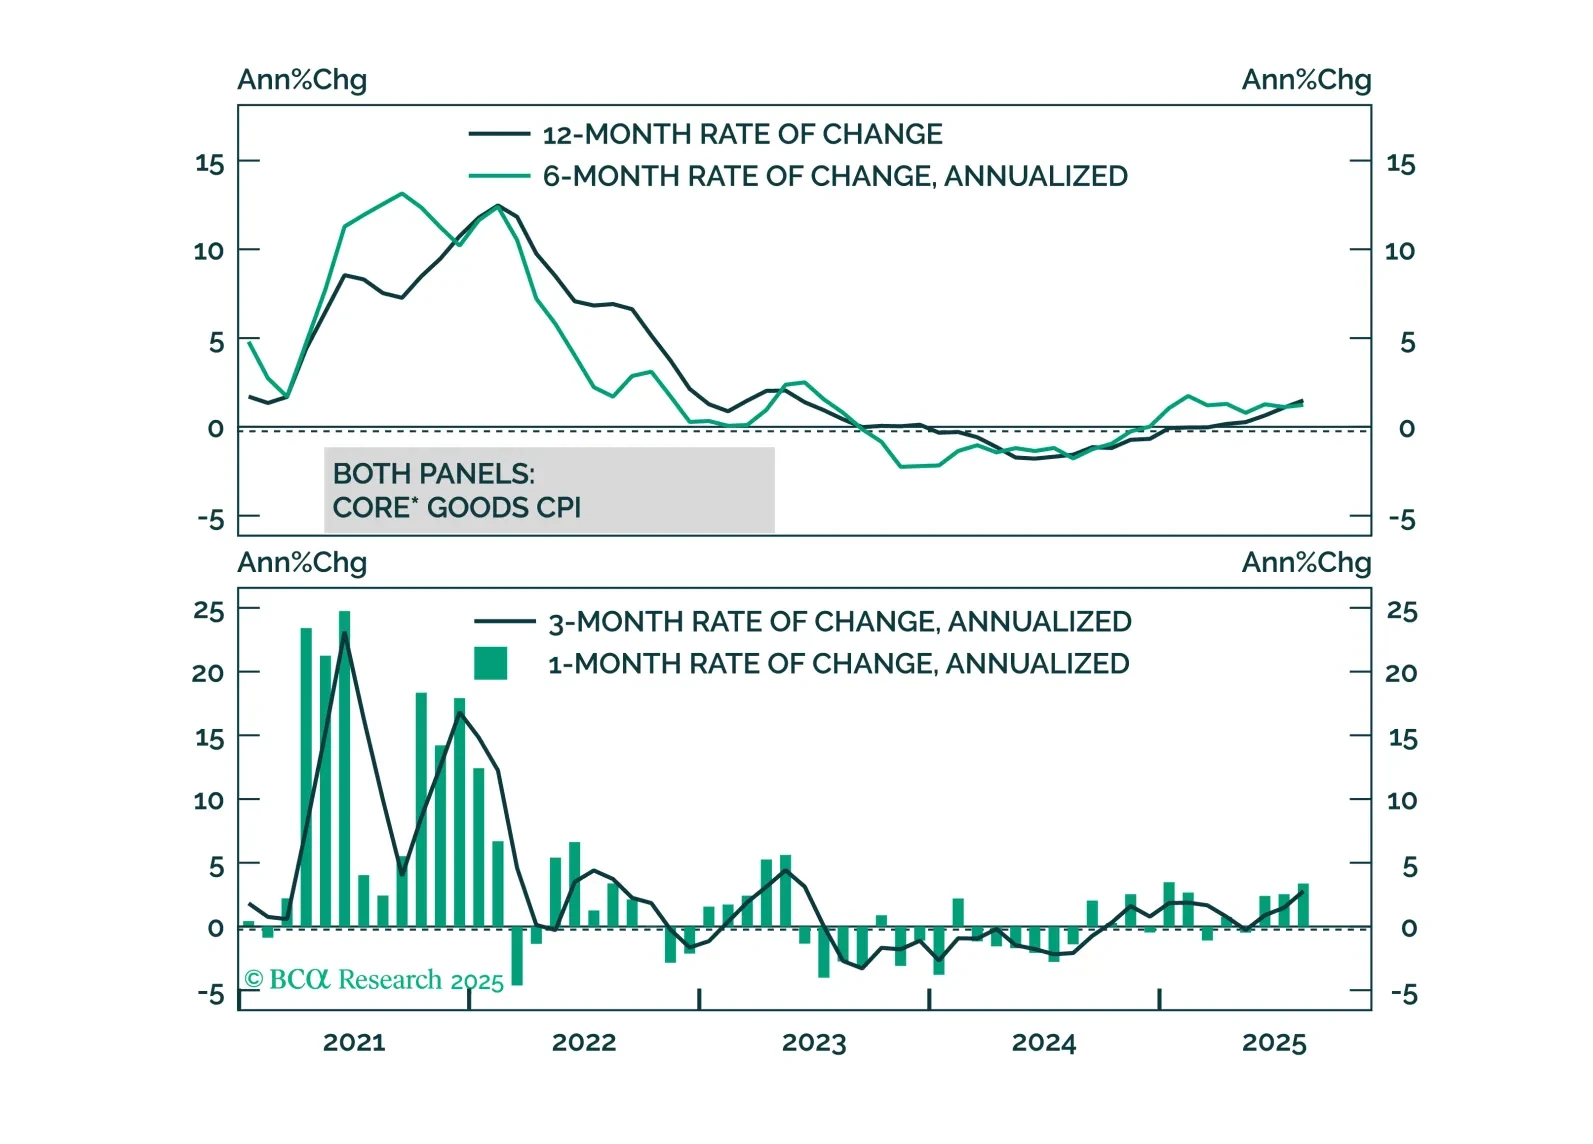
Las expectativas de inflación en los EE. UU. permanecen razonablemente bien ancladas y hay pocos indicios de una espiral de precios y salarios en desarrollo. Por lo tanto, los riesgos a corto plazo para el crecimiento superan los riesgos de una mayor inflación. Sin embargo, mirando más allá del próximo año o dos, nos preocupa la estanflación.
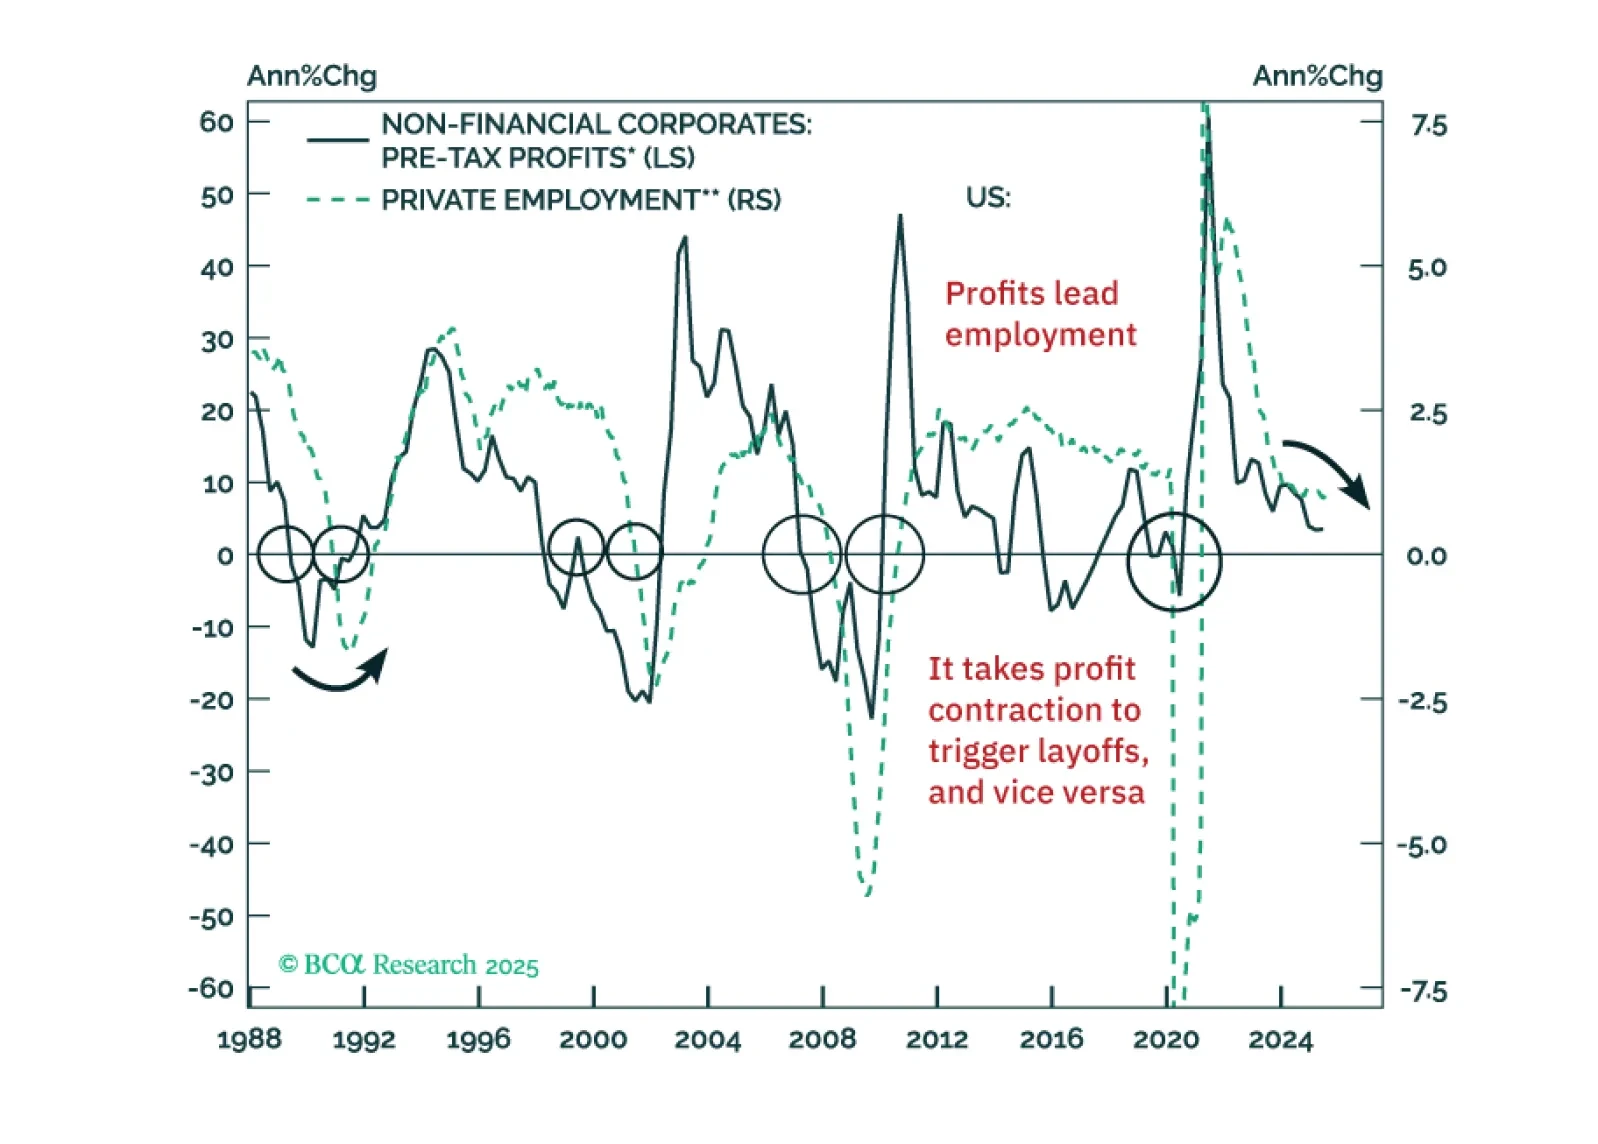
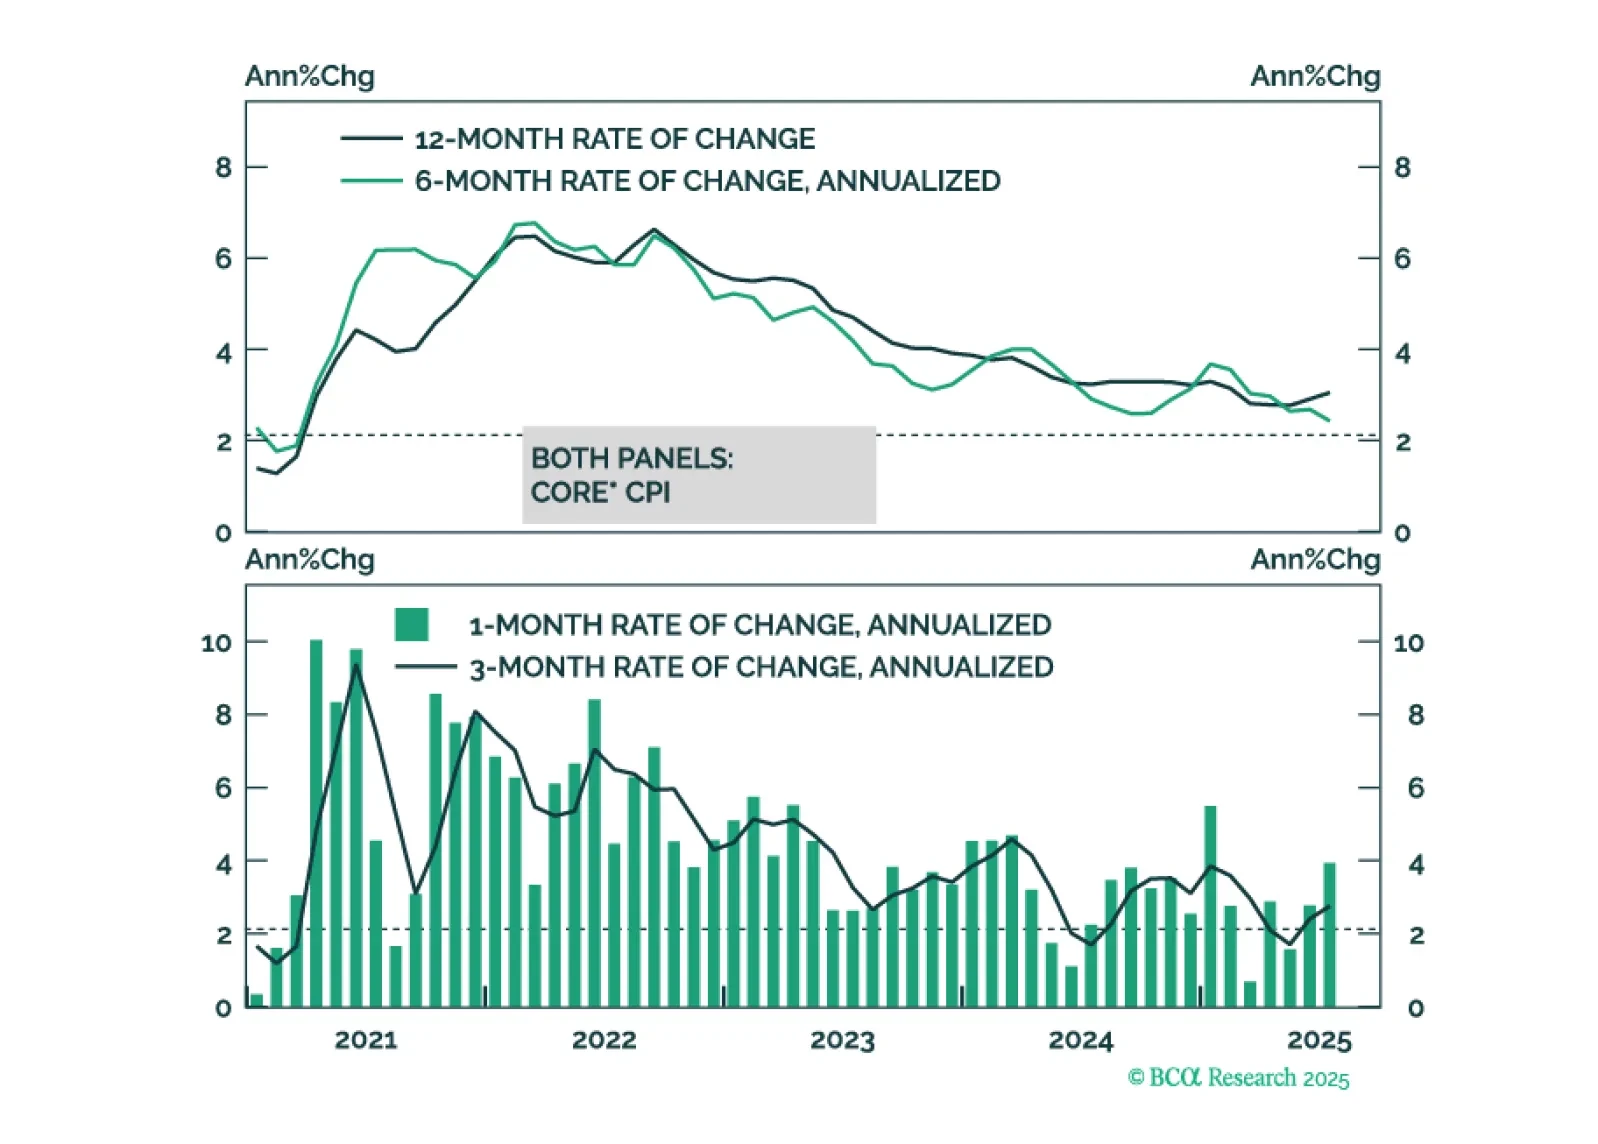
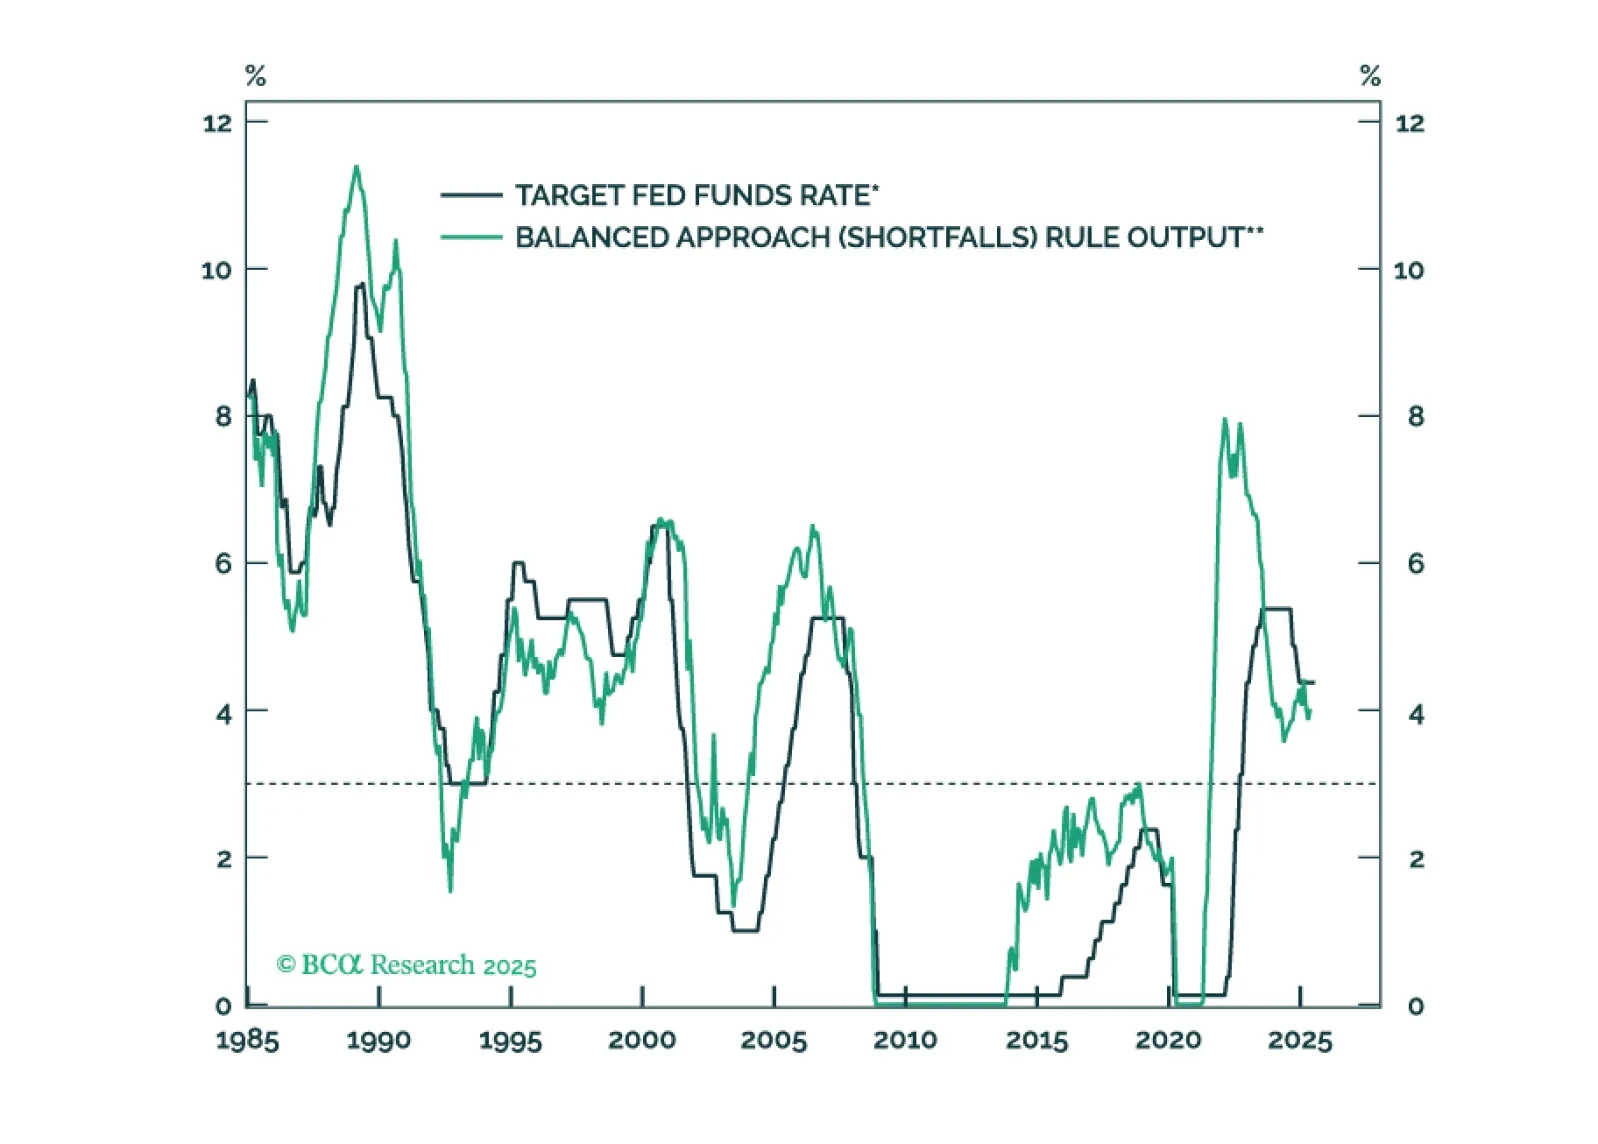
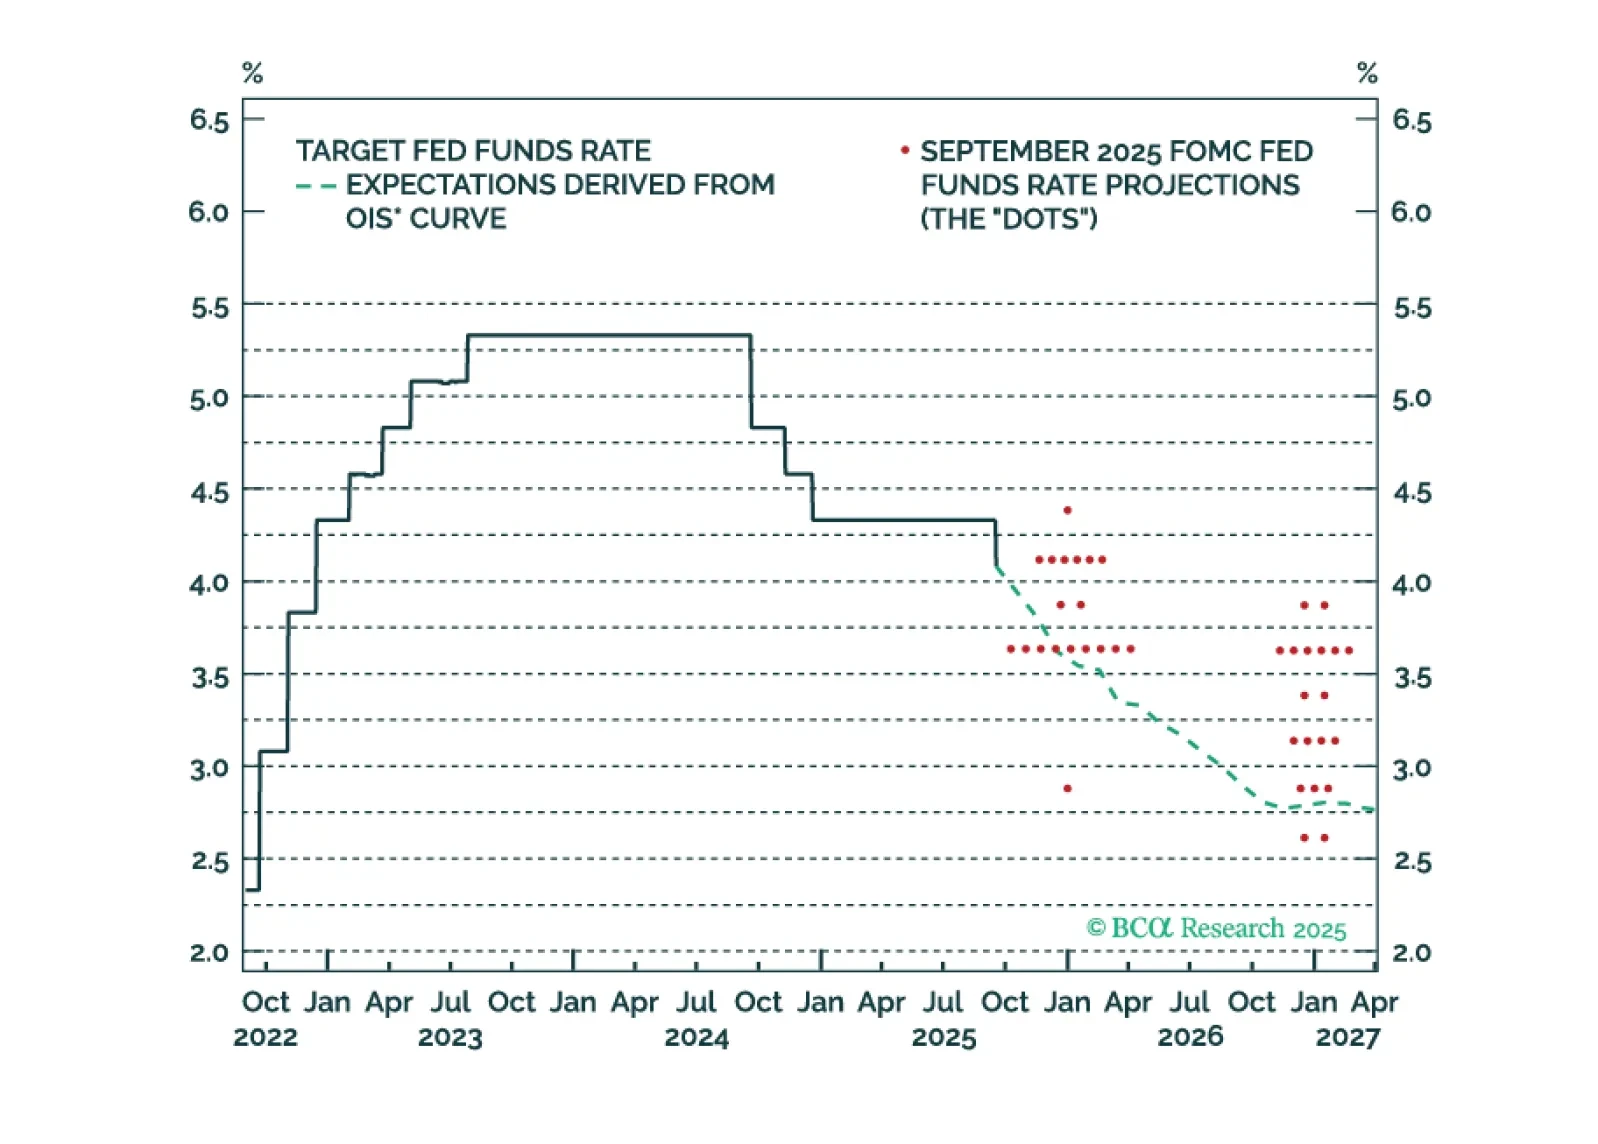
La Reserva Federal mantendrá las tasas sin cambios hasta que la tasa de desempleo le obligue a actuar.
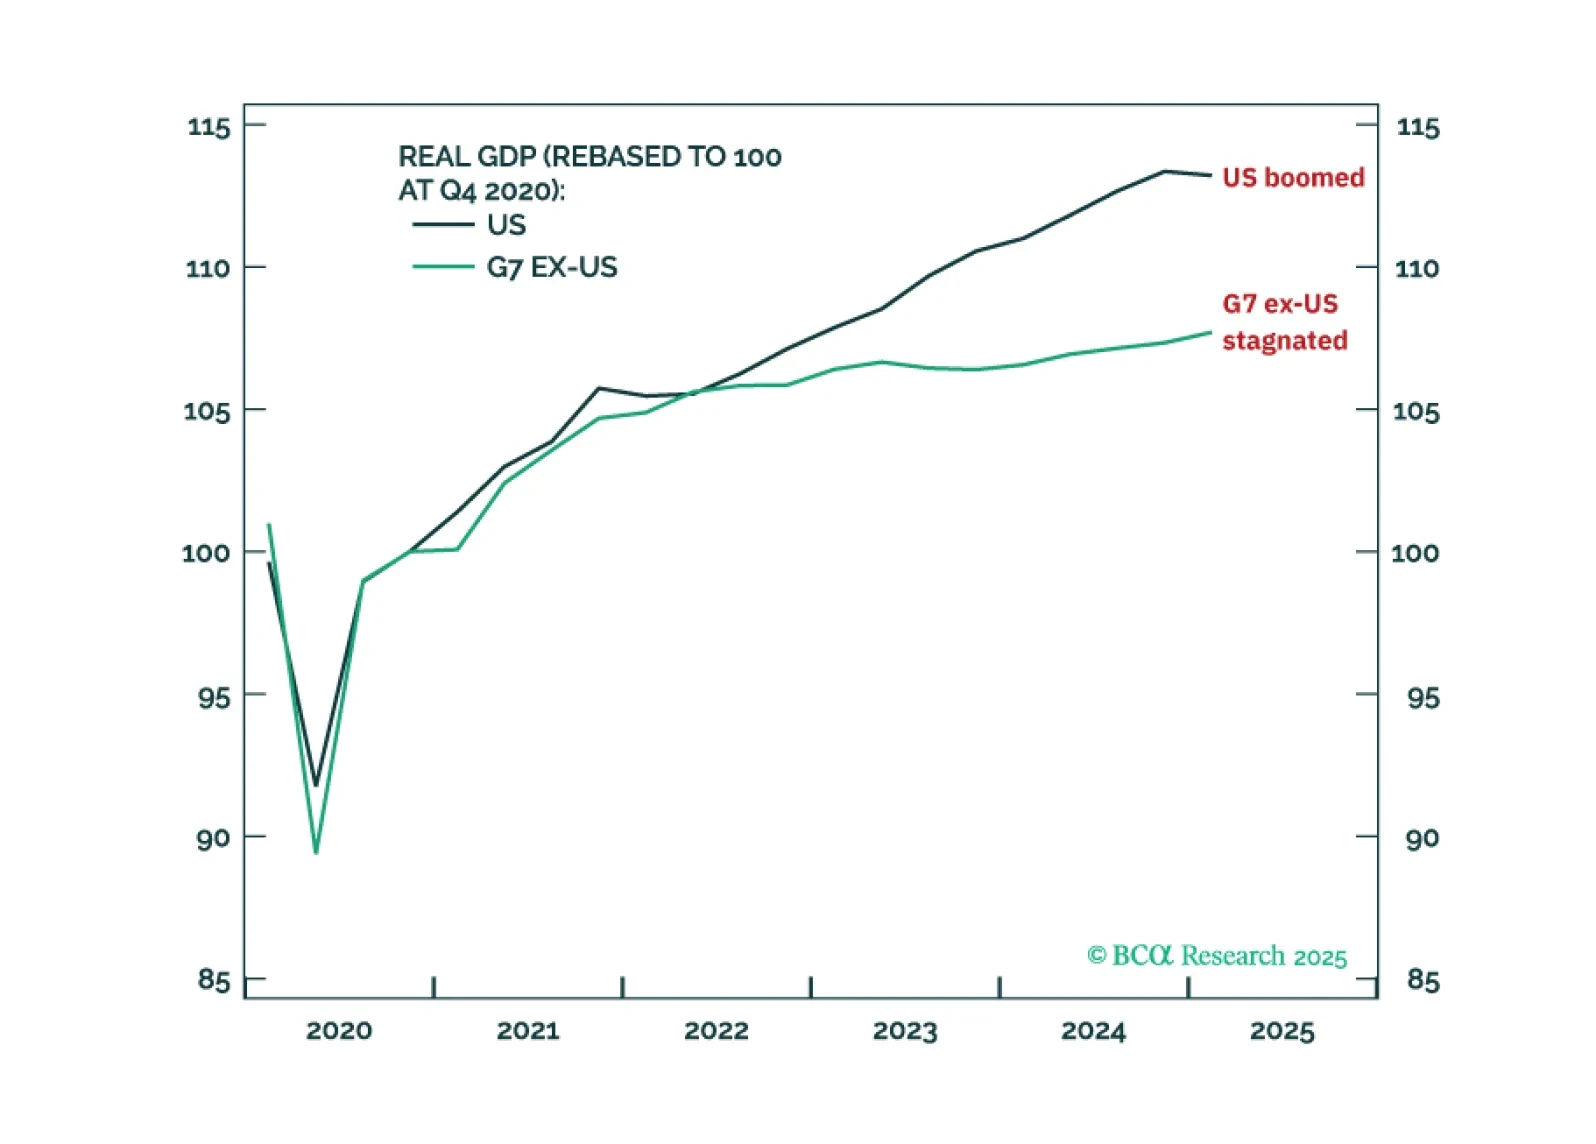
Las tasas de interés de la zona euro y de China deben caer mucho más para evitar que la política monetaria se vuelva ultra-restrictiva. Pero los intentos de Trump de forzar recortes de tasas injustificados por parte de la Fed arriesgan una reacción violenta por parte de los vigilantes de bonos.
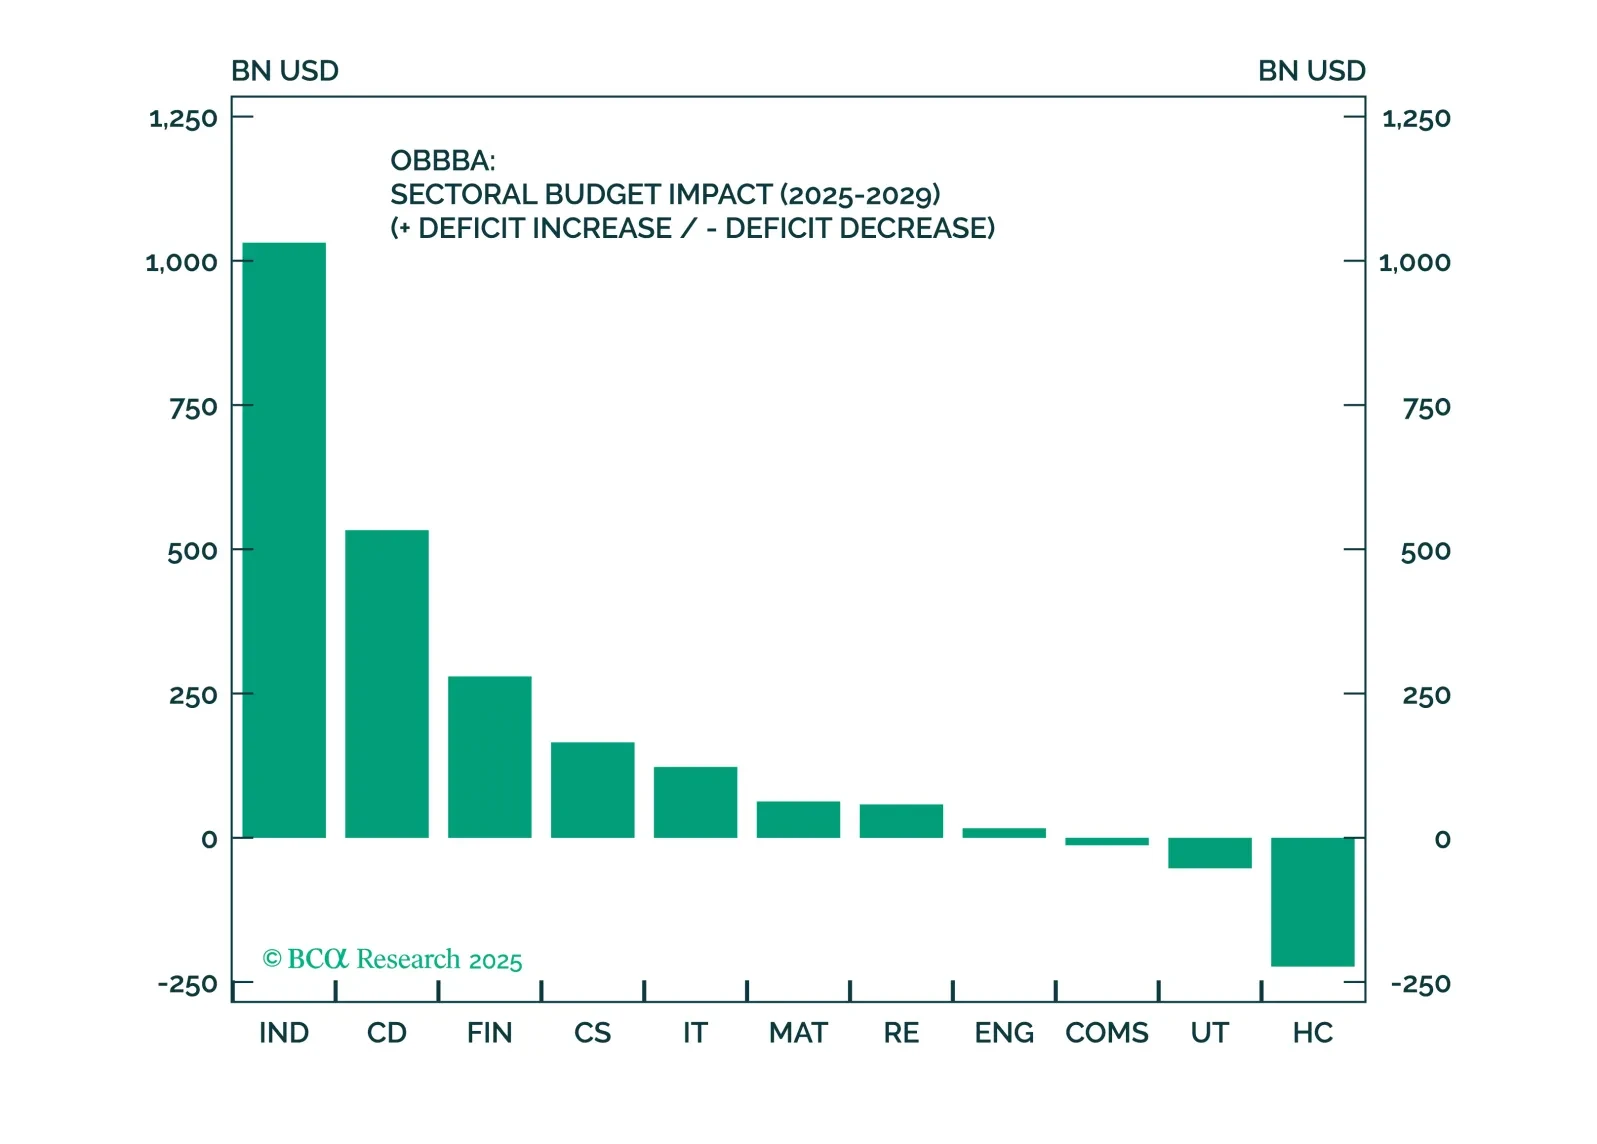
A pesar de los vientos en contra macroeconómicos, el OBBBA claramente favorece los sectores de renta variable de Industriales, Financieros y Consumo Discrecional. Una canasta cuidadosamente construida y consciente de factores en estos sectores está bien posicionada para superar en un entorno incierto impulsado por factores fiscales.