Inflación

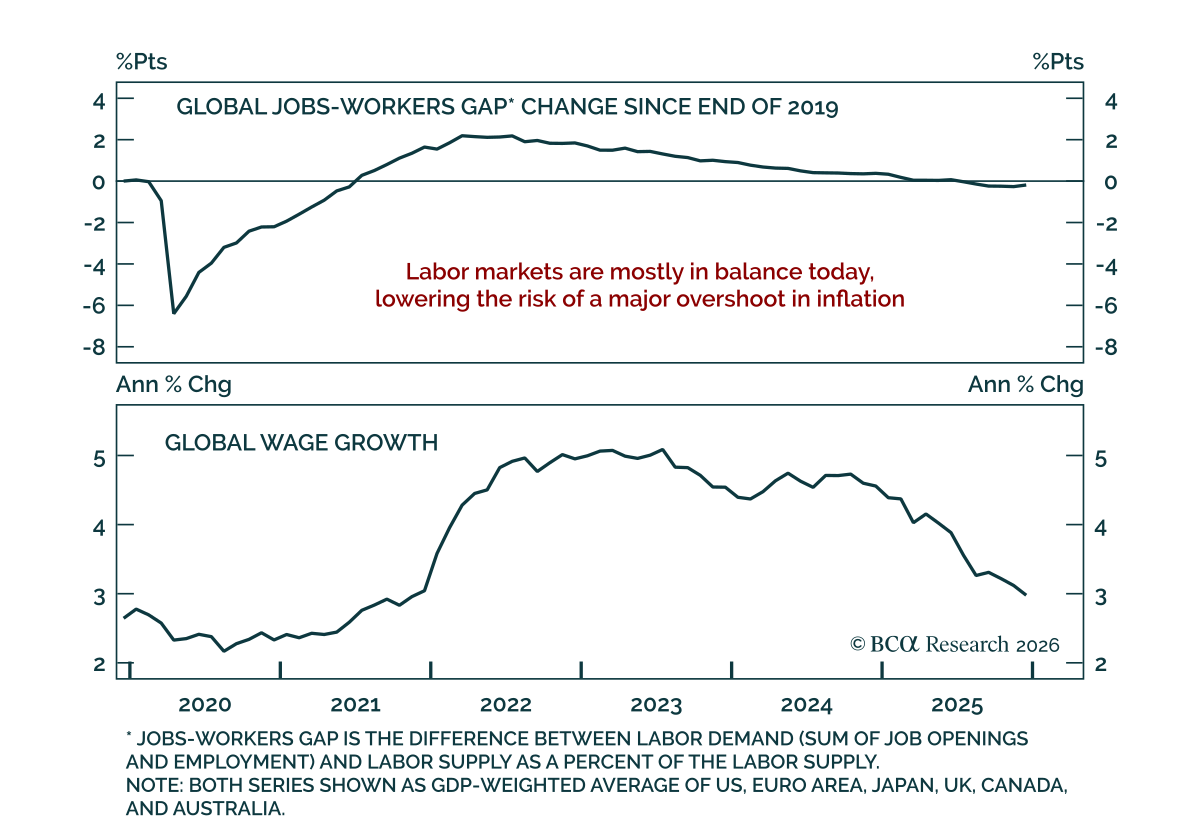


No esperamos que el choque petrolero tenga un efecto duradero en la inflación. A más largo plazo, una variedad de fuerzas estructurales influirán en la inflación, incluidas la política fiscal, la globalización, la demografía y la IA.
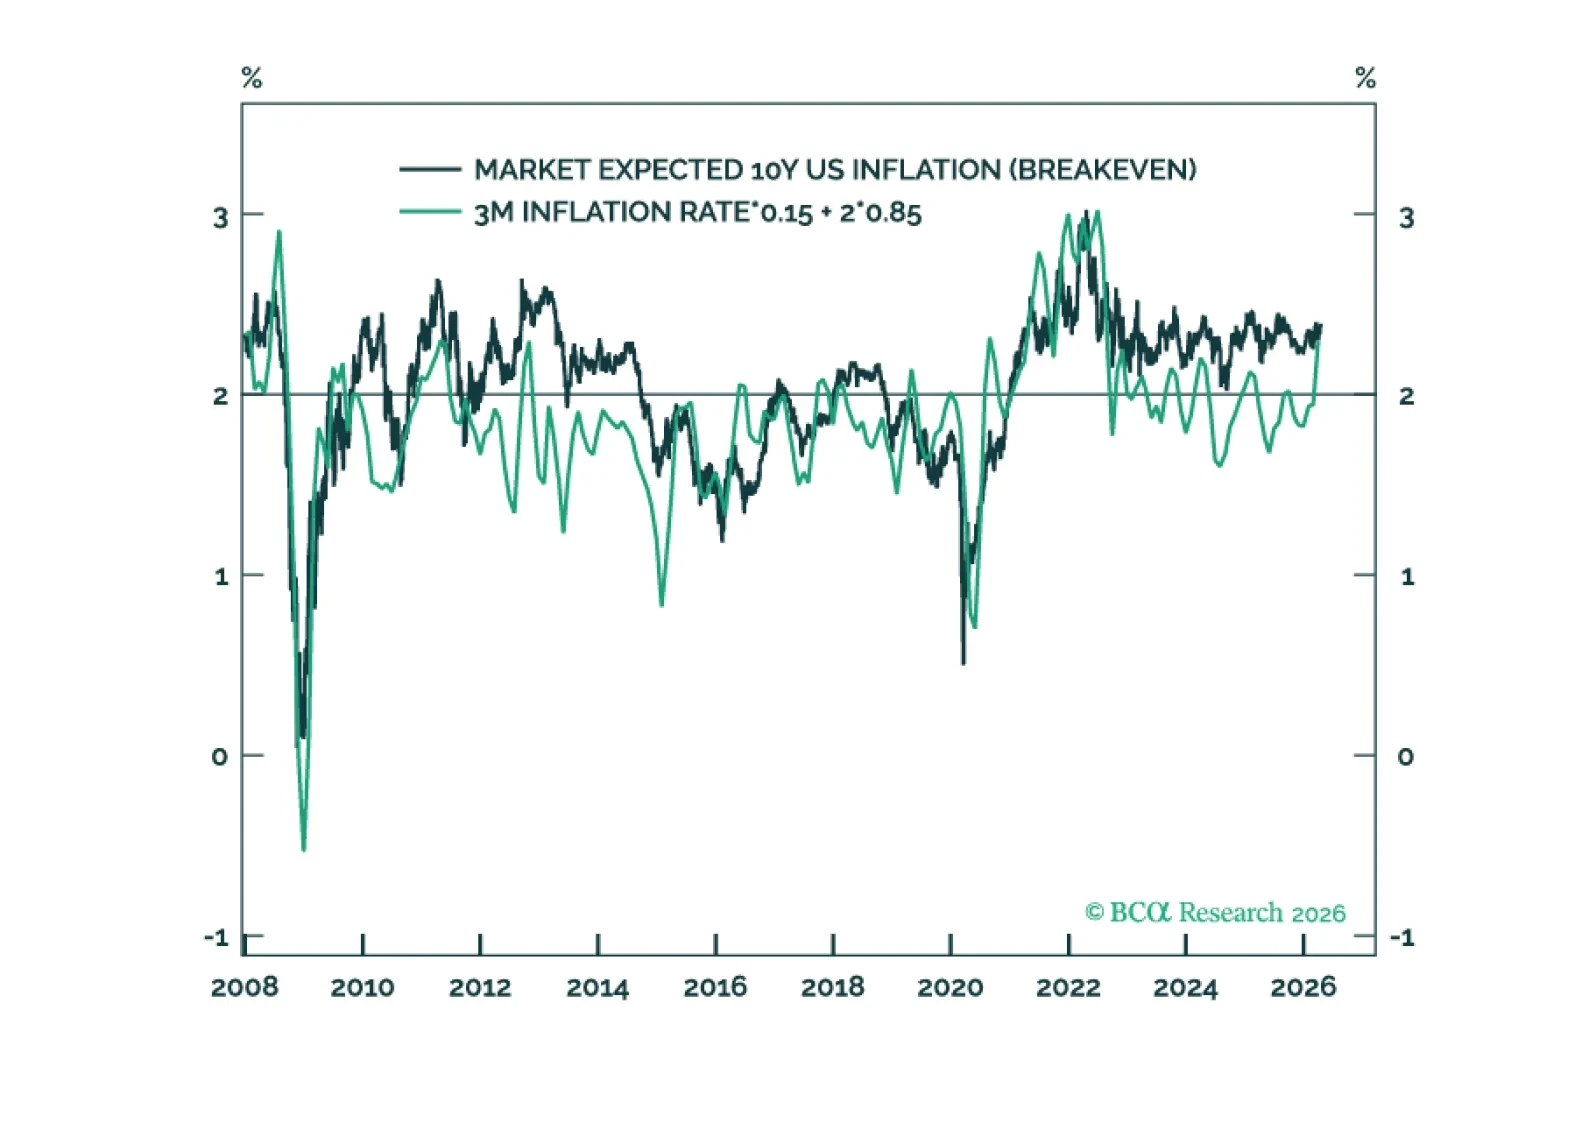
En este Informe Especial, describimos cómo se forman las expectativas de inflación. A continuación demostramos que las expectativas de inflación en estado estacionario se han desanclado en el Reino Unido, se están desanclando en Japón y corren un alto riesgo de desanclarse en Estados Unidos. Y concluimos con algunas implicaciones para los mercados de bonos.
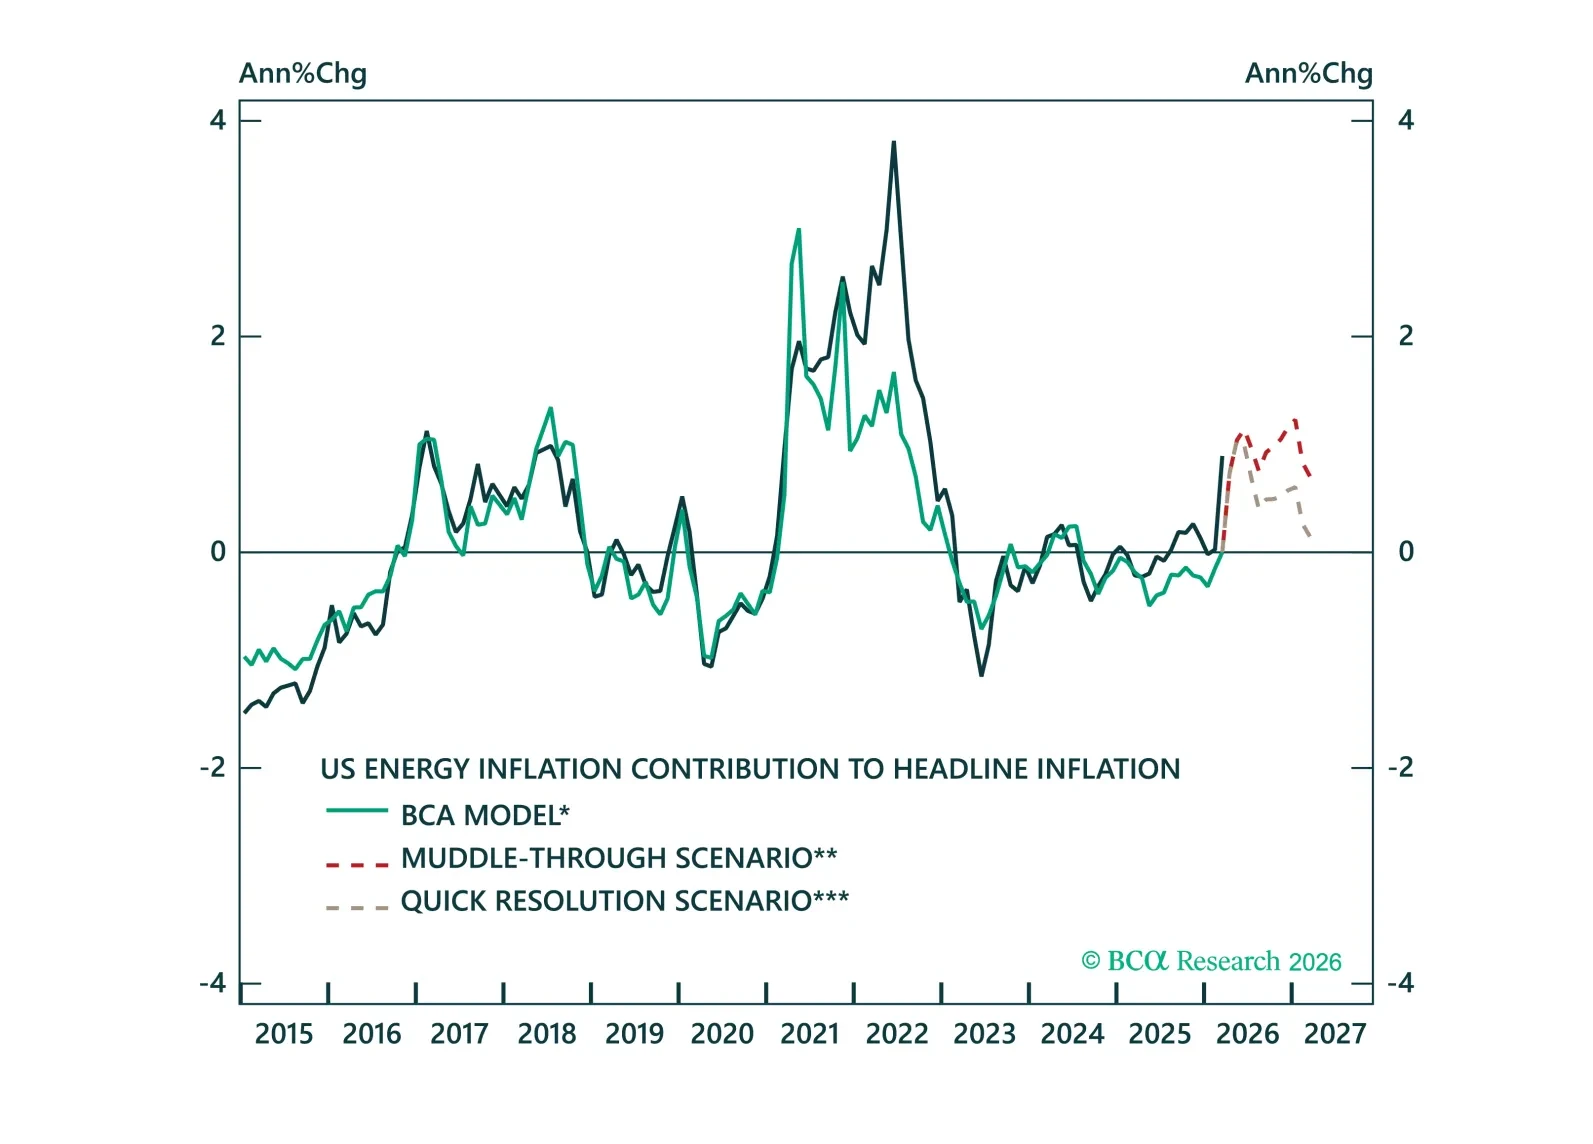
La volatilidad es alta, pero el camino de los rendimientos es más claro de lo que parece. En tres escenarios petroleros, mostramos cómo las respuestas de política configuran los mercados de renta fija y por qué el balance de riesgos sigue apuntando a rendimientos más bajos.
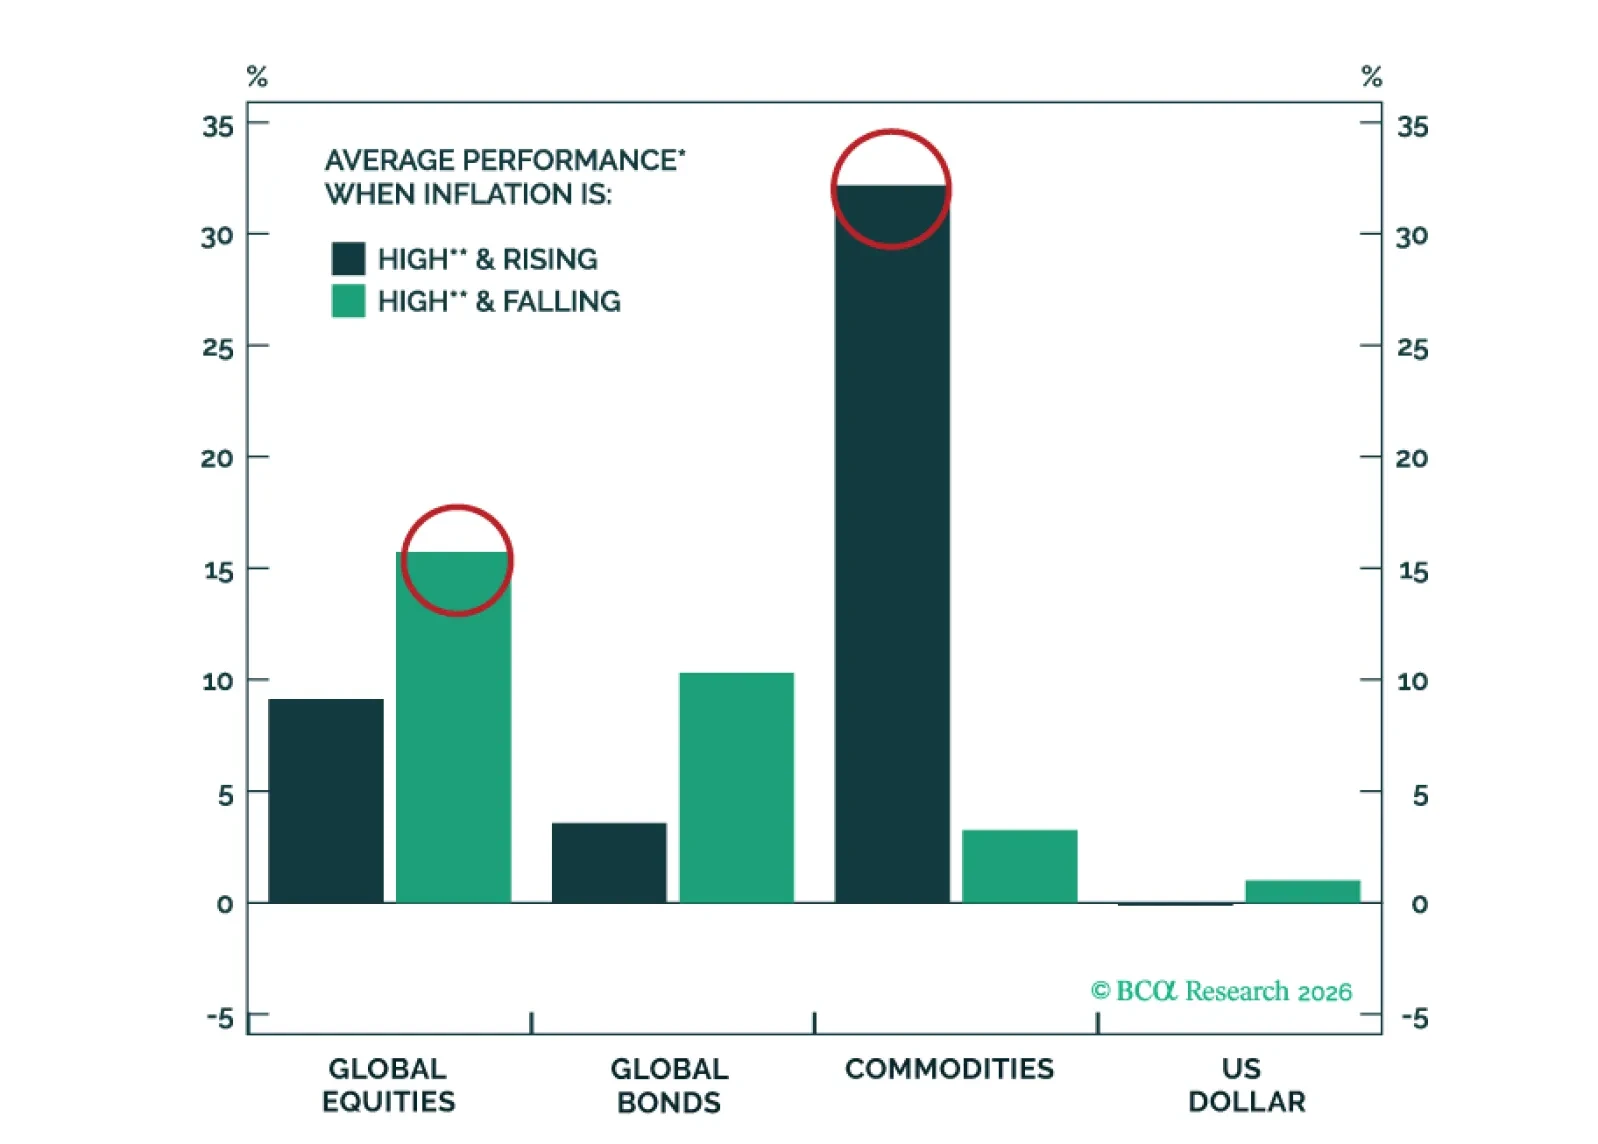
La guerra en Irán proporciona una motivación oportuna para examinar cómo se desempeñan las principales clases de activos financieros y los sectores de materias primas en distintos regímenes de inflación y durante períodos de riesgo geopolítico elevado.
Nos complace presentar nuestra nueva Perspectiva de Inversión Trimestral, una publicación conjunta que reúne a los equipos de Estrategia de Inversión Europea (EIS), Estrategia Global de Renta Fija (GFIS) y Estrategia de Divisas.
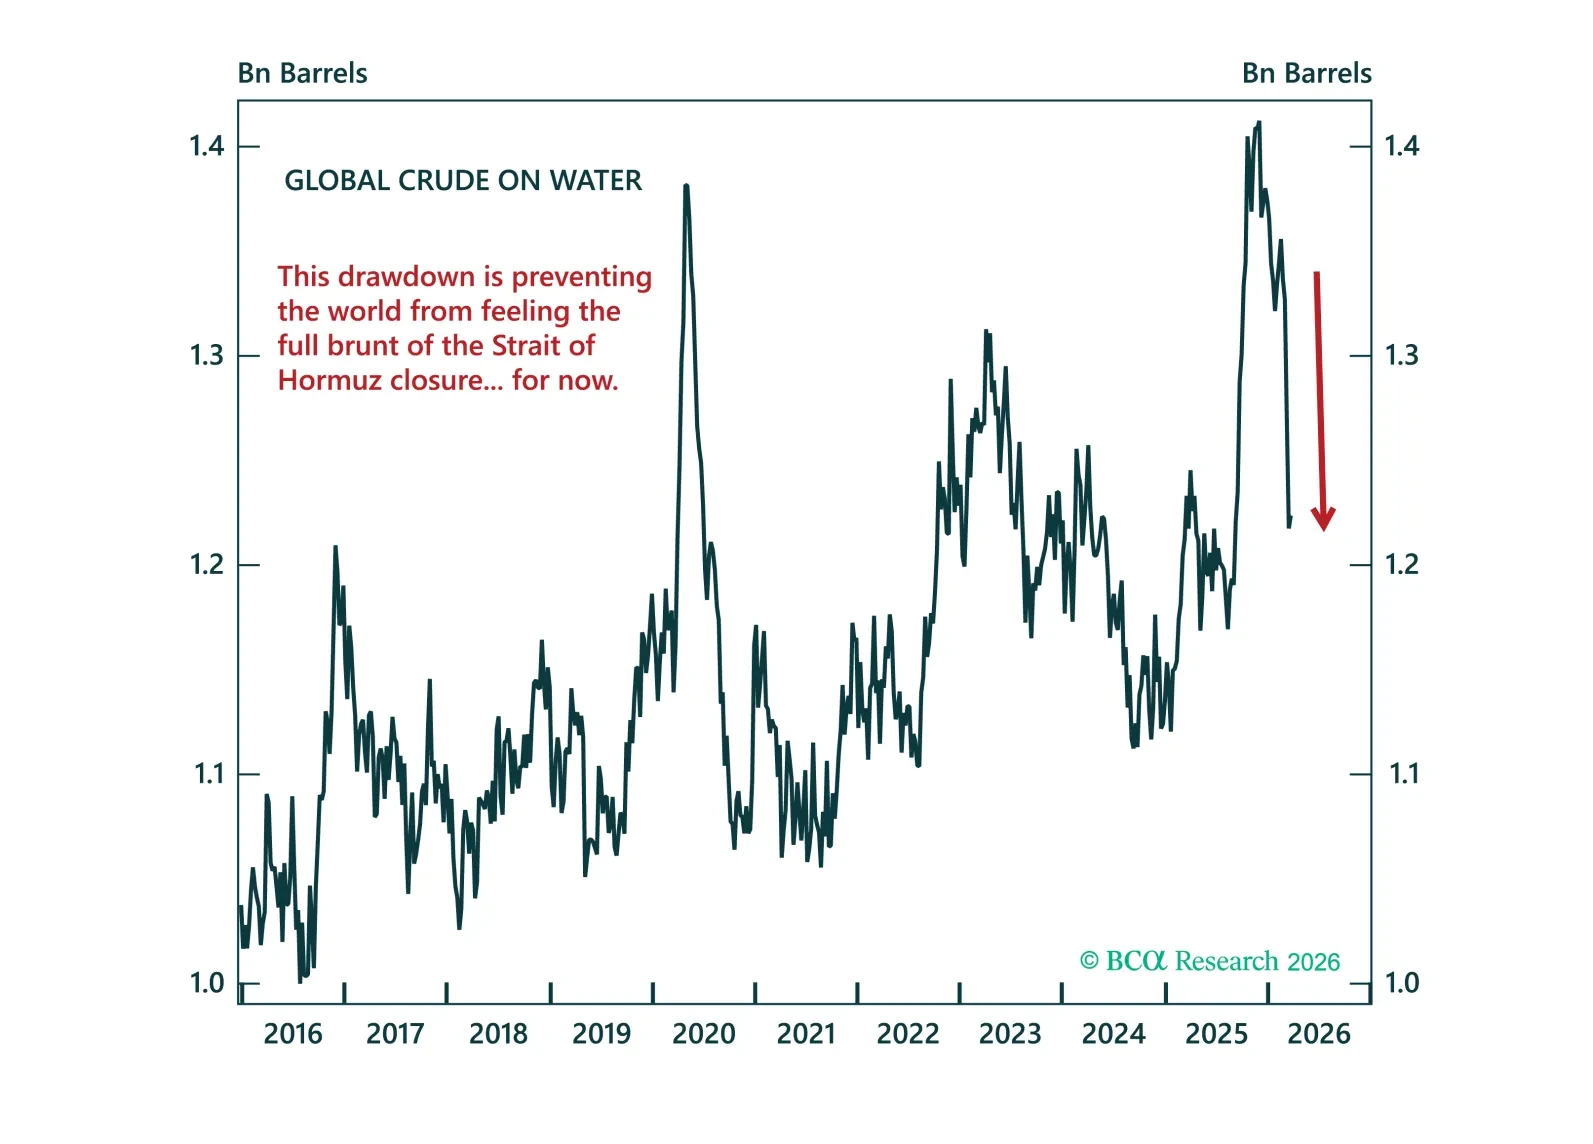
La conclusión principal de la edición actual es que los inversores no deberían asumir más riesgo. Los mercados siguen centrados en la inflación, pero la restricción clave es el crecimiento: si el shock energético persiste hasta mediados de abril, seguirá un cambio rápido hacia precios que descuenten una recesión.

Al cumplirse un mes del conflicto iraní, hacemos balance de cómo se han movido los mercados hasta ahora y de cómo algunas de las grandes preguntas abiertas podrían influir en ellos en el futuro. Puede que esté surgiendo una oportunidad de posición larga en el extremo largo de la curva del Tesoro.
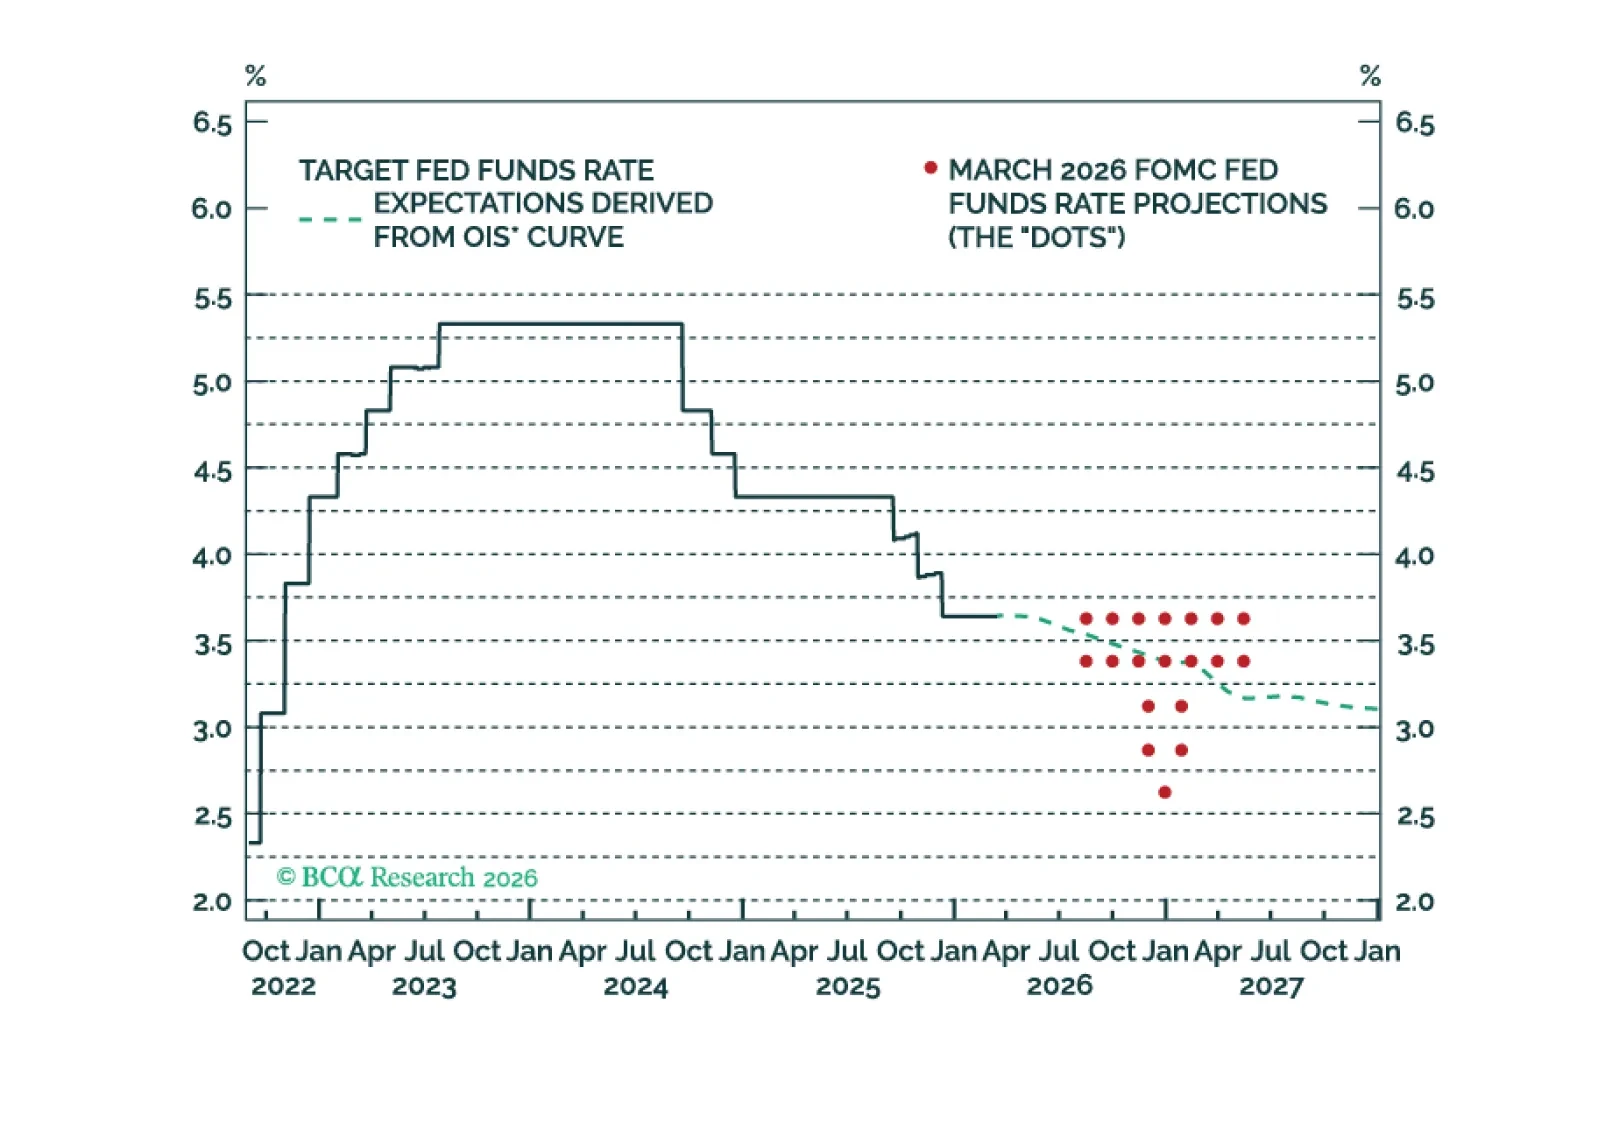
La Fed no volverá a recortar los tipos hasta que la inflación subyacente muestre una tendencia a la baja. Esto sigue siendo probable, ya que el impacto de los aranceles en la inflación de bienes se atenúa, pero el reciente shock de los precios de la energía podría retrasar cualquier descenso significativo.