Gob. Soberanos/Tesorerías
Resumen de la asignación de la cartera para junio de 2026.
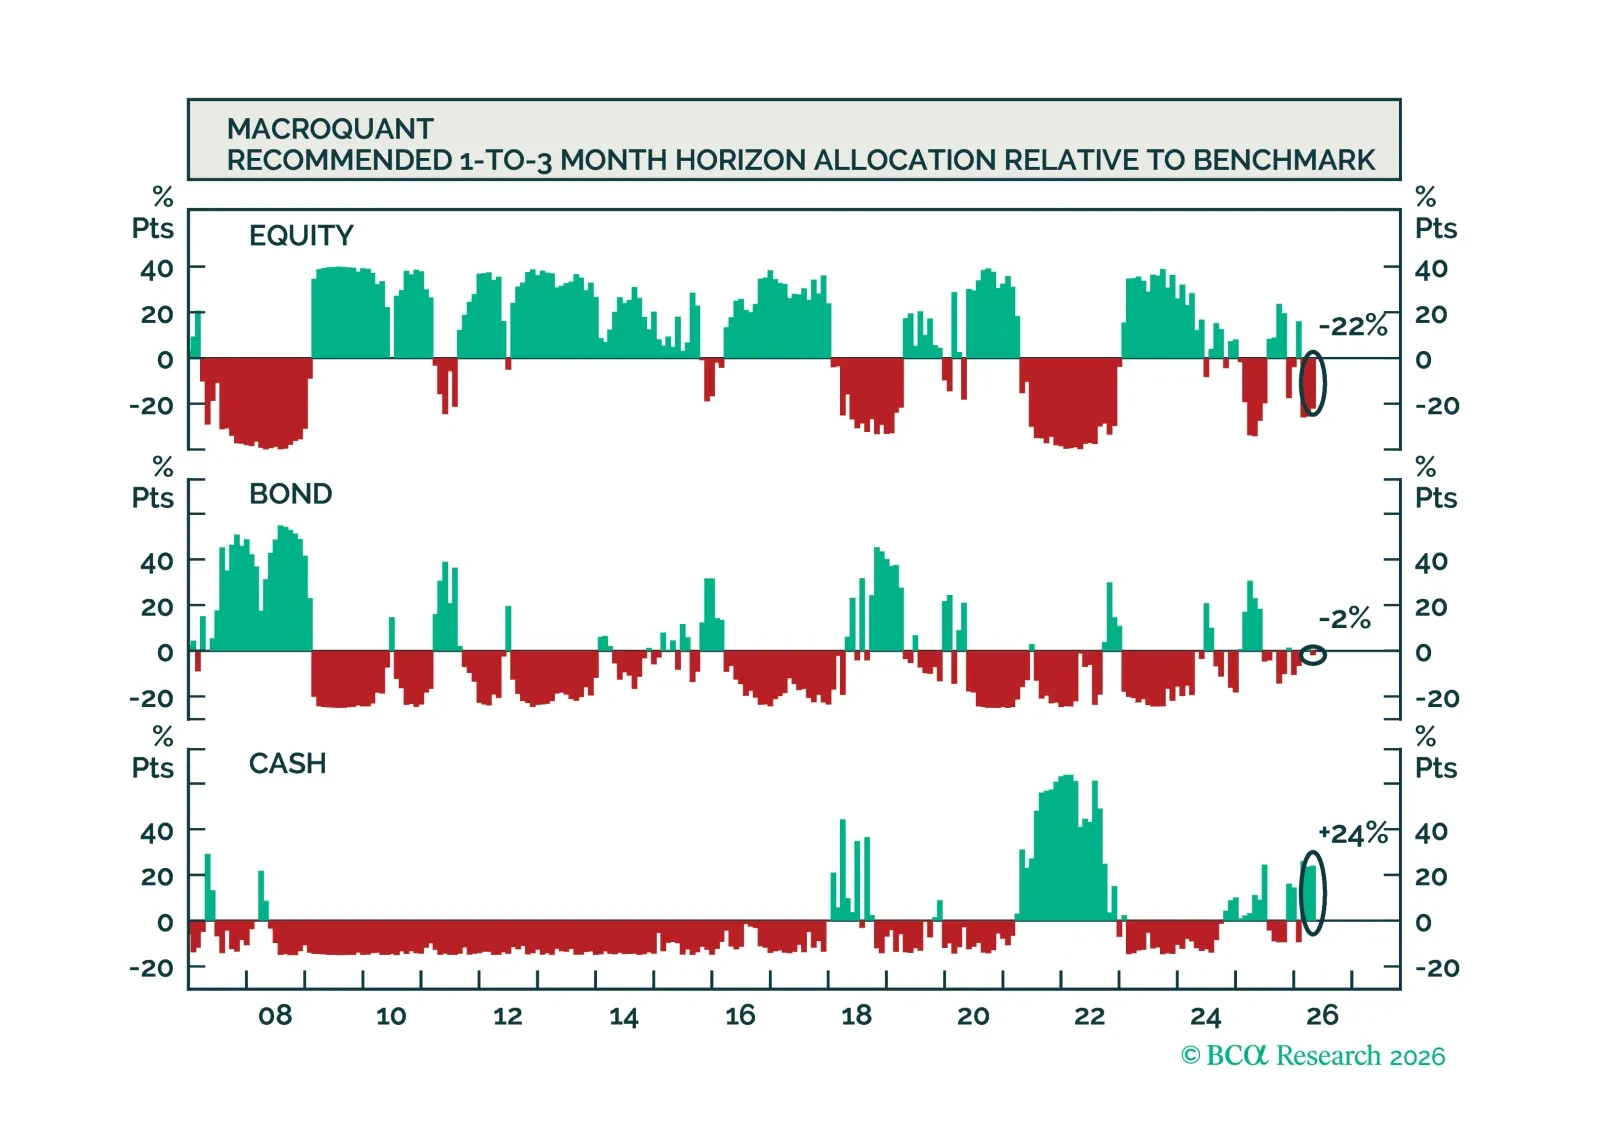
MacroQuant recomienda una posición ligeramente infraponderada en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, es muy positivo respecto al dólar estadounidense, rebaja el oro a infraponderado, mejora el cobre a sobreponderado y sigue siendo muy alcista respecto al petróleo.
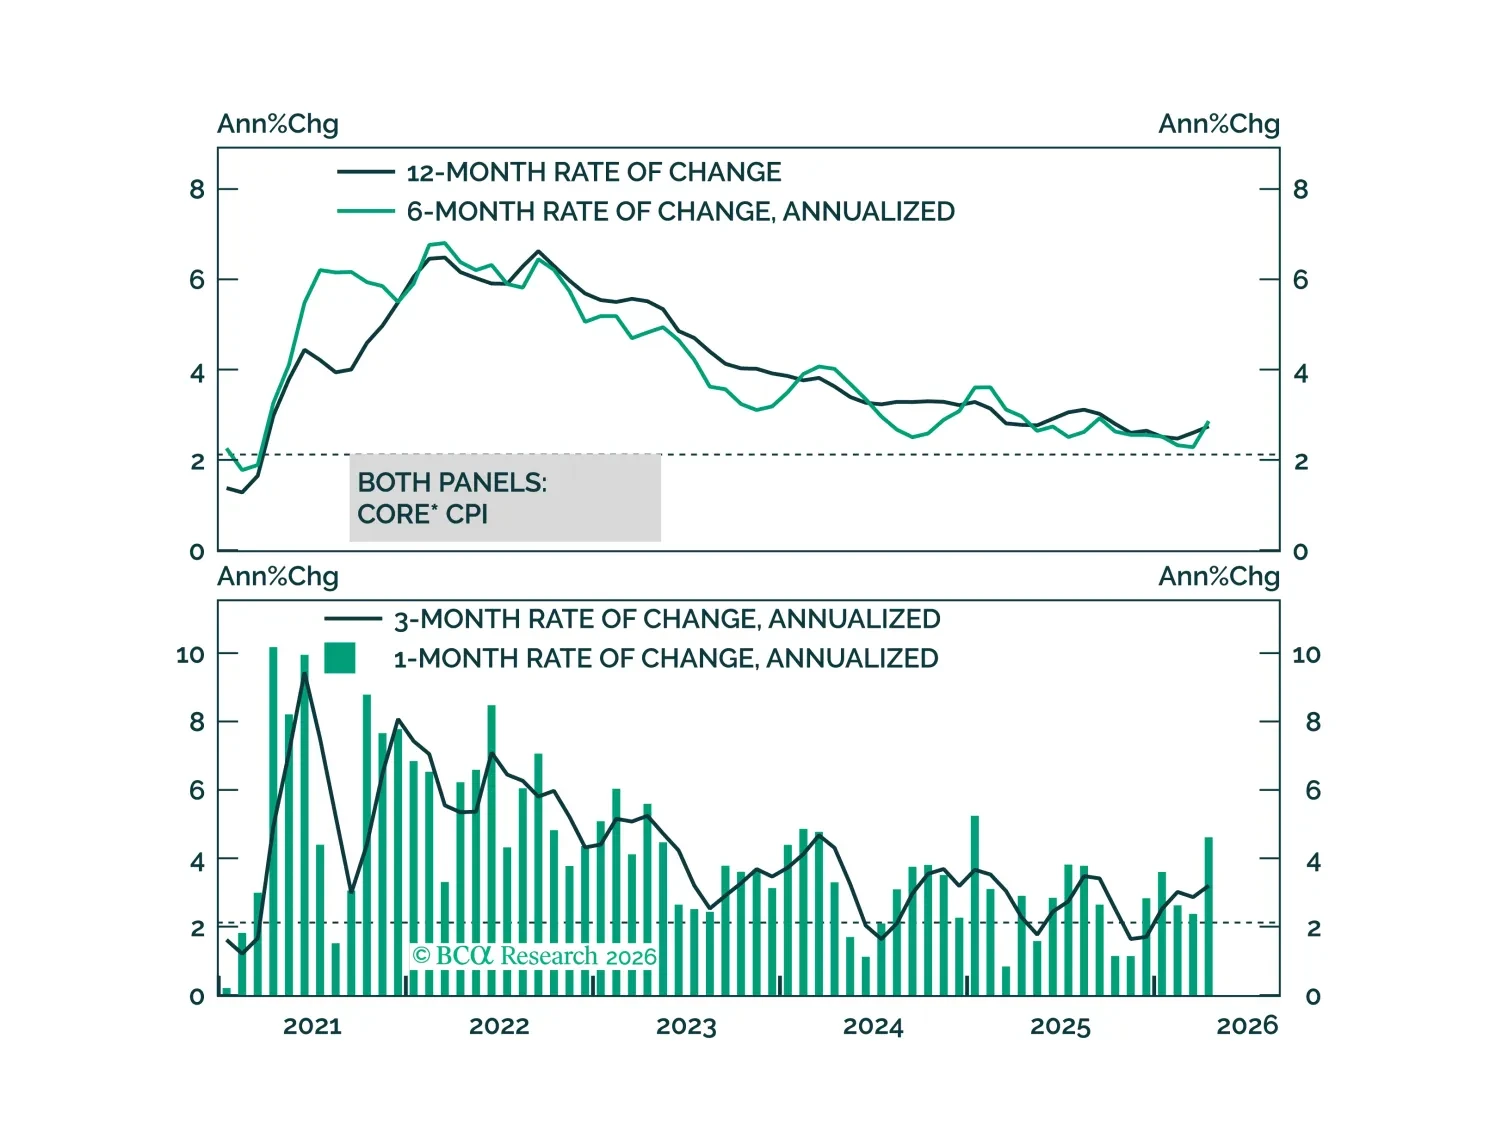
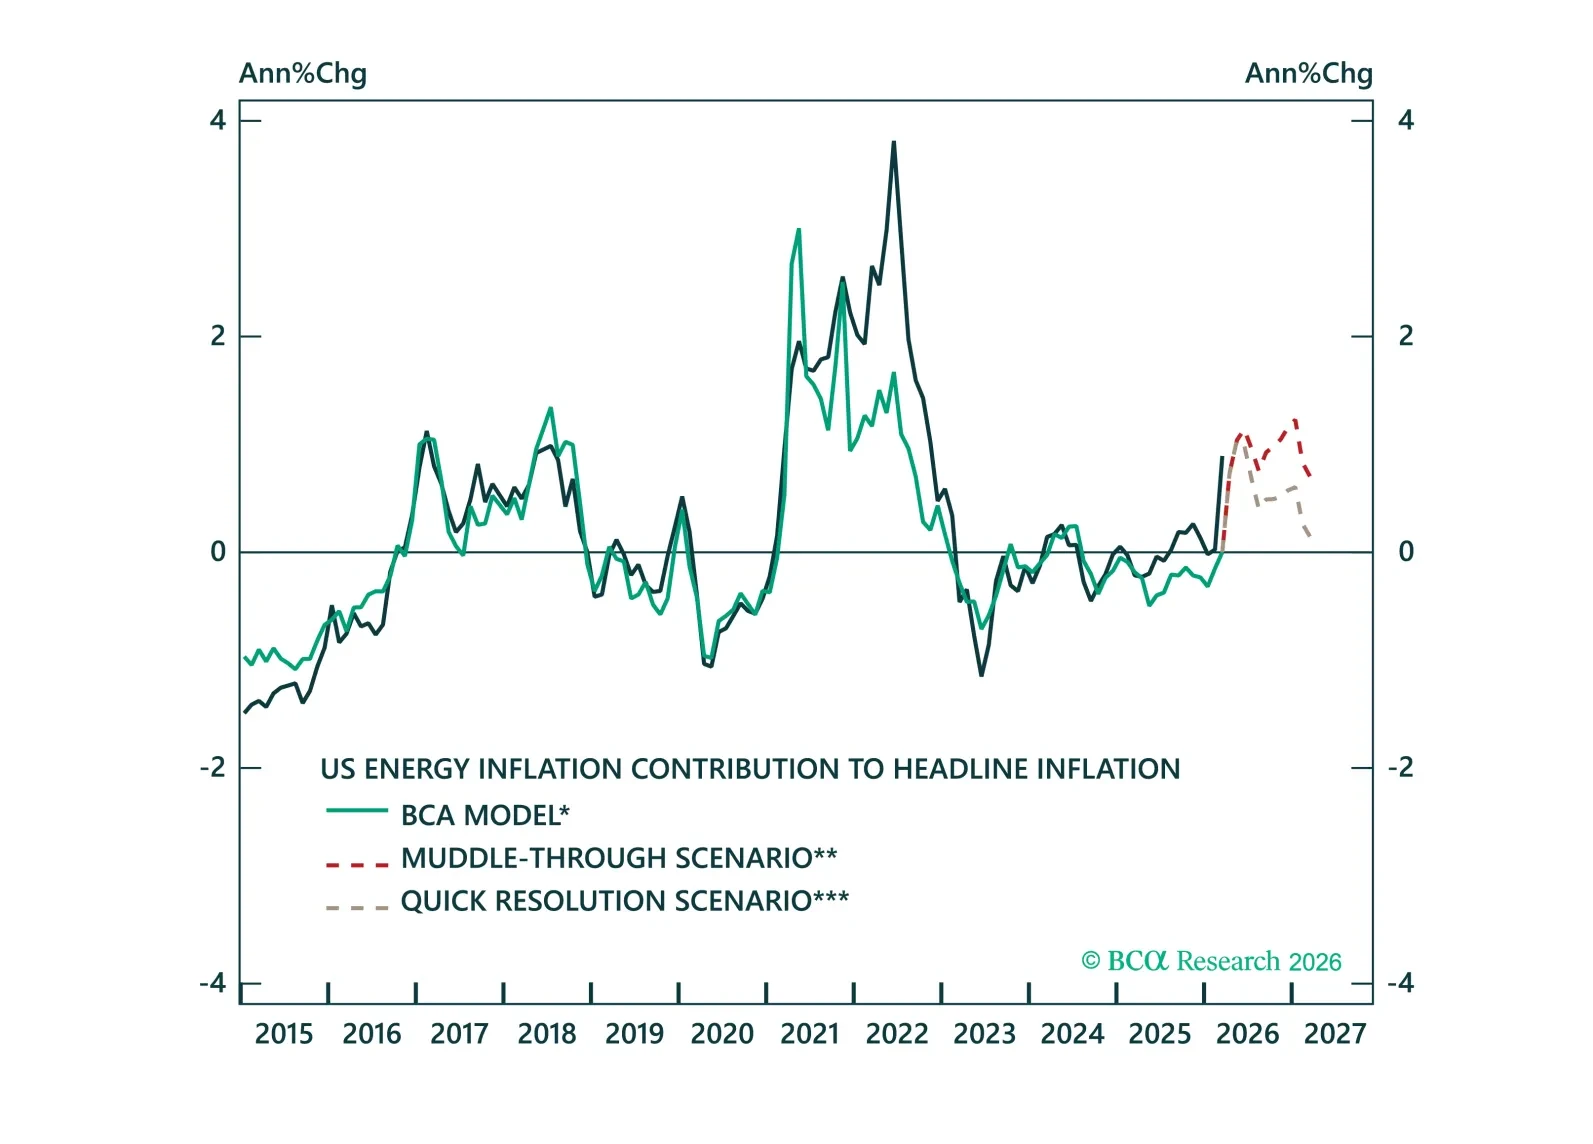
The April CPI report showed clear evidence of the direct effect of higher oil prices on inflation but, so far, limited evidence of passthrough to core.
Hasta ahora, no hay evidencia de que los efectos de segunda ronda del choque de los precios del petróleo se estén manifestando en la economía de EE. UU. Las subidas de tipos por parte de la Fed están descartadas a menos que esos efectos se materialicen.
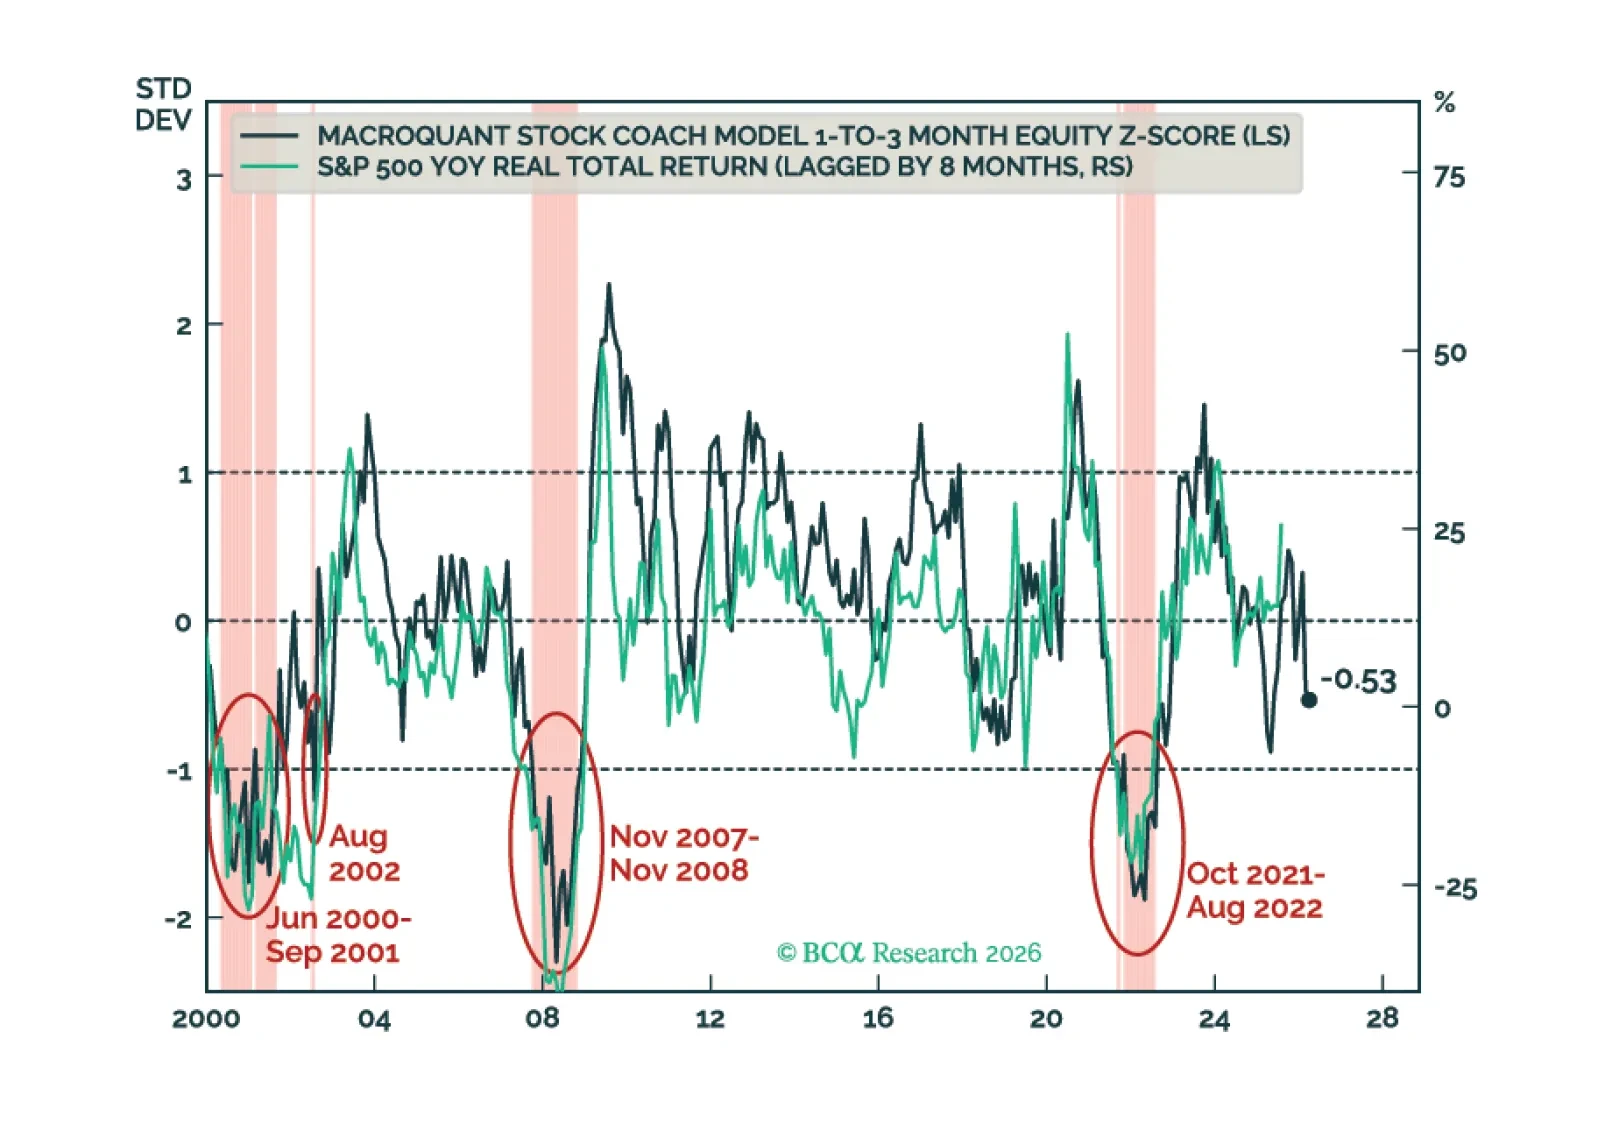
MacroQuant recomienda una posición infraponderada en acciones, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se muestra neutral a ligeramente positiva respecto al dólar estadounidense, permanece neutral respecto al oro, mejora su calificación del cobre a neutral y es muy alcista respecto al petróleo.

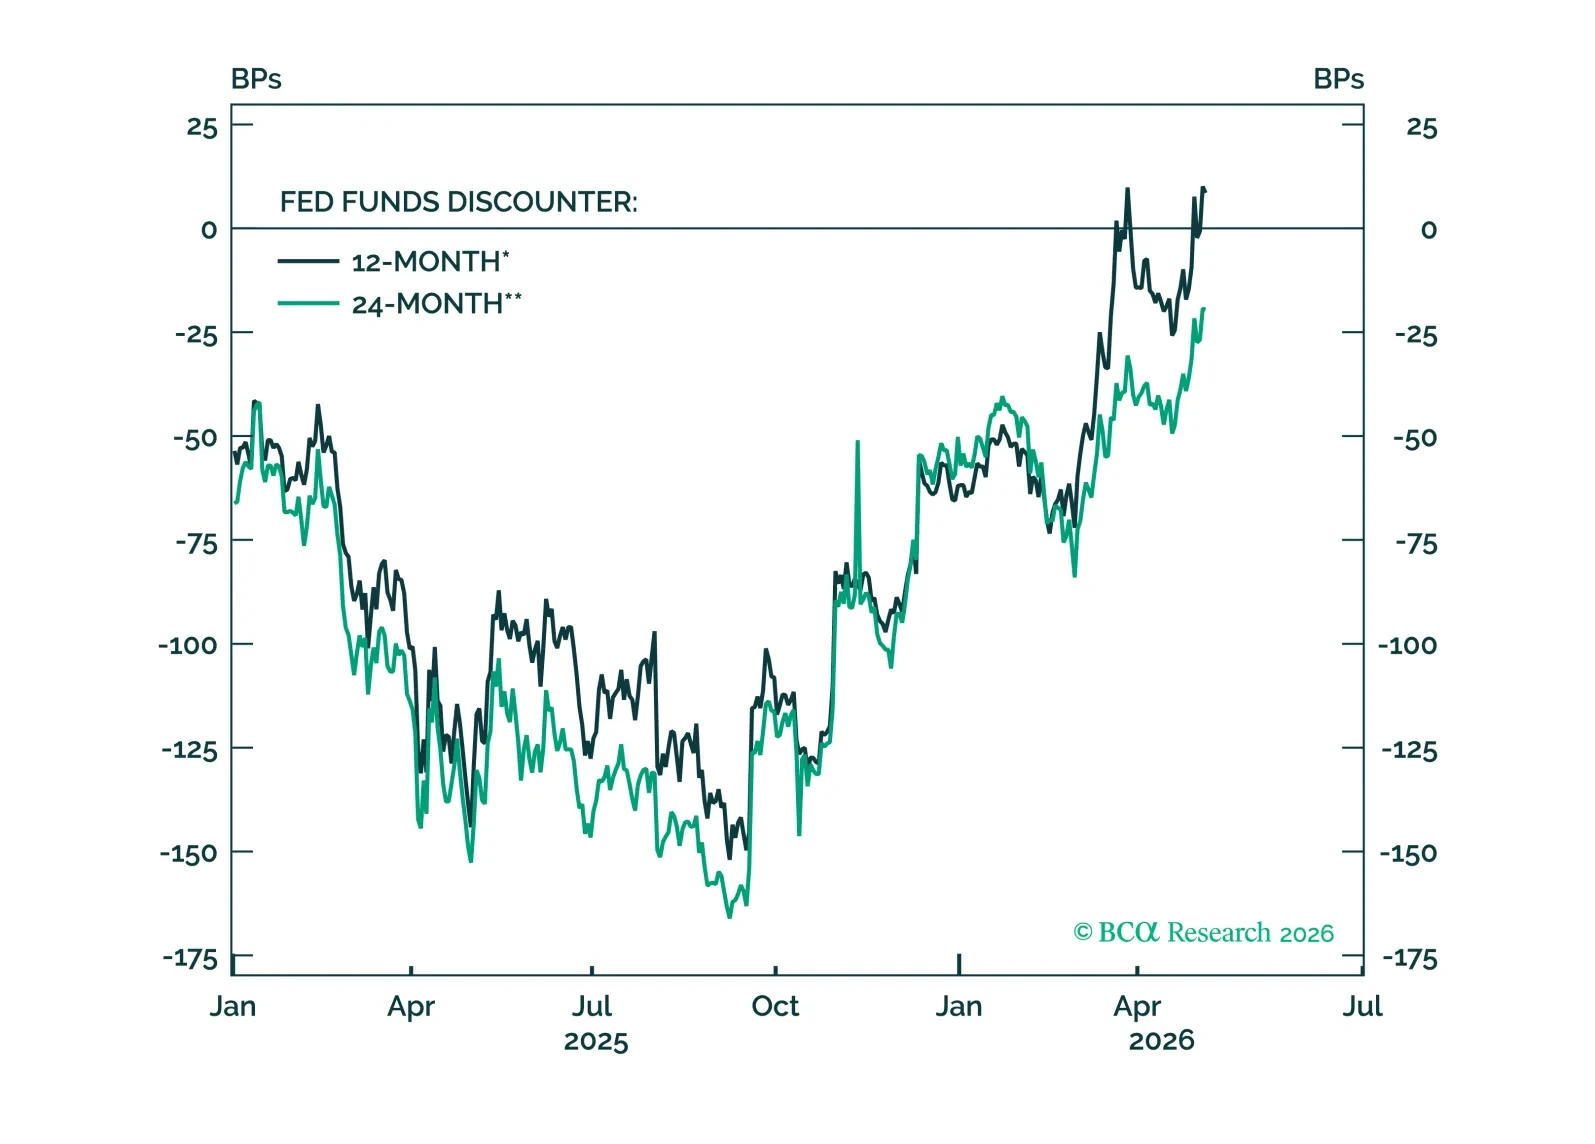
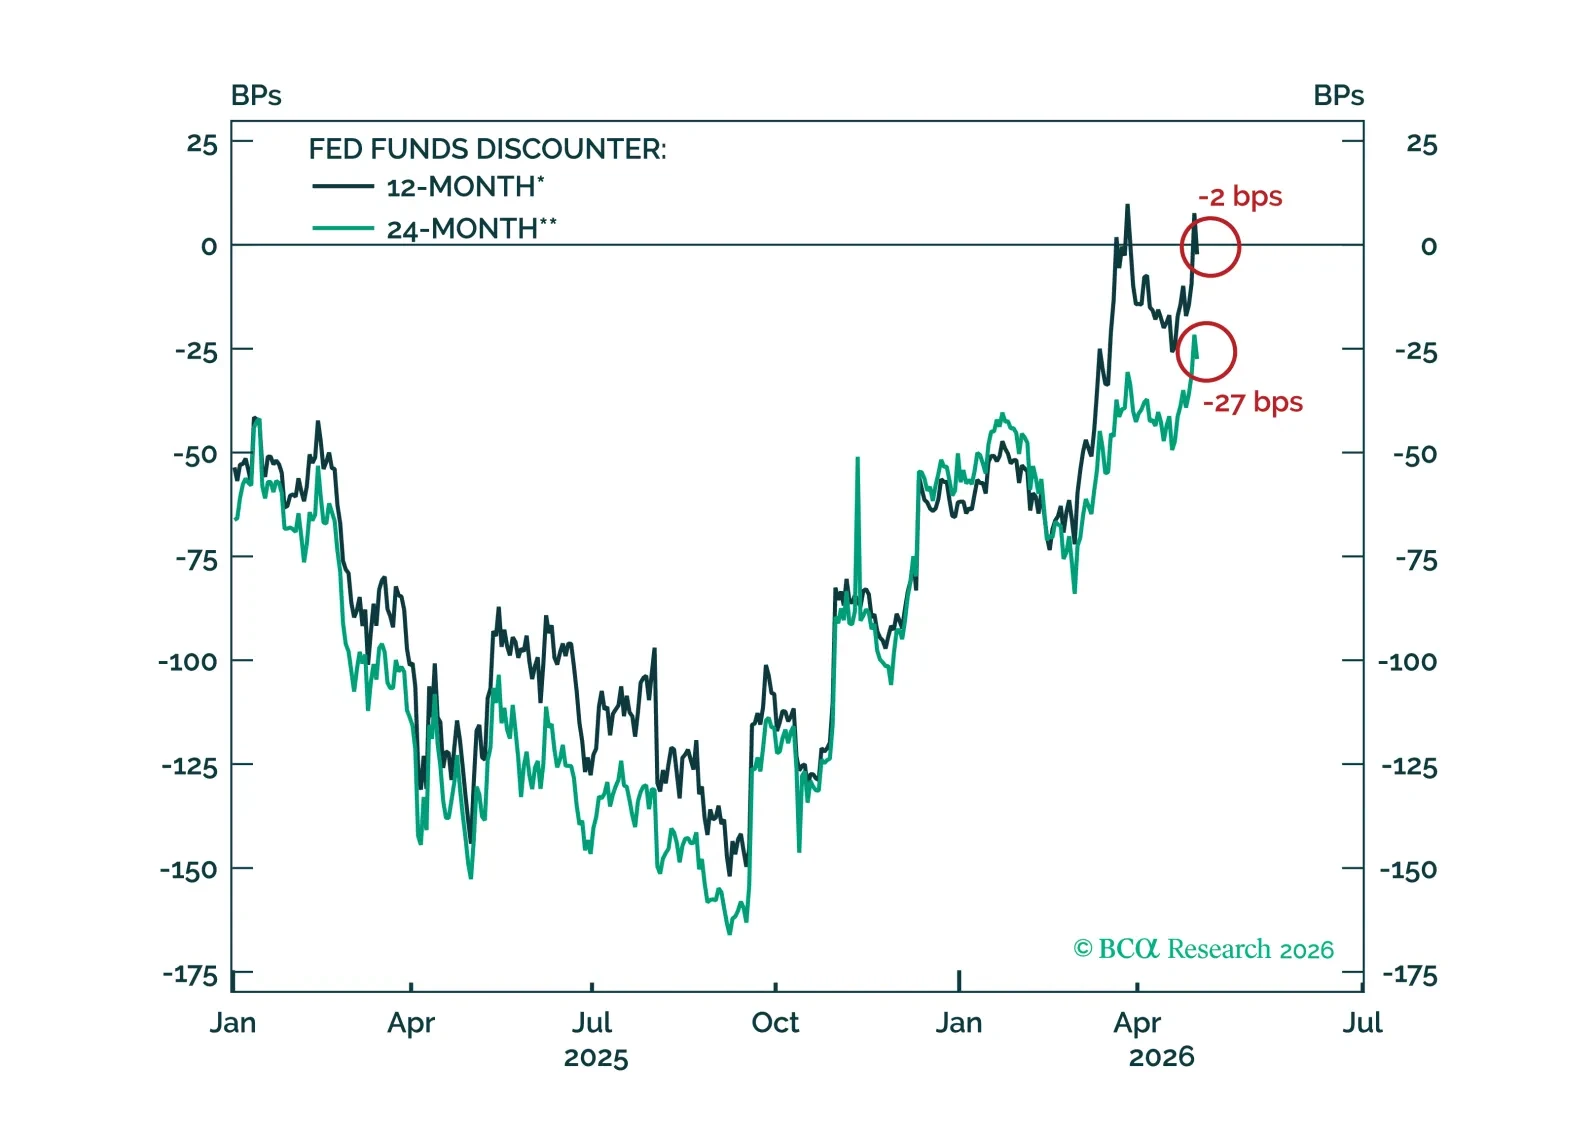
Los participantes del FOMC se están agrupando en torno a la idea de que la tasa de los fondos federales se mantendrá sin cambios durante algún tiempo, un resultado que ya está bien descontado en el mercado de bonos y que no cambiará materialmente bajo un nuevo presidente de la Fed.

El mercado de tipos está volviendo a un régimen de baja volatilidad, pero con los rendimientos en un nivel más alto. Esto aboga por maximizar el carry a lo largo de la curva del Tesoro.
La volatilidad es alta, pero el camino de los rendimientos es más claro de lo que parece. En tres escenarios petroleros, mostramos cómo las respuestas de política configuran los mercados de renta fija y por qué el balance de riesgos sigue apuntando a rendimientos más bajos.
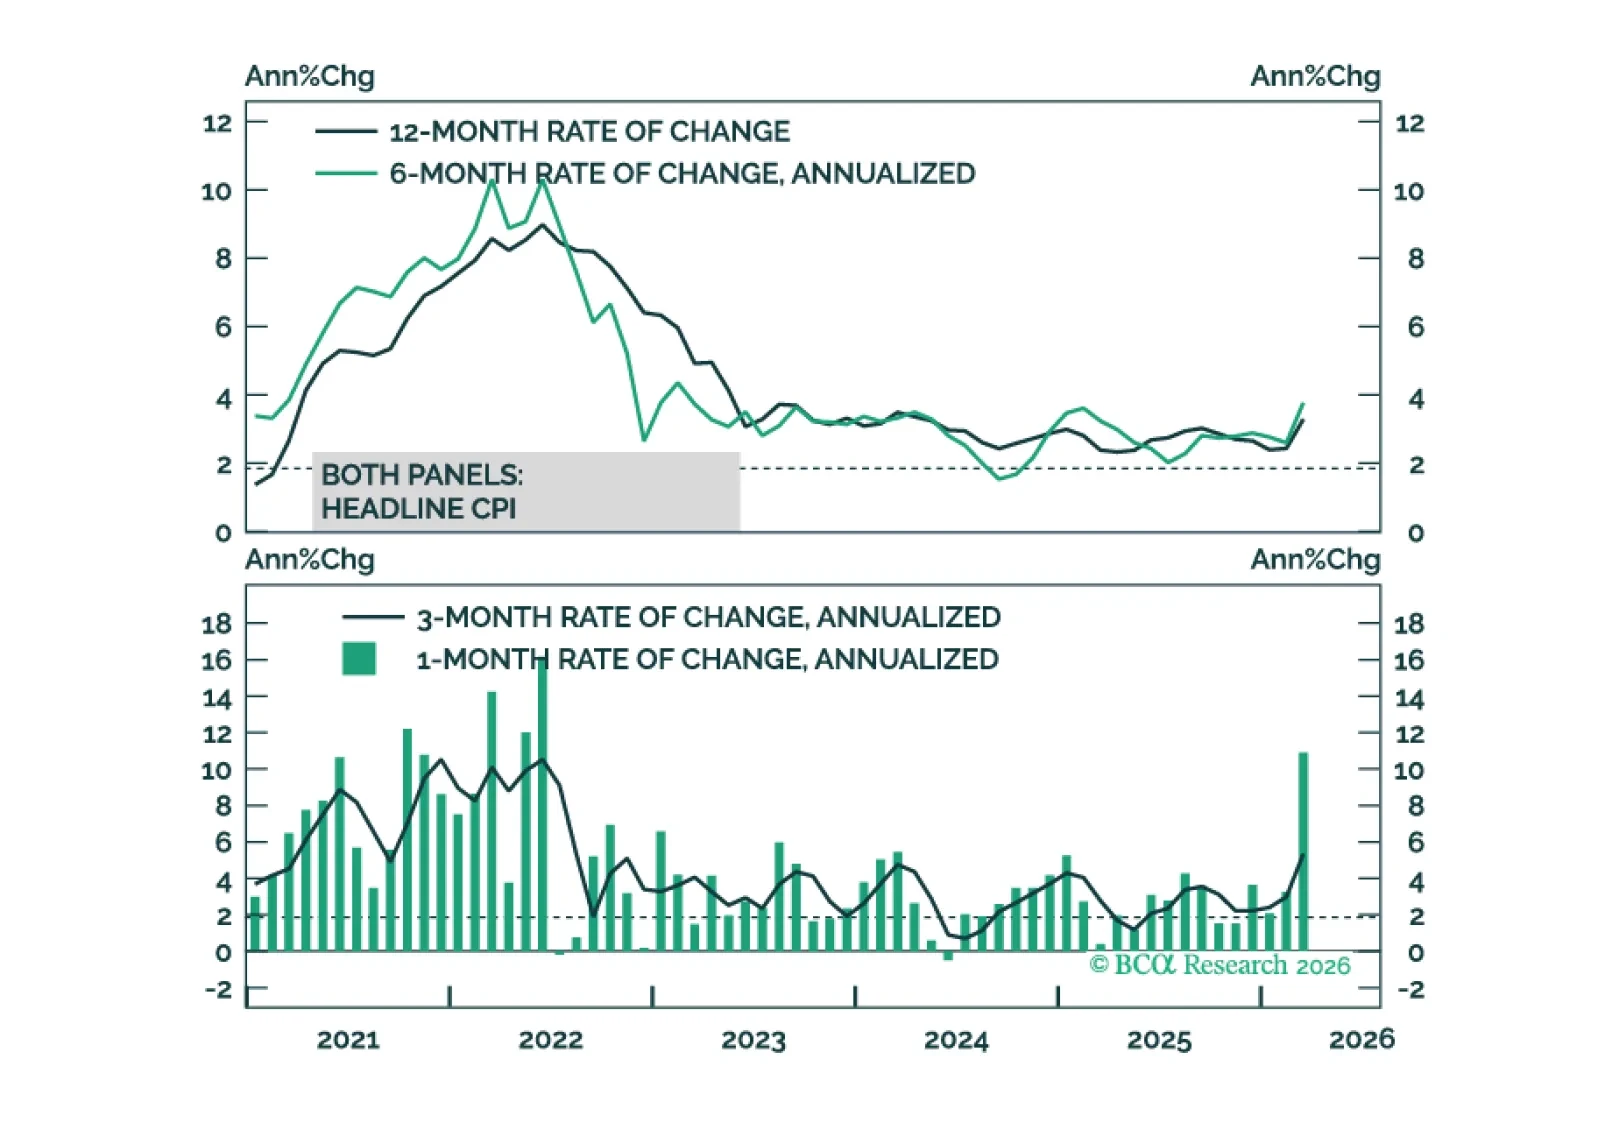
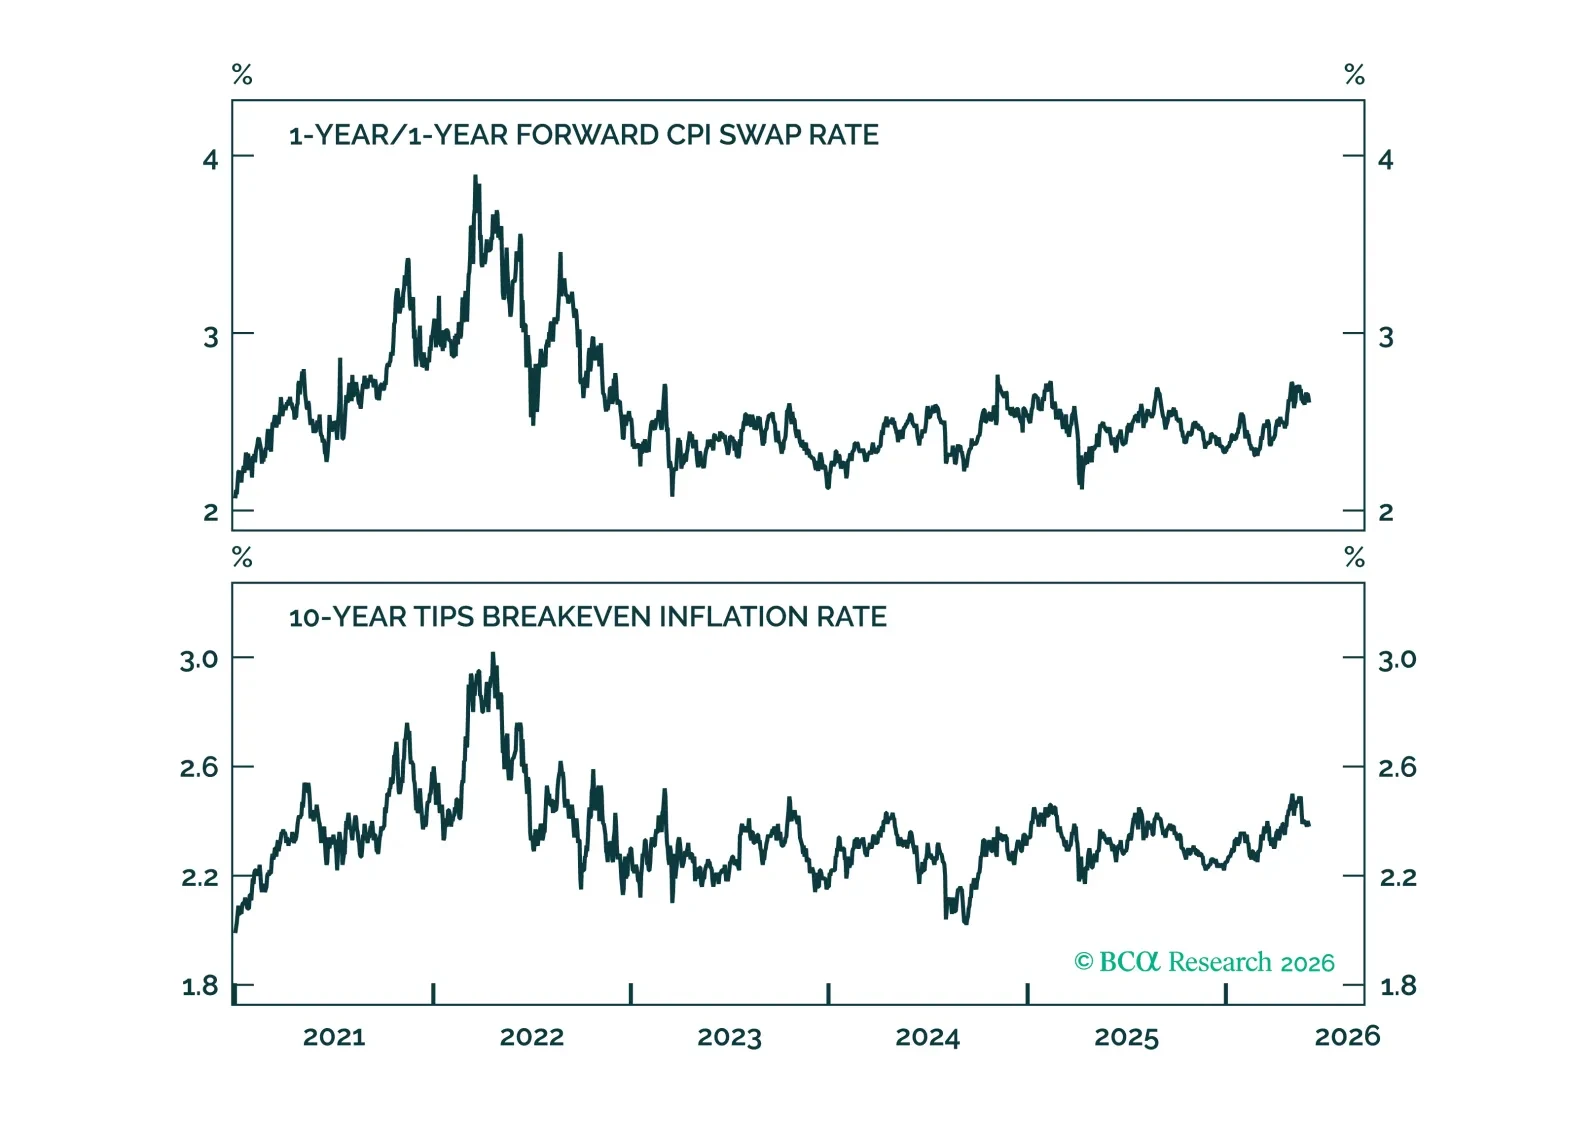
La tendencia subyacente de la inflación se dirigía a la baja antes de la guerra con Irán. Esto hace que el reciente repunte de los rendimientos de los bonos parezca una atractiva oportunidad de compra.