Fixed Income

Desde los bonos del Tesoro hasta la tokenización, las stablecoins se están convirtiendo silenciosamente en una de las fuerzas más disruptivas en las finanzas globales, con el poder de comprimir rendimientos, profundizar la penetración del dólar y cambiar el equilibrio dentro de los mercados cripto. Explora los últimos análisis de BCA sobre su creciente impacto.
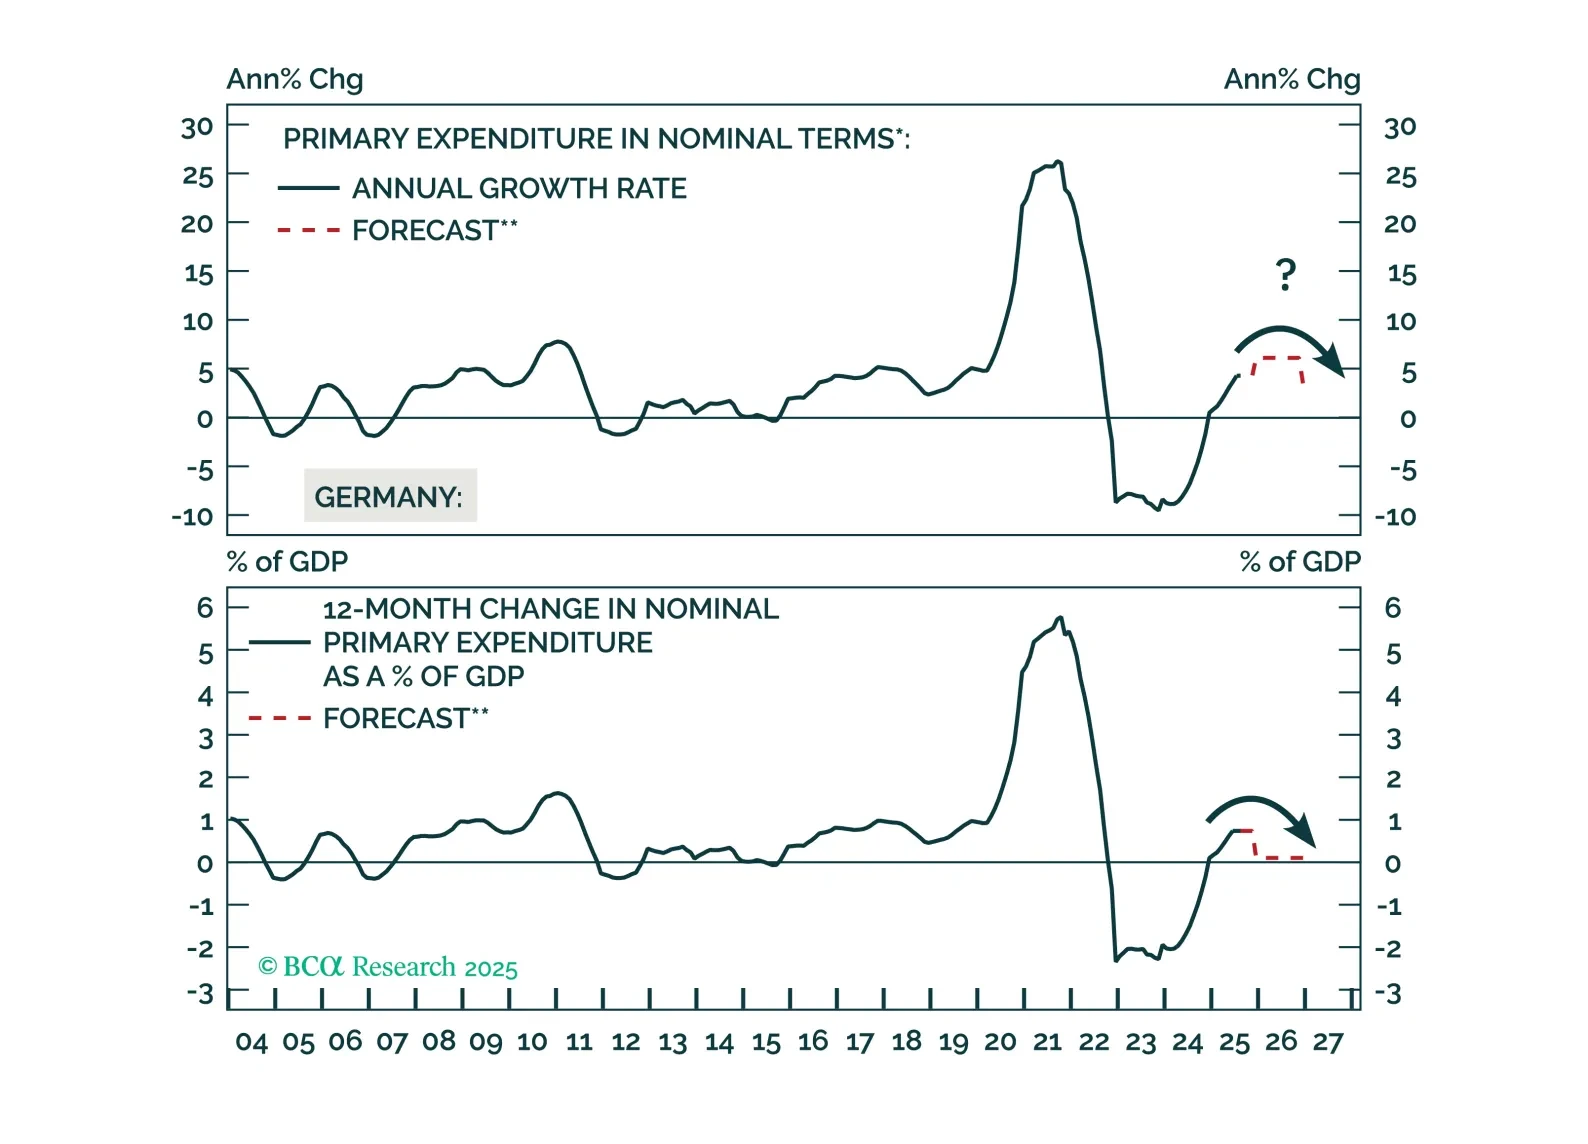
El sector industrial del núcleo de Europa se resentirá en los próximos meses debido a los aranceles estadounidenses y a un euro fuerte. Los inversores pueden aprovechar el inminente choque deflacionario manteniendo posiciones largas en bonos de Europa Central. Sin embargo, deberían cubrir el riesgo cambiario frente al euro.
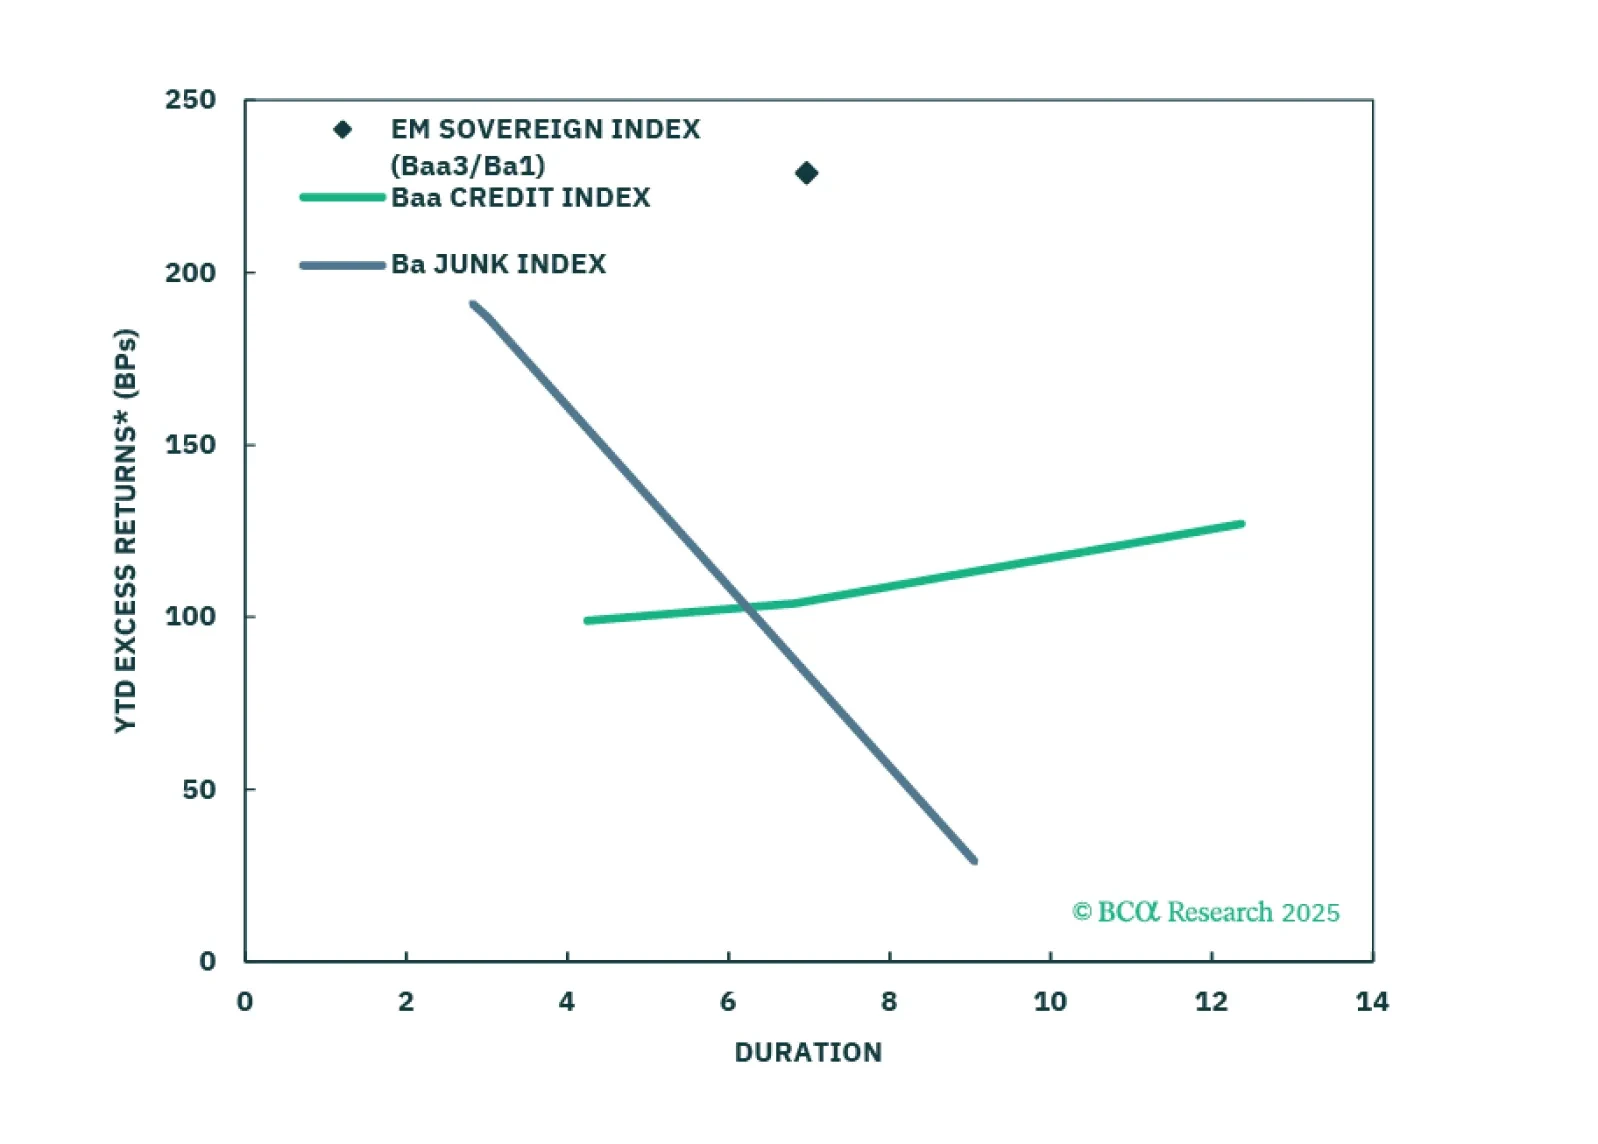
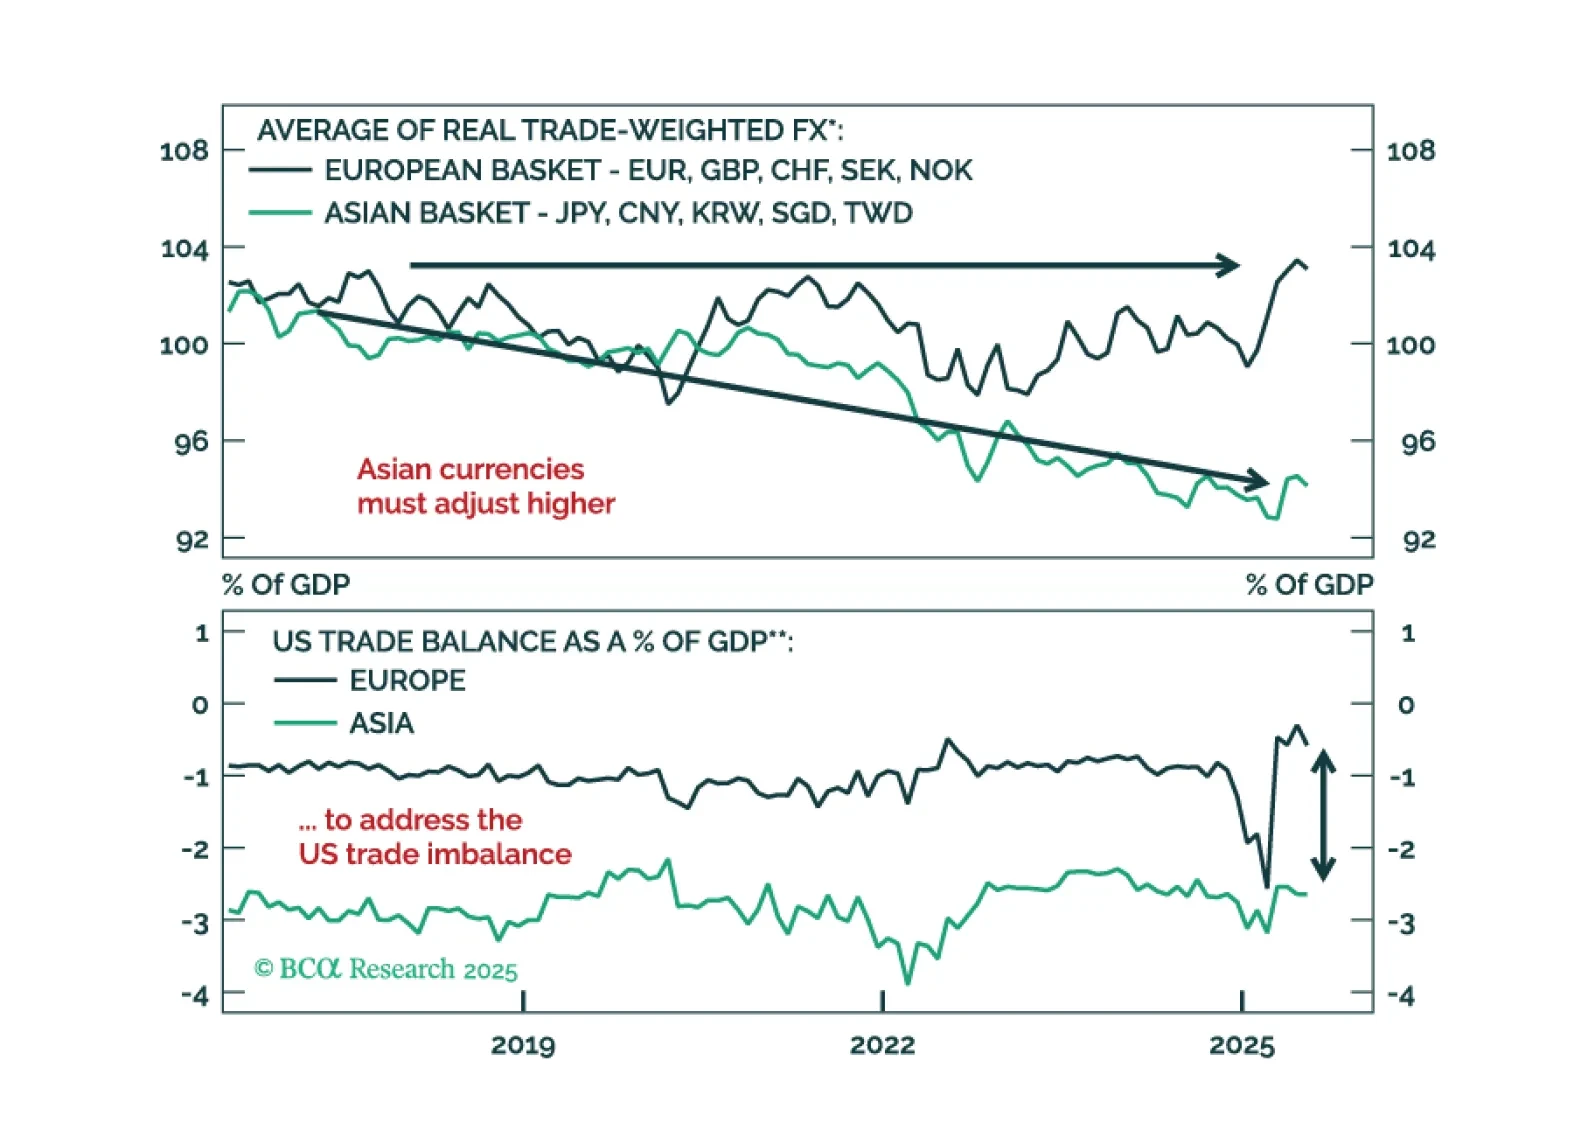
Un breve repunte del dólar después del recorte de tasas de la Fed ofrecerá una última oportunidad para reajustar las posiciones cortas en dólares. Vea por qué las divisas asiáticas infravaloradas están preparadas para liderar la próxima caída del USD y cómo posicionarse ahora.
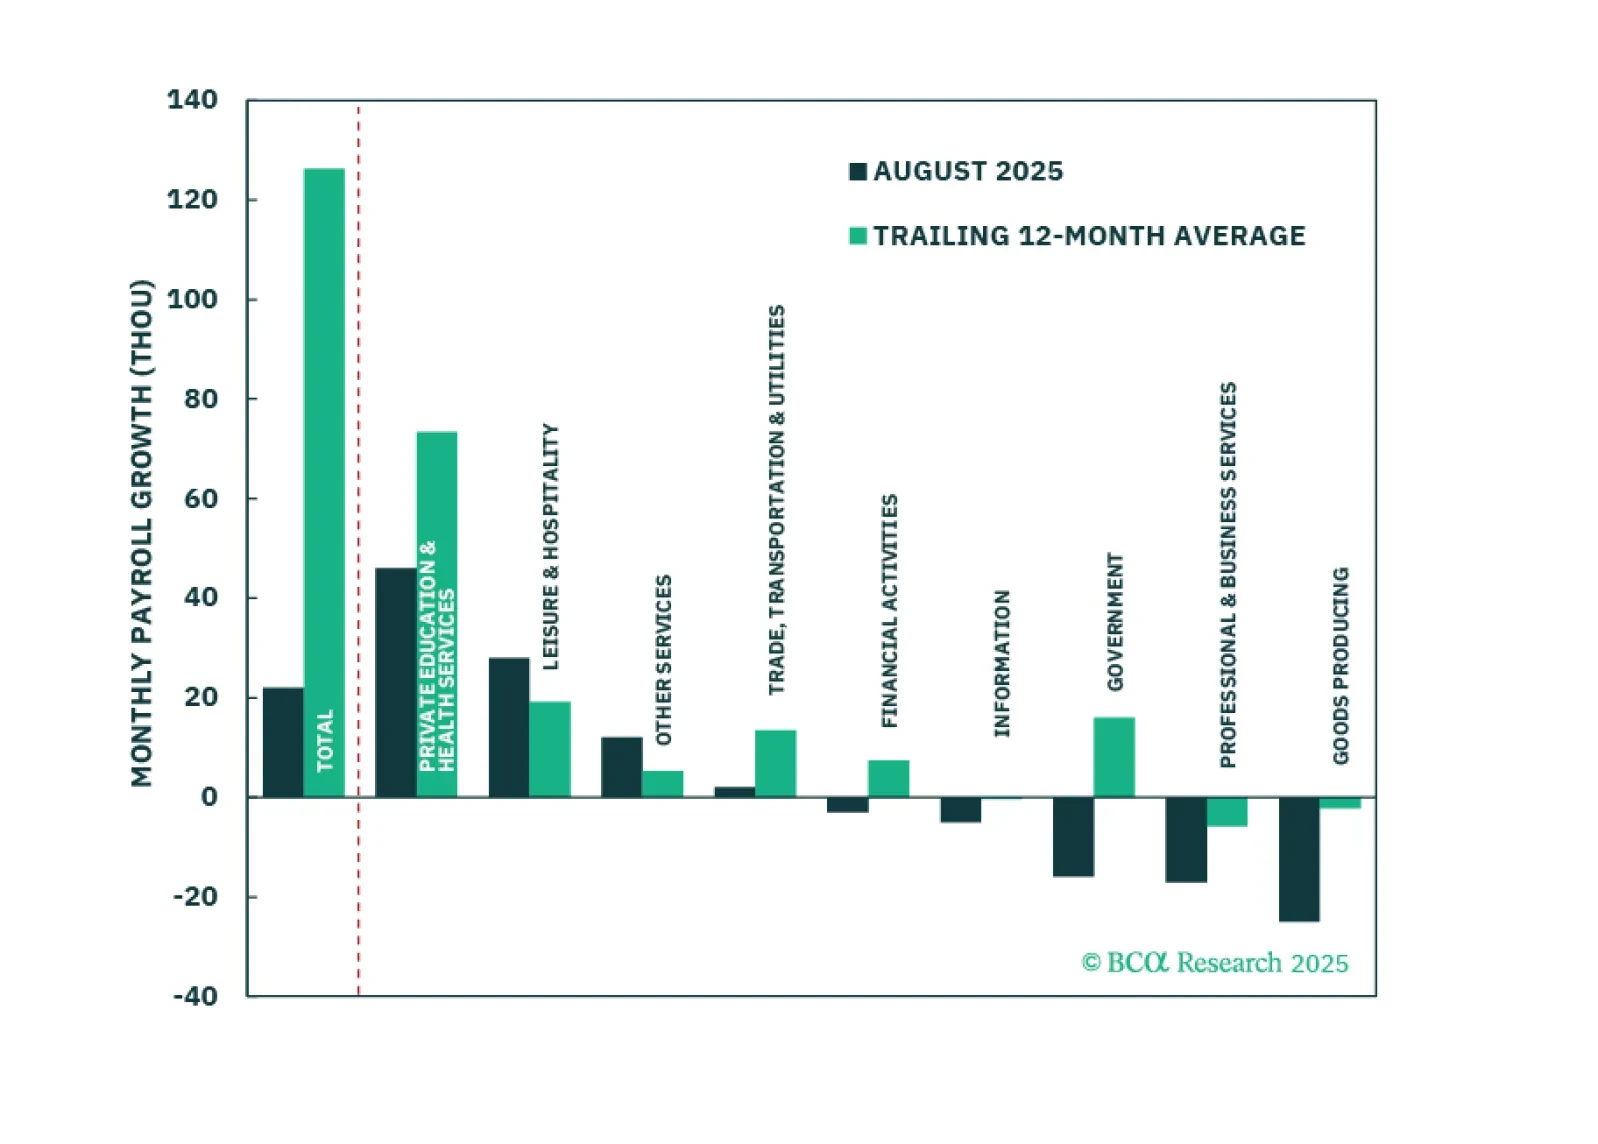
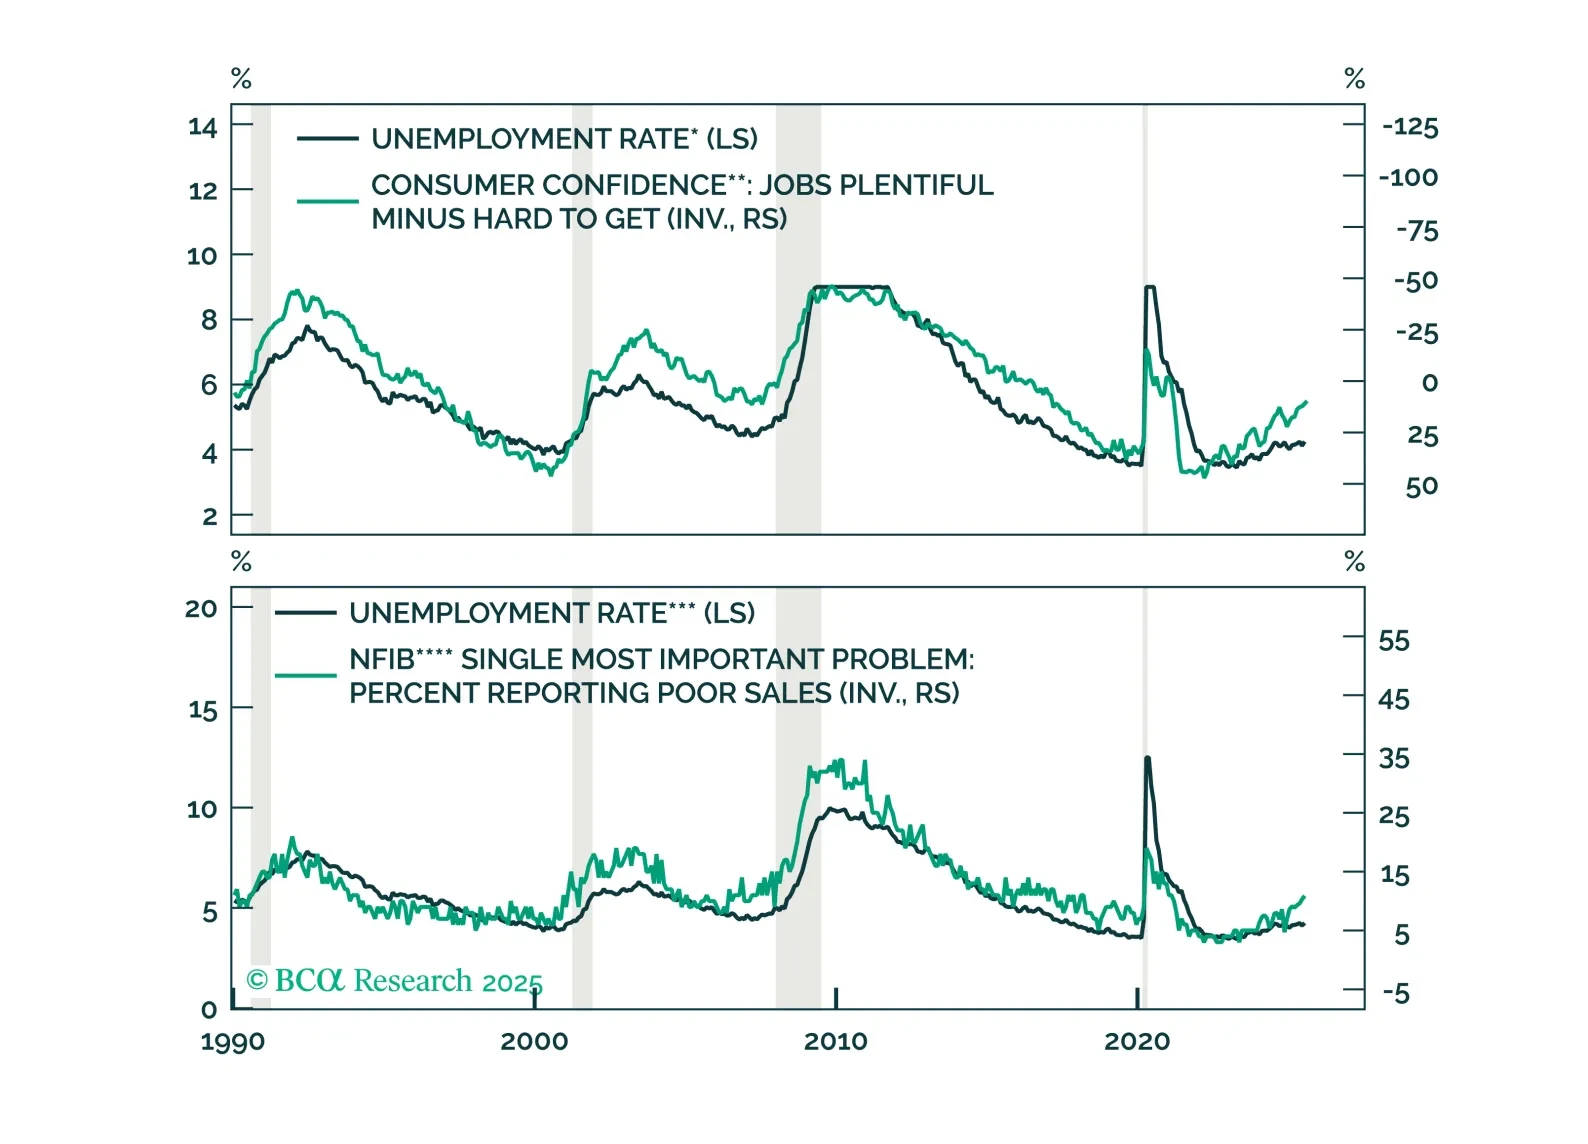
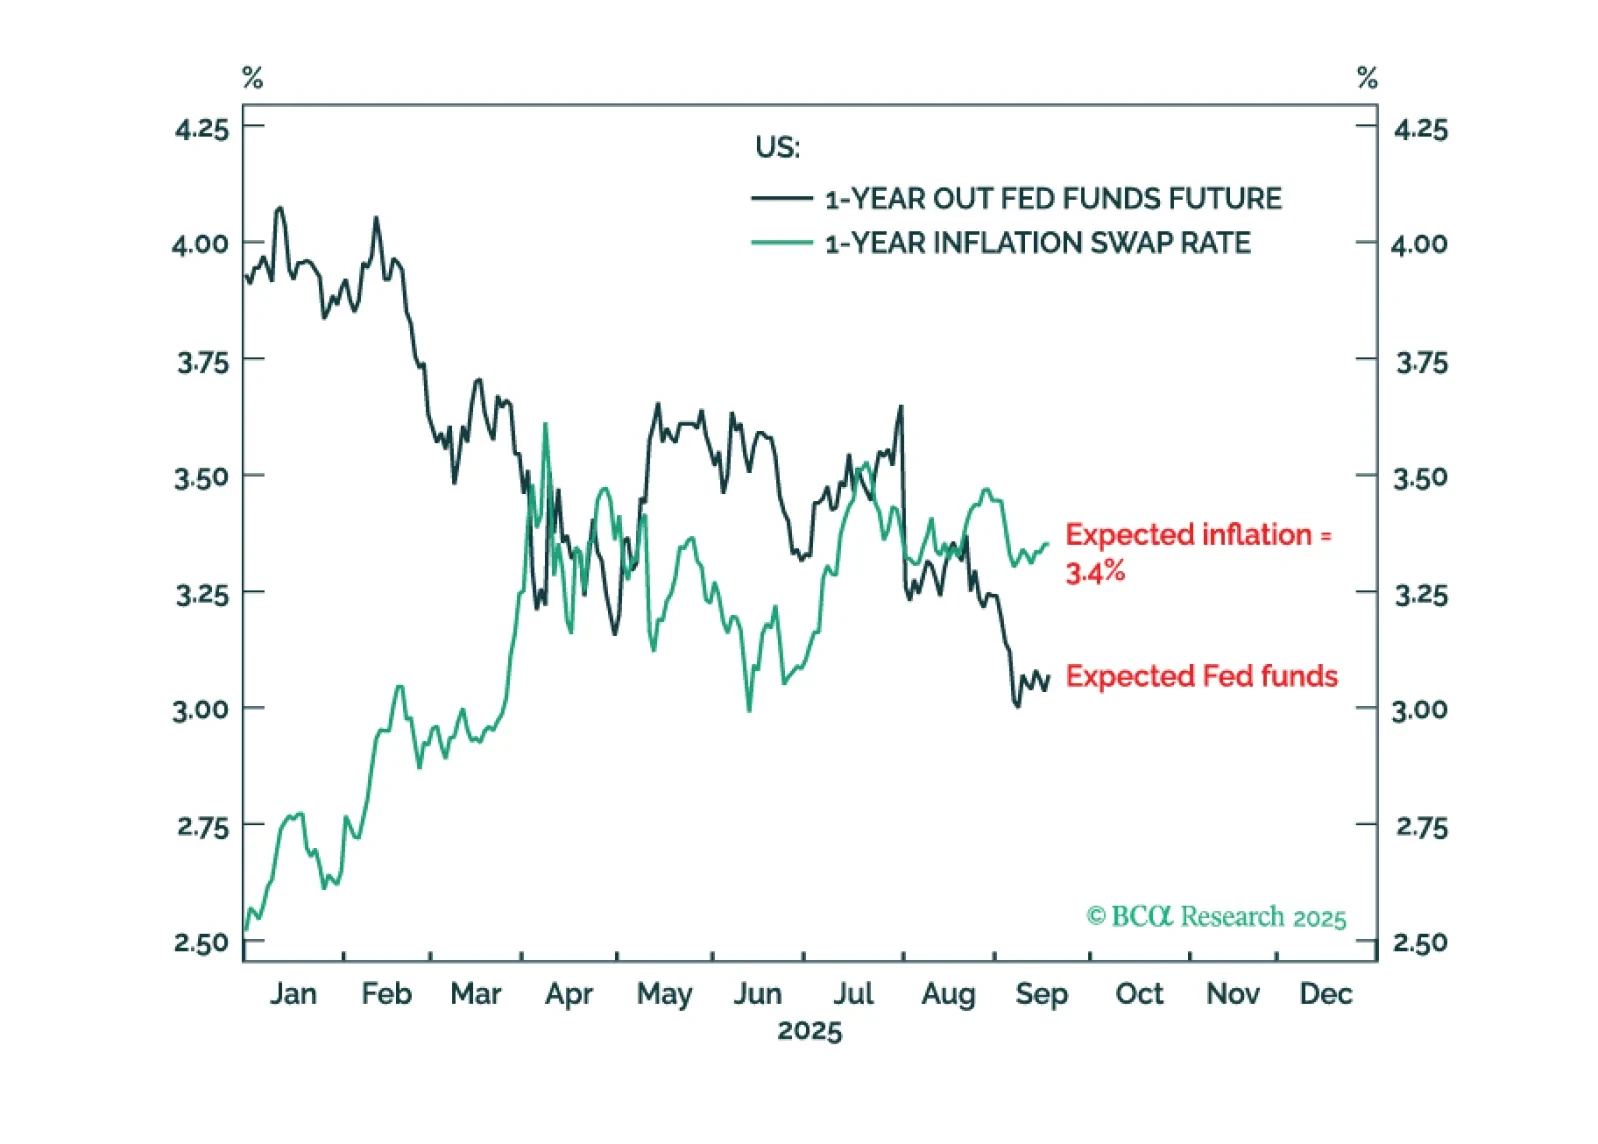
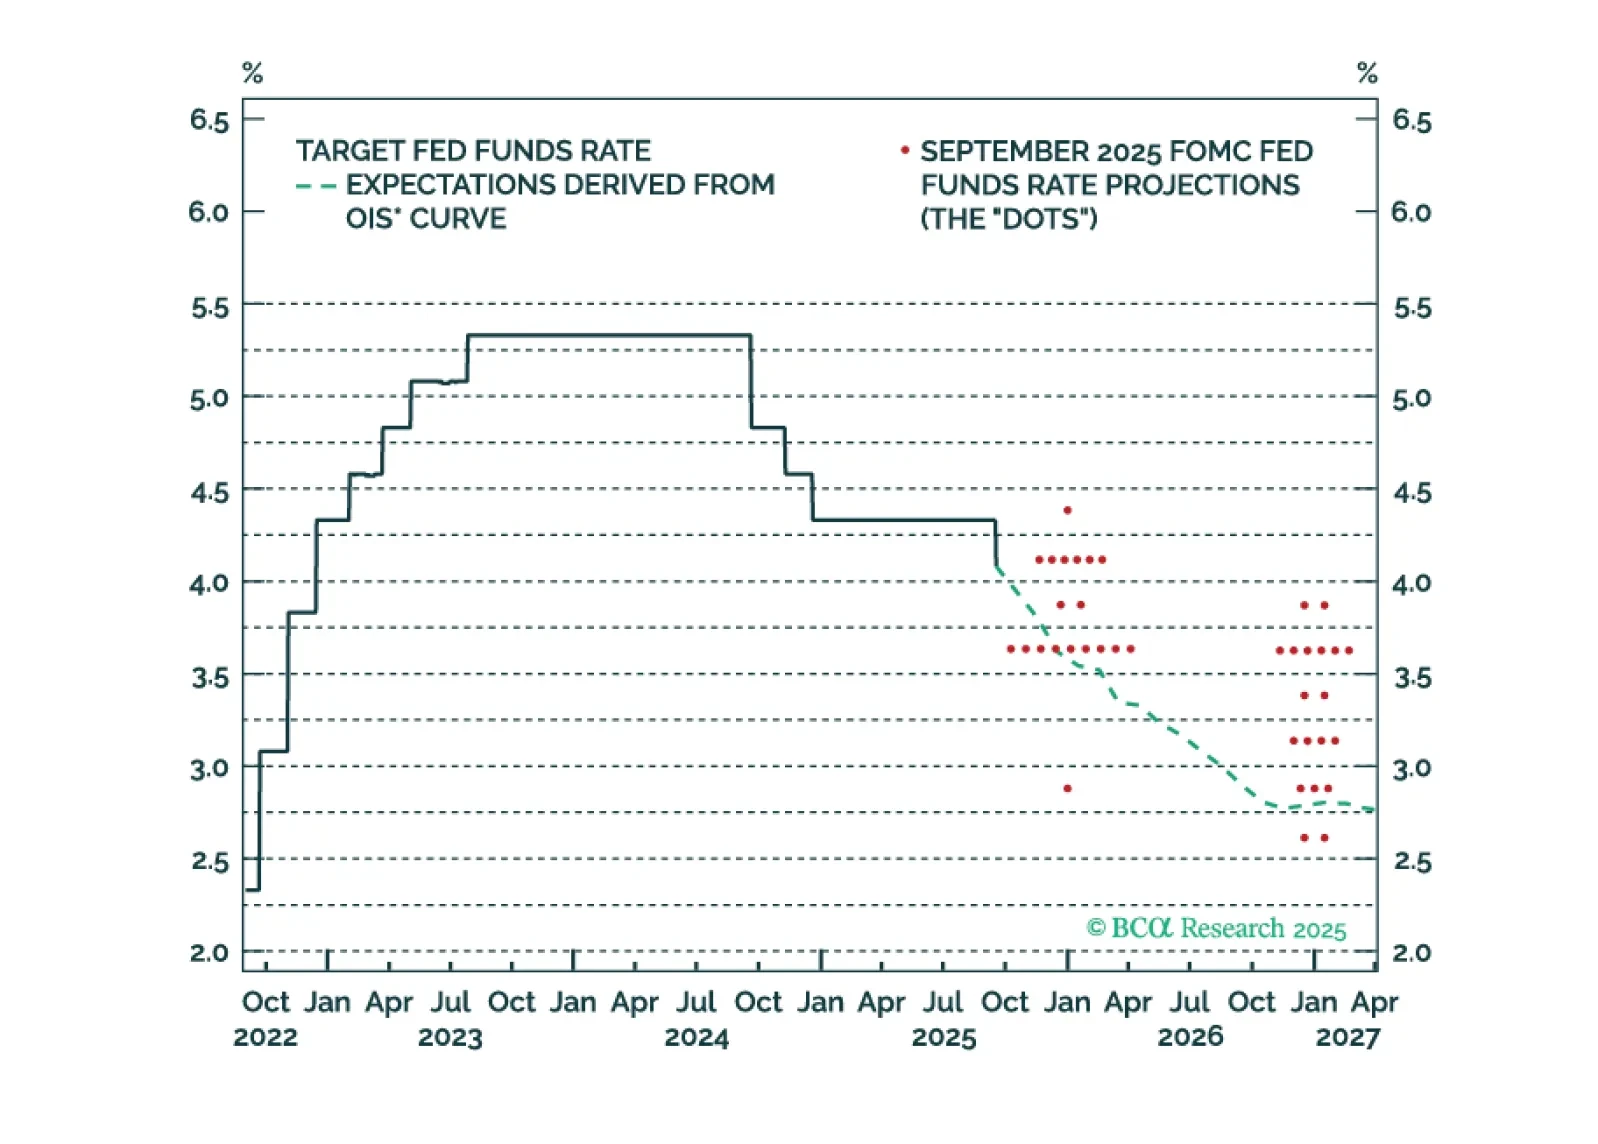
El informe de empleo de agosto mostró un aumento modesto en la holgura del mercado laboral, suficiente para consolidar un recorte de tasas de 25 puntos básicos este mes.
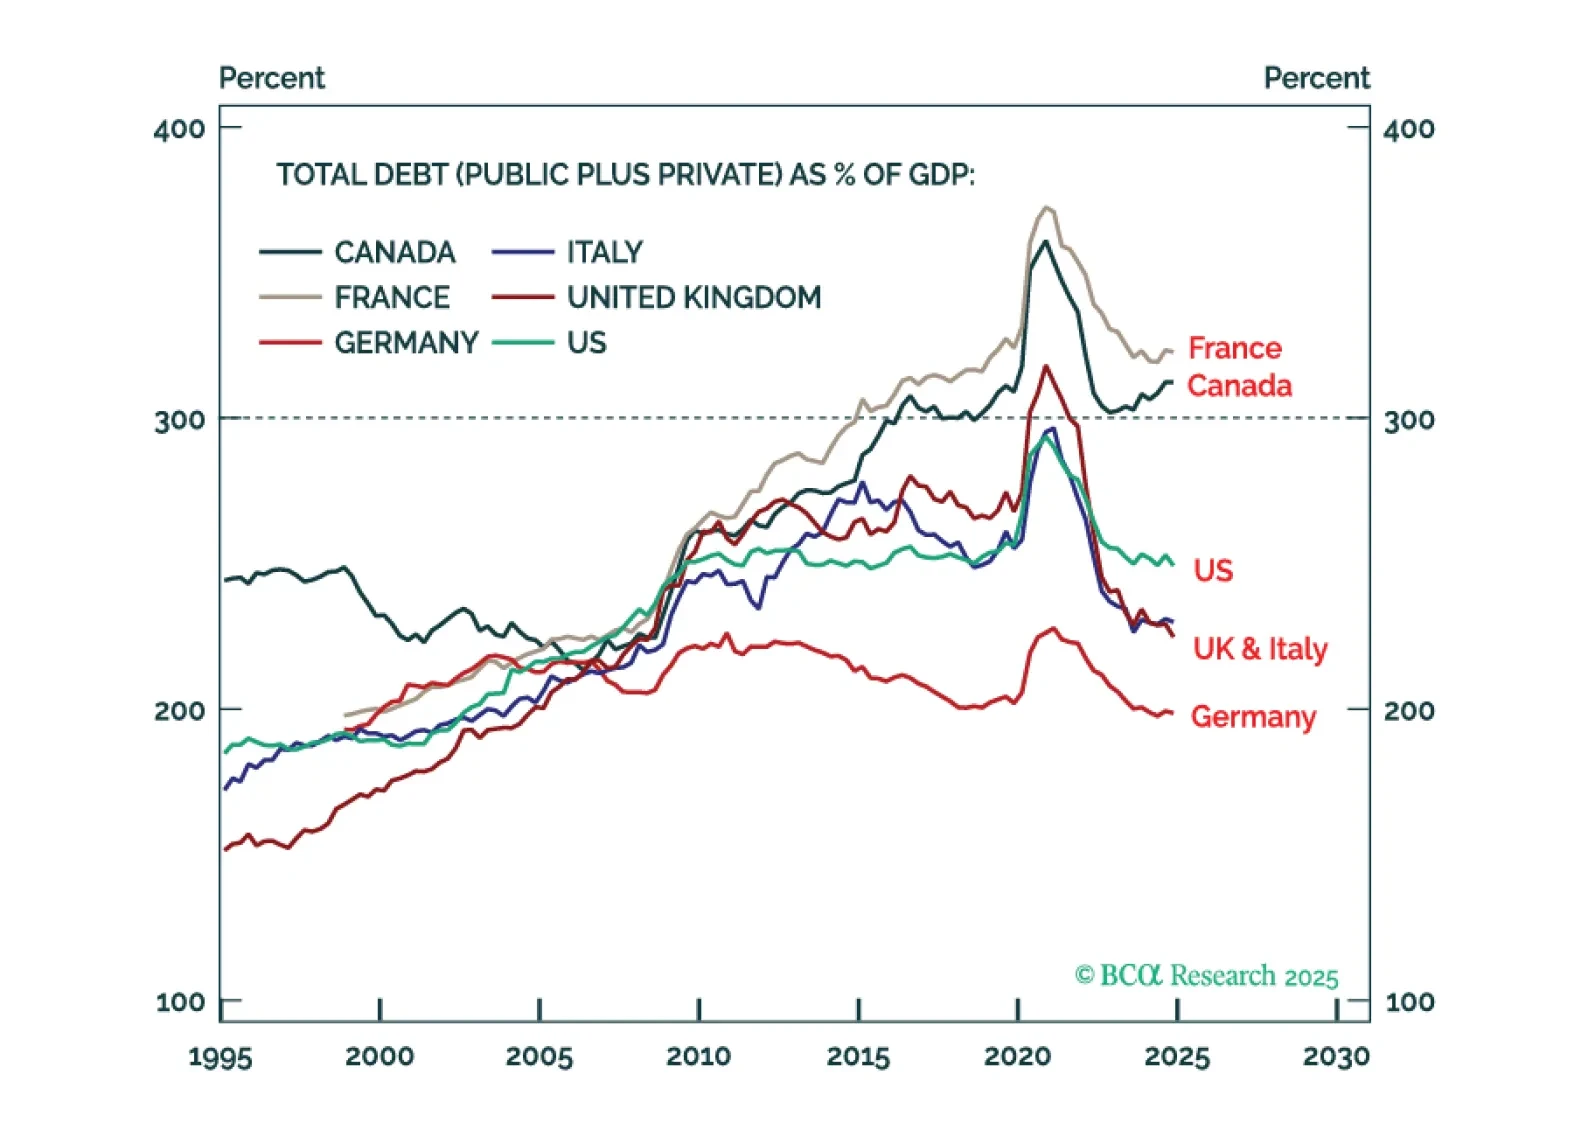
Los vigilantes de los bonos están rondando sobre varios objetivos en este momento: Francia, el Reino Unido y Japón. Pero Francia es el más vulnerable debido a una combinación tóxica: un ratio total de deuda muy por encima del 300 por ciento más el peor déficit primario del G7 más un estancamiento político, que empeorará aún más si el Primer Ministro François Bayrou pierde la votación de confianza el 8 de septiembre en su gobierno minoritario. Explicamos por qué el BCE no puede salvar a Francia y las implicaciones para la inversión. Además, presentamos nuestro nuevo ‘mapa de calor’ de complejidad para la asignación global de activos, que conduce a una nueva estrategia táctica para infraponderar los servicios de comunicación mundial (WTEL).