Europe
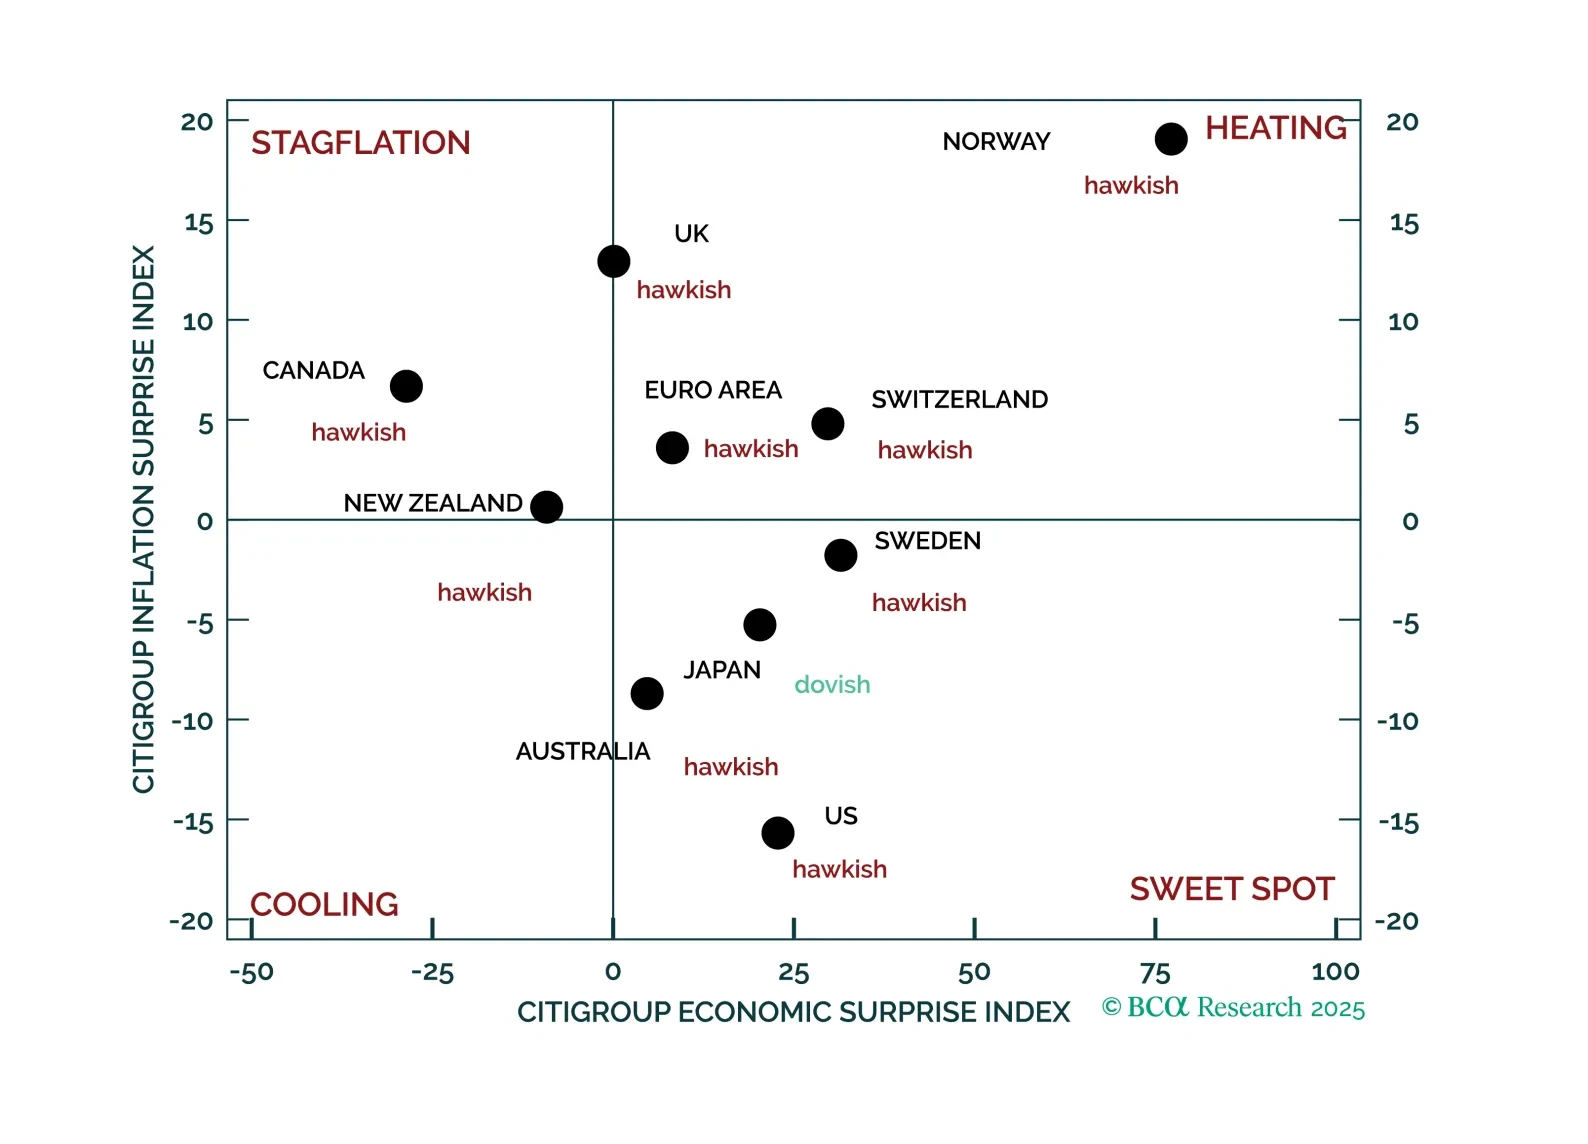
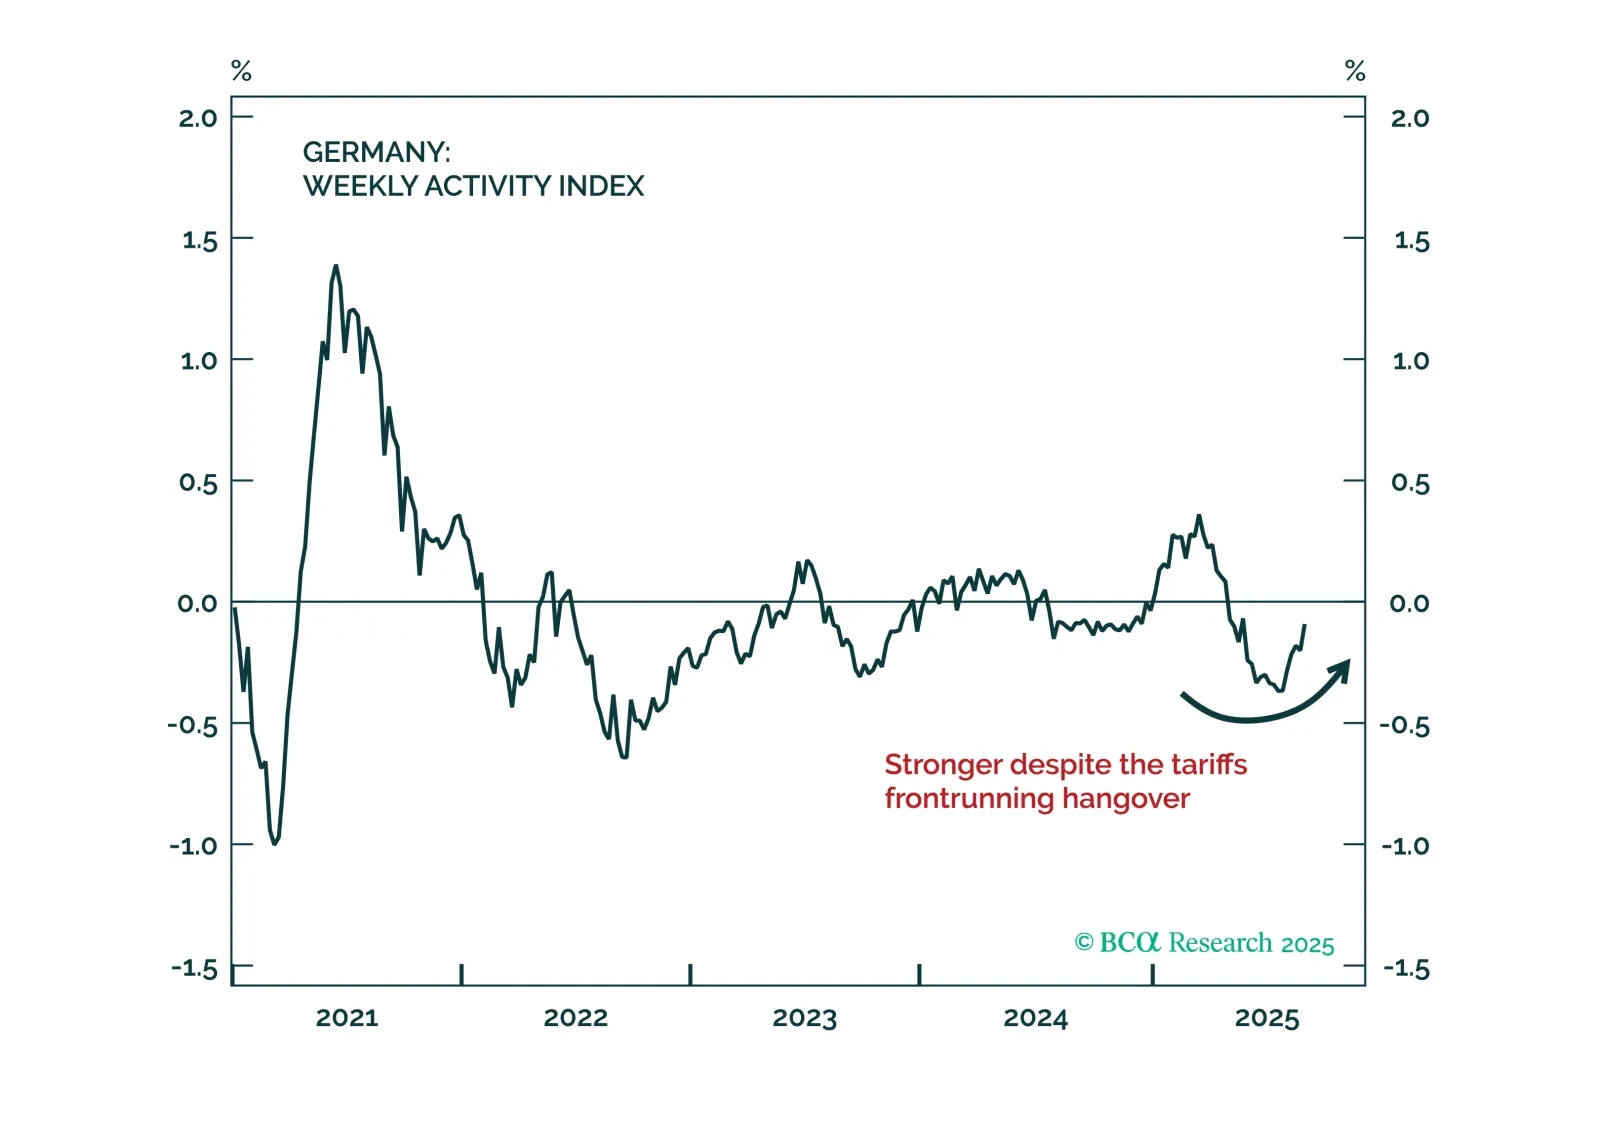
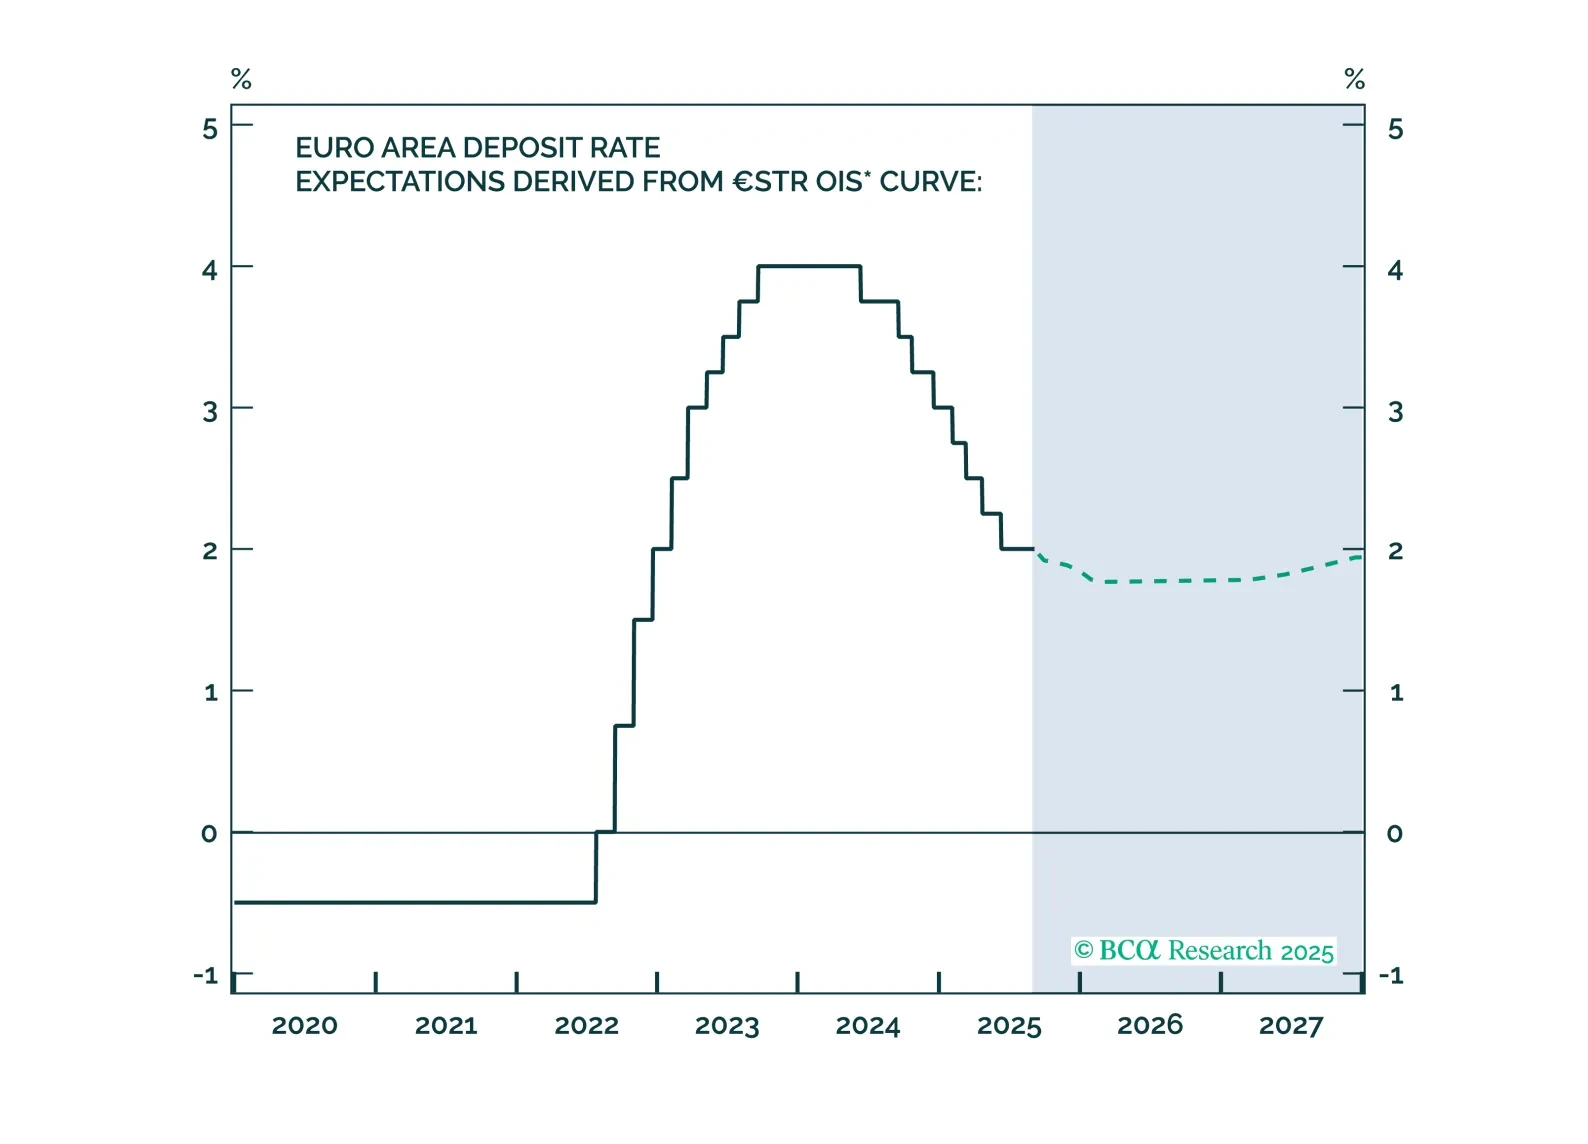
El Banco Central Europeo ha logrado un aterrizaje suave. La inflación ha vuelto a su objetivo, con expectativas de inflación bien ancladas. La tasa de desempleo está históricamente baja, y el crecimiento económico real es estable, aunque débil. Dado que habrá poco o ningún estímulo adicional por parte del BCE, los inversores deberían dar menos peso a los bonos gubernamentales en comparación con las acciones.
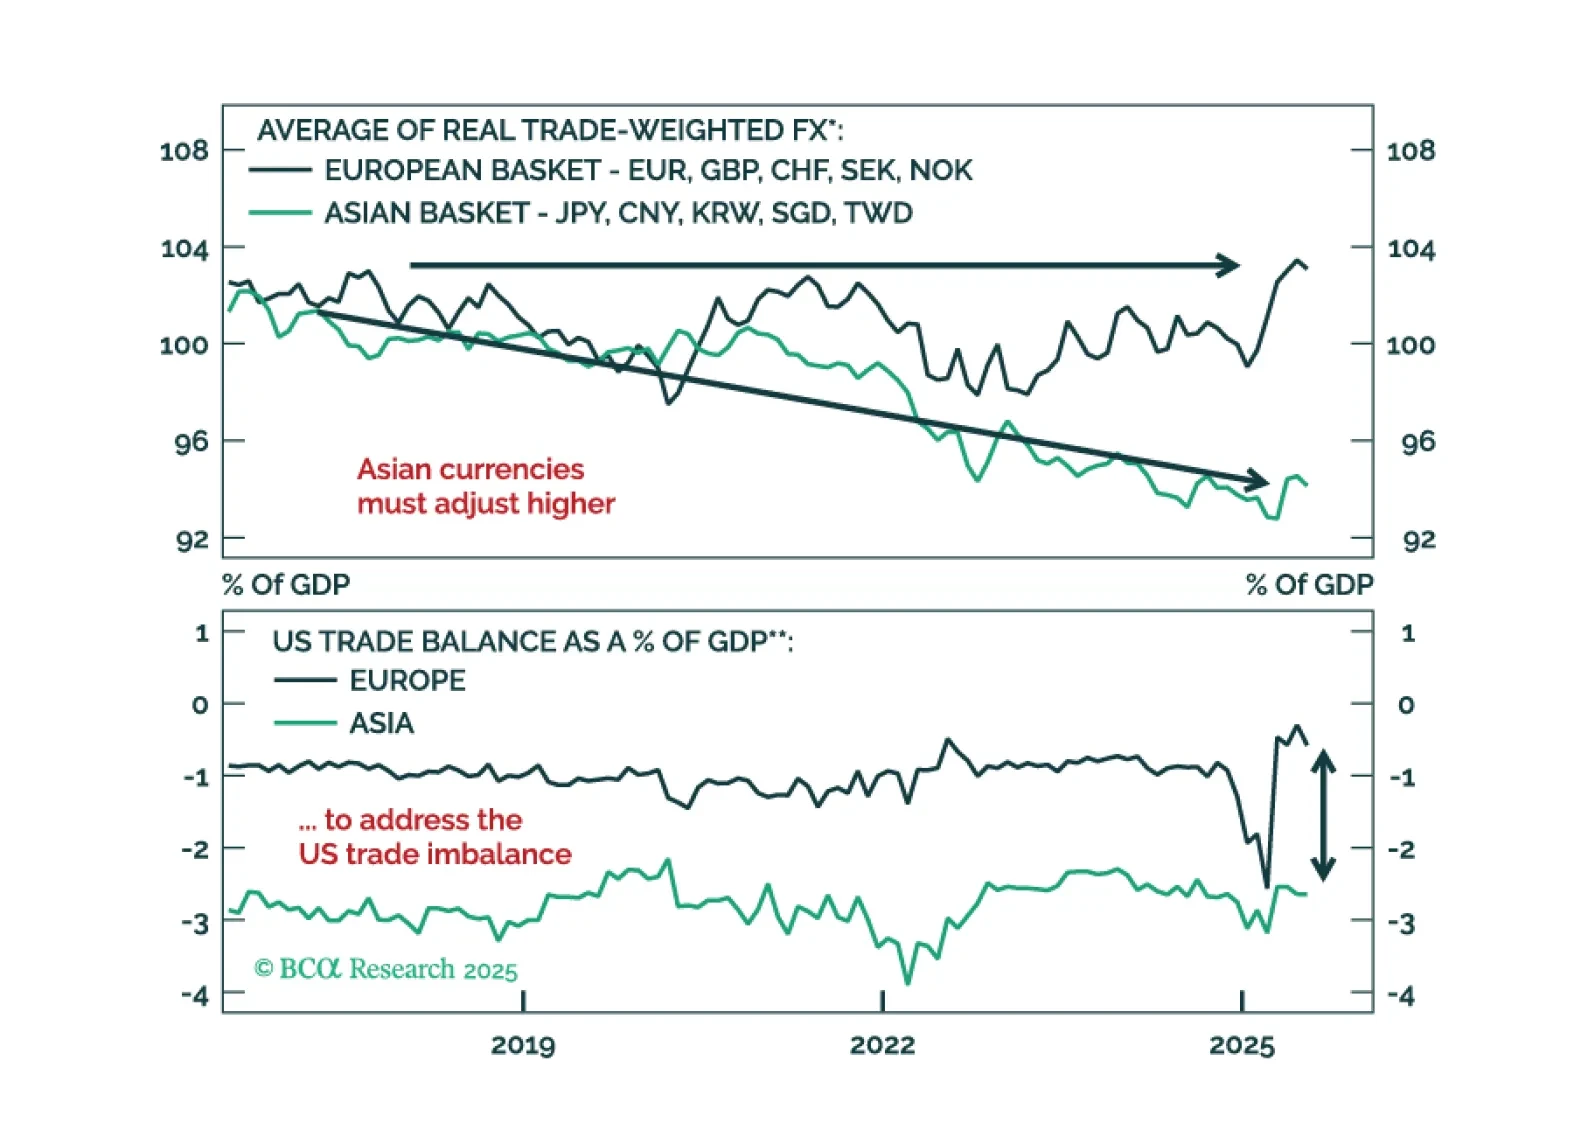
Un breve repunte del dólar después del recorte de tasas de la Fed ofrecerá una última oportunidad para reajustar las posiciones cortas en dólares. Vea por qué las divisas asiáticas infravaloradas están preparadas para liderar la próxima caída del USD y cómo posicionarse ahora.
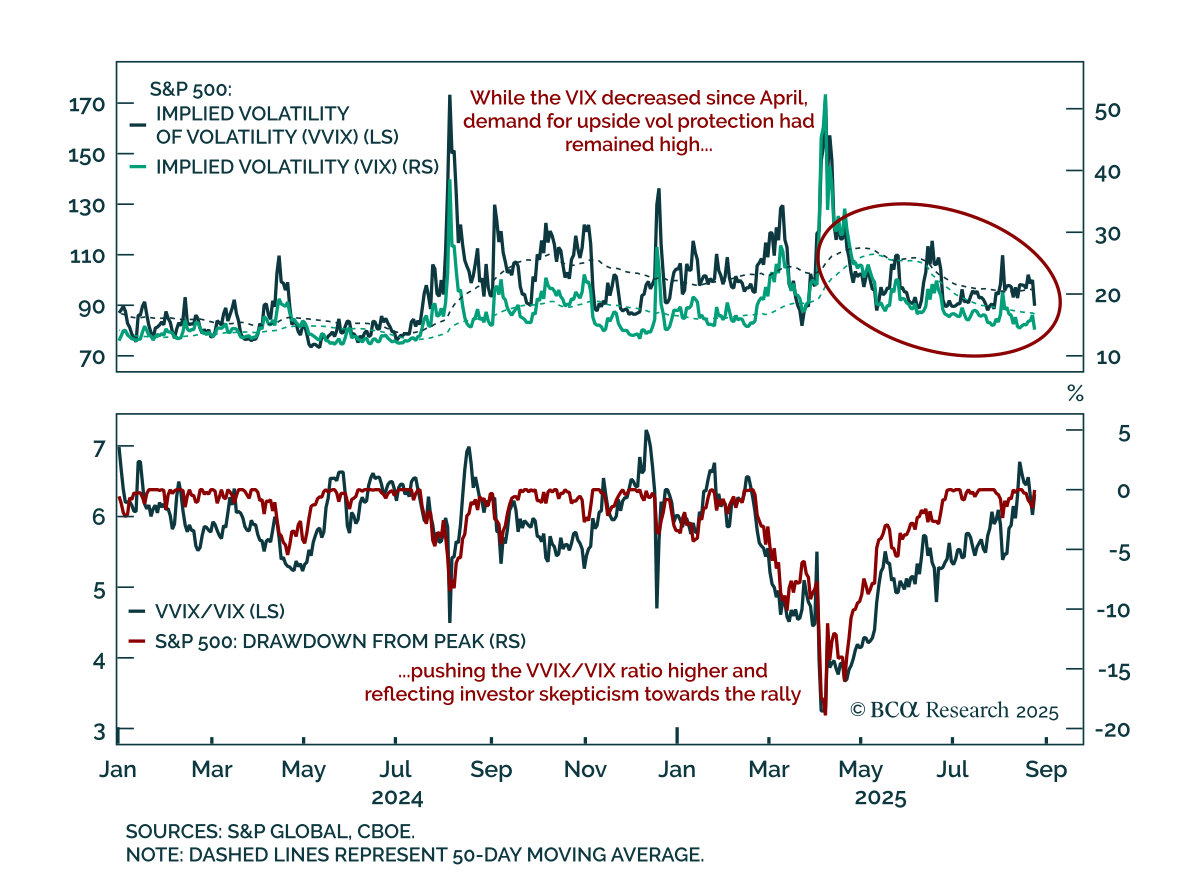
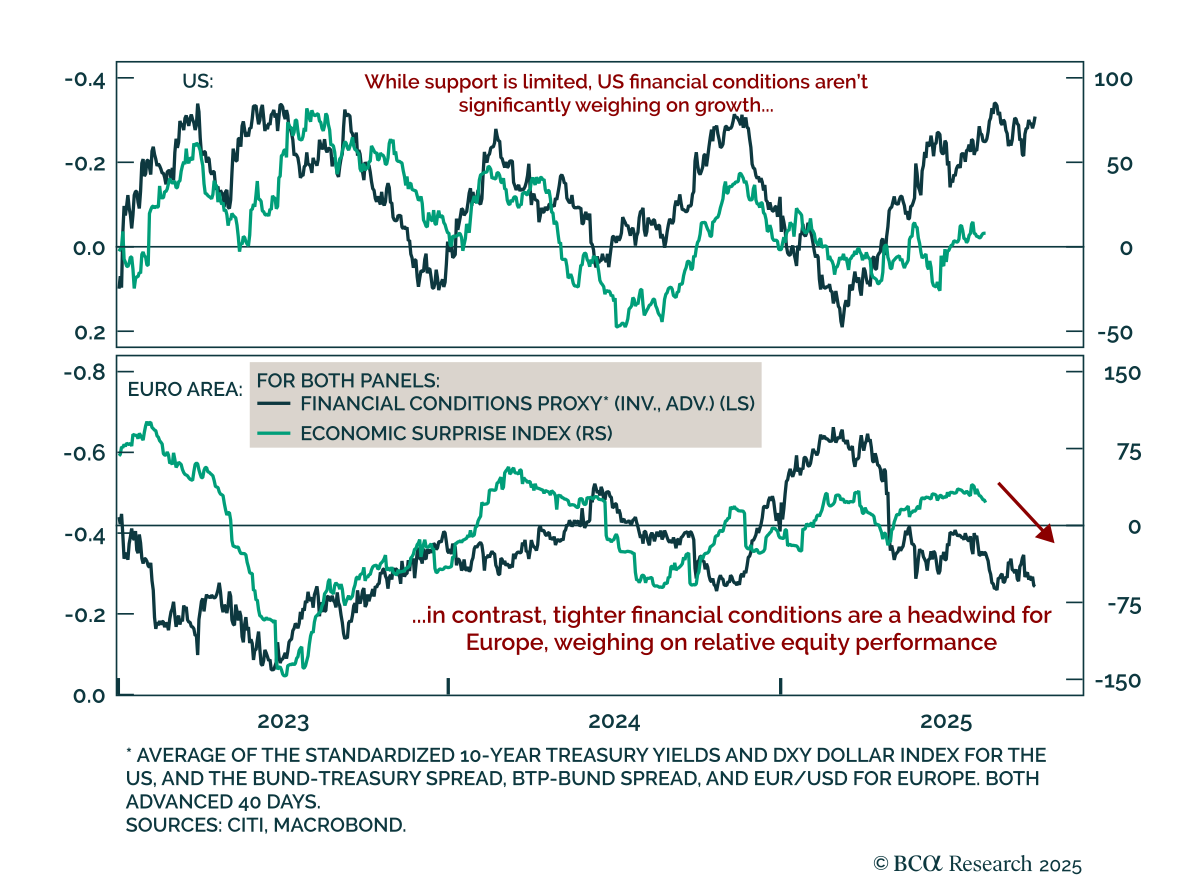
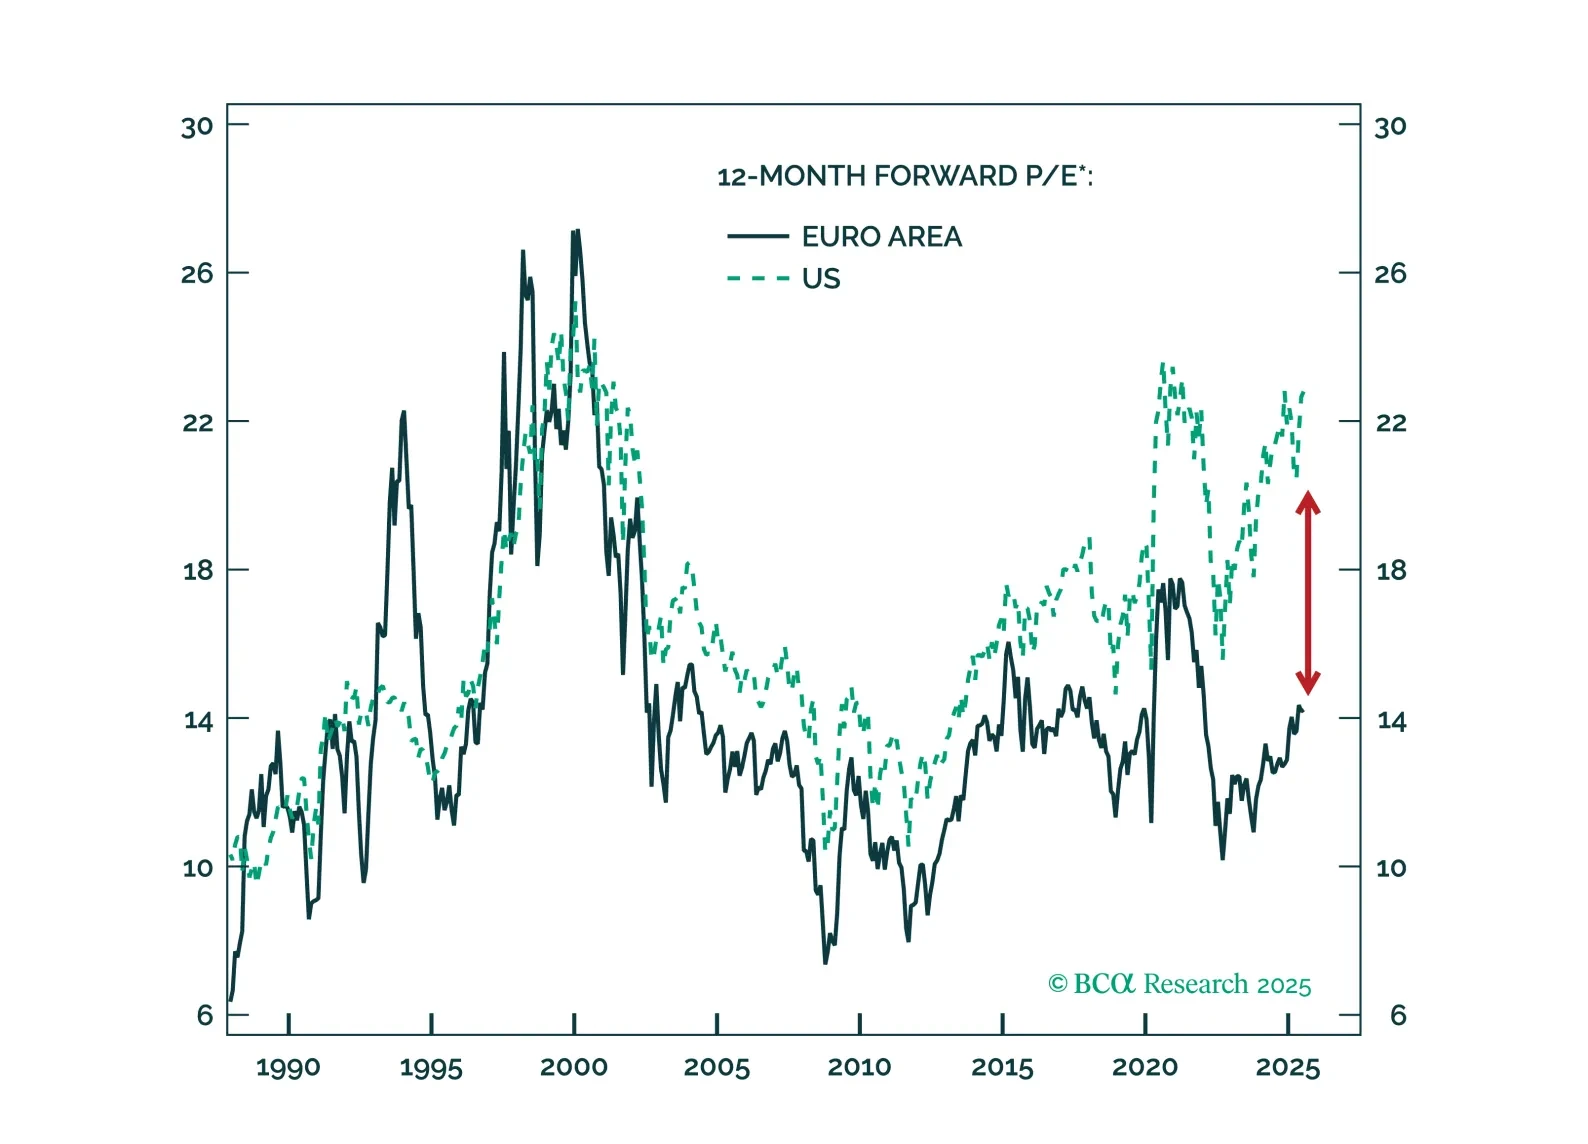

La euforia europea está exagerada. La clase de activos más excepcional en Europa es Infraestructura, pero las oportunidades específicas abarcan otras clases de activos por sector y país. Capital de riesgo es una apuesta de América del Norte y Asia-Pacífico. Degradamos el Crédito Privado y mejoramos las Adquisiciones Globales. Es momento de tomar ganancias en Fondos de Cobertura de Renta Variable Long-Short.
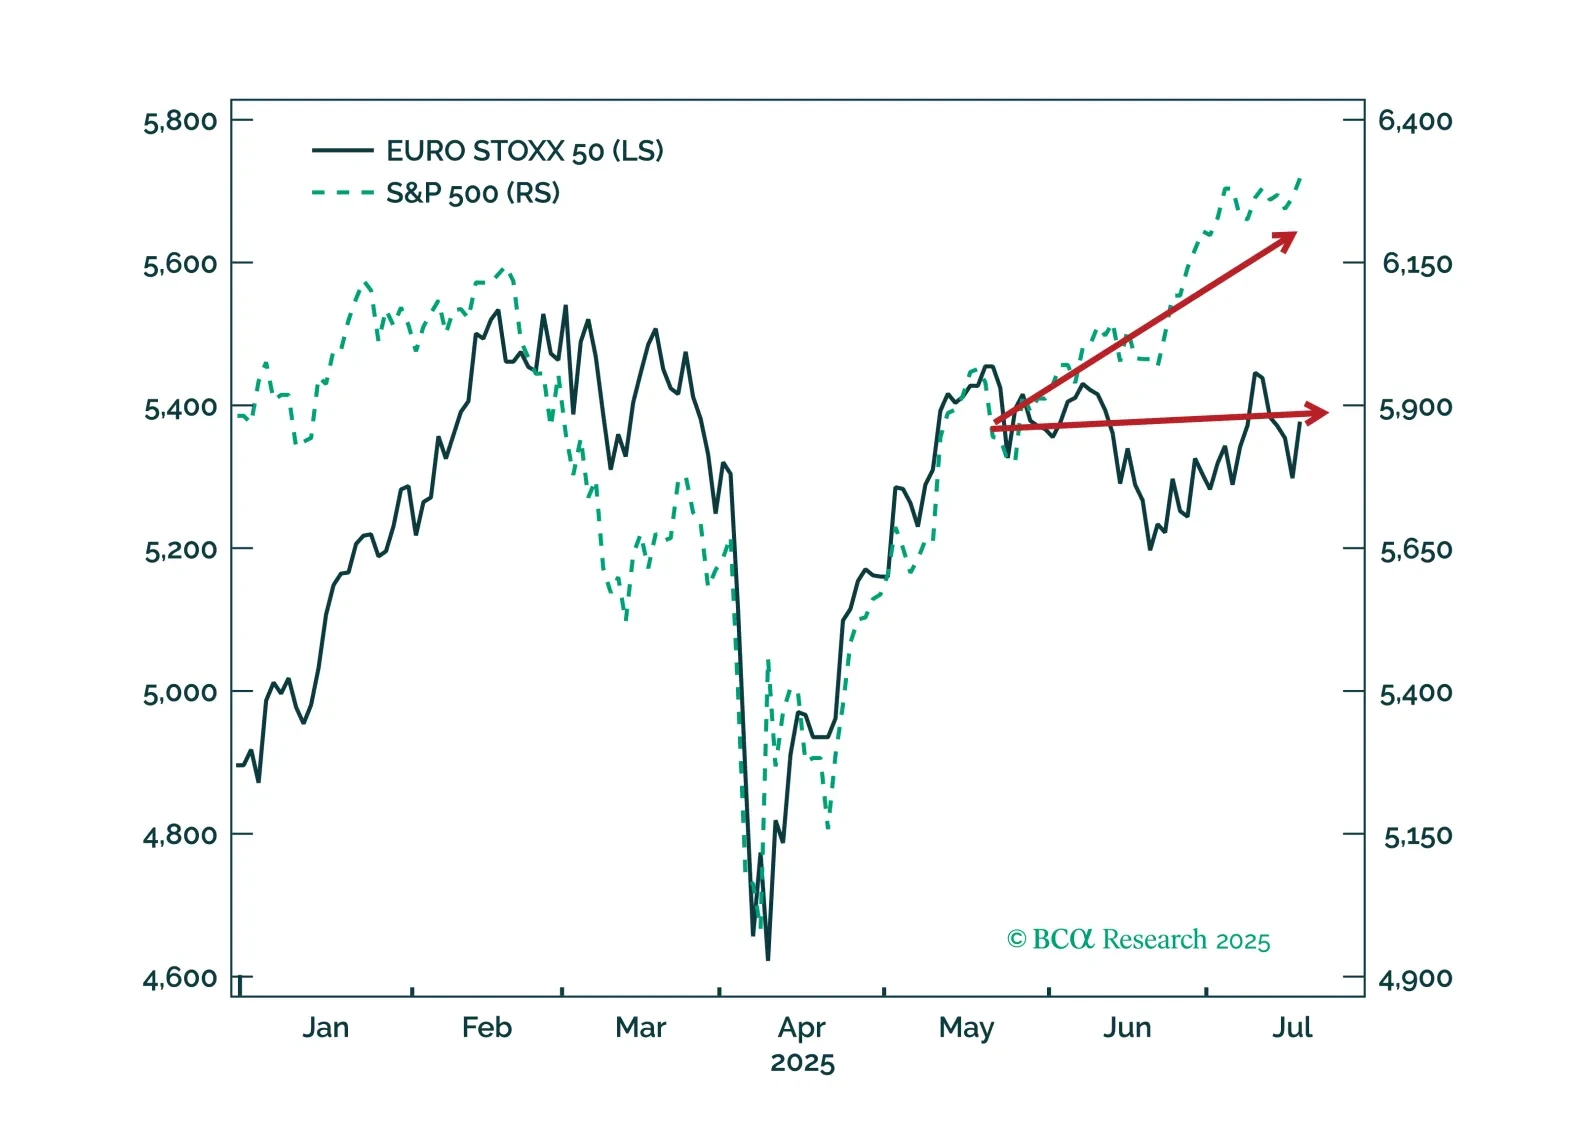
Esta perspectiva da vida a cuatro opiniones de alta convicción sobre pequeñas capitalizaciones europeas, aeroespacio y defensa, bancos y telecomunicaciones, aprovechando el poder del Analizador de Acciones (EA) de BCA.
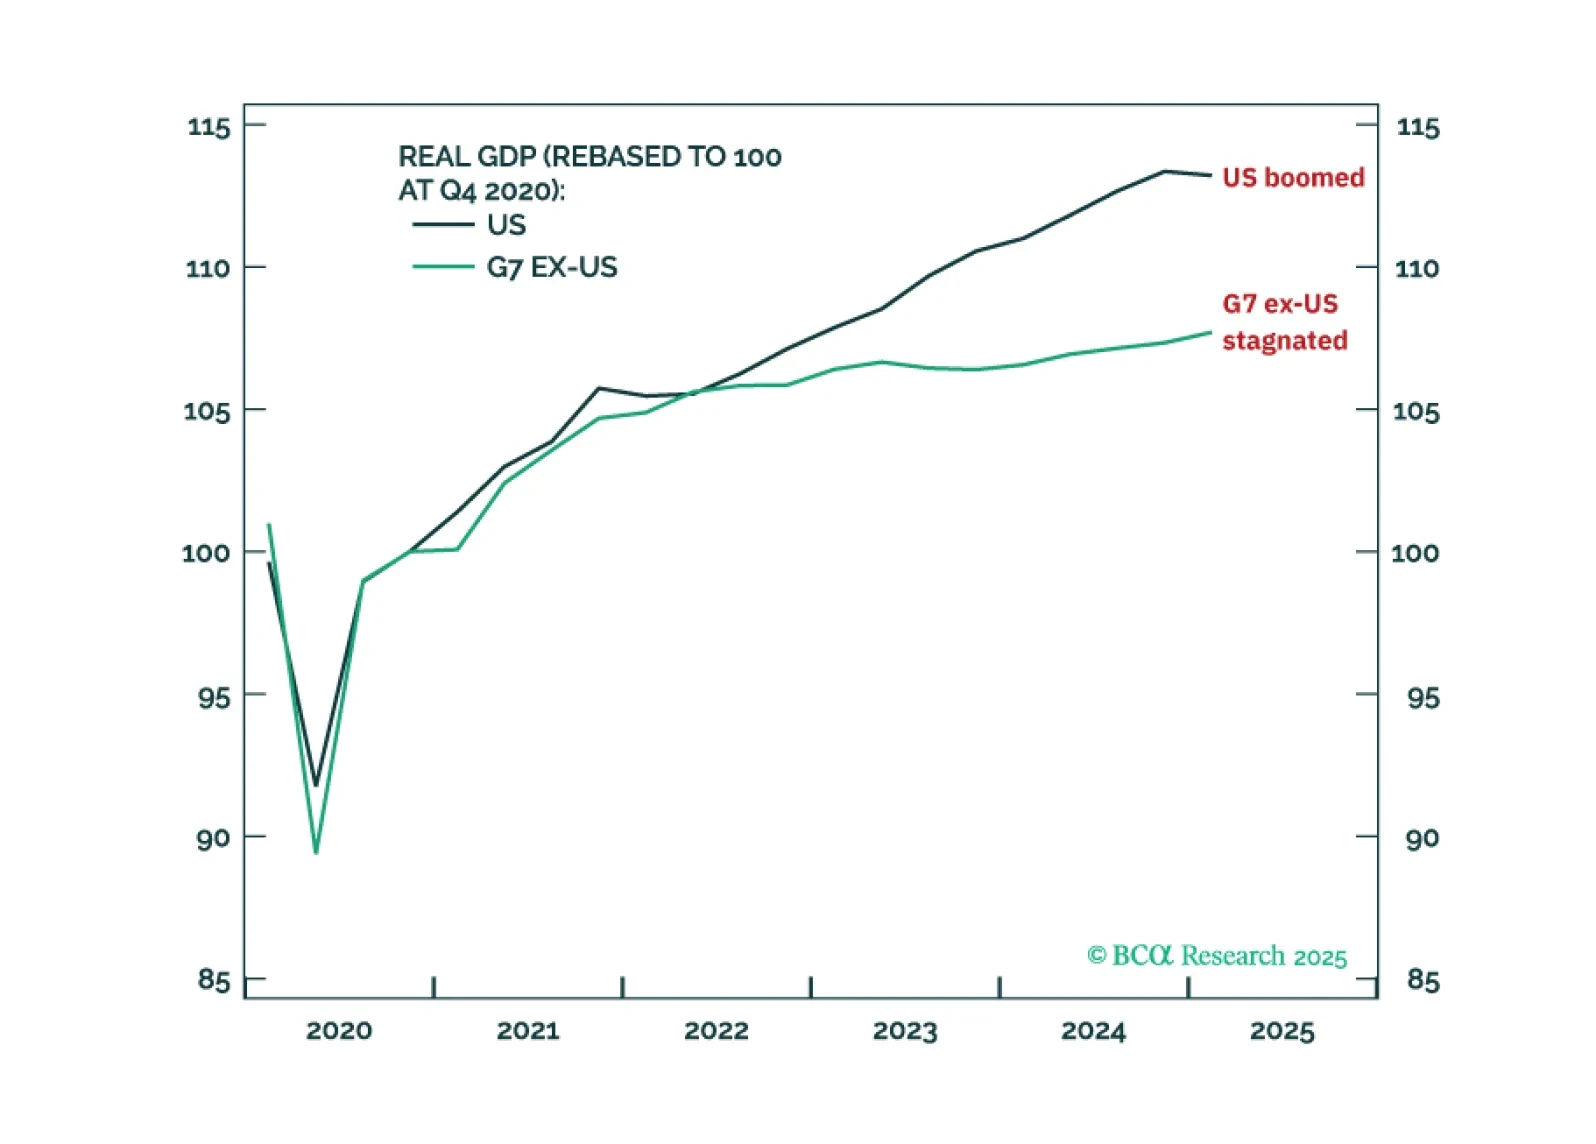
Las tasas de interés de la zona euro y de China deben caer mucho más para evitar que la política monetaria se vuelva ultra-restrictiva. Pero los intentos de Trump de forzar recortes de tasas injustificados por parte de la Fed arriesgan una reacción violenta por parte de los vigilantes de bonos.