Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Estados Unidos

El informe del PPI de agosto mostró un renovado impulso de inflación por presiones de costos, pero todavía hay poca evidencia de efectos de segunda ronda. El PPI general para la demanda final aumentó 0.4% m/m, en línea con las estimaciones y por encima del…
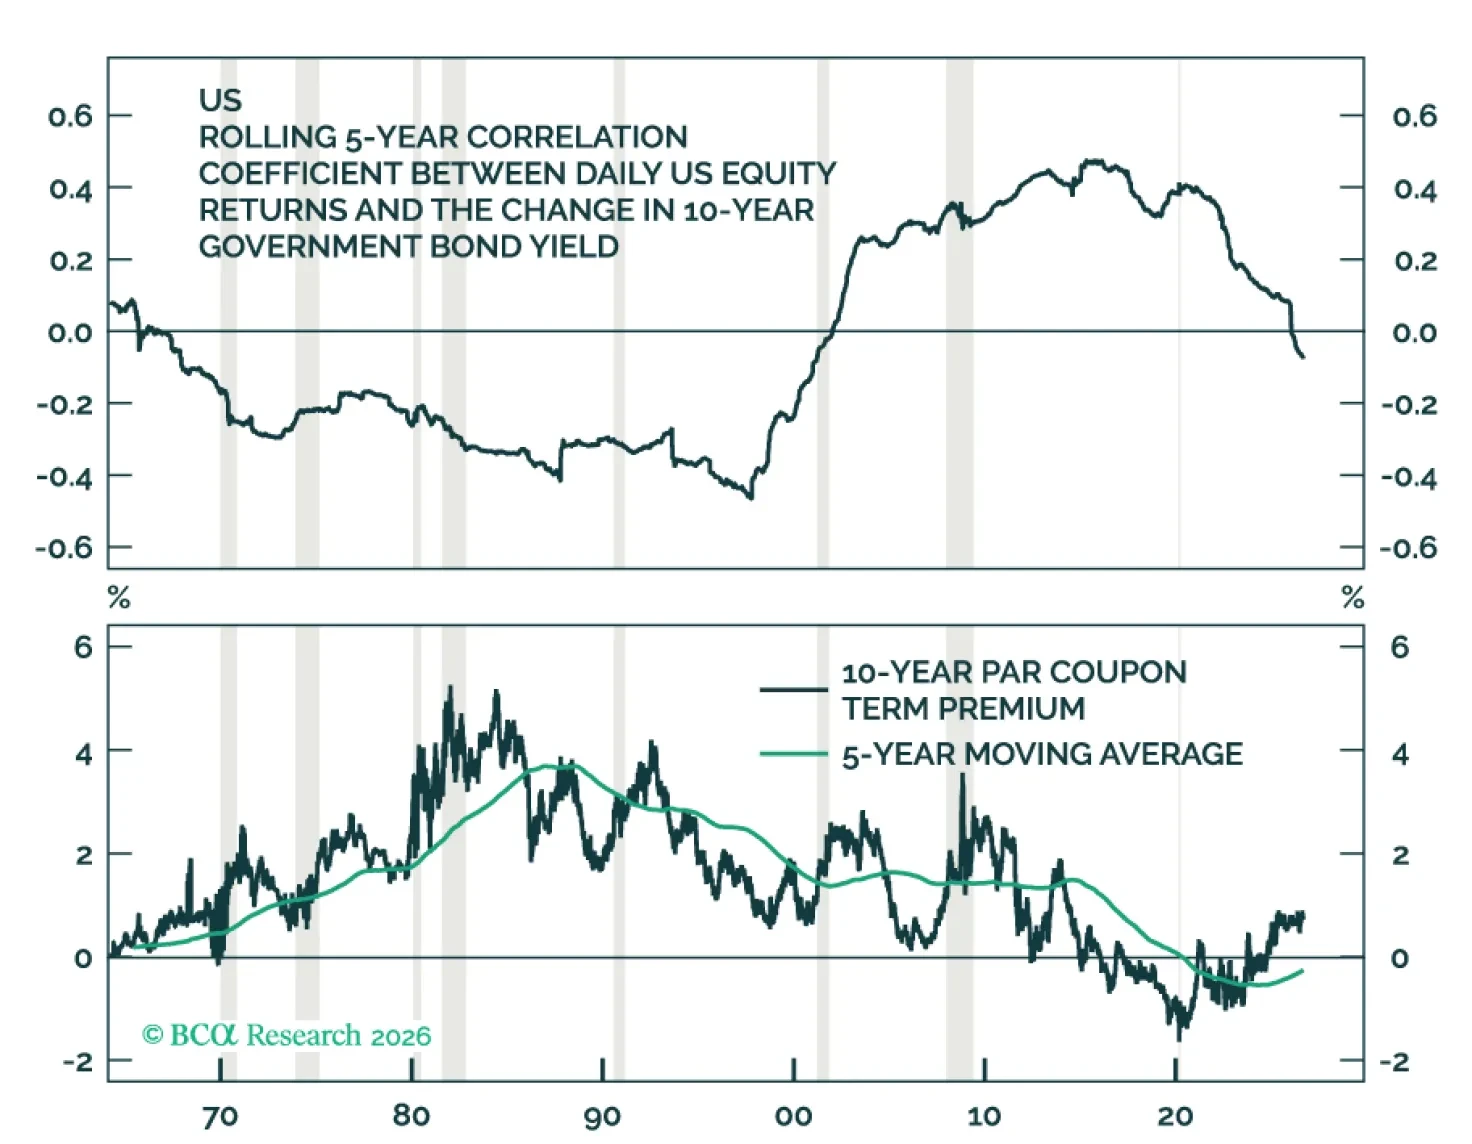
La decisión del Tesoro de EE. UU. de apartarse de una emisión regular y predecible aumentará el premio por plazo. El rendimiento del Treasury a 10 años alcanzó su nivel más alto desde 2023 el miércoles, llegando al 4,85% intradía después de que el Tesoro…
Nuestros colegas de Bank Credit Analyst recomiendan mantener las asignaciones de referencia en acciones y otros activos de riesgo, ya que la expansión pospandemia sigue intacta en medio de un crecimiento equilibrado. La contratación se ha recuperado tras un…
La encuesta NFIB de agosto se debilitó, con señales más suaves de contratación que refuerzan que el mercado laboral no se está sobrecalentando ni contribuye a la inflación. El Índice de Optimismo de las Pequeñas Empresas cayó más de lo esperado hasta 98.7,…

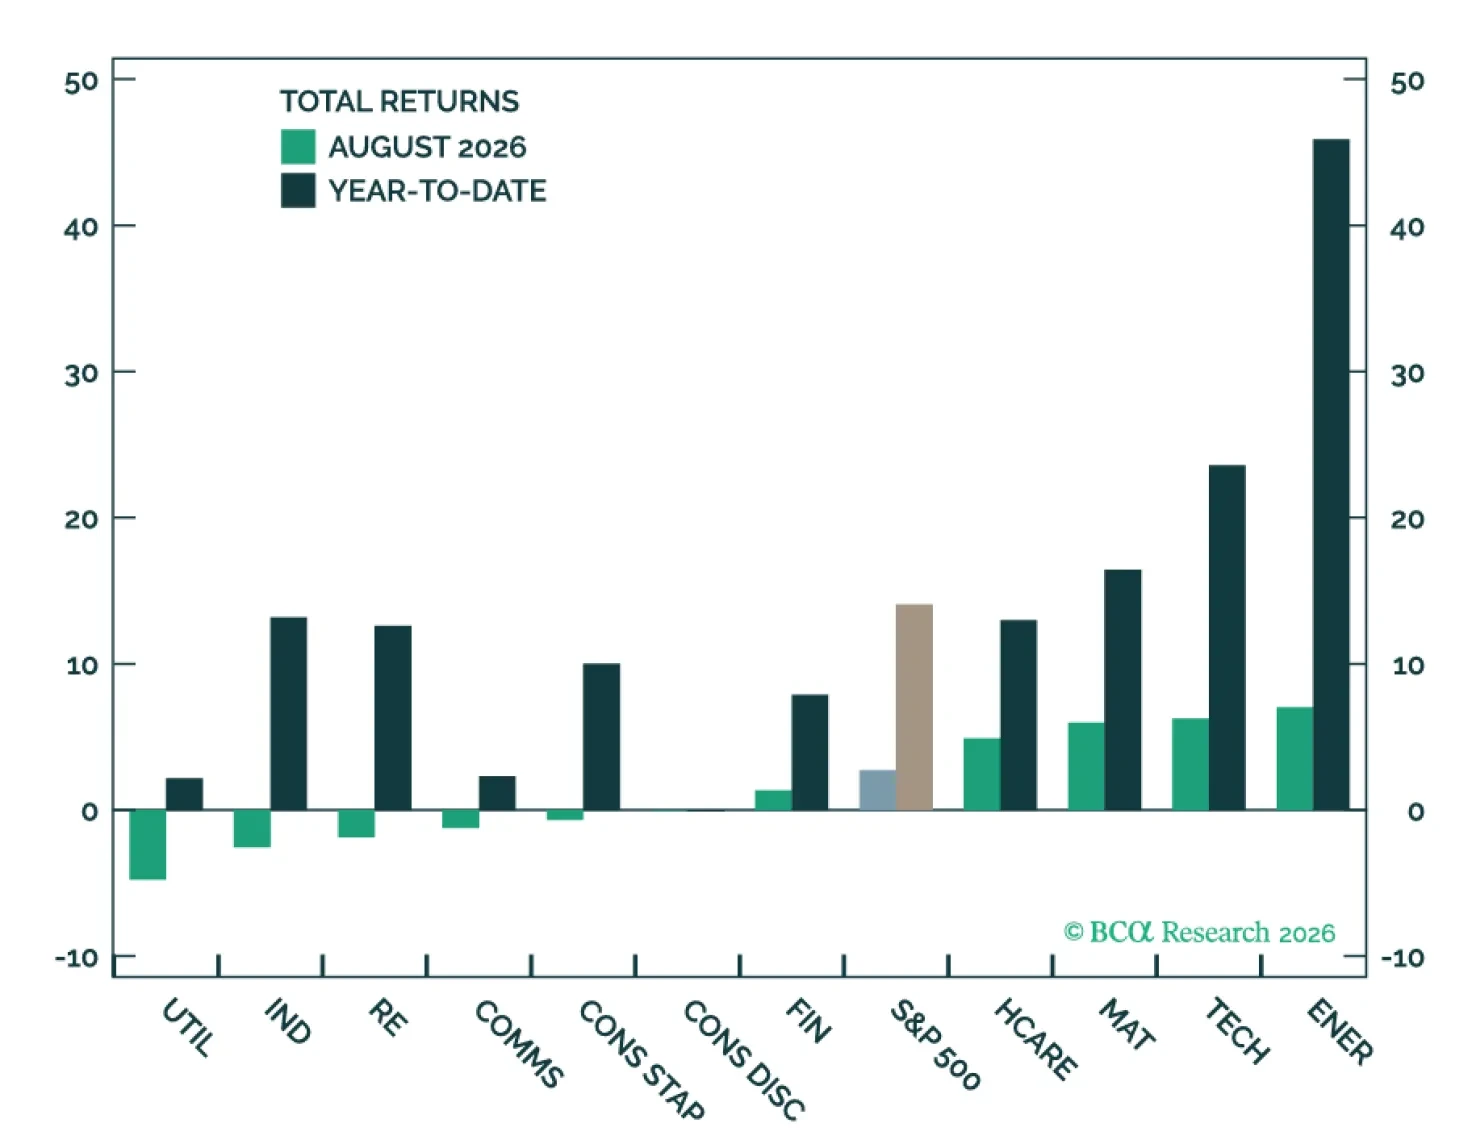
Los sólidos resultados del segundo trimestre sugieren que la historia de la IA sigue intacta. Impulsadas en parte por esta fortaleza, las acciones tecnológicas se han vuelto a alinear con fundamentos saludables tras una caída a finales de julio, registrando ganancias sólidas en agosto. Seguimos viendo potencial alcista para el S&P 500, favoreciendo la exposición cíclica y a la IA de los sectores de tecnología, materiales e industriales. Pero el aumento de los rendimientos de los bonos sigue siendo el principal viento en contra. 
Informe especial

Proponemos un marco unificado para predecir la dirección de las tasas de interés a corto plazo y los rendimientos de los bonos a largo plazo que reúne tres enfoques: 1) el enfoque ahorro-inversión; 2) el enfoque de la regla de Taylor; y 3) el enfoque de balance de carteras. Nuestro análisis sugiere que los rendimientos de los bonos en EE. UU. y en muchos otros países han aumentado principalmente debido a una tasa de interés neutral más alta y a una prima por plazo mayor. Dado el riesgo de un nuevo aumento de las expectativas de inflación, los inversores deberían sobreponderar los bonos indexados a la inflación.

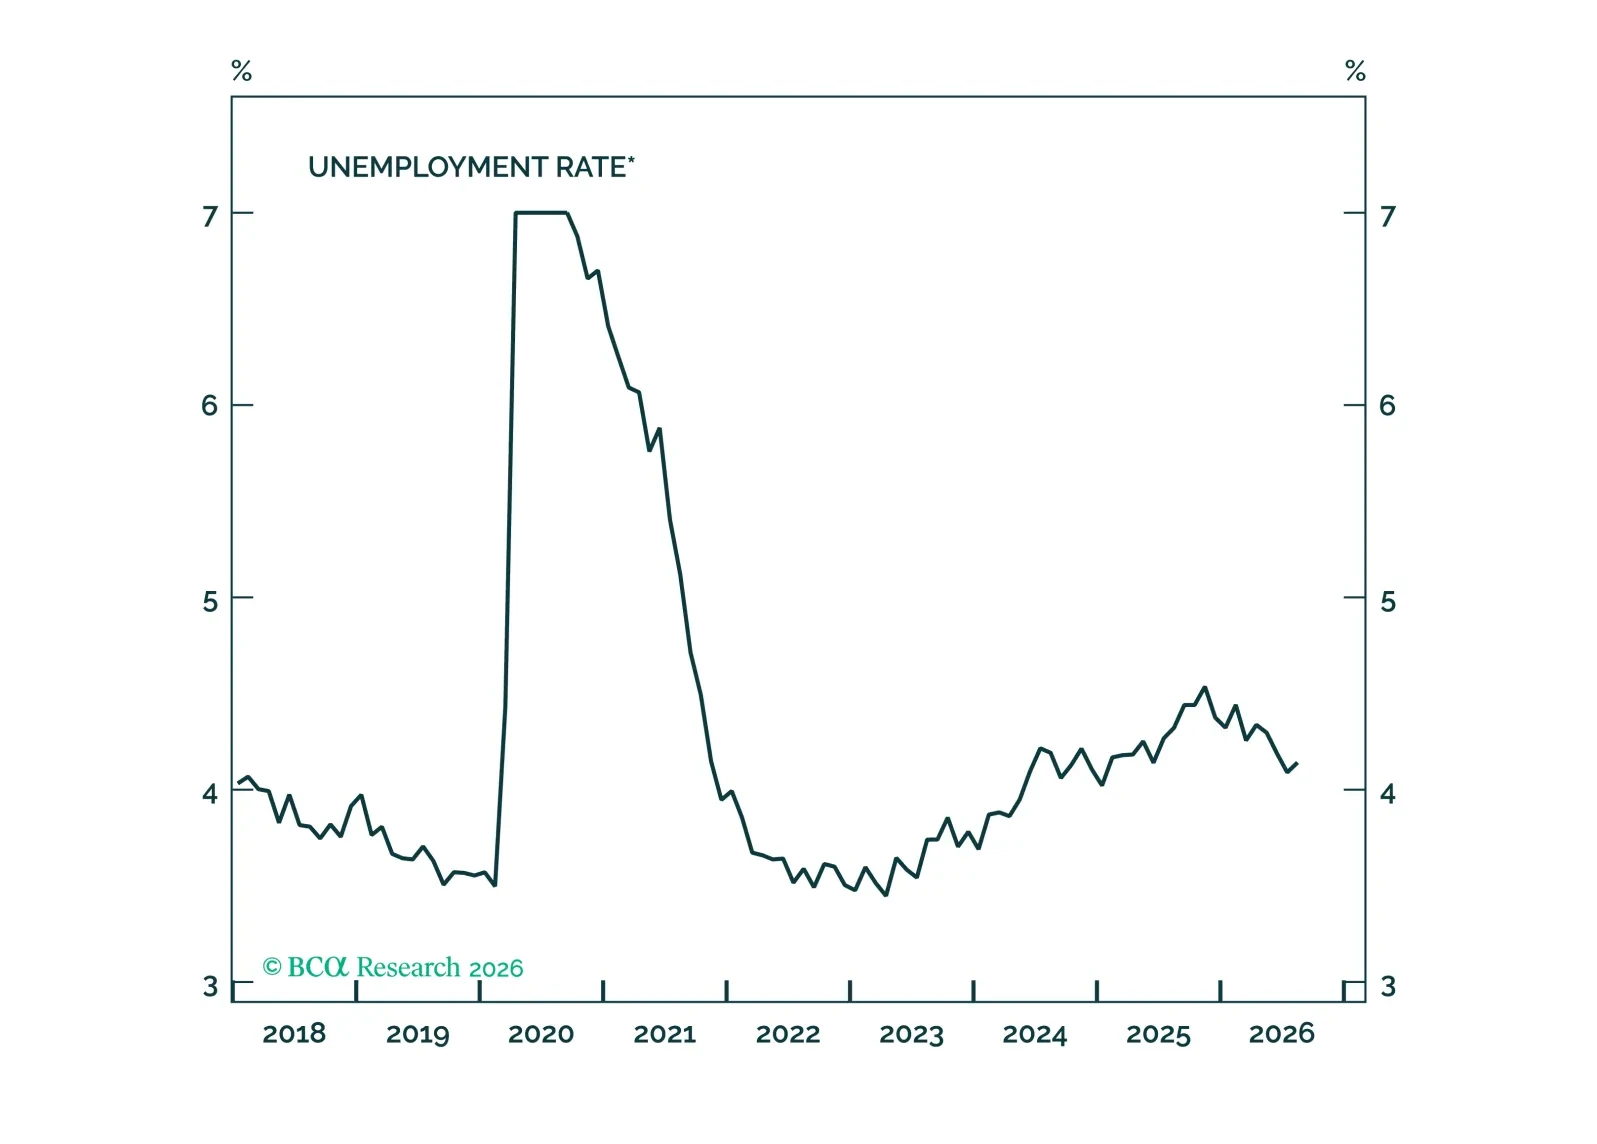
Los datos de empleo de EE. UU. de agosto mostraron una recuperación amplia, pero la magnitud debe ser matizada ya que el mercado laboral aún no está aportando mucho a la inflación. Las nóminas no agrícolas aumentaron en 162.000, muy por encima de las…

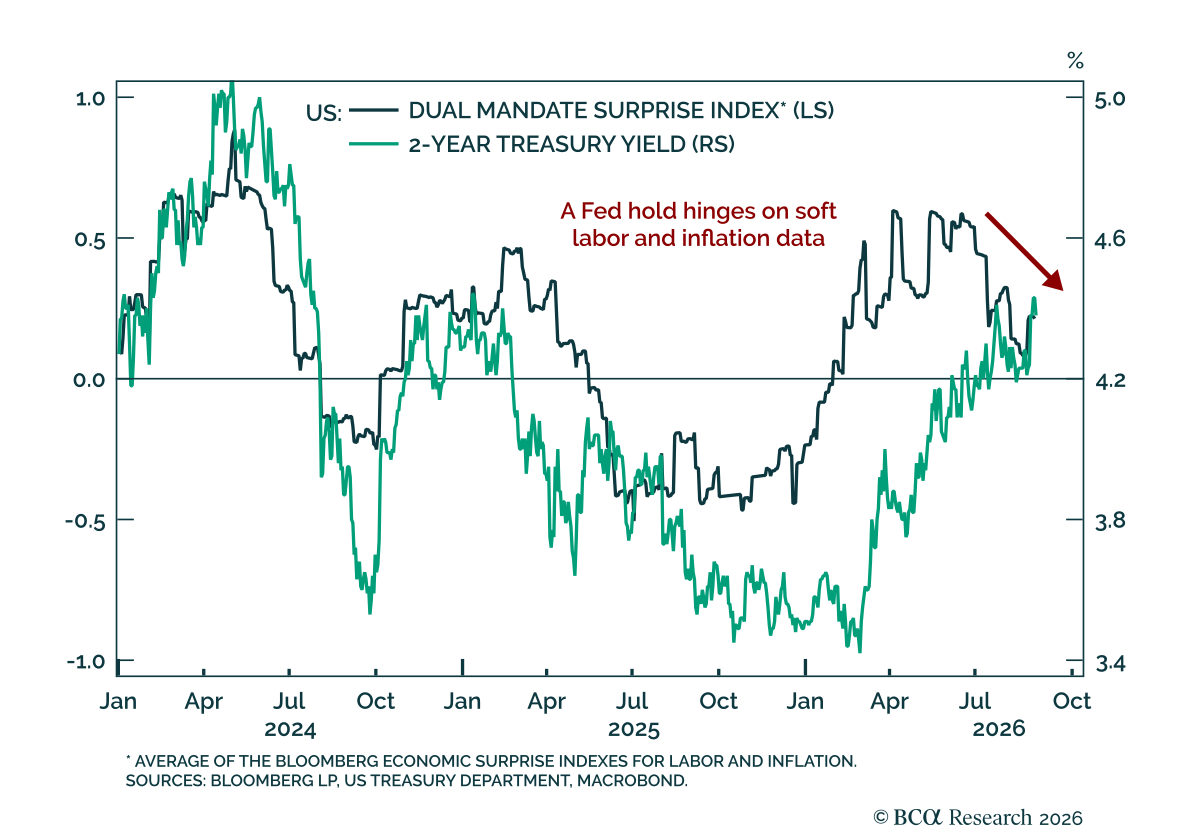
Los informes del IPC y del IPP de la próxima semana serán determinantes mucho más importantes para la trayectoria de la política de la Fed a corto plazo que el informe de empleo de esta mañana. Sin embargo, si la tendencia de endurecimiento del mercado laboral continúa hasta fin de año, podría provocar una nueva aceleración del crecimiento salarial en 2027.
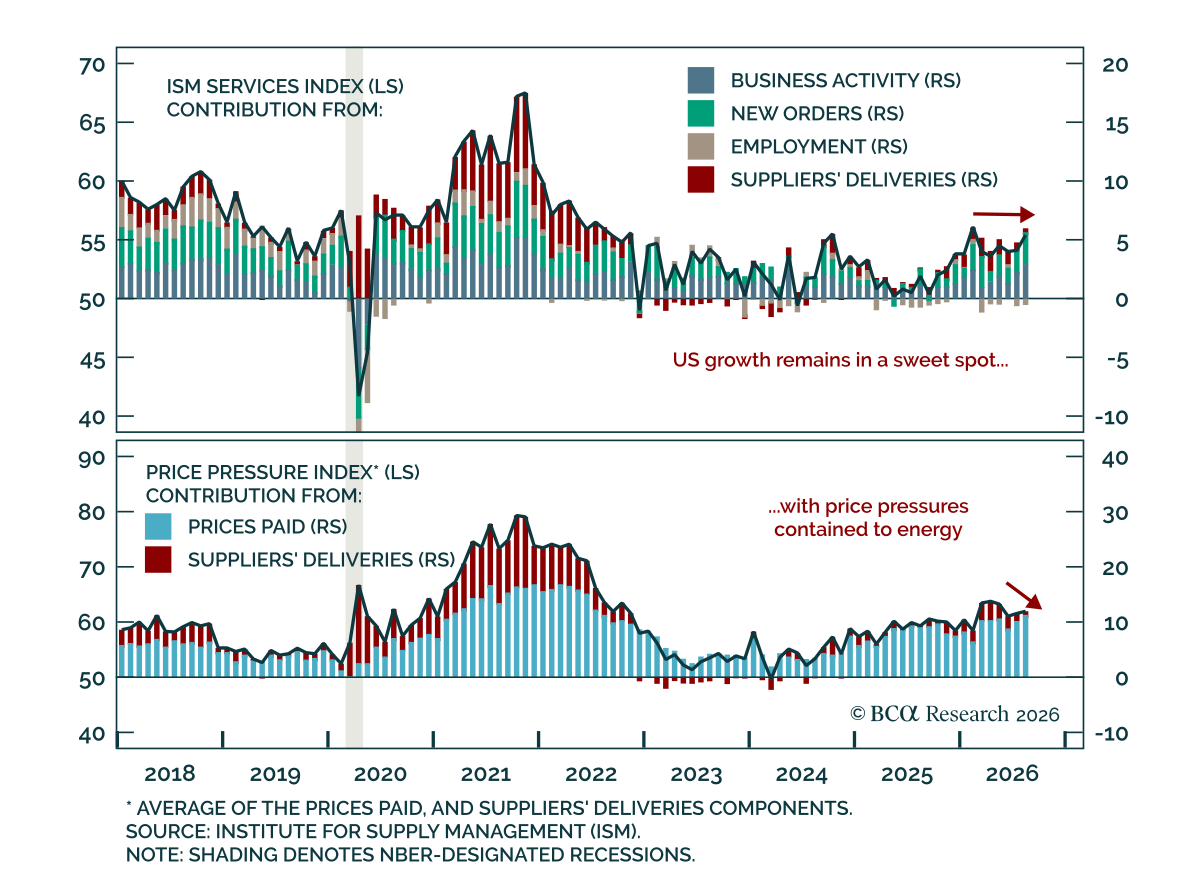
El informe ISM de Servicios de agosto apunta a un crecimiento sólido continuado sin evidencia clara de efectos inflacionarios de segunda ronda, lo que respalda nuestra sobreponderación táctica en acciones frente a bonos. El índice general subió a 55.4 desde…
El gobernador de la Fed Waller señaló que la decisión del FOMC de septiembre depende de los datos de inflación de agosto, y que una desinflación continua favorece mantener los tipos. Waller dijo que está inclinado a mantener los tipos sin cambios si la…