Estados Unidos
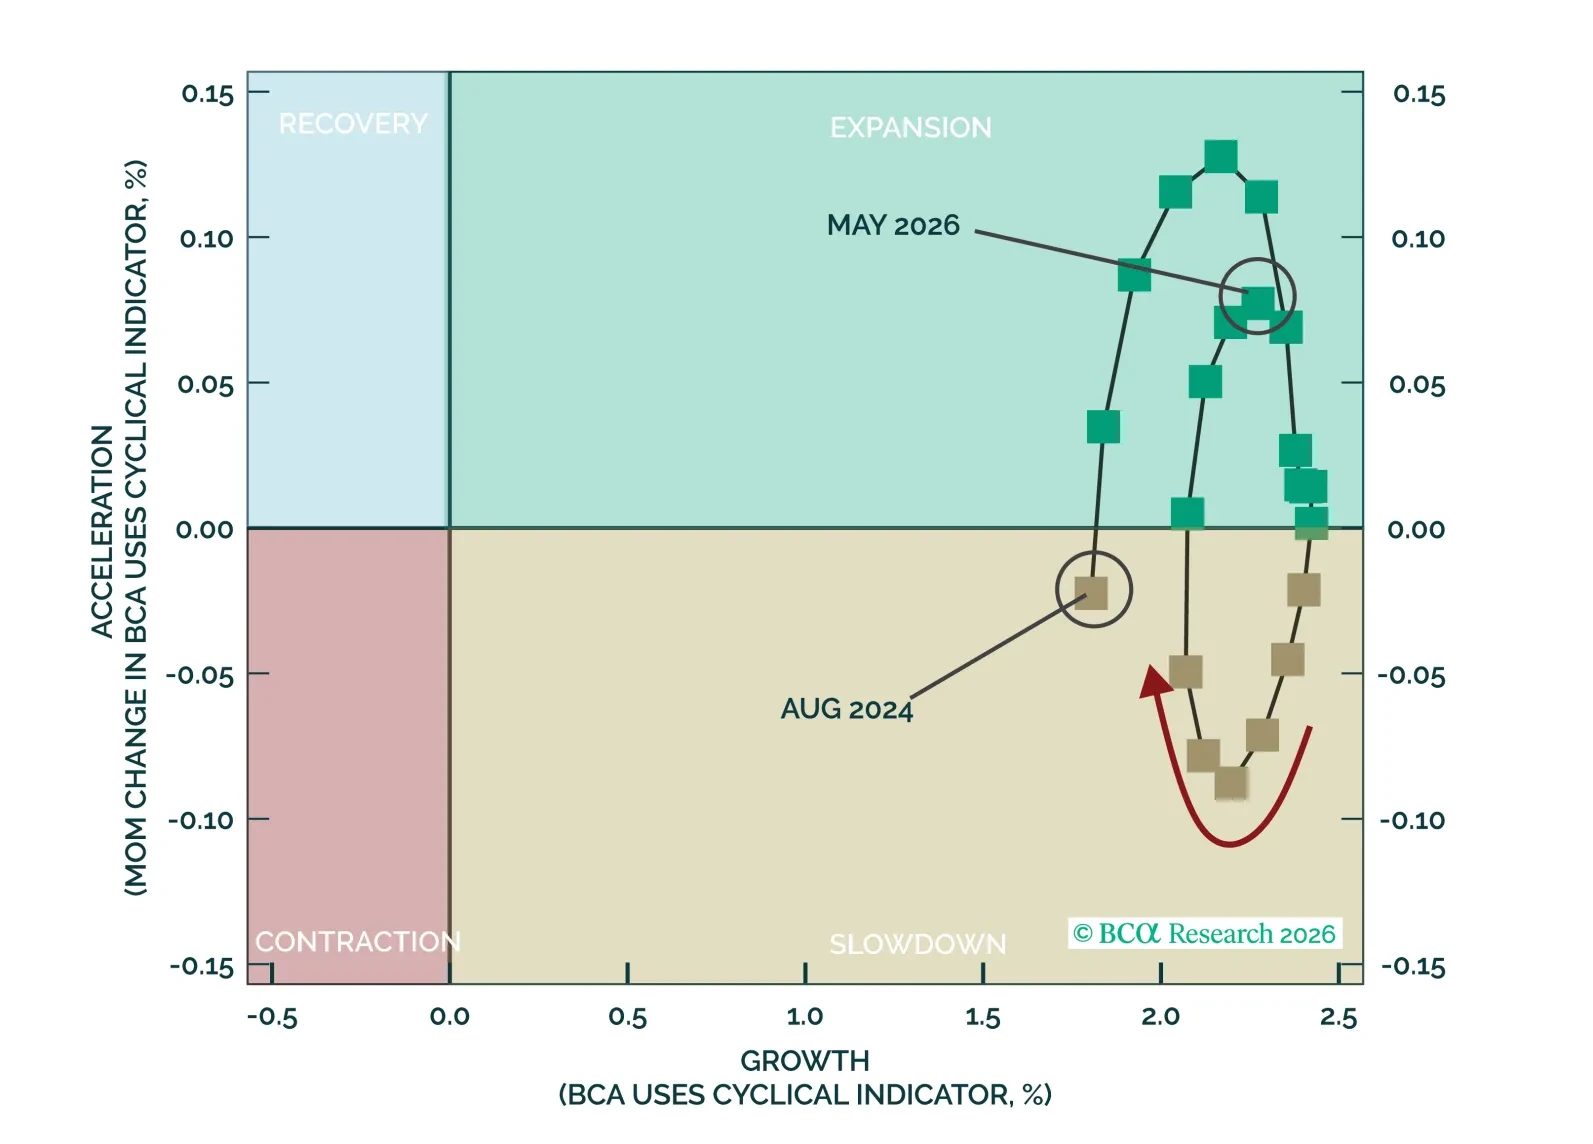
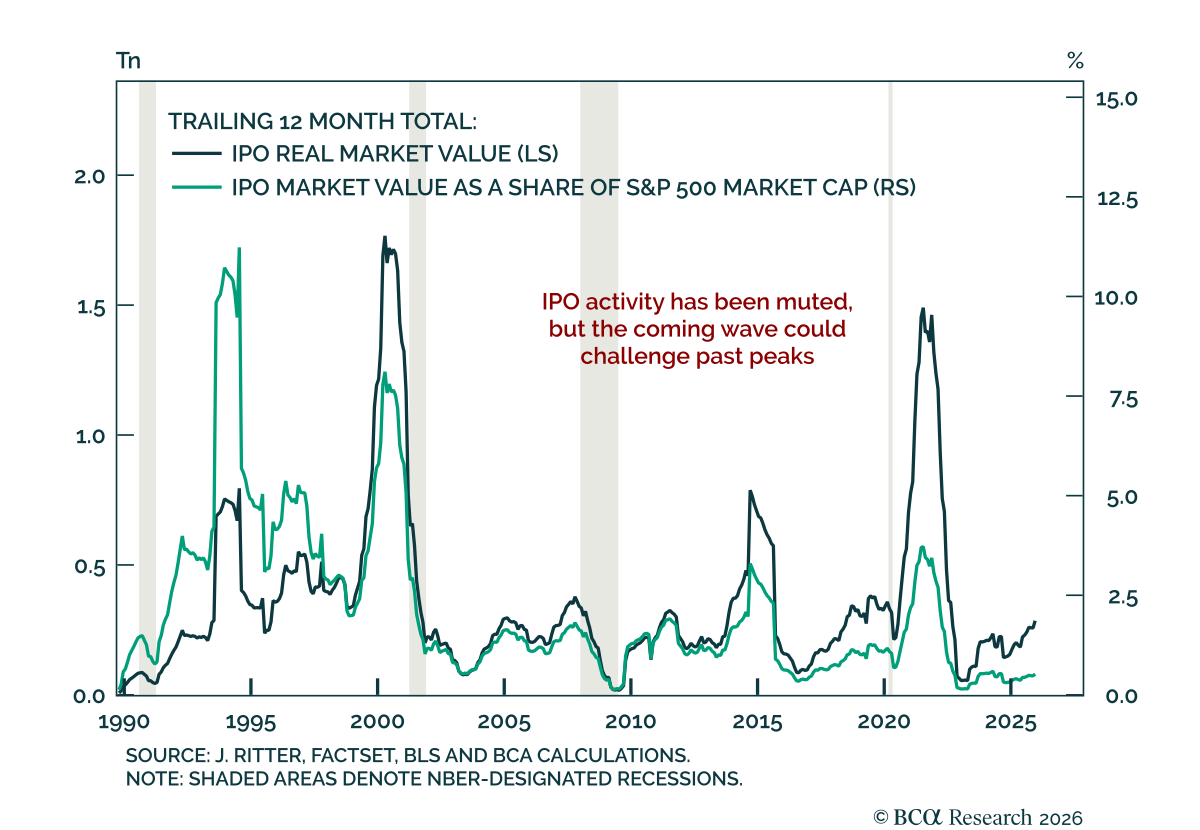
La caída de junio parece un bache provocado por la rotación y el reequilibrio, no una ruptura de régimen. El crecimiento económico, las revisiones de beneficios y la demanda de capex impulsada por AI siguen firmes, pero el aumento de los rendimientos, las preocupaciones por la inflación, la incertidumbre sobre la Fed y una inminente ola de IPO probablemente limitarán una mayor expansión de múltiplos. Pero el progreso hacia una resolución de las tensiones en Oriente Medio, el repunte de los bonos y la caída de los precios del petróleo nos han motivado a añadir una operación táctica larga en el sector de consumo discrecional.
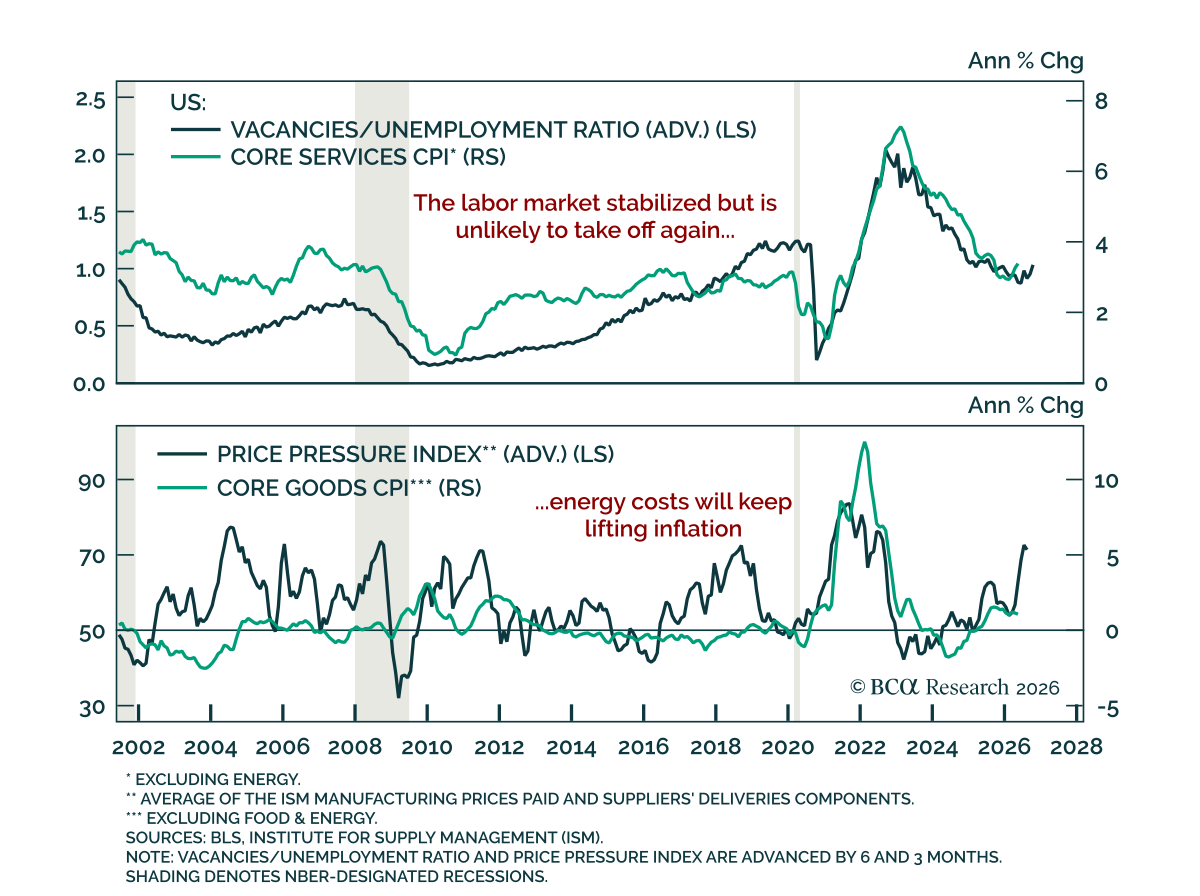
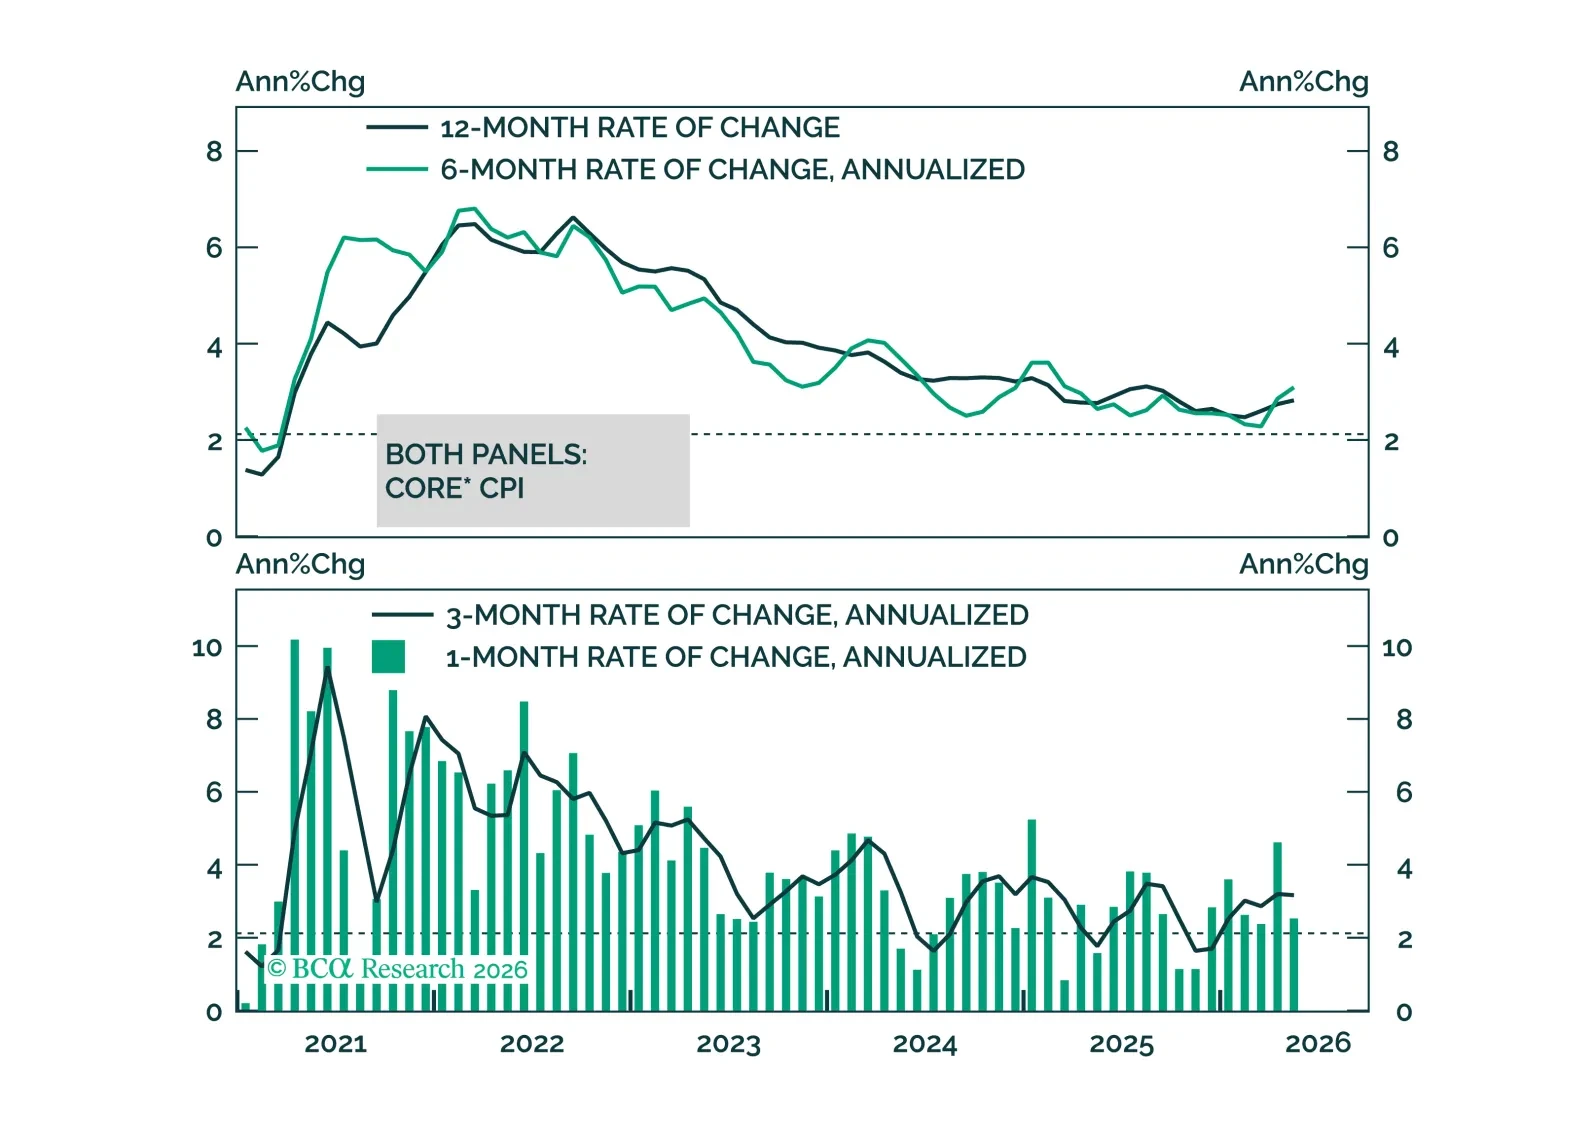
May CPI data show no evidence of passthrough from energy prices to core inflation. This will keep the Fed on hold for the time being.
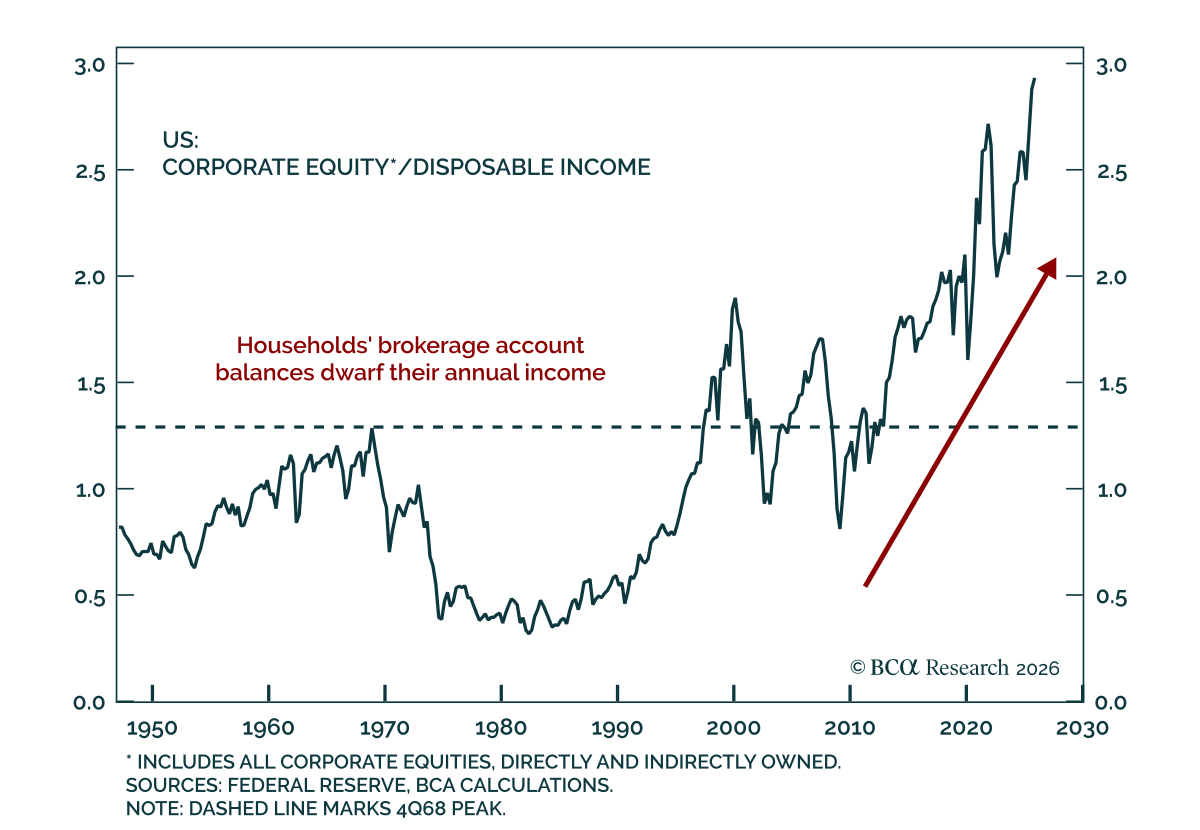
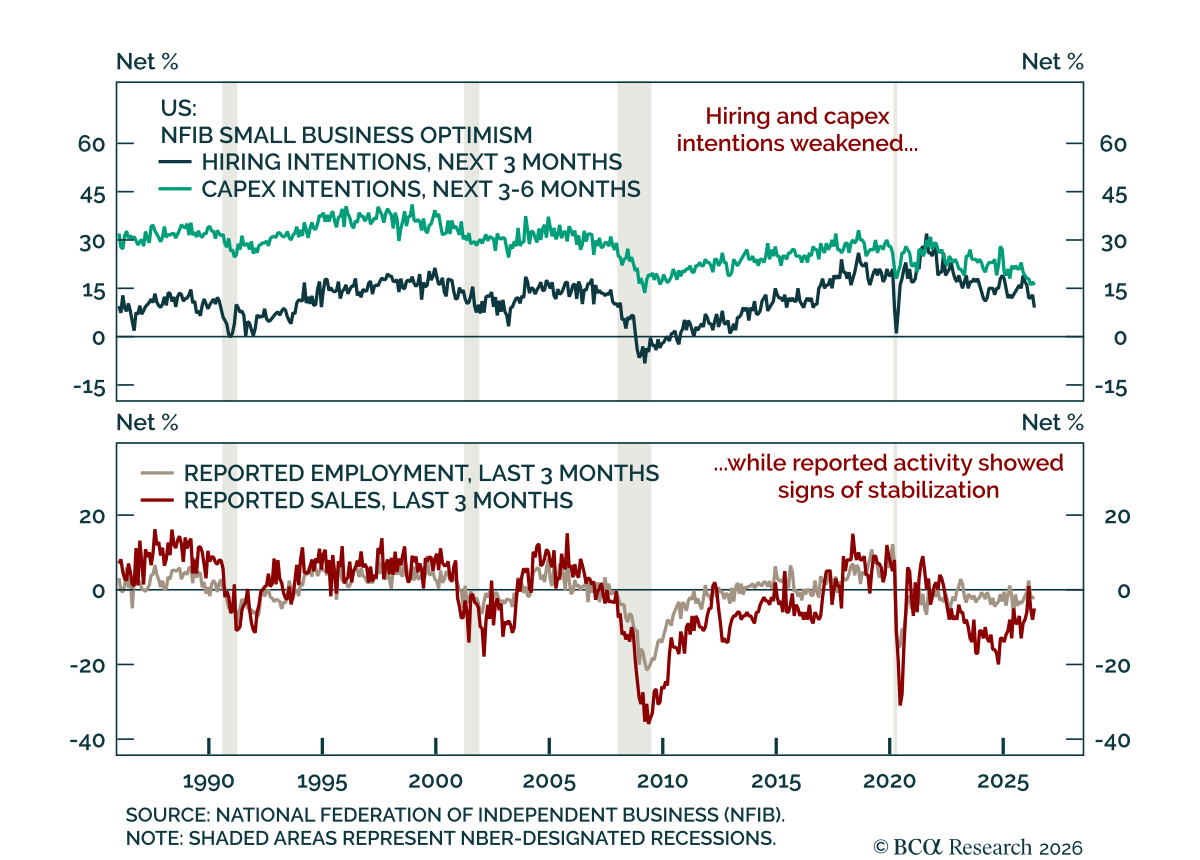
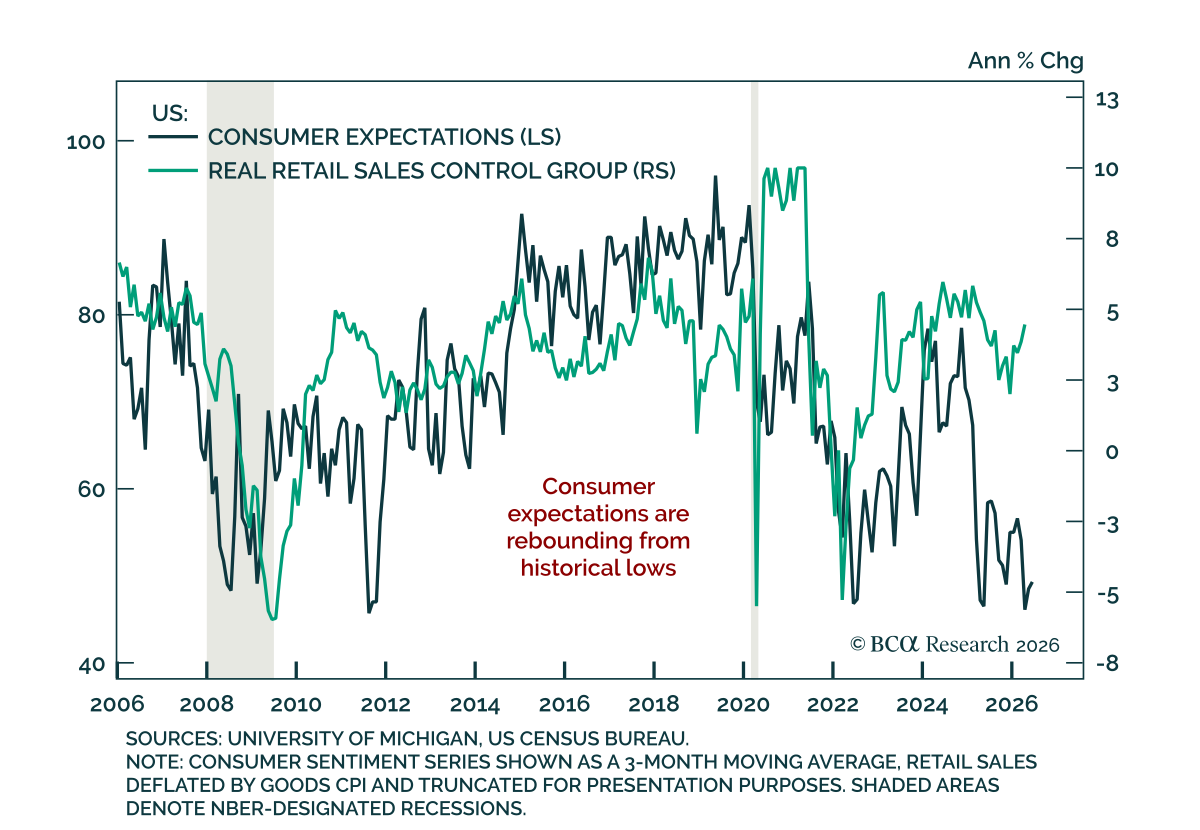
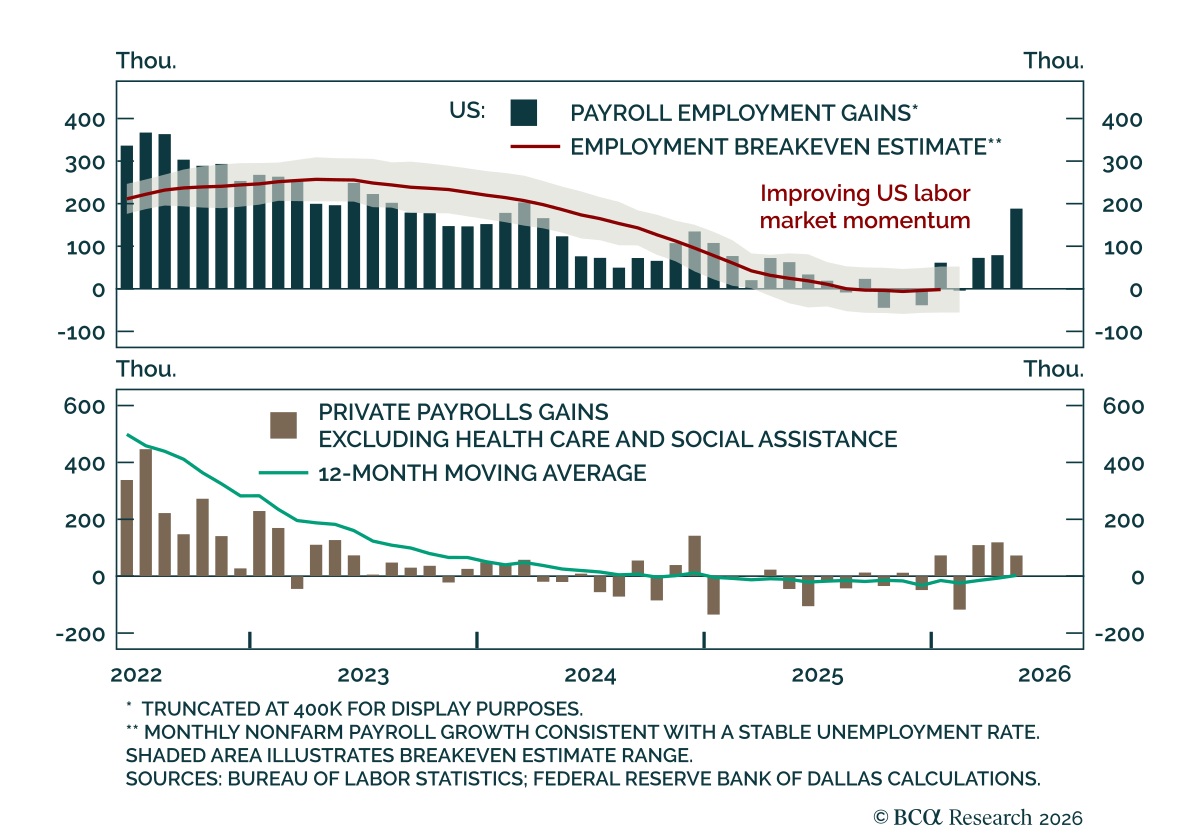
Aunque el aumento de varias décadas en el valor de las tenencias de acciones de los hogares ha hecho que la actividad de EE. UU. sea más vulnerable a una venta masiva de acciones, los últimos datos sobre ingresos, gasto y empleo sugieren que el crecimiento del consumo puede continuar a un ritmo del 2% ajustado por inflación.
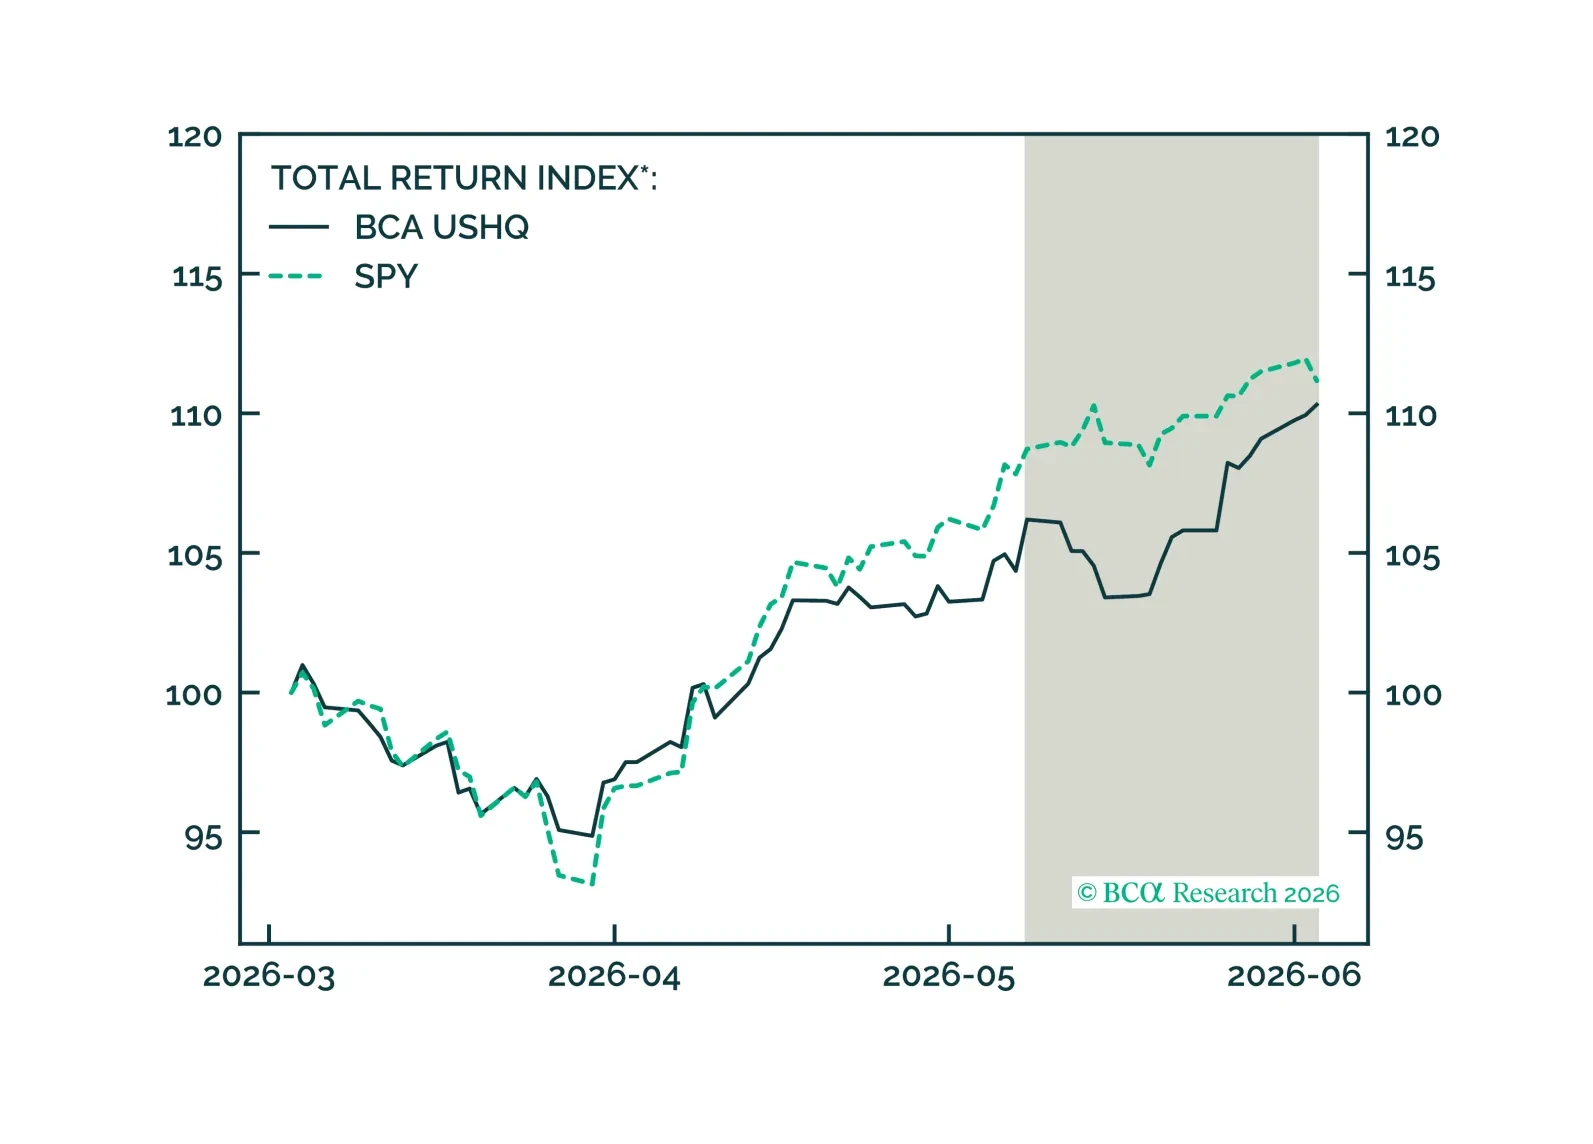
La cartera US High Quality (USHQ) superó a su índice de referencia hasta mayo, rindiendo un 3,88%, mientras que su índice de referencia SPY obtuvo un 2,25%. En los últimos tres meses, el desempeño de la cartera USHQ fue más débil que el del índice de referencia, con USHQ rindiendo aproximadamente 86 puntos básicos menos.