Emerging Markets
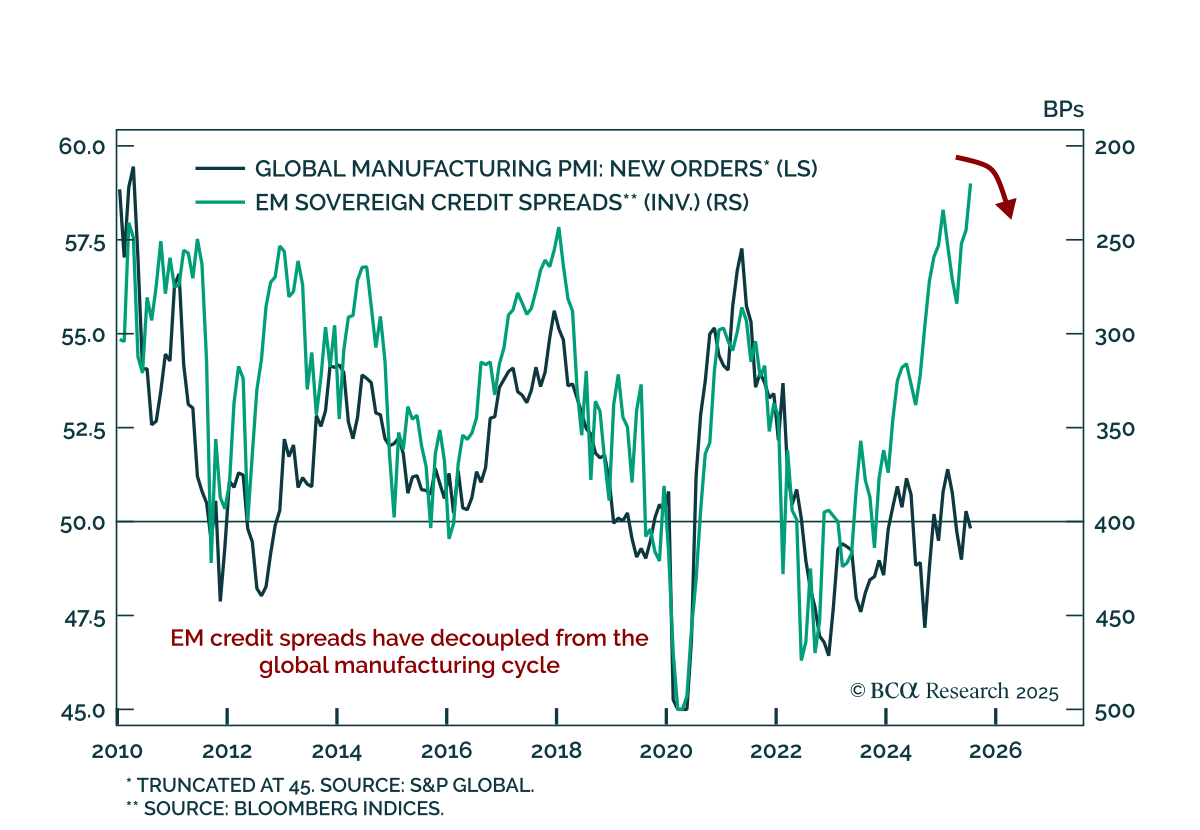
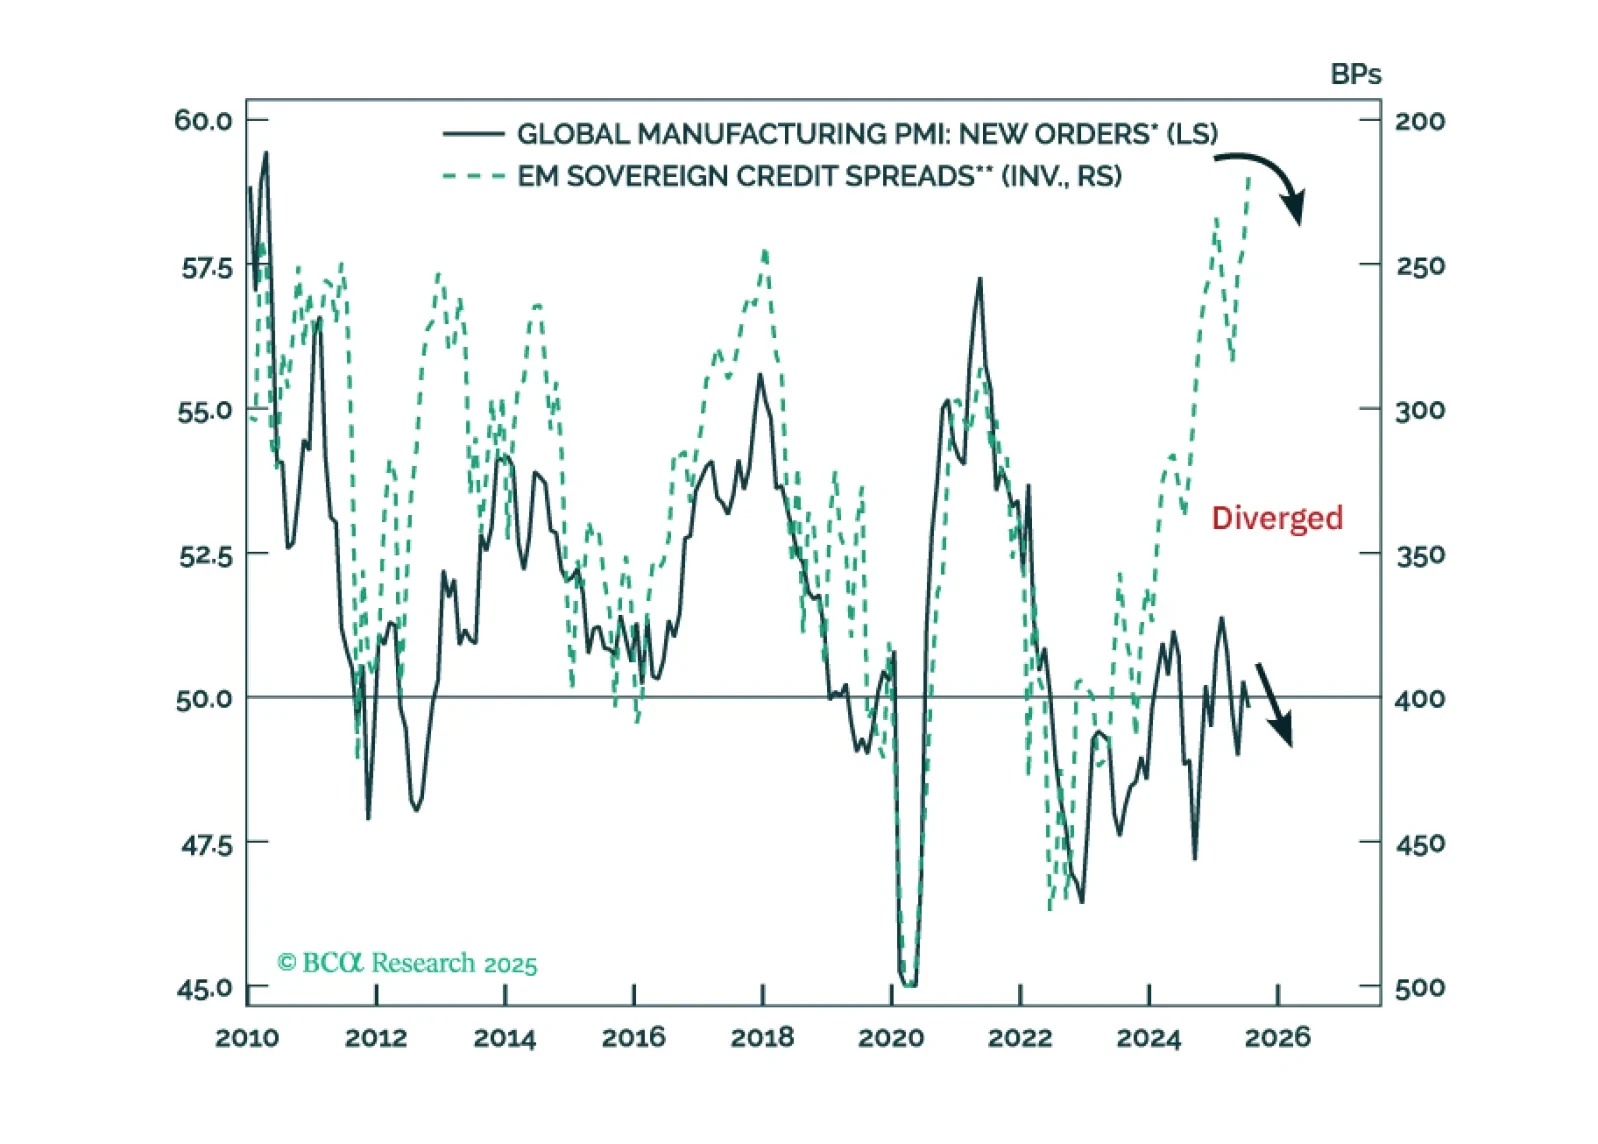
Se espera que los diferenciales de crédito soberano y corporativo de los mercados emergentes se amplíen. Dentro de una cartera de crédito global, mantenga una asignación neutral a los mercados de crédito de mercados emergentes en comparación con el crédito corporativo de EE. UU. Favorezca los bonos en moneda local de mercados emergentes sobre los bonos en dólares estadounidenses de mercados emergentes.
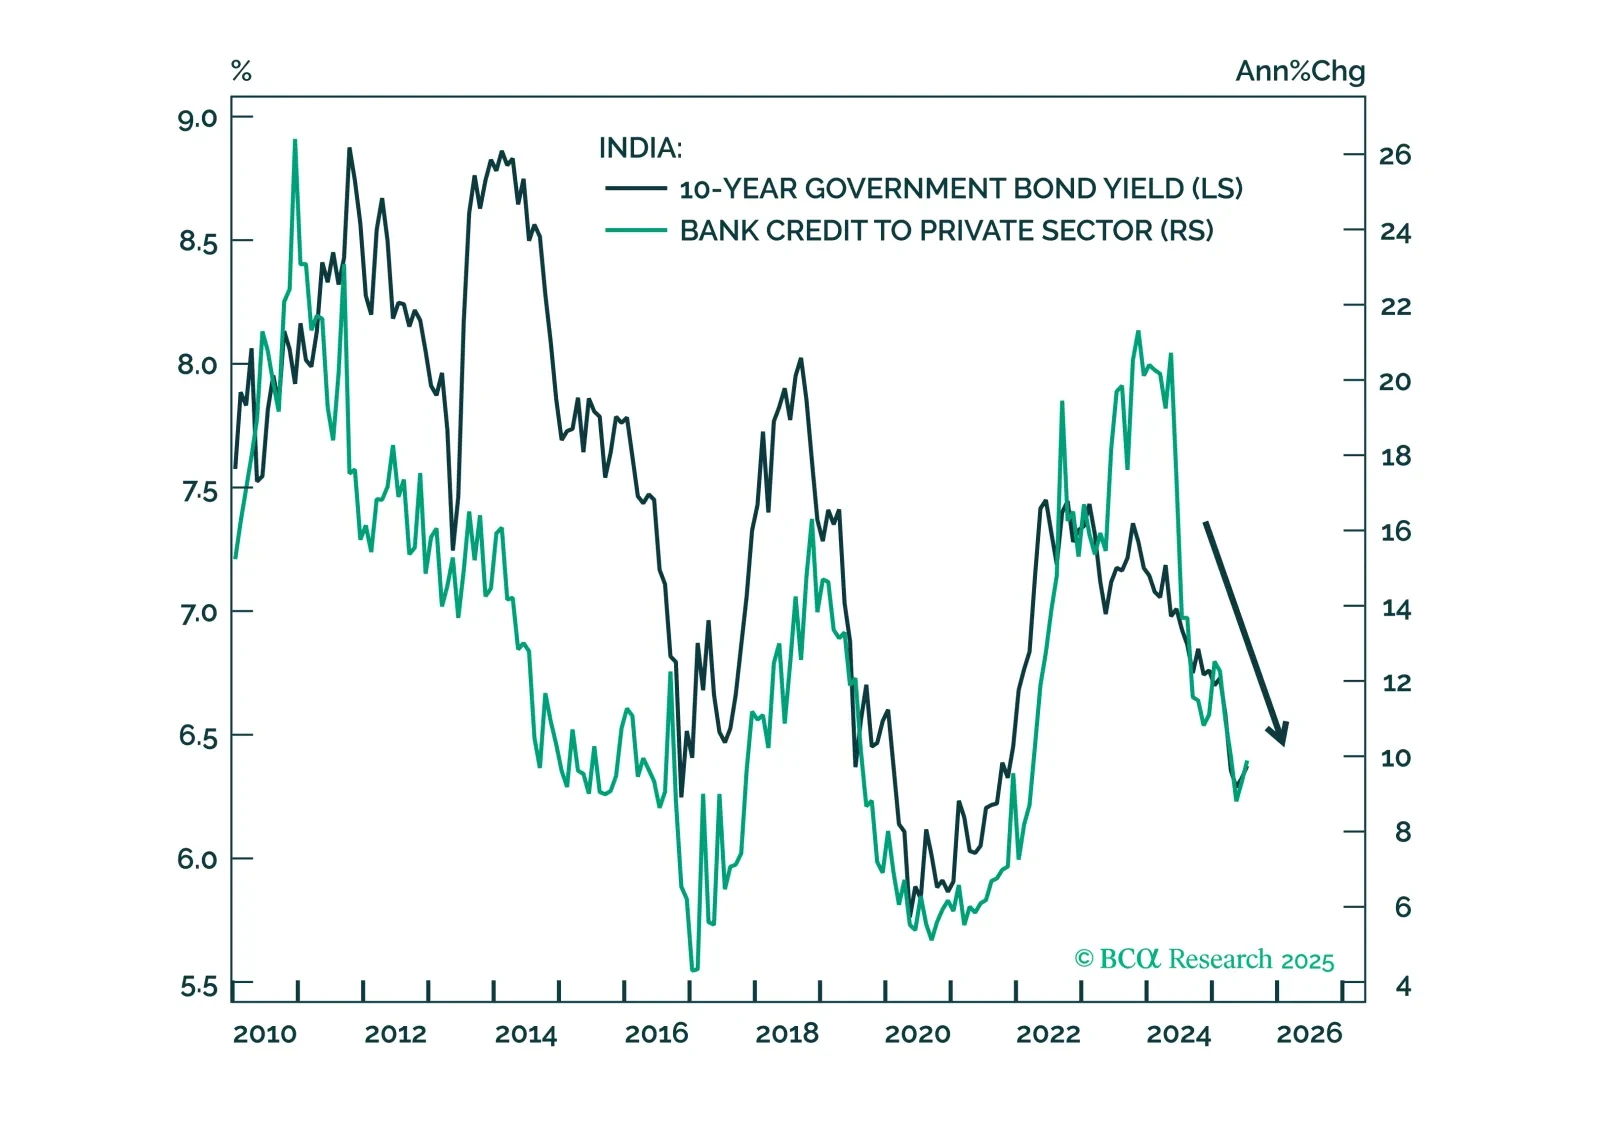
La rupia india sigue siendo vulnerable a una mayor depreciación debido al crecimiento ralentizado, una política interna restrictiva y flujos de capital frágiles. Los riesgos comerciales y un balance externo debilitado probablemente mantendrán al INR con un rendimiento inferior al de sus pares de Asia emergente.
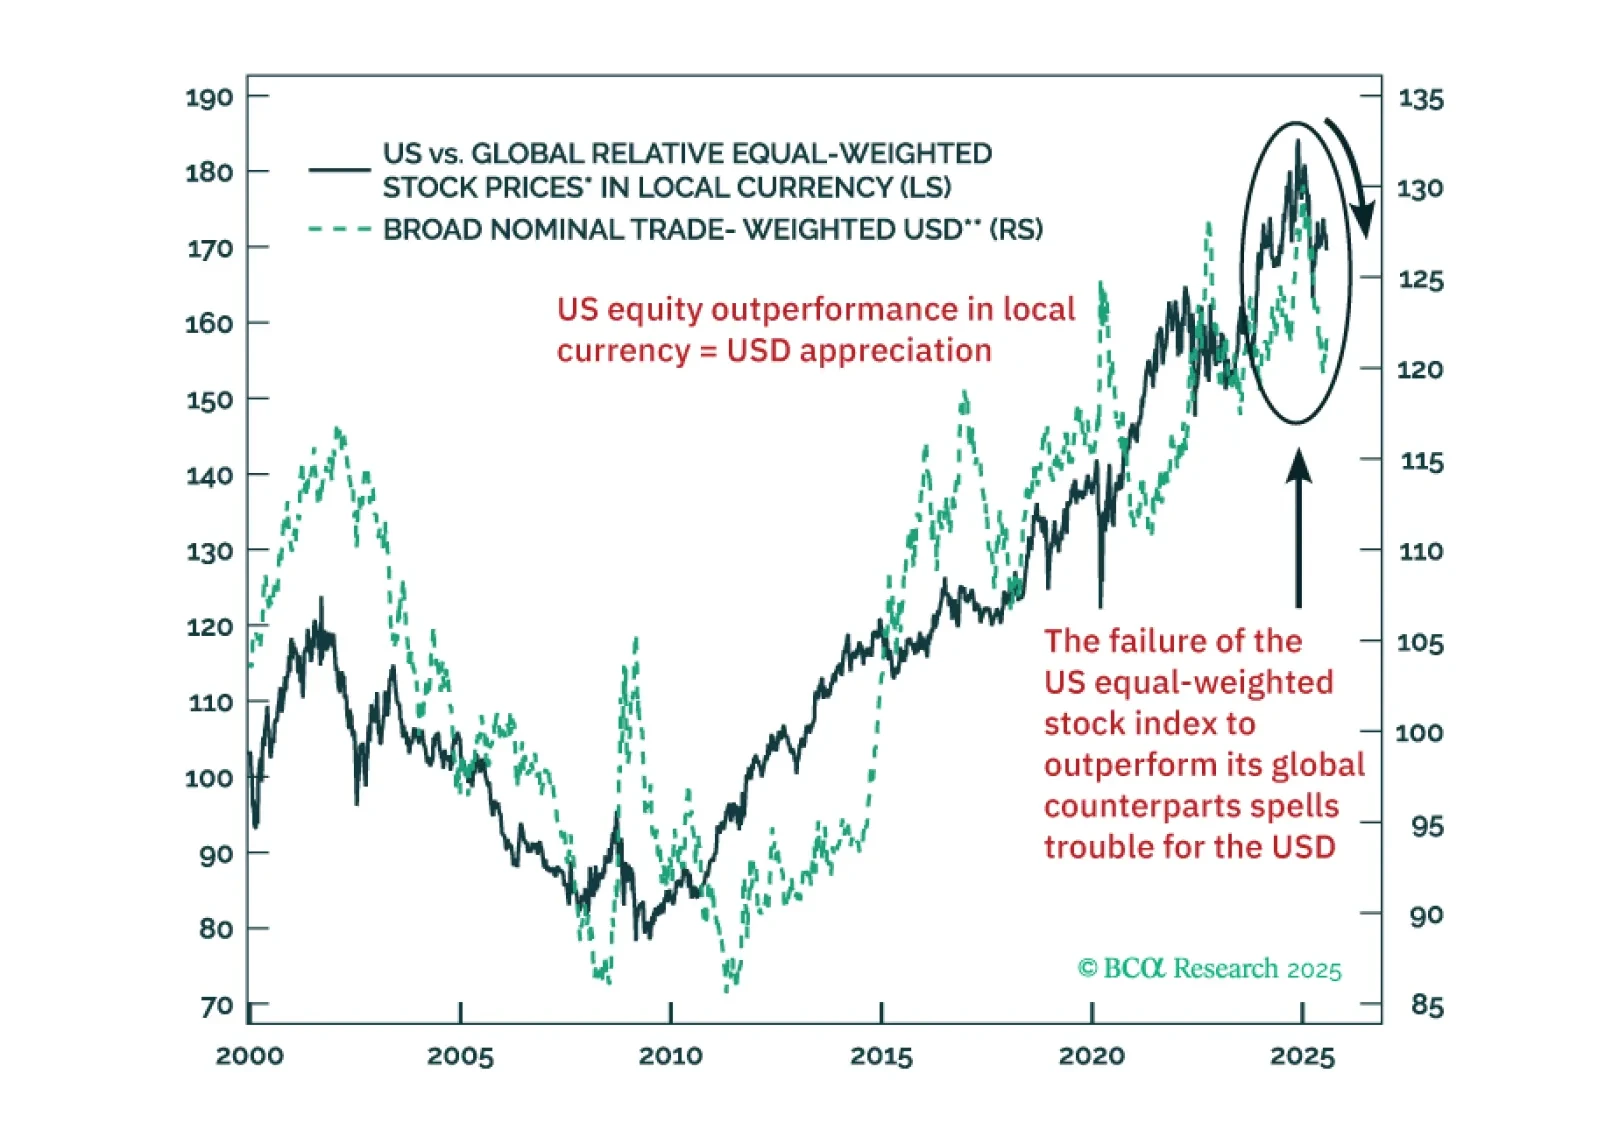
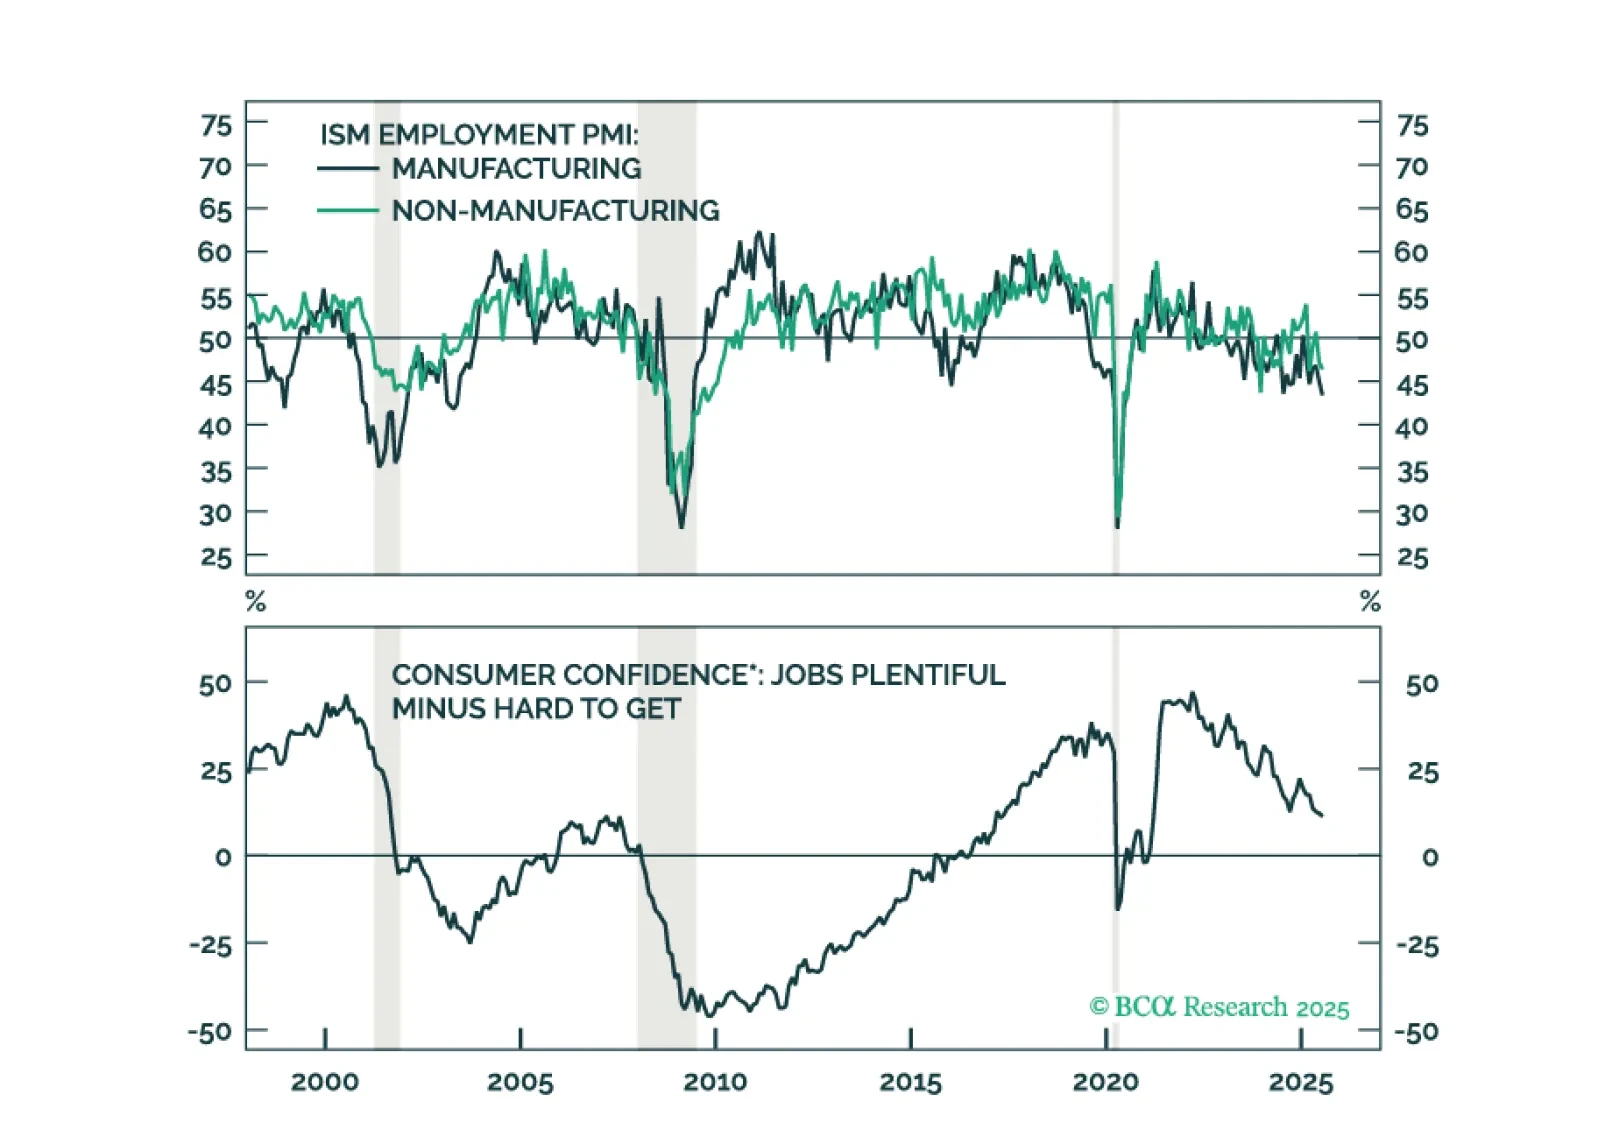
Las acciones TMT de EE. UU. han estado logrando un rendimiento de beneficios milagroso. Sin embargo, fuera de la gran tecnología de EE. UU., los fundamentos y técnicos de la renta variable global son problemáticos. Un repunte a corto plazo del USD debería minimizarse.
Resumen de Asignación de Cartera para agosto de 2025.
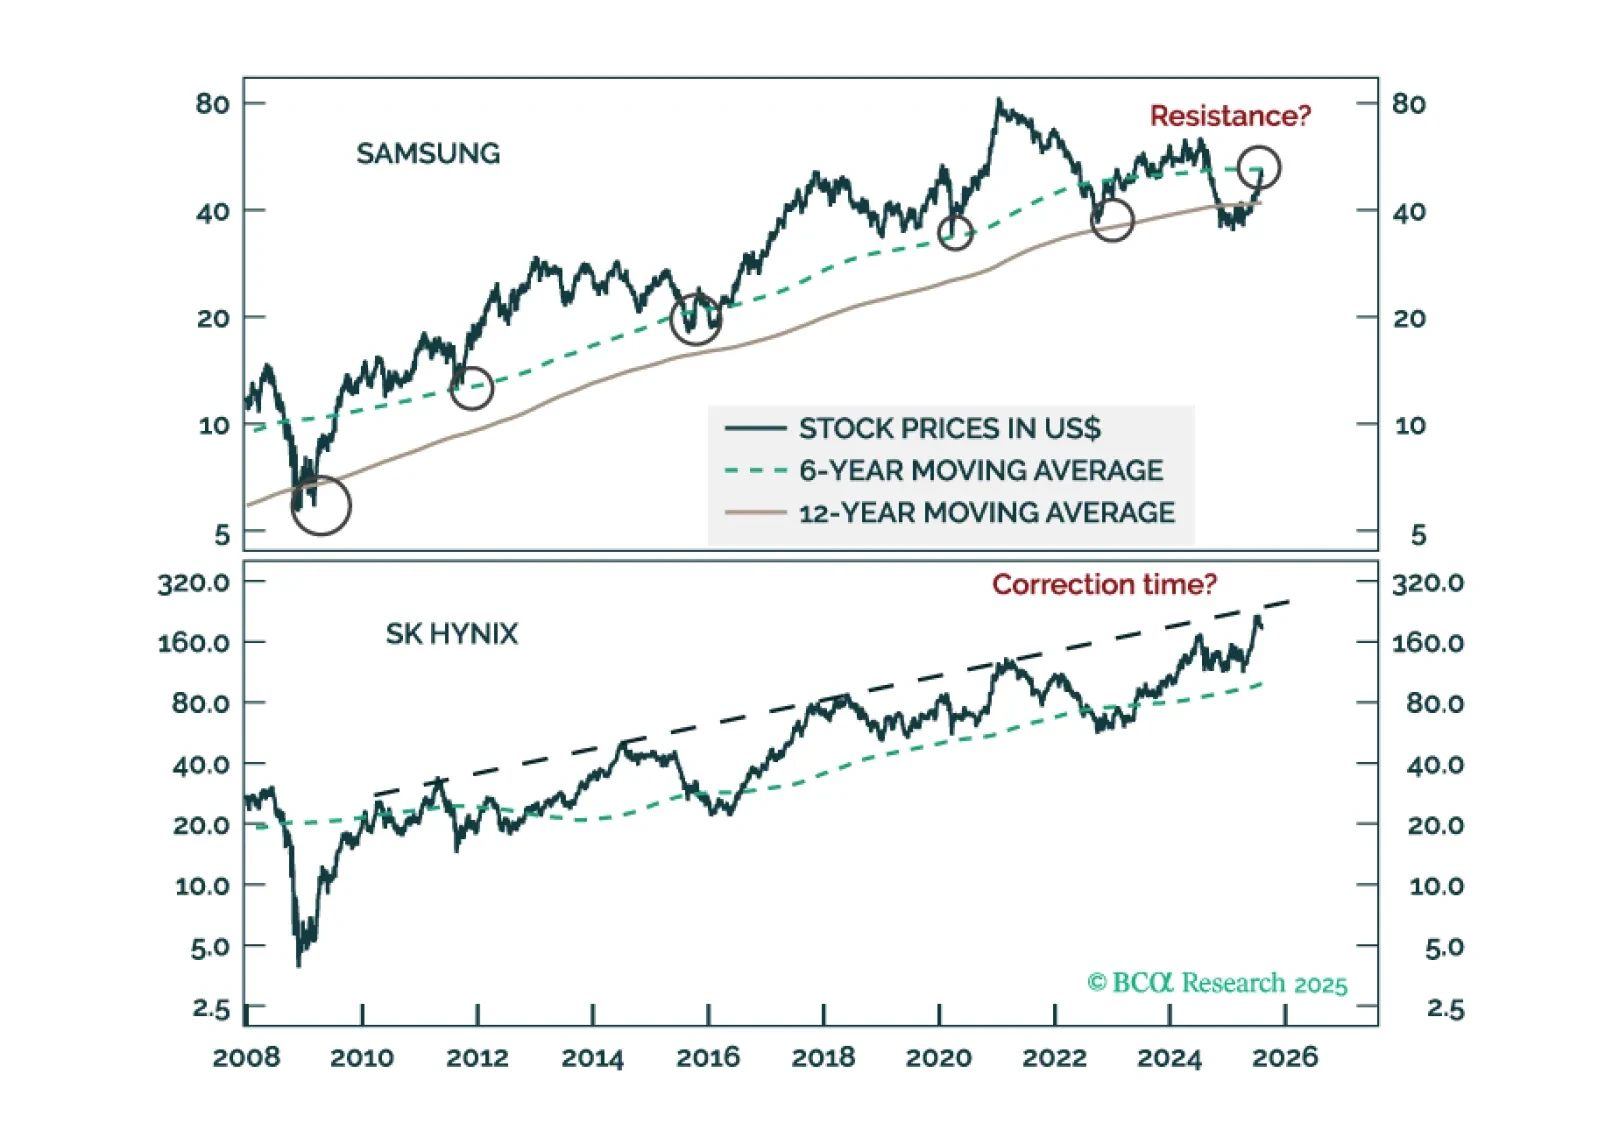
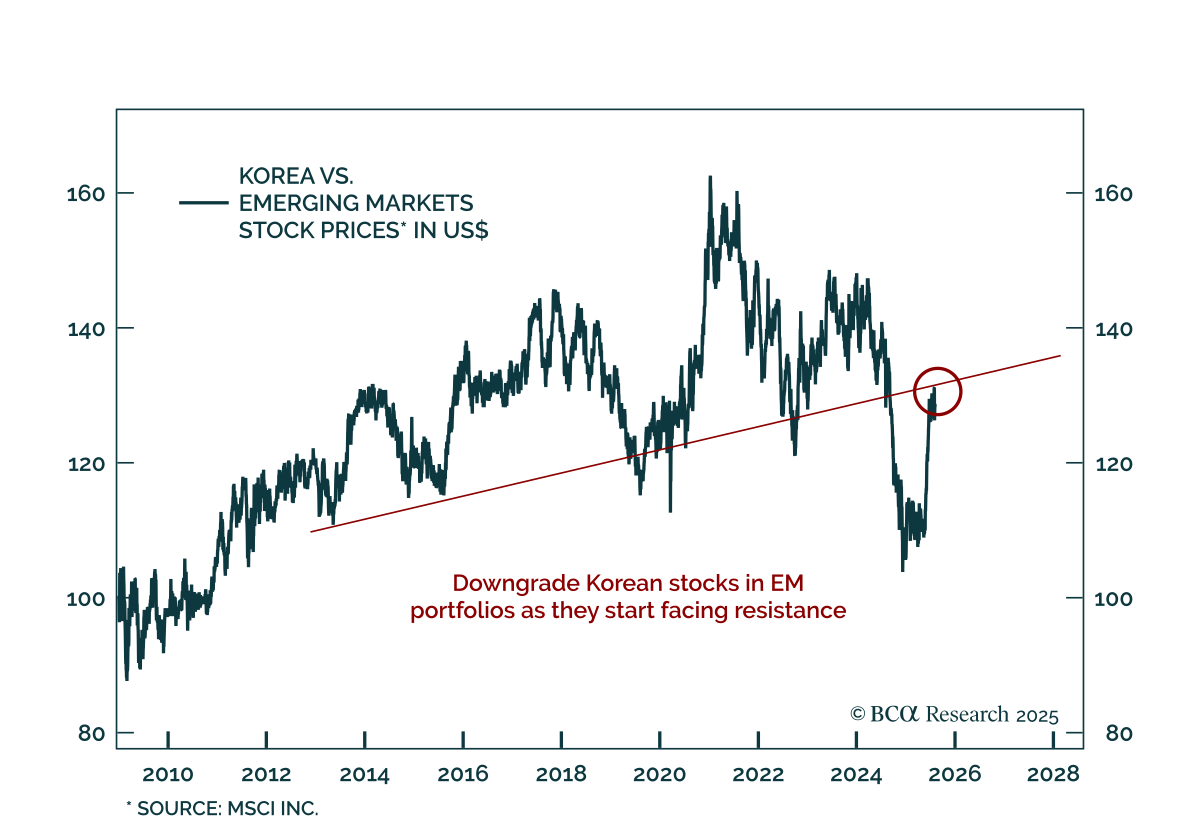
Un impacto deflacionario por la disminución de exportaciones se extenderá por toda la economía coreana. Estamos rebajando la calificación del KOSPI de sobreponderado a neutral y reiterando una posición larga en bonos nacionales a 10 años, sin cobertura de divisas.
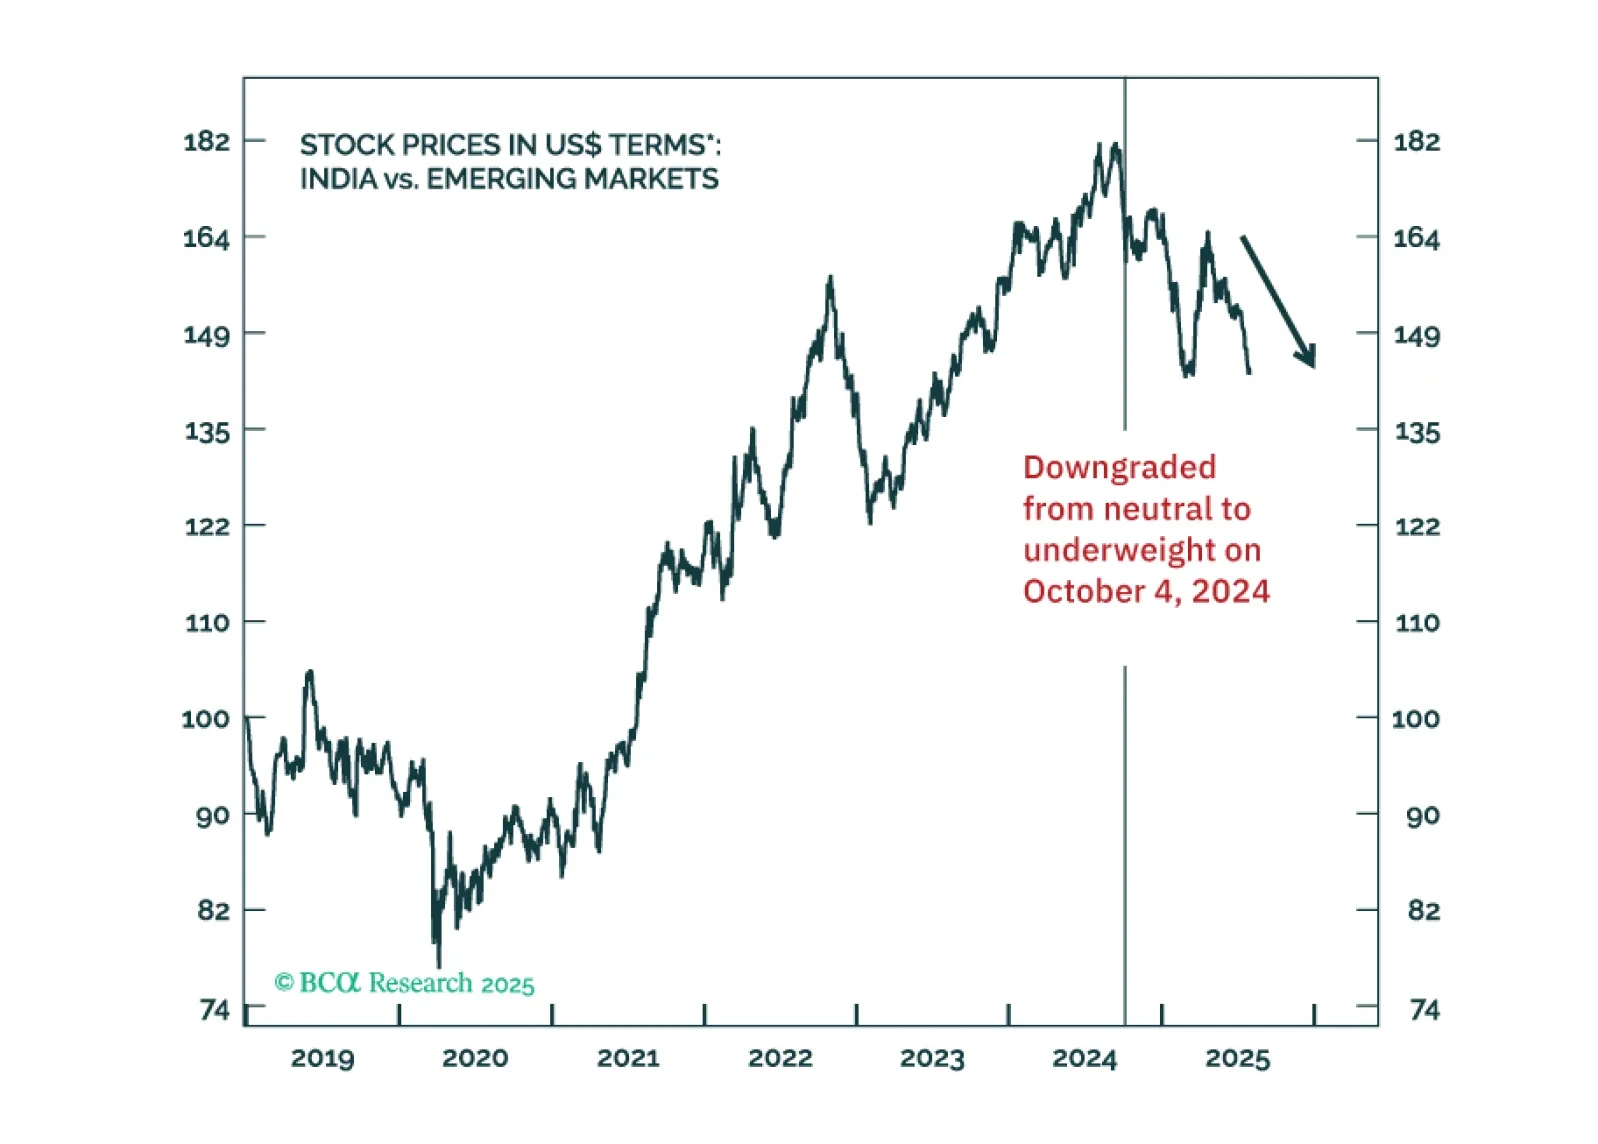
Un alto arancel estadounidense y las incertidumbres persistentes sobre el acuerdo comercial entre Estados Unidos e India afectarán el sentimiento de los inversores. Esto, junto con la contracción de las ganancias corporativas, hará que los precios de las acciones disminuyan. Manténgase infraponderado en acciones indias.
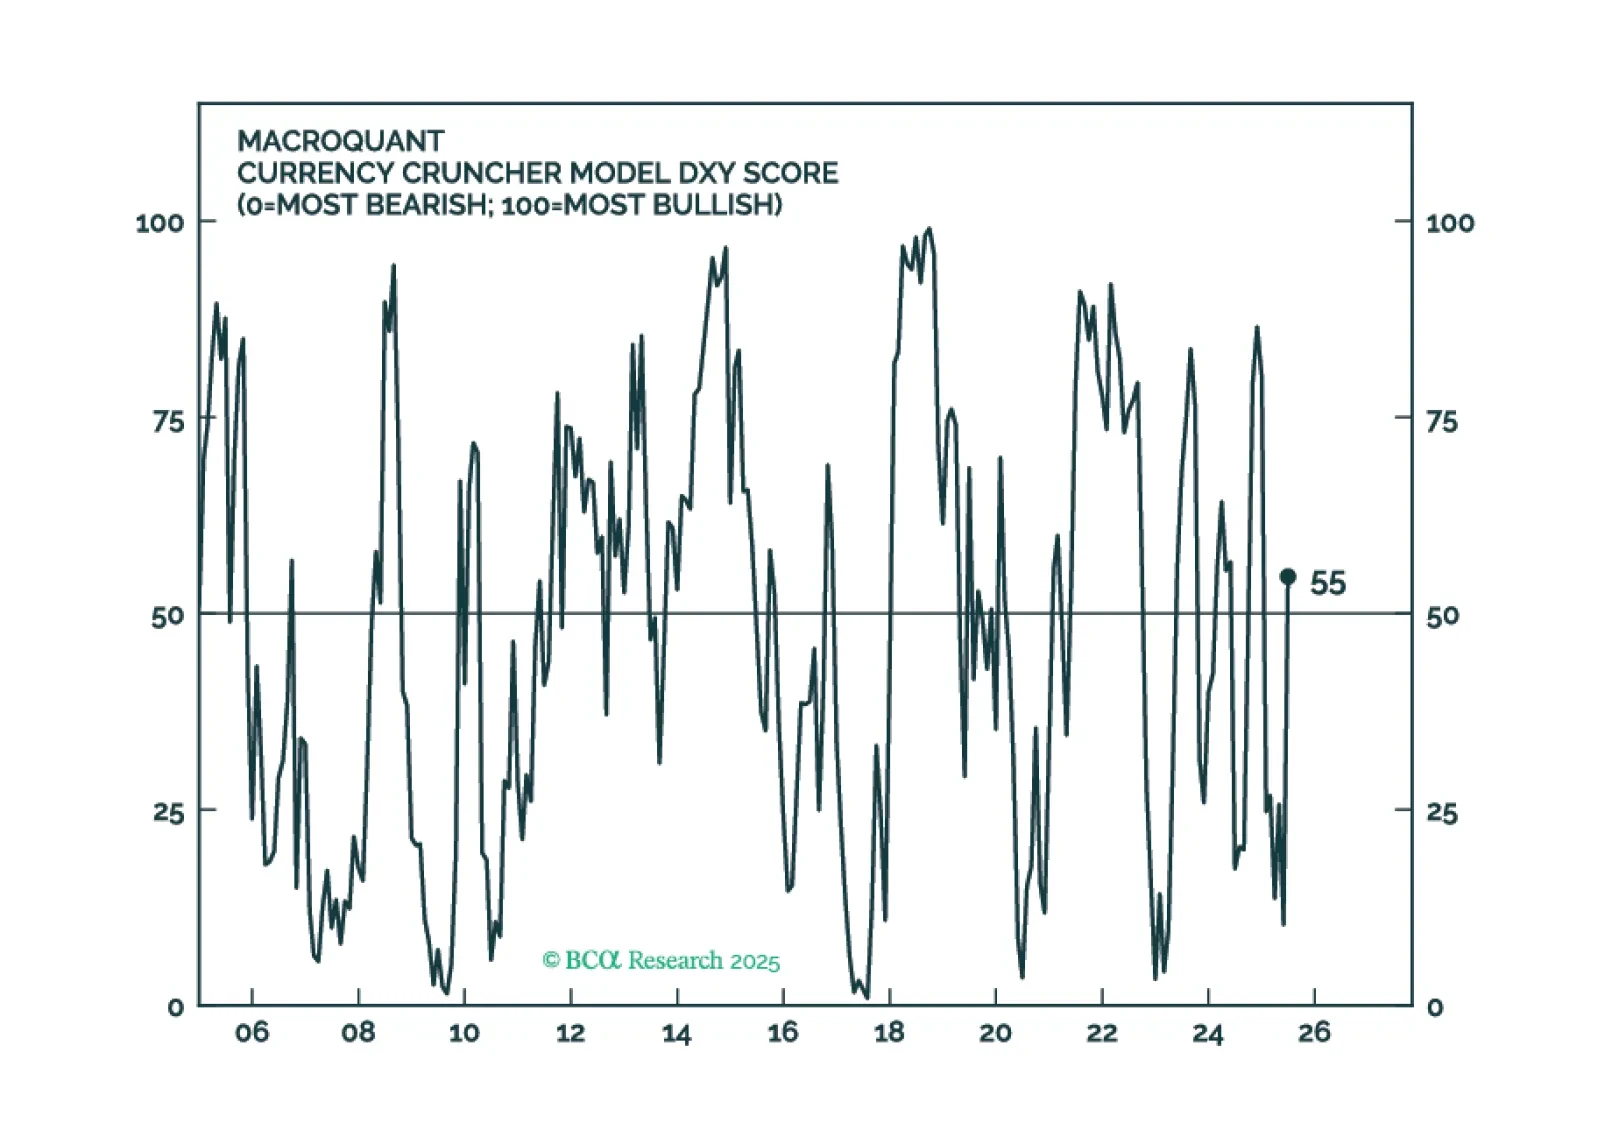
MacroQuant está recomendando que los inversores en acciones mantengan el dedo cerca del botón de expulsión, pero que eviten presionarlo por ahora. El modelo está volviendo a favorecer al dólar y ve margen para que los precios del petróleo suban.