Emerging Markets
Nuestro resumen de asignación de cartera para abril de 2026.
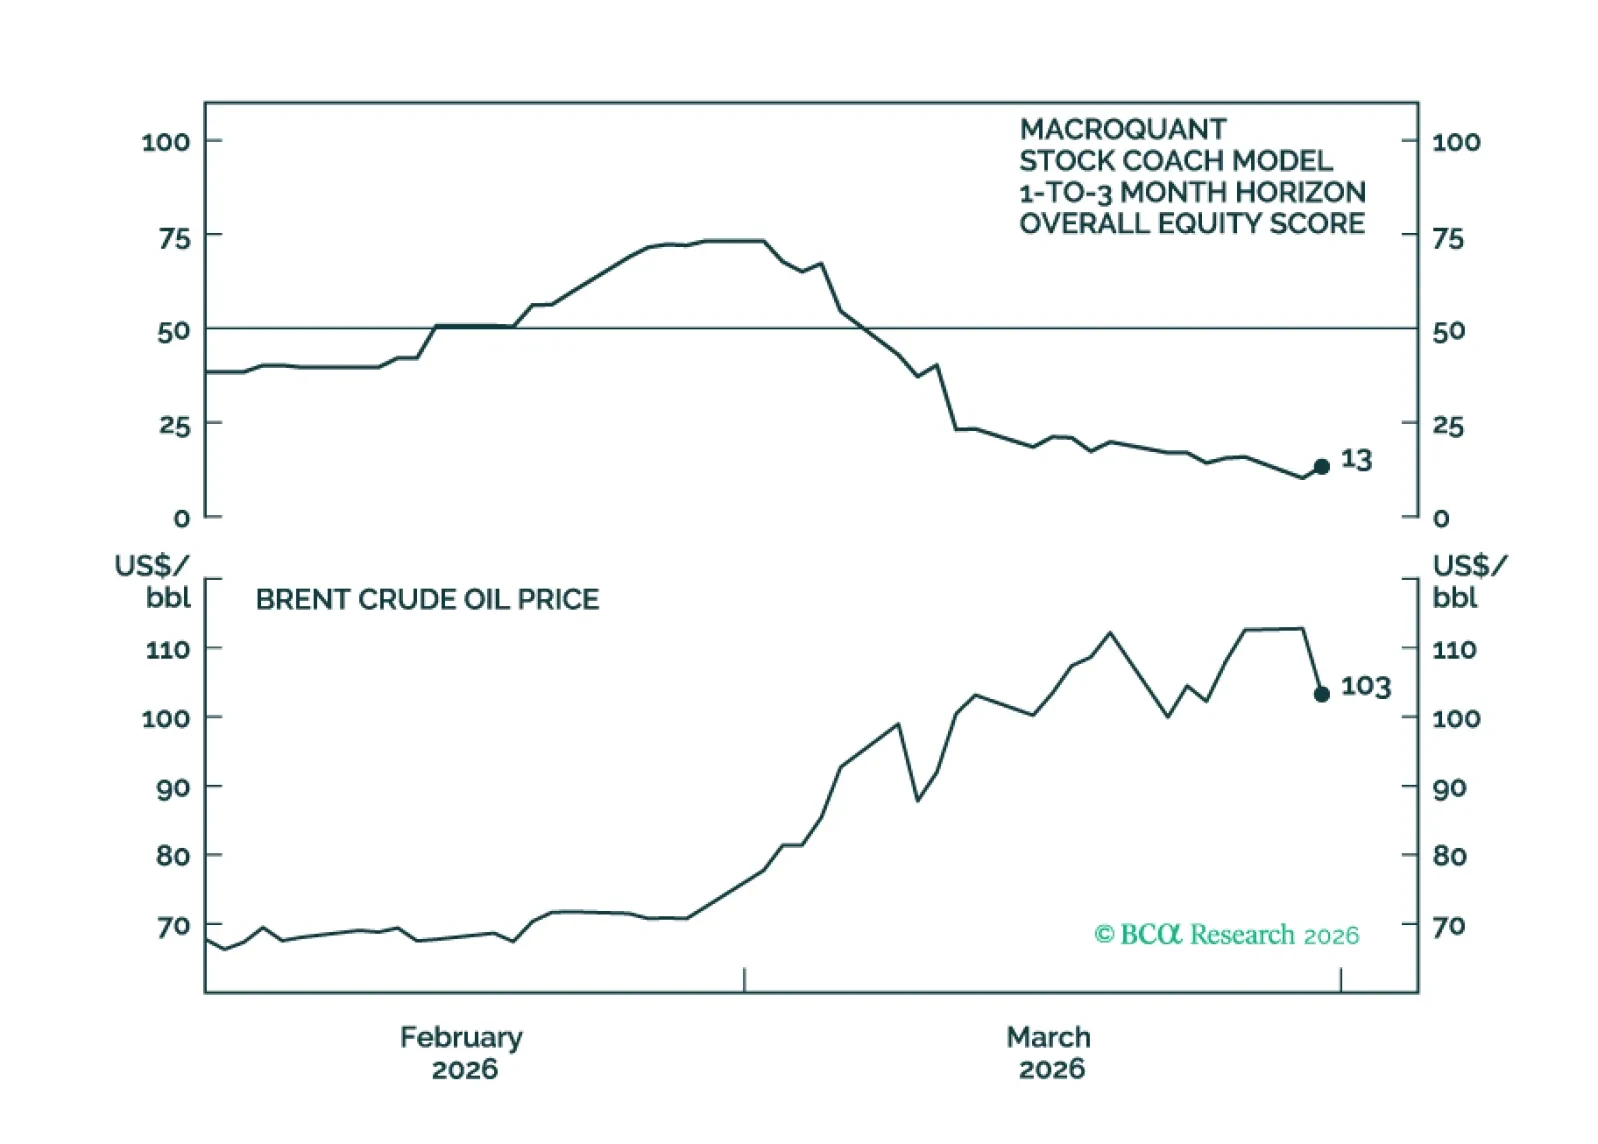
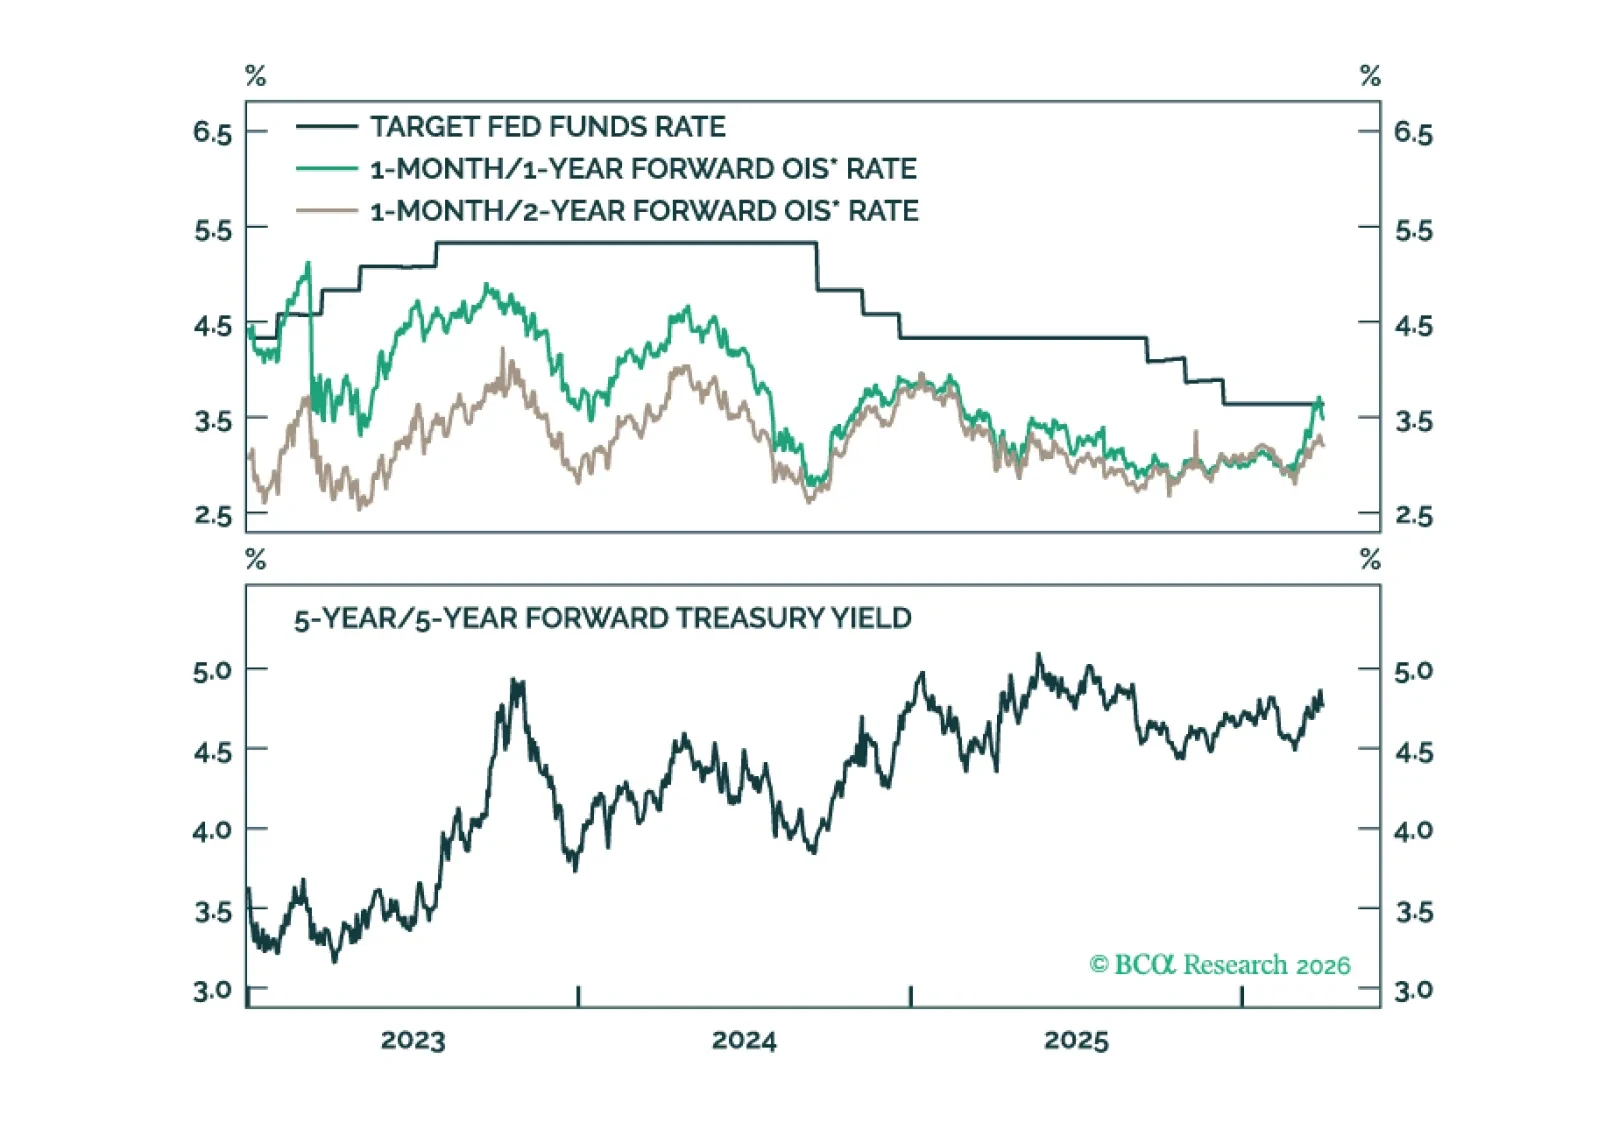
MacroQuant recomienda una posición de fuerte infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en carteras de renta fija, se ha vuelto neutral a ligeramente positivo respecto al dólar estadounidense, ha rebajado el oro a neutral y el cobre a una fuerte infraponderación, y es alcista con respecto al petróleo.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
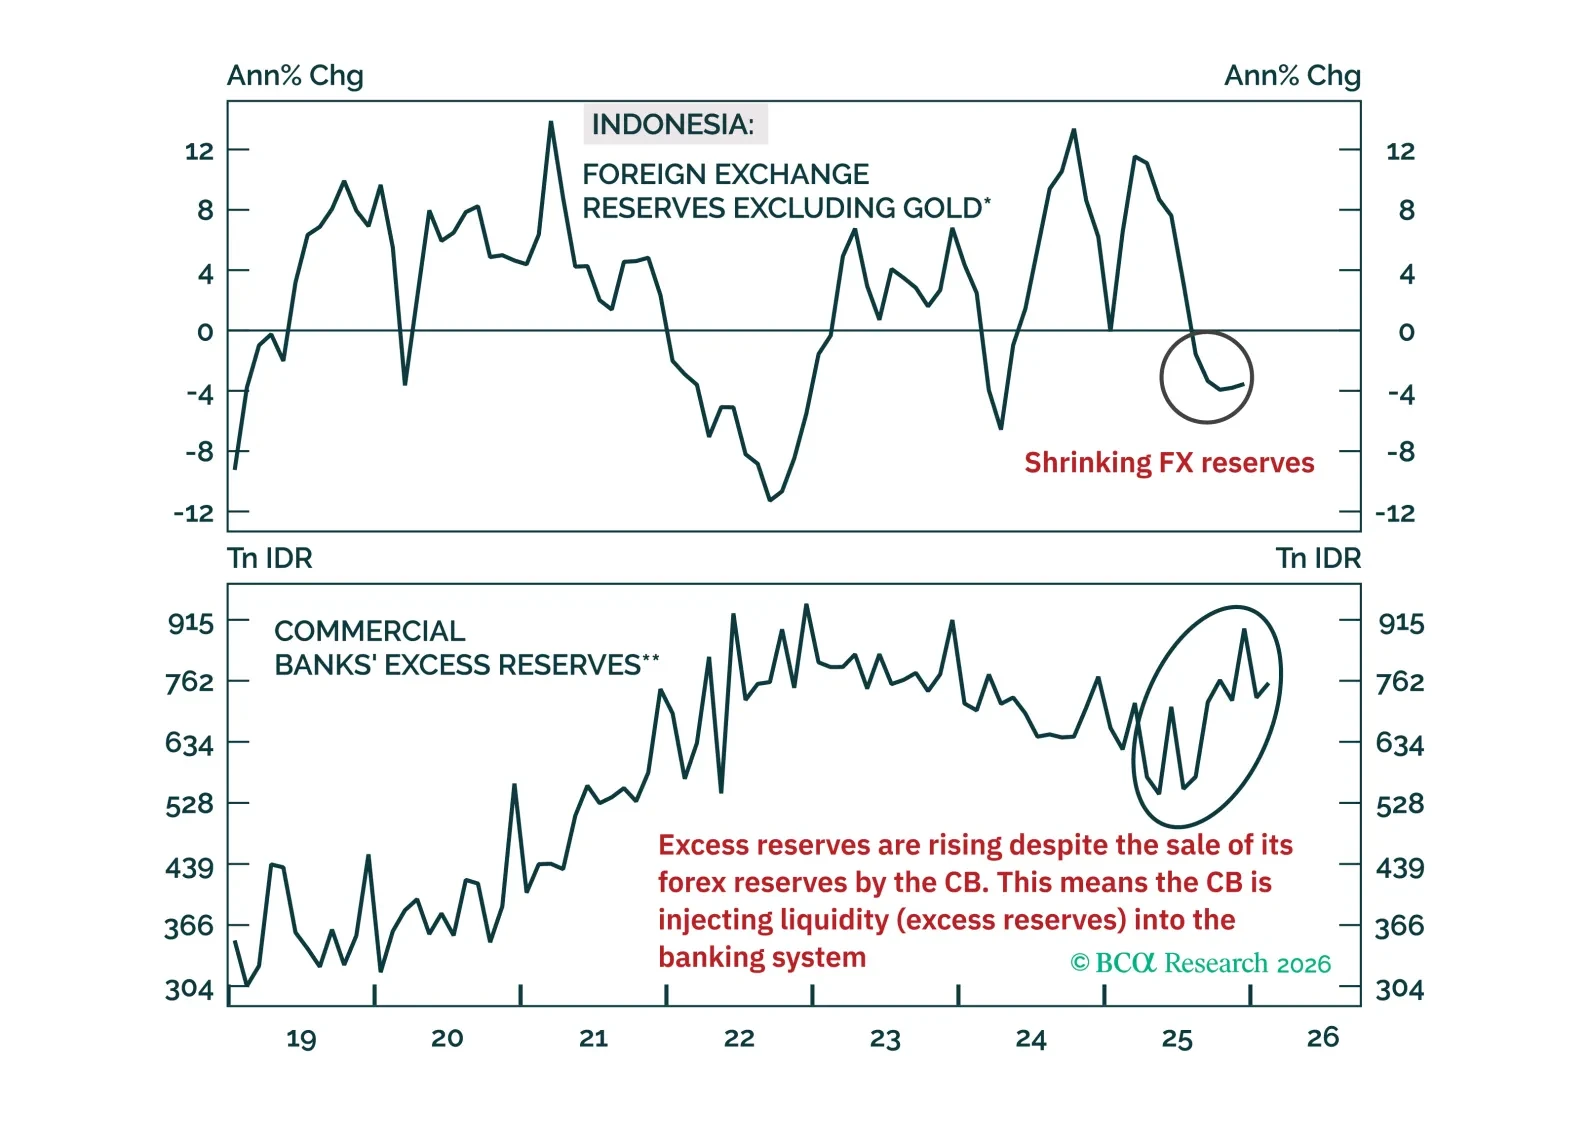
La rupia indonesia seguirá desplomándose y los rendimientos de sus bonos en moneda local aumentarán considerablemente. Los inversores deberían vender en corto bonos domésticos, sin cobertura cambiaria.
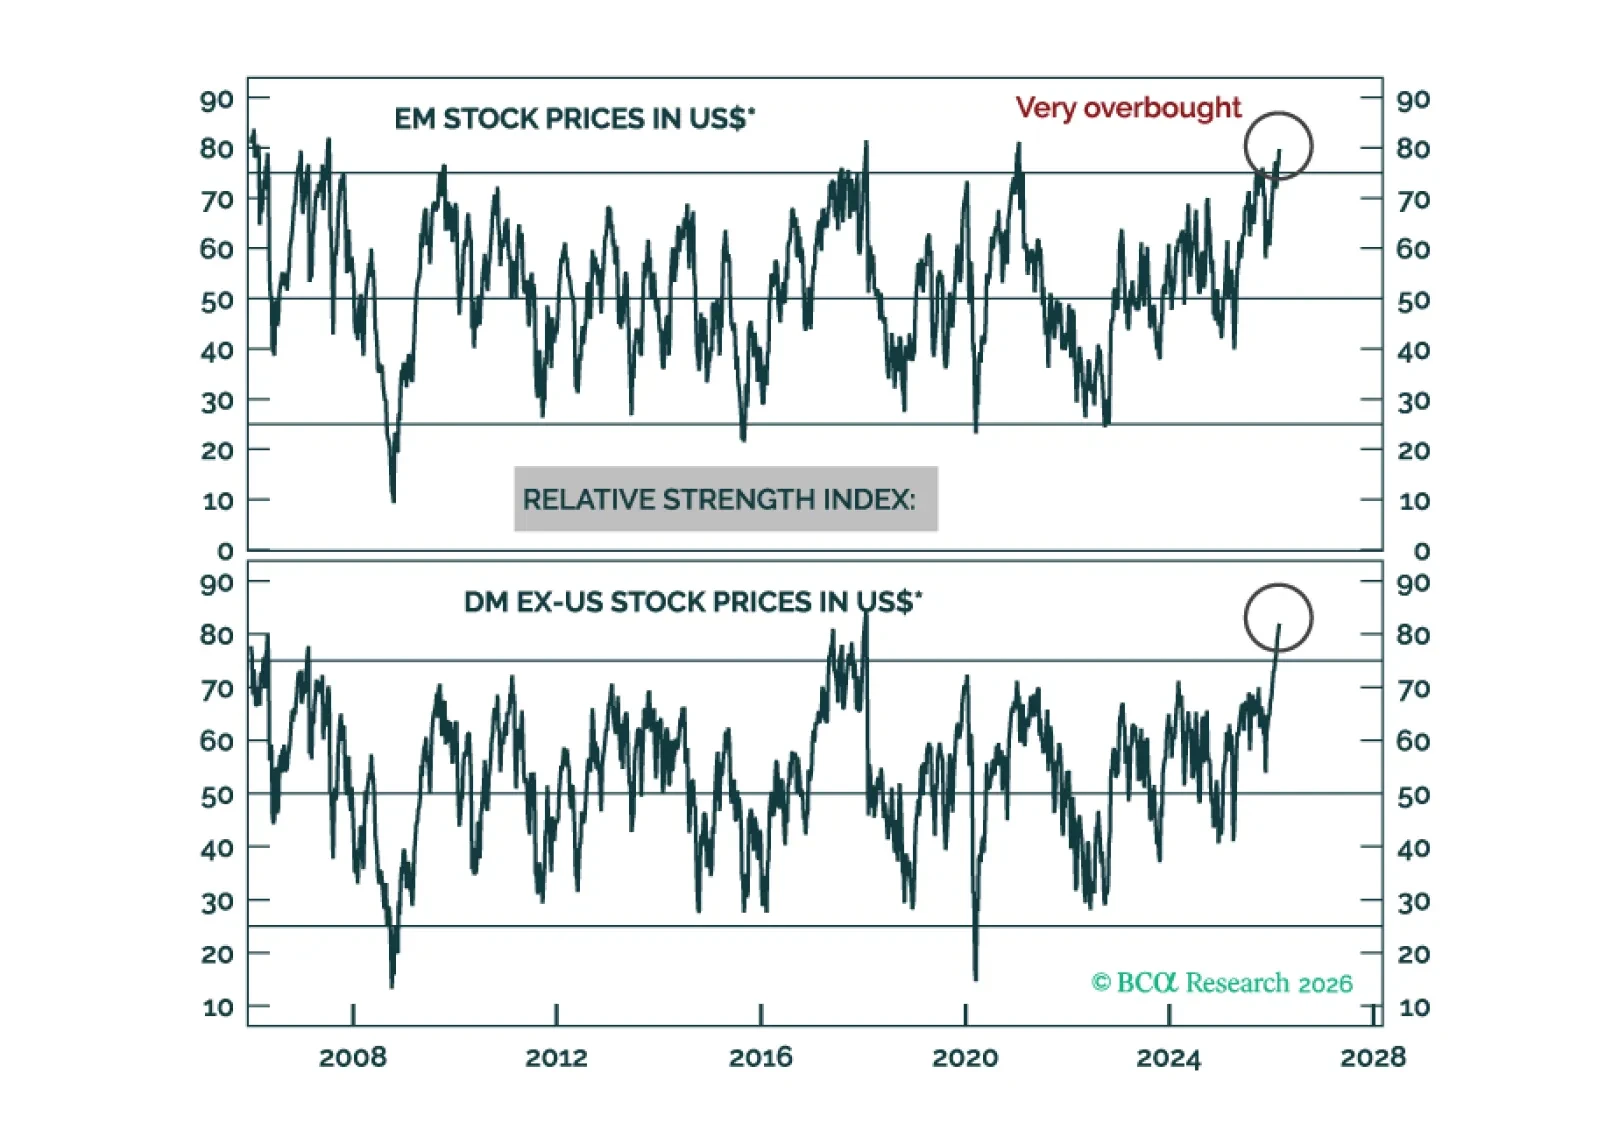
Evitar activos de riesgo de EM y DM. A corto plazo (de uno a tres meses), las probabilidades favorecen un mejor rendimiento de las acciones estadounidenses y un repunte del dólar estadounidense. No obstante, la perspectiva cíclica (de nueve a 12 meses) justifica infraponderar las acciones estadounidenses y mantenerse corto en el dólar estadounidense.

India está registrando salidas netas de capital por primera vez en una generación. El banco central está vendiendo reservas de divisas para defender la rupia, lo que está drenando la liquidez del sistema bancario. Esto corre el riesgo de descarrilar el incipiente repunte del crédito. Los precios de las acciones indias siguen siendo vulnerables.
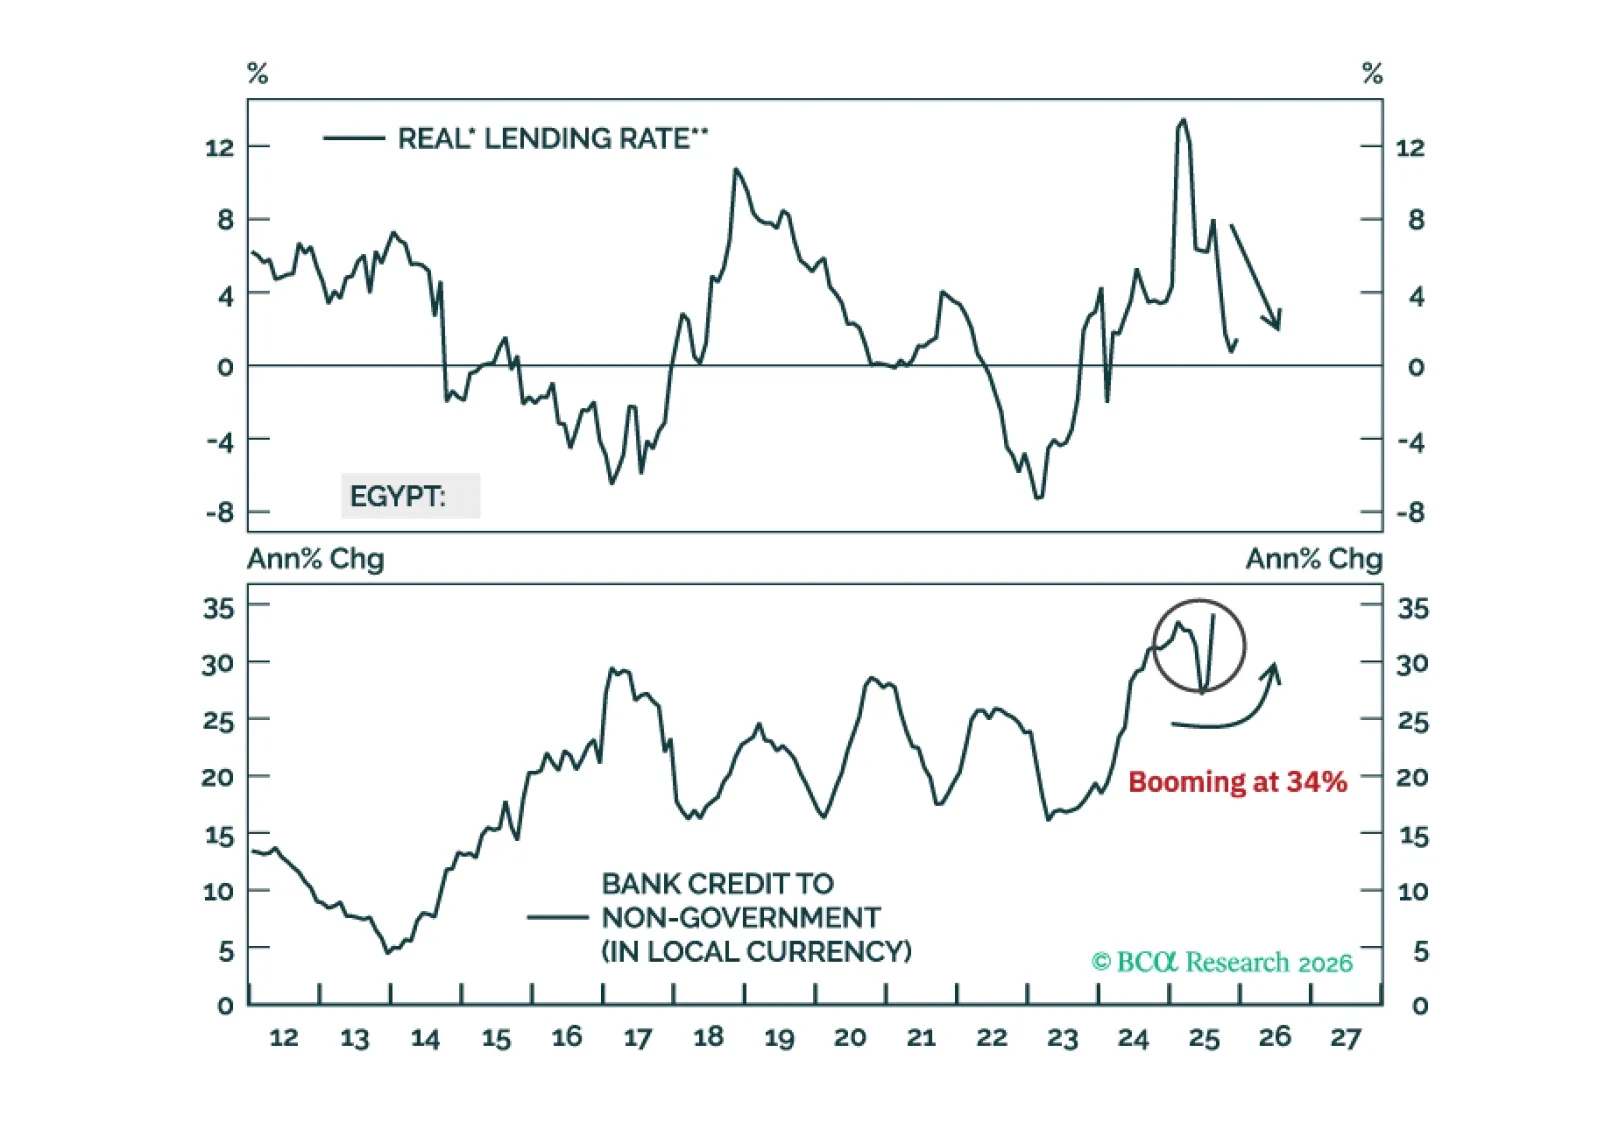
Las presiones inflacionarias subyacentes en Egipto son mucho mayores de lo que indican las cifras del IPC. Las tasas de interés reales se han desplomado. Por ello, los rendimientos de los bonos domésticos se han mantenido altos por una razón. Aléjate.
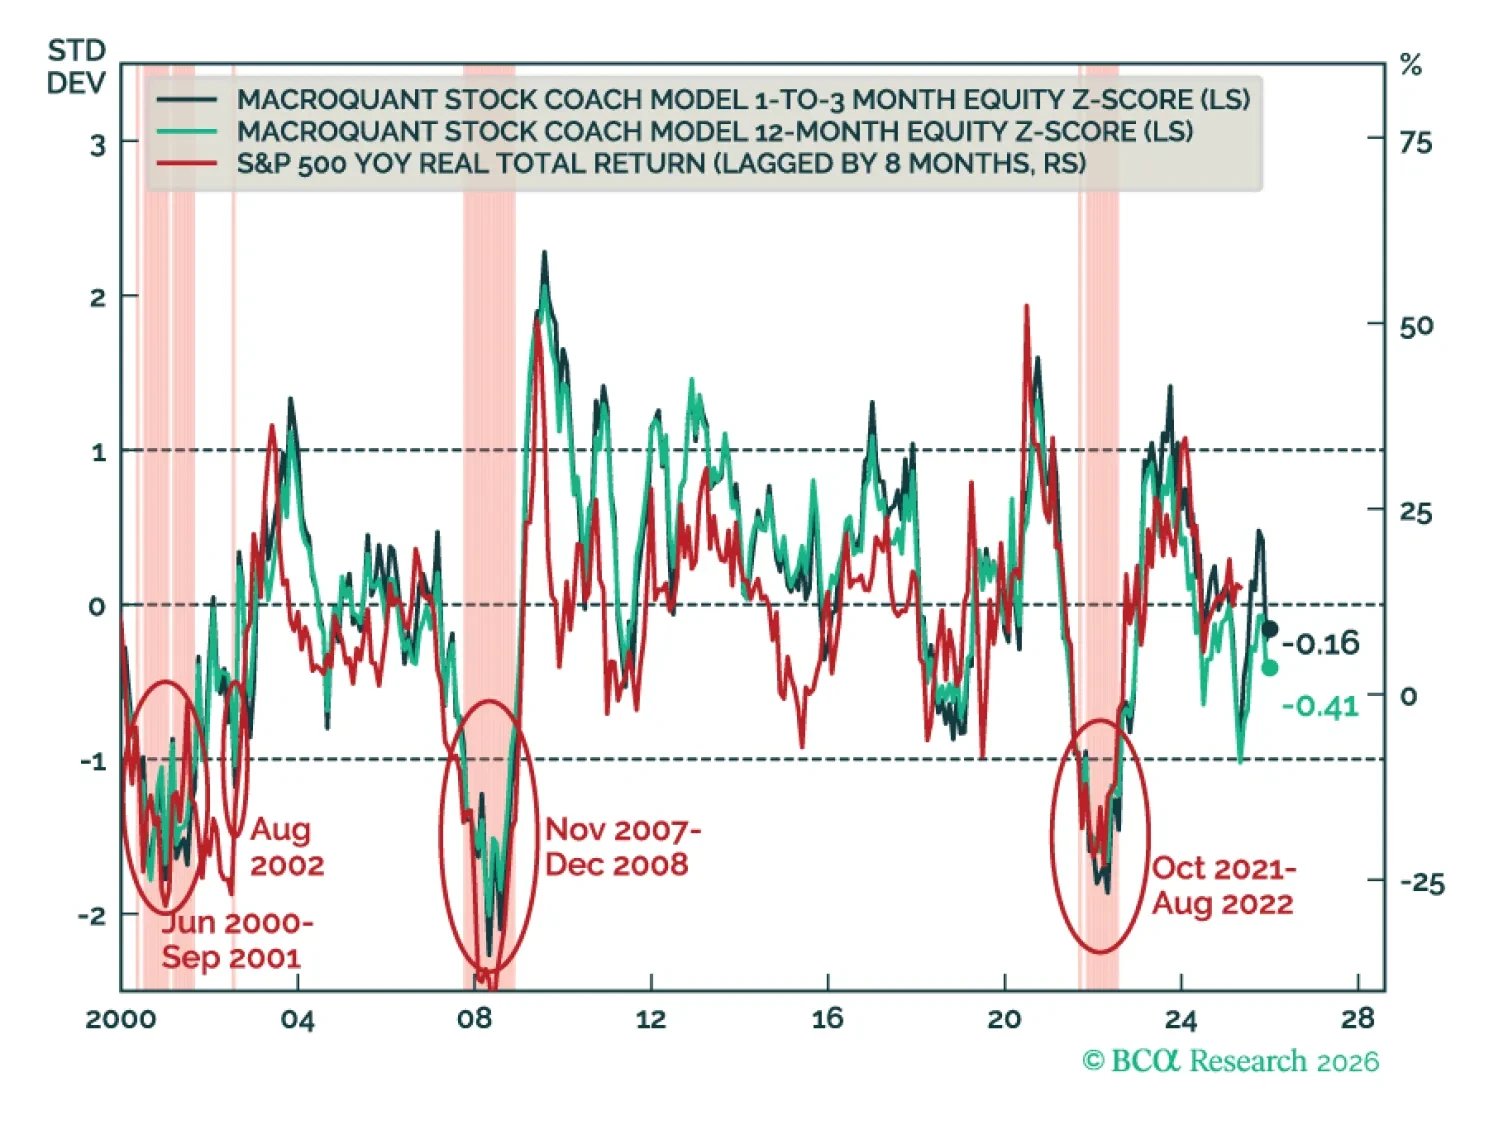
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.
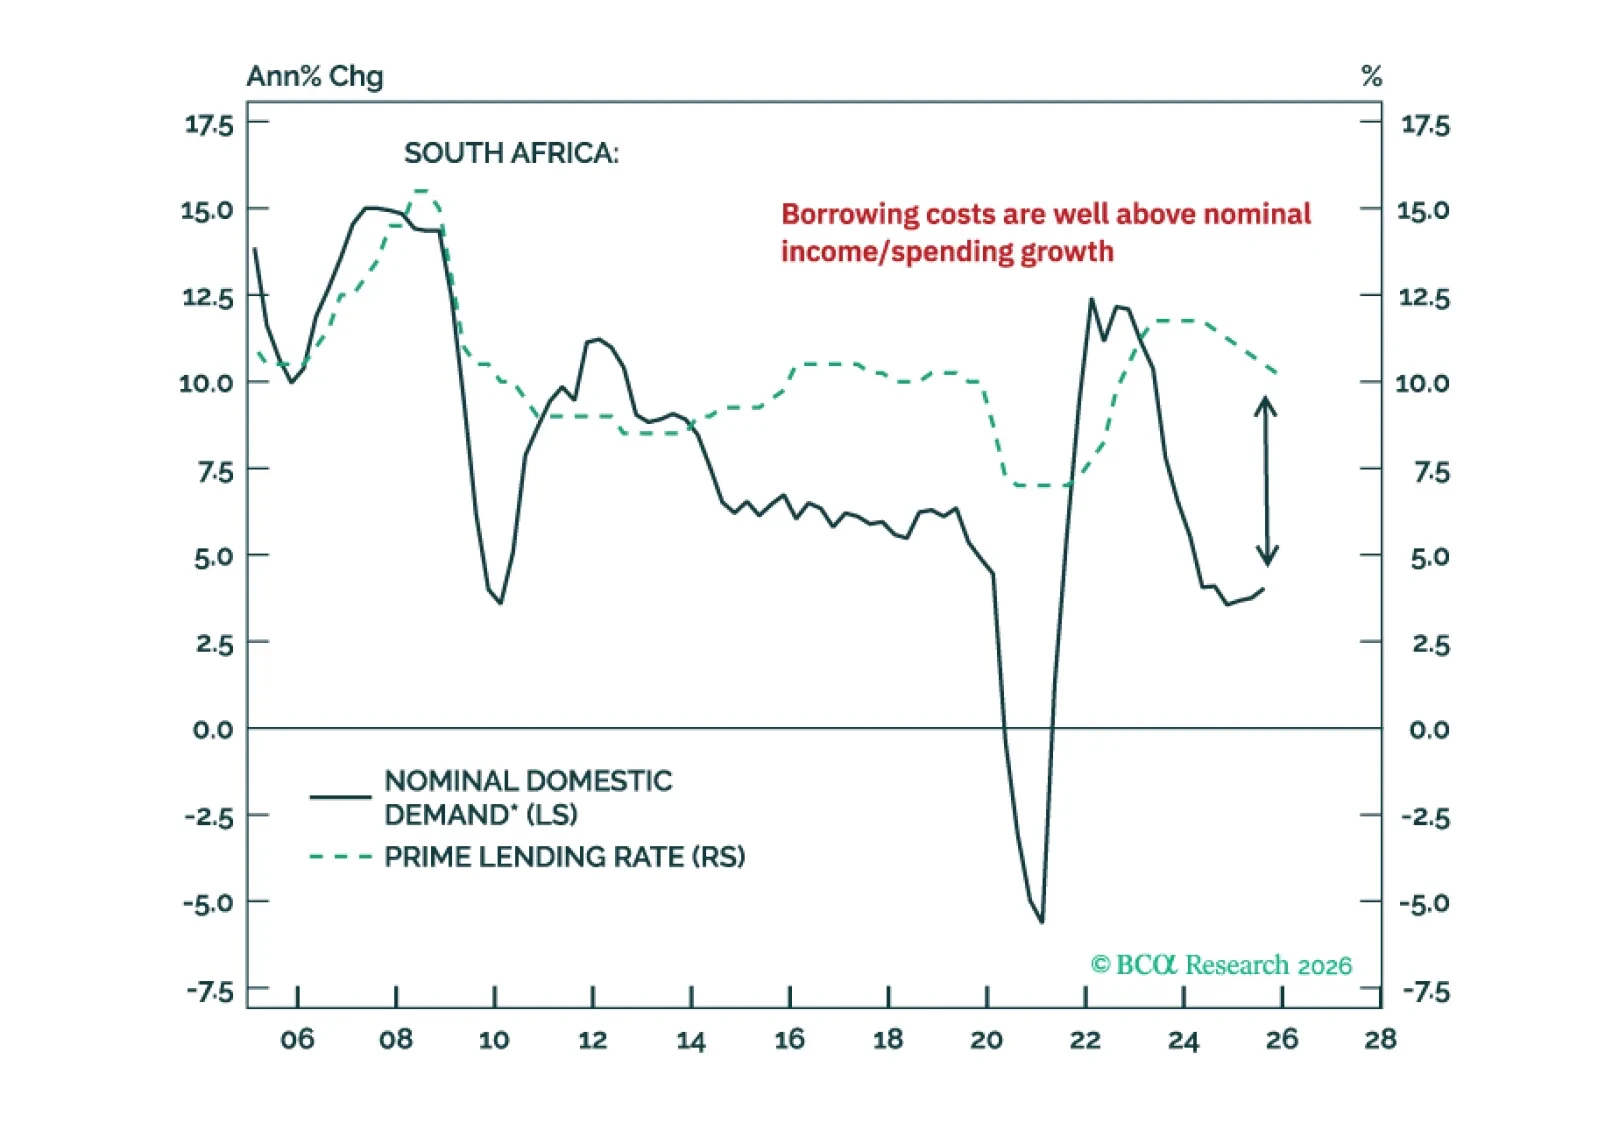
La bonanza de los metales preciosos no ha resuelto la difícil situación de la economía sudafricana. Tampoco mejoró sus problemas de sostenibilidad de la deuda pública. Los inversores deberían prepararse para una reversión en las acciones, los bonos y la moneda de Sudáfrica.