Economy
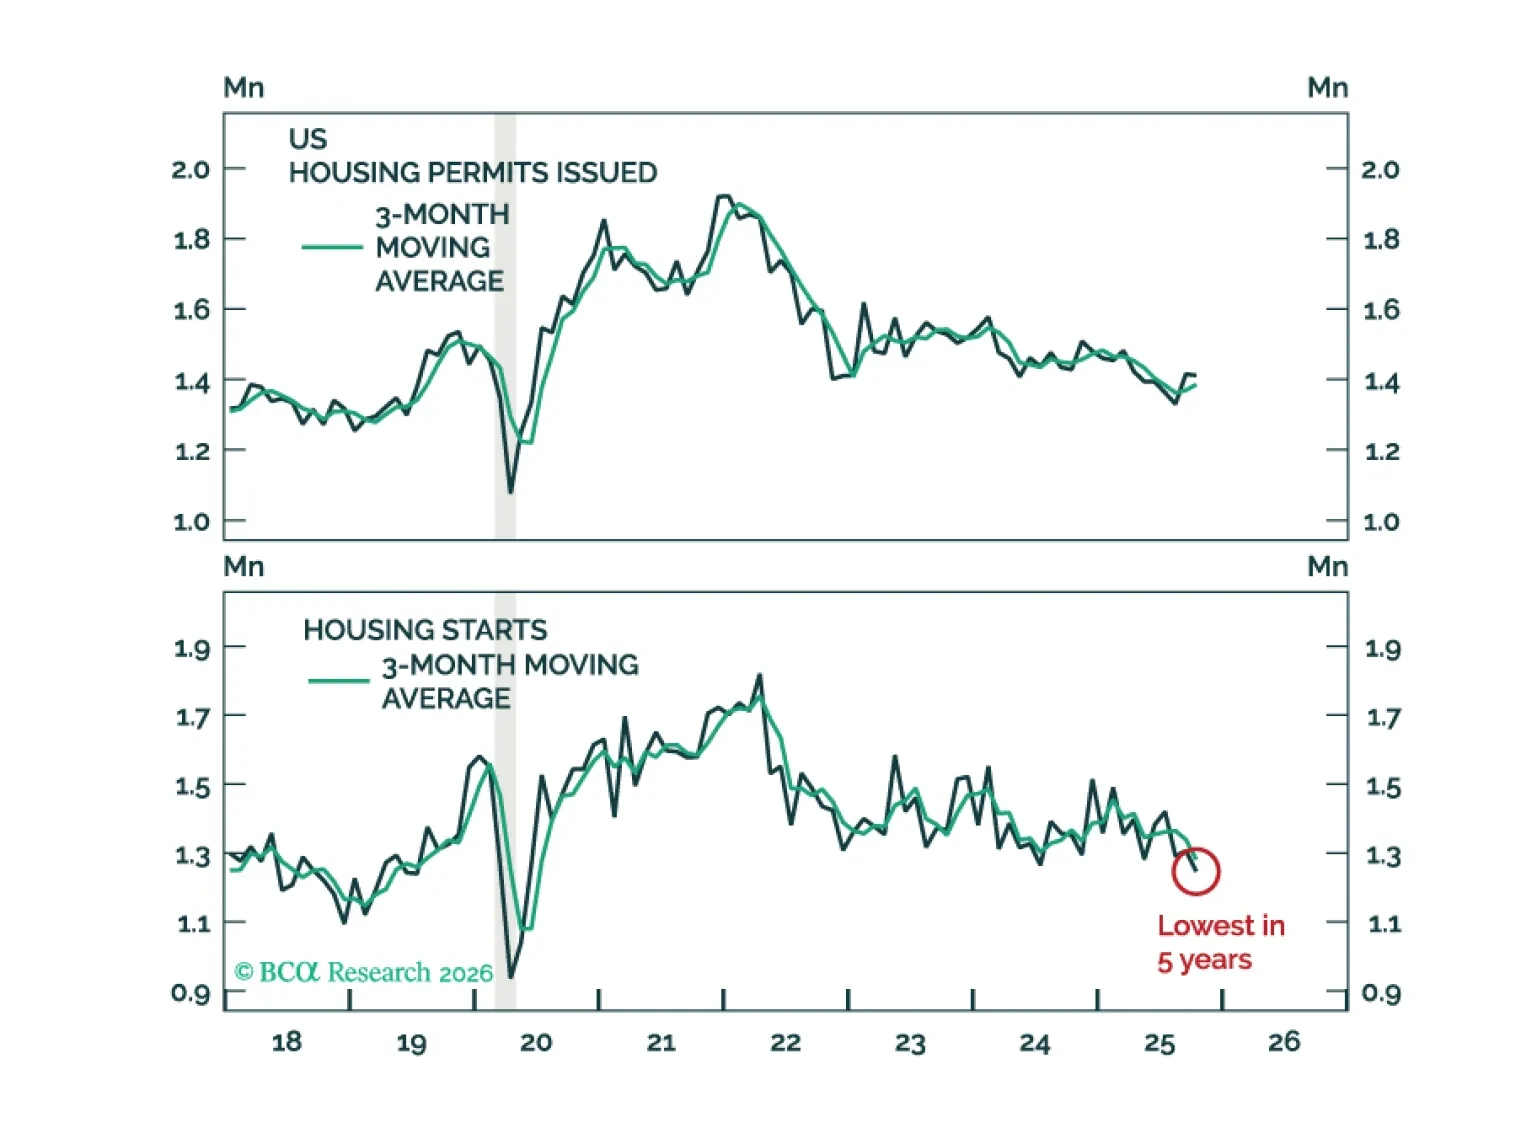
El mercado inmobiliario residencial de Estados Unidos sigue débil. Si bien la caída de las tasas hipotecarias es algo positivo, aún es demasiado pronto para apostar a que la vivienda se convierta en el motor de crecimiento de la economía de Estados Unidos este año.
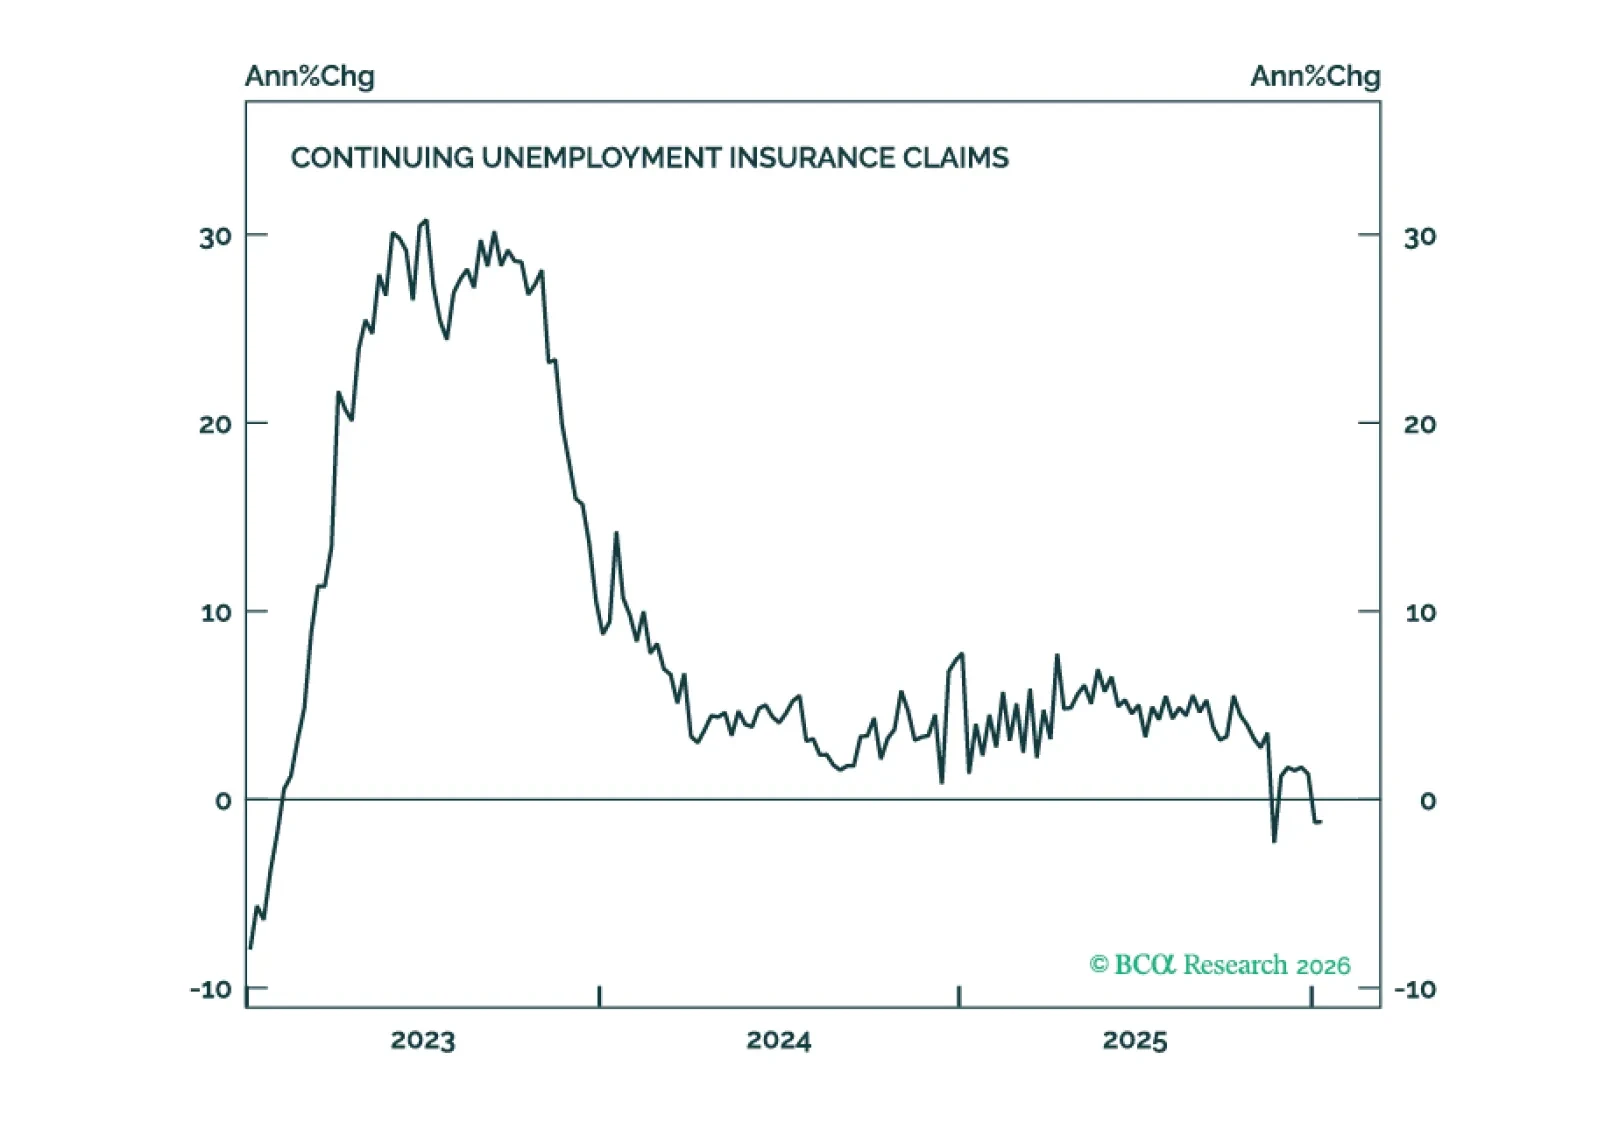
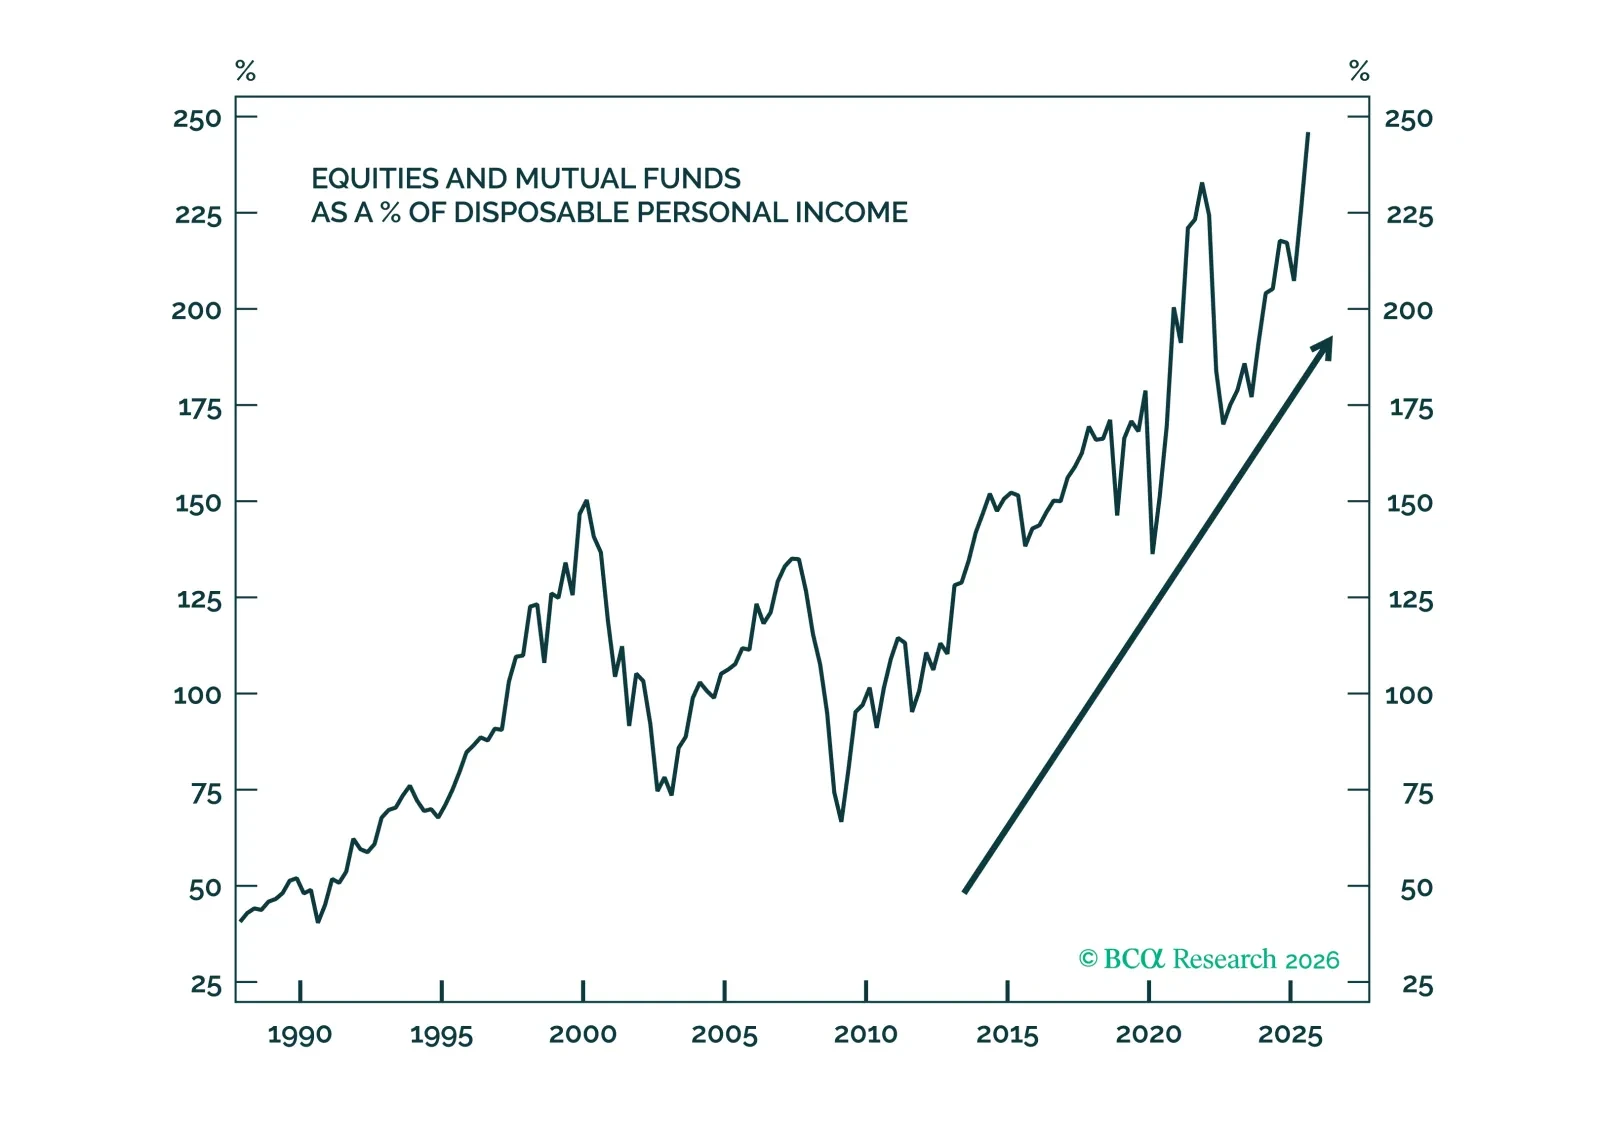
Parece que los hogares han podido gastar más de lo que han ganado desde mayo al echar mano de sus abultadas cuentas de corretaje. Las mayores tenencias de acciones podrían augurar un futuro en el que el consumo sea más sensible a las subidas y bajadas del mercado de valores. Eso es excelente en los mercados alcistas, pero podría convertirse en un lastre inesperado para la actividad cuando llegue el próximo mercado bajista.
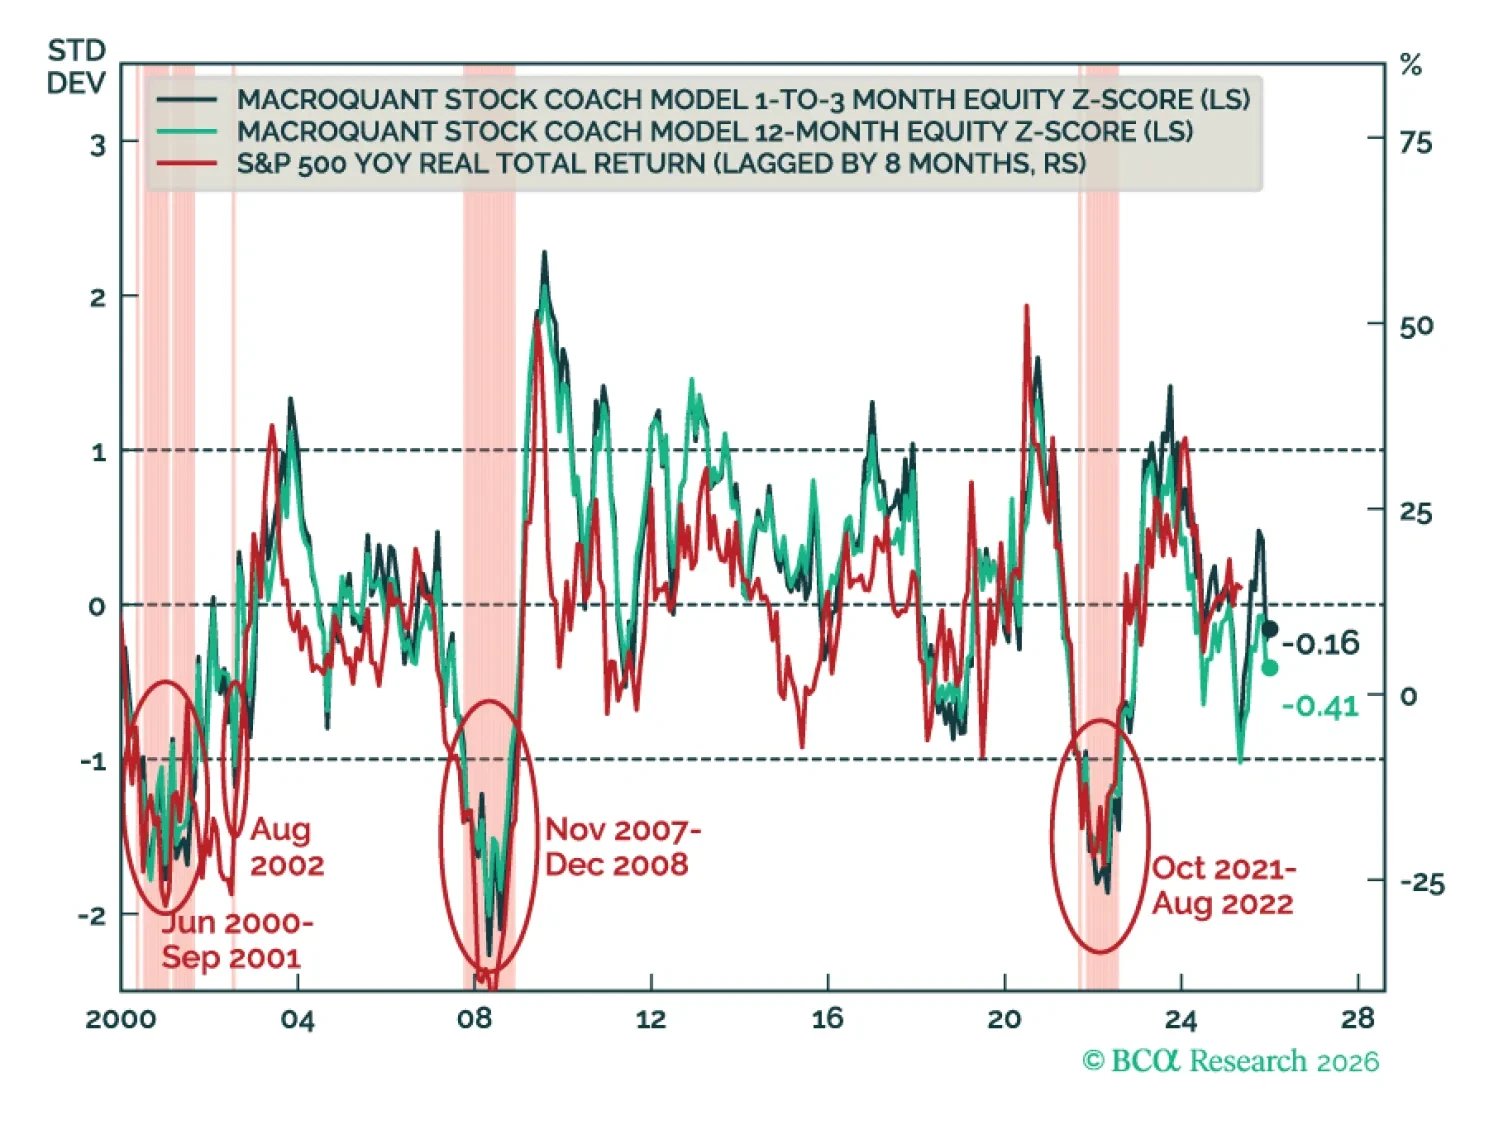
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.

La Fed mantendrá las tasas sin cambios en el primer semestre de 2026, pero probablemente se produzcan sorpresas de política acomodaticia en la segunda mitad del año.
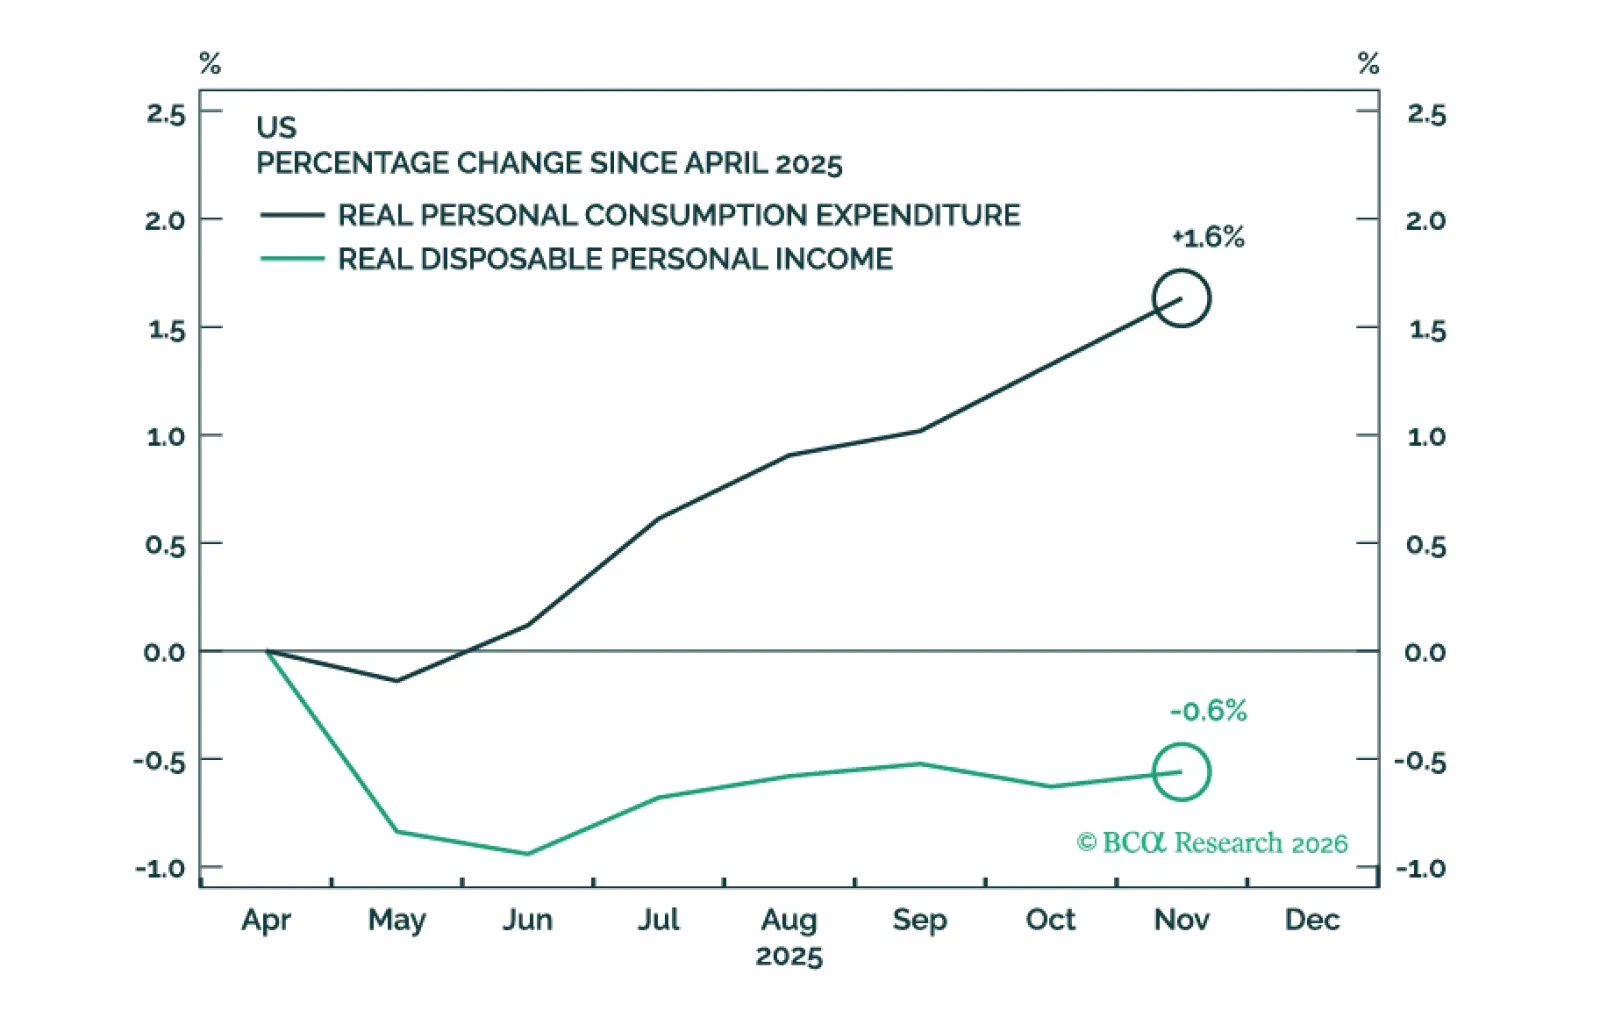
Los datos económicos recientes han sido razonablemente sólidos. Reduciremos nuestra probabilidad de recesión a 12 meses en Estados Unidos al 40% desde el 50% si la Corte Suprema anula los aranceles del Presidente Trump. Esto llevaría nuestro objetivo de precio para el S&P 500 al cierre de 2026, ponderado por escenarios, a 6375 desde 6200.
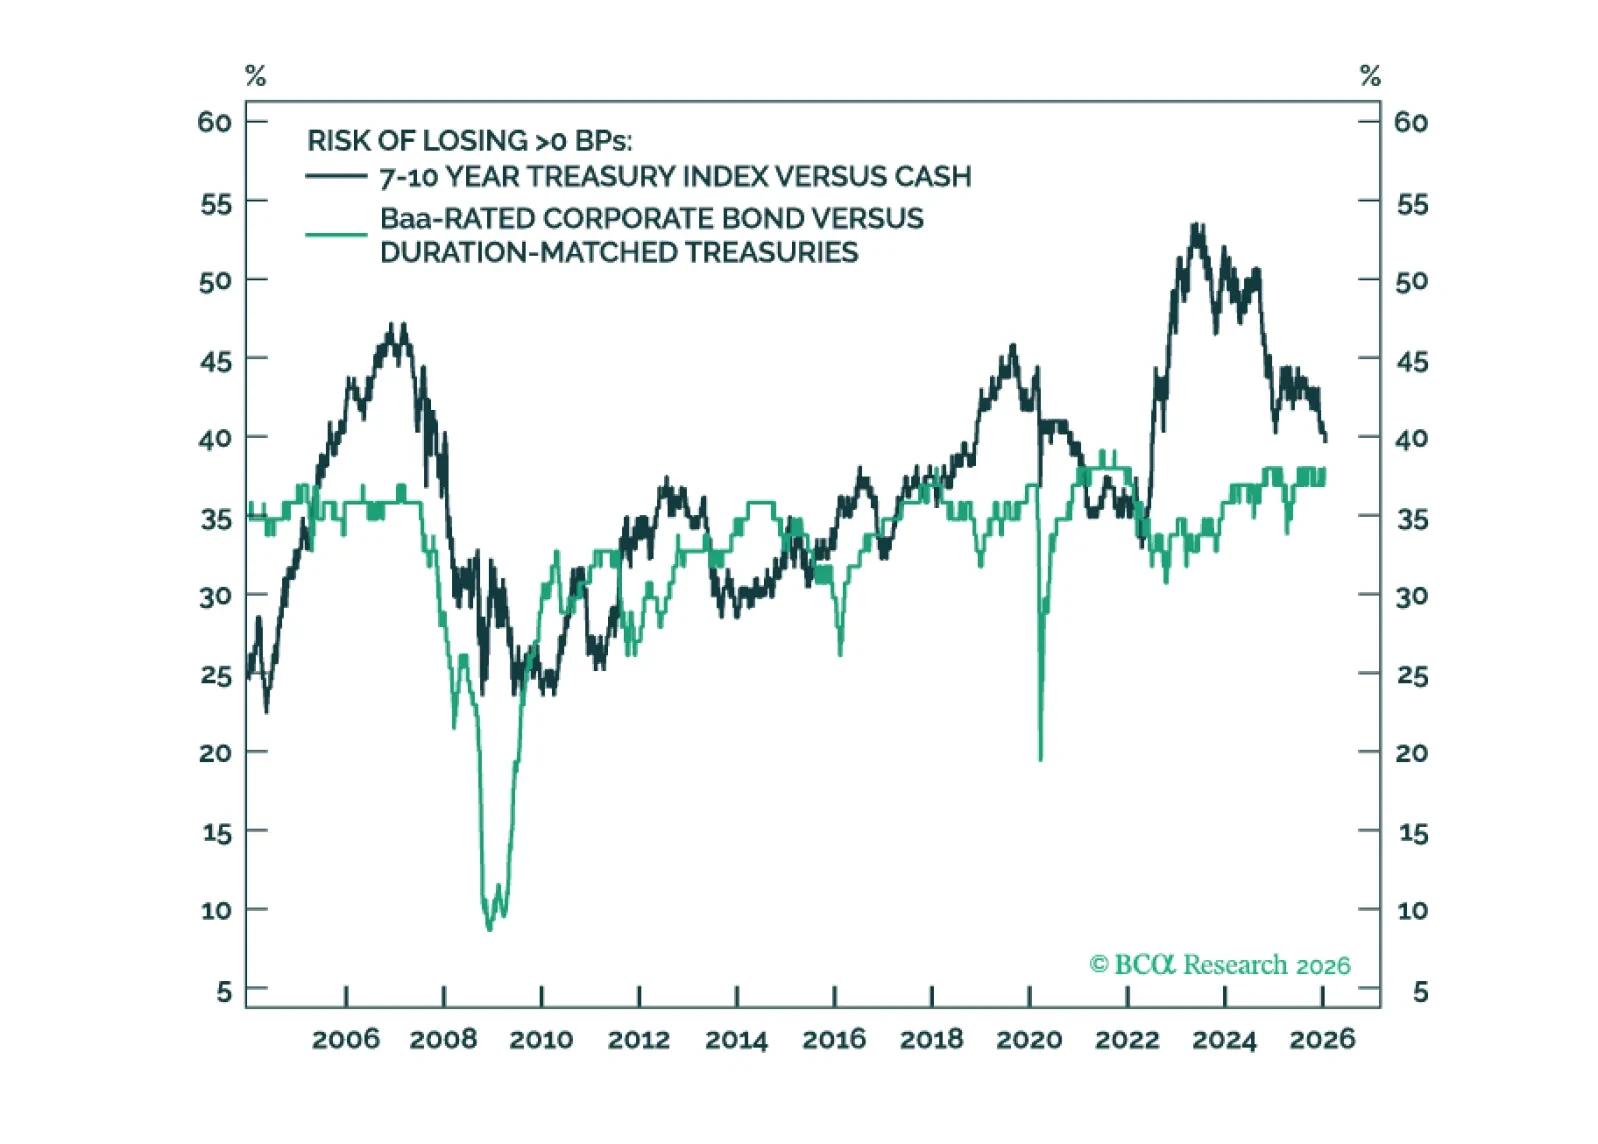
La prima por plazo del Treasury a 10 años ahora es competitiva con los diferenciales de crédito calificados Baa y Ba. Incluso sin compresión de la prima por plazo, las estrategias de carry basadas en duración podrían superar a las estrategias de carry de crédito en un entorno de baja volatilidad de tasas.
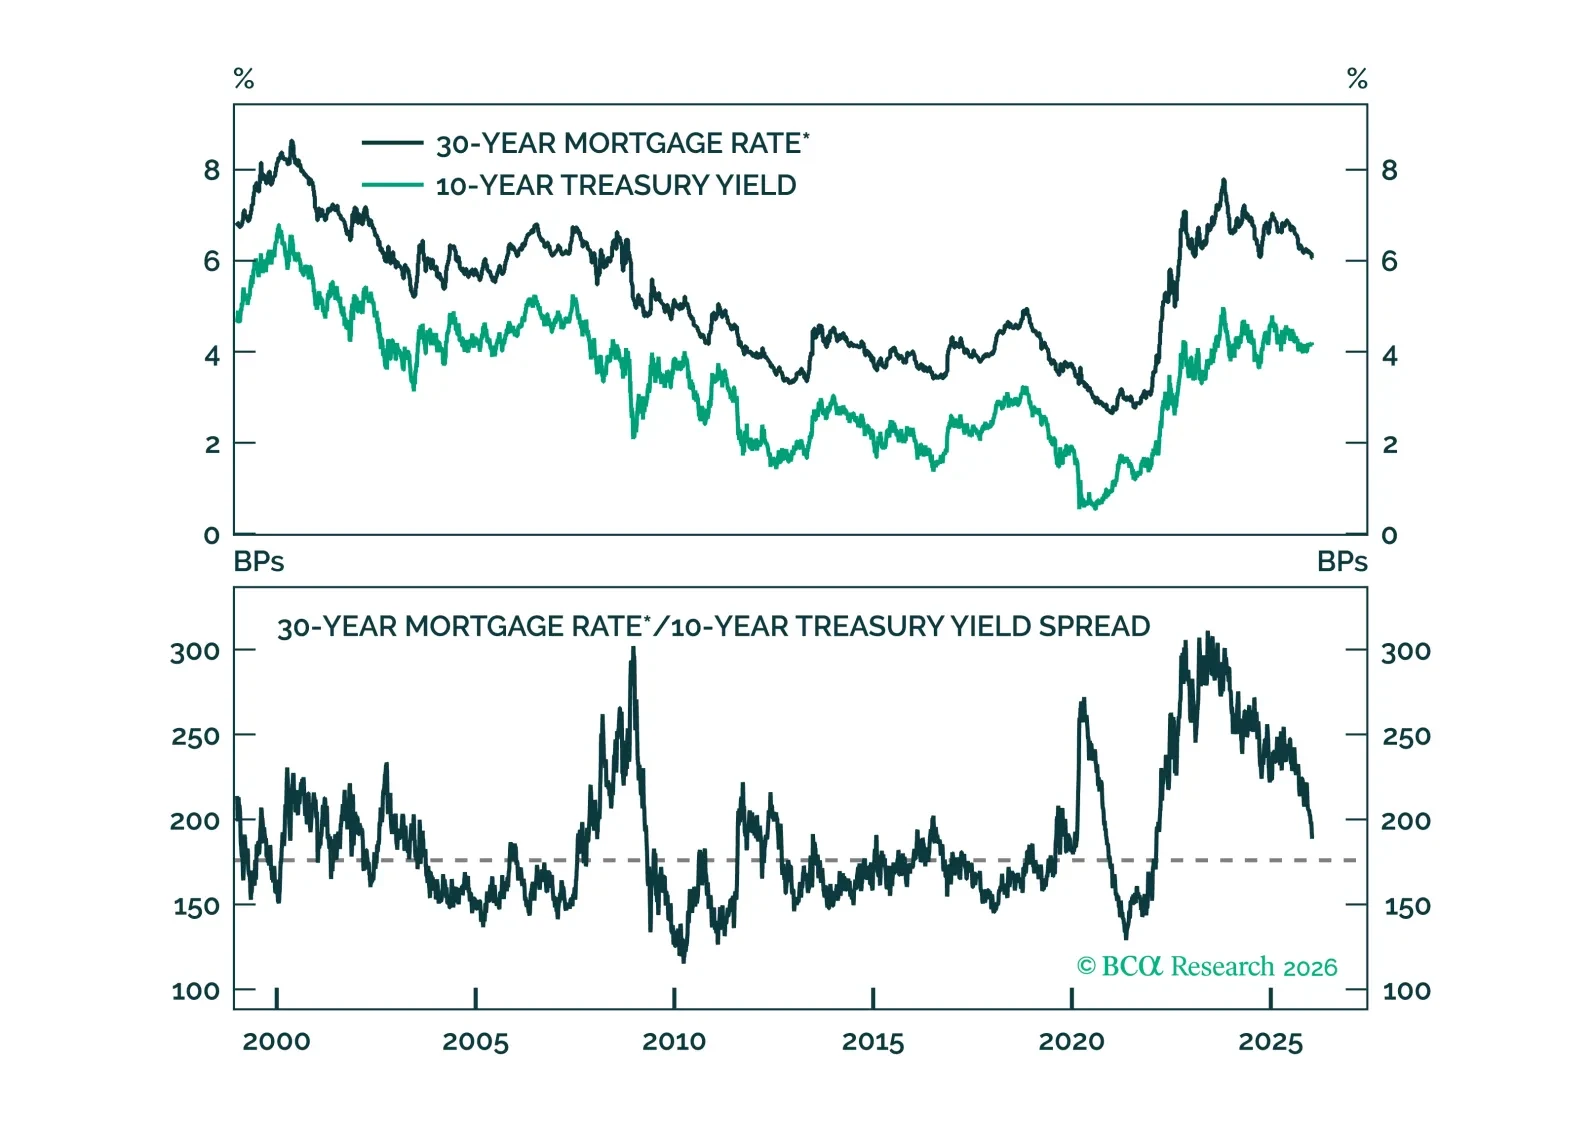
El estrechamiento del diferencial hipotecario ha cumplido su curso. Cualquier nueva caída en las tasas hipotecarias exigirá rendimientos del Tesoro más bajos.

El informe del IPC de esta mañana indica que lo peor del impacto de los aranceles en la inflación puede ya estar en el retrovisor.

Las medidas de utilización del mercado laboral mejoraron en diciembre, descartando un recorte en enero y reduciendo significativamente las probabilidades de un recorte en marzo.