Economy
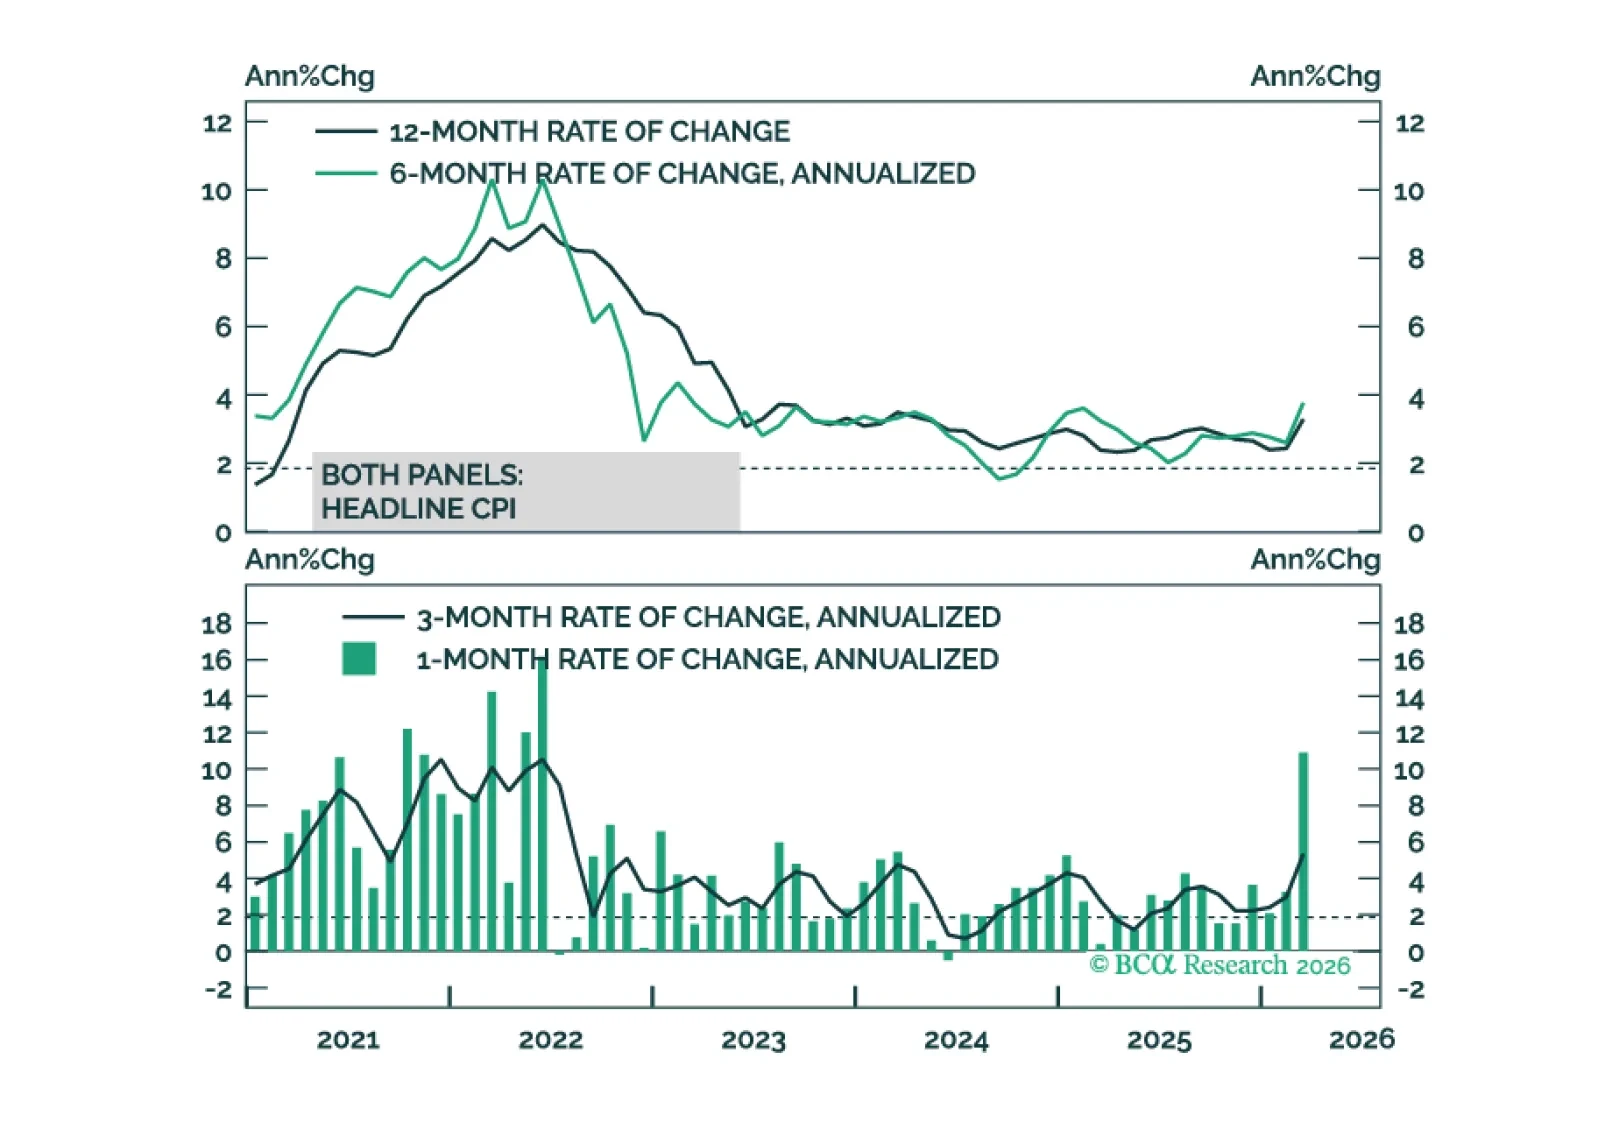
La tendencia subyacente de la inflación se dirigía a la baja antes de la guerra con Irán. Esto hace que el reciente repunte de los rendimientos de los bonos parezca una atractiva oportunidad de compra.
El repunte de alivio en las acciones puede continuar un tiempo más. Sin embargo, aún pueden ocurrir muchos contratiempos. Por ello, mantenemos una infraponderación de 12 meses en acciones, pero pasamos a neutral en un horizonte táctico de corto plazo.
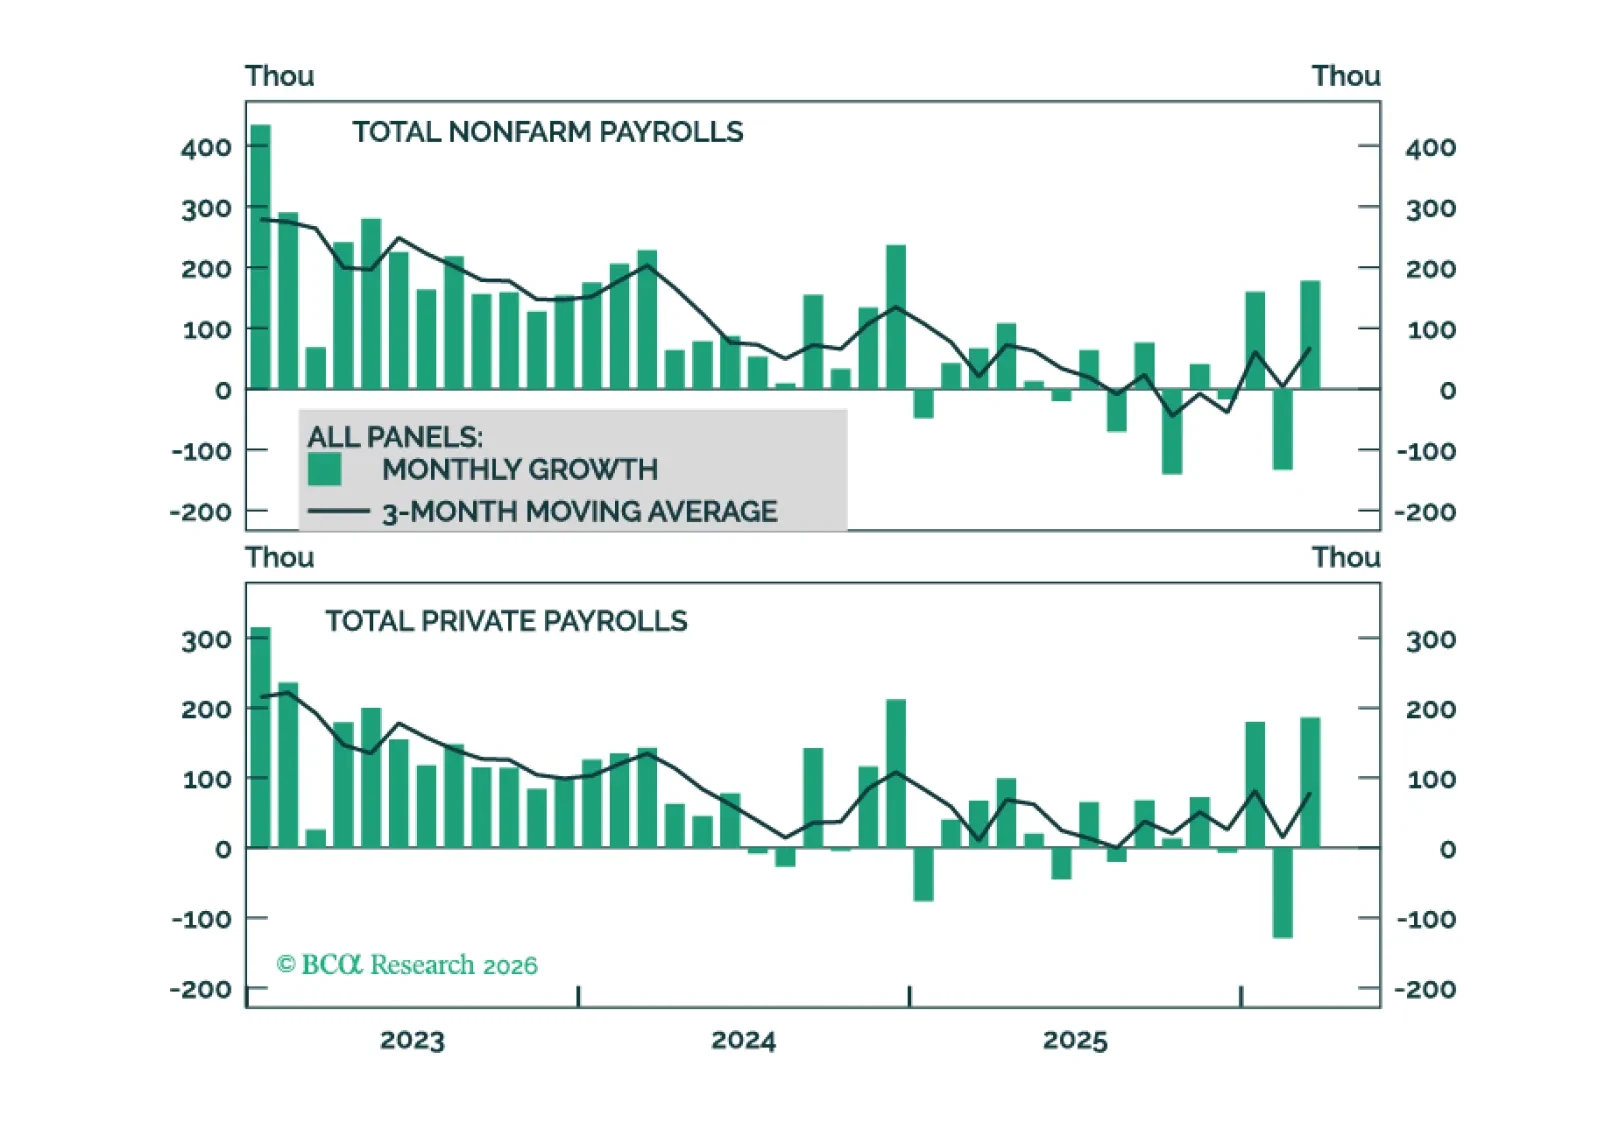
Los datos de empleo de EE. UU. muestran algunos signos tentativos de aceleración del crecimiento del empleo y de una utilización estable. Vemos el crecimiento mensual de equilibrio del empleo como más cercano a +30k por mes que a cero.
Nuestro resumen de asignación de cartera para abril de 2026.

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
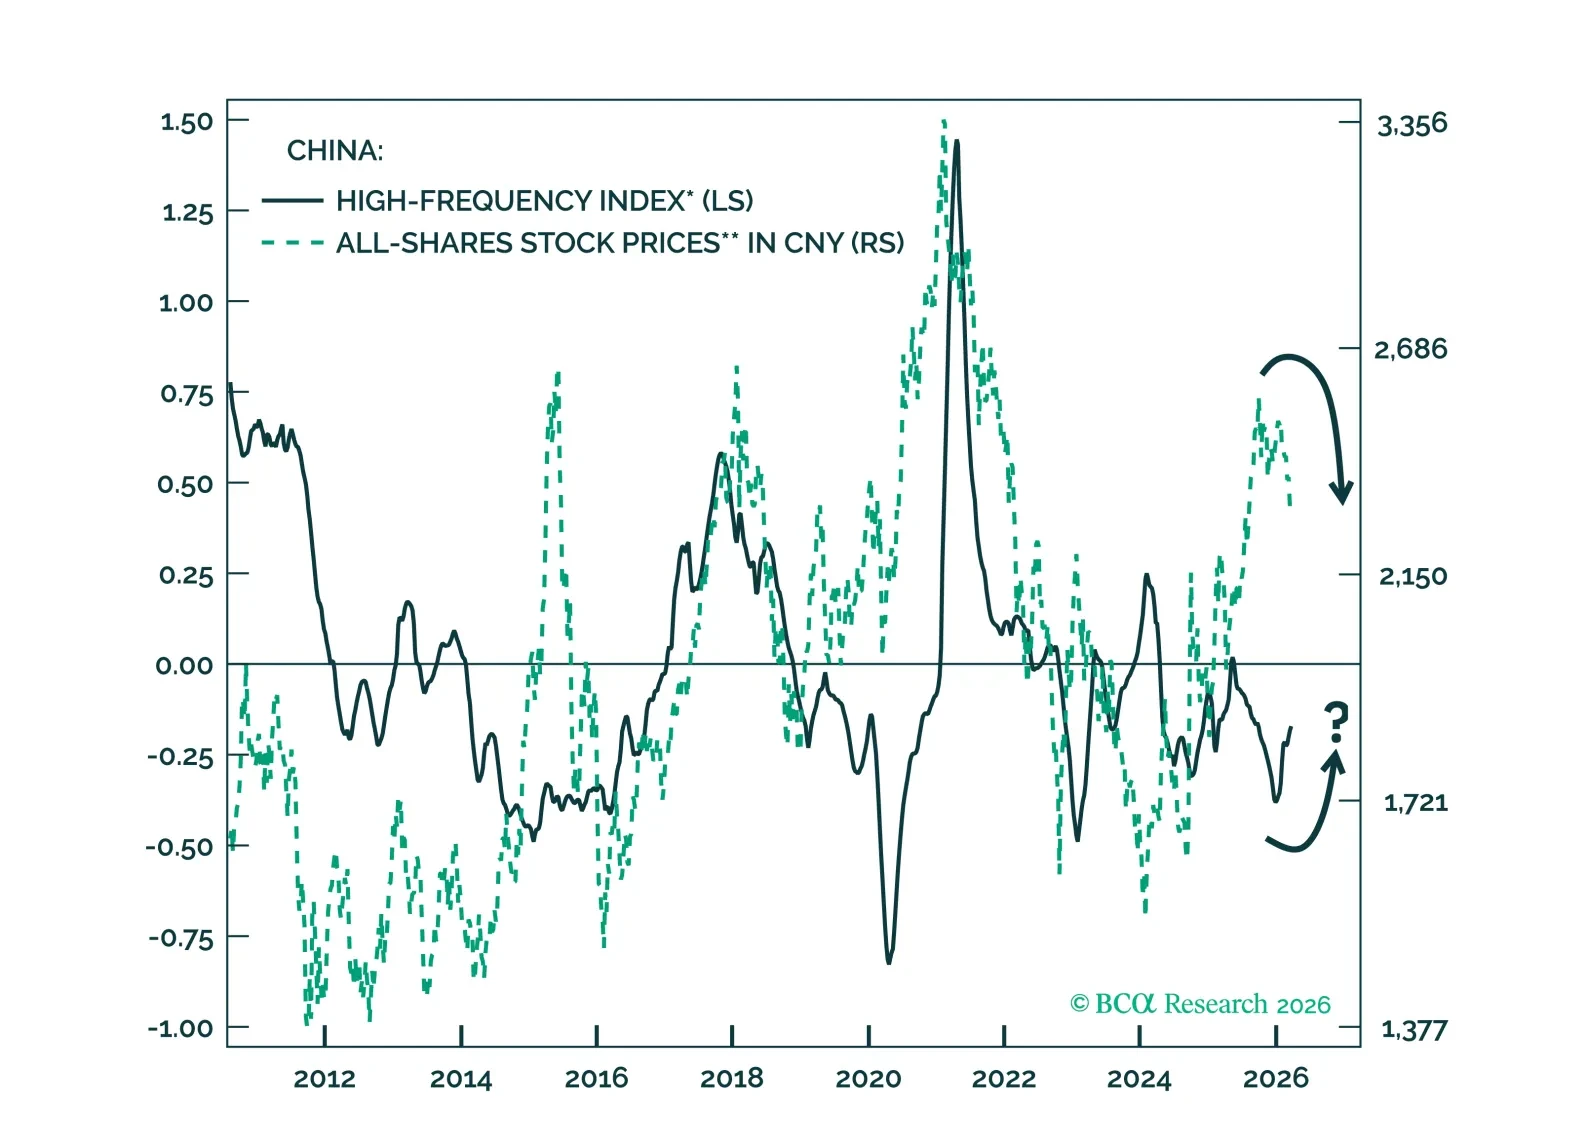
Los precios de las acciones chinas se están alineando con el crecimiento económico tras un repunte en 2025. Si bien el país puede soportar un choque de precios del petróleo a corto plazo, sigue siendo susceptible a interrupciones prolongadas del suministro y a una desaceleración global.
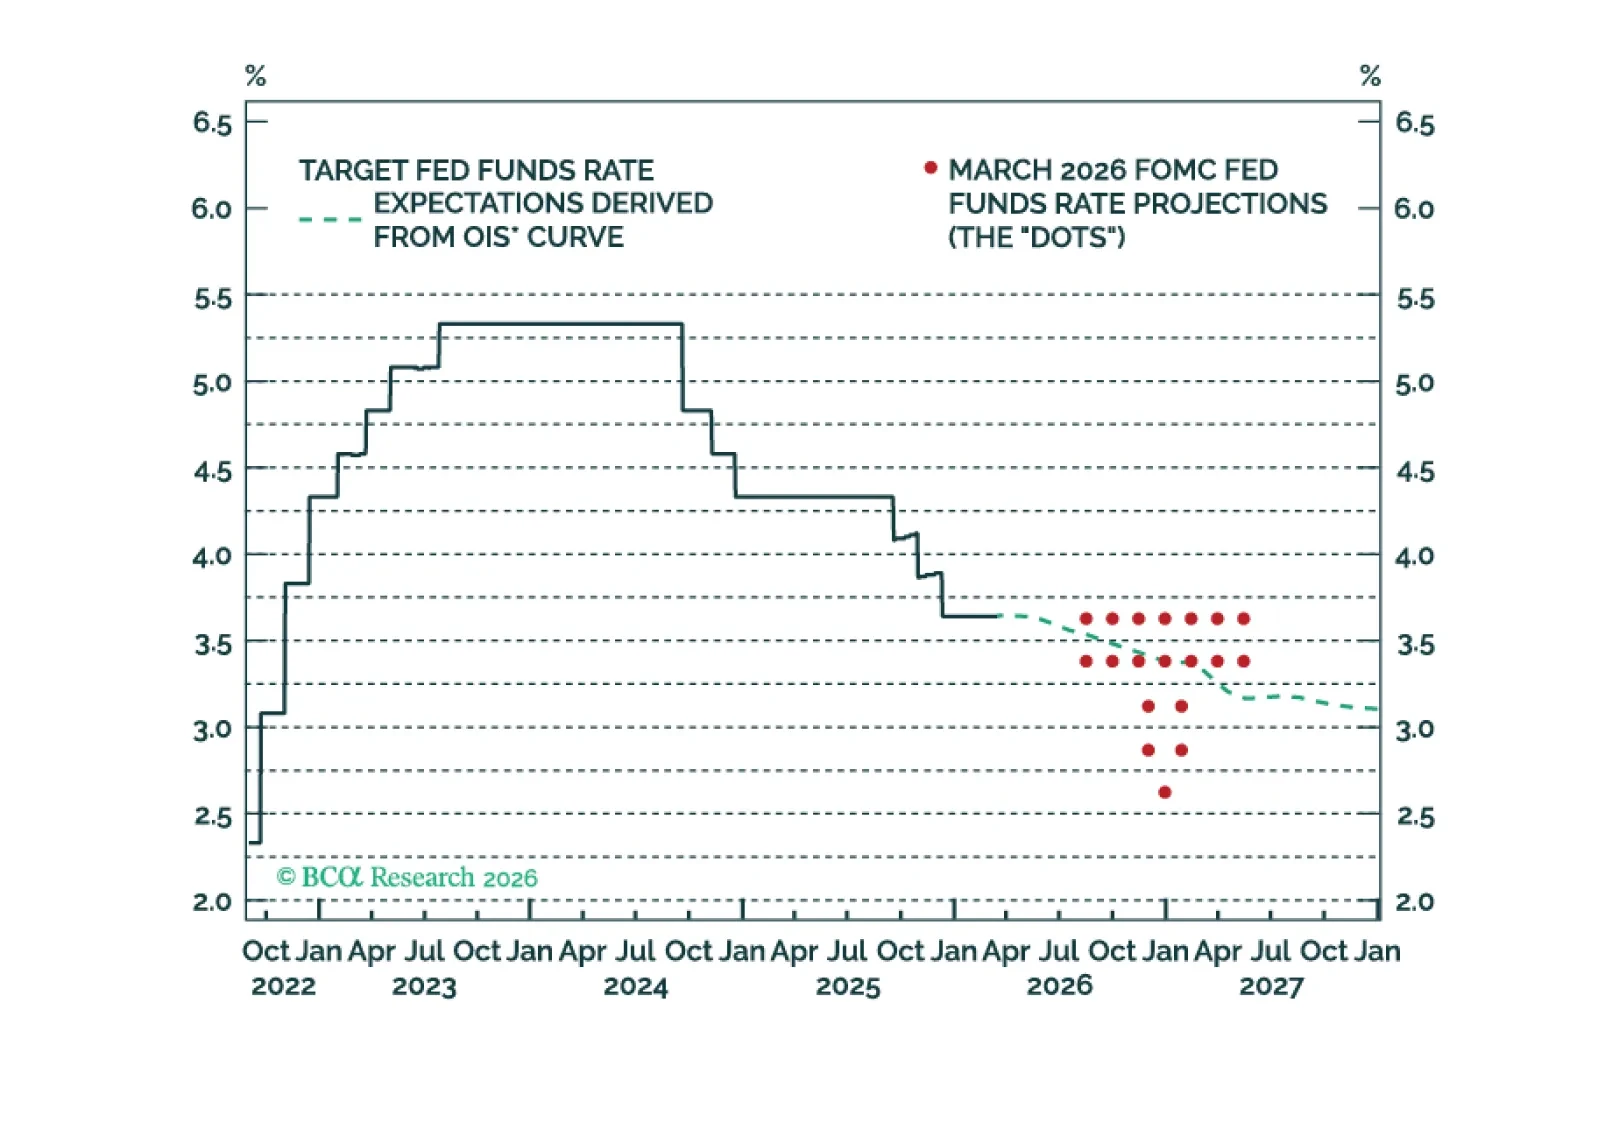
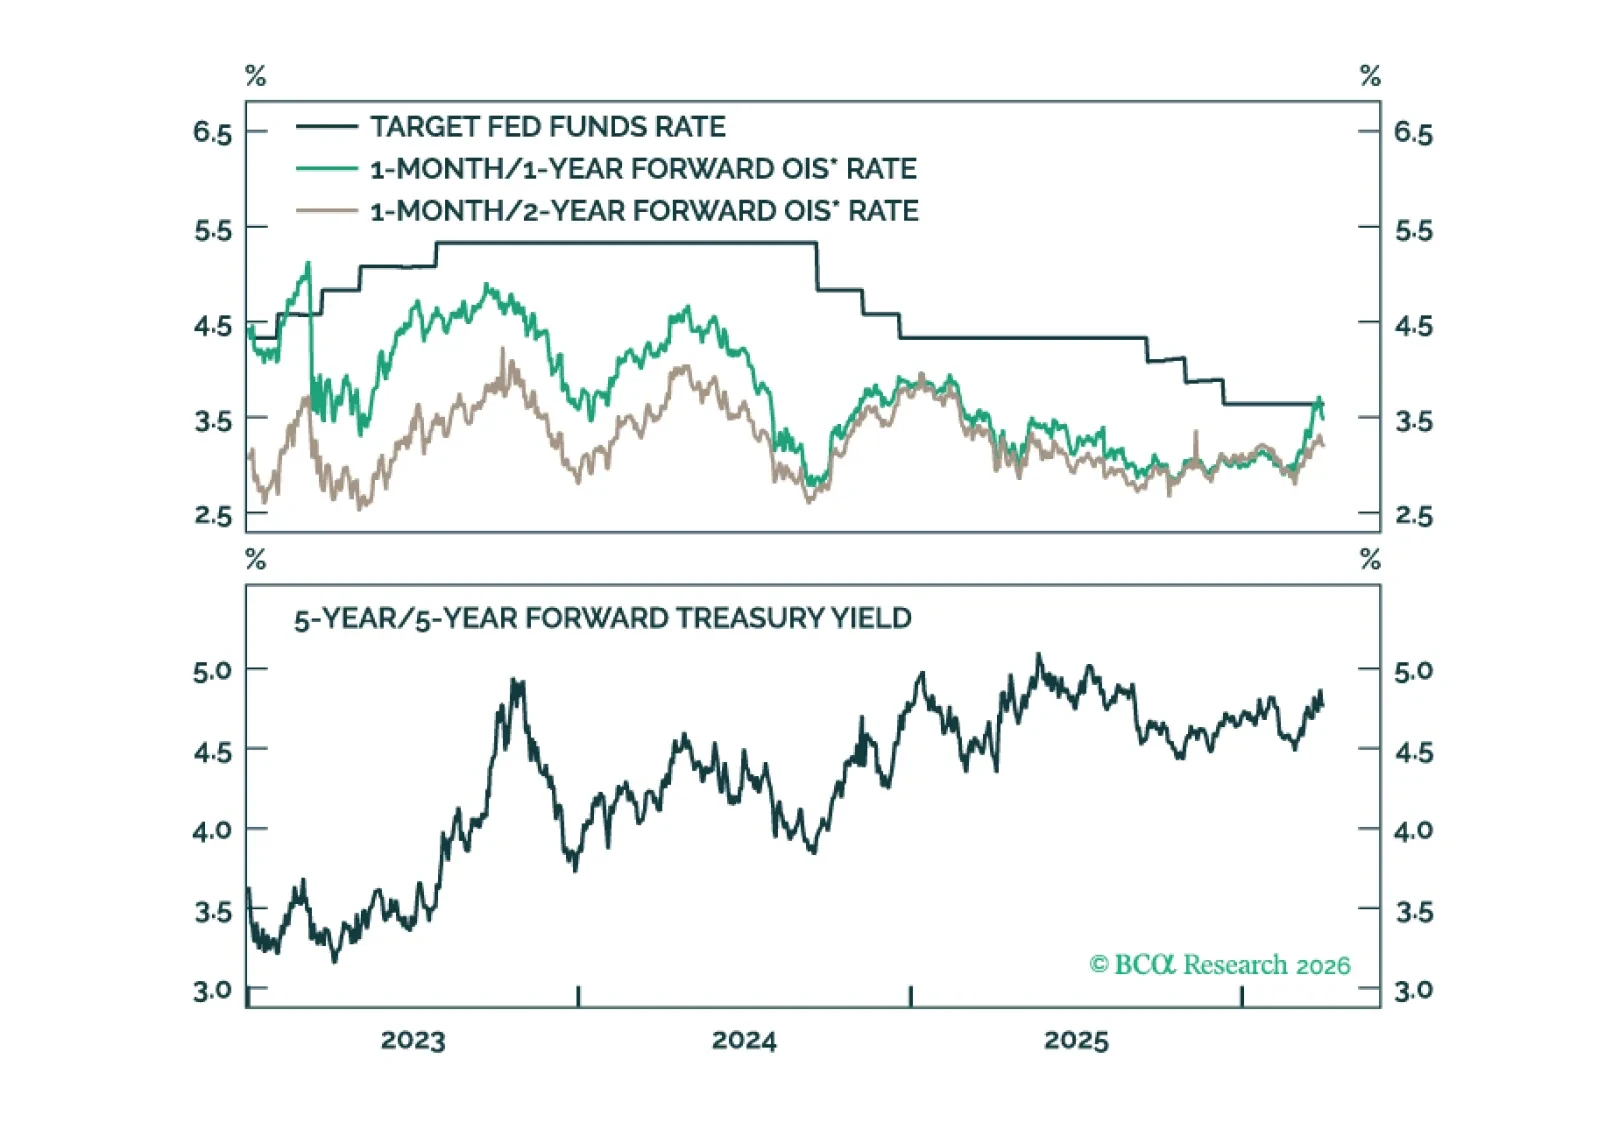
La Fed no volverá a recortar los tipos hasta que la inflación subyacente muestre una tendencia a la baja. Esto sigue siendo probable, ya que el impacto de los aranceles en la inflación de bienes se atenúa, pero el reciente shock de los precios de la energía podría retrasar cualquier descenso significativo.
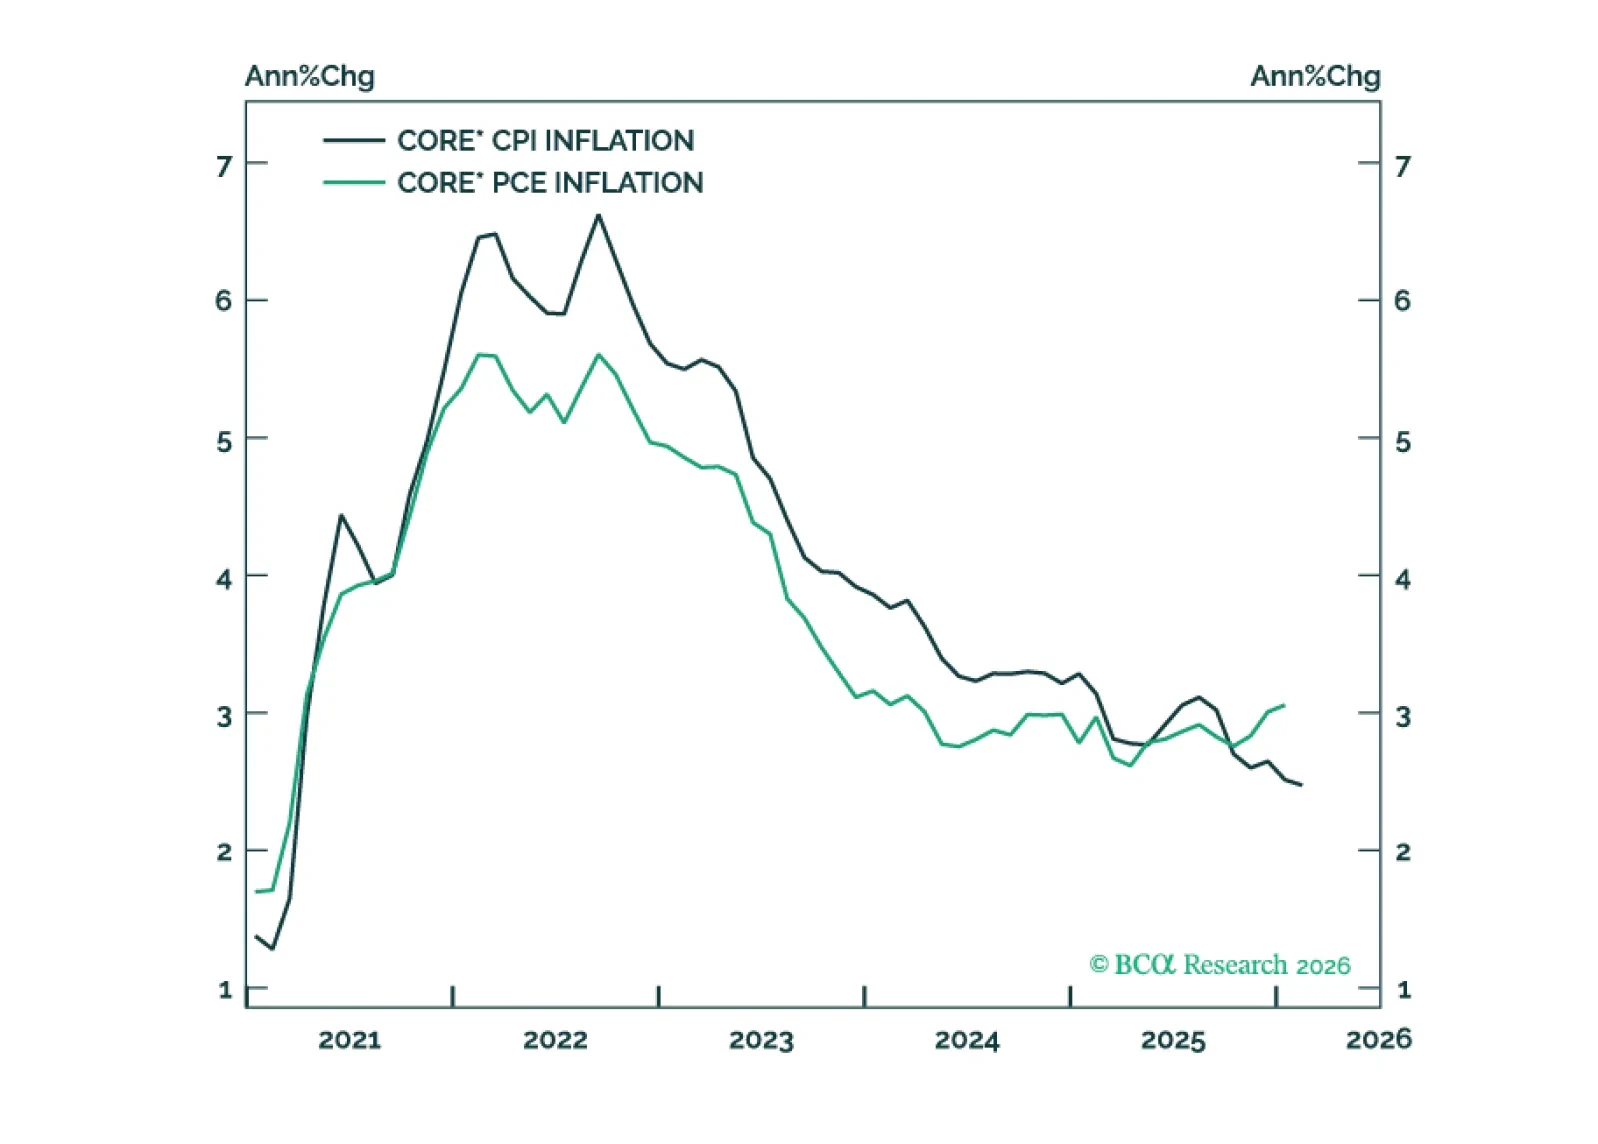
La brecha entre la inflación PCE y la inflación CPI se reducirá en los próximos meses, impulsada principalmente por la convergencia de la inflación subyacente del PCE hacia su media recortada.
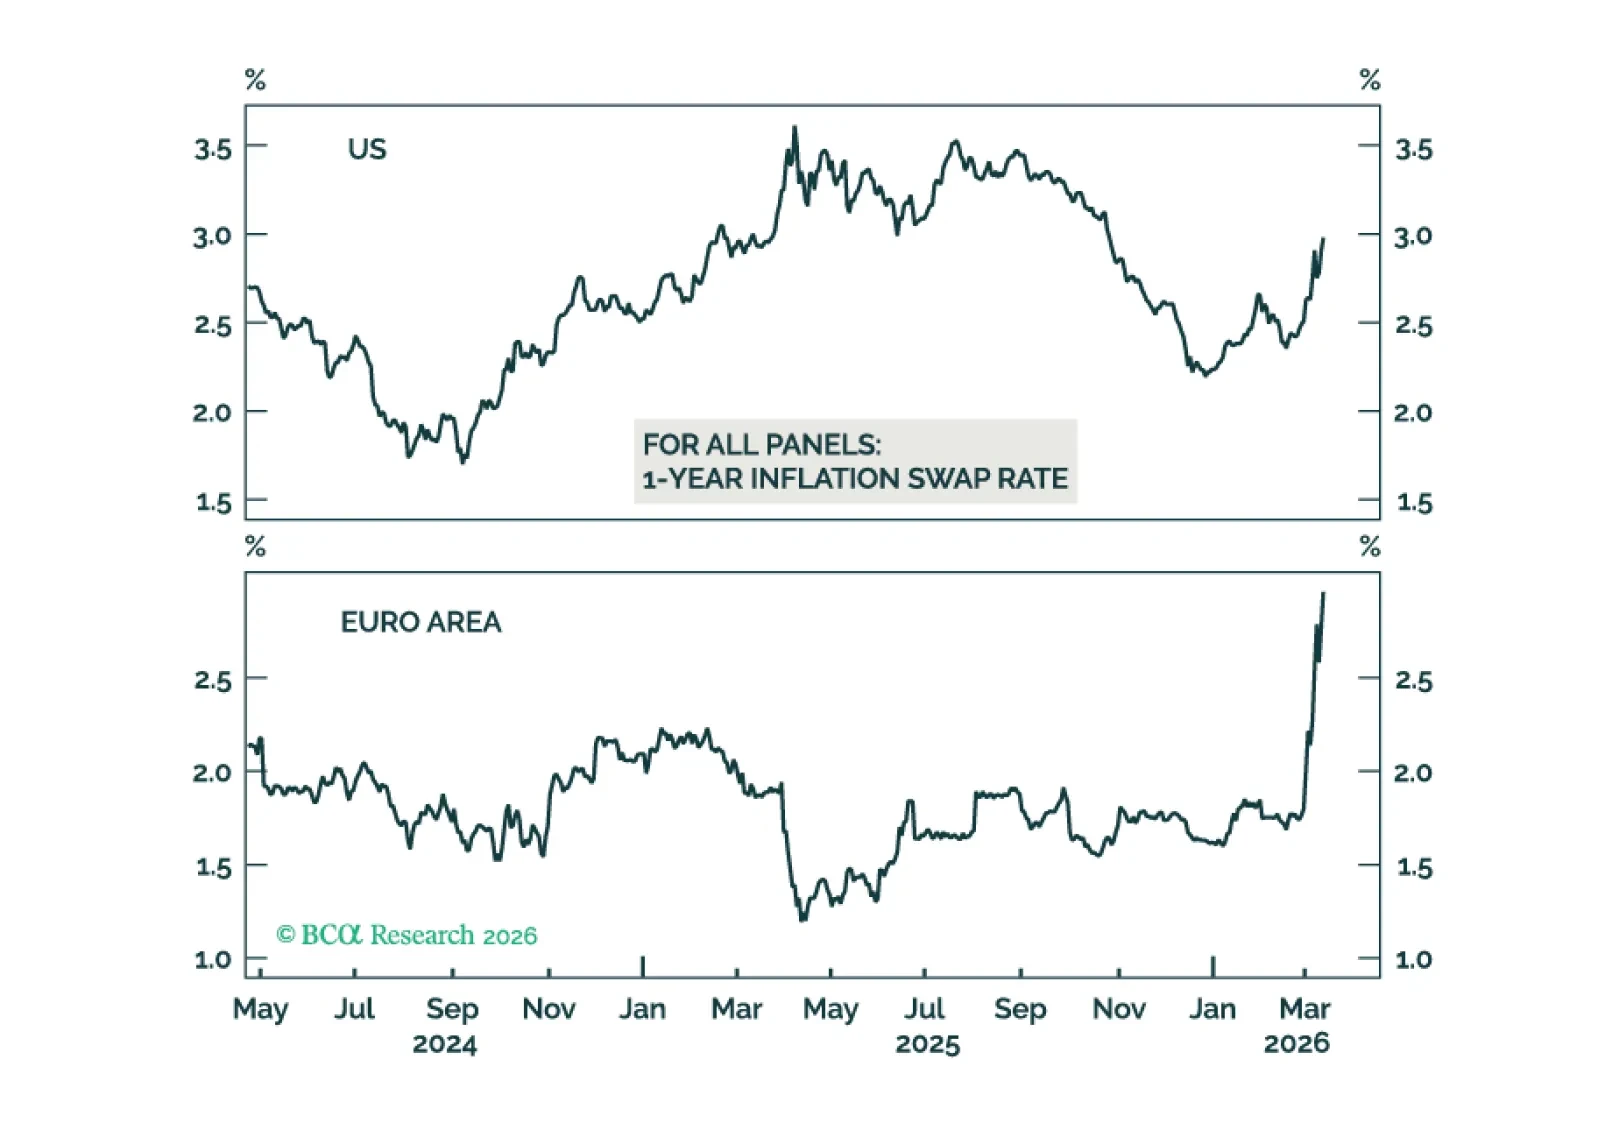
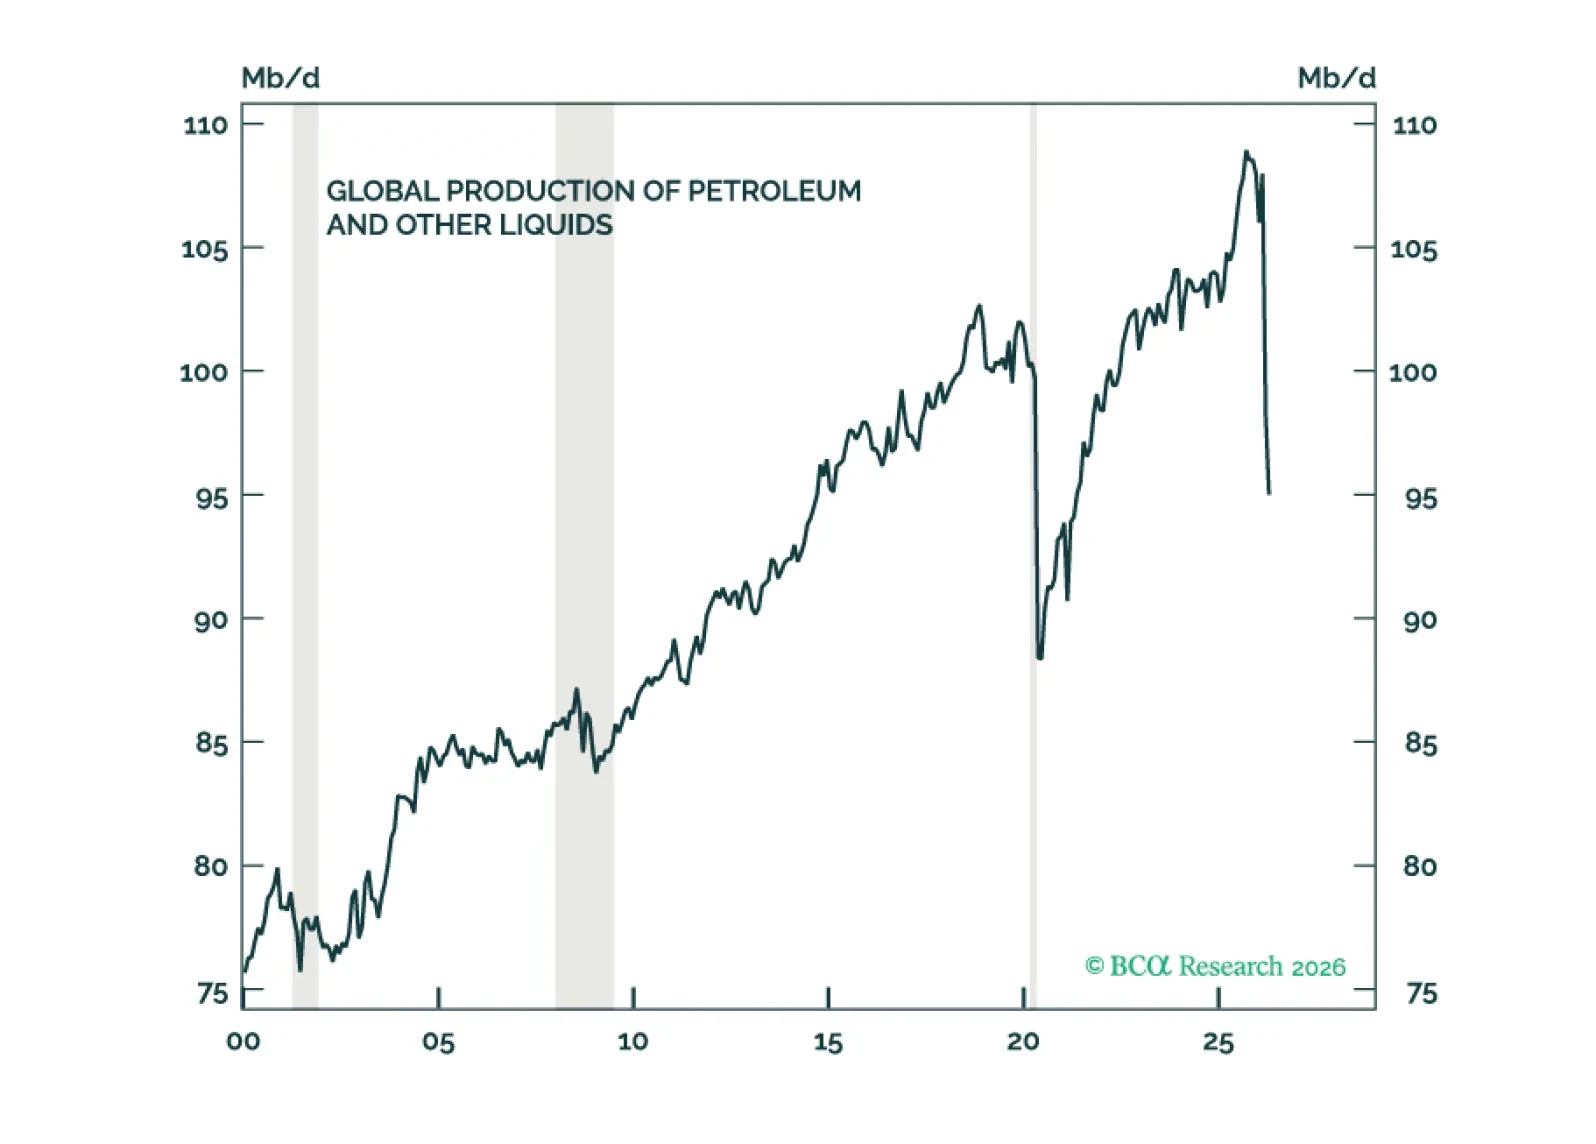
El aumento de los precios del petróleo y del gas ha elevado las probabilidades de una recesión económica global. Combinado con una señal más negativa de nuestro modelo MacroQuant, esto justifica rebajar tácticamente la recomendación sobre las acciones de neutral a infraponderadas. Mirando más adelante, la guerra con Irán llevará a presupuestos de defensa mayores y a un mayor enfoque en la autosuficiencia energética.

El reciente shock en los precios del petróleo refuerza nuestra opinión de que la inflación sorprenderá al alza durante los próximos meses, pero caerá rápidamente en la segunda mitad de 2026.