Economics
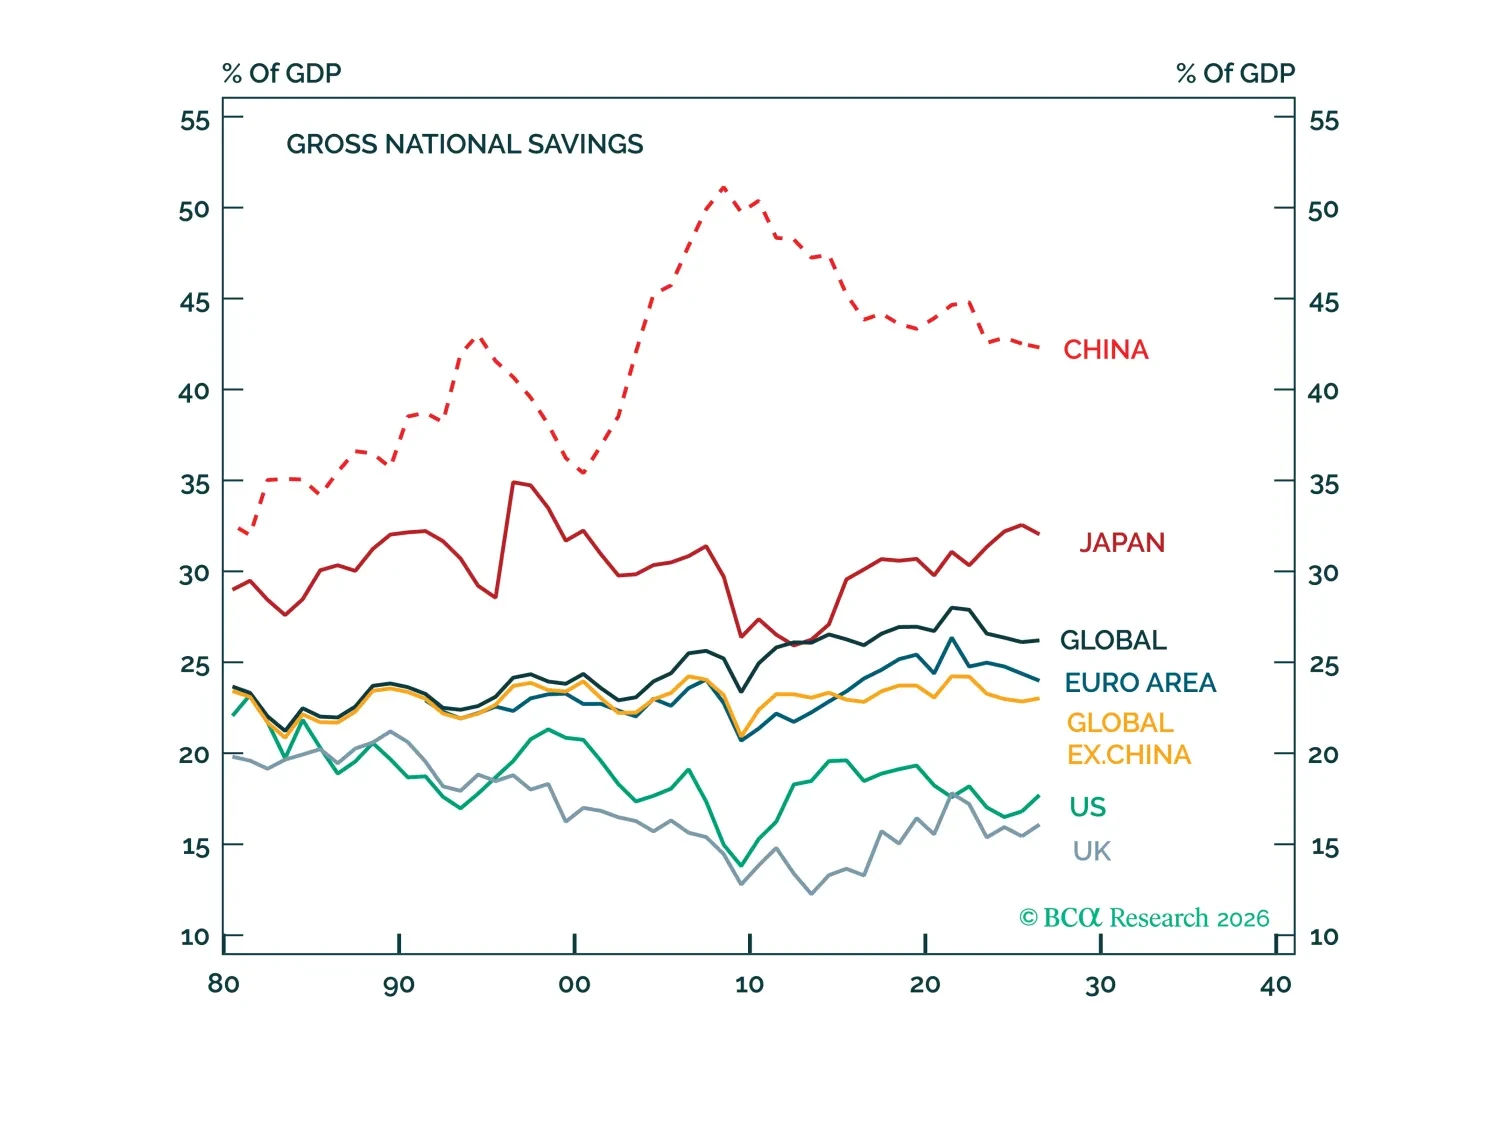
China no produce demasiado. Gasta demasiado poco. La única manera viable de que China reduzca la inversión sin aumentar el desempleo es reduciendo el ahorro nacional. Sin embargo, hacerlo probablemente será políticamente complicado. Esto sugiere que China sufrirá un crecimiento por debajo de lo esperado y presiones deflacionarias en el futuro previsible.
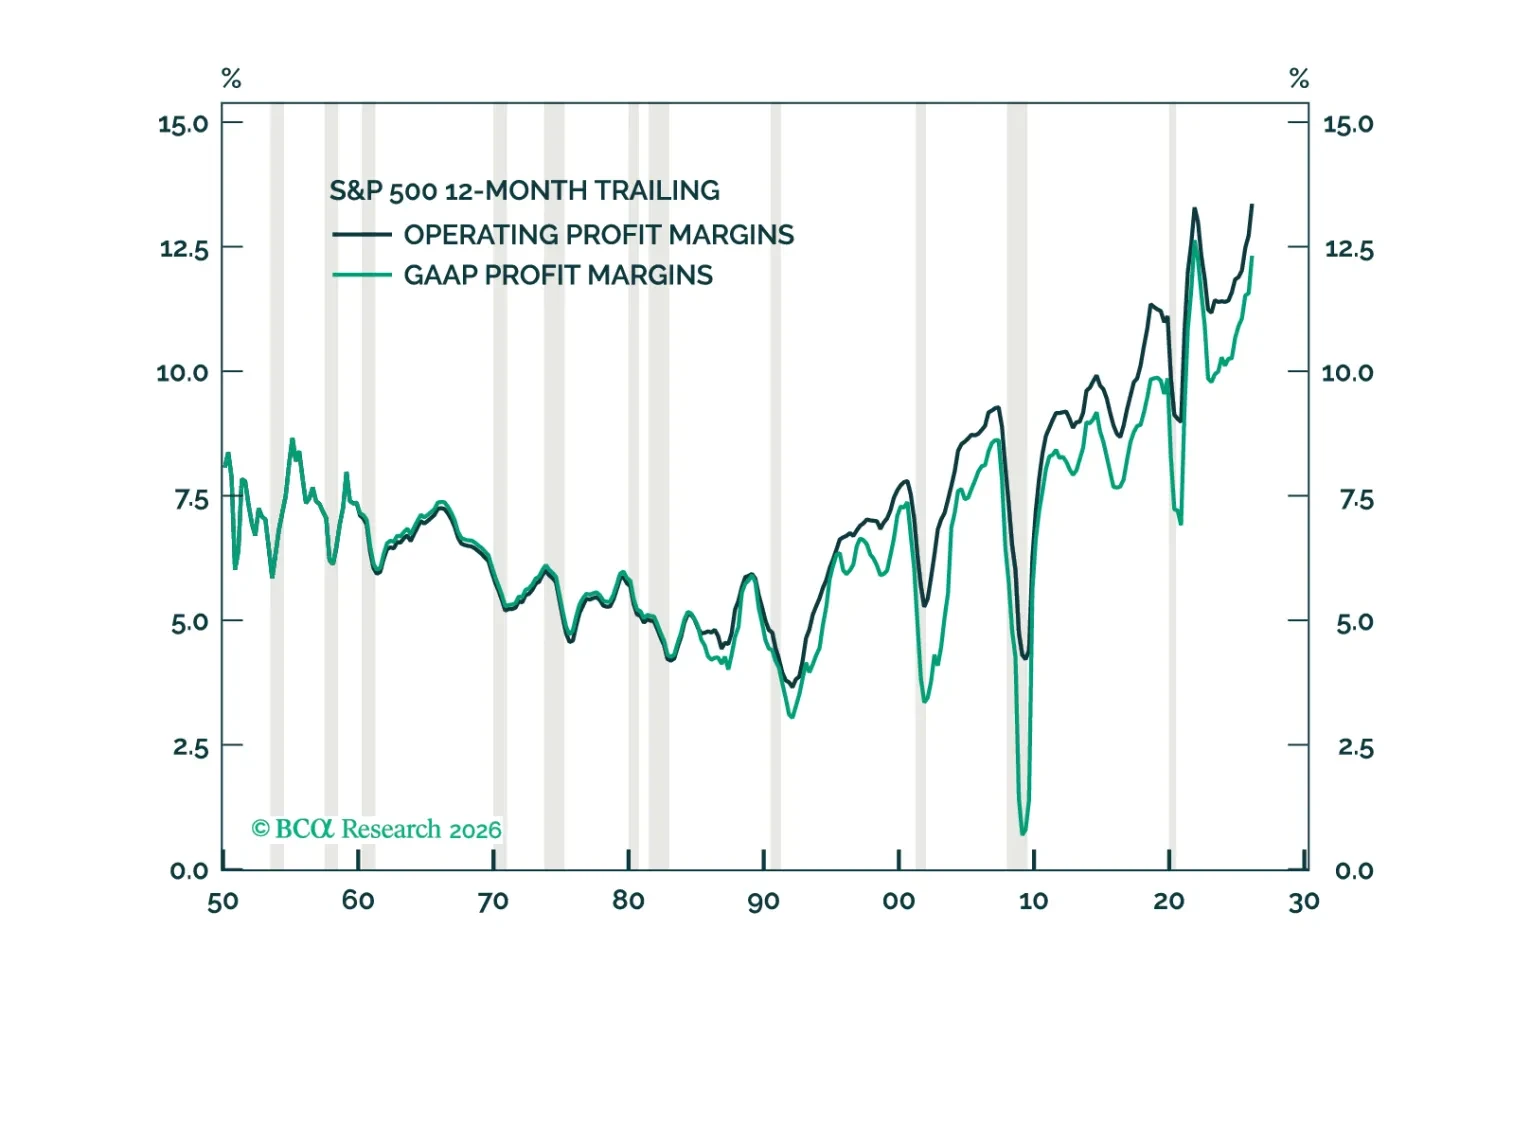
El entorno Goldilocks para los márgenes de beneficio de EE. UU. debería empezar a deteriorarse el próximo año. Contrario a la sabiduría convencional, la IA podría terminar erosionando los márgenes tanto para los productores como para los consumidores de inteligencia artificial.
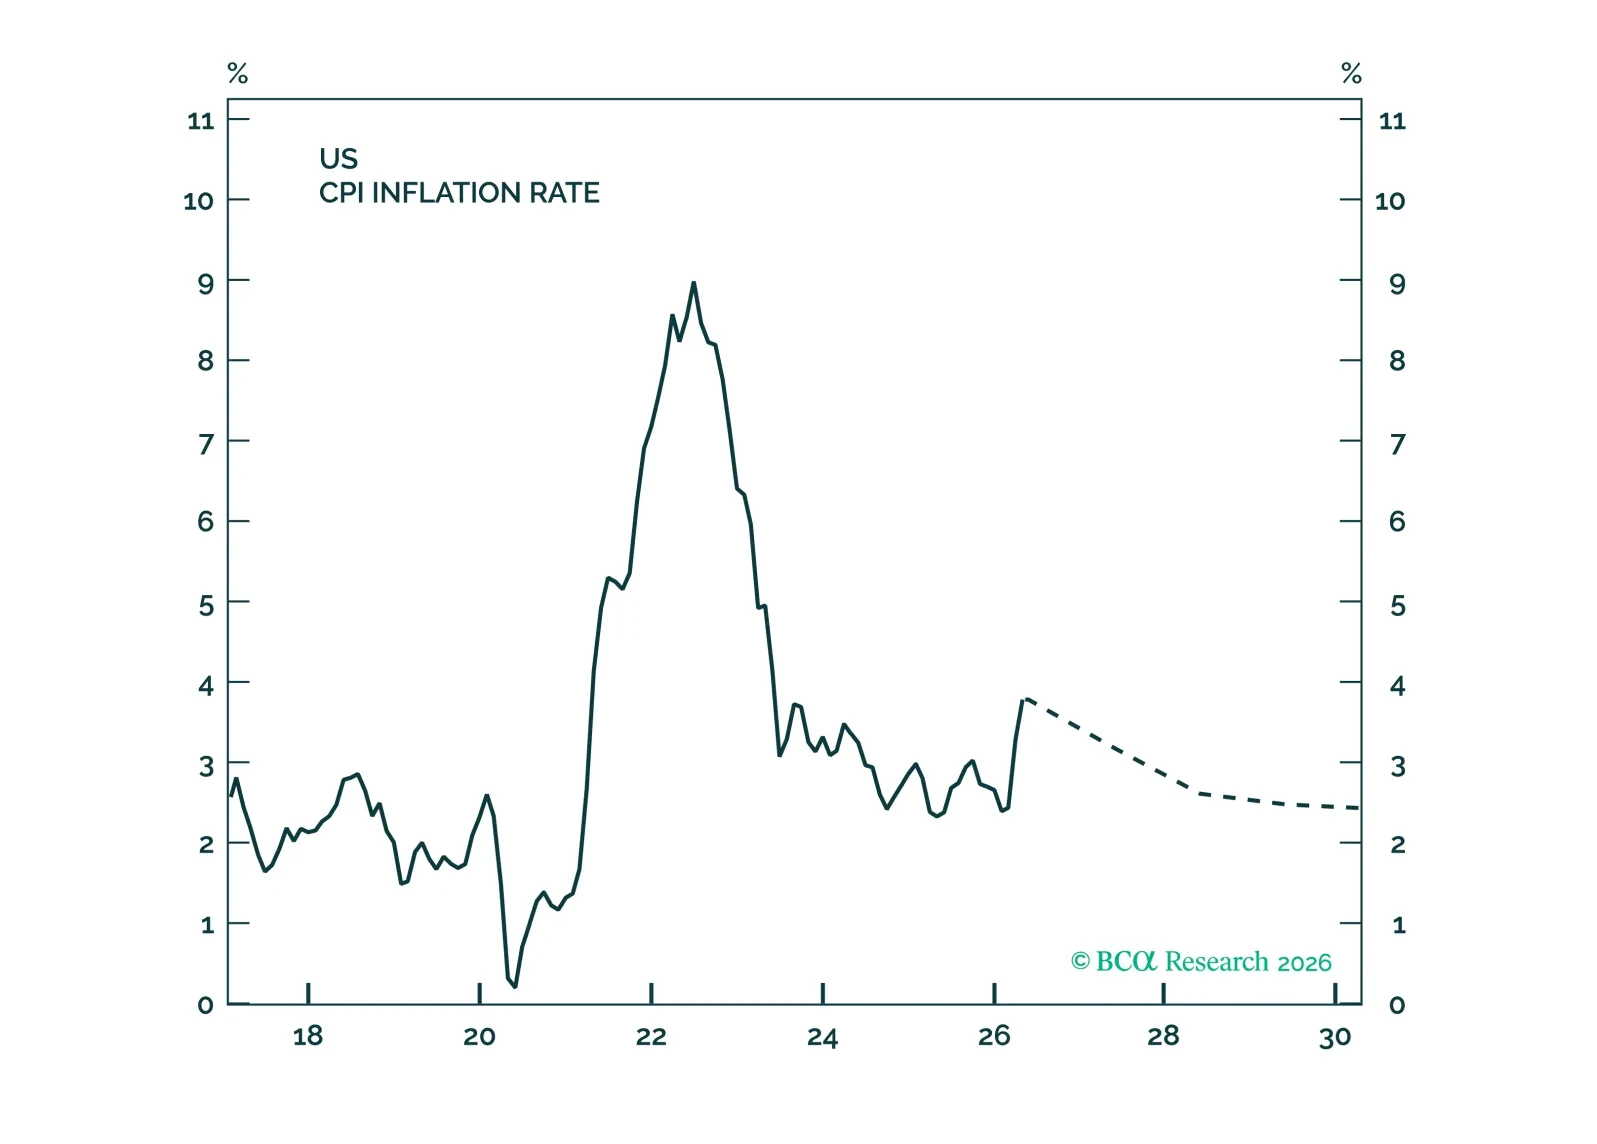
El auge de la IA aumentará la inflación en el corto plazo y también podría elevarla a largo plazo. La reticencia de la Fed a subir las tasas es comprensible, pero corre el riesgo de amplificar lo que ya podría ser una burbuja bursátil en formación.
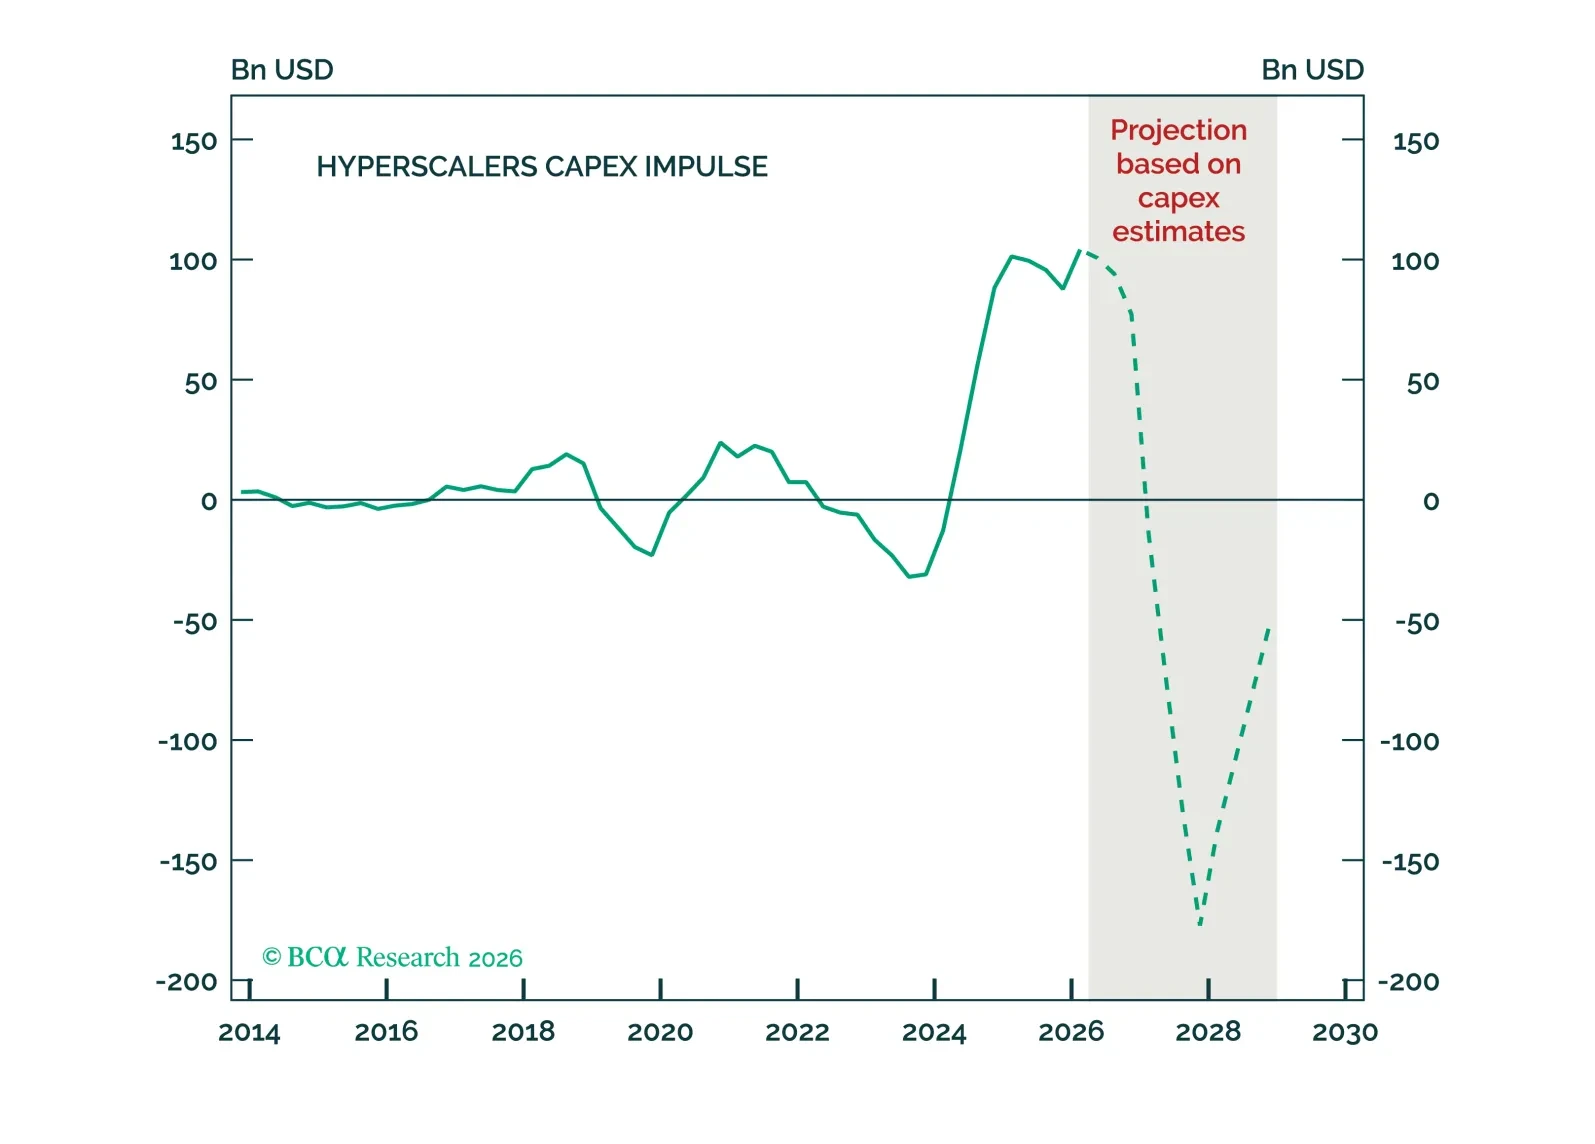
Los bajistas se doblarán como sillas plegables este verano a medida que el tráfico regrese a Hormuz, lo que permitirá a los mercados superar el letargo estacional. Pero estamos empezando a ver cómo termina la expansión. Una mezcla macroeconómica de endurecimiento de los bancos centrales globales debido a una inflación más persistente de lo esperado, una segunda derivada negativa en el capex de IA y una creciente oferta de acciones por las IPOs de Monster. Espere un rally final hasta las elecciones intermedias, incertidumbre después, calamidad en 2027.