Economía
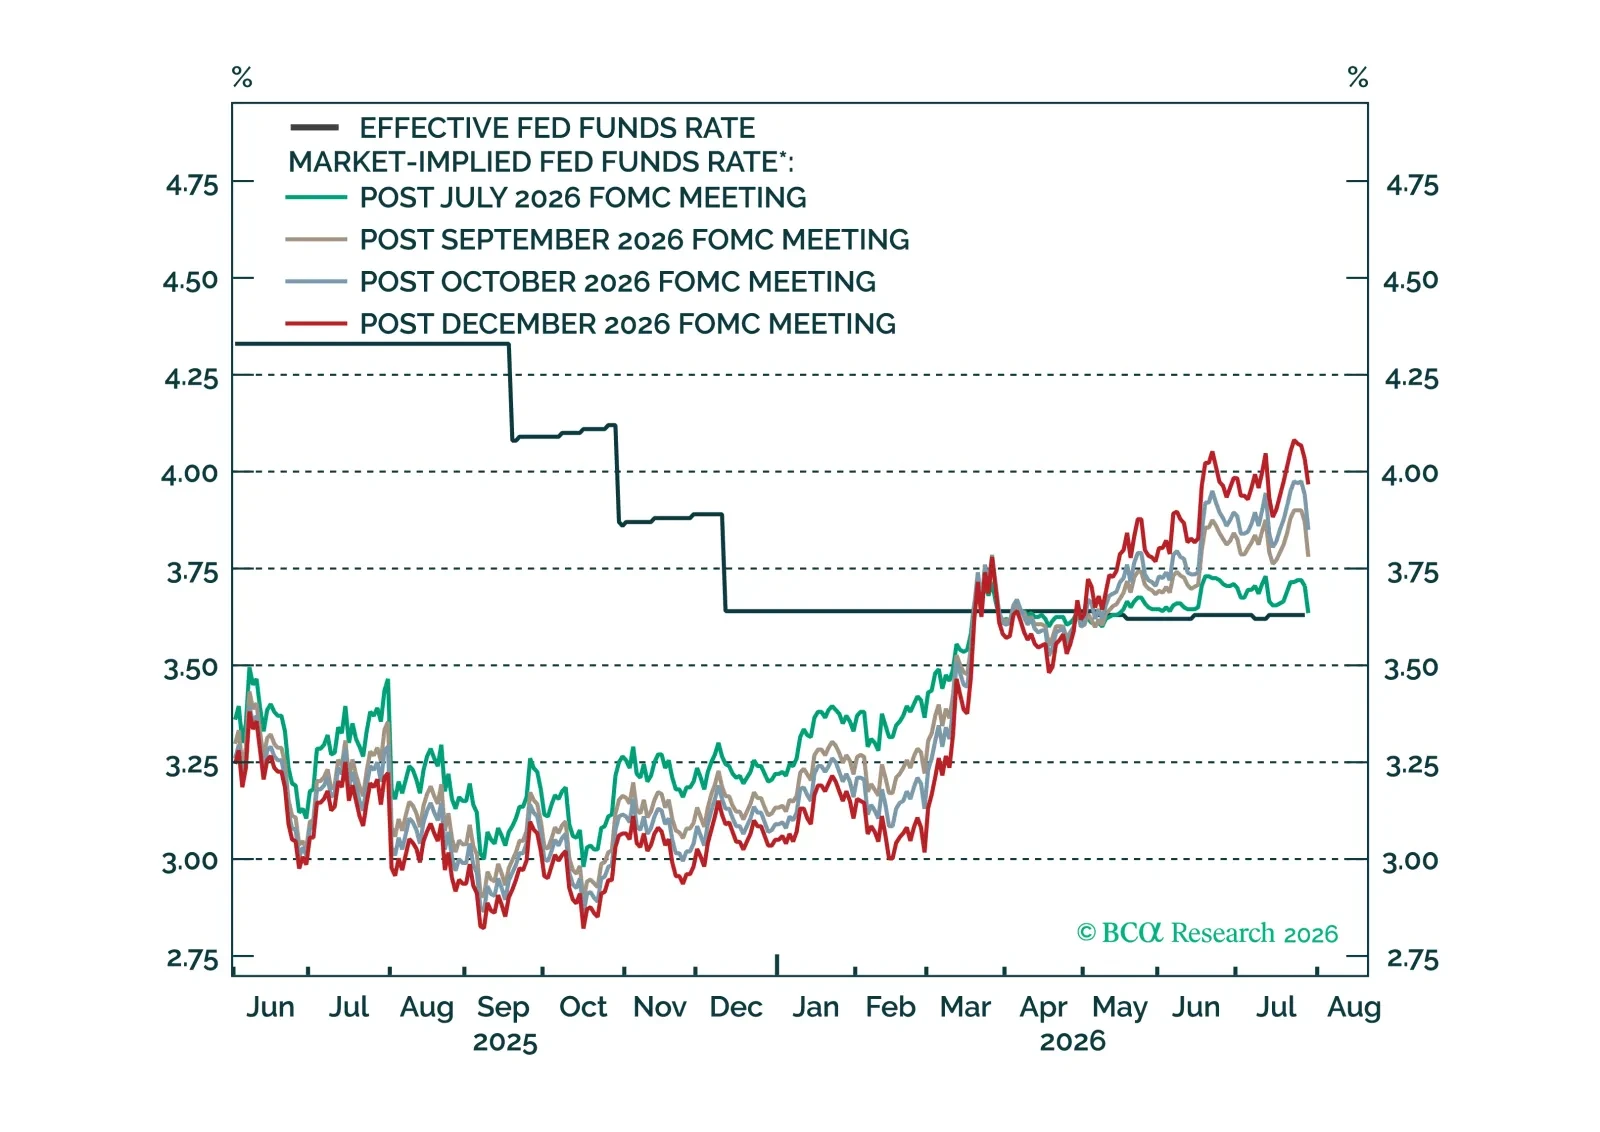
A pesar de la pausa de hoy, el umbral para un aumento de tasas en septiembre sigue siendo bajo y está condicionado a los próximos dos informes del IPC subyacente.
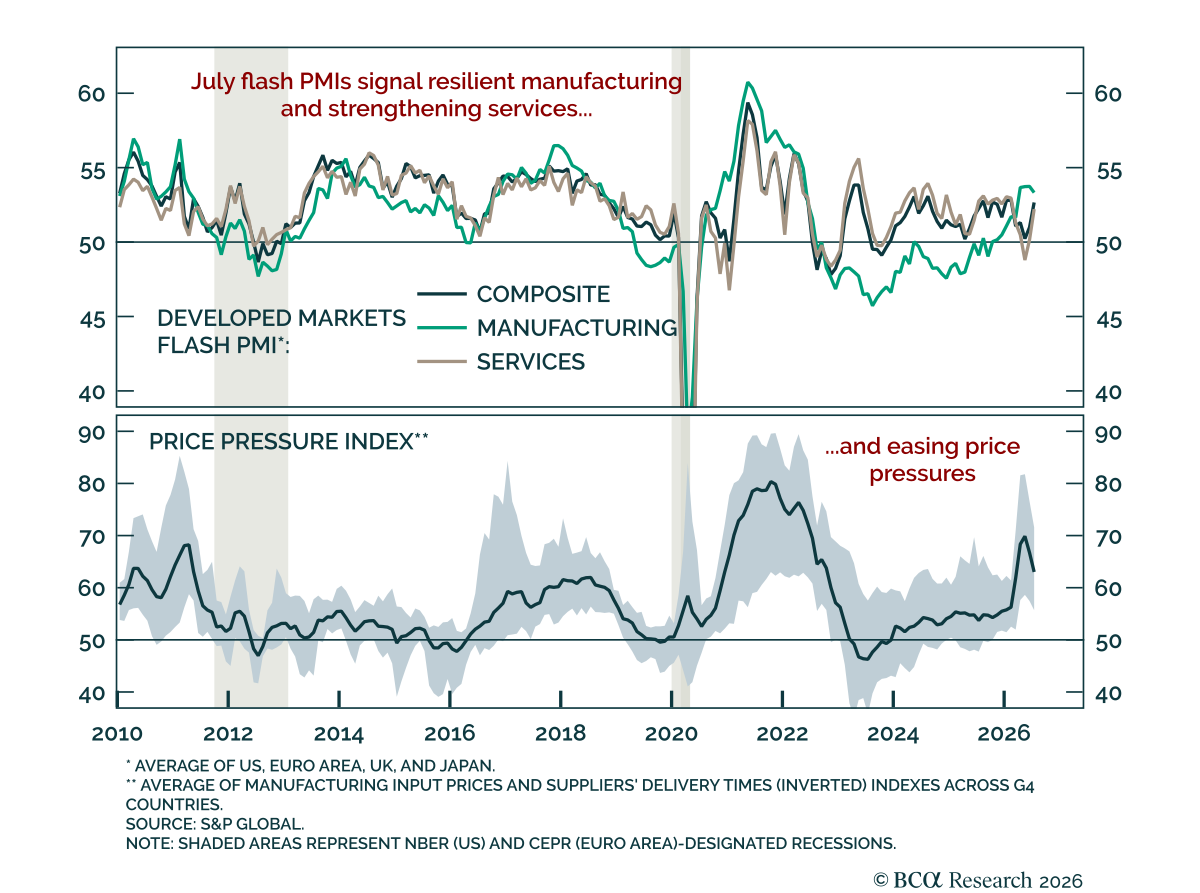
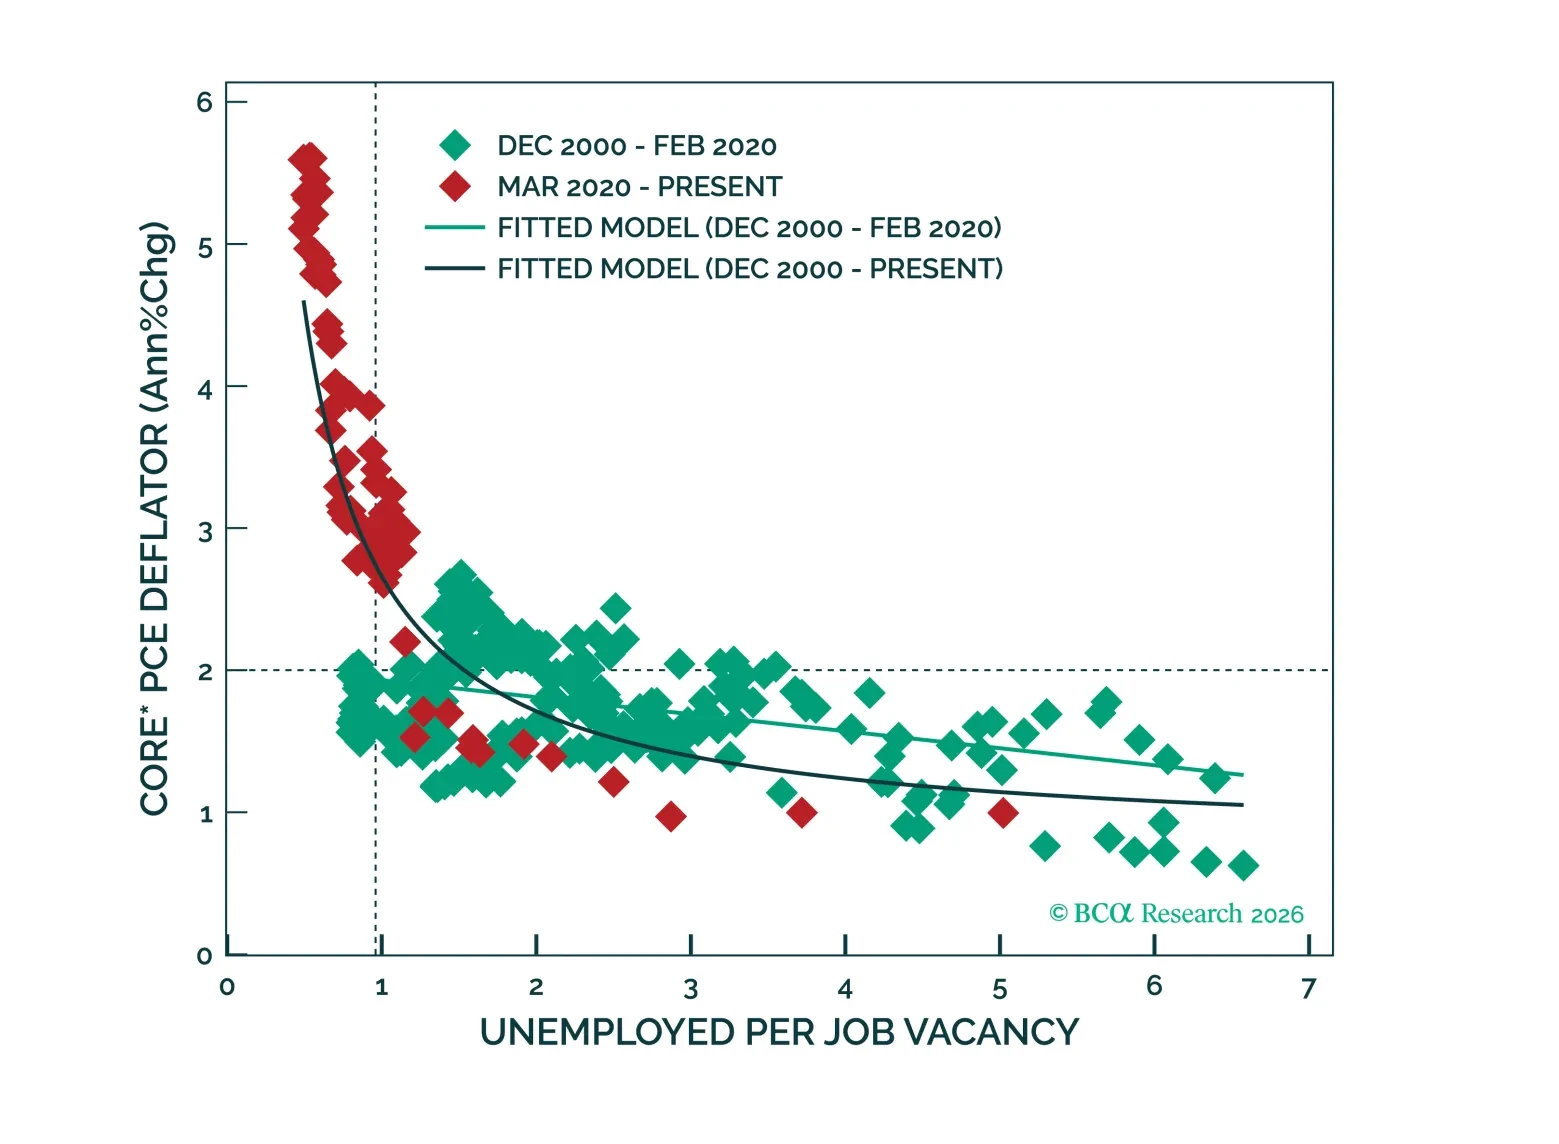
La mayoría de las evaluaciones de la Fed y de los comentaristas sobre las expectativas de inflación son excesivamente estrechas, centrándose demasiado en las medidas del mercado a largo plazo. Preferimos un enfoque más cualitativo que se pregunte si las perspectivas de inflación están influyendo en la toma de decisiones de los hogares y las empresas.
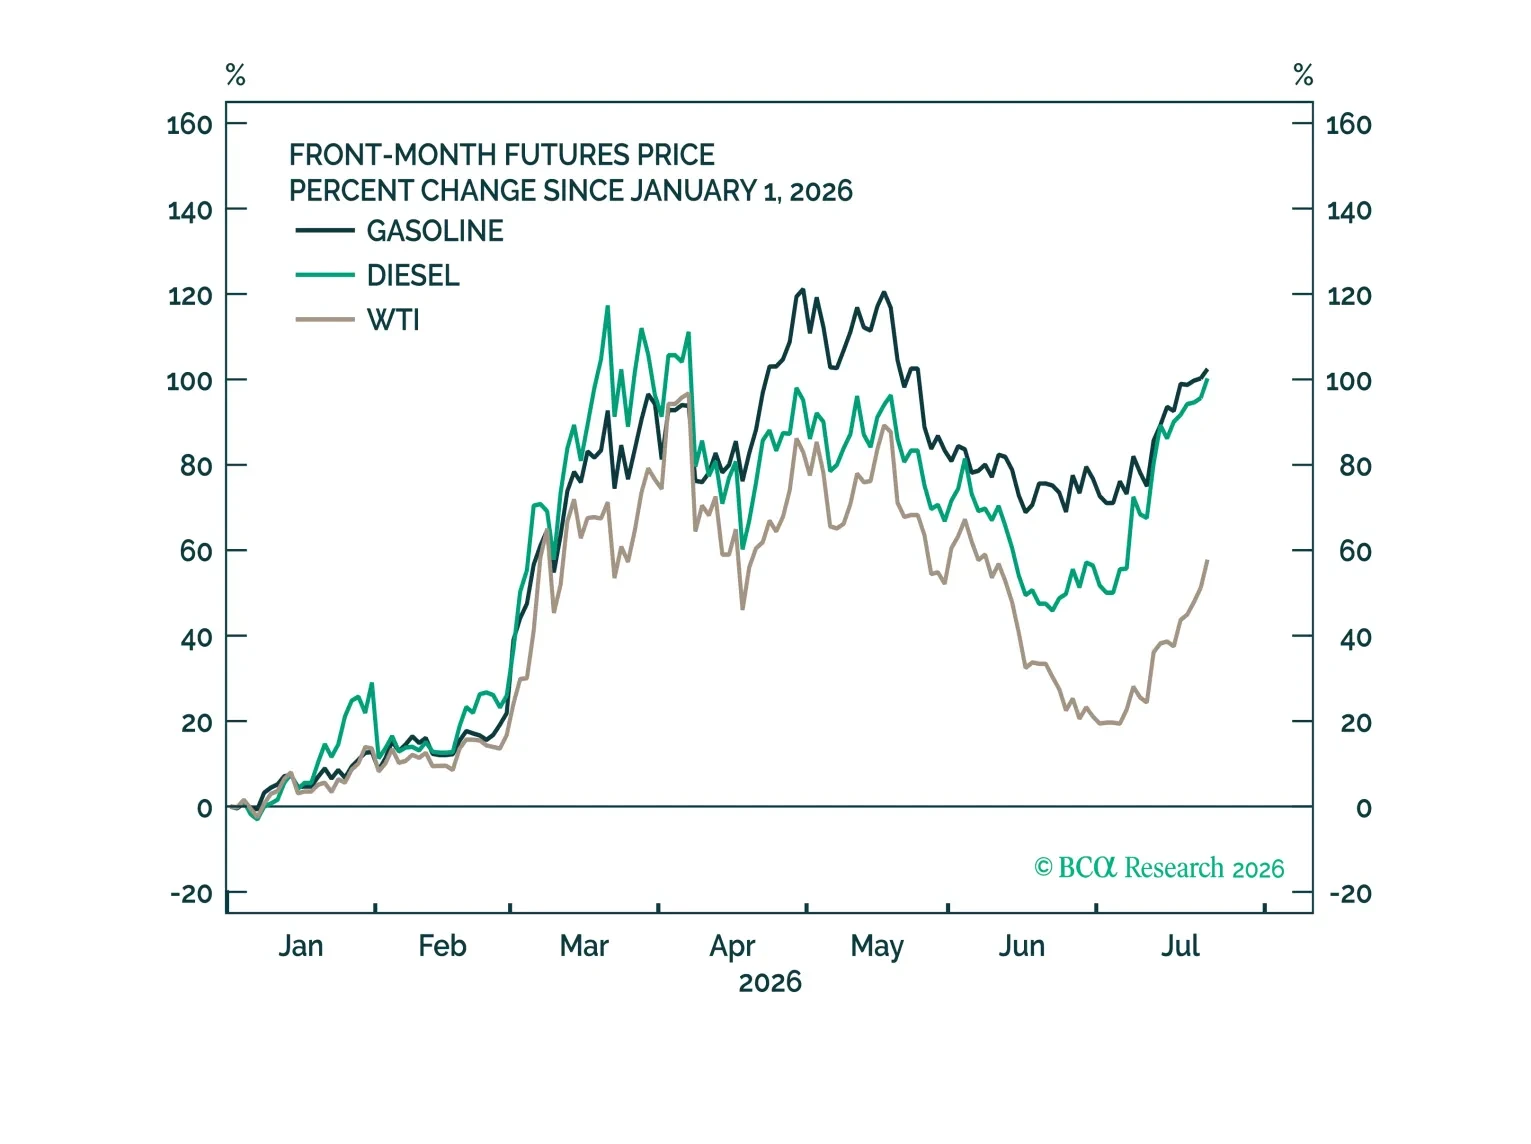
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
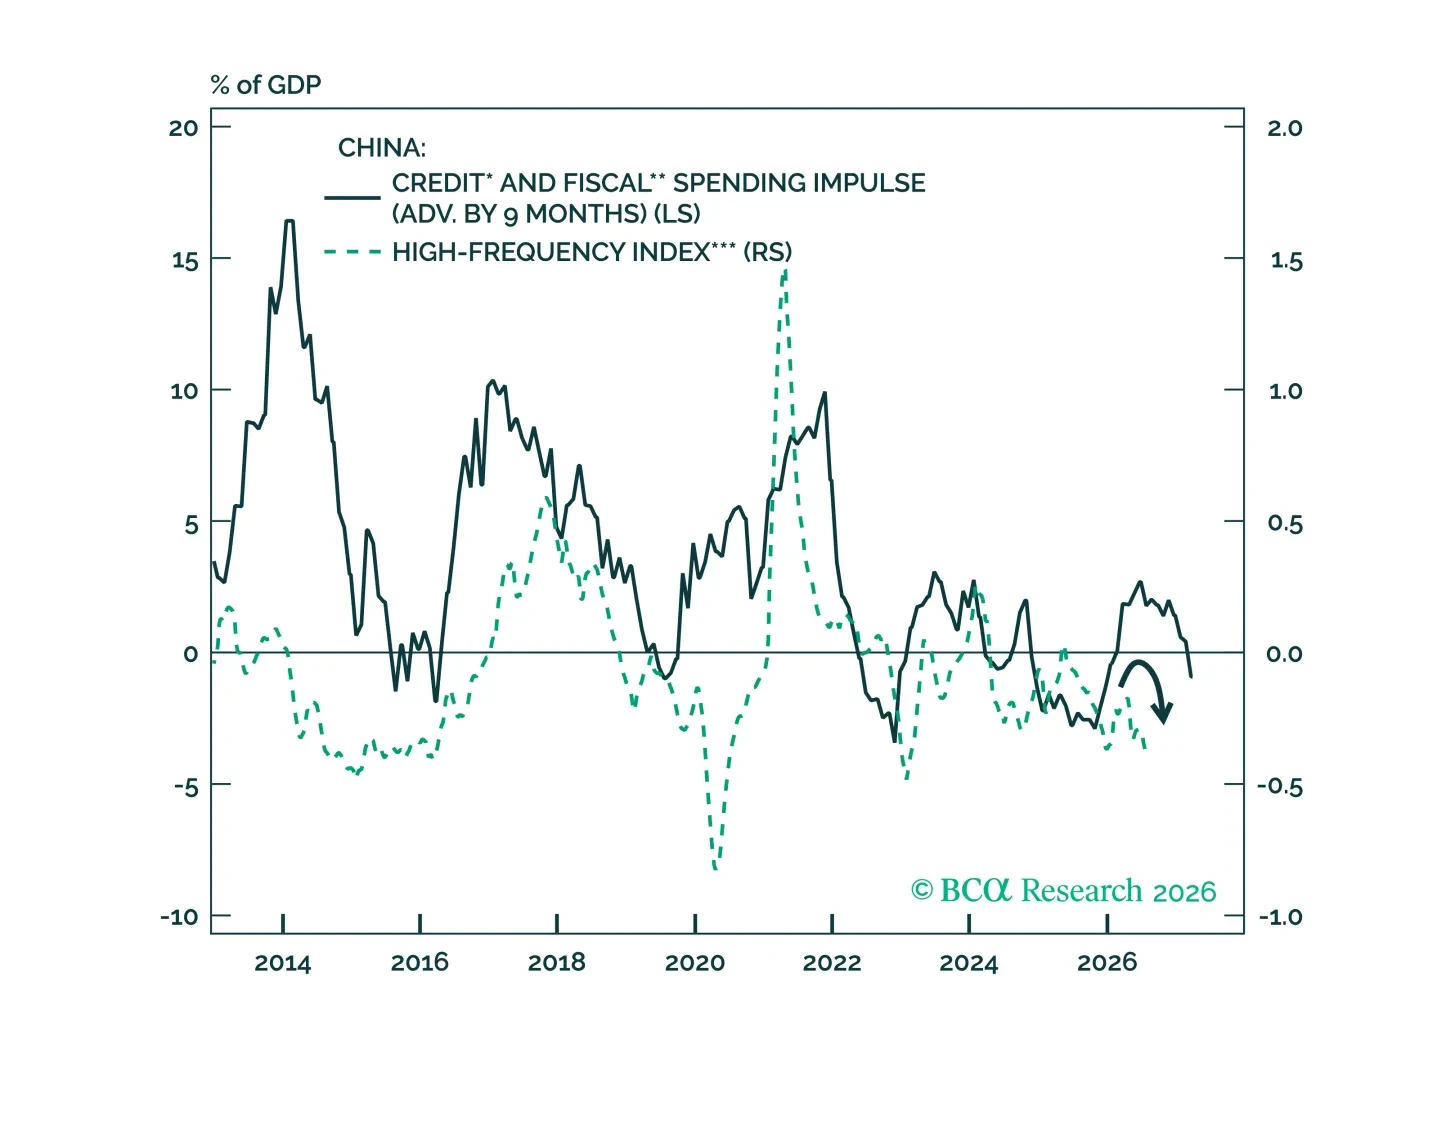
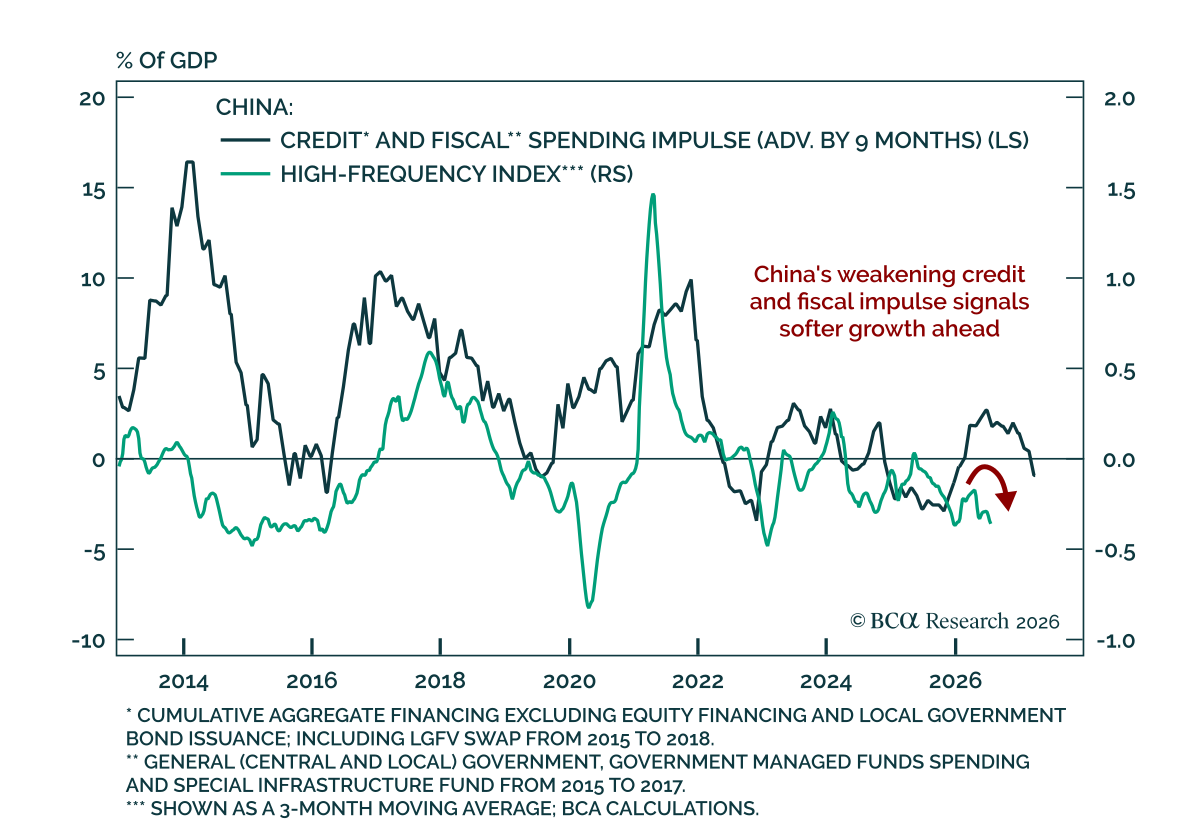
La economía de China se está desacelerando, pero es poco probable que los responsables políticos lancen un estímulo generalizado en H2. Mientras tanto, la aparición del "Kimi moment" de China subraya el compromiso de Beijing con la modernización tecnológica y las capacidades de IA del país, que avanzan rápidamente.
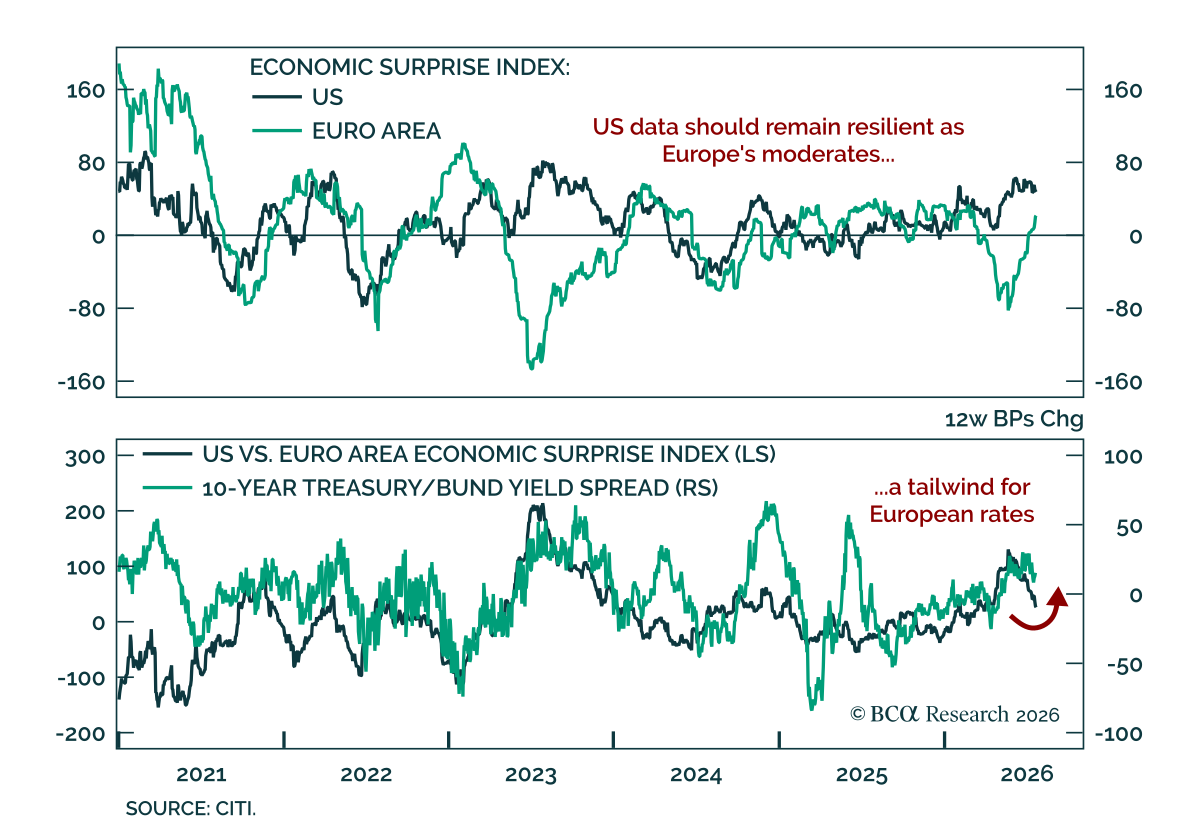
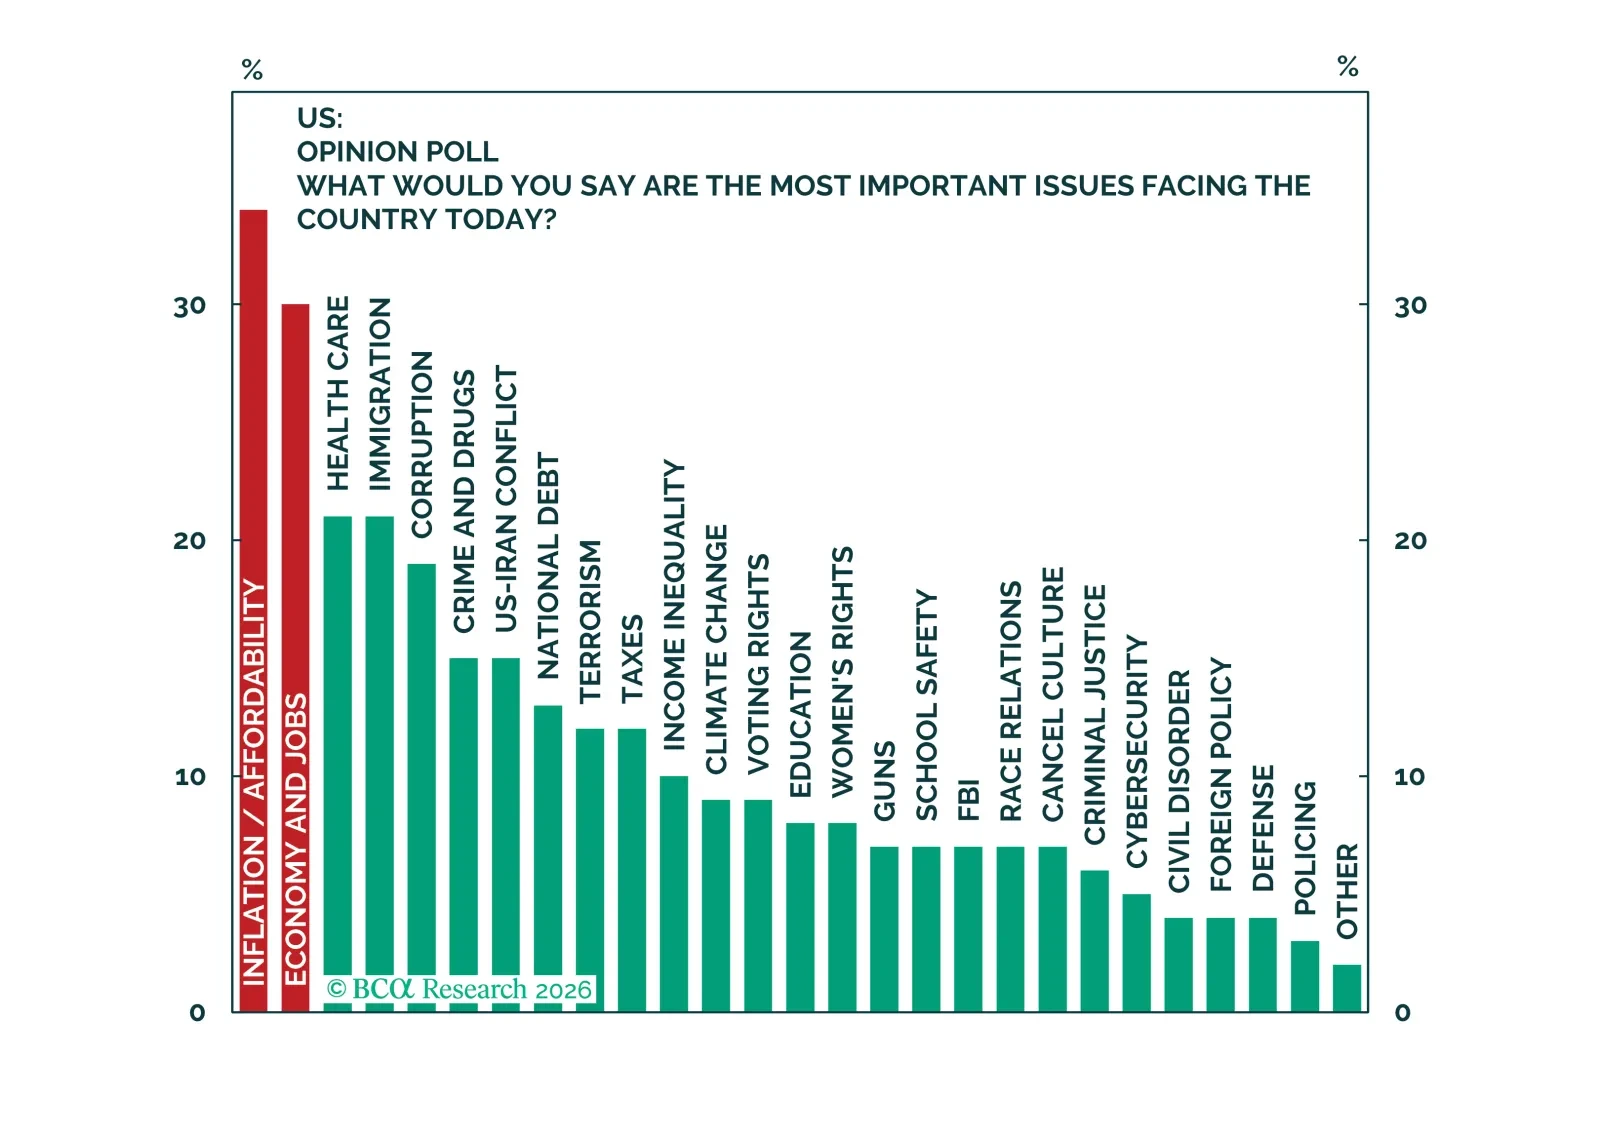
Última hora: los jóvenes profesionales urbanos no están asfixiándose bajo el peso de una carga de alquiler insostenible. Los inversores no deberían dejarse engañar por narrativas populares examinadas a la ligera.
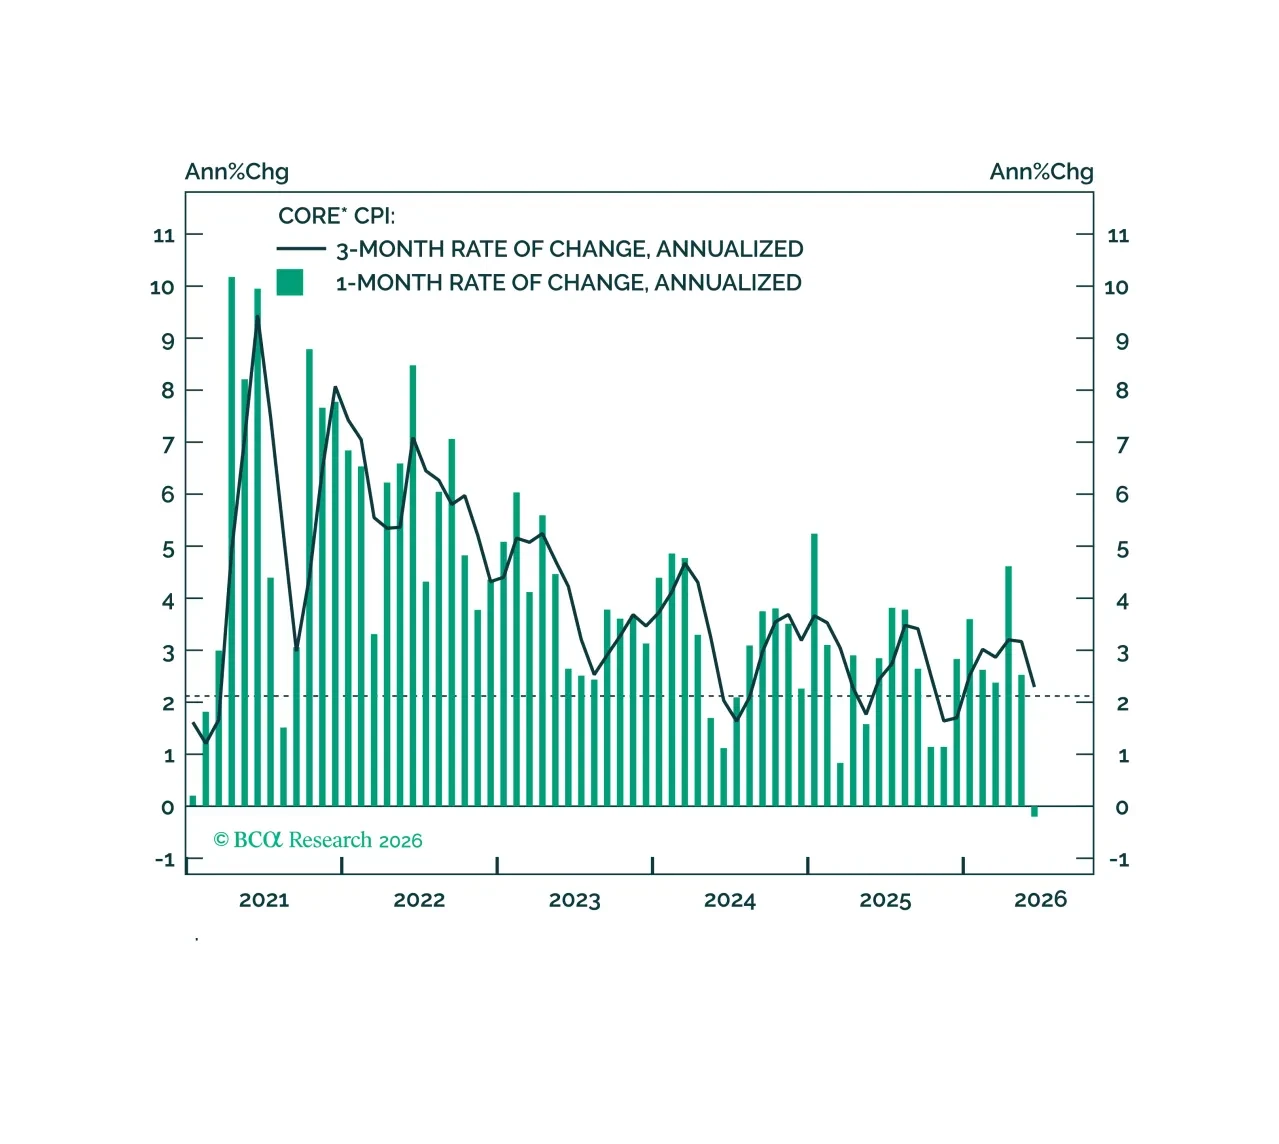
La baja lectura del IPC de junio descarta una subida de los tipos de interés en julio, pero septiembre sigue sobre la mesa.
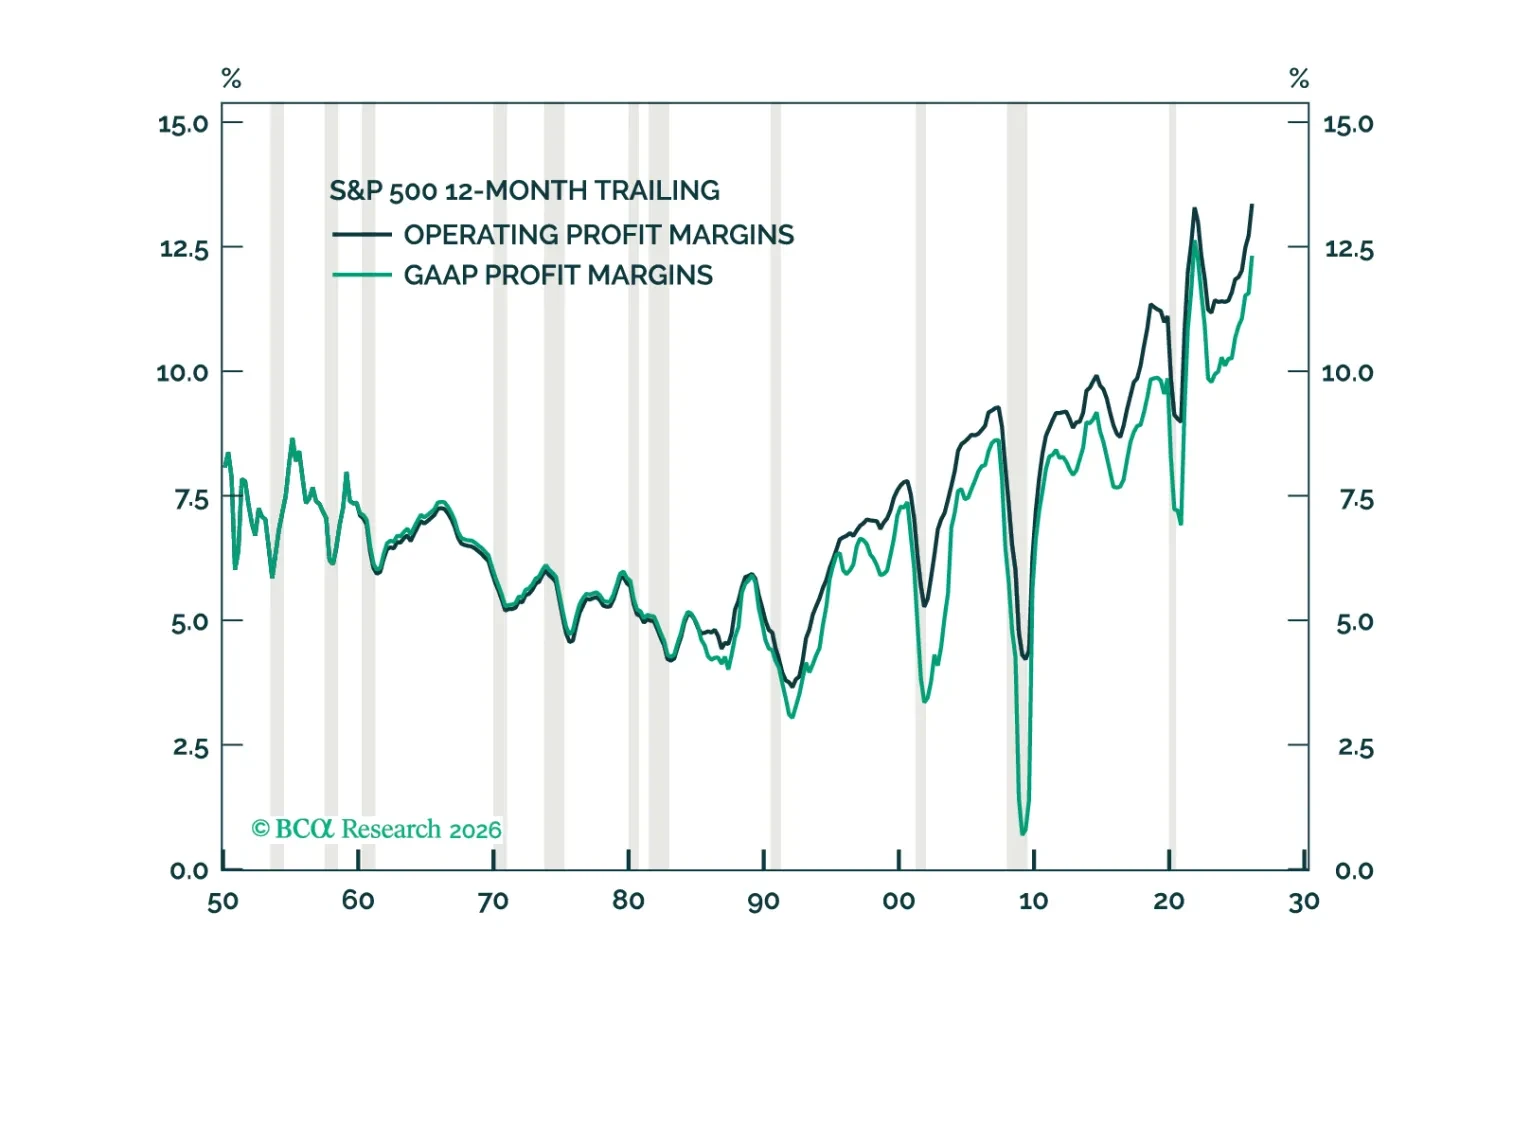
El entorno Goldilocks para los márgenes de beneficio de EE. UU. debería empezar a deteriorarse el próximo año. Contrario a la sabiduría convencional, la IA podría terminar erosionando los márgenes tanto para los productores como para los consumidores de inteligencia artificial.